Bonos Corporativos
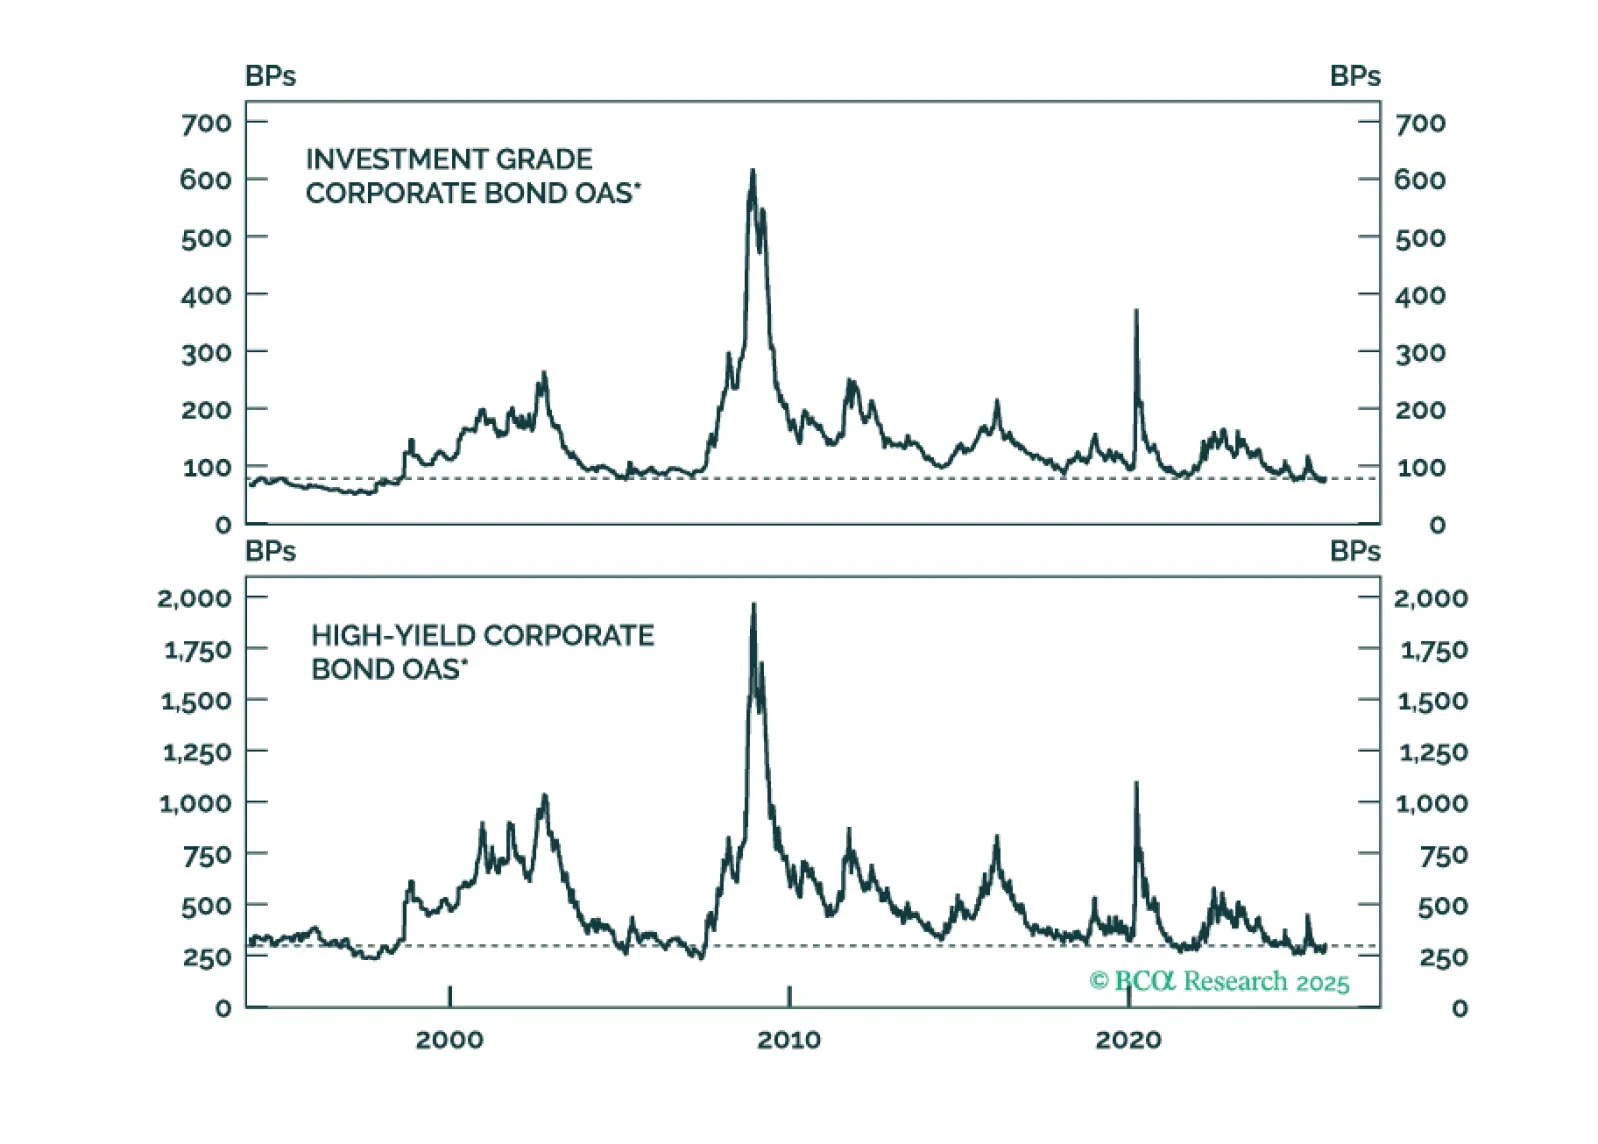
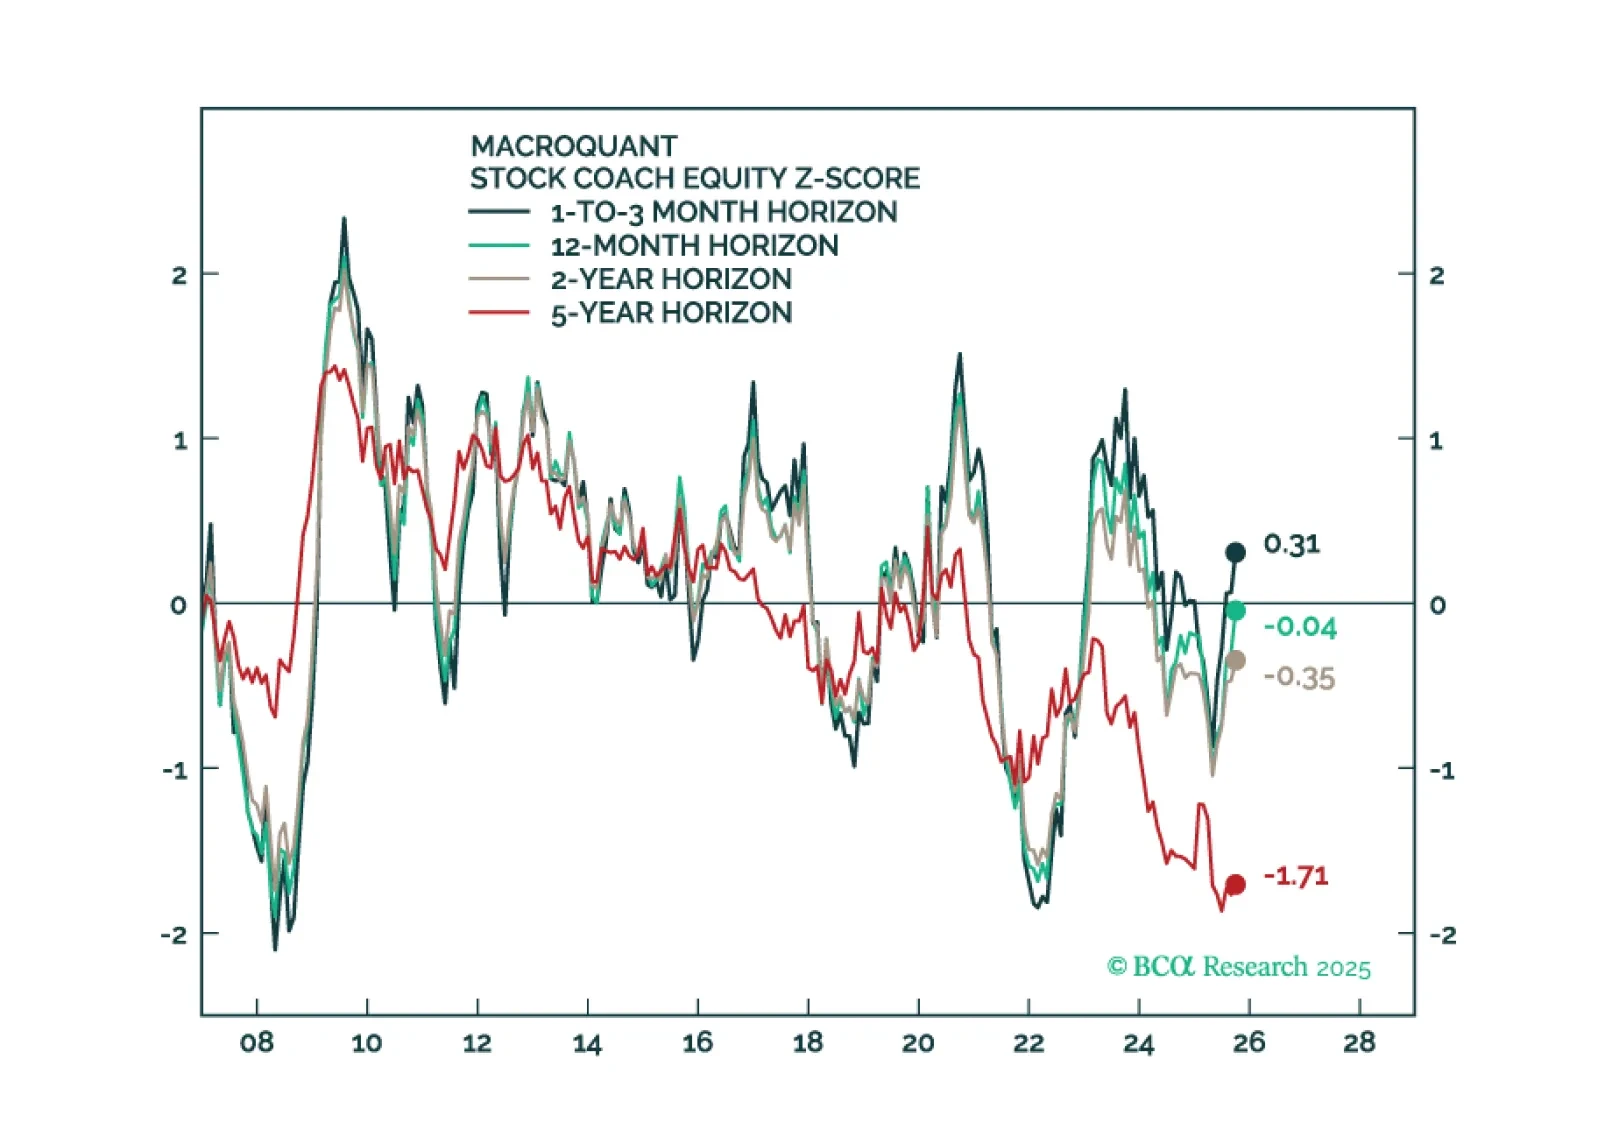
En este Informe de Estrategia para el cuarto trimestre, analizamos nuestra posición respecto a la previsión de recesión, las perspectivas para acciones y bonos en varios escenarios, por qué los inversores están malinterpretando el impacto de la IA en las ganancias corporativas, si el dólar estadounidense ha entrado en una tendencia bajista estructural, nuestra perspectiva sobre el yen, el oro y otros productos básicos, y mucho más.
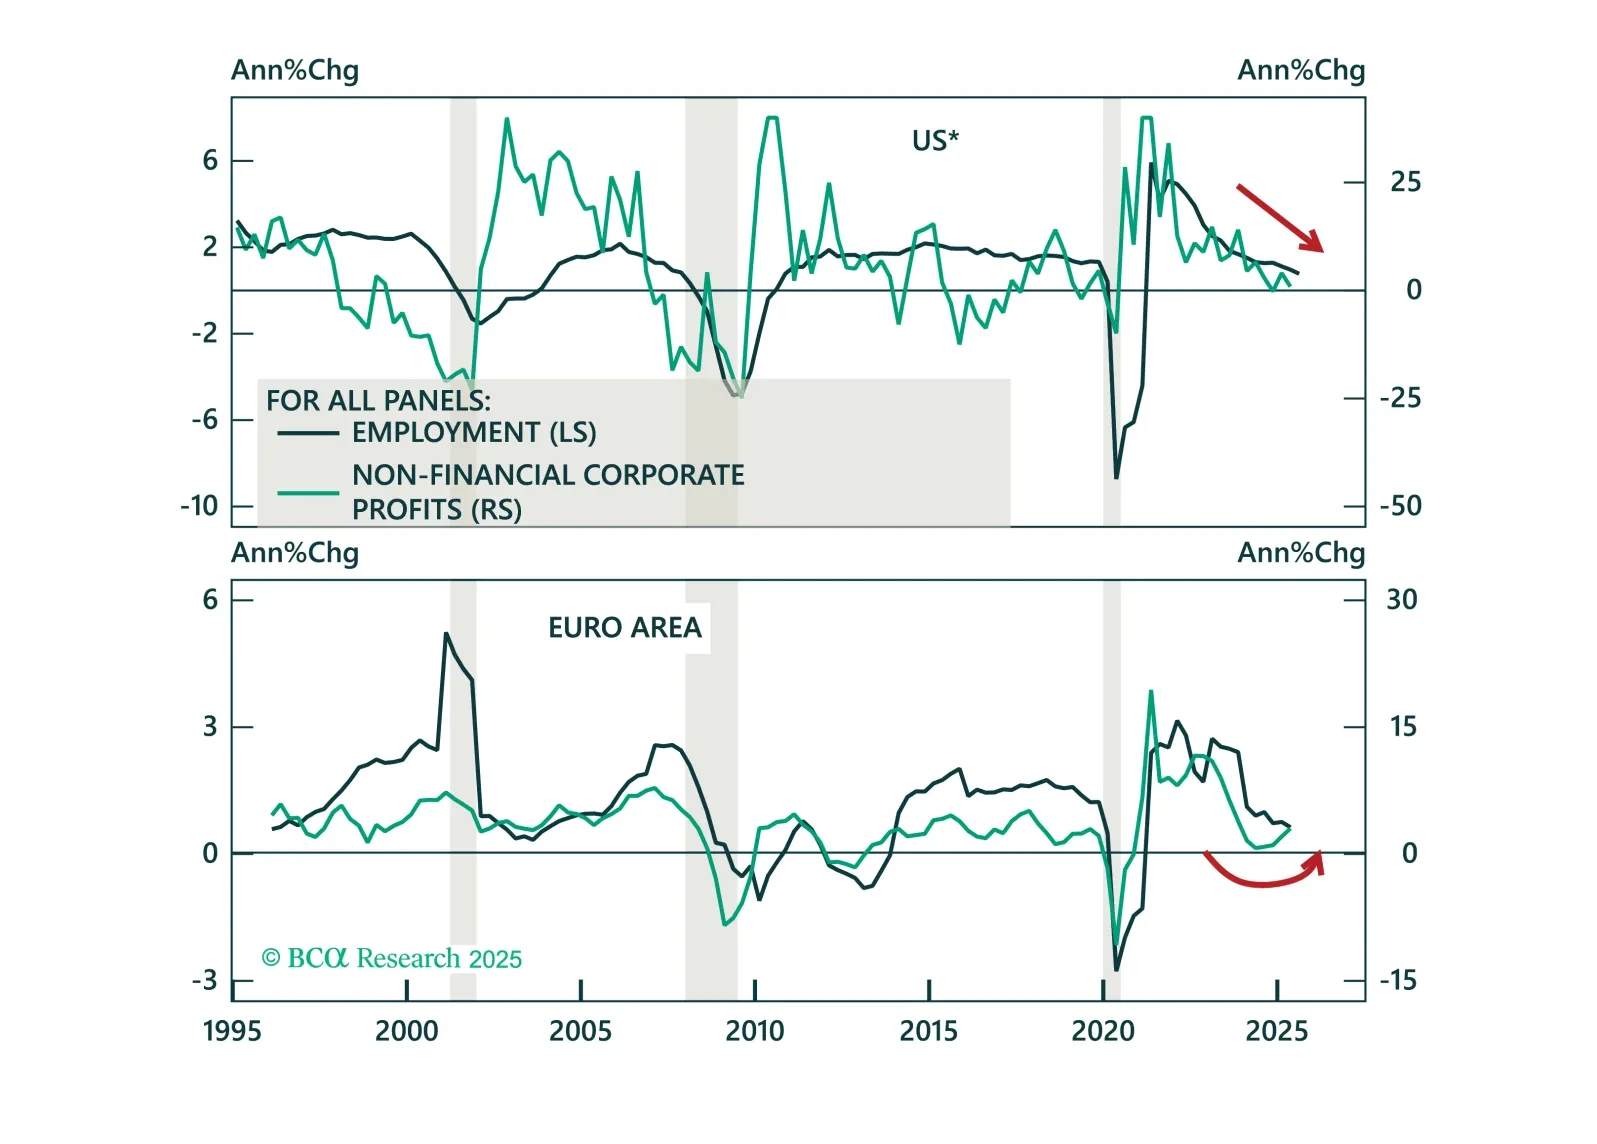
A pesar de las preocupaciones sobre la sostenibilidad fiscal, un aumento en las primas por plazo y los ataques a la independencia de los bancos centrales, la política monetaria sigue siendo el principal motor de los mercados de bonos. En nuestro Informe y Perspectivas del tercer trimestre, actualizamos nuestras opiniones e identificamos oportunidades en bonos gubernamentales, futuros de tasas de interés a corto plazo, curvas de rendimiento globales, bonos ligados a la inflación y crédito.
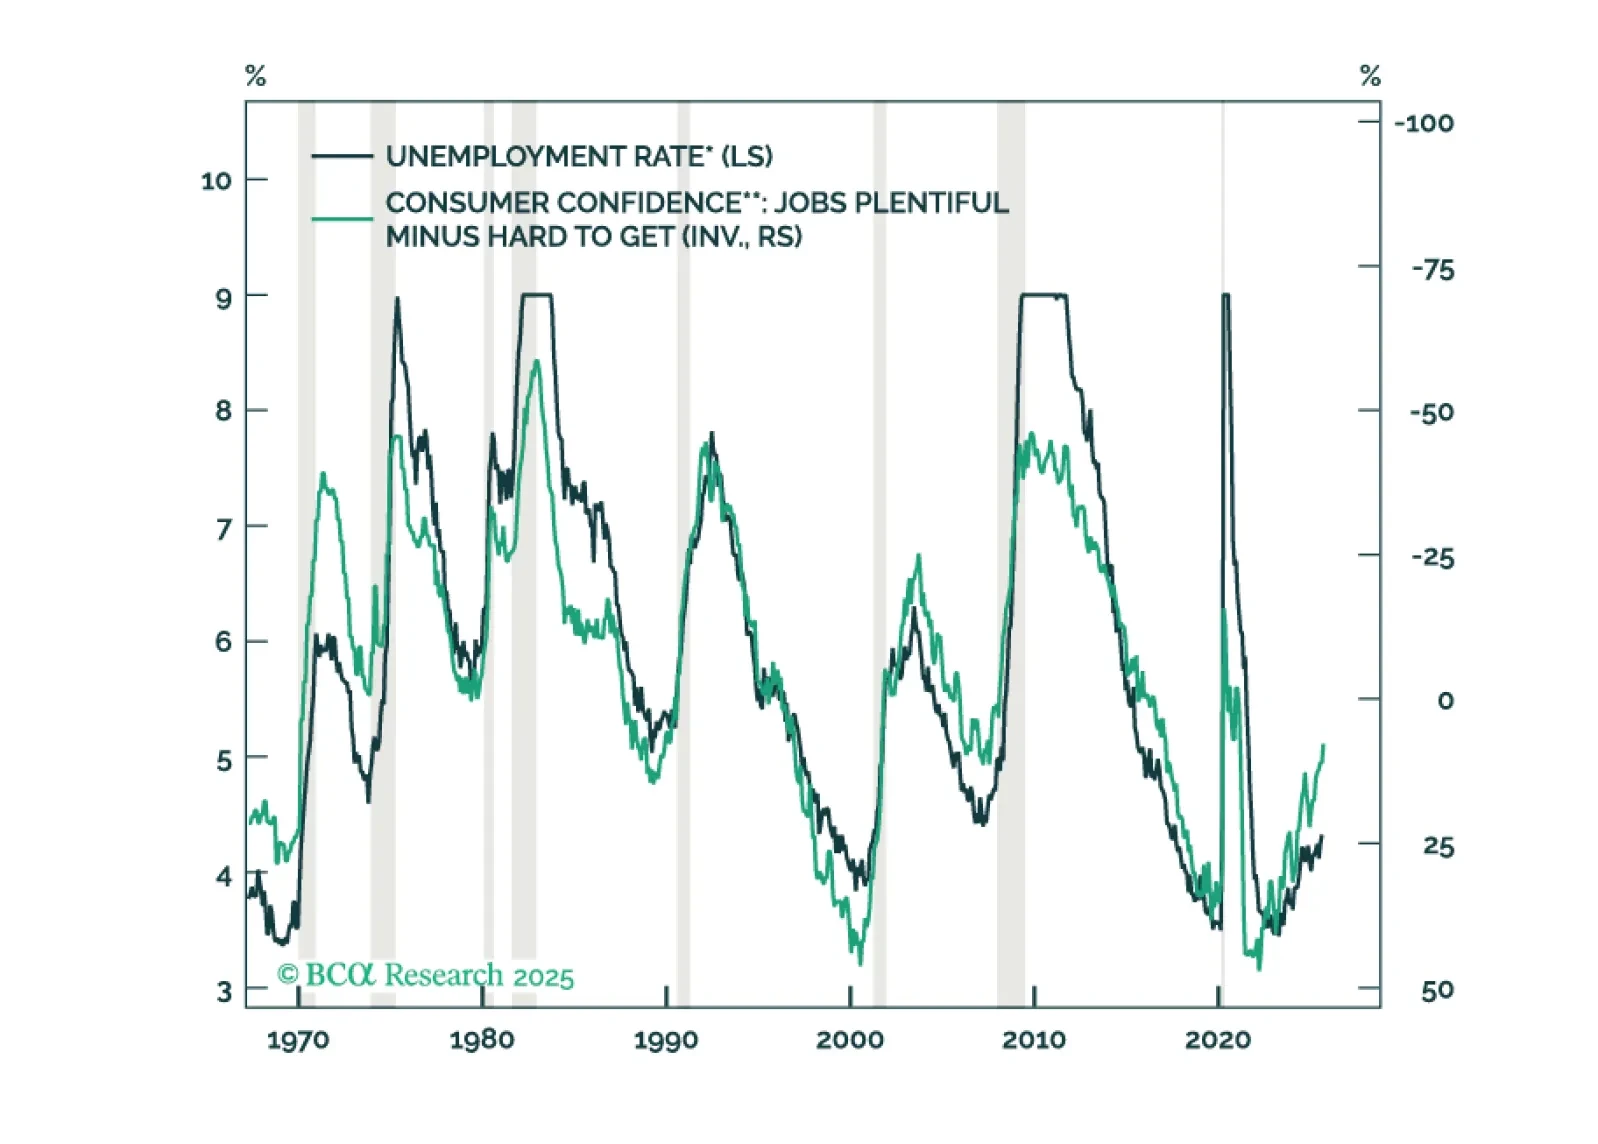
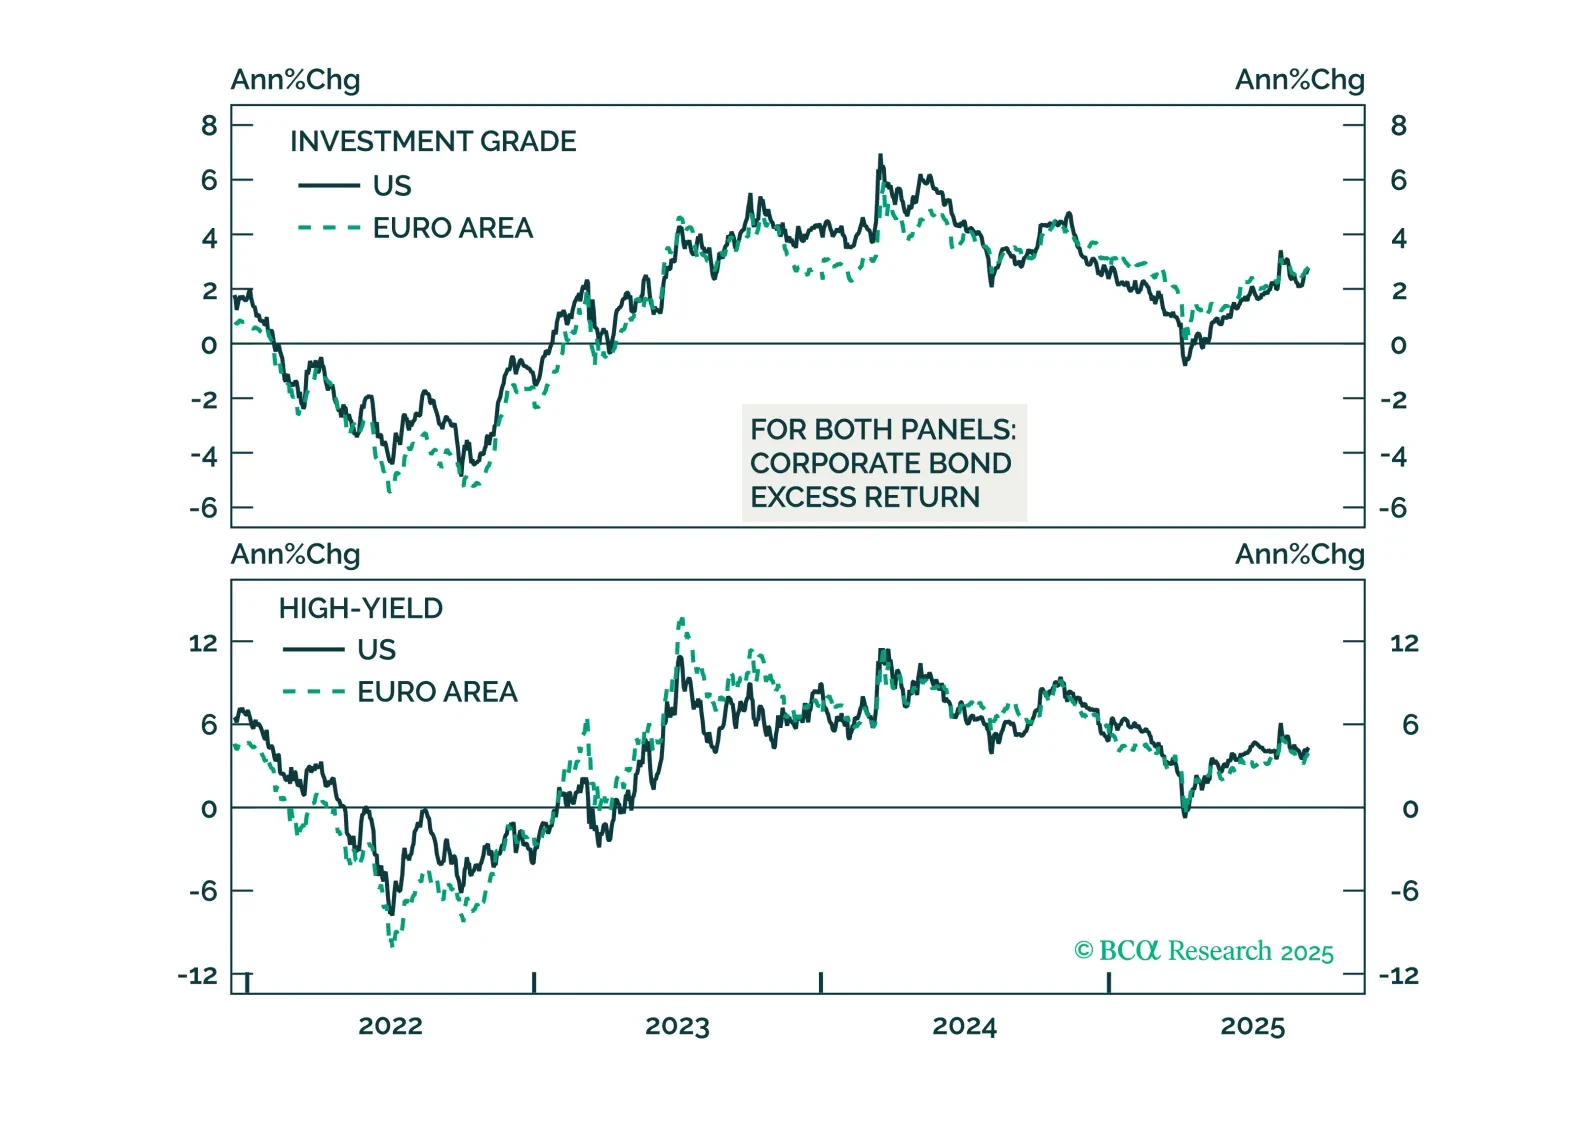
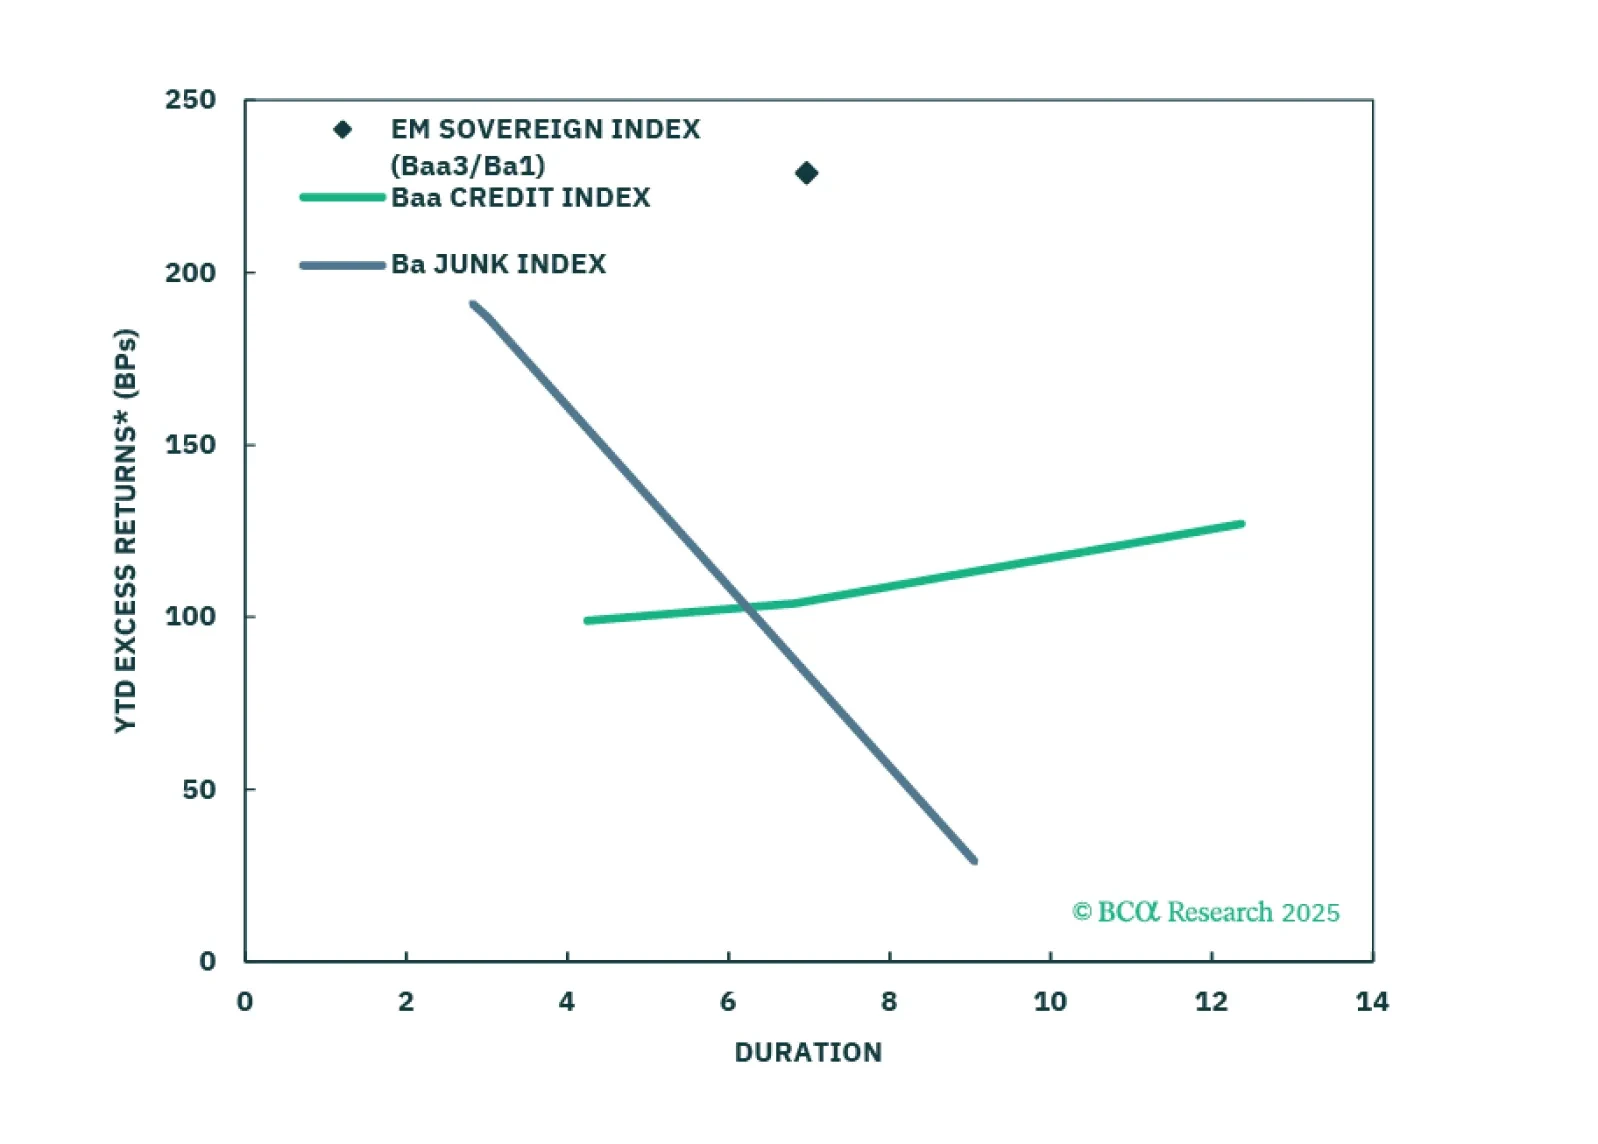
Los bonos de mercados emergentes denominados en USD han superado a las empresas corporativas de EE. UU. durante el último año. No creemos que el repunte haya terminado aún.
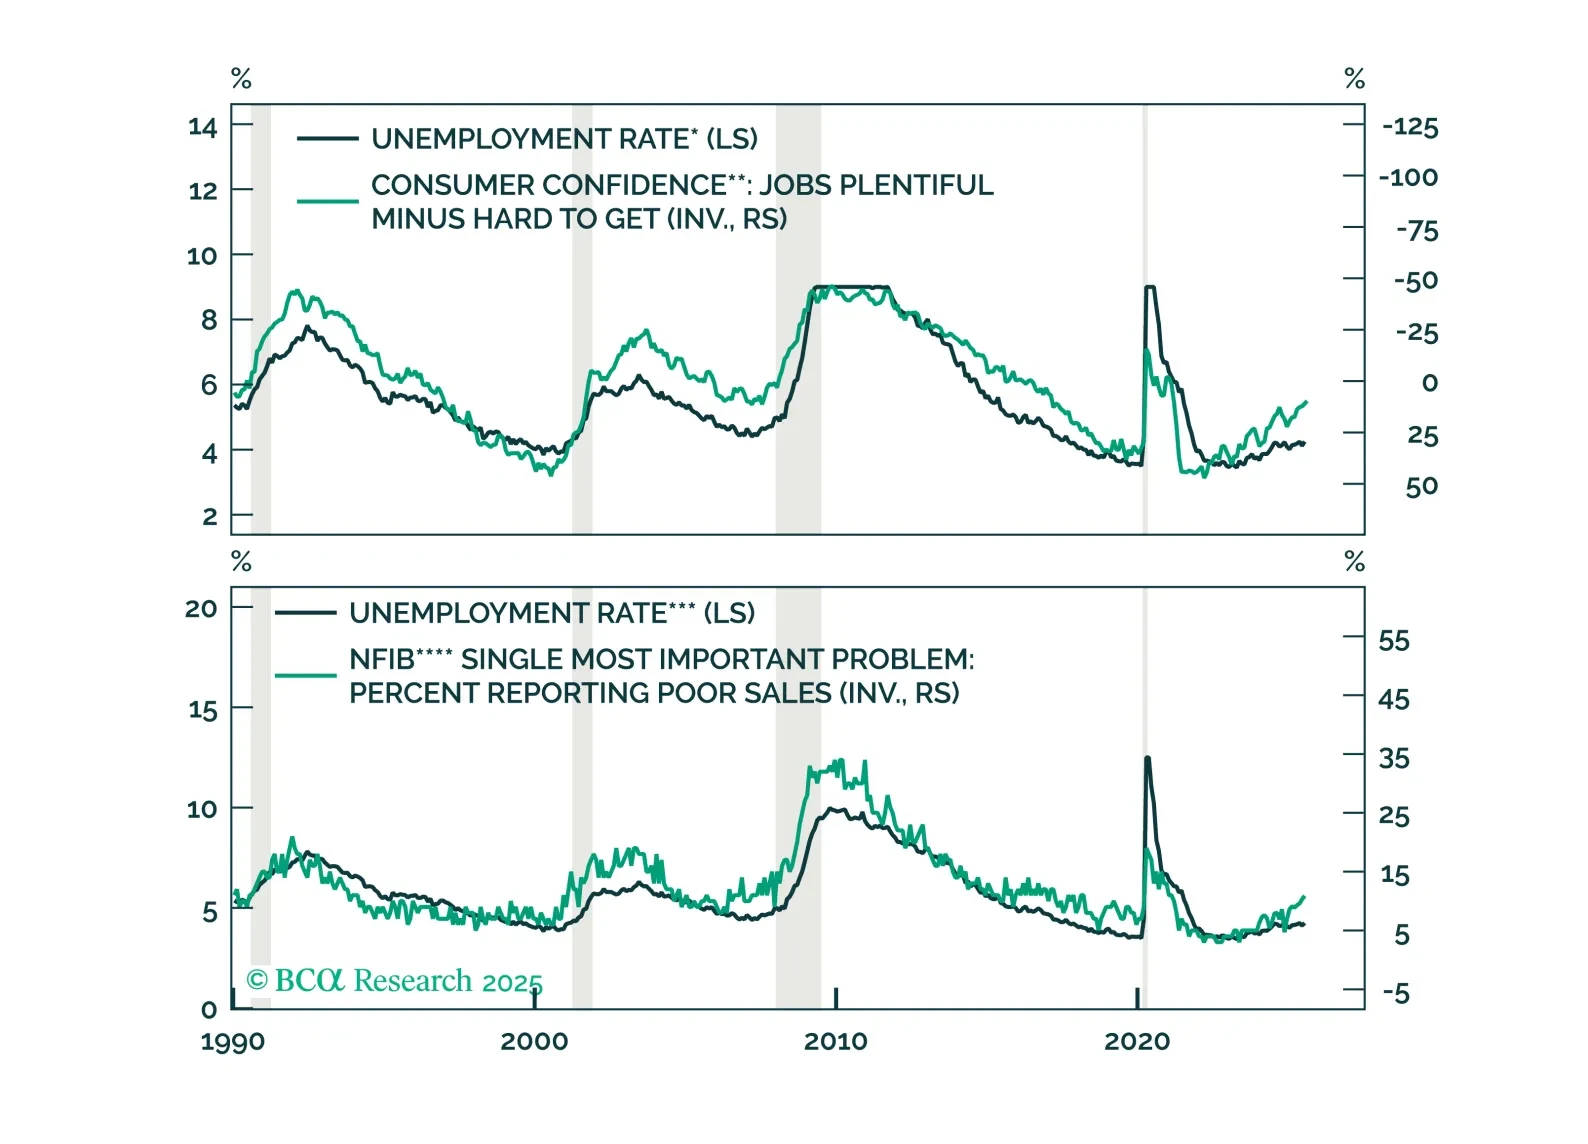
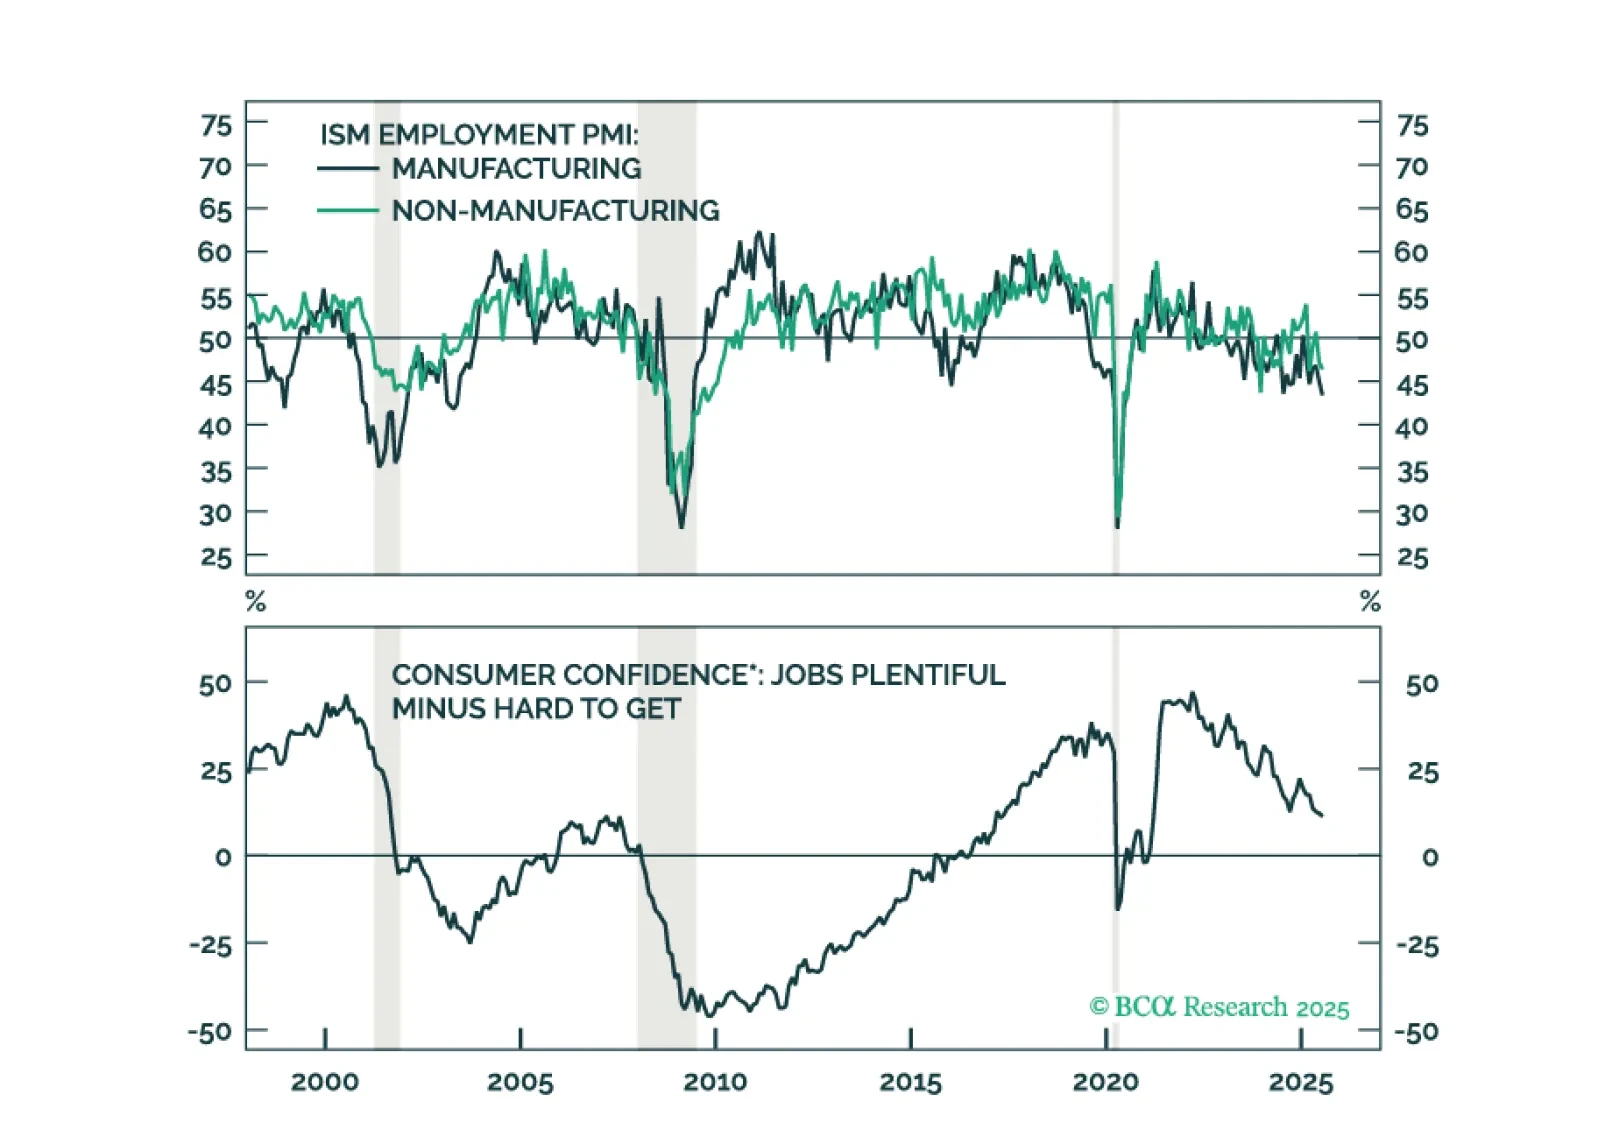
Resumen de Asignación de Cartera para agosto de 2025.
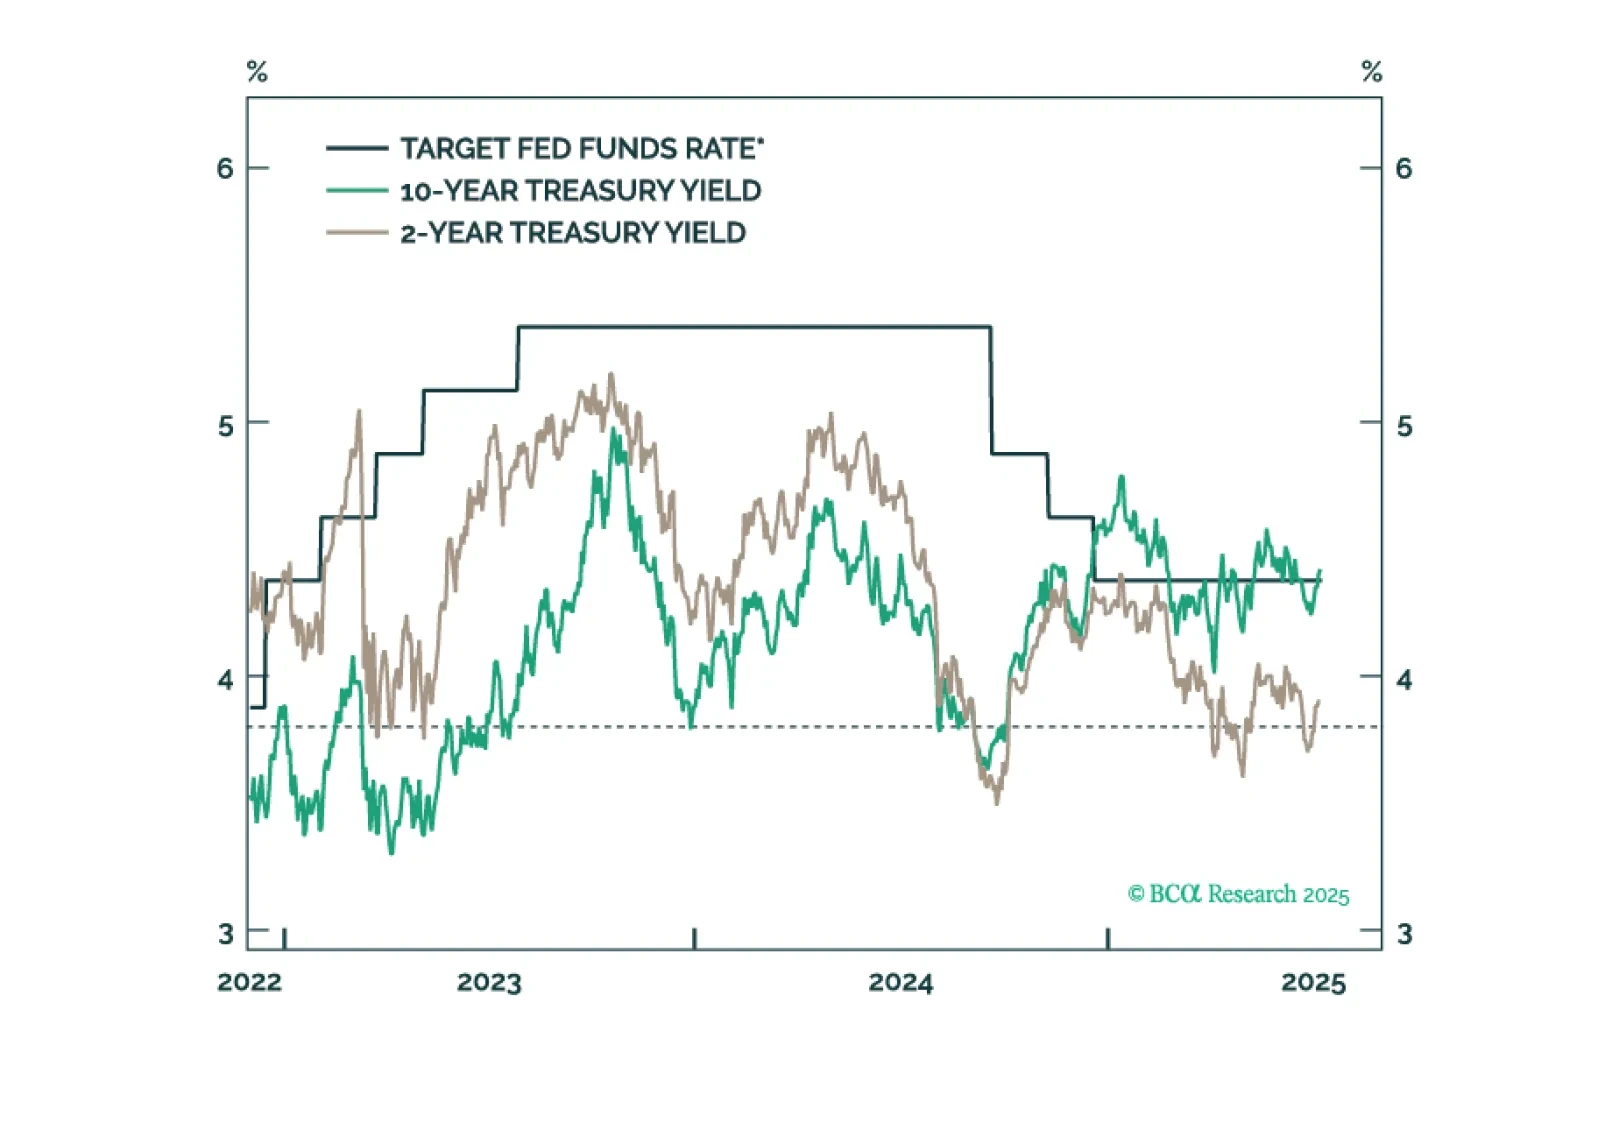
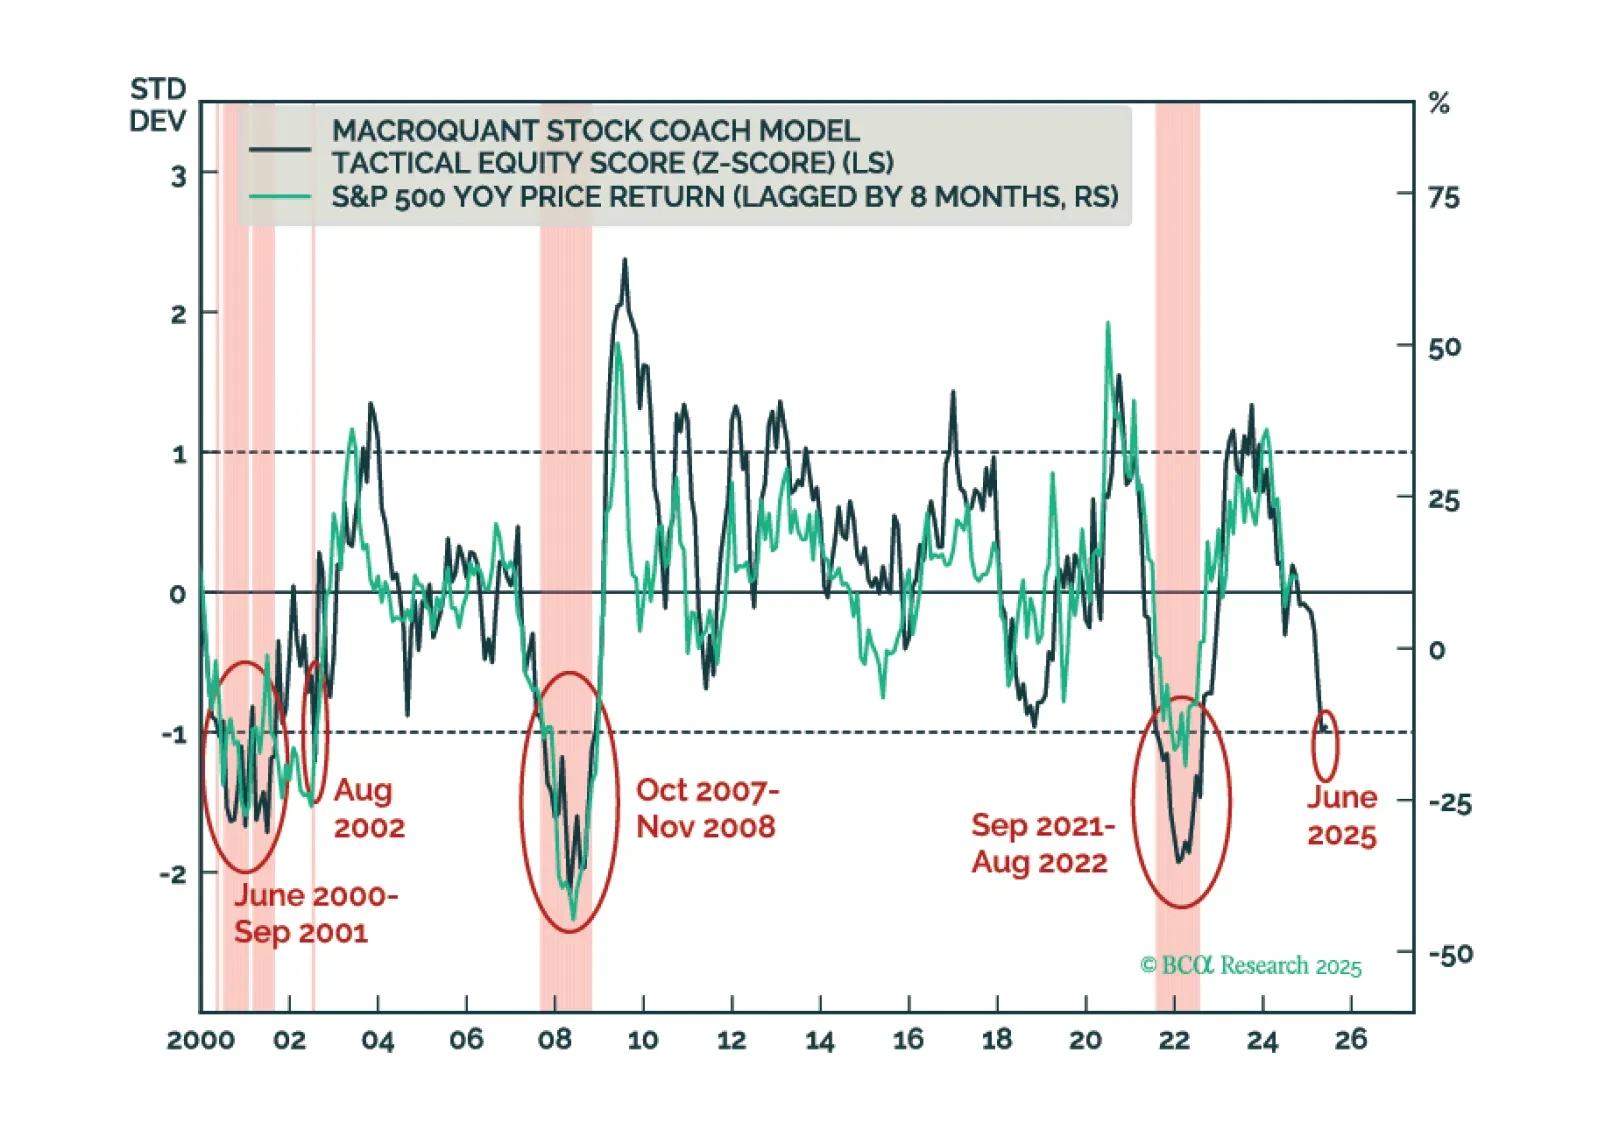
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.