Argentina
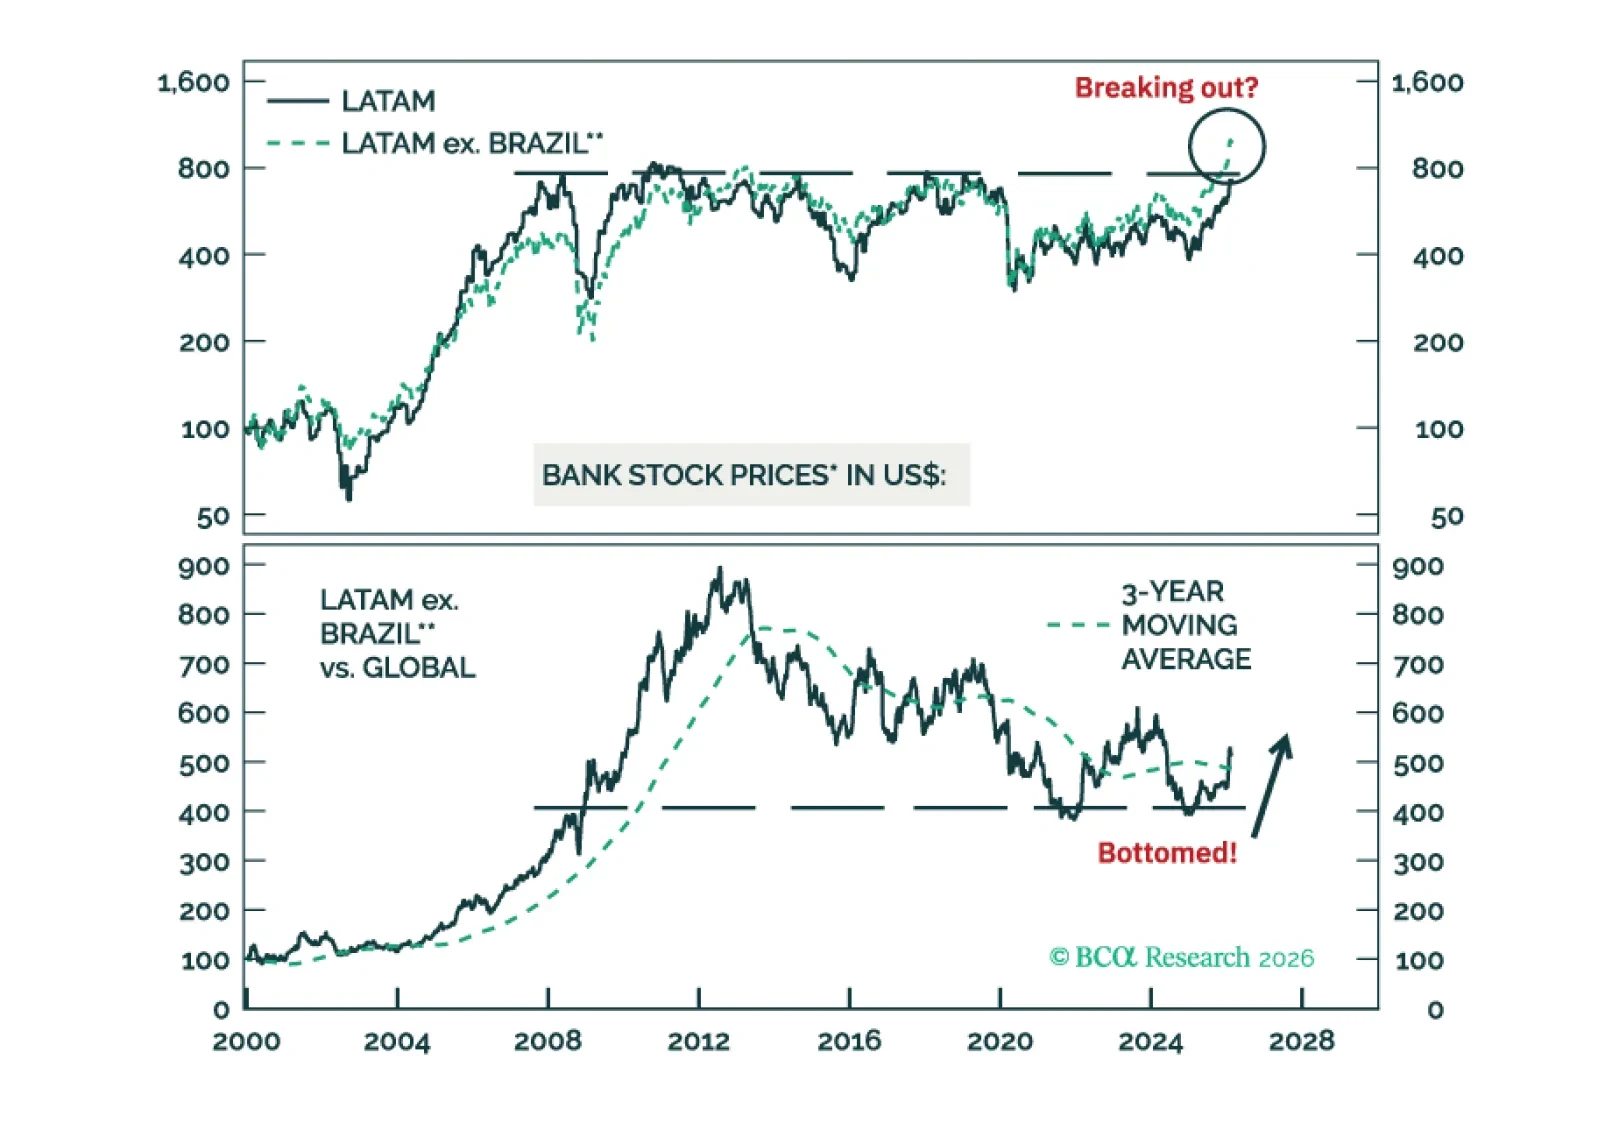
Ir largo en bancos de LATAM ex. Brasil / ir corto en acciones bancarias globales. Las acciones de los bancos brasileños tendrán un desempeño inferior debido a macro fundamentos pobres y en deterioro.
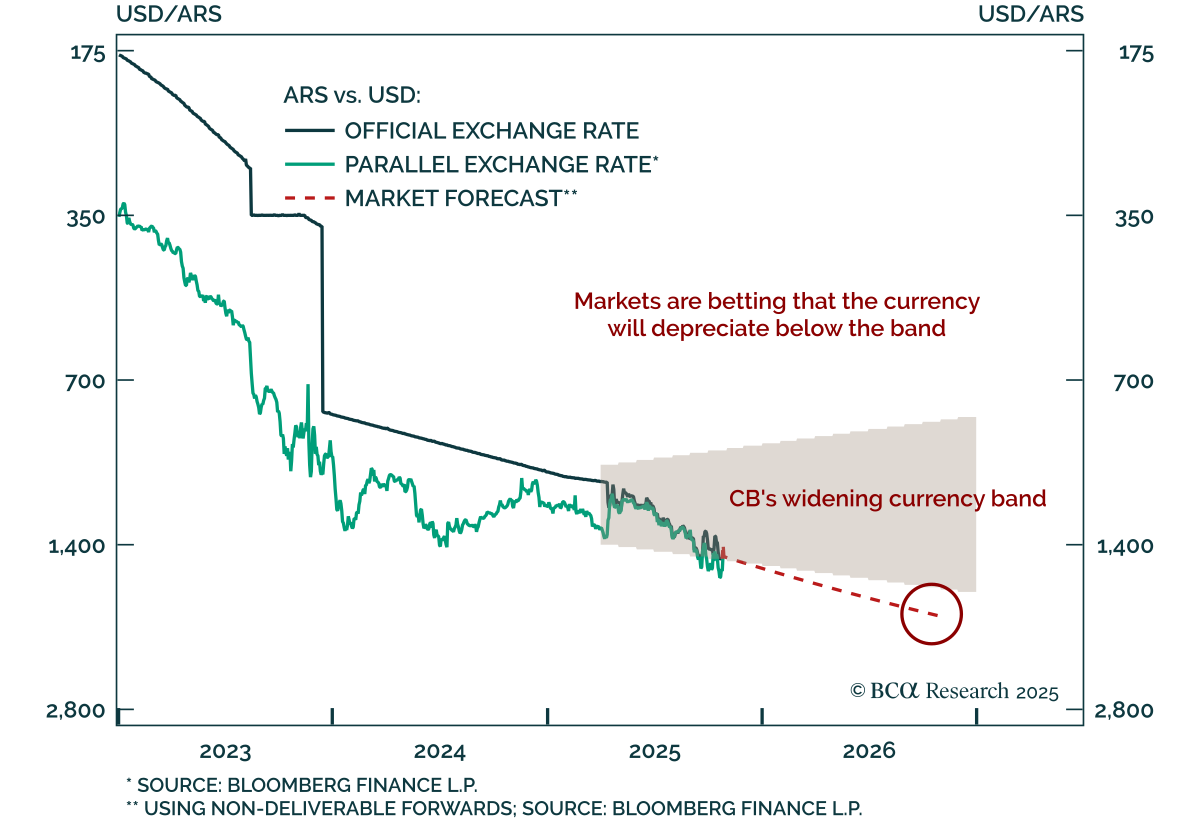

La victoria electoral del presidente Javier Milei ha superado enormemente las expectativas. Un apoyo legislativo significativo y la renovada confianza en el mercado revitalizarán su programa económico liberalizador. Nuestra recomendación de no vender activos argentinos tras el caos electoral en Buenos Aires ha sido validada.
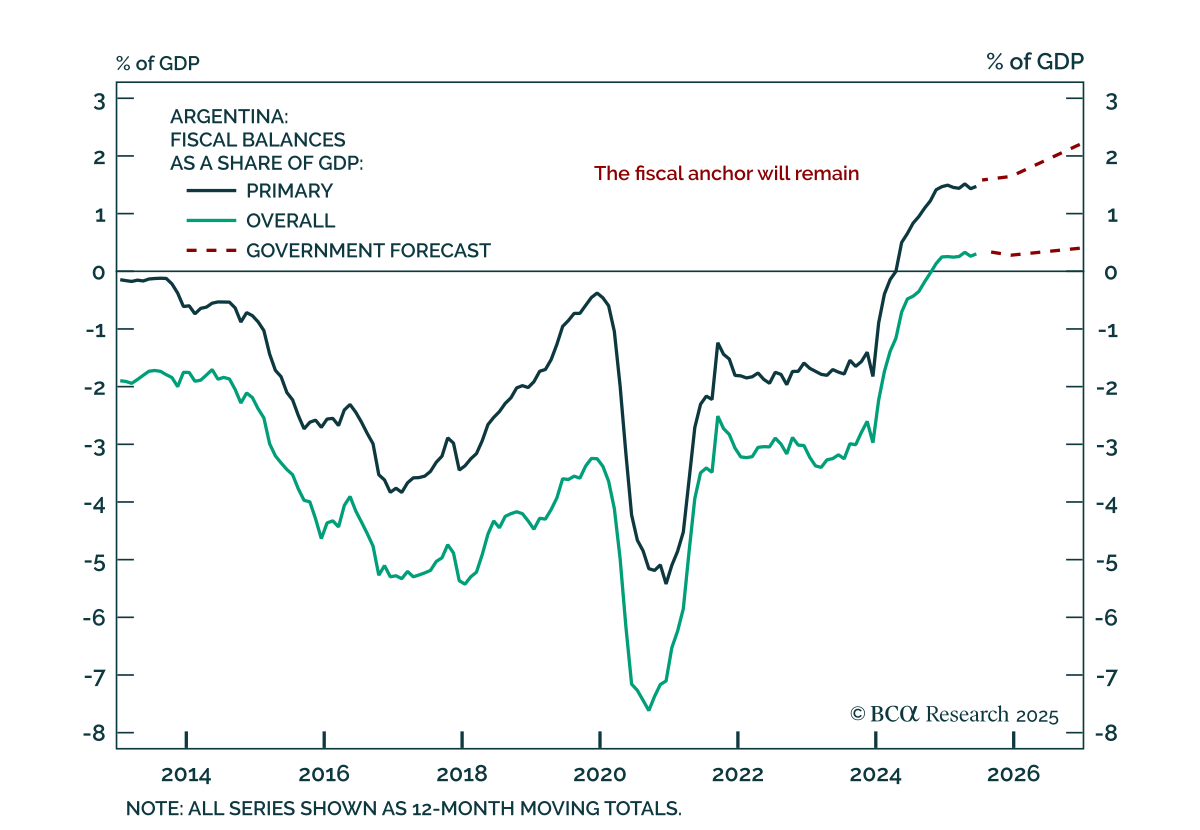
Los resultados de las elecciones en Buenos Aires son un revés para el impulso político del gobierno, pero no el final del juego. Nuestra perspectiva optimista a largo plazo se mantiene, pero los inversores a corto plazo deberían mantenerse al margen en el futuro cercano.
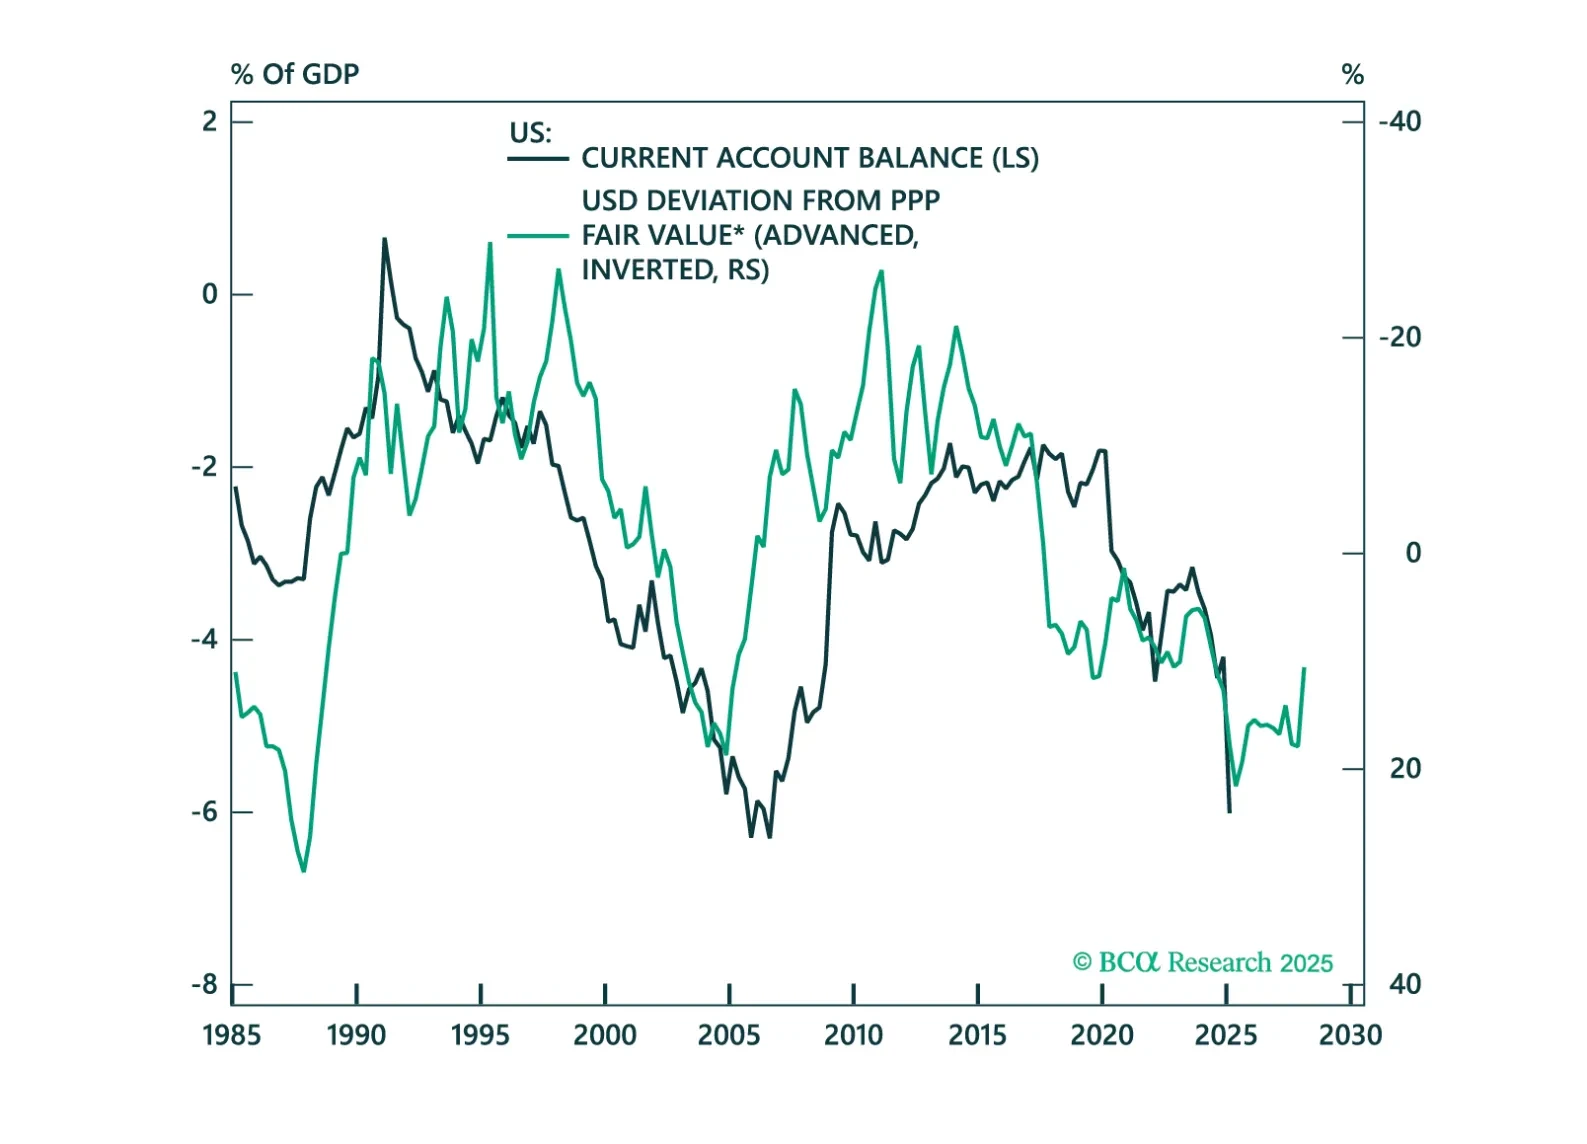
En este libro de gráficos, analizamos la balanza de pagos en países desarrollados (DM) y mercados emergentes (EM). A Estados Unidos no le va bien, pero a algunos otros países tampoco.
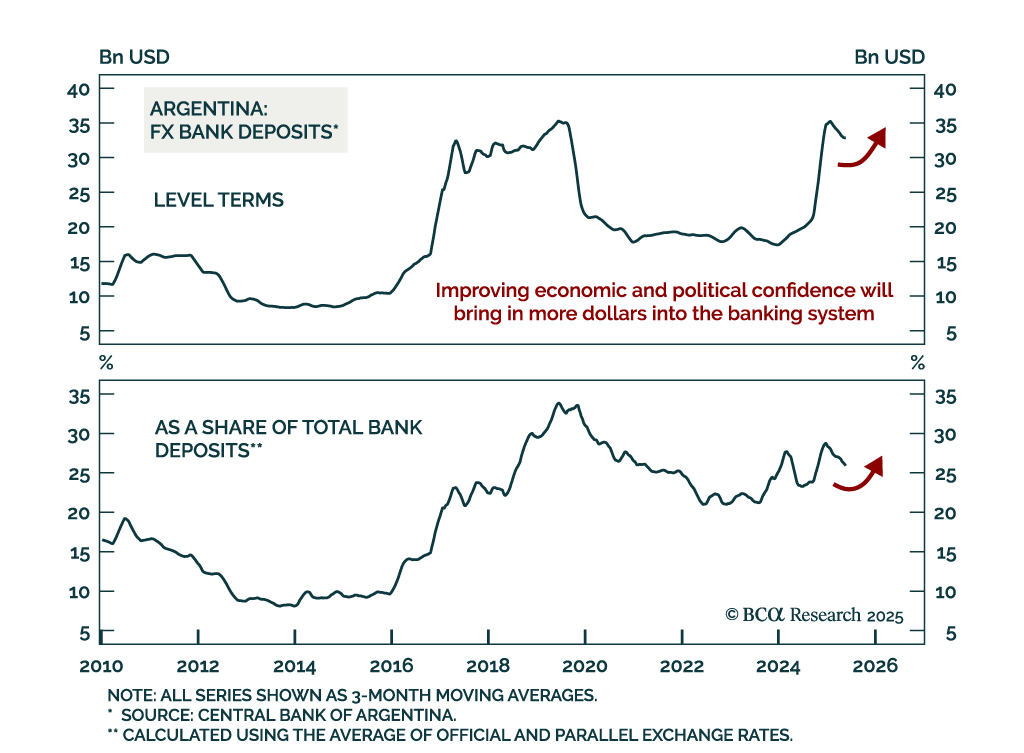

Amid the storm of global financial uncertainty, Argentina stands out as a free-market safe haven. The lifting of currency controls was the last step taken by this country to embrace market mechanisms. We recommend that investors buy Argentine equities, sovereign credit, and domestic bonds, and overweight Argentina within EM equity and fixed-income portfolios.
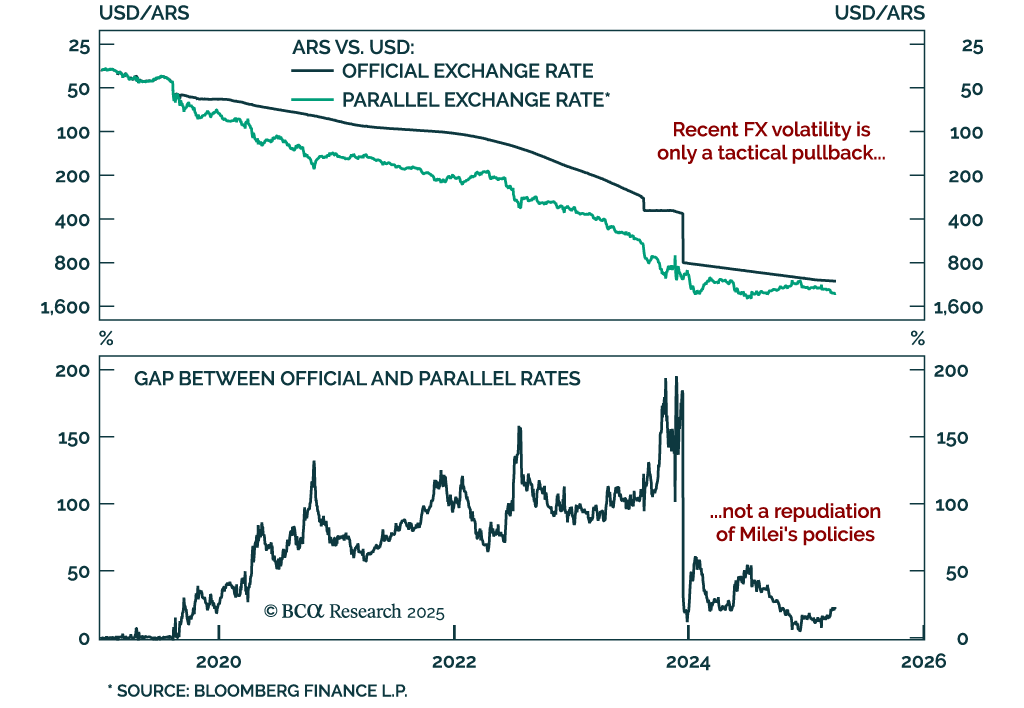
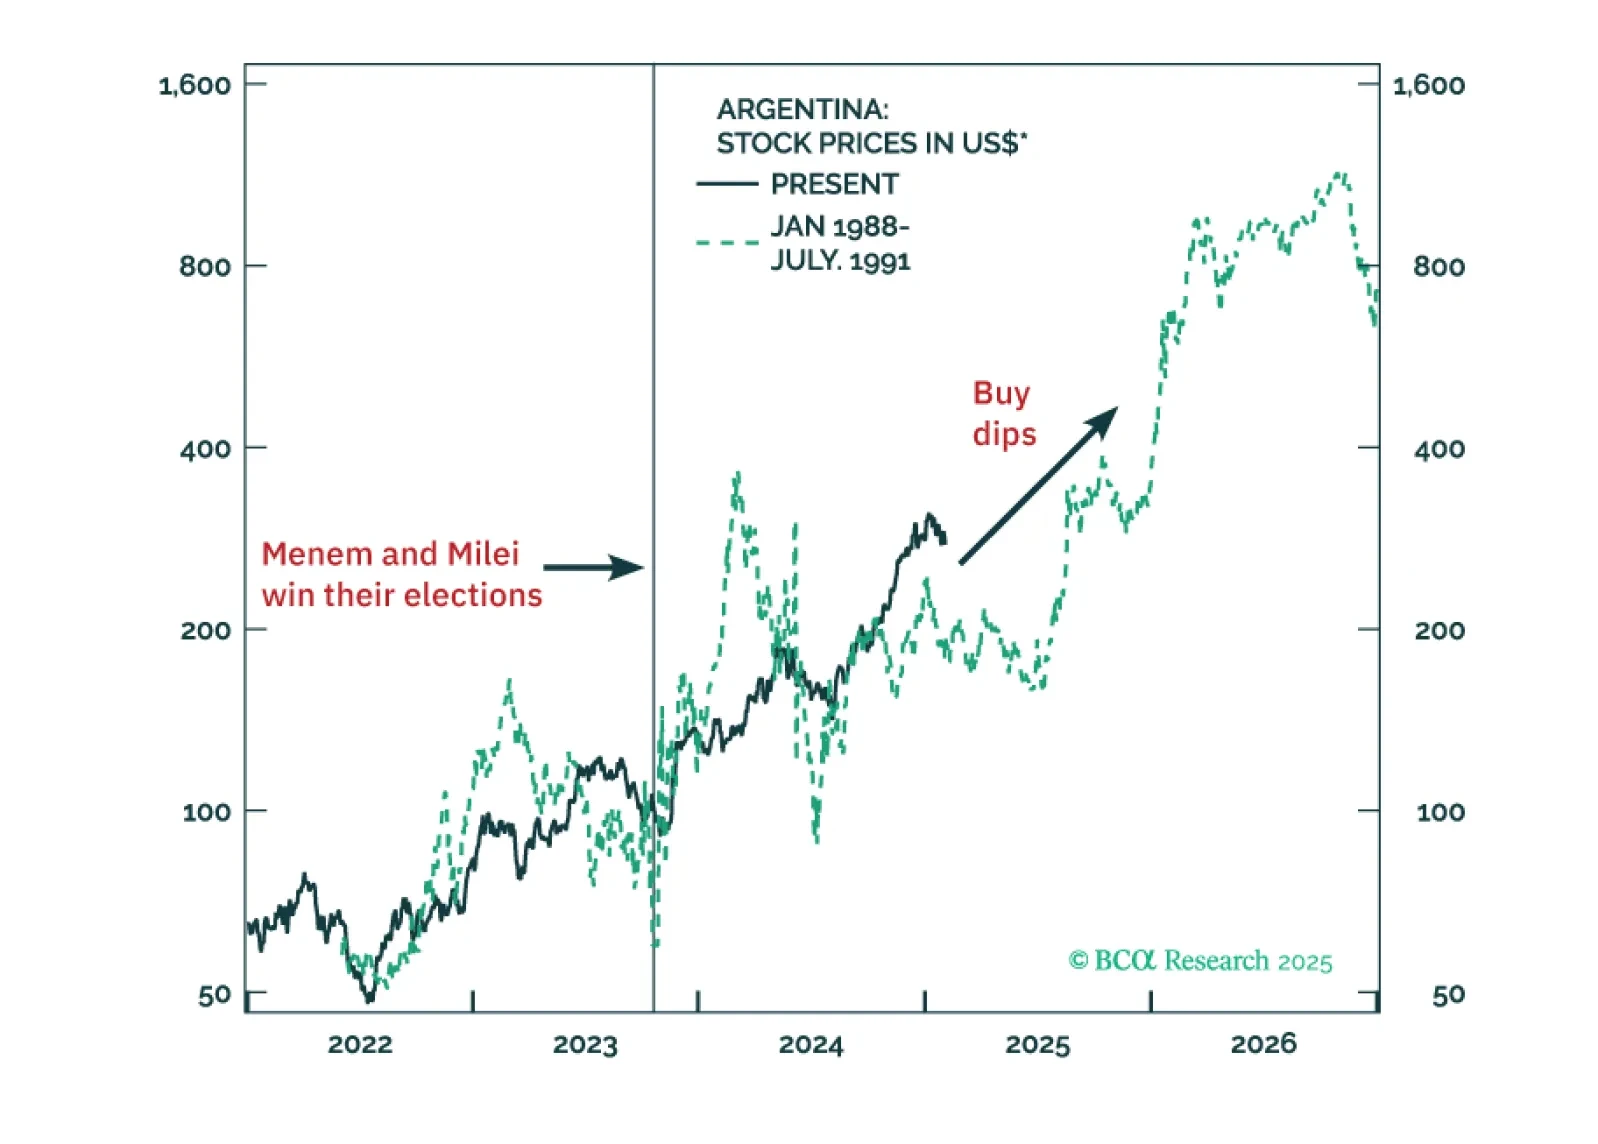
Argentina is entering a regime shift from the traditional short boom-bust cycles of the past 50 years. Profound structural reforms will result in a productivity boom, leading to a more durable economic expansion while keeping with the disinflation trend. Authorities will likely lift capital and currency controls in the second quarter of this year. All in all, odds are that Argentinian assets have entered a multi-year bull market.