La corrélation entre actions et obligations s’installe face aux risques budgétaires
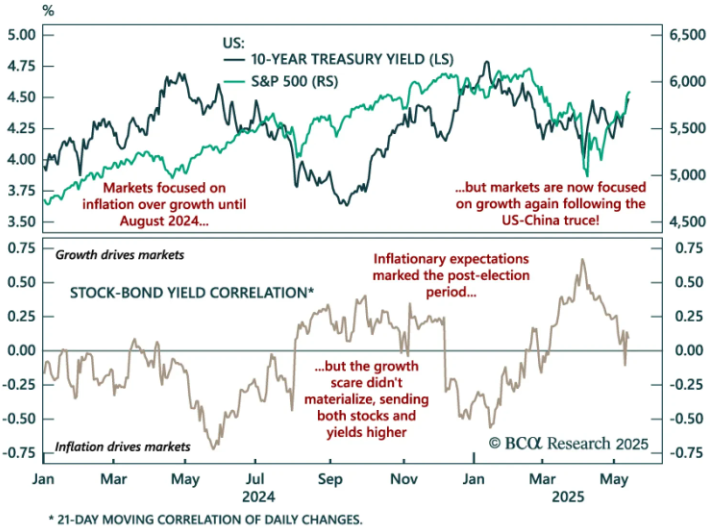
La corrélation entre actions et obligations se stabilise après des mois de nervosité, préparant le terrain à un regain de demande du Trésor alors que les risques de récession s’accumulent. Une corrélation négative pointe généralement vers des préoccupations liées à l’inflation, tandis qu’une corrélation positive reflète un optimisme de croissance. Cependant, ces derniers mois, ce signal s’est effondré dans un contexte de fortes ventes d’actifs américains. La corrélation est ensuite devenue neutre, privant les bons du Trésor de leur valeur habituelle de diversification.
La trêve commerciale entre les États-Unis et la Chine a ravivé une manœuvre axée sur le risque, augmentant à la fois les rendements des actions et des obligations. Avec l’inflation encore modérée à l’échelle mondiale et les pressions spécifiques aux États-Unis isolées, la corrélation entre les rendements boursiers et obligations est peu susceptible de basculer négativement. Les risques fiscaux persistent alors que Washington passe du commerce aux négociations budgétaires, mais le revirement rapide de l’administration après une vente massive des obligations montre qu’il existe des limites politiques à la limite budgétaire.
Les bons du Trésor ne remonteront peut-être pas aussi fortement que lors des récessions passées, mais ils resteront un refuge sûr à mesure que des signes de tension sur le marché du travail apparaissent. Nos stratèges mondiaux du revenu fixe restent neutres pour l’instant, mais les bons du Trésor sont sous surveillance à la hausse. Les empires de la courbe américaine demeurent une position convexe pour une montée haussière en période de récession ou une accentuation baissière en cas de peur budgétaire.