JGBs : La volatilité peut-elle être... une bonne chose?
Les rendements japonais montent alors que le Japon sort de son régime déflationniste. Le Japon sort de décennies de déflation et de politique ultra-accommodante, et les marchés tentent de trouver leurs repères. Alors que l’attention s’est portée sur la politique politique à l’extrémité de la courbe JGB, la volatilité à long terme a fortement augmenté. Toute la volatilité n’est pas problématique. Sous le contrôle de la courbe des taux (YCC), la volatilité a été supprimée par conception, car les risques de la queue droite pour les rendements étaient effectivement éliminés. Avec la sortie de la borne inférieure effective, la découverte des prix est nécessaire pour que les marchés évaluent le taux terminal approprié, rendant une volatilité plus élevée inévitable.
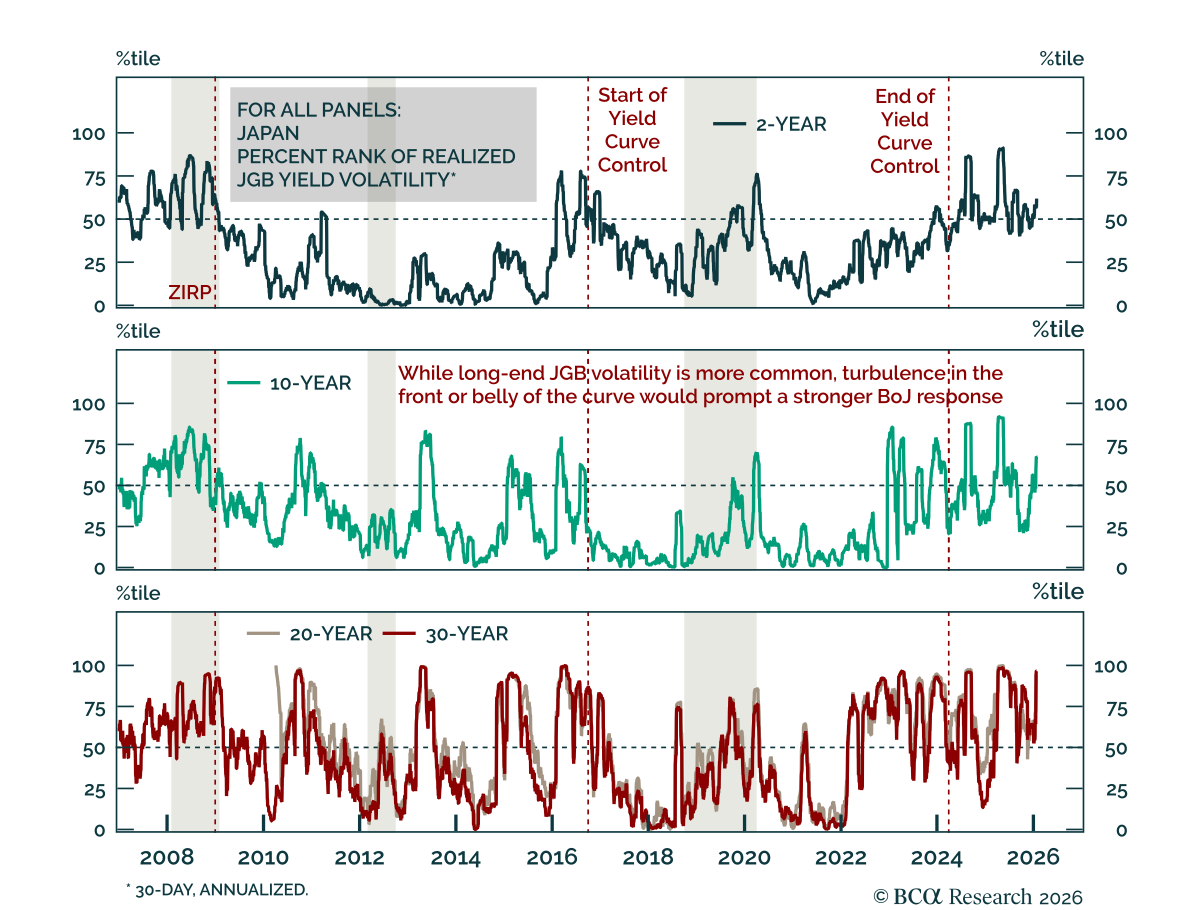
Une volatilité plus élevée des taux resserre également les conditions financières, ce qui est cohérent avec la politique politique actuelle de la BoJ. Deux dimensions compteront pour les décideurs. Premièrement, les attentes d’inflation doivent rester ancrées autour de la cible. Deuxièmement, la volatilité ne doit pas refléter le fonctionnement altéré du marché du JGB. Si un dysfonctionnement survient, la BoJ dispose d’outils pour répondre par des opérations de marché ouvert et des orientations (ou « opérations ouvertes »). Le ruissellement du bilan pourrait être ajusté, et les responsables pourraient signaler des hausses plus agressives. Une volatilité élevée à long terme n’est pas inhabituelle dans ce contexte, mais une volatilité forte au début ou au ventre de la courbe serait plus préoccupante et déclencherait probablement une réponse plus forte.
Les préoccupations fiscales restent secondaires pour l’instant. Les rendements restent inférieurs à la croissance nominale, ce qui maintient la lourde dette du Japon durable. Nous constatons néanmoins un potentiel de hausse supplémentaire pour les rendements. Les JGB demeurent négativement convexes : ils seraient affectés par d’autres hausses si la croissance mondiale s’accélérait, mais sous-performeraient ceux des concurrents des DM à rendement plus élevé si la croissance mondiale ralentissait encore. Pour l’instant, d’autres hausses sont nécessaires pour augmenter les rendements réels.