L’IPC se calme, mais la Fed reste en attente
L’IPC américain de janvier s’est légèrement refroidi, avec des indicateurs avancés indiquant une nouvelle désinflation plus tard cette année. L’inflation globale est tombée à 2,4% en glissement annuel en janvier, contre 2,7%. De même, l’inflation sous-jacente s’est également refroidie à 2,5% contre 2,6%, conformément aux estimations. L’inflation des biens de base est passée de 1,4% en glissement annuel à 1,1%, tandis que les services de base sont restés à peu près inchangés à 3,0%.
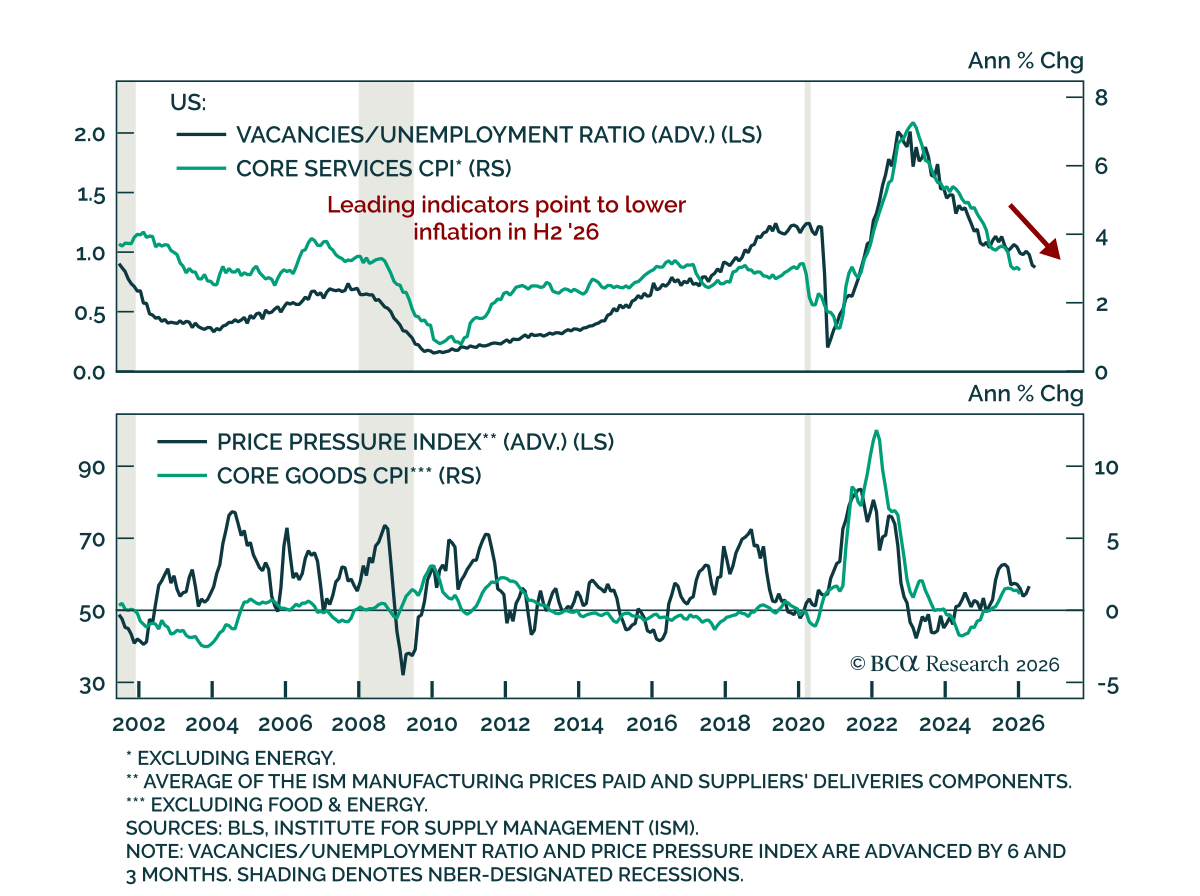
Il est important de noter que les indicateurs avancés indiquent une nouvelle désinflation au cours de la seconde moitié de cette année. La désinflation des services découlera d’un marché du travail qui s’est refroidi et stabilisé près de la NAIRU. Malgré le bon rapport sur l’emploi de janvier, la demande de main-d’œuvre demeure faible, comme en témoignent une croissance salariale plus lente, des abandons plus faibles et un faible nombre d’emplois. Par ailleurs, les indicateurs avancés de l’inflation des biens suggèrent également que les pressions tarifaires ont atteint un sommet. Les marchés ne montrent pas d’inquiétude, les swaps d’IPC suggérant une inflation d’environ 2,5% au cours de la prochaine année.
Bien que nos stratèges obligataires américains s’attendent à ce que l’inflation reste trop élevée pour que la Fed puisse réduire au premier semestre de l’année, ils s’attendent à une baisse plus significative du sous-jaune de base au second semestre pour permettre des coupes désinflationnistes. Les risques à la hausse et à la baisse pour notre cas de base incluent une hausse du chômage qui avancerait les coupes, ainsi qu’un rebond de l’inflation stimulé par le marché du travail qui entraînerait moins de coupes. Un marché du travail en rebond justifierait une exposition à moins de durée, et la courbe s’aplatirait, car le front end n’est pas évalué pour la croissance et la réaccélération de l’inflation. Nos collègues restent en position de surprises accommodantes, avec une durée de portefeuille supérieure à l’indice de référence, des hausses de courbe et une position tactique longue sur les fonds à terme des fonds fédéraux en décembre 2026.