Le consommateur américain ne fléchit pas encore
Le sondage du Conference Board d’avril a dépassé les estimations, les conditions actuelles et les attentes s’améliorant. La confiance des consommateurs est passée de 92,2 à 92,8, alors que le consensus s’attendait à un recul. L’évaluation des consommateurs de leur situation actuelle est restée globalement stable après des révisions positives du mois précédent, tandis que les attentes se sont améliorées. L’écart de main-d’œuvre, mesurant les emplois comme « abondants » versus « difficiles à obtenir », s’est également amélioré, suggérant que l’incertitude géopolitique n’a pas affecté la force perçue du marché du travail.
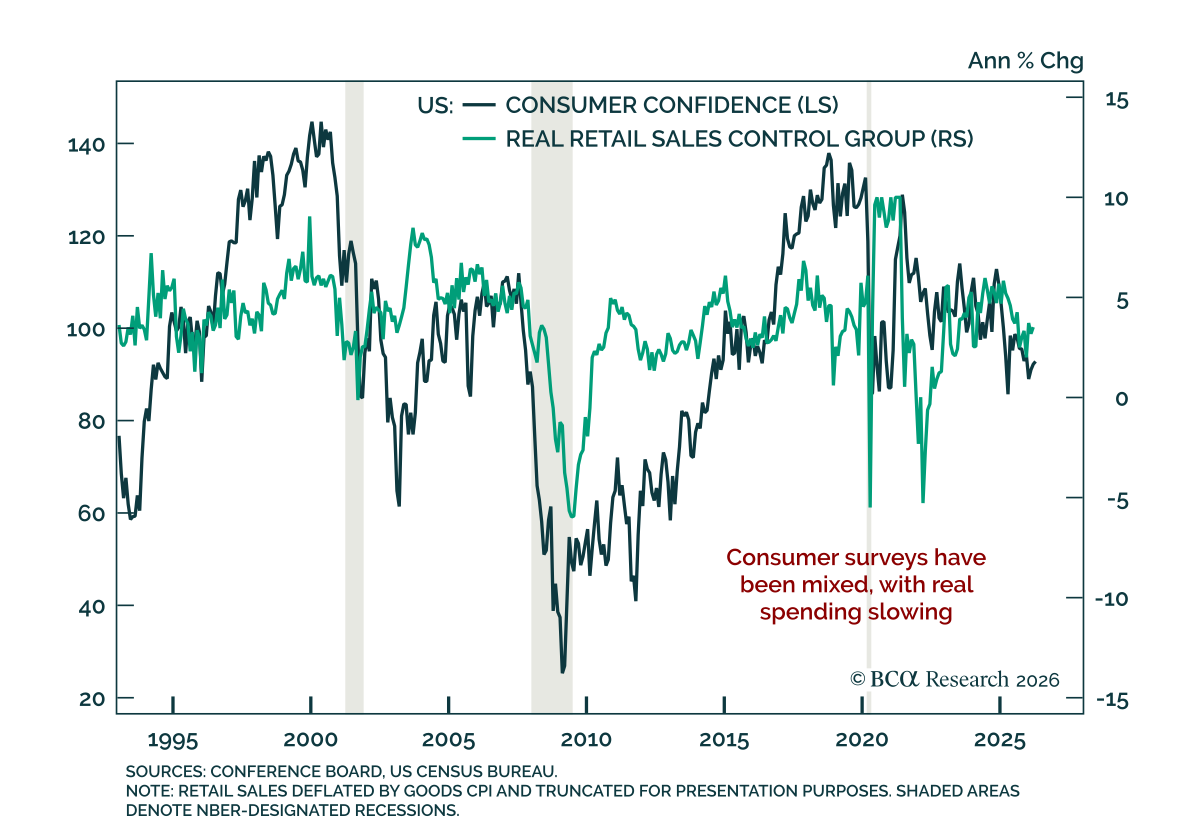
Les sondages auprès des consommateurs envoient des signaux contradictoires. Alors que la mesure du Conference Board s’est améliorée, celle de l’Université du Michigan s’est détériorée. La différence reflète l’orientation de chaque enquête : le Conference Board a historiquement été plus sensible au marché du travail, tandis que l’enquête du Michigan tend à être plus sensible à l’inflation. Les dernières données sur la consommation étaient également mitigées. Les ventes au détail de mars ont probablement été stimulées par l’inflation et indiquaient un ralentissement des dépenses réelles.
Bien que ce ne soit pas encore une récession, cette combinaison indique une modération. La contraction pure et simple des dépenses nominales se produit rarement en dehors des récessions. Un marché du travail en réaccélération soutiendrait les dépenses, mais il est encore trop tôt pour prendre cette décision. Nous avons récemment envisagé de passer à une surpondération tactique des actifs à risque, mais le manque de progrès sur Hormuz nous garde patients.