Un choc inflationniste inégal
Les PMI flash d’avril montrent que le choc énergétique mondial se propage de manière inégale, avec des pressions sur les prix plus fortes à l’extérieur des États-Unis. Les délais de livraison plus longs étaient largement répandus sur les marchés développés, et les prix des intrants ont augmenté. L’un de nos outils les plus opportuns pour suivre l’inflation est notre indice de pression sur les prix, qui combine les prix des intrants et les temps de livraison des fournisseurs dans les PMI. En combinant ces deux éléments et en excluant les prix de la production, l’indice vise à capturer les pressions inflationnistes de pipeline, qui tendent à conduire à l’inflation des consommateurs. Les indices de pression sur les prix sont également étroitement corrélés à l’inflation des biens dans les pays et régions.
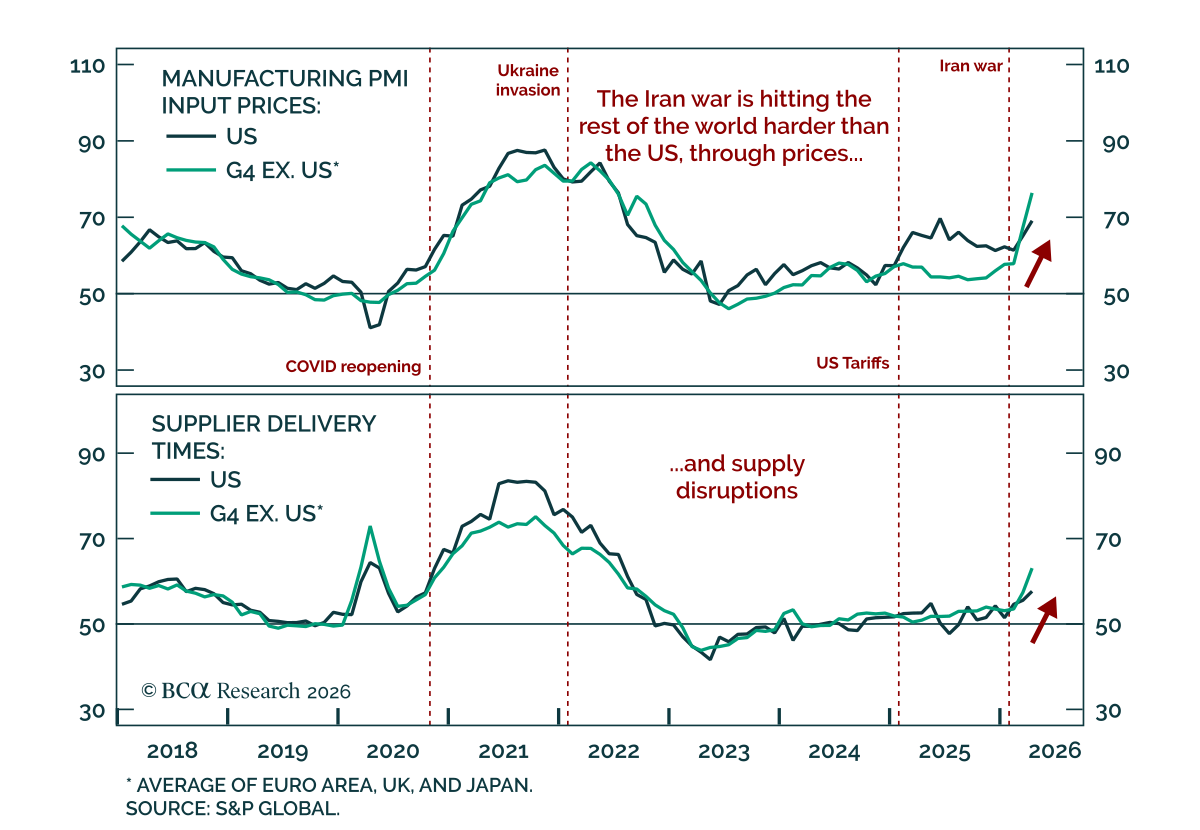
Les pressions sur les prix sont plus répandues en Europe et au Japon, reflétant leur plus grande dépendance envers Hormuz pour l’approvisionnement en énergie et en pétrochimie. Cependant, ce choc diffère de celui de 2022 : l’économie mondiale est beaucoup plus faible qu’à l’époque. Des effets de second tour, où une croissance plus forte stimule la croissance des salaires, sont peu probables à ce stade. La guerre contre l’Iran est déjà le quatrième choc inflationniste des années 2020, après la réouverture due à la COVID, l’invasion russe de l’Ukraine et les tarifs américains de 2025. Les banques centrales peuvent peu faire face à un choc inflationniste du côté de l’offre et sont susceptibles de rehausser significativement seulement si les attentes d’inflation à long terme deviennent désancrées. Les attentes à long terme demeurent ancrées pour l’instant, mais les chocs répétés de l’offre les ont rendues plus fragiles.
Nous nous attendons donc à ce que la plupart des grandes banques centrales restent en attente jusqu’à ce qu’on clarifie davantage l’impact du choc. La gouverneure de la Fed, Waller, avait été une colombe de premier plan jusqu’à récemment, mais elle a depuis changé de position et a indiqué que rester en place est désormais la position appropriée. Une Fed marginalisée signifie qu’il est trop tôt pour imposer des tendances de courbe pour miser sur un pivot accommodant, mais aussi que la faible volatilité des taux devrait rester un vent favorable aux actifs à risque.