Le sentiment s’effondre en Europe
Le sentiment européen a chuté en mars, ce qui reflète sa vulnérabilité à la hausse des prix de l’énergie. L’indice des attentes ZEW a chuté fortement à -8,5 contre 39,4 au niveau de la zone euro et à -0,5 contre 58,3 en Allemagne. Les conditions actuelles allemandes étaient meilleures que les estimations, mais restent profondément pessimistes à -62,9. Cette baisse est cohérente avec la publication de Sentix en mars, qui a montré une détérioration similaire du sentiment.
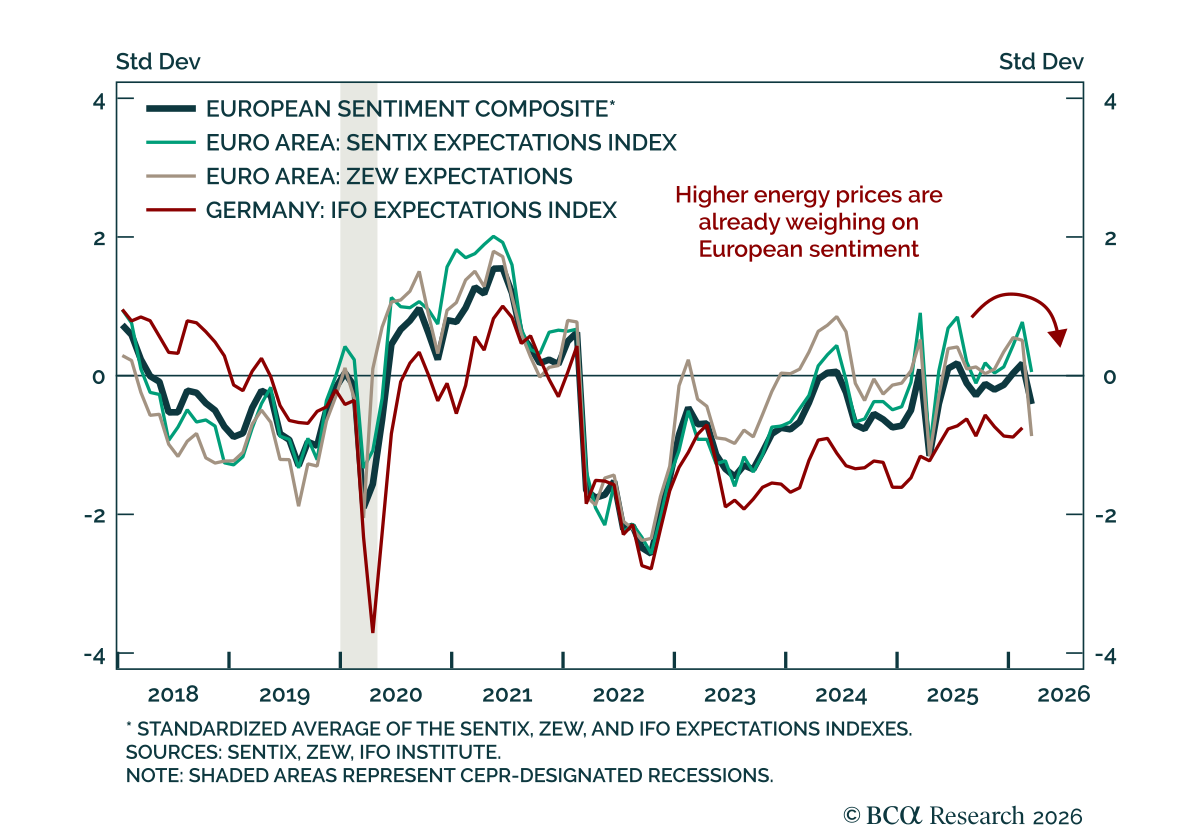
L’alignement entre les indicateurs de sentiment est notable, car ces mesures avaient été dispersées avant le conflit iranien et ne montraient aucun élan clair. Bien que ce soit encore précoce, il existe déjà des signes d’une forte dégradation du sentiment européen en réponse à la hausse des prix de l’énergie. Ce schéma est également cohérent avec les données de début mars aux États-Unis, où l’activité manufacturière est restée relativement inchangée, mais où le sentiment s’est affaibli dans un contexte d’incertitude géopolitique.
L’Europe reste plus vulnérable que les États-Unis à un choc énergétique prolongé en raison de sa dépendance à l’énergie importée. L’économie européenne est ancrée dans le cluster industriel du Rhin, alimenté par les infrastructures énergétiques occidentales, le gaz naturel étant un intrant clé. Les récentes fluctuations des prix entre actifs ont été largement influencées par le pétrole, les actions européennes ayant sous-performé. La composition sectorielle aide à expliquer cette divergence, puisque les indices de référence européens représentent une part plus élevée d’entreprises industrielles sensibles aux coûts énergétiques, tandis que le marché américain est plus axé sur la technologie. Compte tenu de la dynamique plus faible avant l’Iran et d’une vulnérabilité énergétique accrue, les conditions à court terme continuent de favoriser les actifs américains par rapport à ceux de l’Europe, y compris les actions et les devises.