US
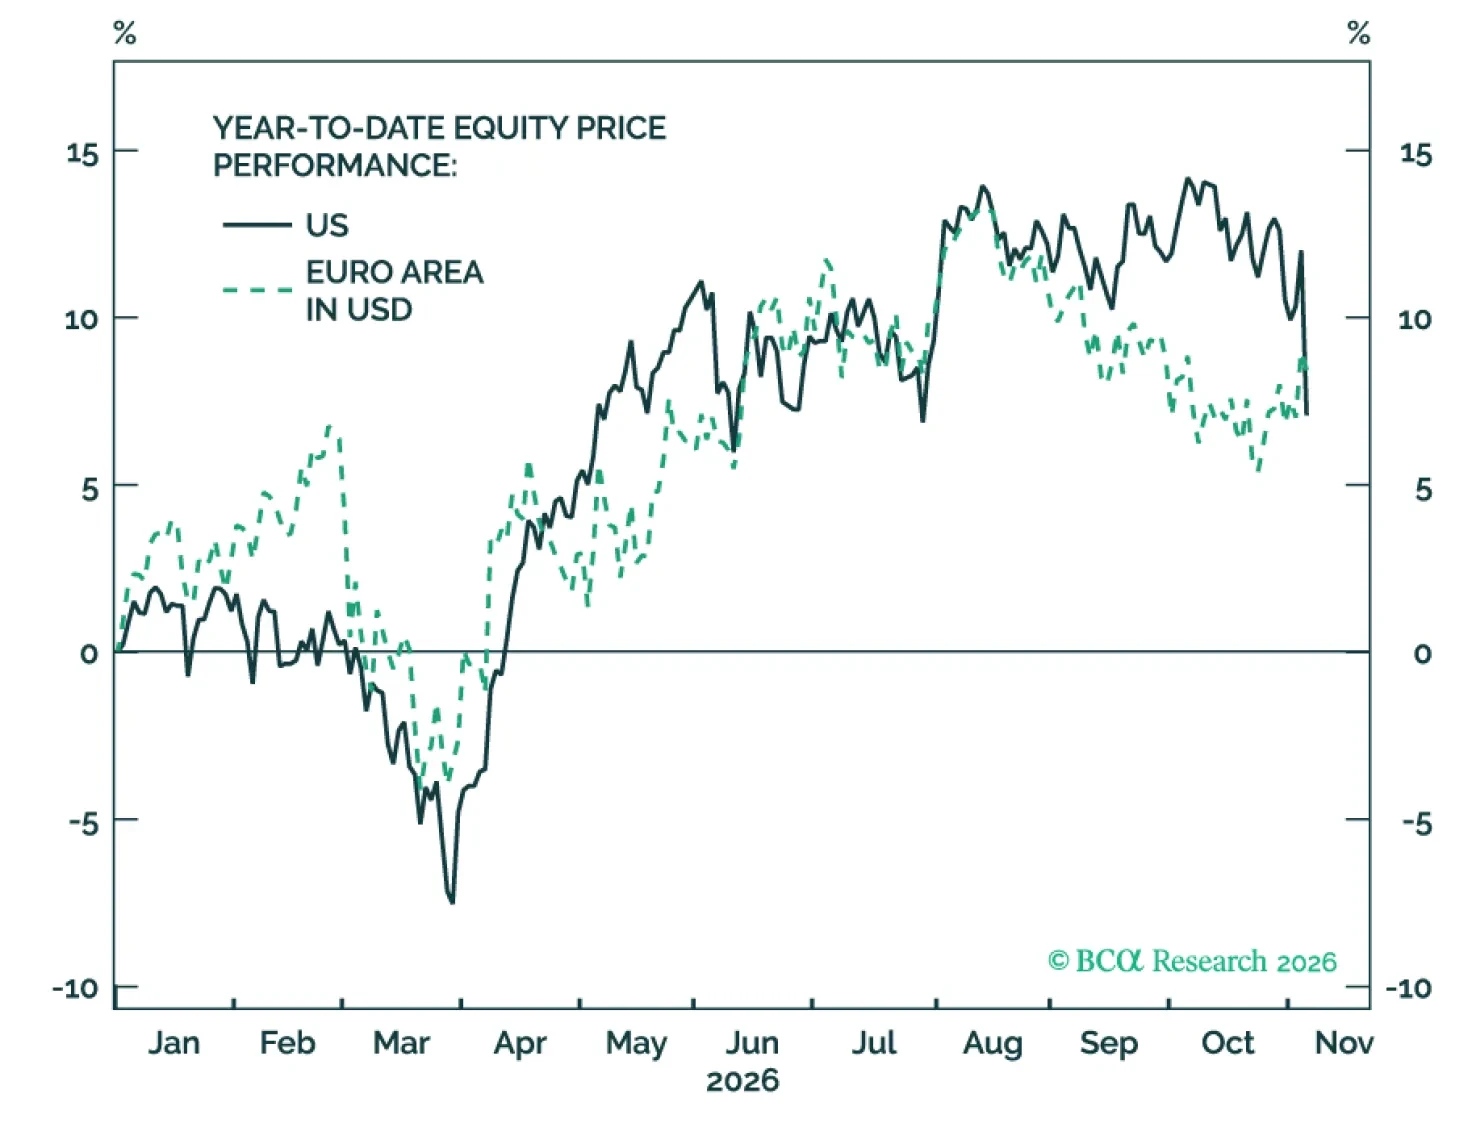
AIが過剰に持て囃されている間、欧州は敬遠されたが、AI中心のトレードは勢いを失いつつある。エネルギー価格の下落とAIブームのほころびにより、米国株式からより割安な欧州株へローテーションすることが有利である。ディフェンシブ銘柄を優先すべきで、両市場が下落しても欧州は相対戦で勝てる。
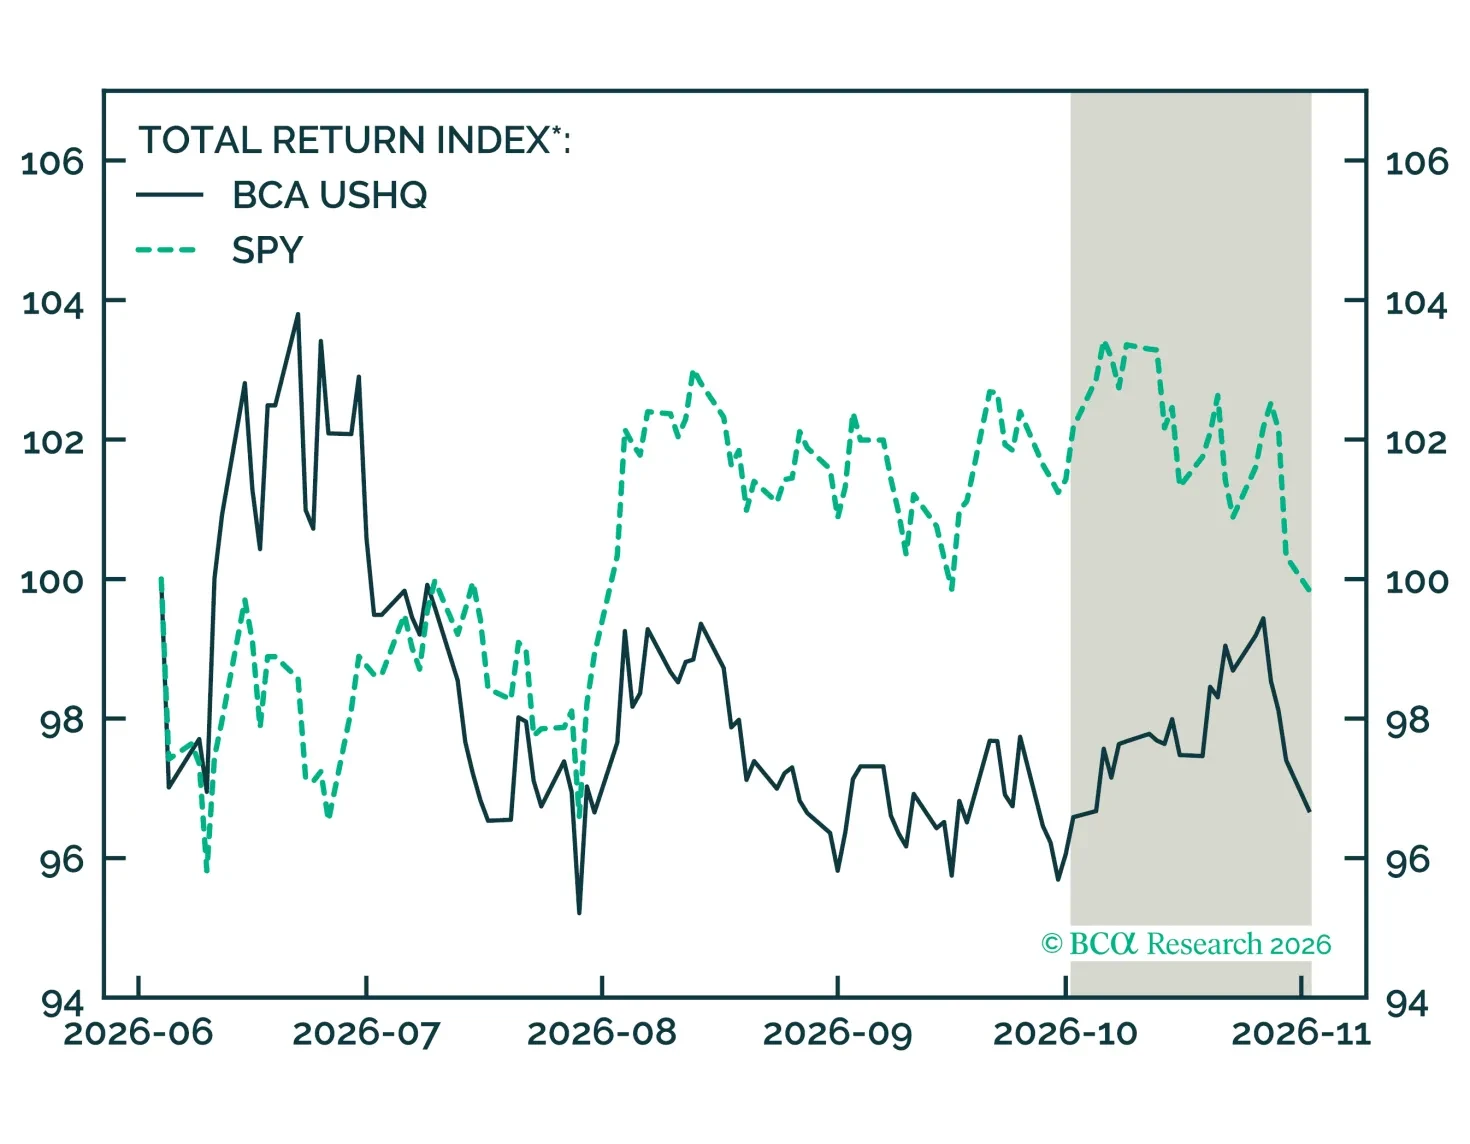
テック株が市場を押し下げた月に、USHQのクオリティ傾斜が奏功し、ベンチマークを238ベーシスポイント上回り、その上昇はポートフォリオ全体に広がった。一方、USHQ SMIDは10月に出遅れたが、6月以来ベンチマークを上回っている。
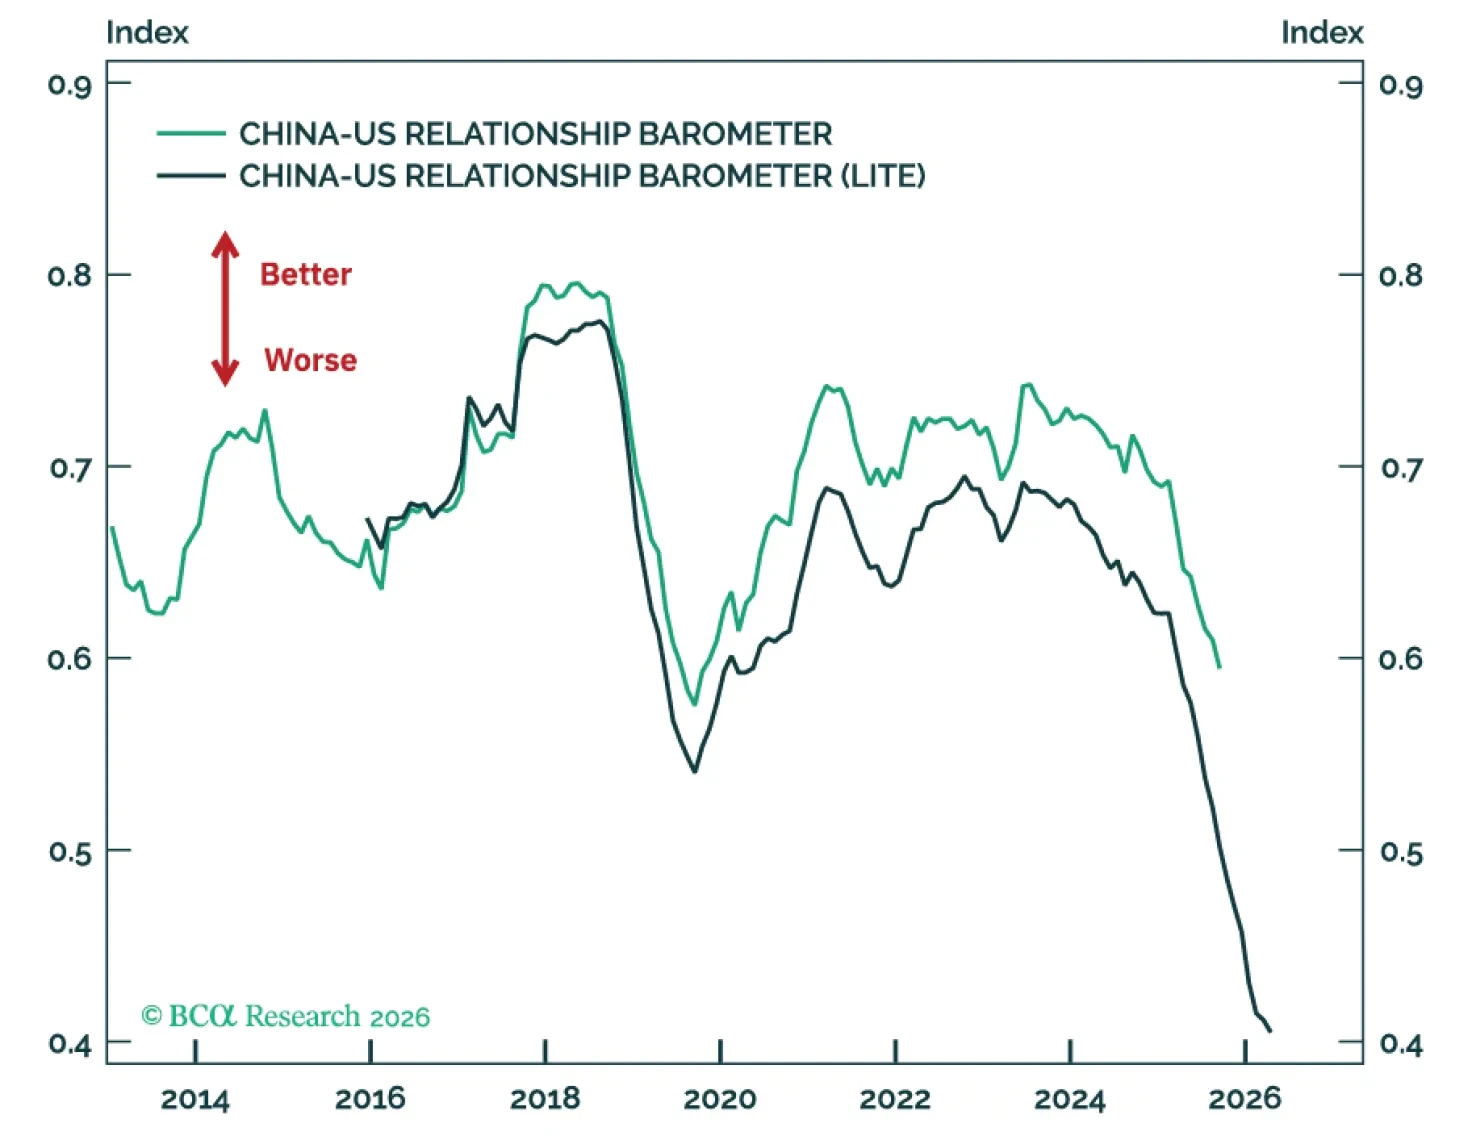
トランプと習近平の首脳会談は米中貿易に具体的な利益をもたらすものではない。戦略的緊張は続いており、そのため中国は2027年に財政刺激を拡大せざるを得ない。
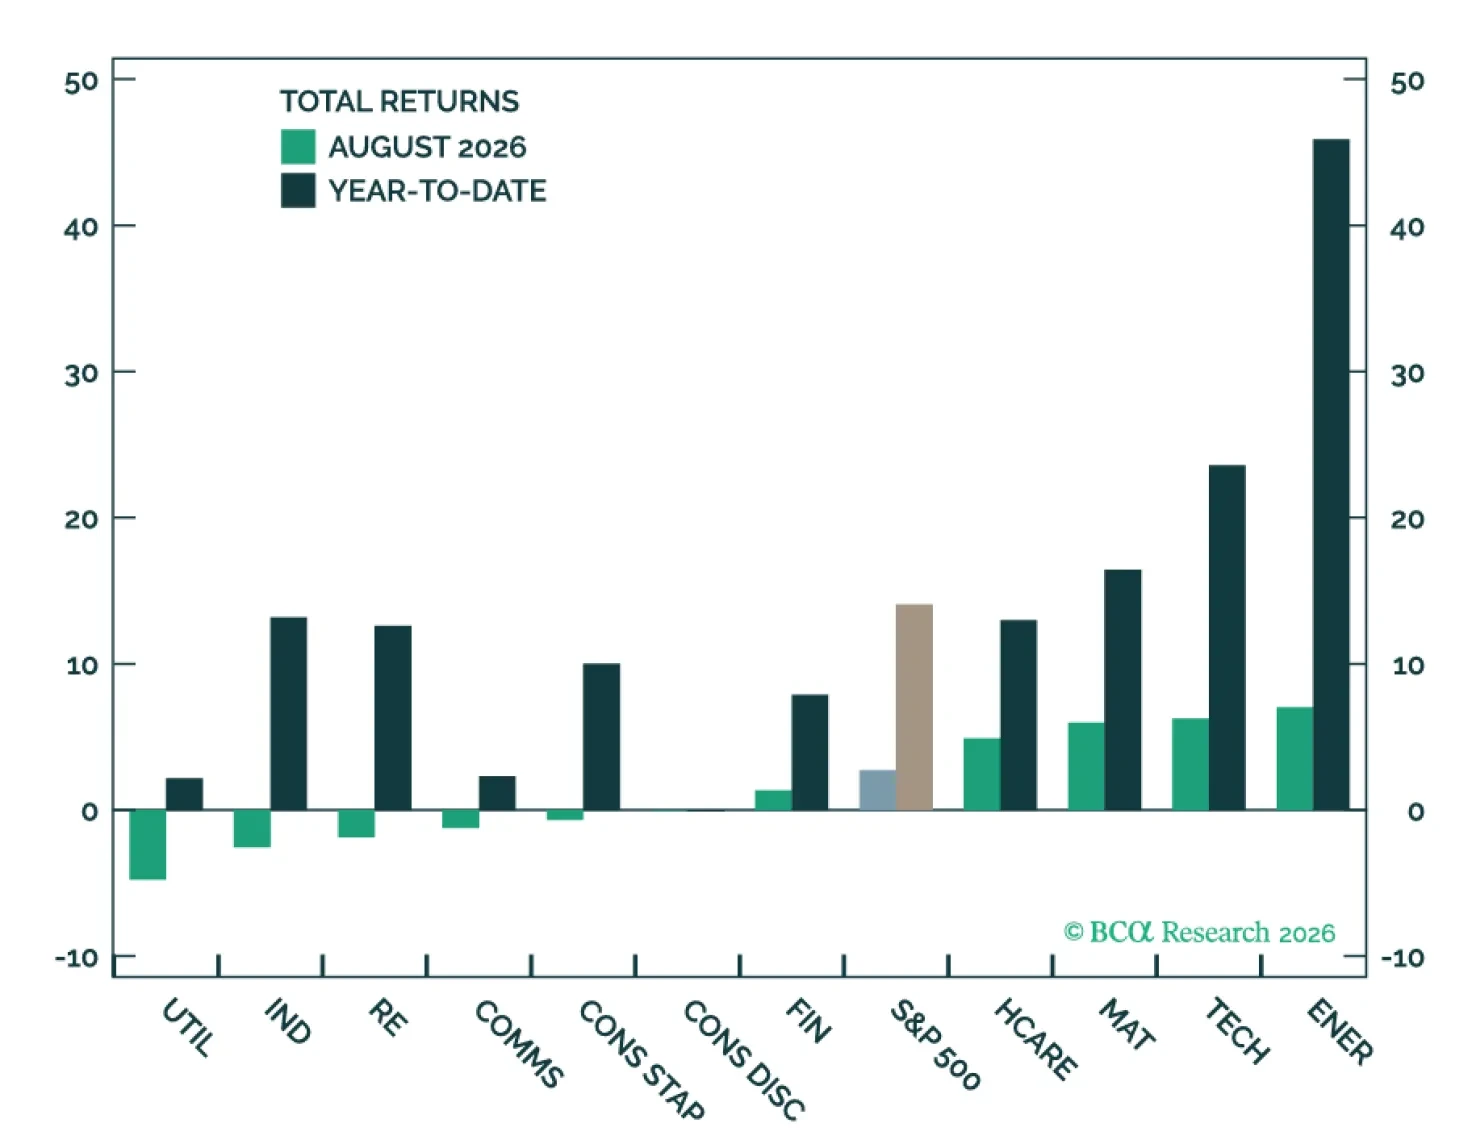
第2四半期の強い決算はAIのストーリーが健在であることを示しており、その強さに一部支えられてテクノロジー株は7月下旬の急落後に健全なファンダメンタルズと再び連動し、8月に堅調な上昇を示した。当社はS&P 500の上値余地を引き続き見込んでおり、テクノロジー、素材、資本財における景気循環的要因とAIエクスポージャーを重視する。しかし、上昇する債券利回りが依然として主要な逆風である。
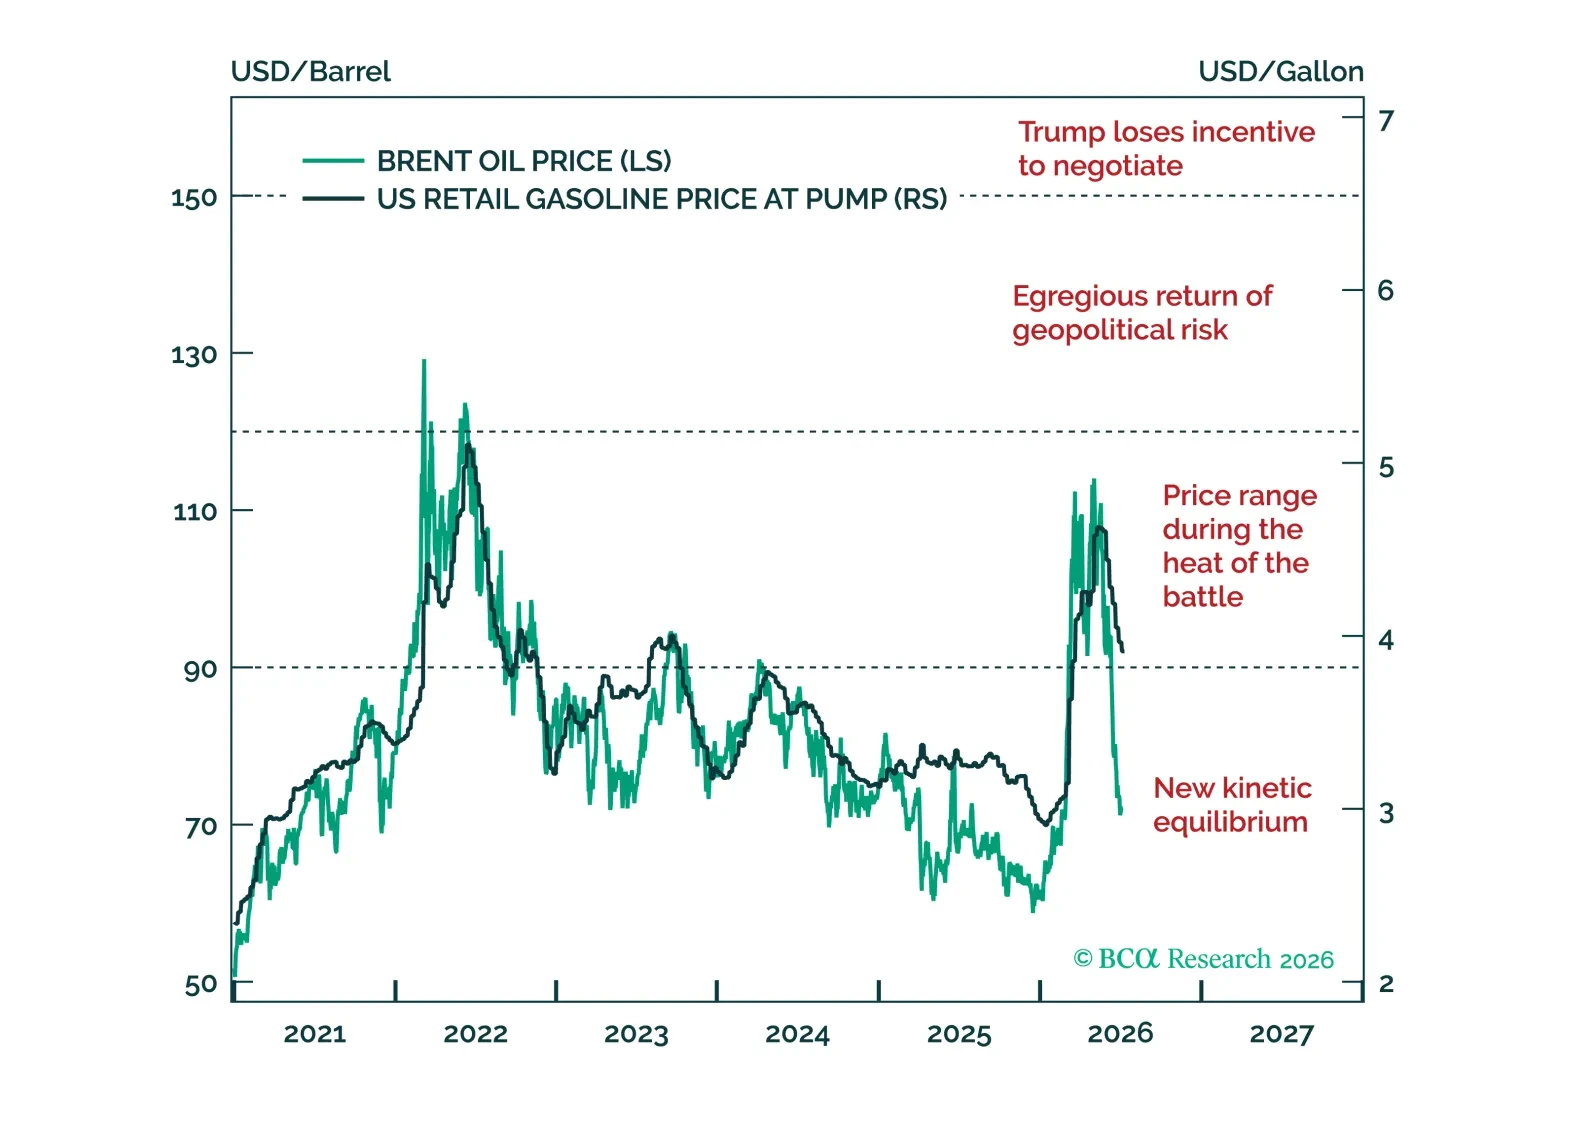
我々はホルムズ紛争が収束し、原油価格が想定よりもさらに下落したことから、依然としてリスク資産に強気である。加えて、マクロのファンダメンタルズに赤信号は出ていない。とはいえ、AI革命が何の混乱もなく続くとは懐疑的である。実際、すべての参加者が自分たちがテックではなくコモディティの領域にいると認識すれば、価格戦争が起こる可能性がある。
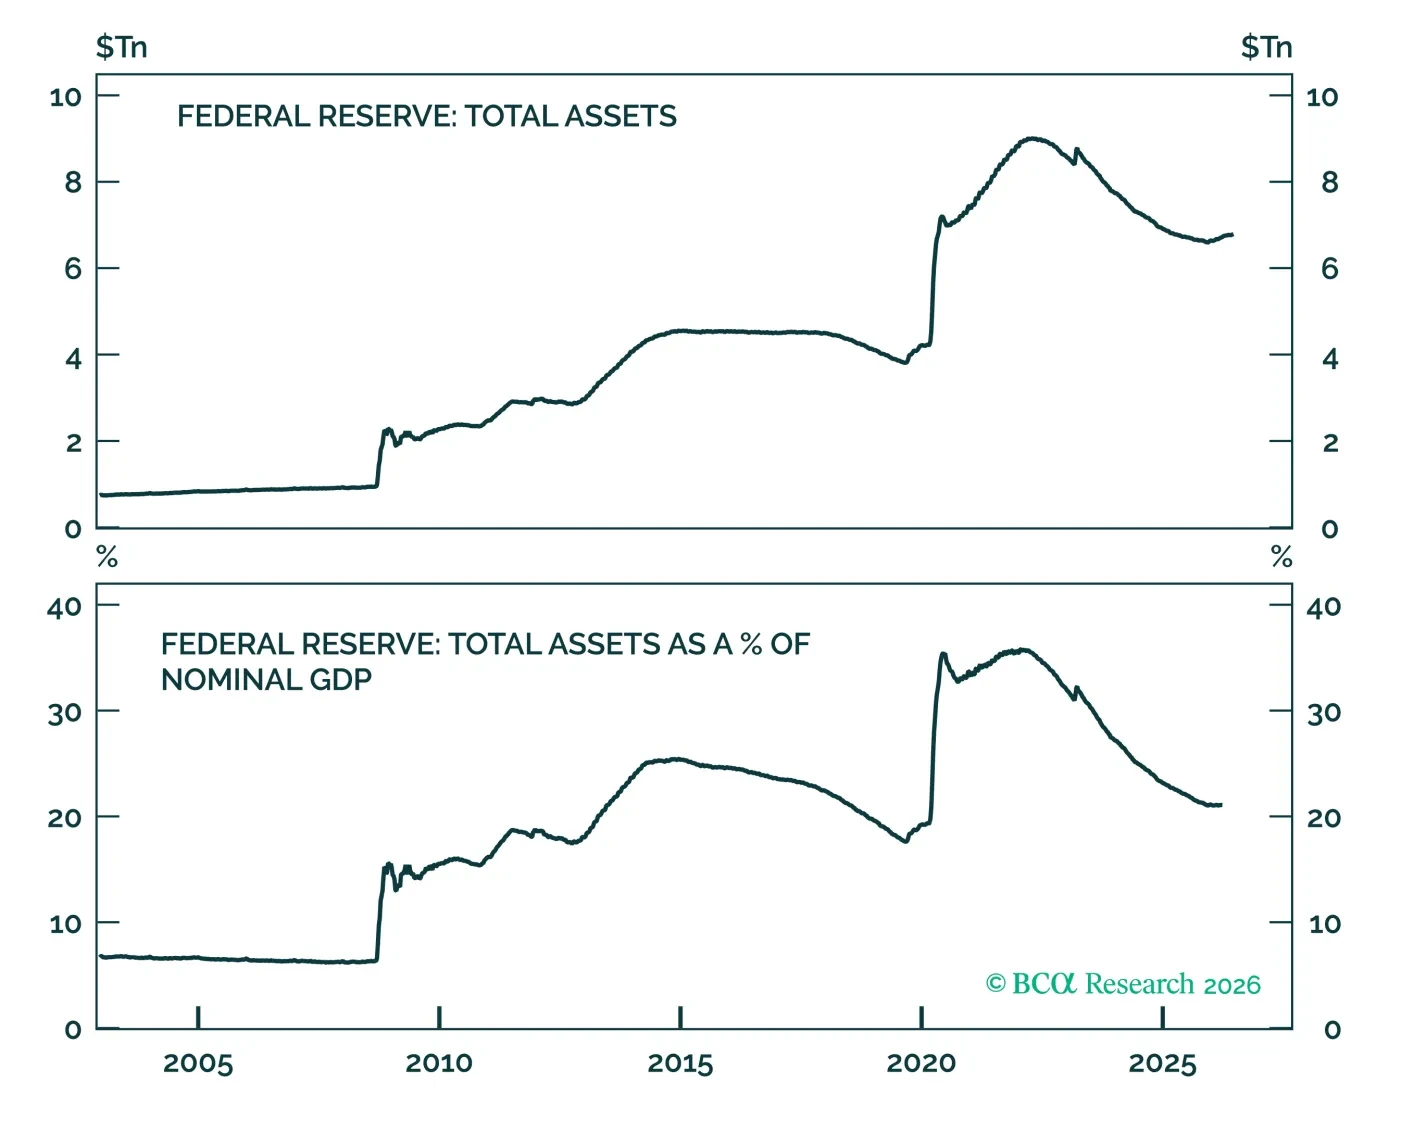
本稿ではFRBのバランスシート・タスクフォースからどのような提言が出るかを論じる。将来のバランスシートの縮小は、多くが予想しているほど大きくはならないと結論付ける。
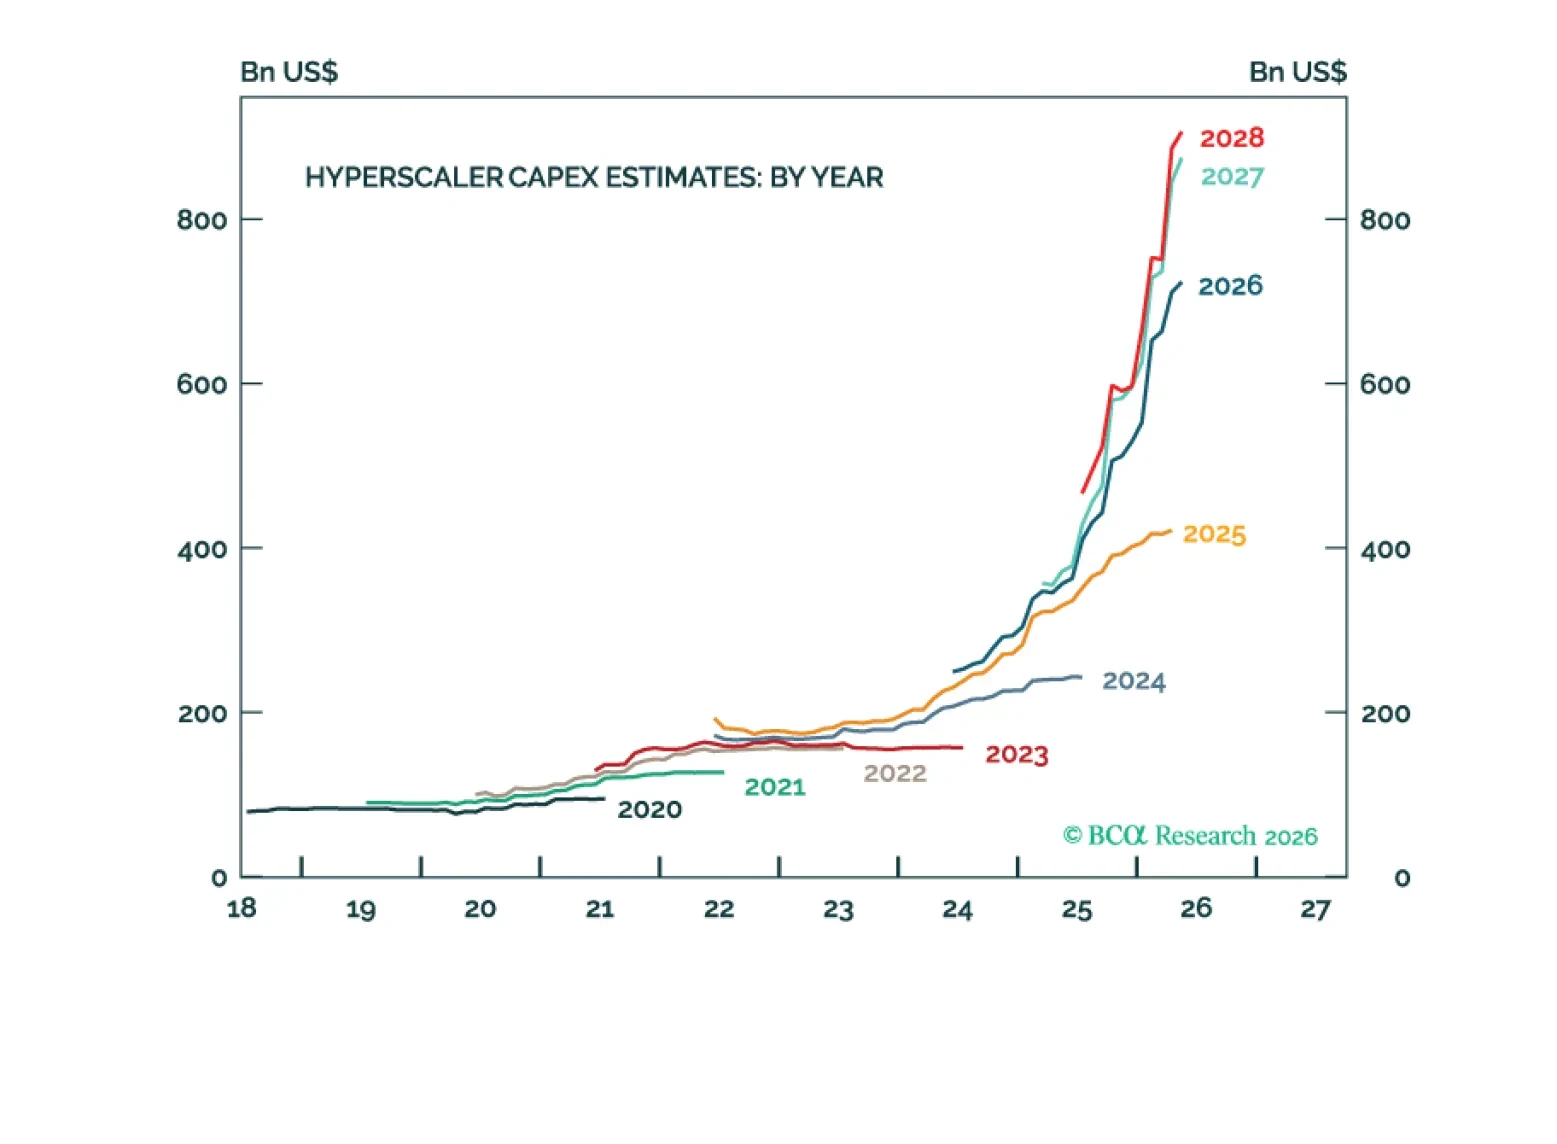
確実に利益を上げる方法は、供給不足にある業界の株を買うことだ。AIのサプライチェーンにおけるボトルネックは今後数年間続くだろうが、市場はそれより前に緩和を織り込むだろう。
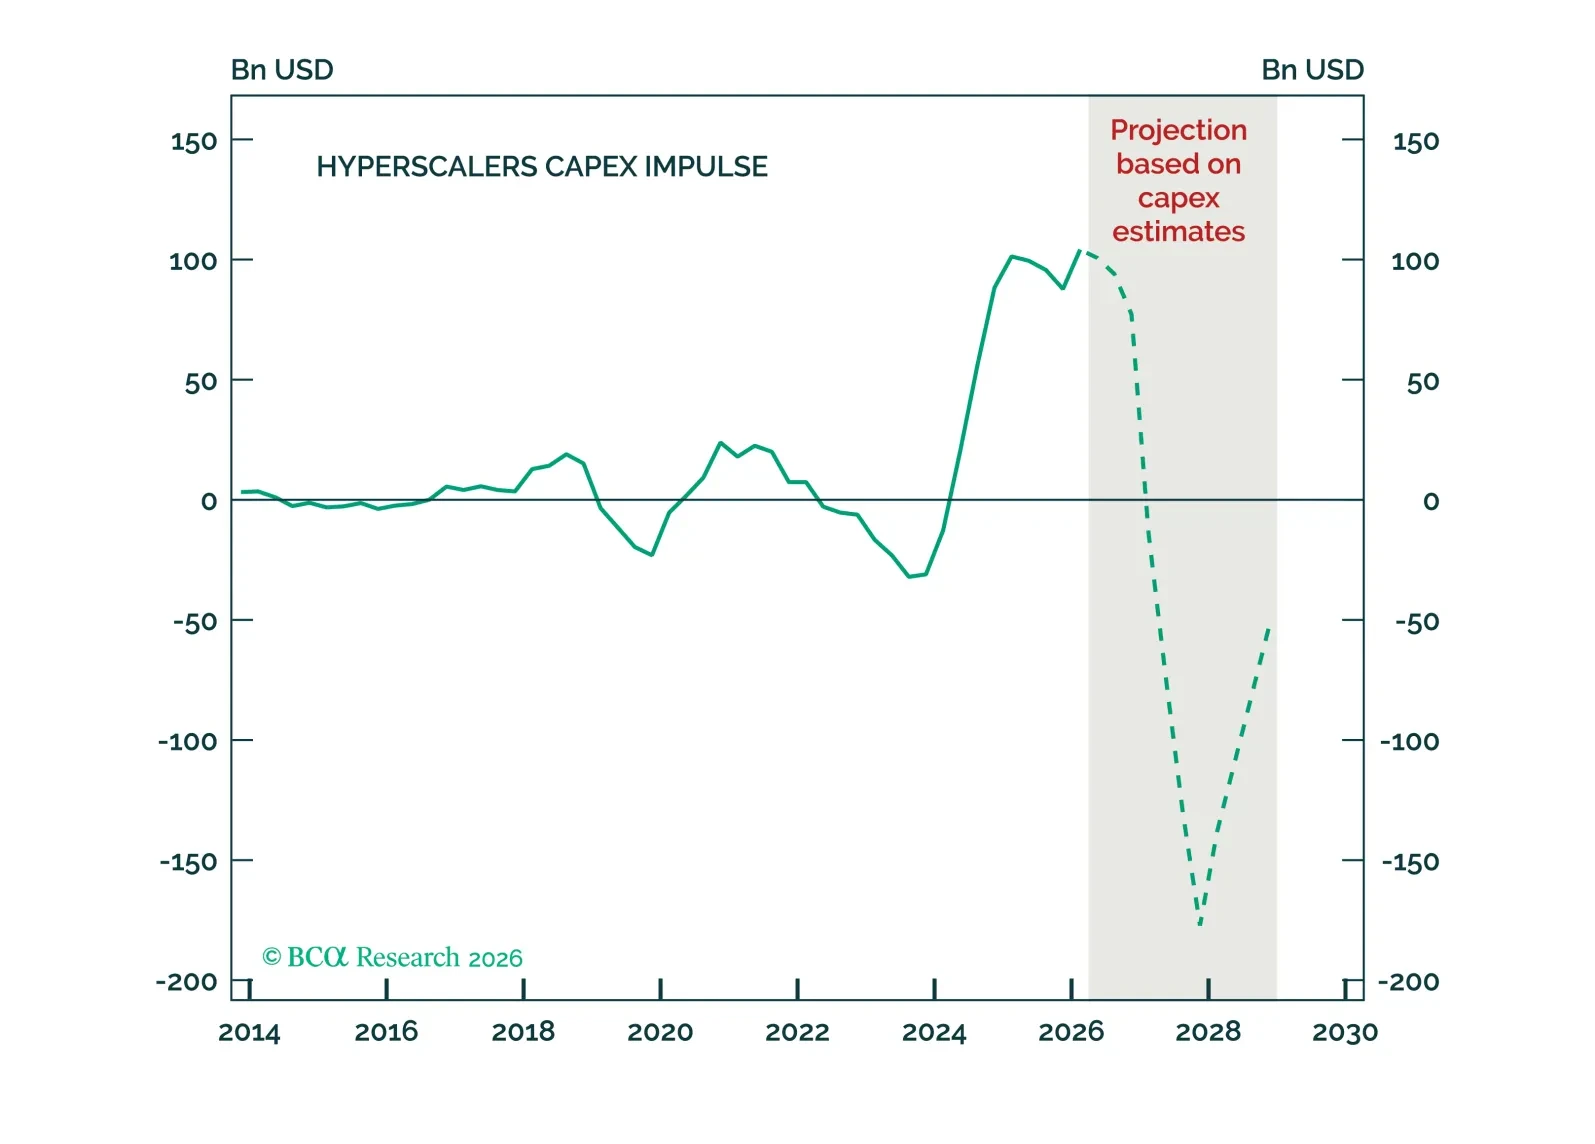
ホルムズ海峡での通航が回復するにつれて、この夏はベアが折りたたみ椅子のように畳まれ、市場は季節的な停滞を克服するだろう。しかし、拡張局面の終わり方が見え始めている。それは、予想より粘るインフレに伴う世界の中央銀行の引き締め、AIの設備投資の加速度がマイナスに転じること、そして大型IPOの急増による株式供給の急拡大というマクロの組み合わせだ。中間選挙までは吹き上げ的なラリーを予想し、その後は不確実性が高まり、2027年に破局的な事態が訪れるだろう。