Sectors
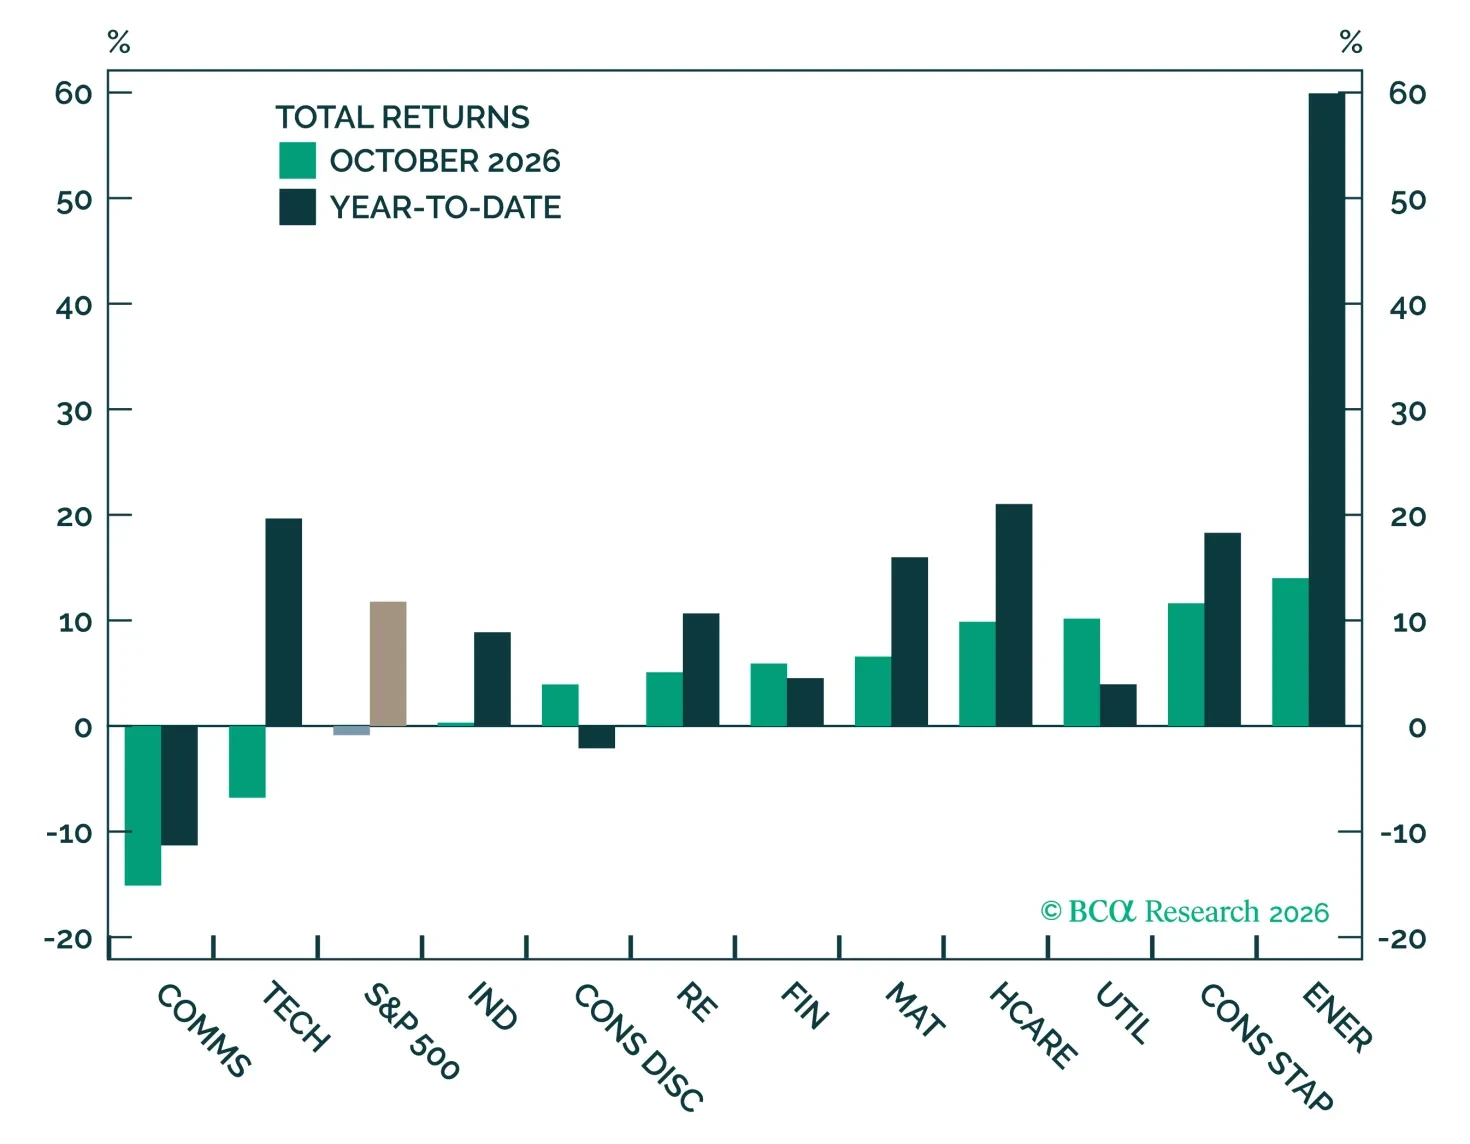
10月はCommunication Services(-15.1%)とInformation Technology(-6.8%)に押し下げられ、S&P 500は0.9%下落した。その他のセクターはすべてプラスで推移し、伝統的ディフェンシブであるHealth Care(+9.9%)、Utilities(+10.2%)、Consumer Staples(+11.6%)がけん引し、Energyは+14.0%であった。もっとも当社のTechに対するオーバーウェイト判断は月間では一部パフォーマンスを失ったが、ITは当社がこの見解を提示した3月30日以降で37%上昇しており、S&P 500の20%上昇を上回っている。
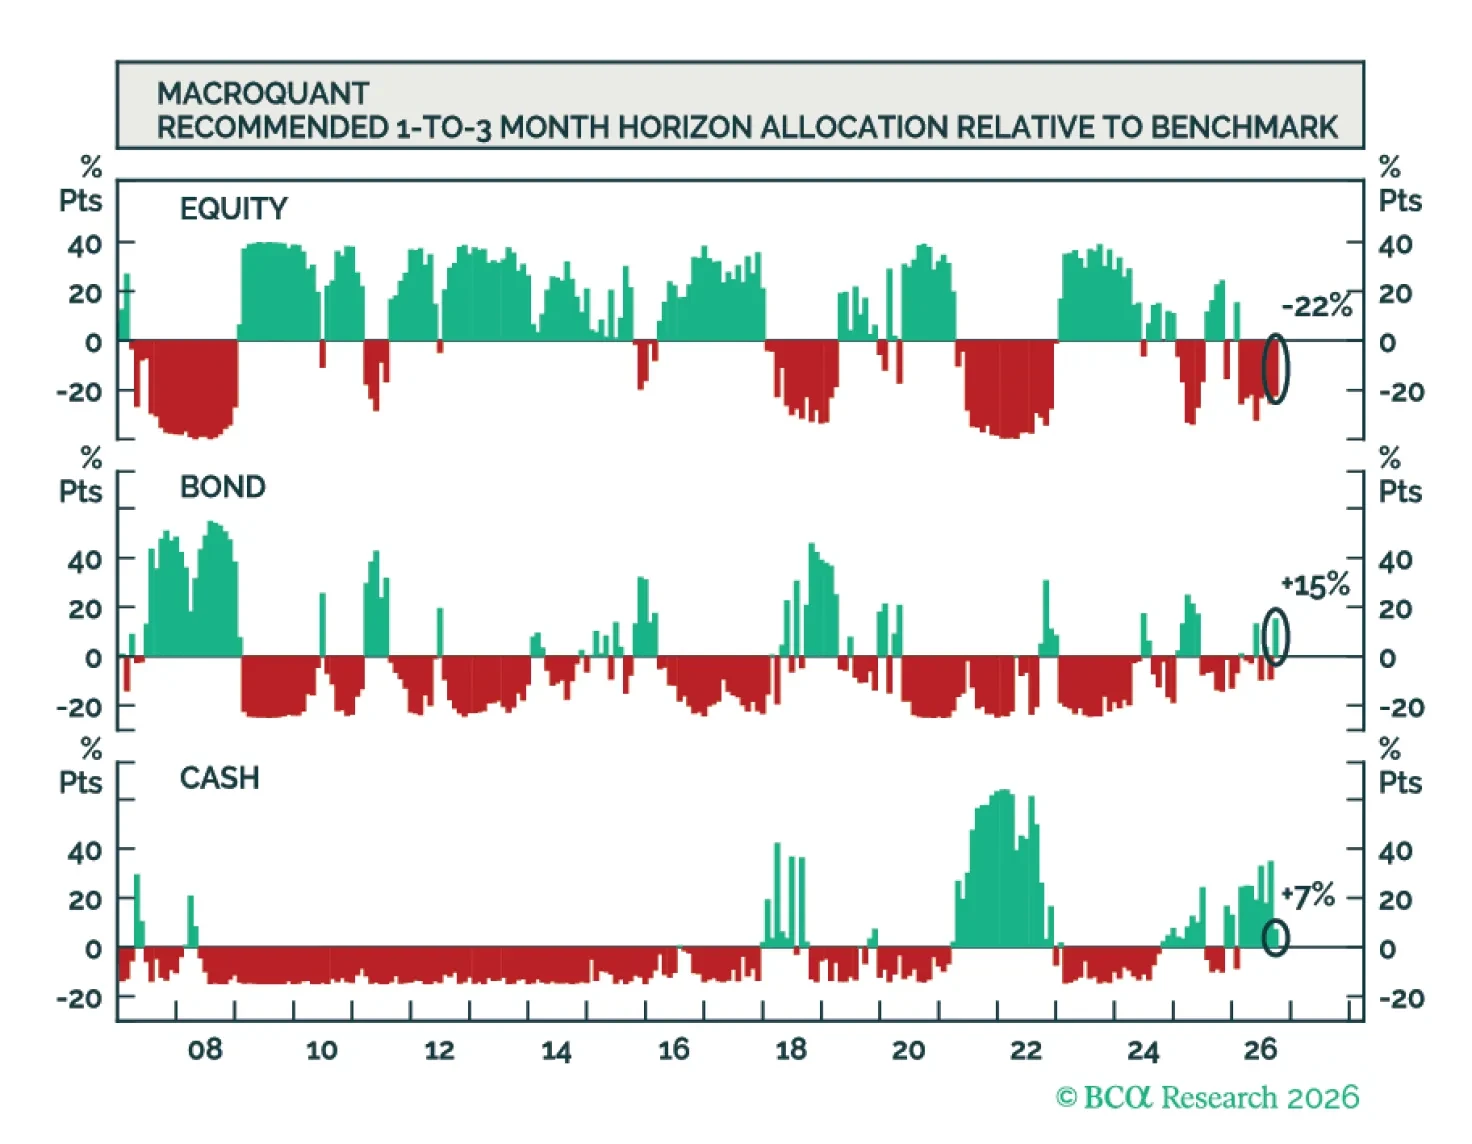
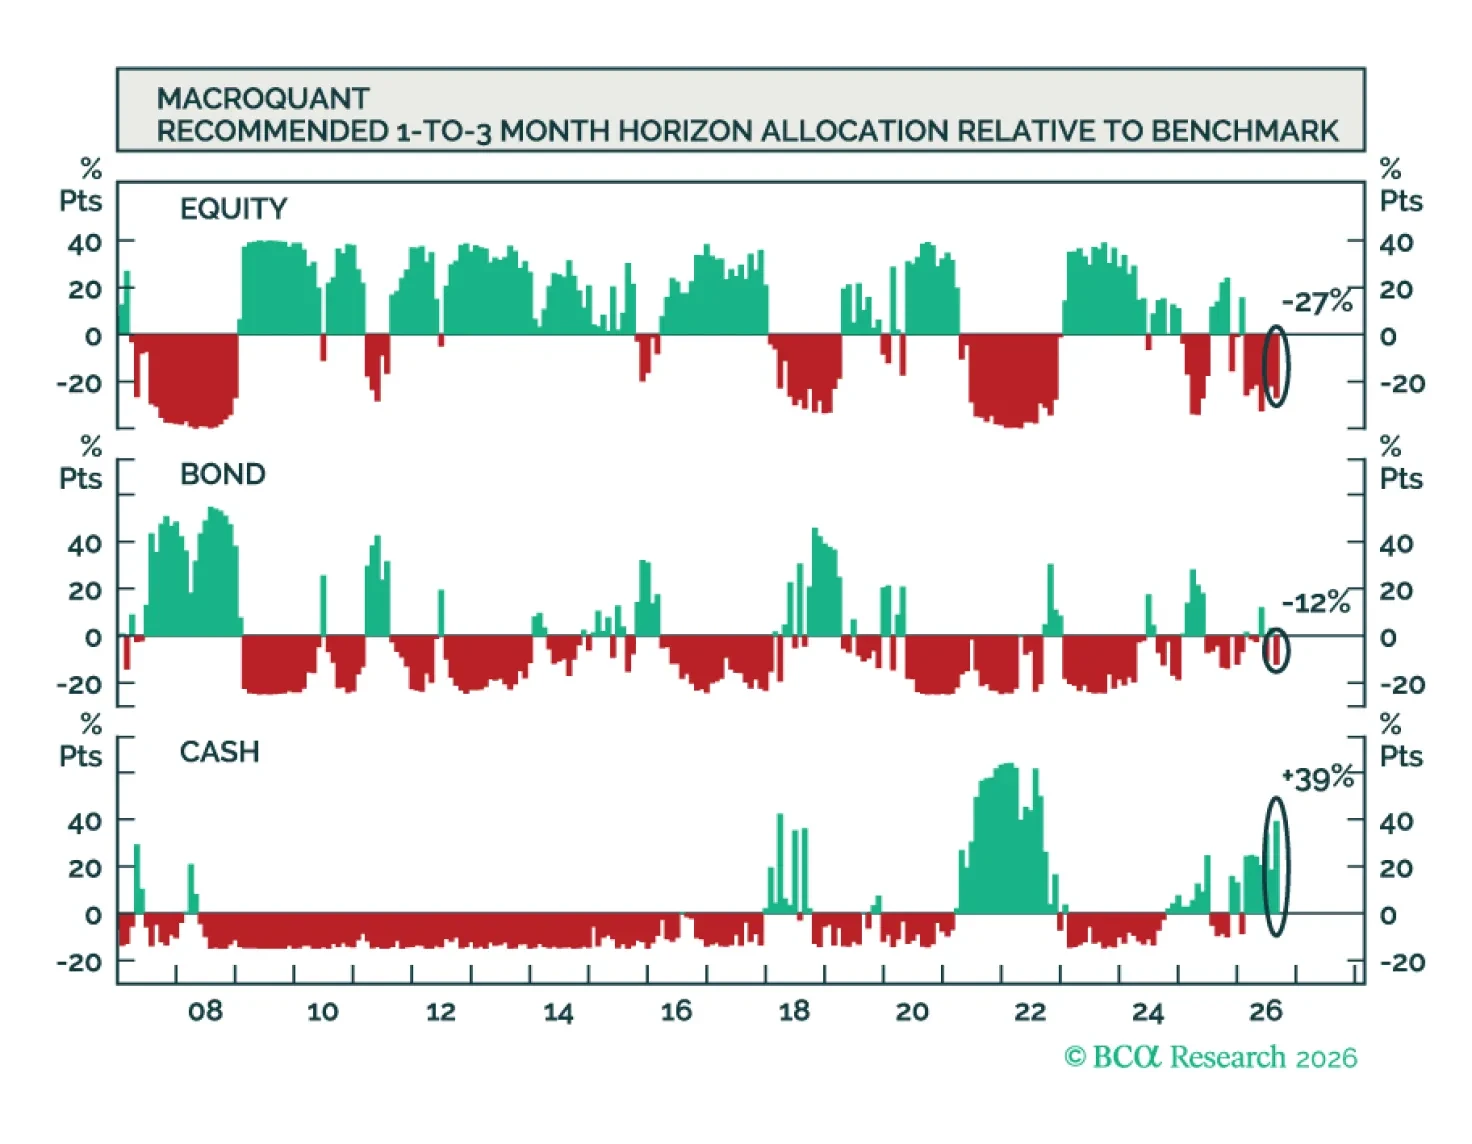
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
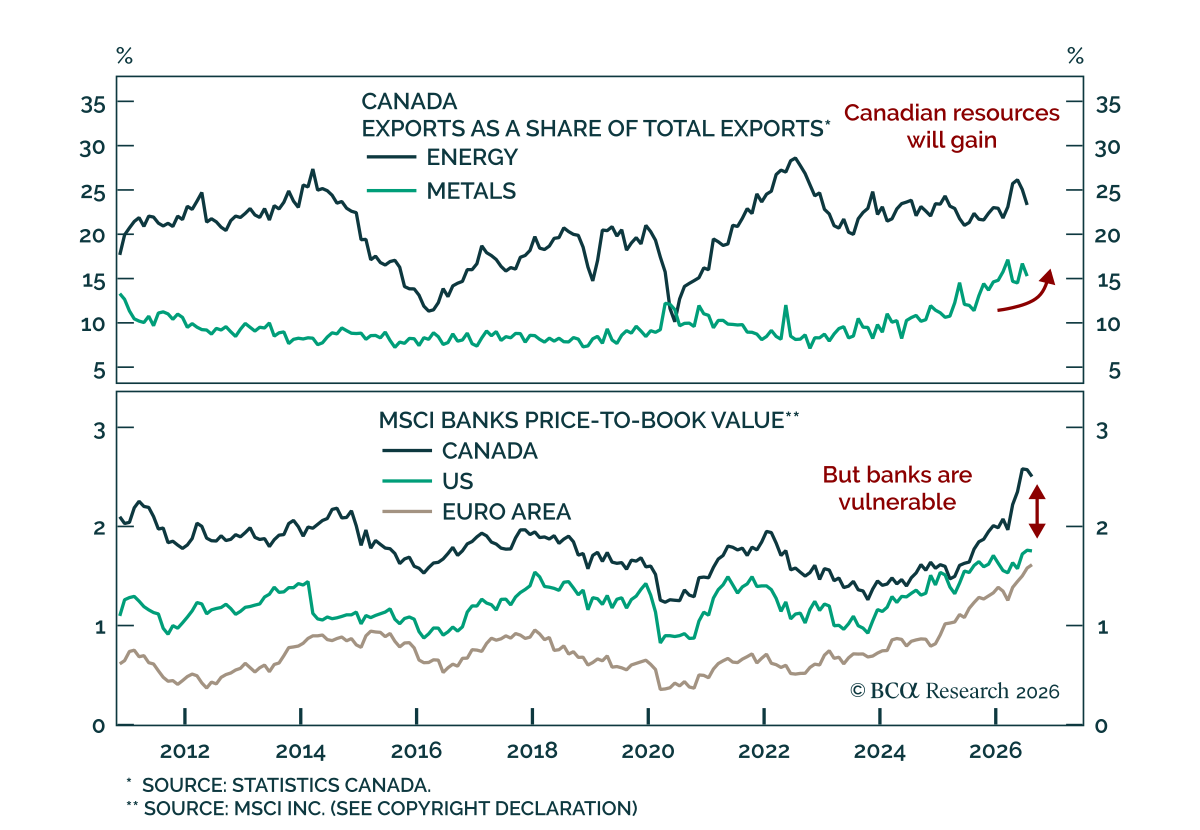
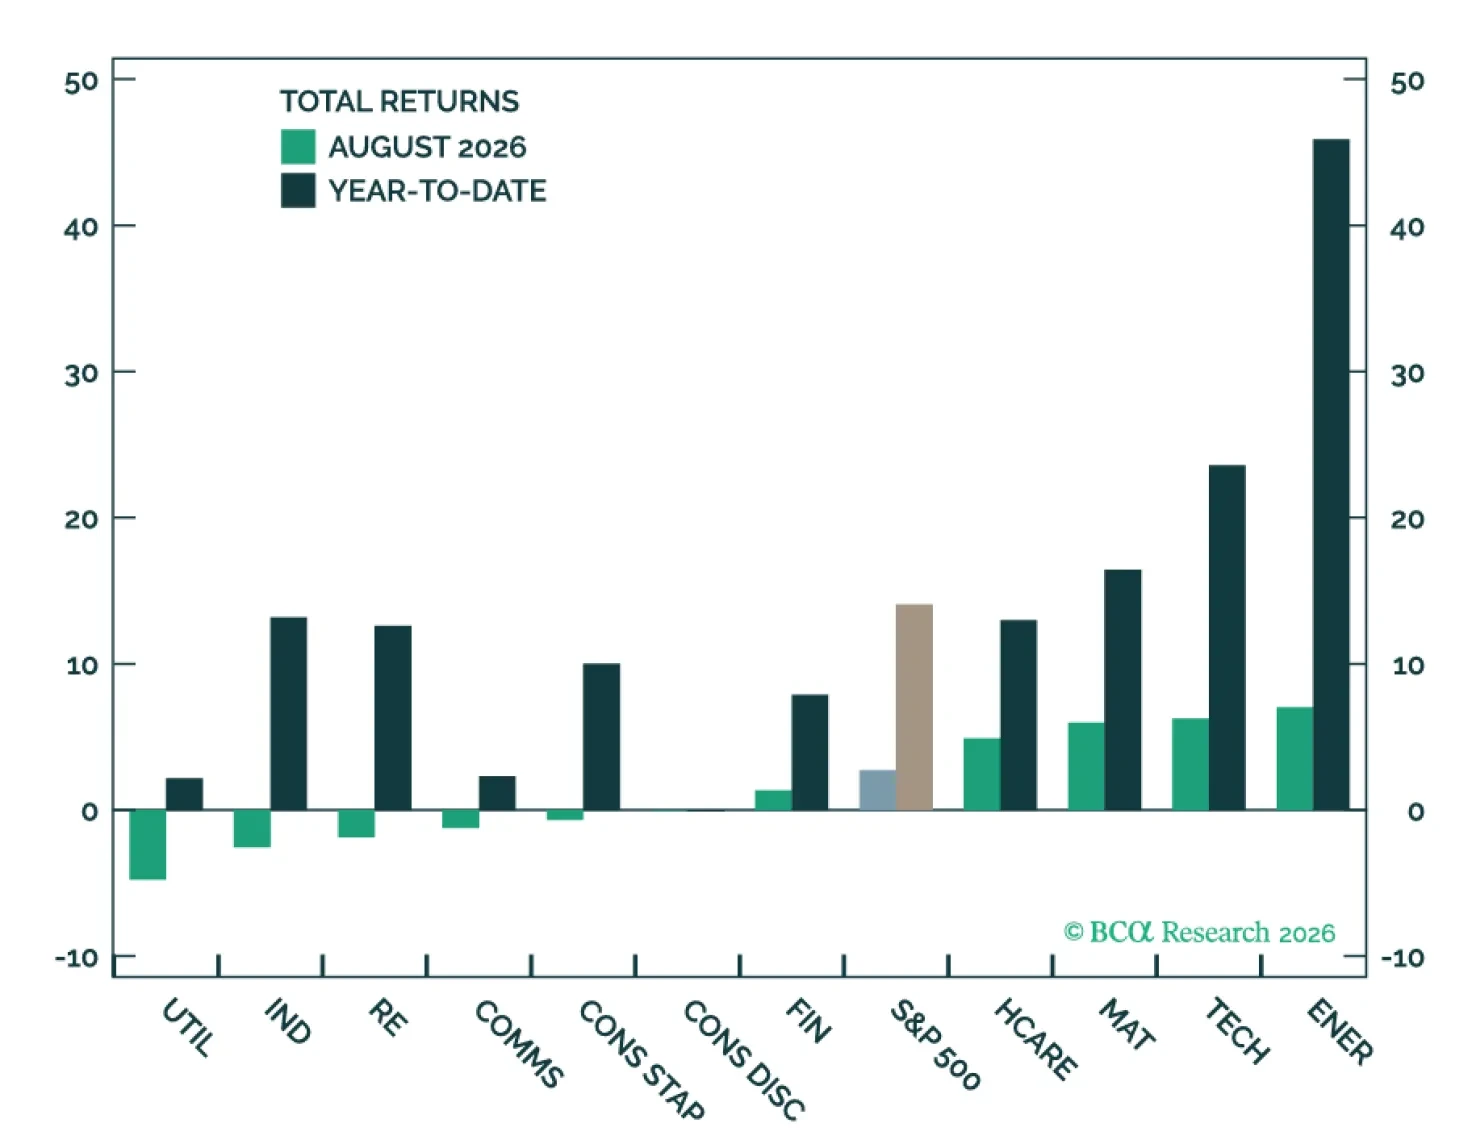
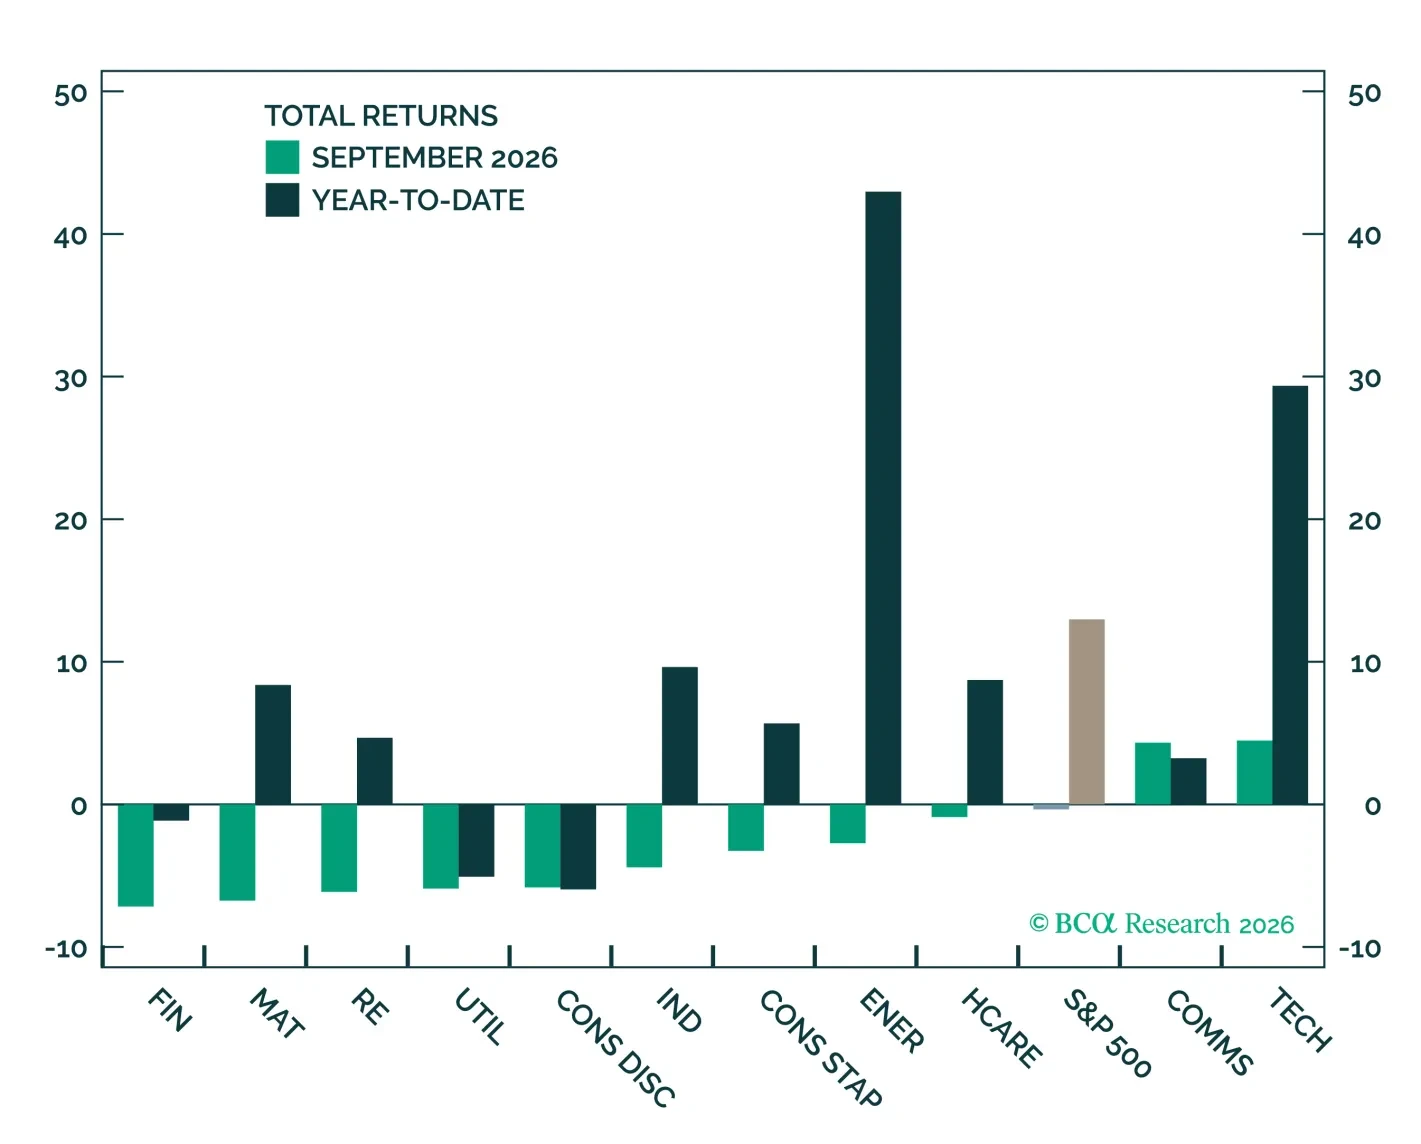
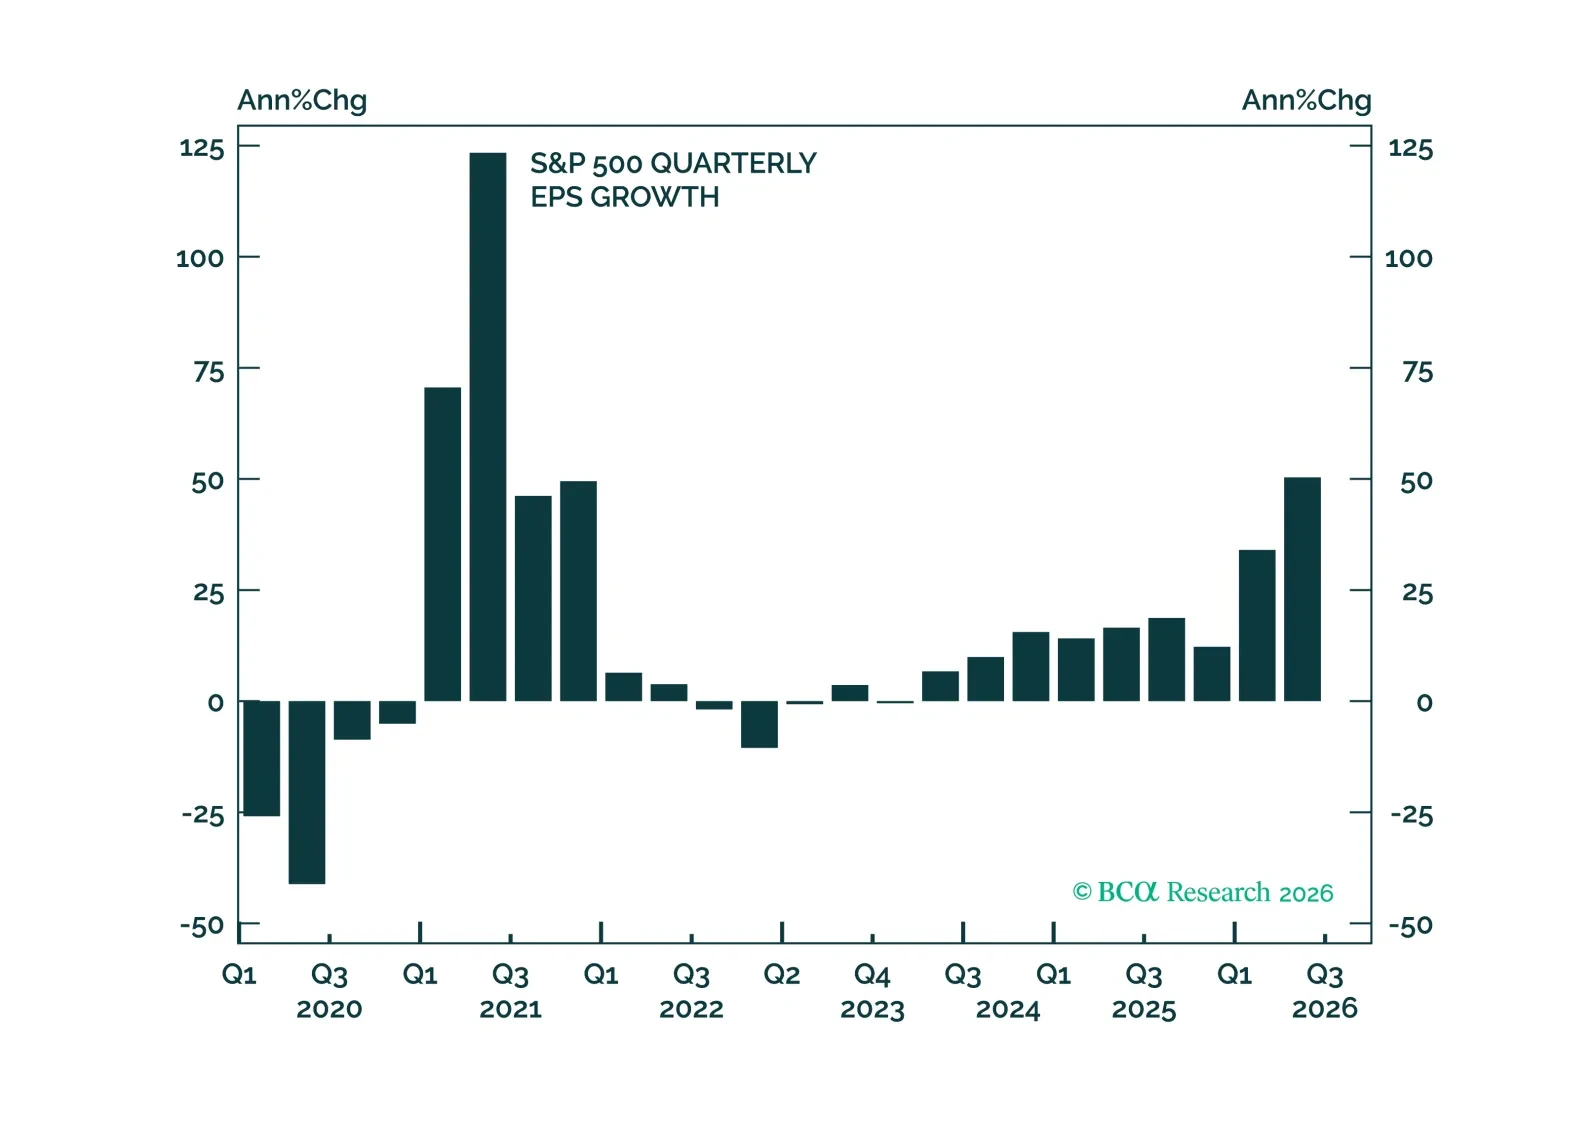
第2四半期の強い決算はAIのストーリーが健在であることを示しており、その強さに一部支えられてテクノロジー株は7月下旬の急落後に健全なファンダメンタルズと再び連動し、8月に堅調な上昇を示した。当社はS&P 500の上値余地を引き続き見込んでおり、テクノロジー、素材、資本財における景気循環的要因とAIエクスポージャーを重視する。しかし、上昇する債券利回りが依然として主要な逆風である。
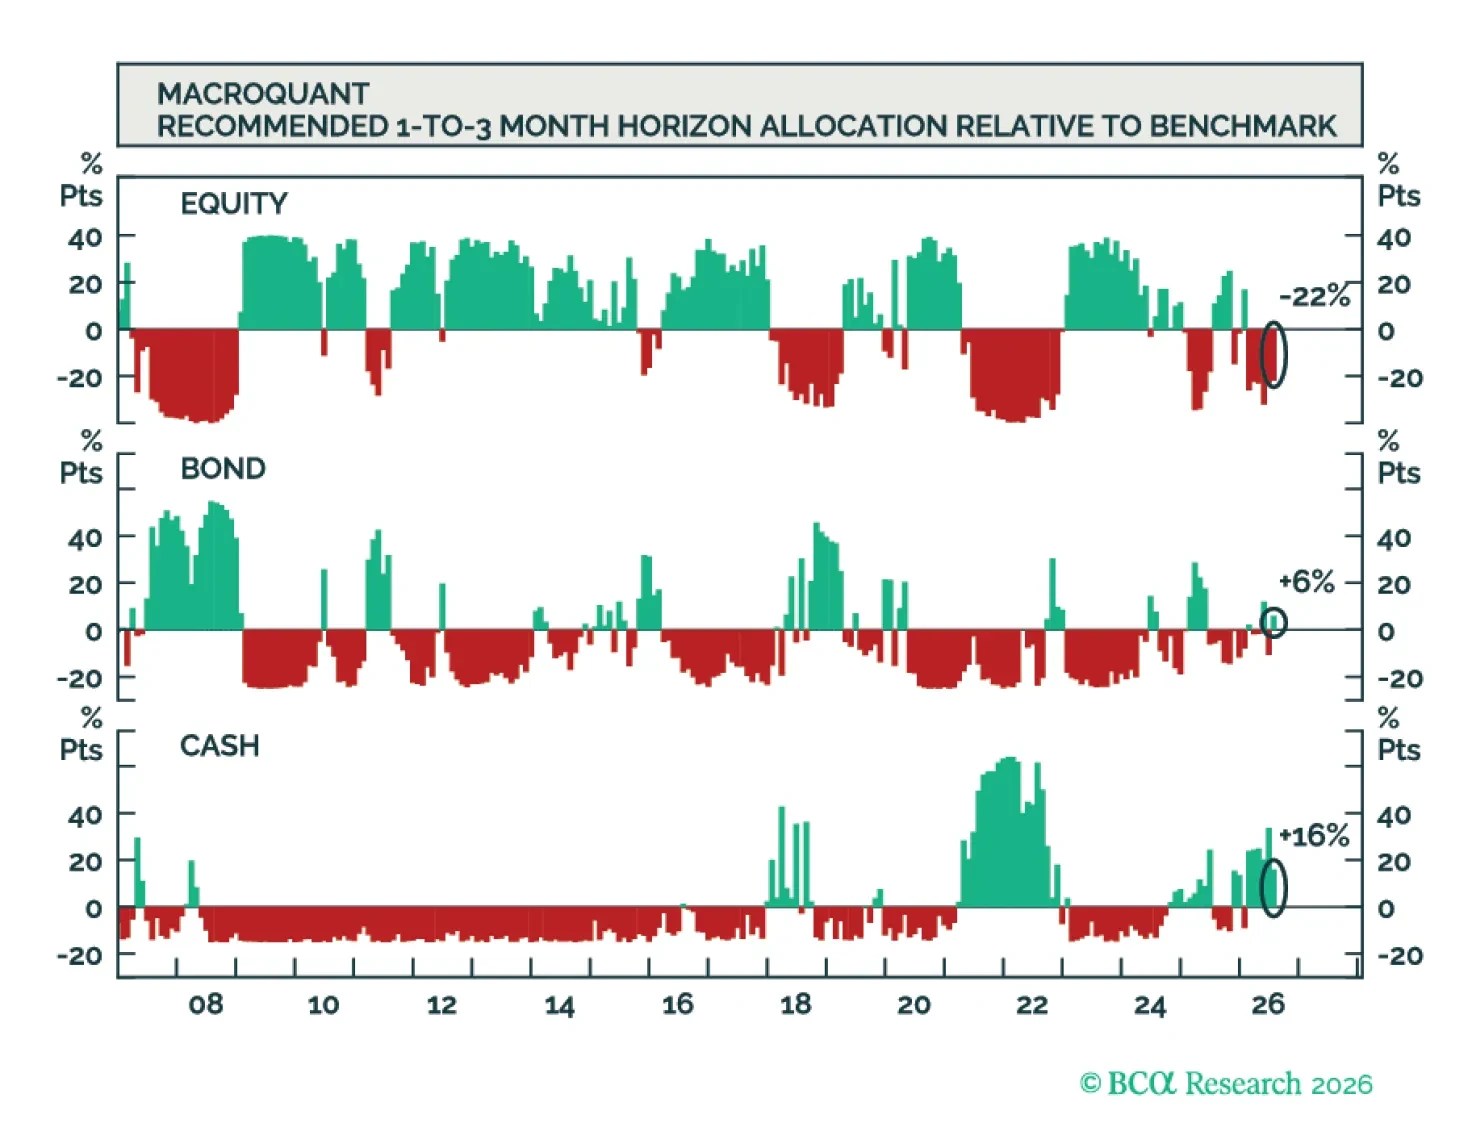
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
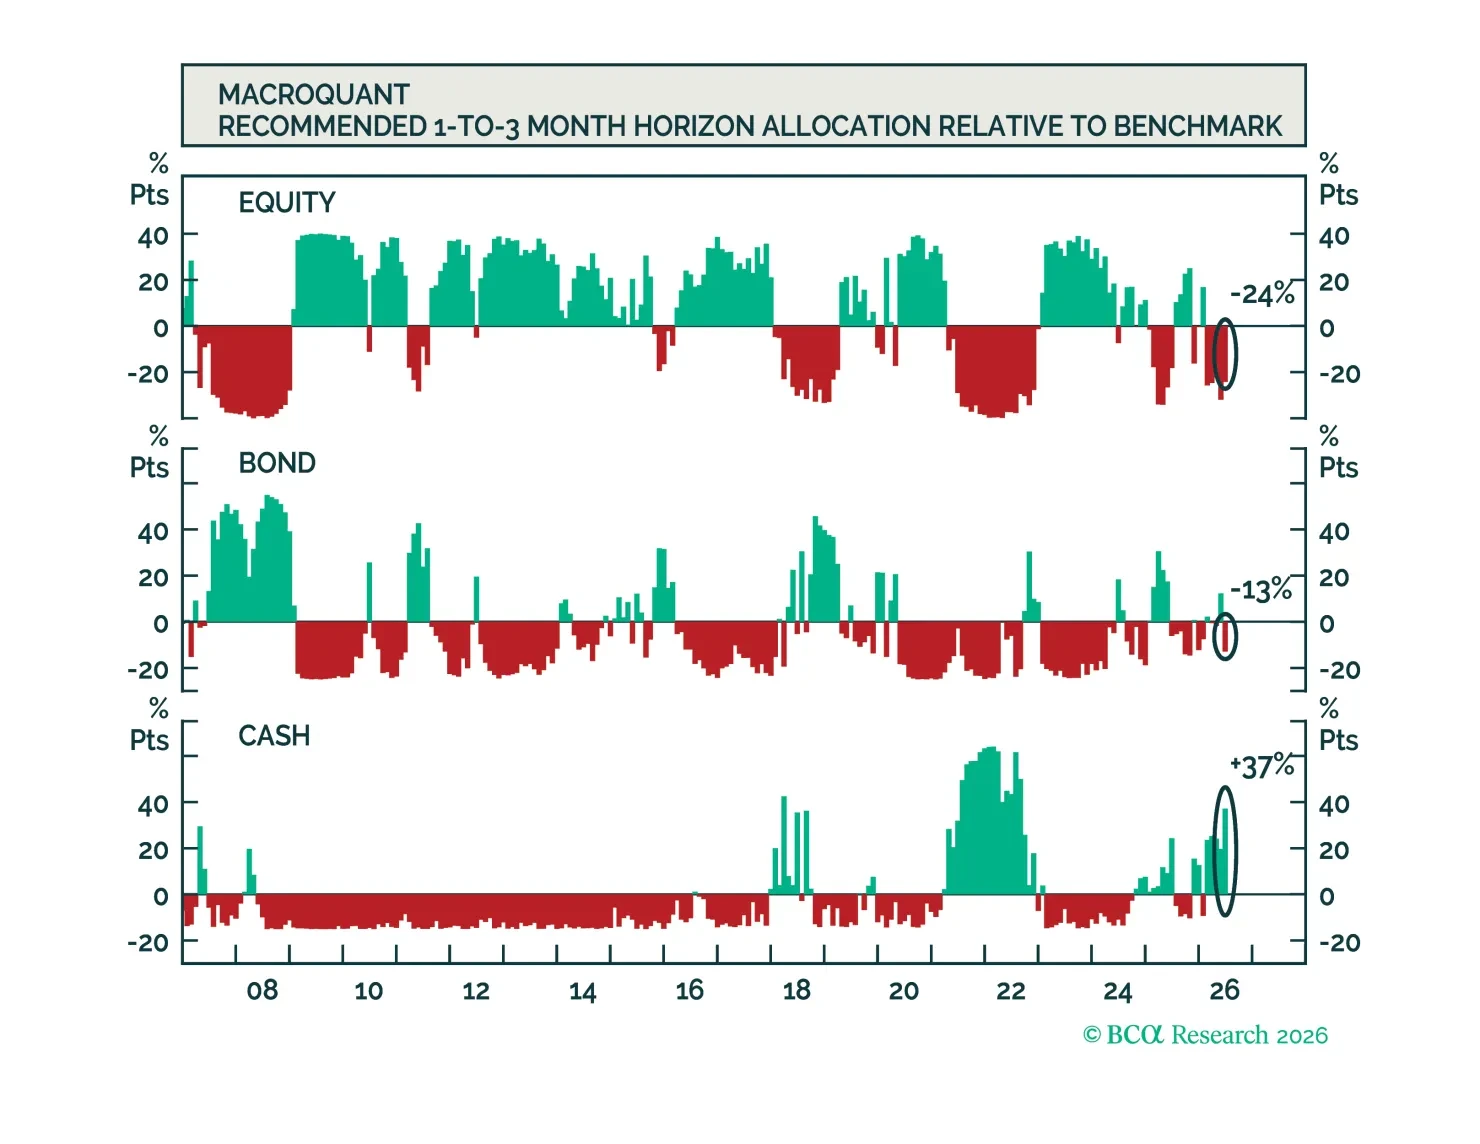
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。