Recession-Hard/Soft Landing
欧州は景気後退を回避できるか? 欧州は景気後退を回避できるか? 当社の European and FICC strategistsは戦術的に引き続き欧州に対して建設的である一方、投資家に対して中期的により厳しい環境に備えてポートフォリオを準備するよう促している。…
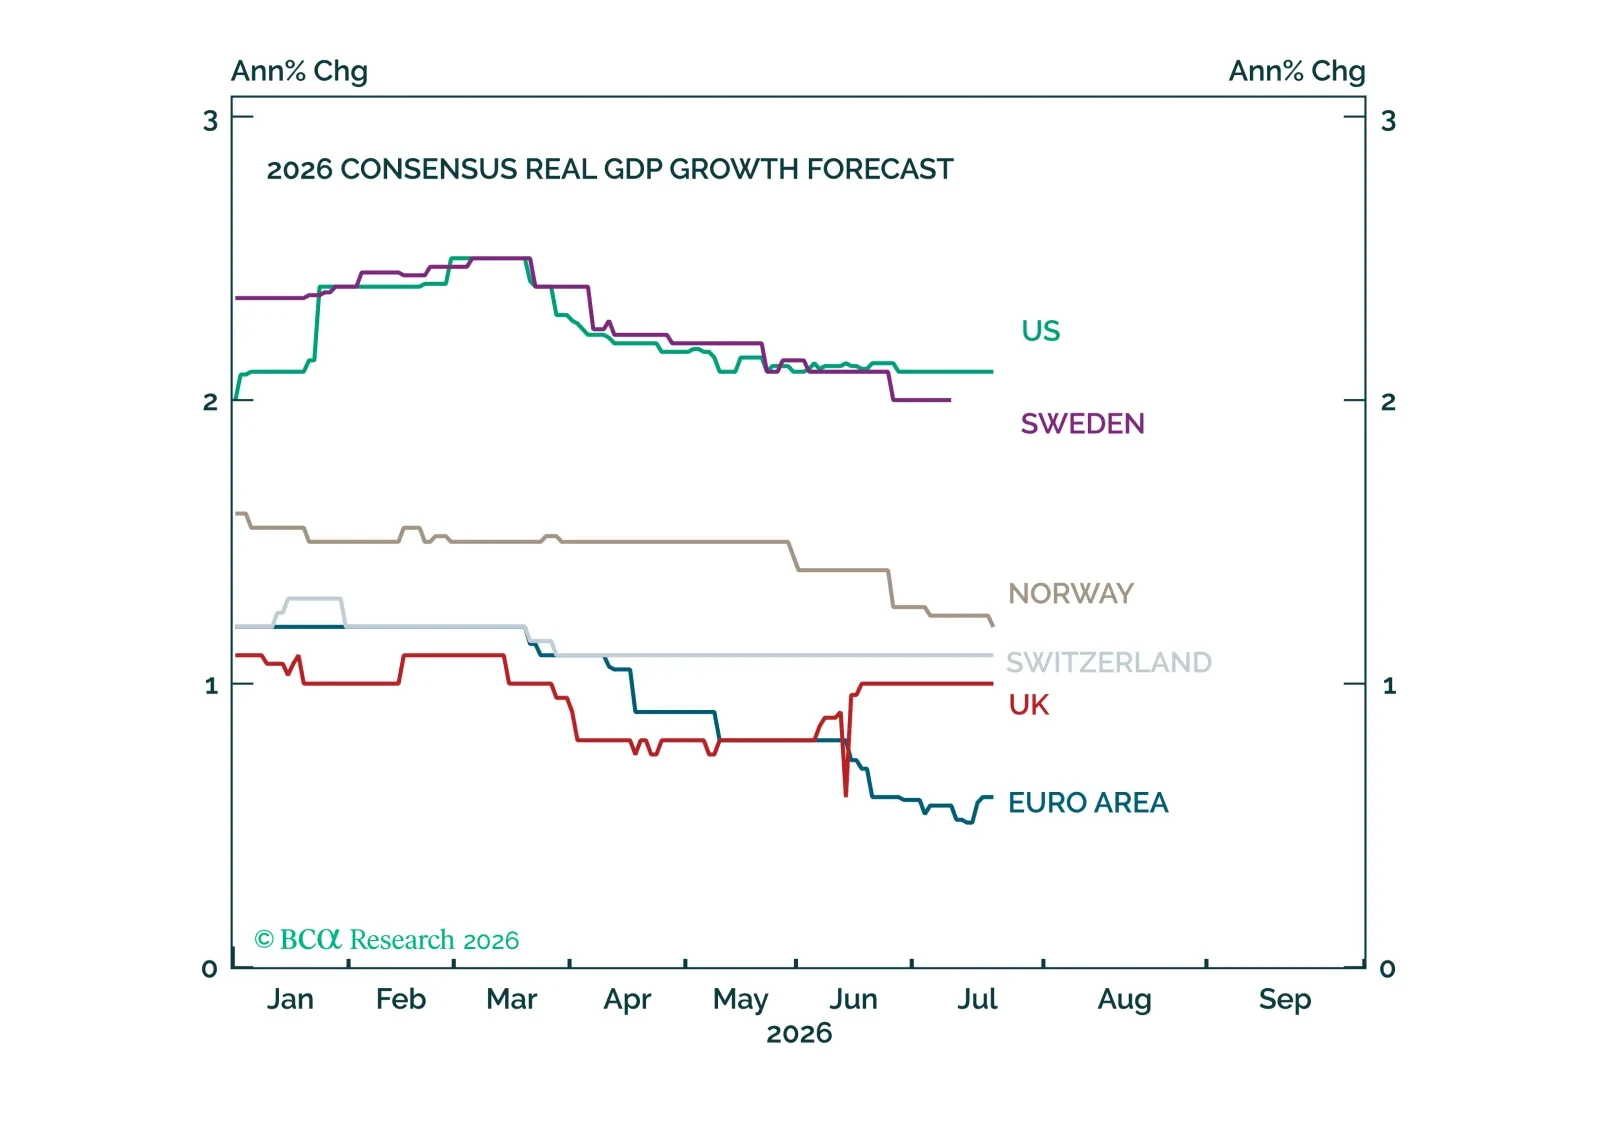
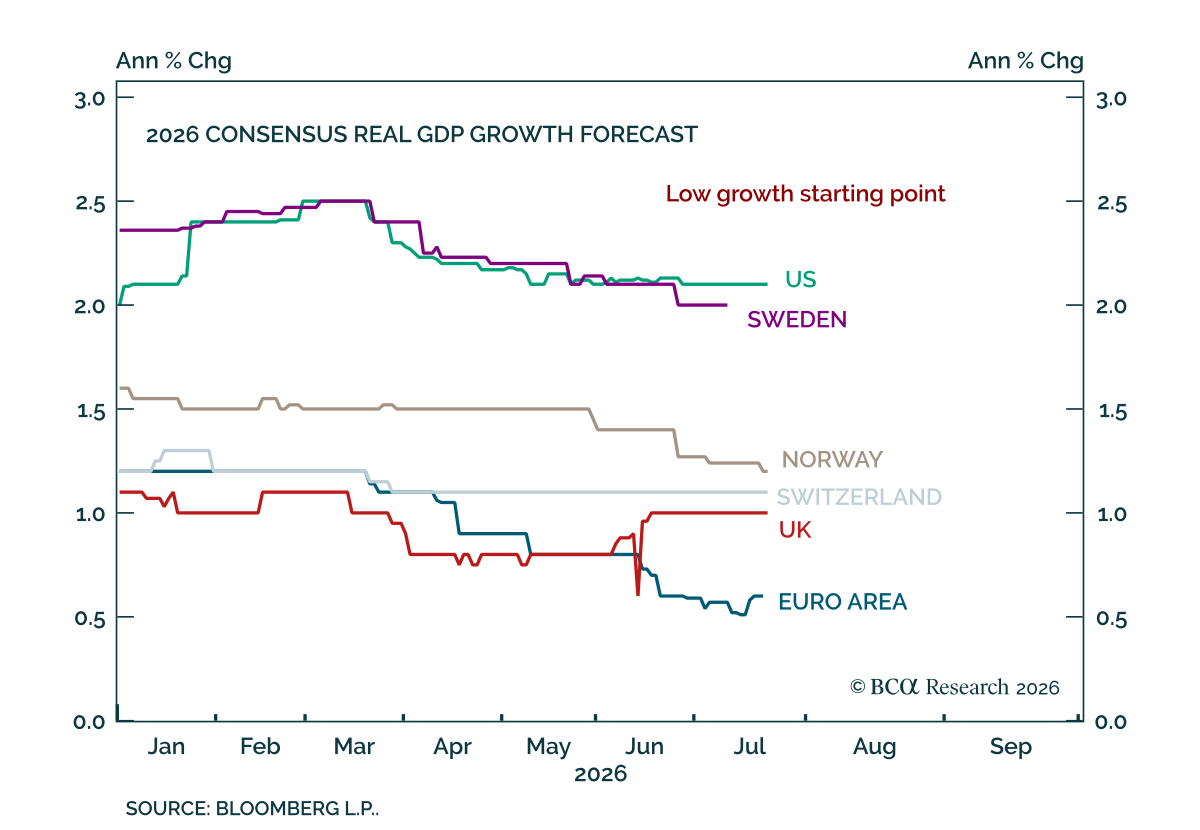
欧州は厳しいマクロ環境に直面しているが、景気後退に陥るかどうかは依然として微妙な均衡にある。これらを投資示唆に落とし込む前に、2つの視点を提示する。
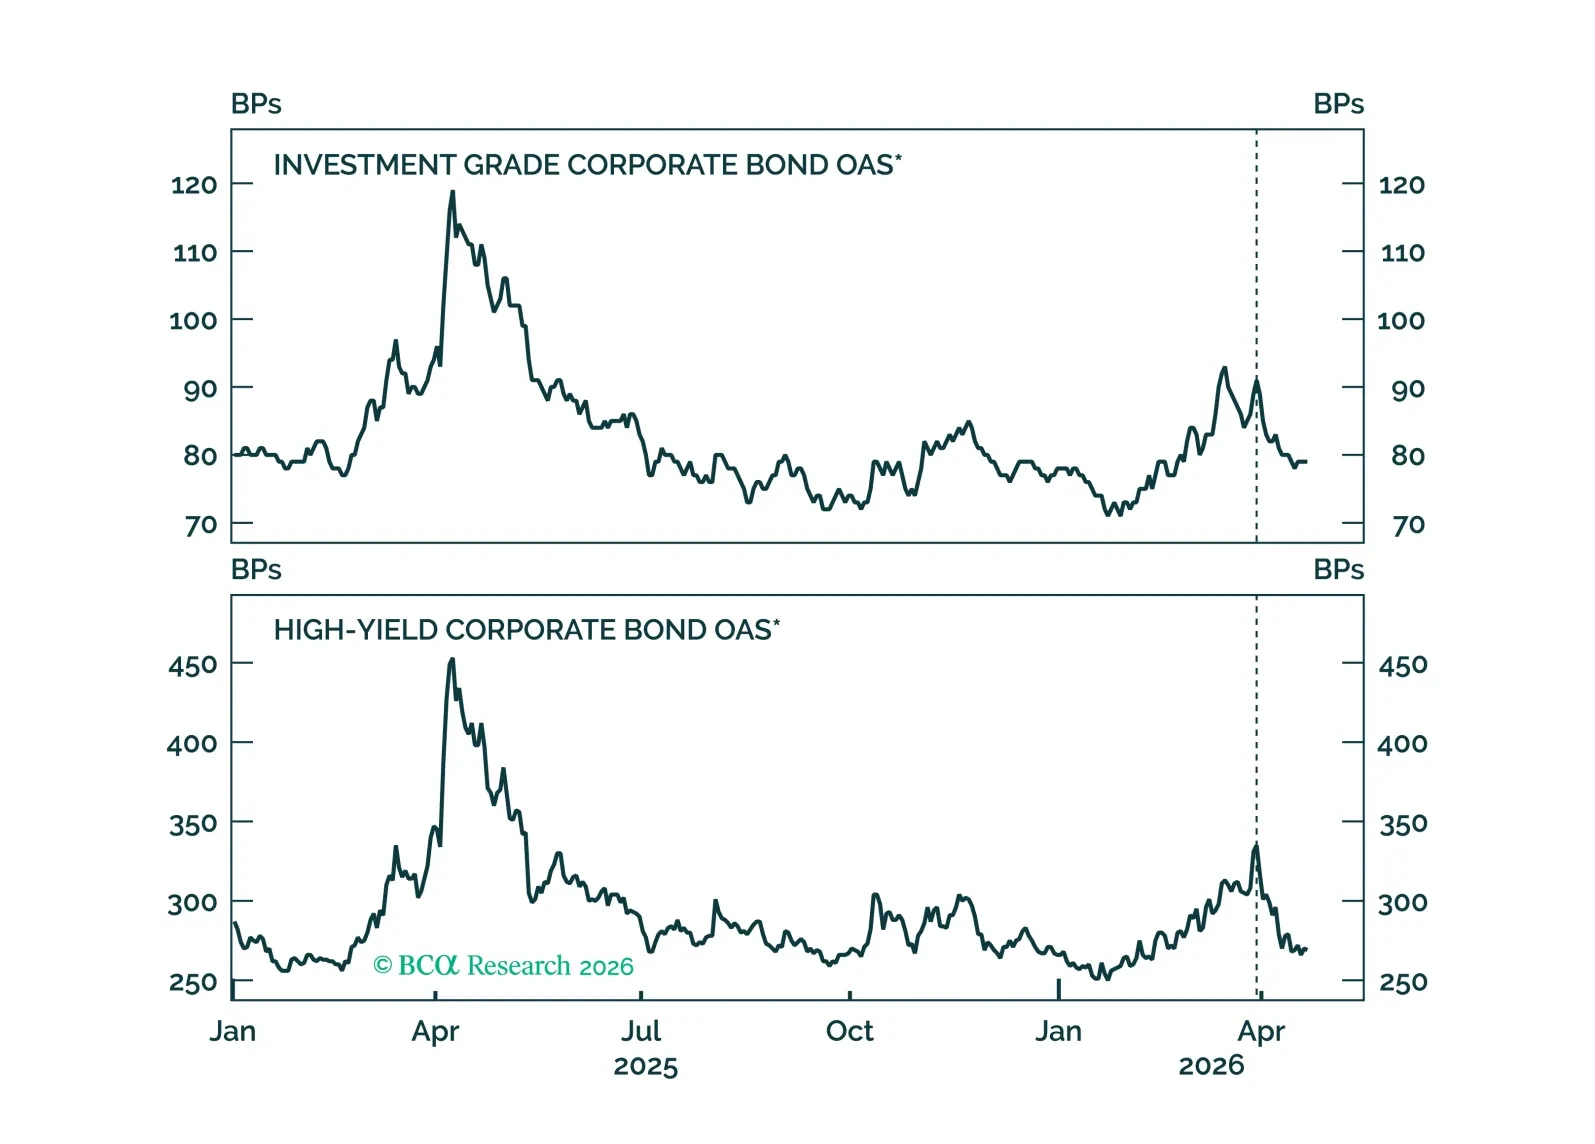
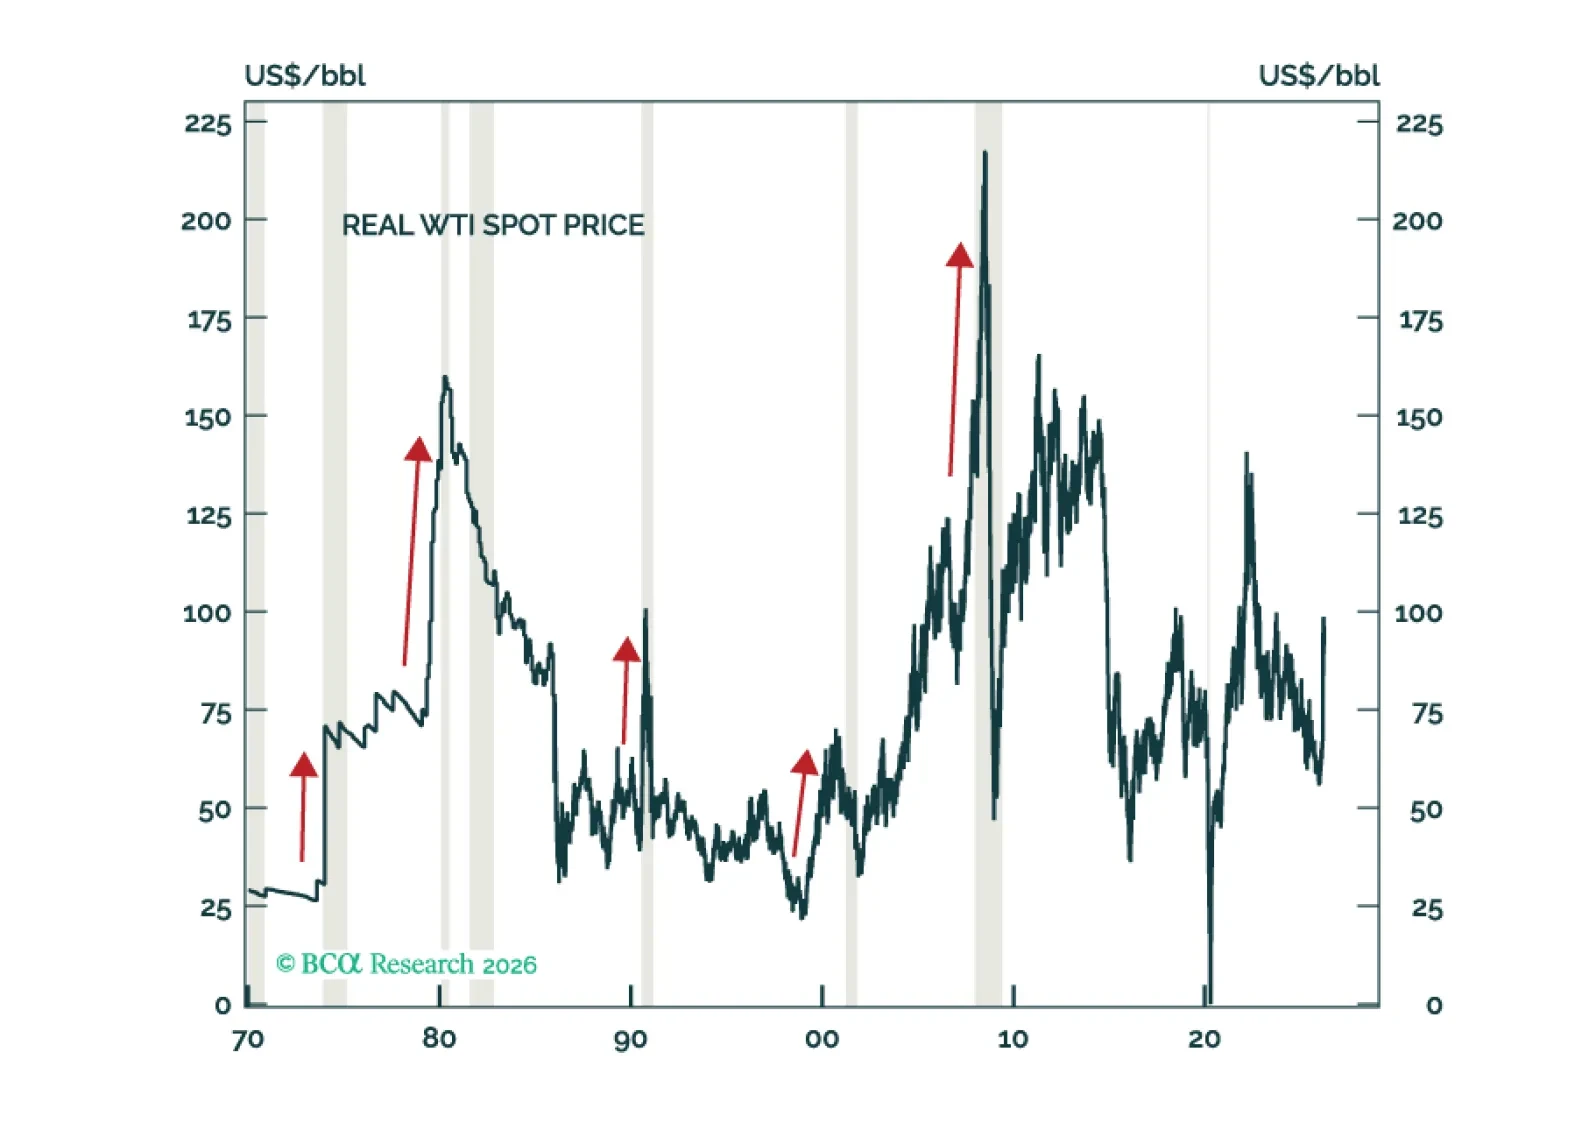
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
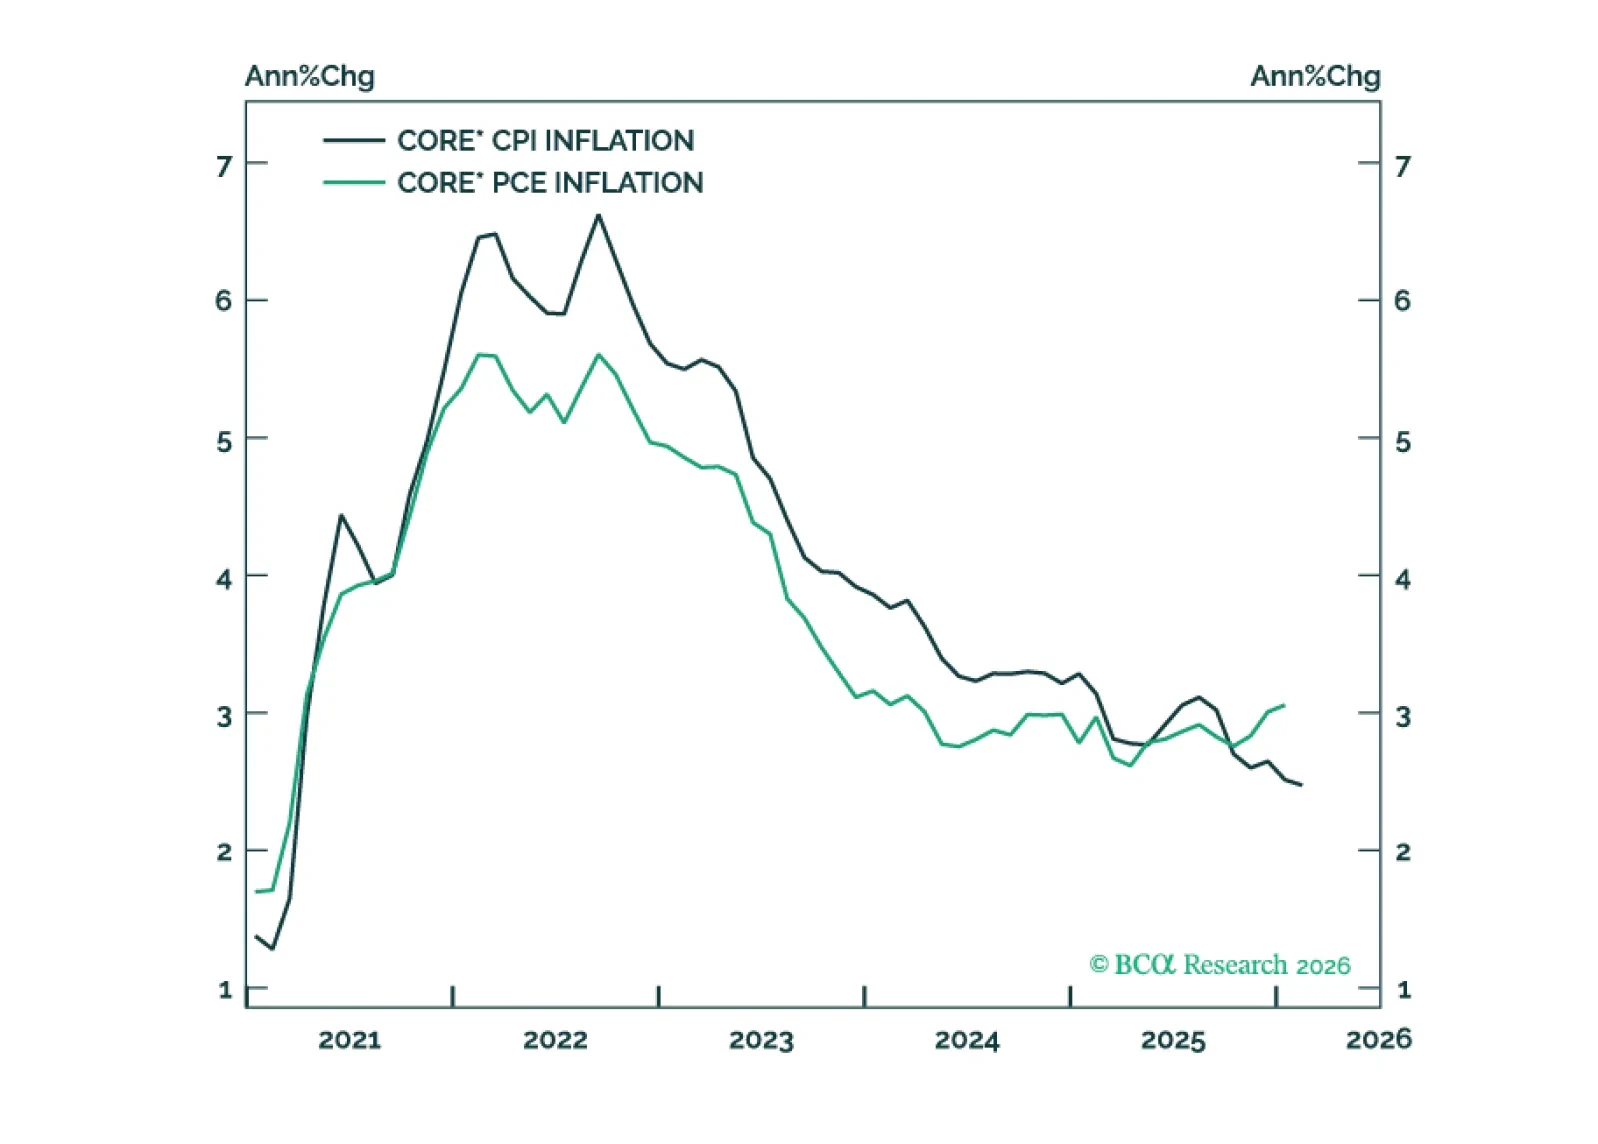
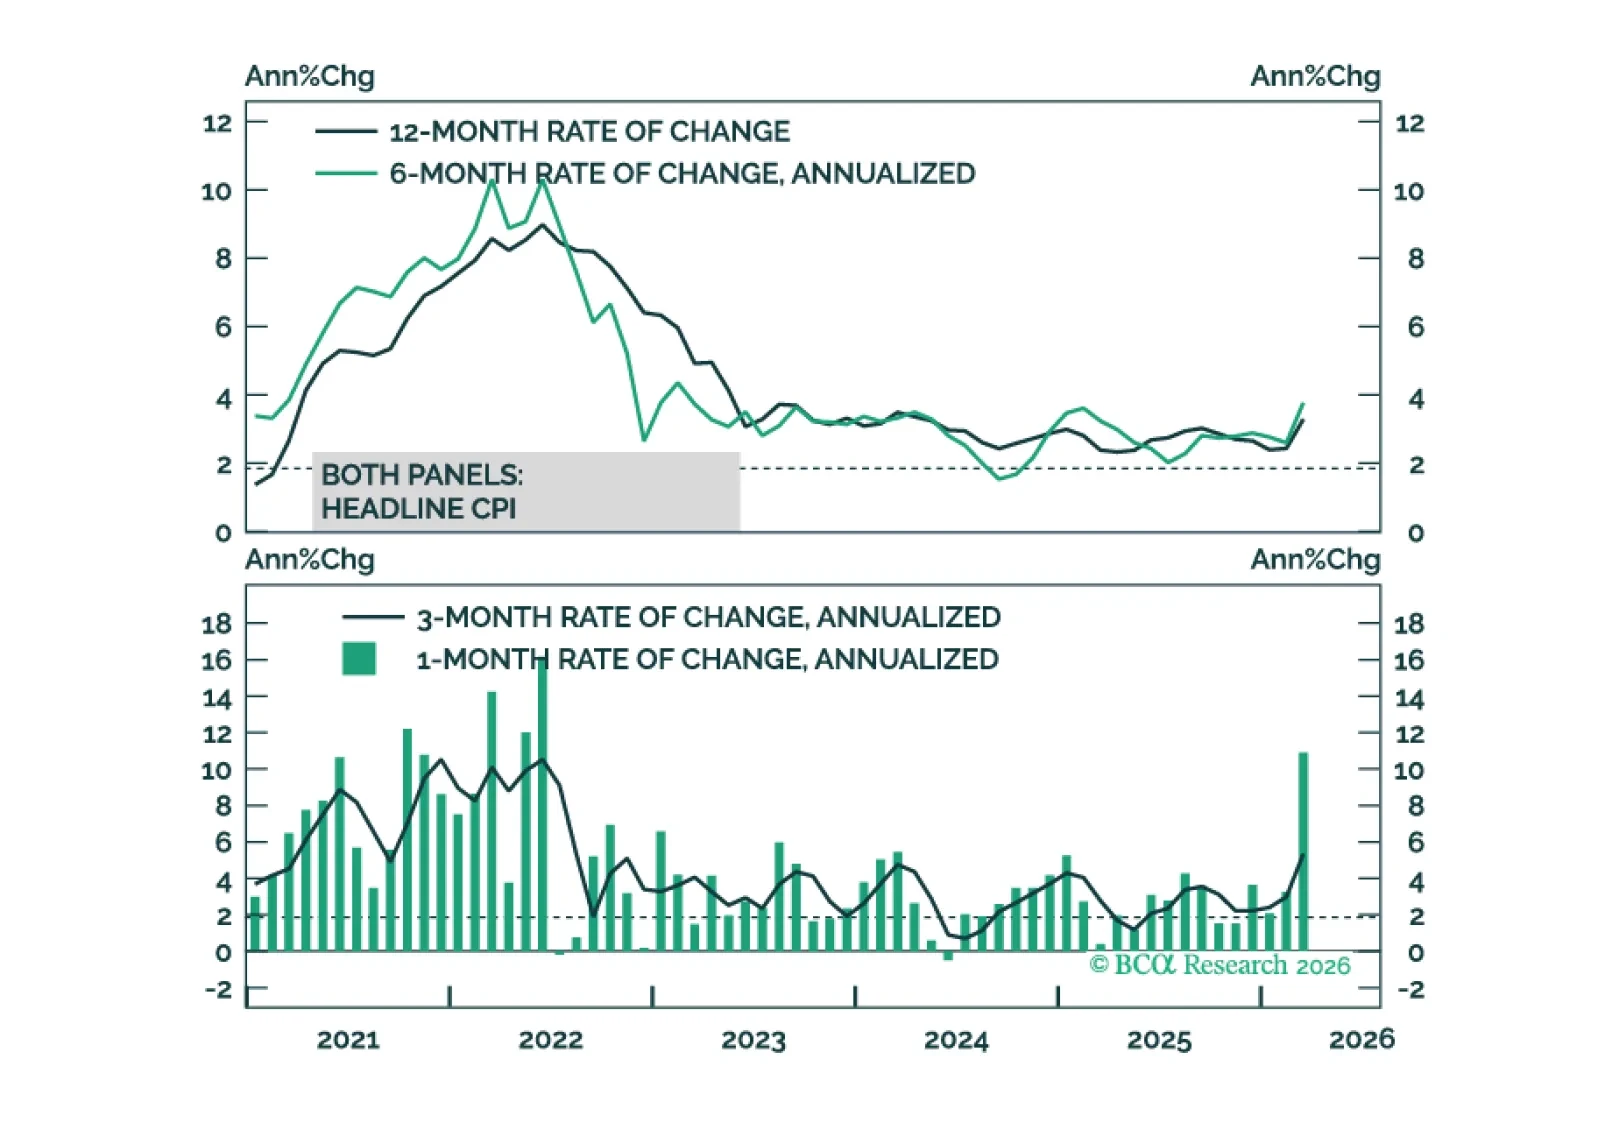
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。
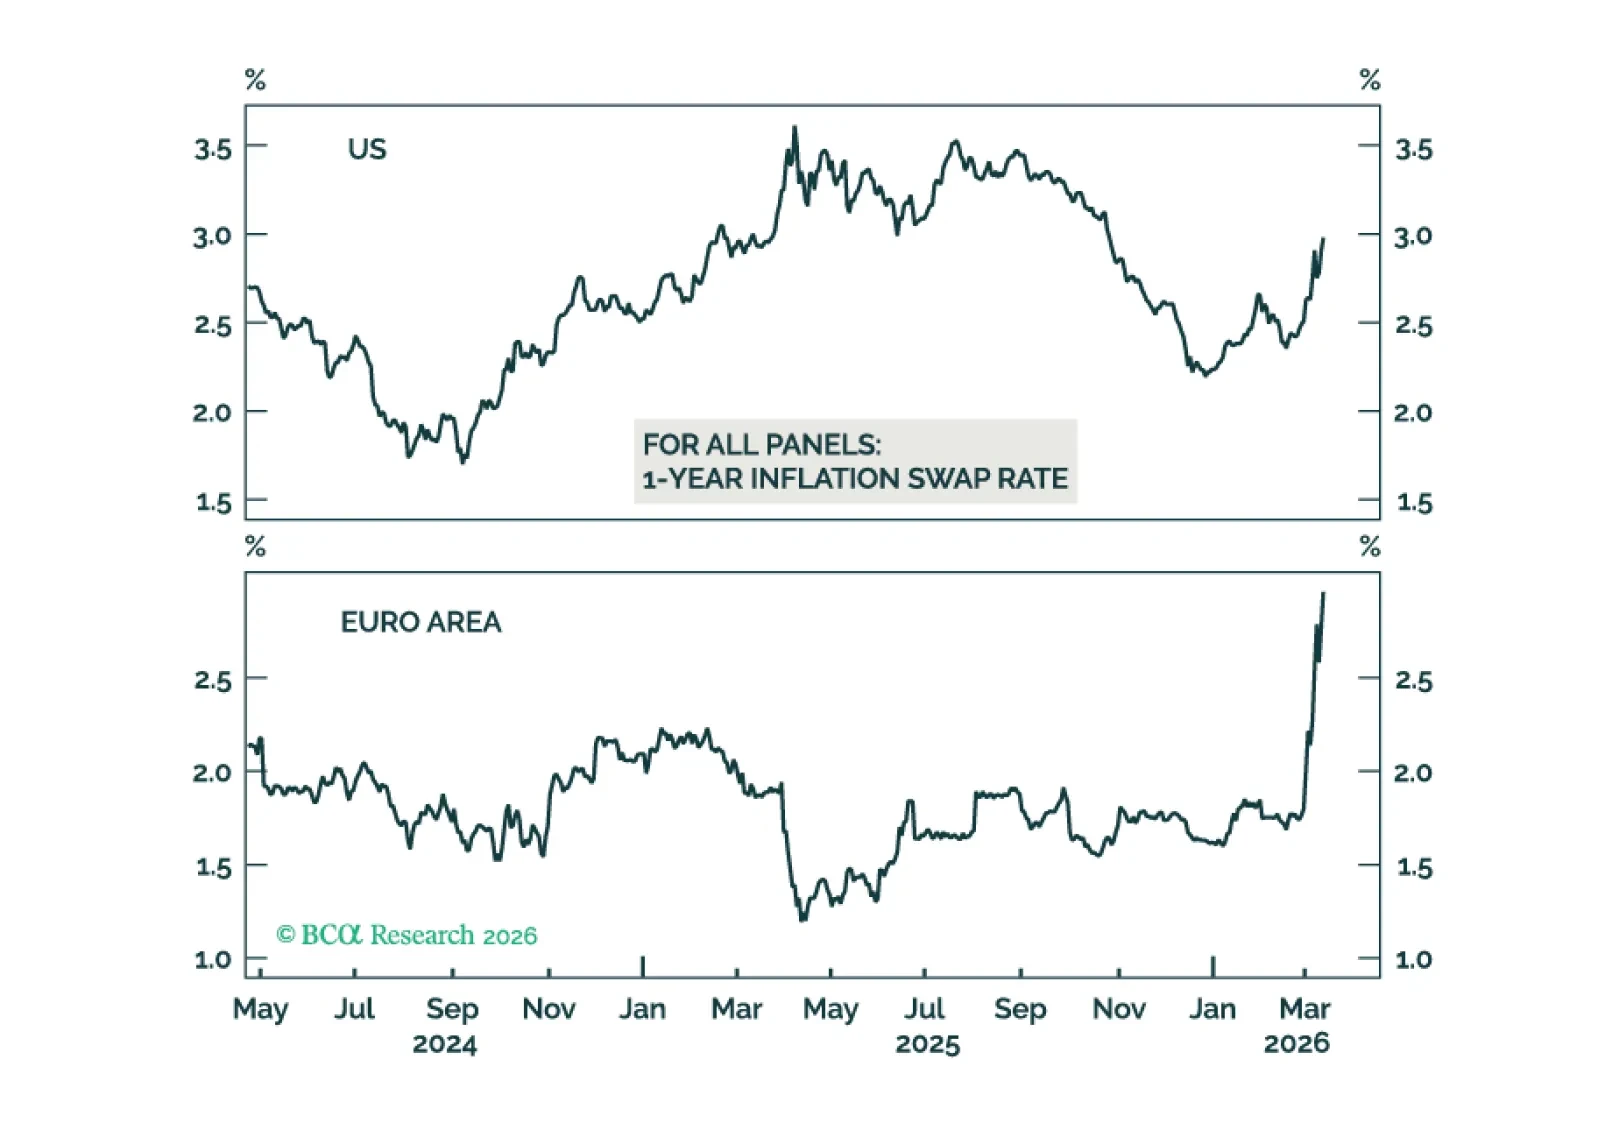
原油・天然ガス価格の急騰は、世界的な景気後退の可能性を高めている。当社のマクロクオンツ・モデルからのよりネガティブなシグナルと相まって、株式を戦術的にニュートラルからアンダーウェイトへ格下げすることが妥当だ。さらに先を見れば、イラン戦争は防衛予算の増大とエネルギー自給自足への一層の注力をもたらすだろう。
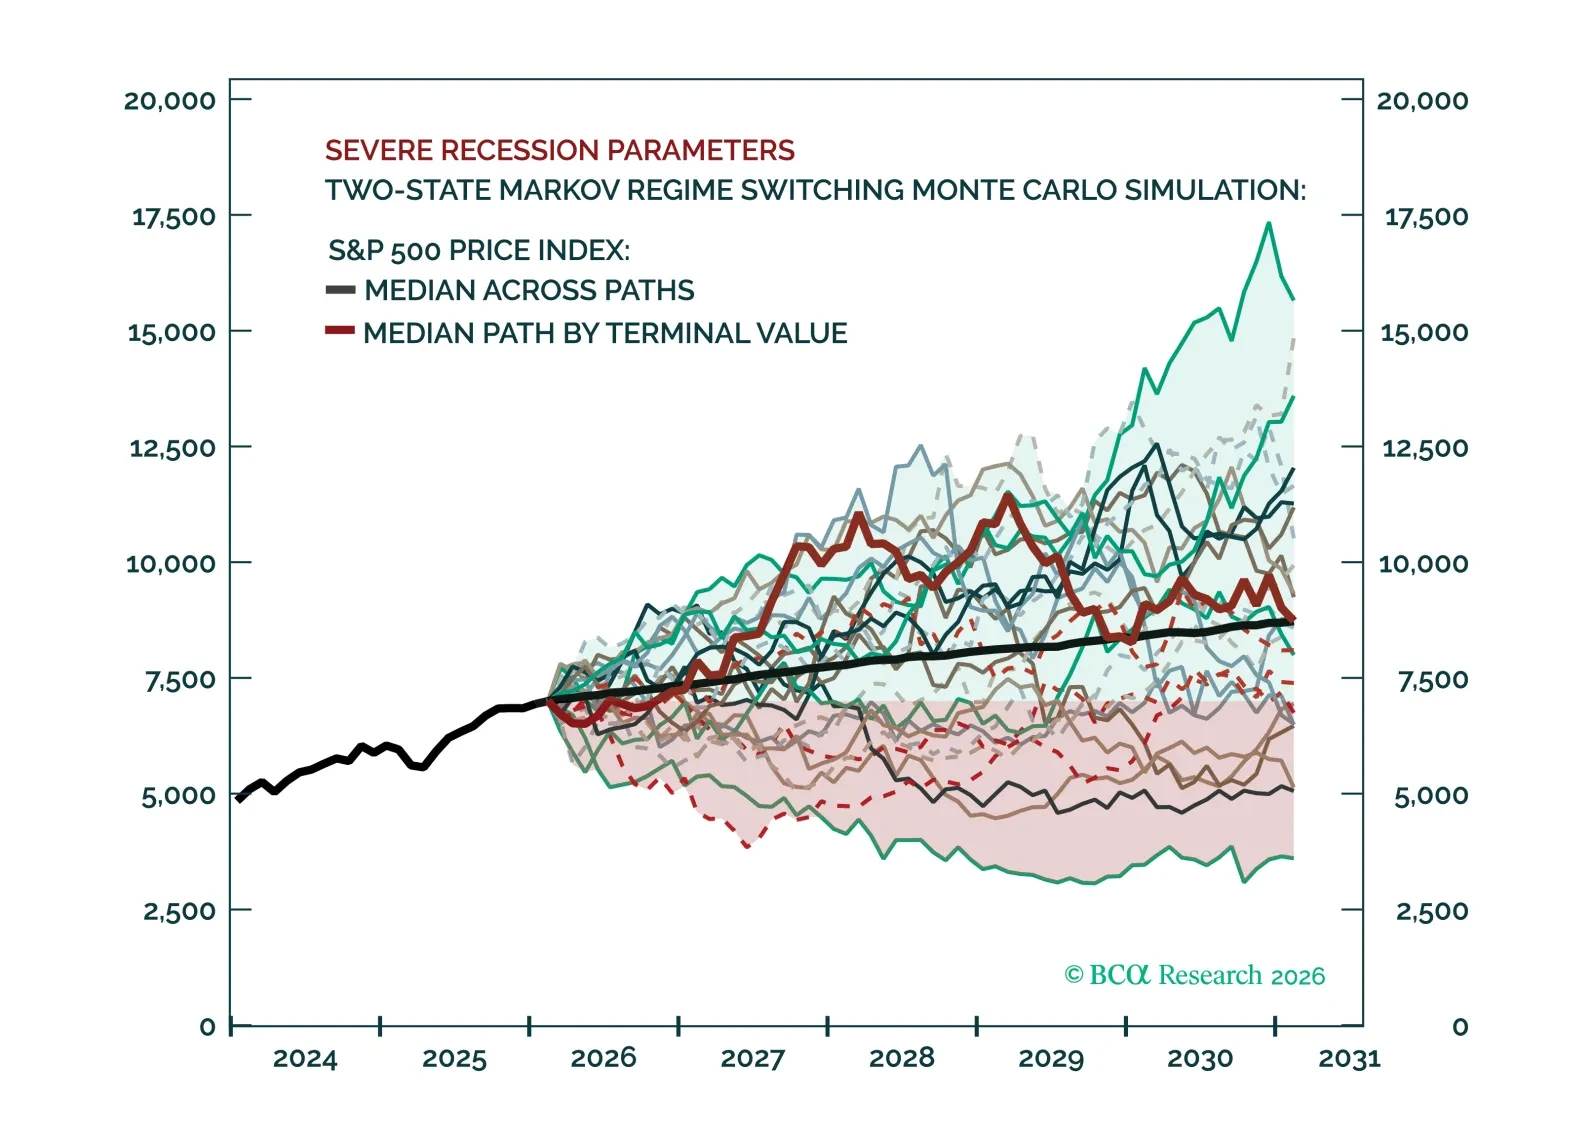
景気後退は避けられないが、予測はできない。業績がサイクルを通じてエクイティの長期的なパフォーマンスを牽引する一方、転換点付近ではファンダメンタルズは予測可能な順序に従う:マルチプルが最初に縮小し、その後に株価、そして業績が続く。景気後退はセクターの主導権を変えることがあるが、シミュレーションでは、将来の景気後退が過去の事例よりも著しく深刻でない限り、中期の指数レベルでの上方余地は維持されることが示されている。
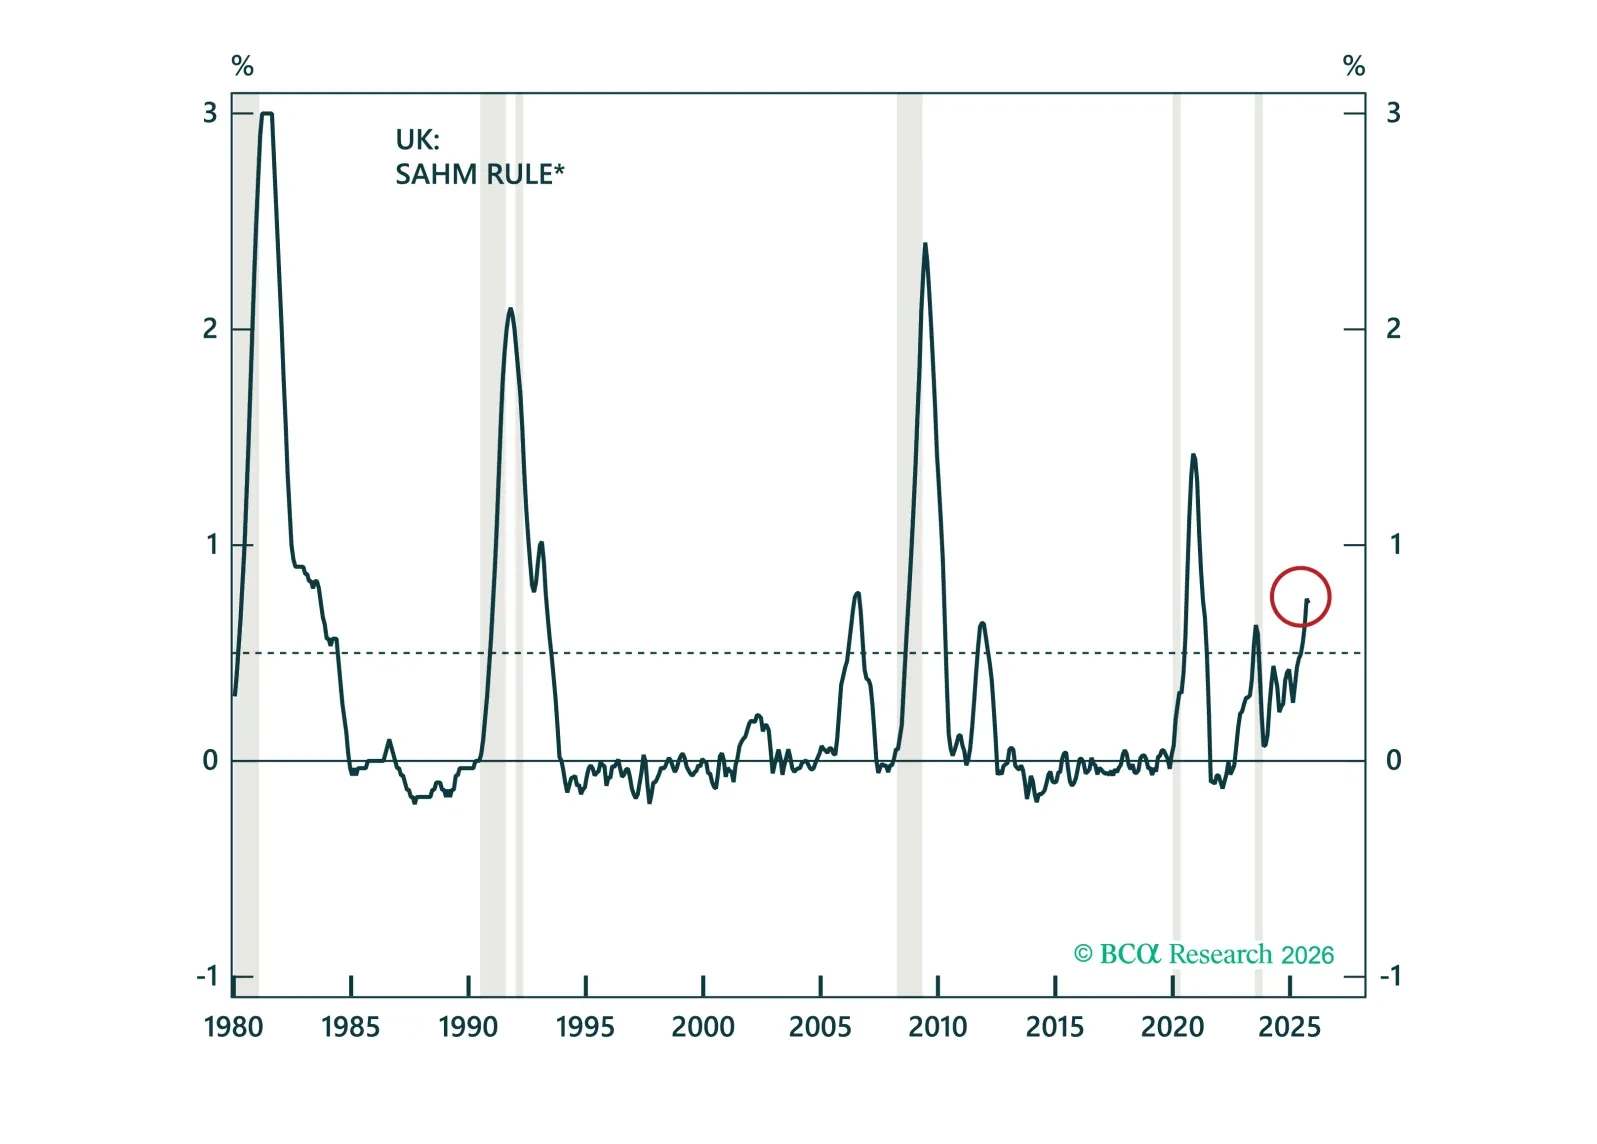
英国の景気後退リスクは明らかに高まっています。本スペシャルレポートでは、労働市場の悪化、賃金成長の鈍化、そしてインフレの正常化が、今後のイングランド銀行(BoE)によるより深い利下げを後押しする理由を詳しく分析します。その後、ギルト、ポンド、英国エクイティにどうポジショニングすべきかを論じます。
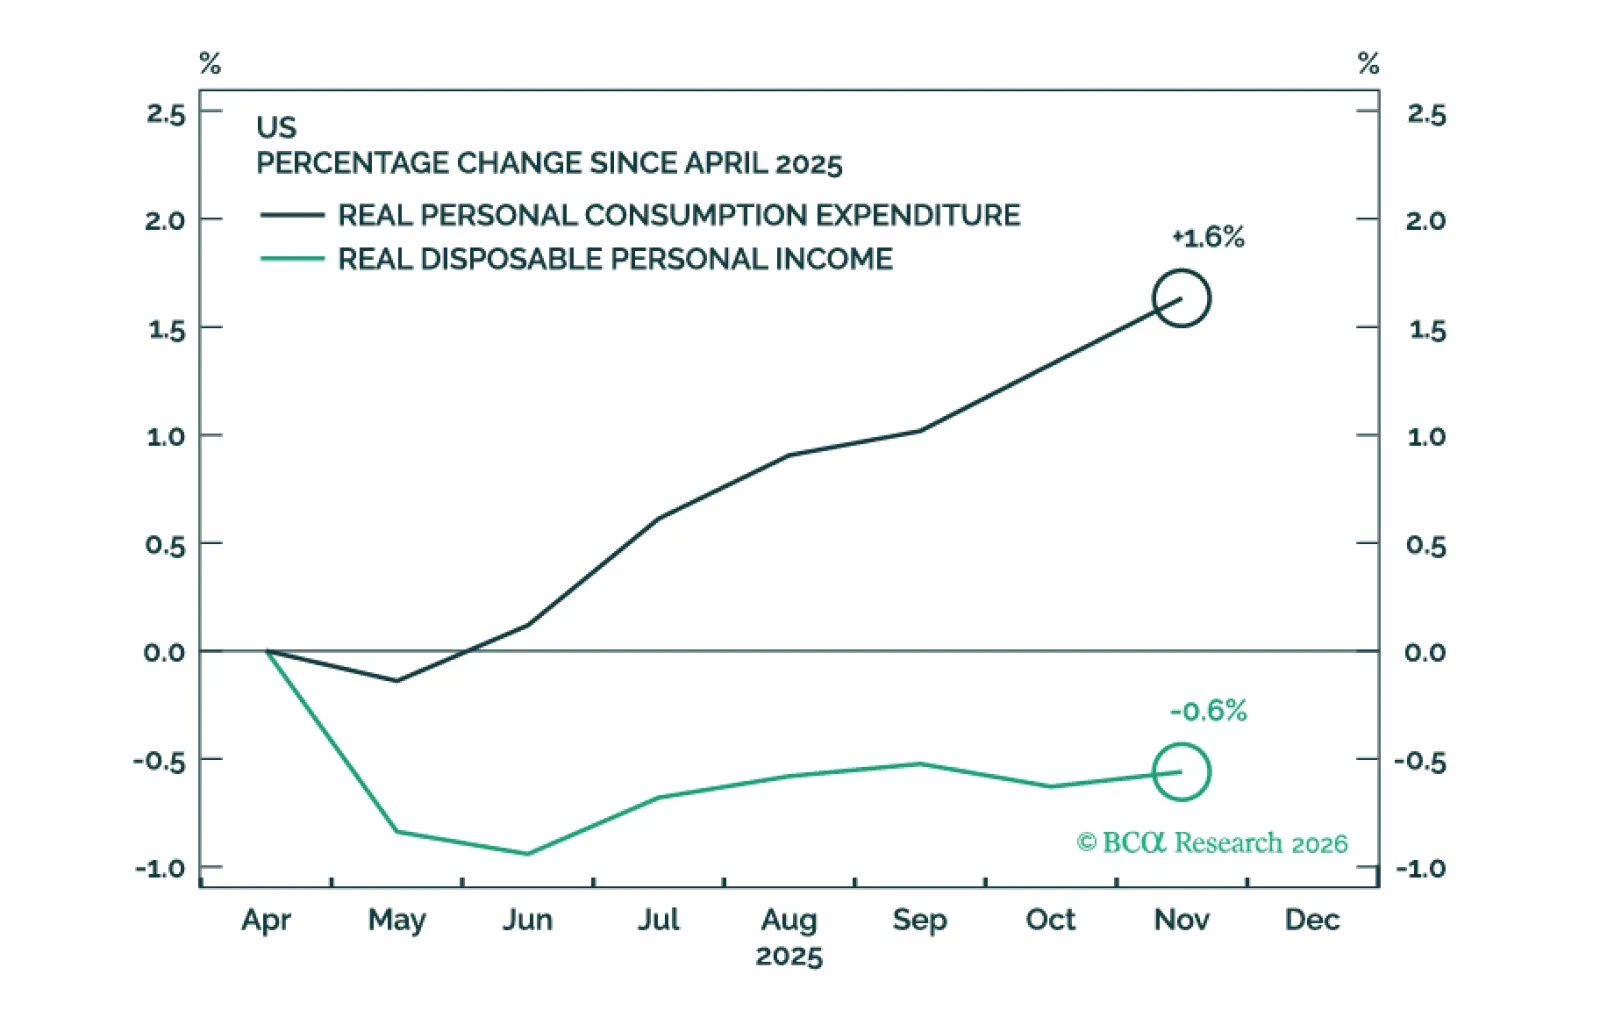
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。