Europe
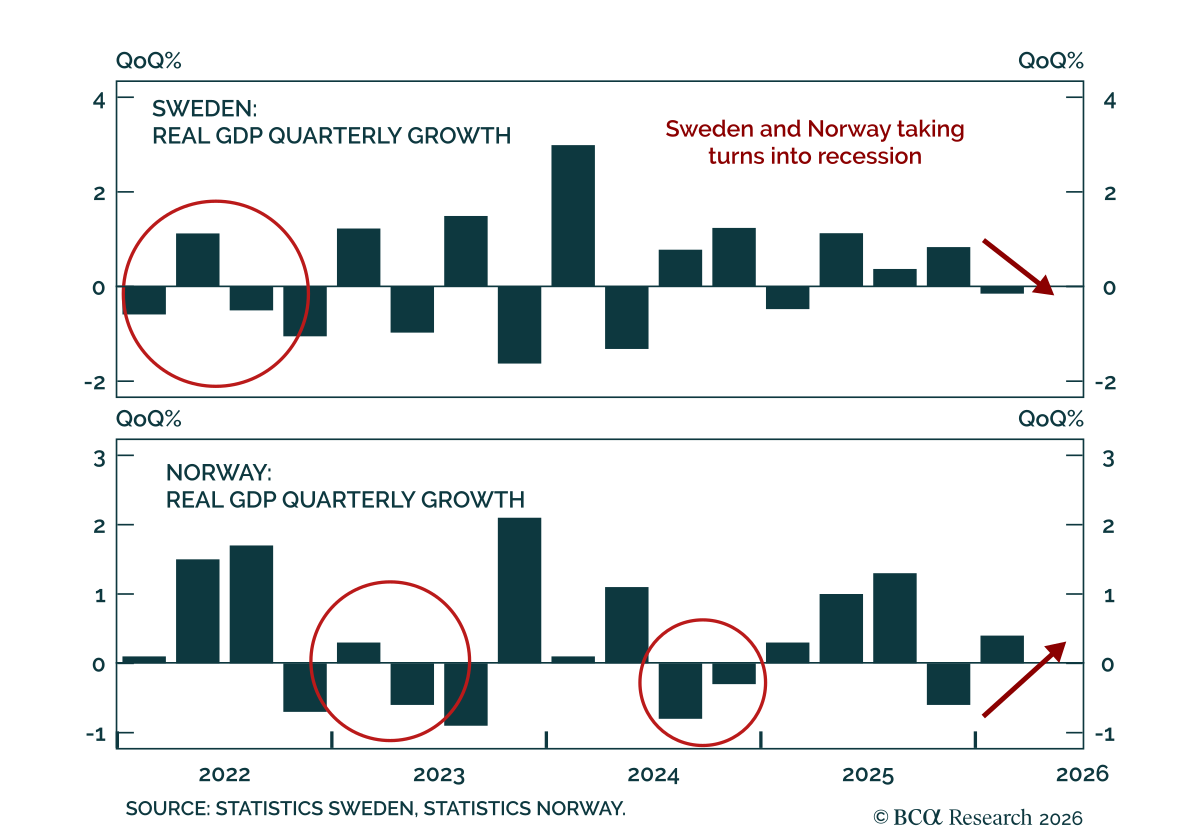
Our European and FX strategists は、イラン戦争とそれに伴うエネルギーショックが北欧の運命を逆転させ、ノルウェーをスウェーデンより有利にしていると見ている。 スウェーデンの回復は停滞している一方、同じショックでノルウェーは追い風を受けている。当社の同僚は、世界の産業サイクルの弱まりに対するスウェーデンのエクスポージャーが脆弱性をもたらし、AI関連の設備投資は減速を相殺するには小さいと指摘している。物価は急速に冷めつつあり、CPIFは0.7%まで低下している。…
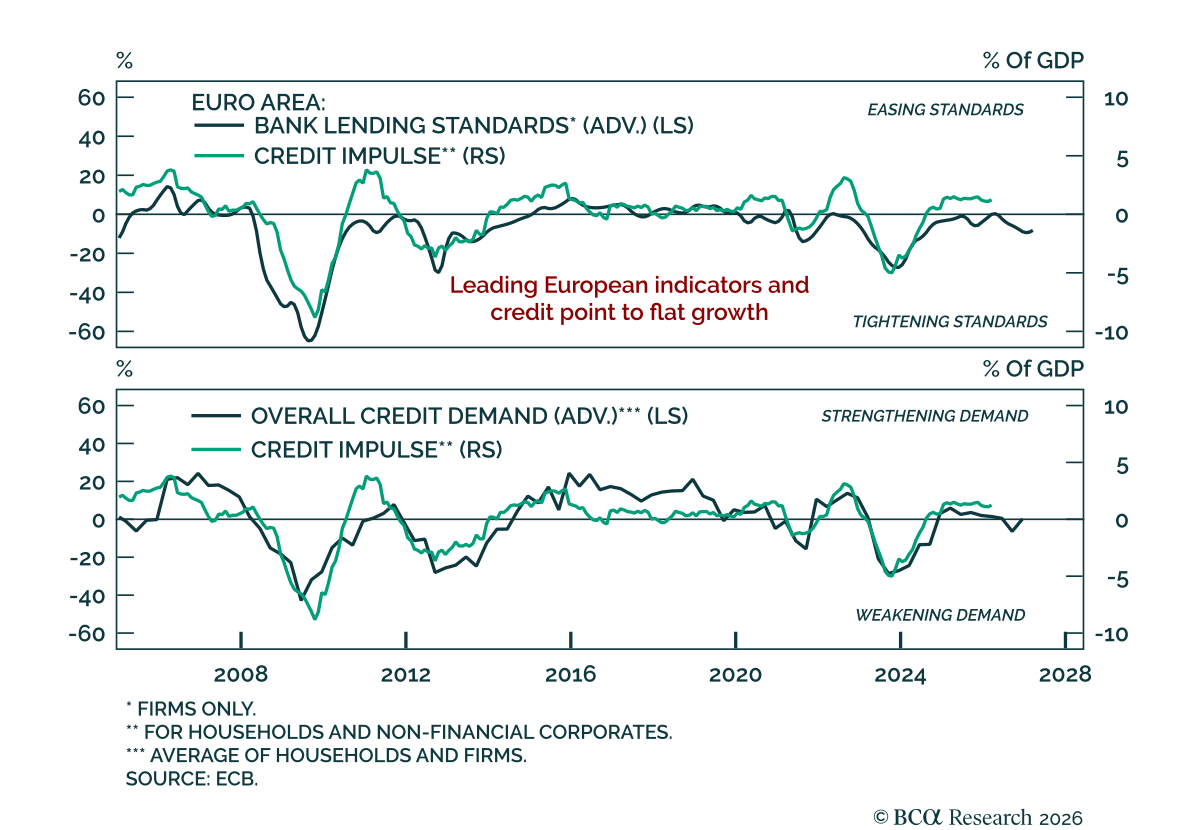
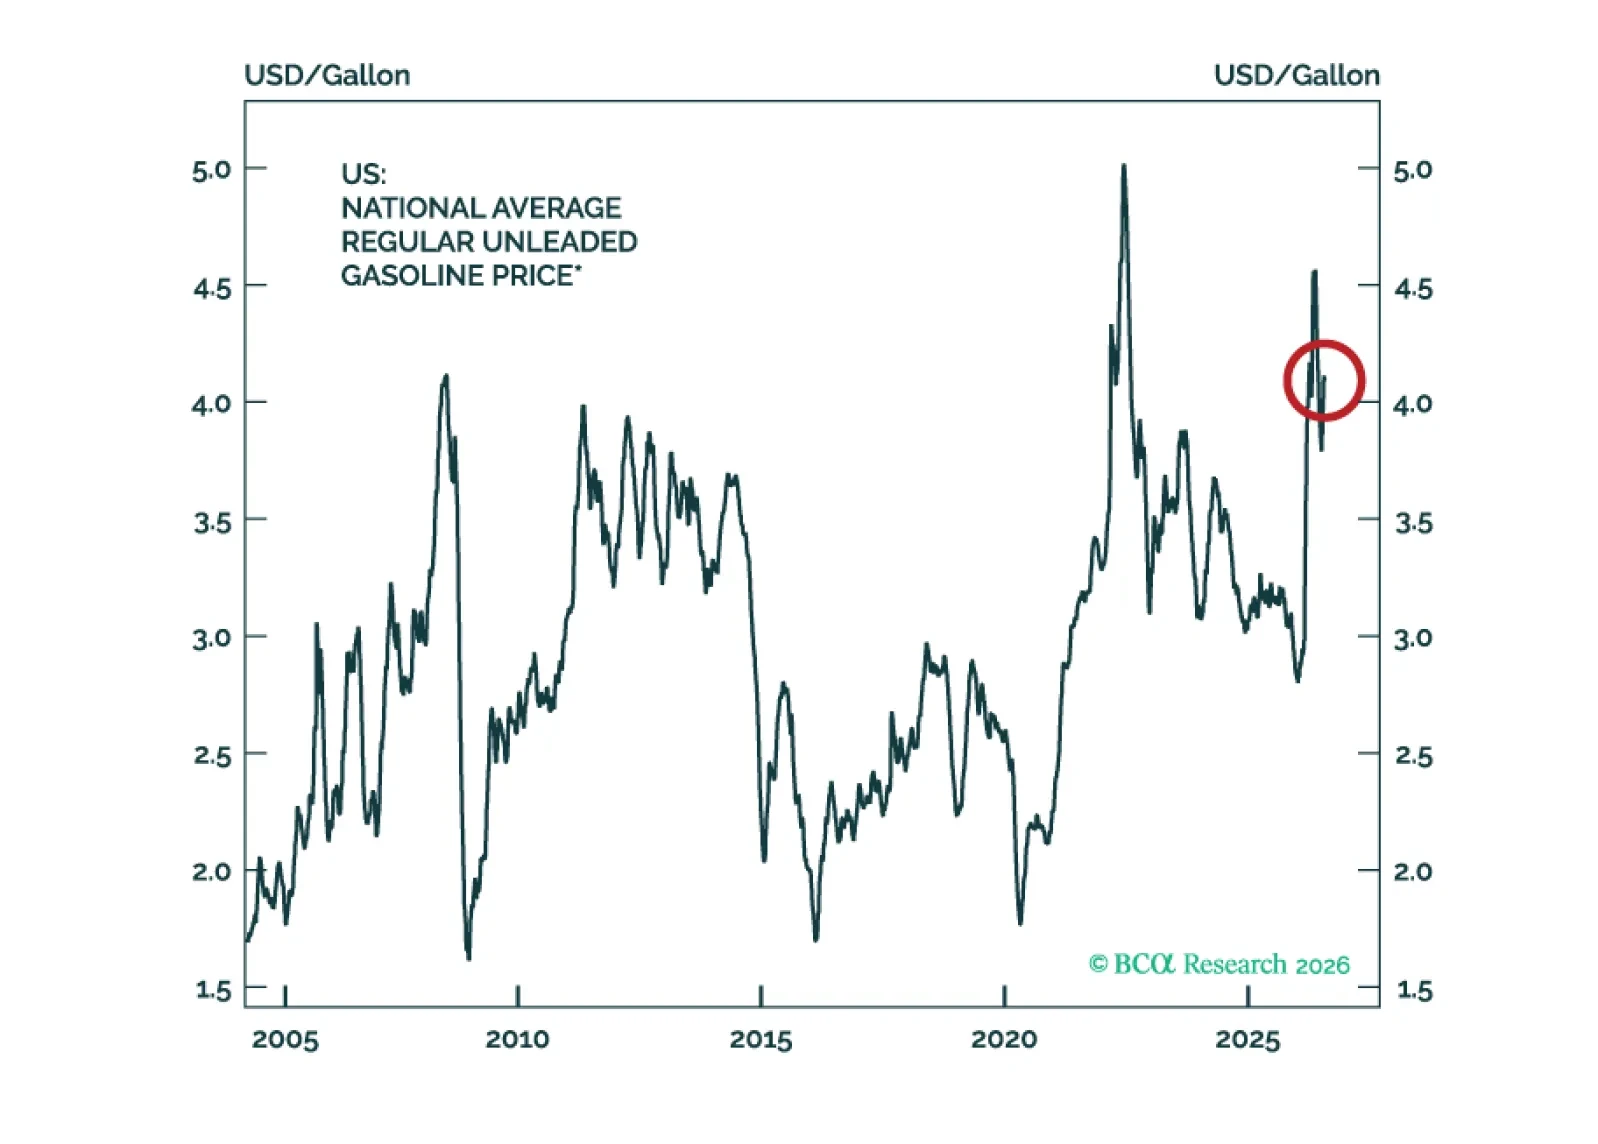
主要な欧州の先行指標は、最近のデータが予想を上回ったにもかかわらず、成長が横ばいであることを示し続けている。エネルギーのボラティリティとサプライチェーンの不確実性が見通しに重くのしかかっており、今週の中東での緊張緩和にもかかわらず、ユーロ圏はエネルギー輸入へのより大きな感受性を有するため、その影響は続く。天然ガス価格も短期的な主要リスクであり、在庫が乏しく季節的な積み増しの中でTTF価格が上昇している。…
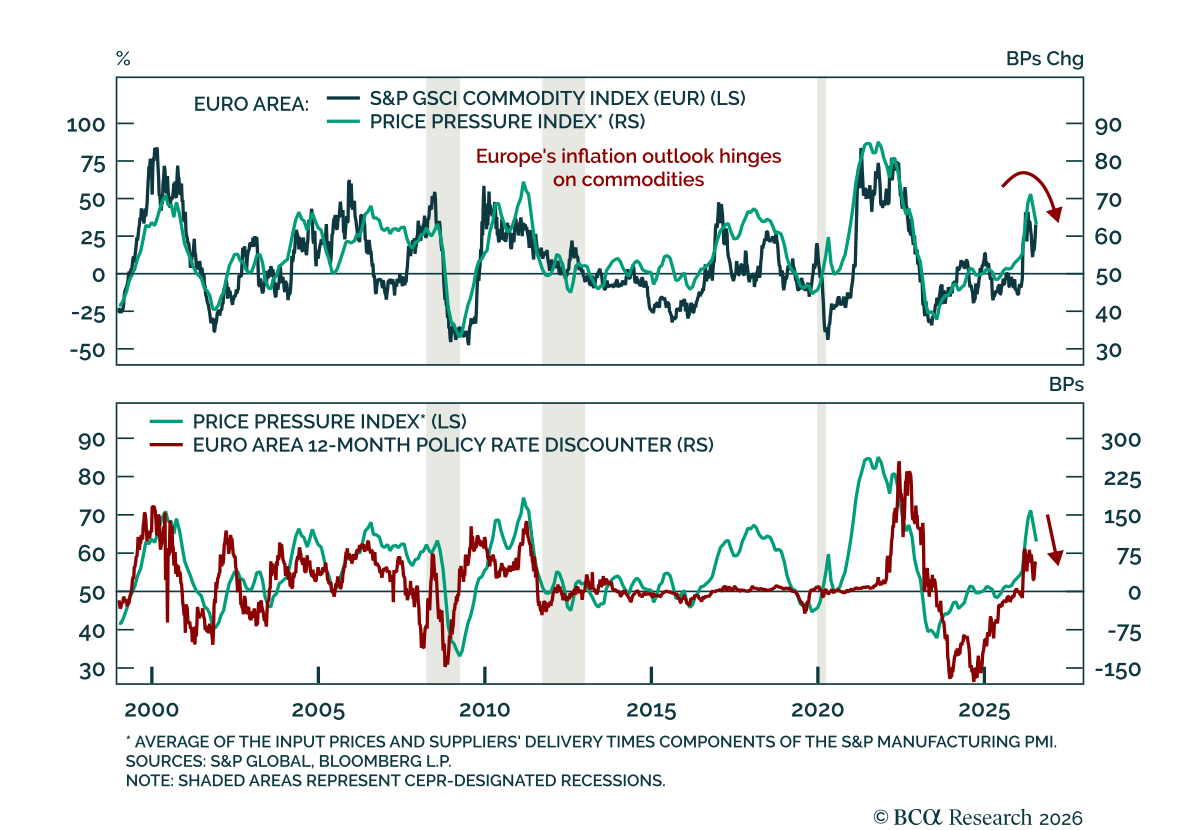
ユーロ圏のインフレは7月に加速したが、エネルギー圧力が広範な物価項目に波及していると結論付けるには時期尚早である。総合HICPは前年比で2.9%に上昇し、6月の2.8%から上昇した一方、コアインフレ率は2.4%から2.5%に上昇した。サービス分野のインフレは3.2%から3.3%に上昇し、エネルギーを除く工業製品のインフレは0.7%から0.9%に上昇した。…
第I節はBCAの米国‑イラン紛争に関する見解、欧州の短期的な見通し、日本の通貨と債券の売り、そしてWarsh Fedの初期段階を概説する。第II節では、Roukaya, Matt, and Artemは金の下落局面の最悪期はおそらく過ぎたと論じる。実質金利とドル――金の主要な推進要因として再び台頭した両者――は金にとって向かい風から追い風へ転じる見込みである。
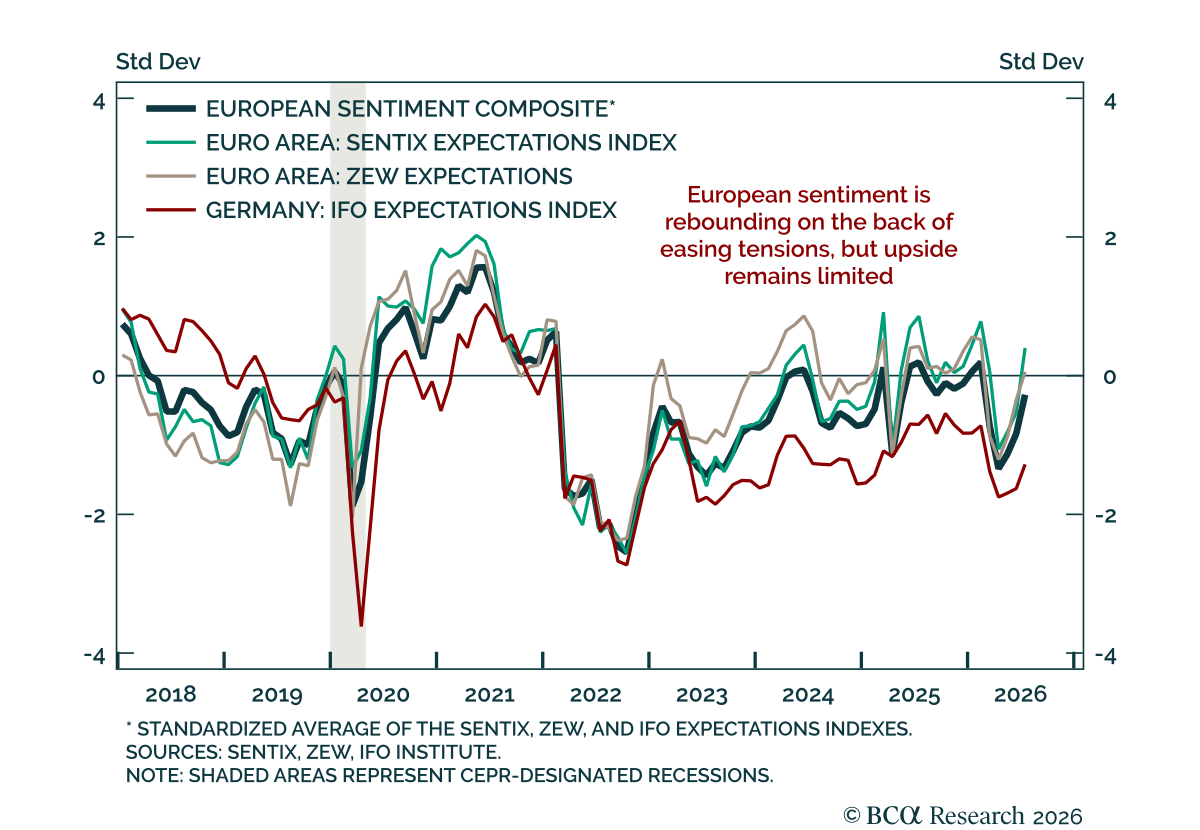
ドイツの楽観税 ドイツの楽観税 7月のドイツIFOは予想を上回ったが、改善は期待が牽引し、現況は悪化した。 期待の急増で総合指数は上昇したが、現況指数は予想を下回り低下した。報告は、期待の改善がコンセンサスを上回る一方で報告された現況が依然として低迷しているという最近の欧州のパターンと整合する。…
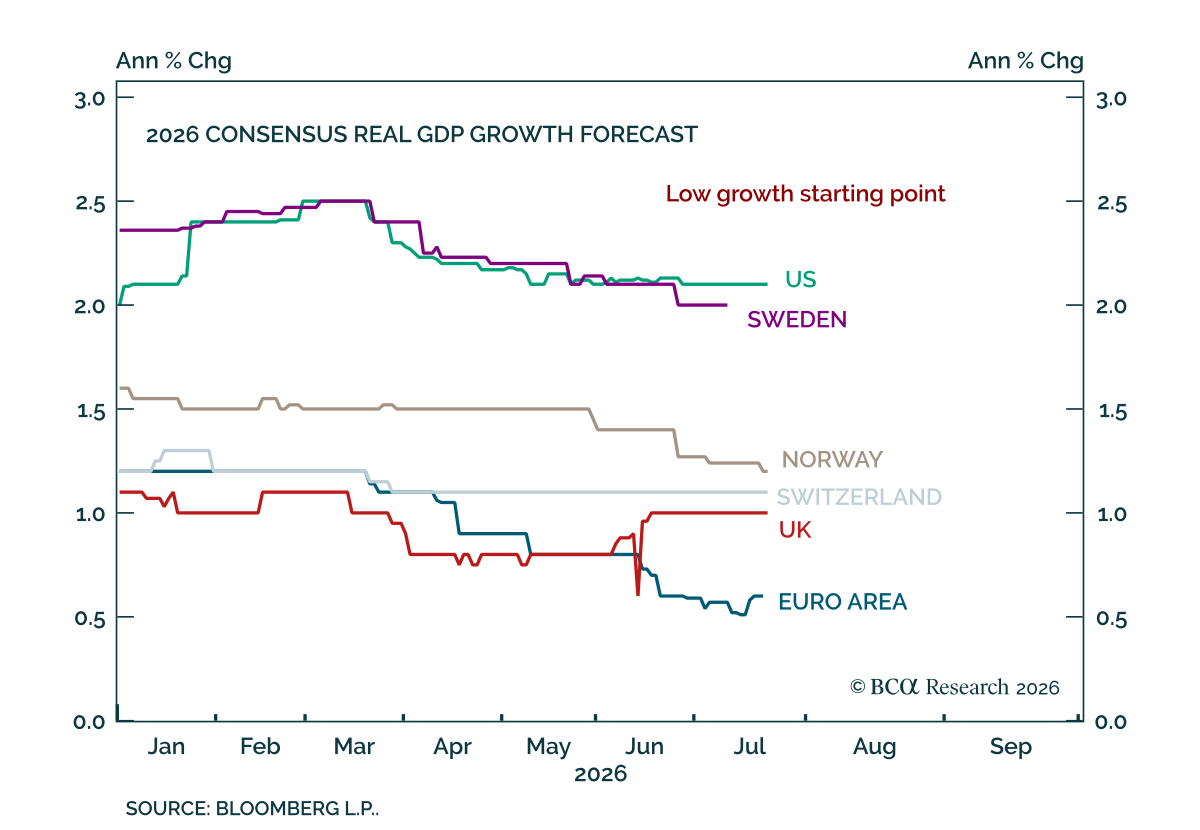
欧州は景気後退を回避できるか? 欧州は景気後退を回避できるか? 当社の European and FICC strategistsは戦術的に引き続き欧州に対して建設的である一方、投資家に対して中期的により厳しい環境に備えてポートフォリオを準備するよう促している。…
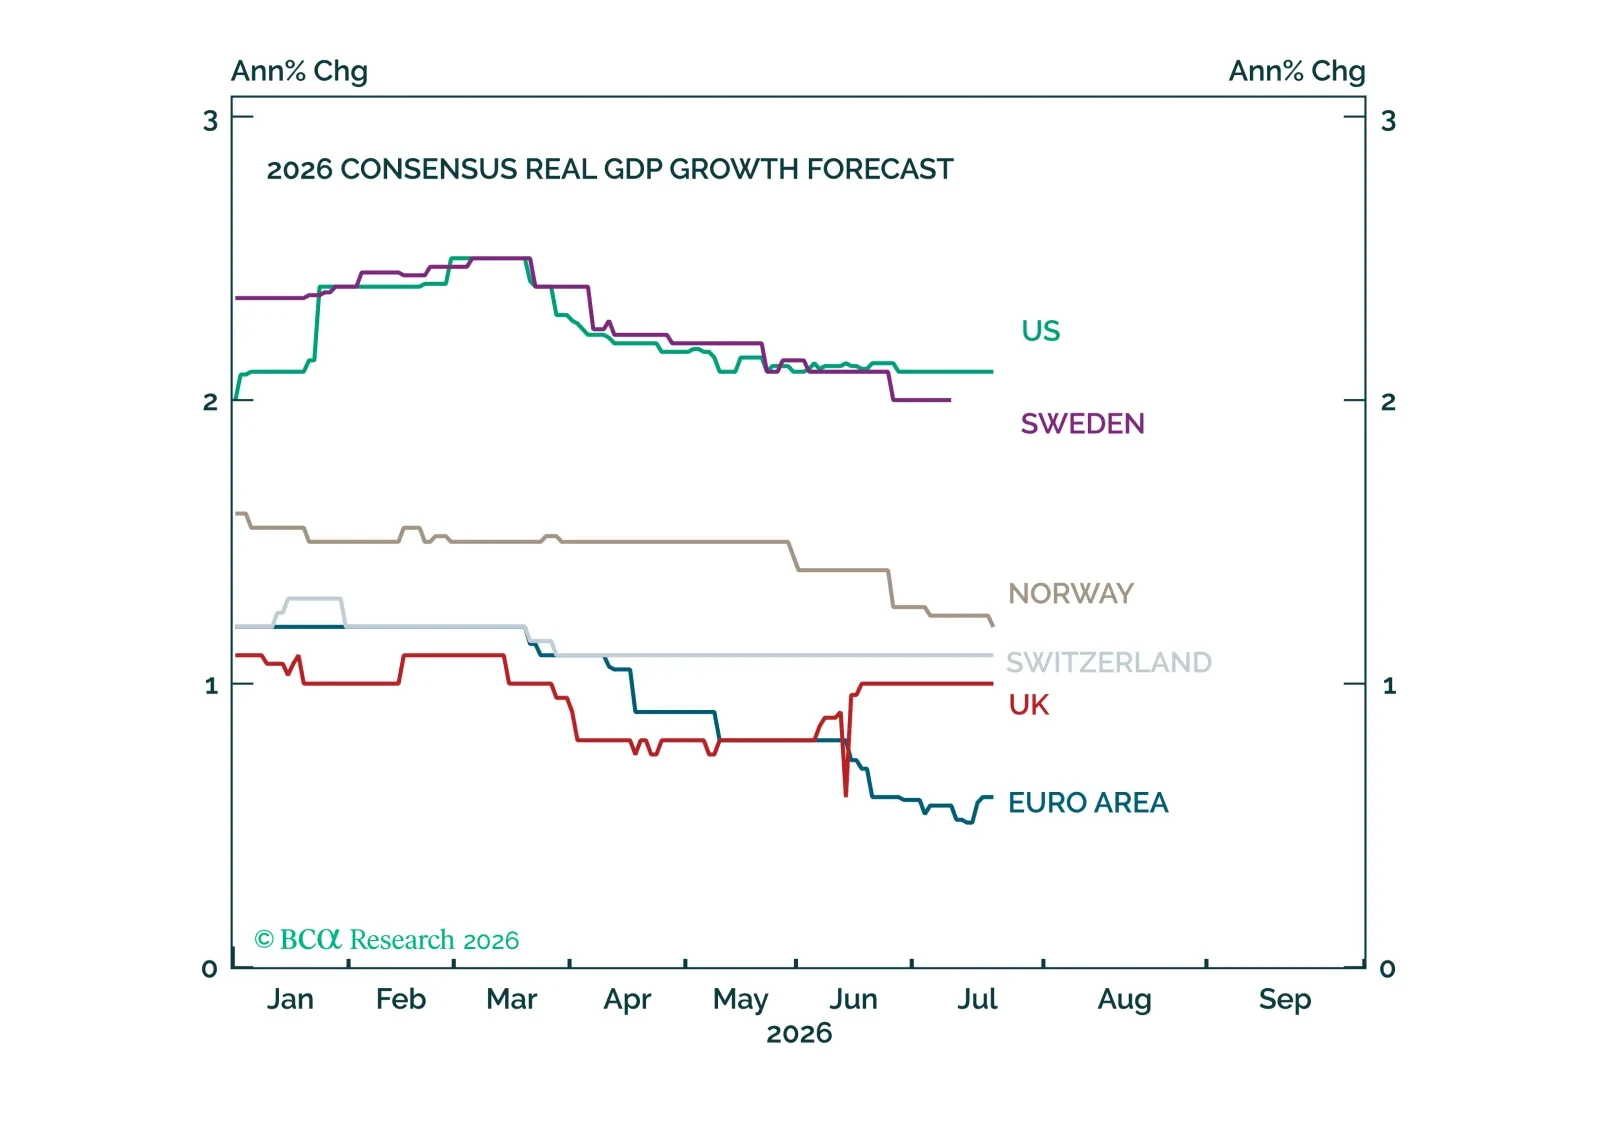
欧州は厳しいマクロ環境に直面しているが、景気後退に陥るかどうかは依然として微妙な均衡にある。これらを投資示唆に落とし込む前に、2つの視点を提示する。
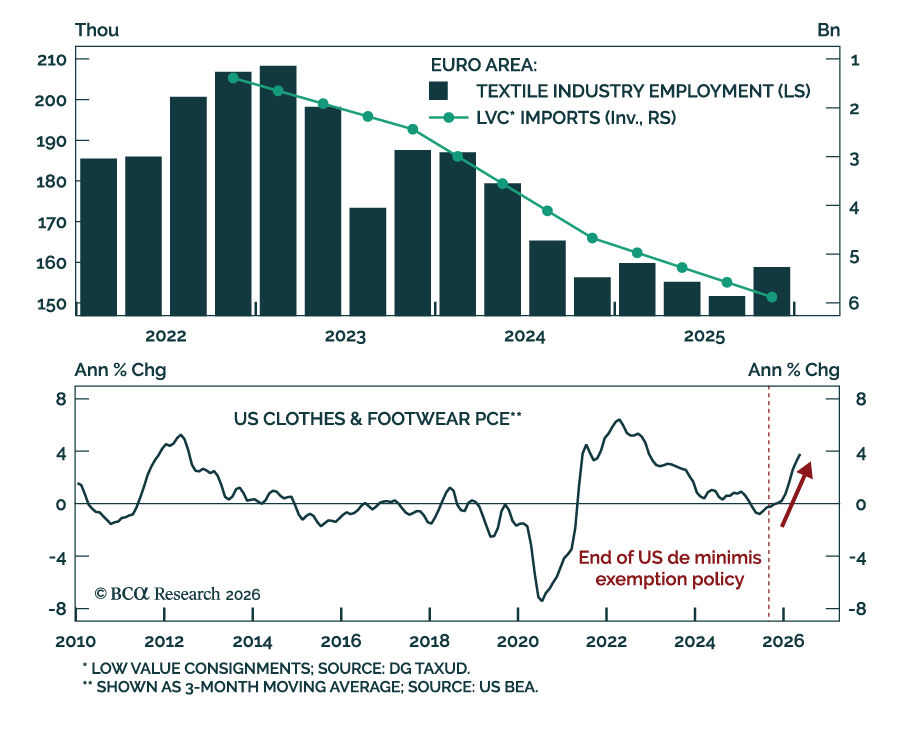
7月はヨーロッパにおける de minimis 免除の終焉を示し、グローバリゼーションの後退がもたらすインフレへの影響を浮き彫りにした。 7月1日から、欧州連合は150ユーロ未満の全ての小包に一律3ユーロの関税を課し、特に中国が20年間にわたって利用してきた無税の免除を終了させた。ブロックへの低額小包の流通量は、2022年の13億個から2025年の59億個へと4倍になり、そのうち91%が中国から直接の発送であった。SheinやTemuのようなプラットフォームは、de minimis…
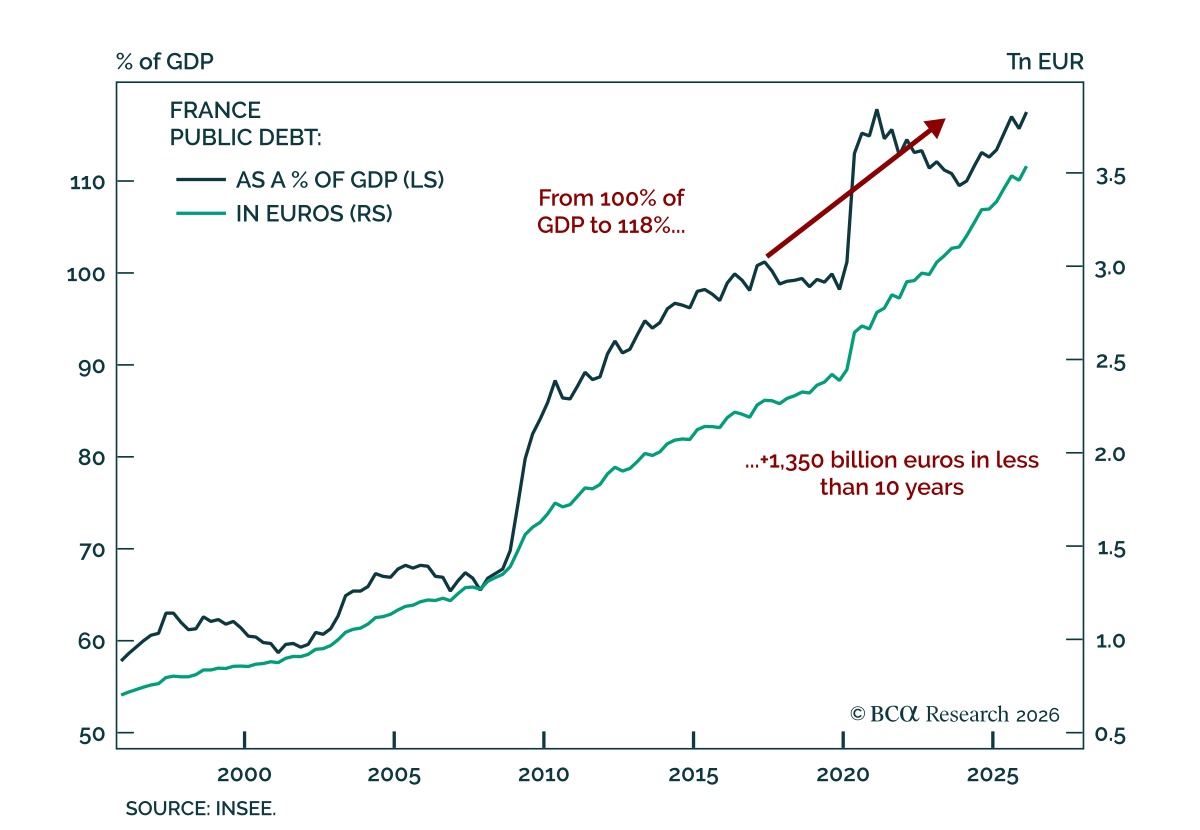
当社の欧州投資ストラテジストは、フランスが数十年で最も重大な選挙を迎えるにあたり、フランスのリスク資産へのエクスポージャーを縮小することを推奨する。 逼迫した予算、麻痺した政治体制、そして地政学的に不安定な状況が有権者を反既成勢力へと向かわせており、予測不能な政策や市場のボラティリティが高まる可能性を引き上げている。…
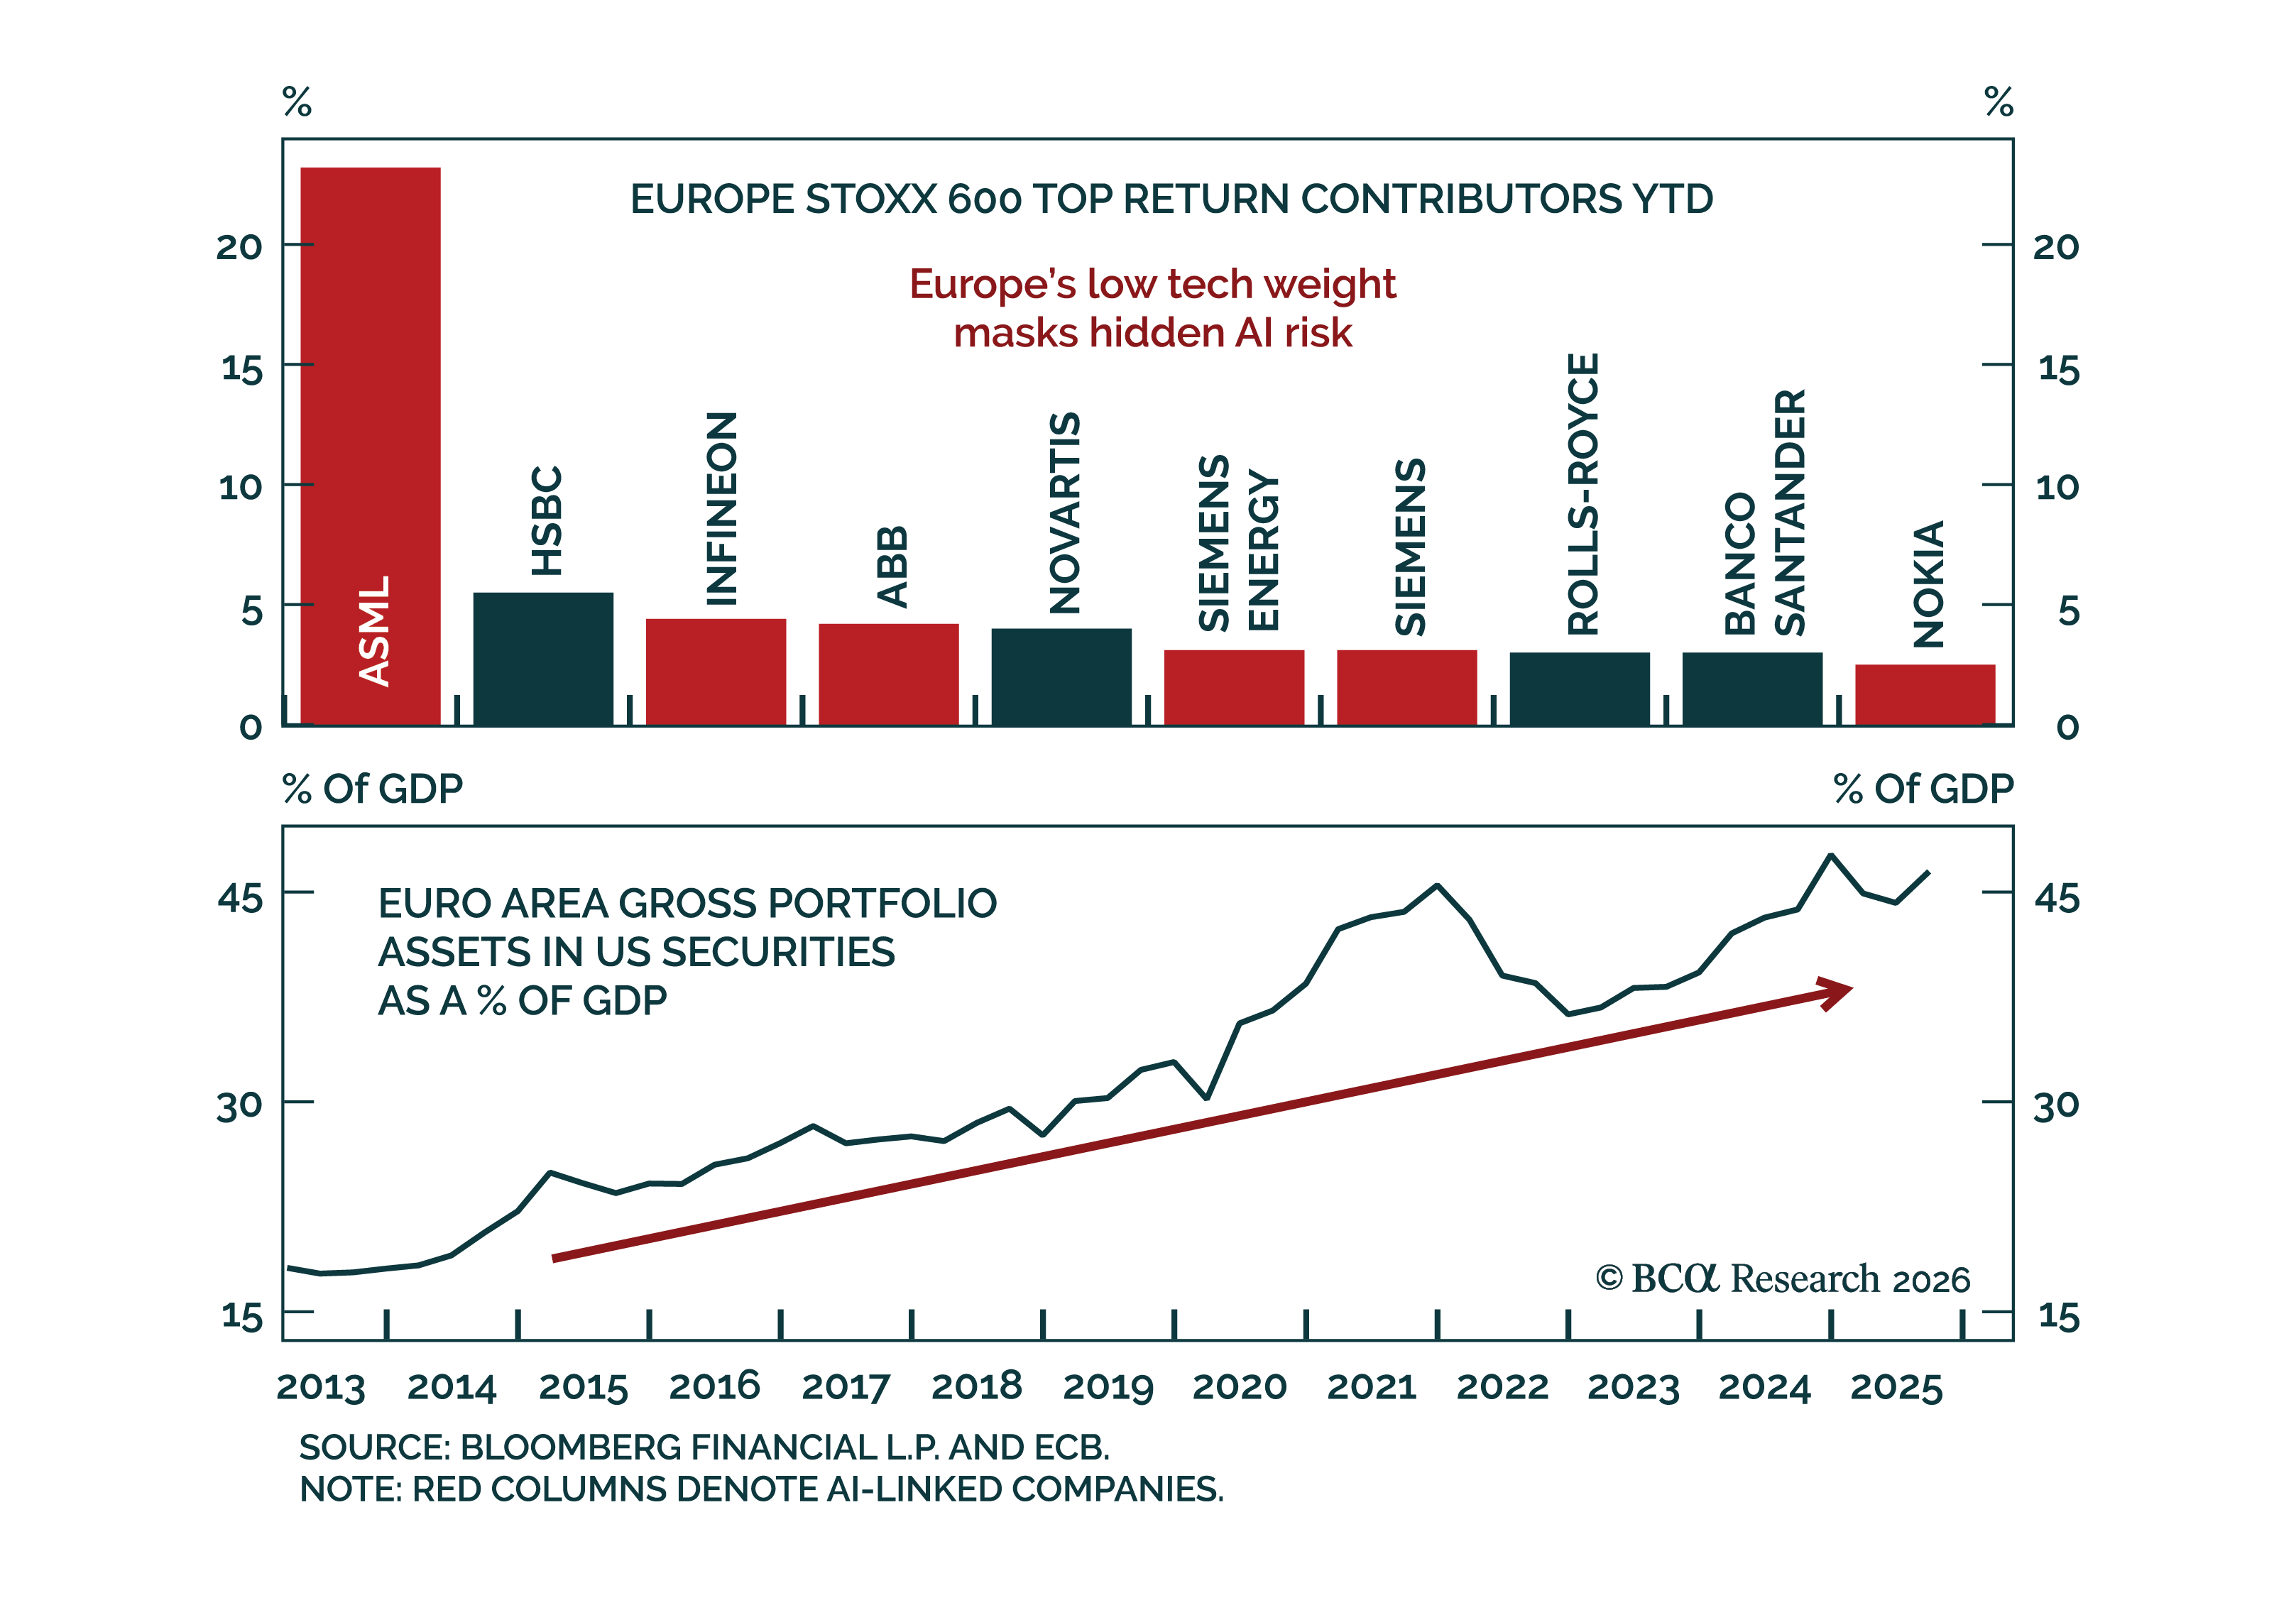
ヨーロッパはセクターのウェイトが示すほどAI相場から隔離されていない。 The Stoxx 600は、業績の上方修正、マクロ指標の改善、ヘルスケアや生活必需品、金融、国内景気循環株といった出遅れ銘柄へのローテーションを背景に史上最高値を更新している。 それにもかかわらず、欧州のAIエクスポージャーは依然として明白である。ASML、Infineon、ABB、Siemens Energy、Siemens、Nokiaの6社が、今年のSTOXX…