Europe
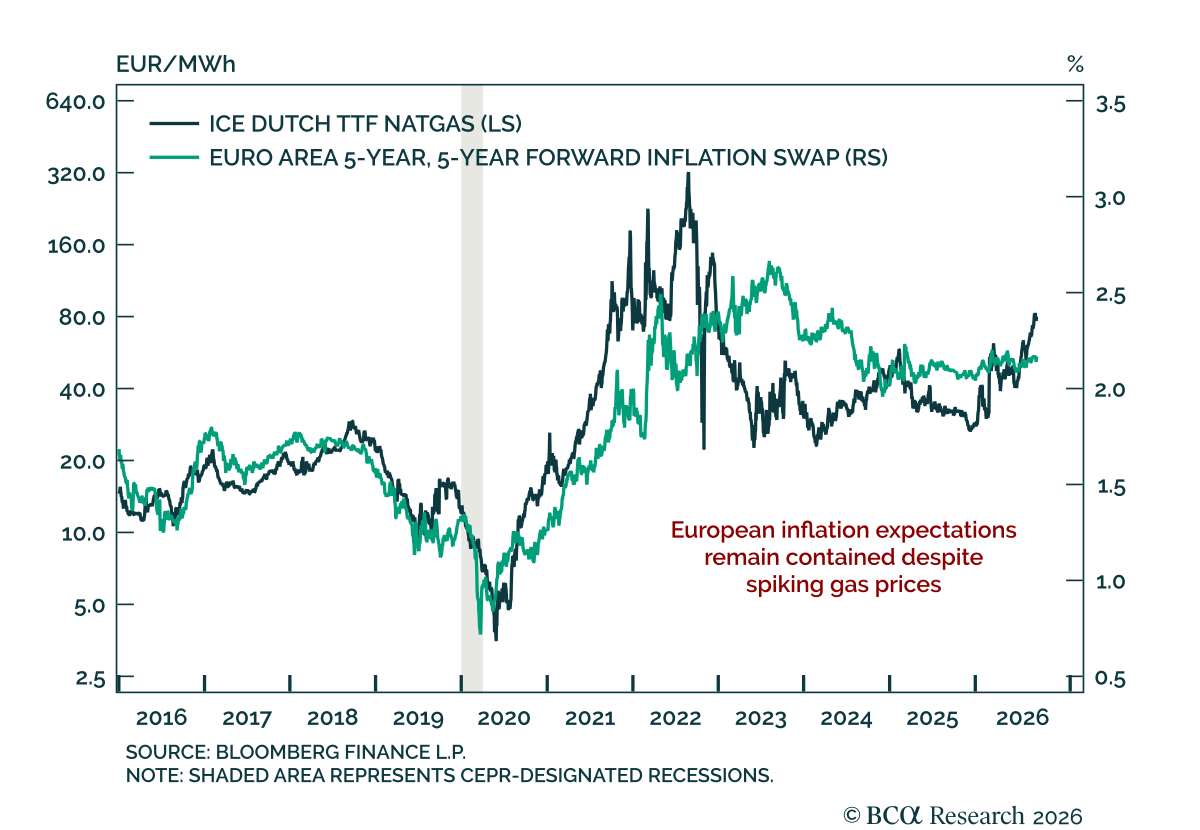
欧州の天然ガス価格は最近の高値を上回るまで急騰したが、長期のインフレ期待がそれに応じて上昇していないため、ECBが大幅に引き締め的な水準まで利上げする可能性は低い。 ICE Dutch TTFの価格は欧州のベンチマークであり、在庫水準の低さと季節的な再備蓄がぶつかる中で€80を超え、3月の高値約€60を上回っている。欧州は国内のエネルギー生産が相対的に少なく世界的なショックを緩和しにくいため、インフレは特に商品価格に敏感である。…
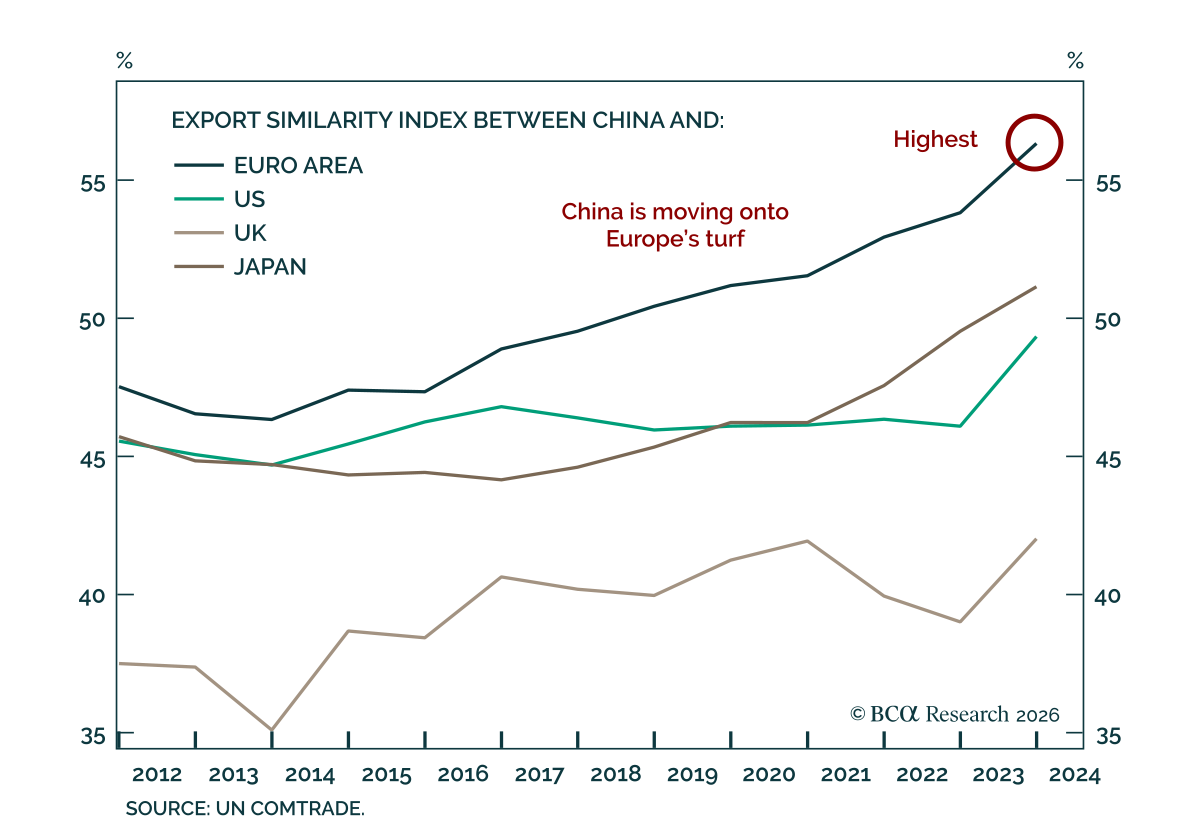
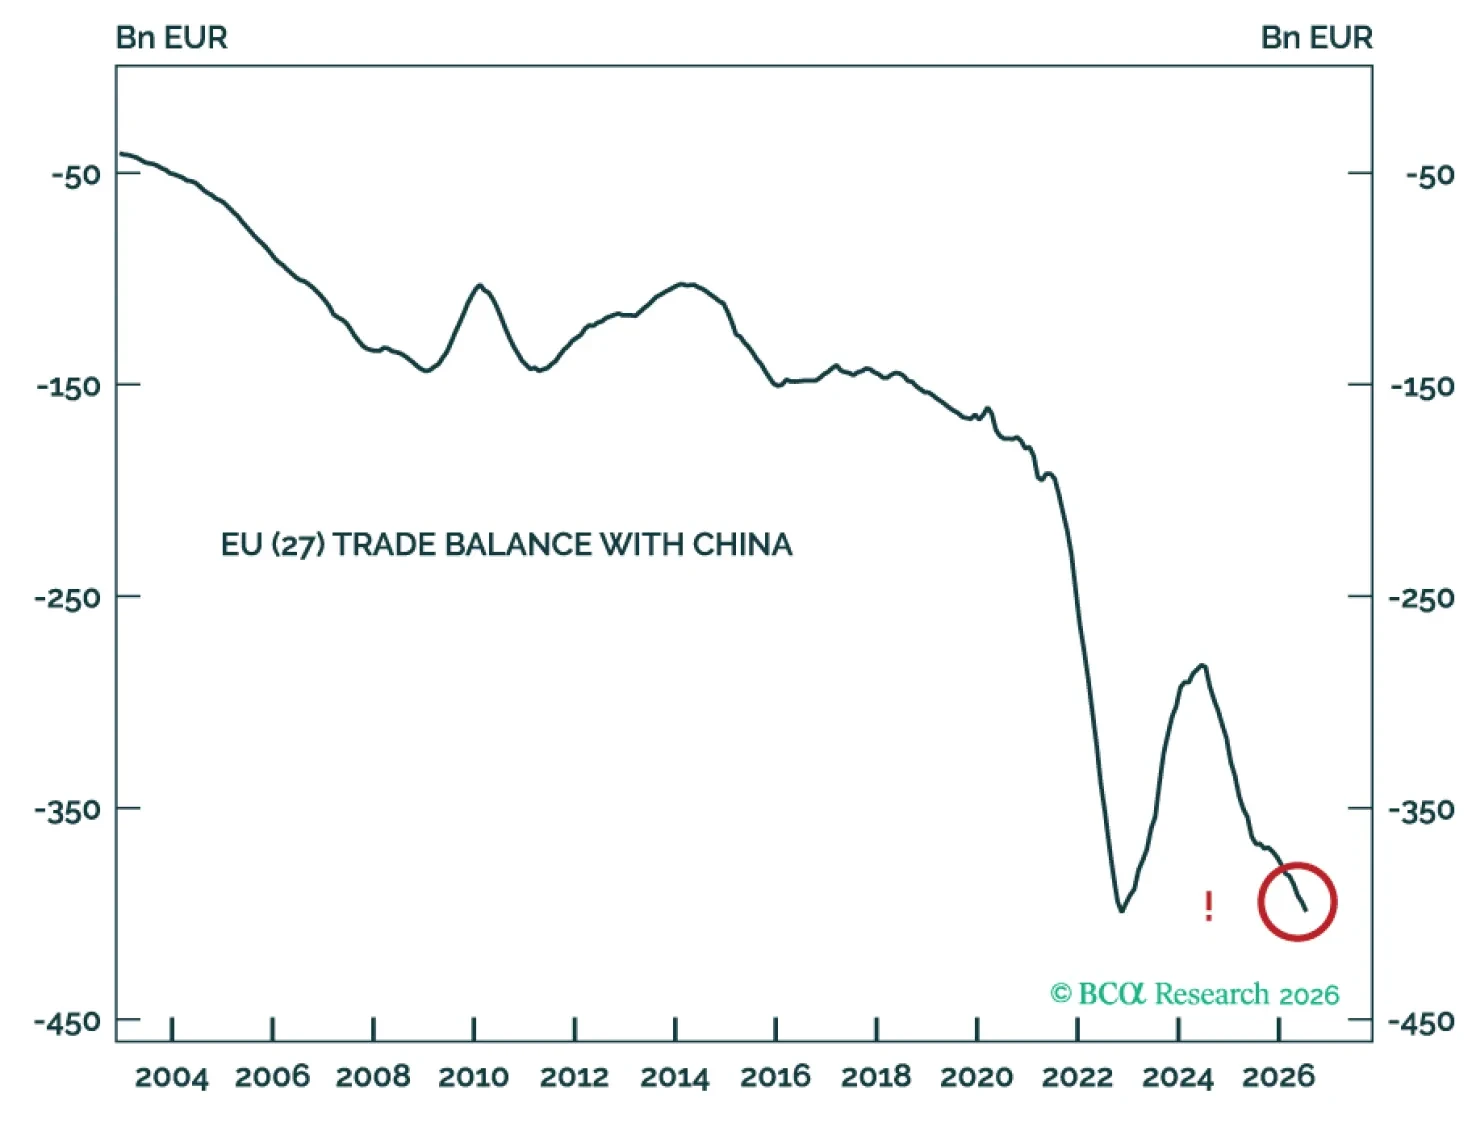
中国の産業の付加価値化の進展は欧州に構造的な挑戦をもたらしている。当社の Chart Of The Week は Chief European Strategistである Jeremie Peloso によるものである。China shock 1.0 は概して欧州に利益をもたらした。中国は安価な労働力と低付加価値財を供給し、欧州の輸出企業に世界人口の約6分の1に相当する市場へのアクセスを提供したのだ。 China shock 2.0…
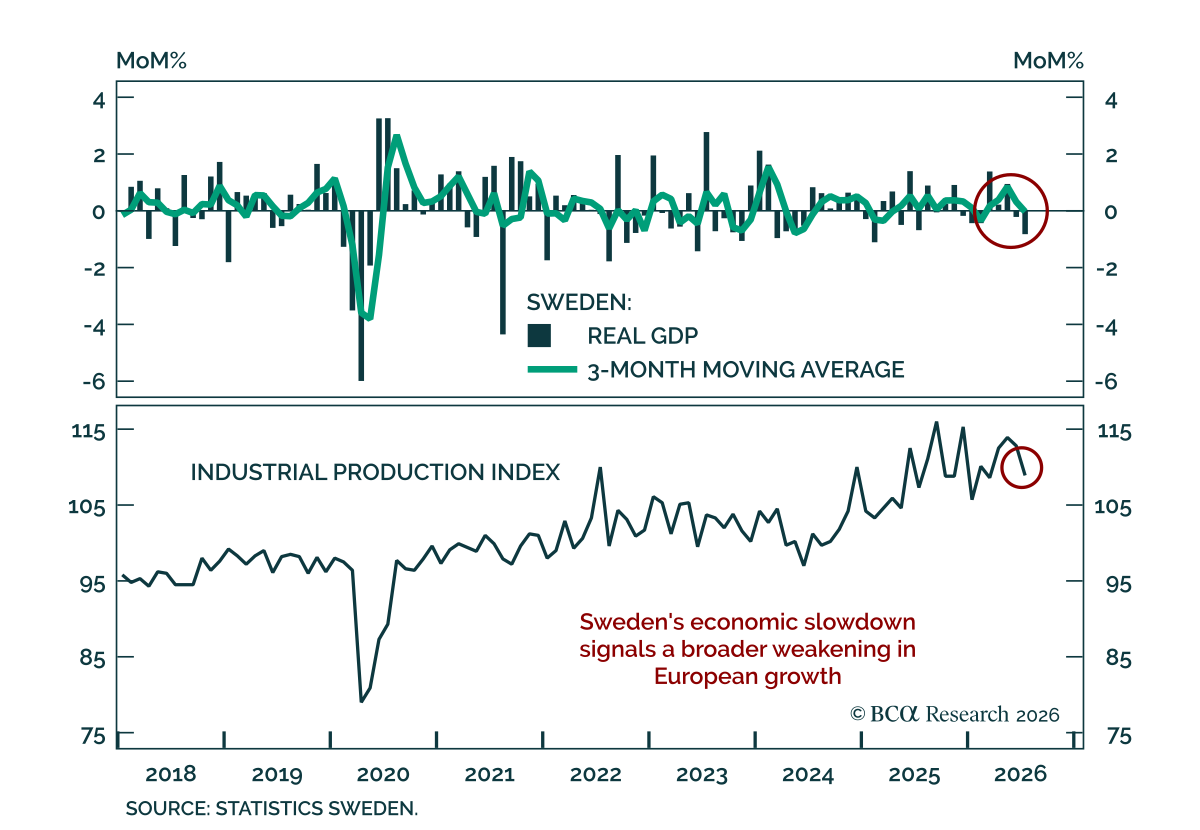
スウェーデンの景気は不穏なシグナルを送っている。 GDPは前月比0.8%縮小し、工業生産が主たる下押し要因となったため、3か月移動平均はゼロまで低下した。当社の欧州チームとFICCチームが指摘しているように、スウェーデンの工業サイクルは減速しているのだ。 この減速はスウェーデンの国境をはるかに越えて広がっている。スウェーデンは欧州で最も景気循環に敏感な経済の一つであり、輸出はGDPの約45%を占めるため、同国は欧州成長の最も信頼できる先行指標の一つである。…
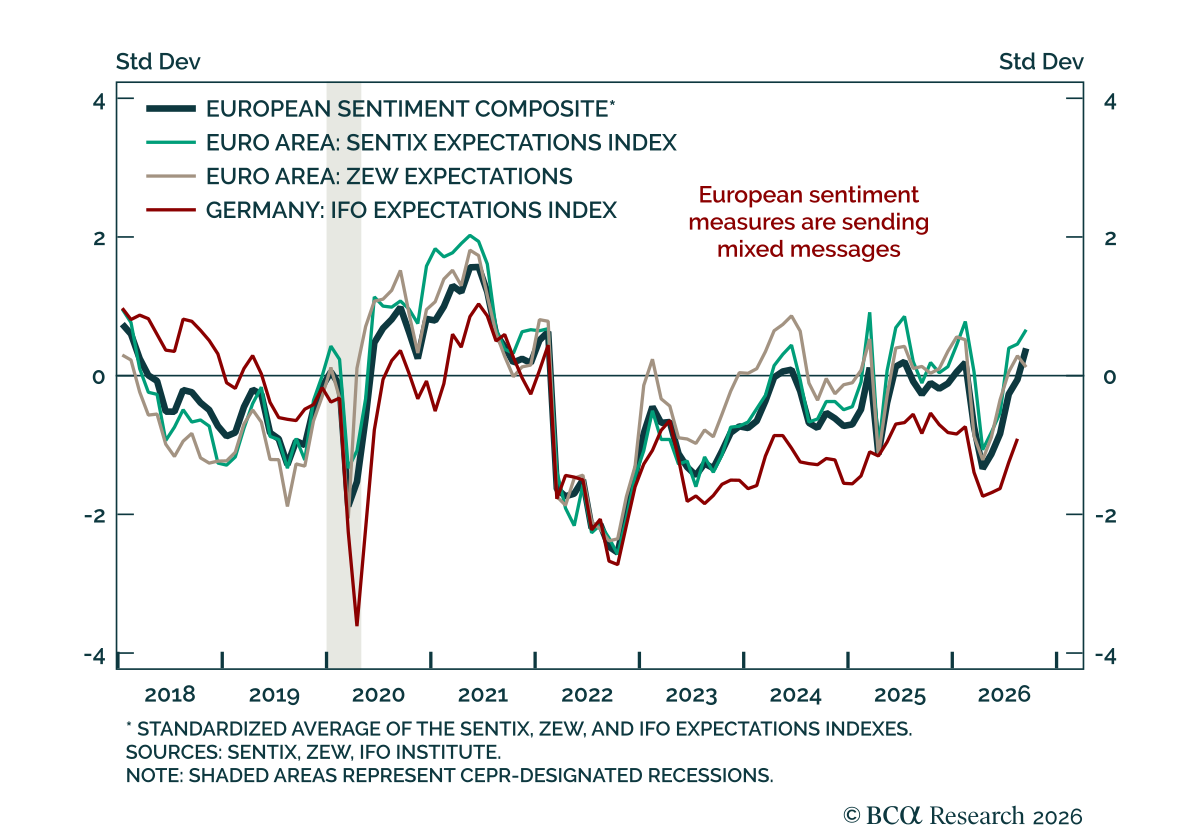
9月のZEW調査は混在したシグナルを示し、欧州の成長モメンタムが大きく加速する可能性は低いという当社の見方を裏付けるとともに、Bundsのオーバーウェイトを支持する。 ユーロ圏の期待指数は31.4から25.8に低下した。一方でドイツでは期待指数が予想を下回ったものの34.2から34.7へわずかに上昇し、現況判断はコンセンサスを上回る改善で-61.1から-47.1へ改善した。…
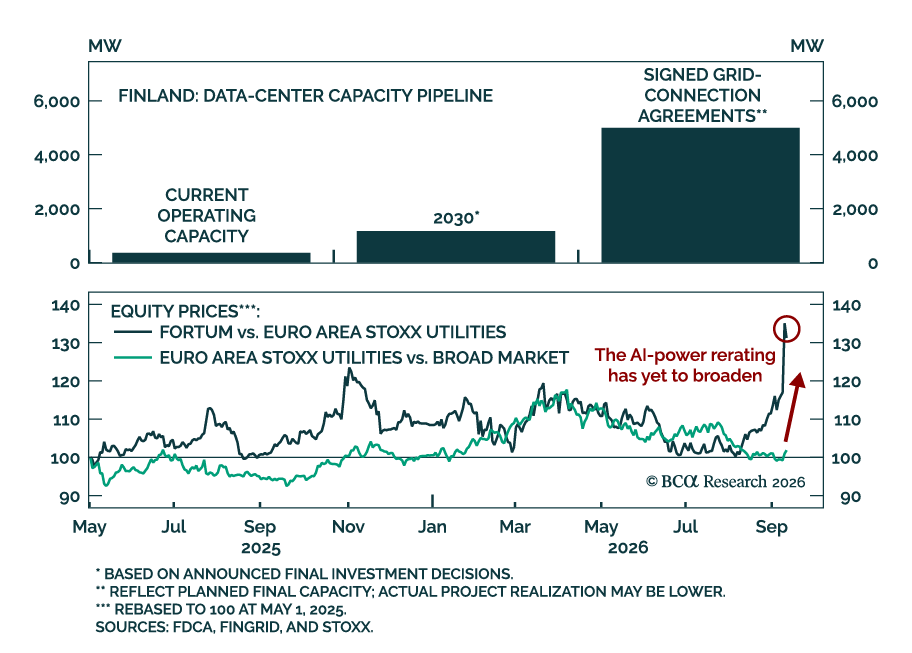
欧州のAI拡大は構造的電力需要の新たな源泉を生み出している。当社のChart Of The Weekはアナリストである Eugenia Panによるもので、この傾向が信頼性の高い低炭素電源を有するユーティリティに有利に働く理由を示している。フィンランドが早期の事例を示している。現在の稼働中データセンター容量は約360 MWに過ぎないが、最終投資決定に基づく2030年までに見込まれるプロジェクトにより1.2 GWに達する見込みである. 既に締結された系統接続契約の合計はほぼ5…
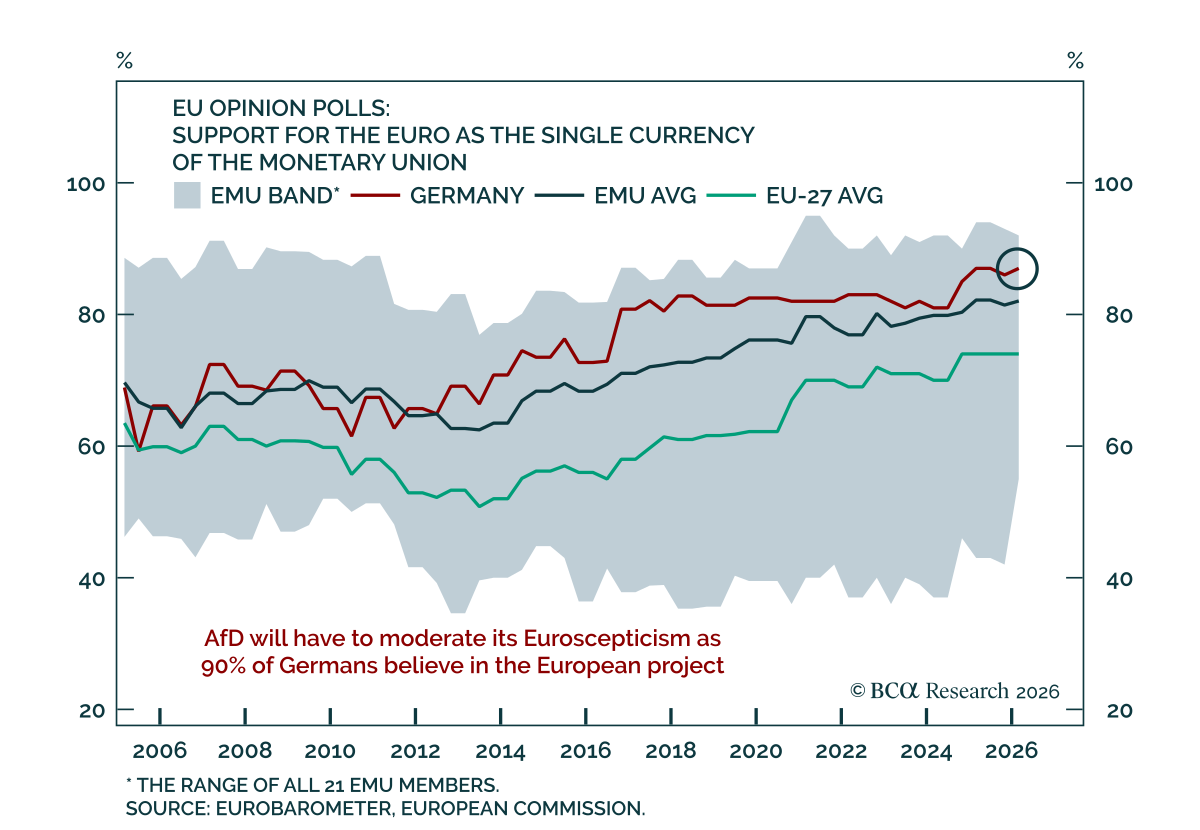
当社の GeoMacroストラテジストは、Saxony-AnhaltでのAfDの歴史的勝利が過大に評価されていると考えている。その理由は同党が過半数に届かず、州レベルでも制約を受けるためである。もっともAfDは国レベルで勢いがあるが、Saxony-Anhaltは他州と異なり、次の連邦選挙は2029年まで行われないのである。…
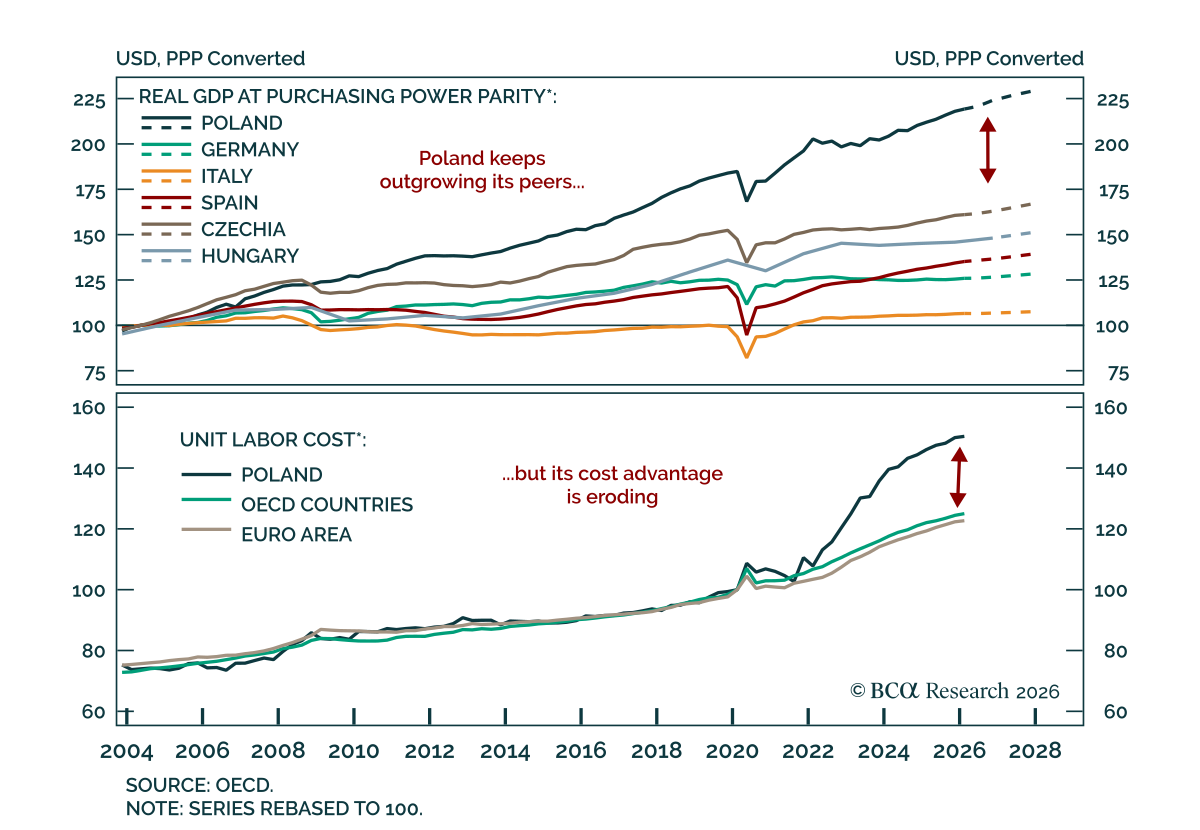
当社のEuropean investment strategistsはポーランドの短期的な成長シナリオを依然として魅力的だと見ており、加速するEU投資が株式のアウトパフォーマンスを支えている。 2004年の加盟以降、実質GDPは輸出統合、EU資金、急速な生産性向上により2倍以上になり、購買力平価ベースで同地域6番目の経済規模となっている。EU資金は依然として重要な景気循環の追い風であり、ポーランドは外部資金で賄われる投資が異例に強い局面に入りつつあり、欧州の成長鈍化による下押しを緩衝するはずだ。…
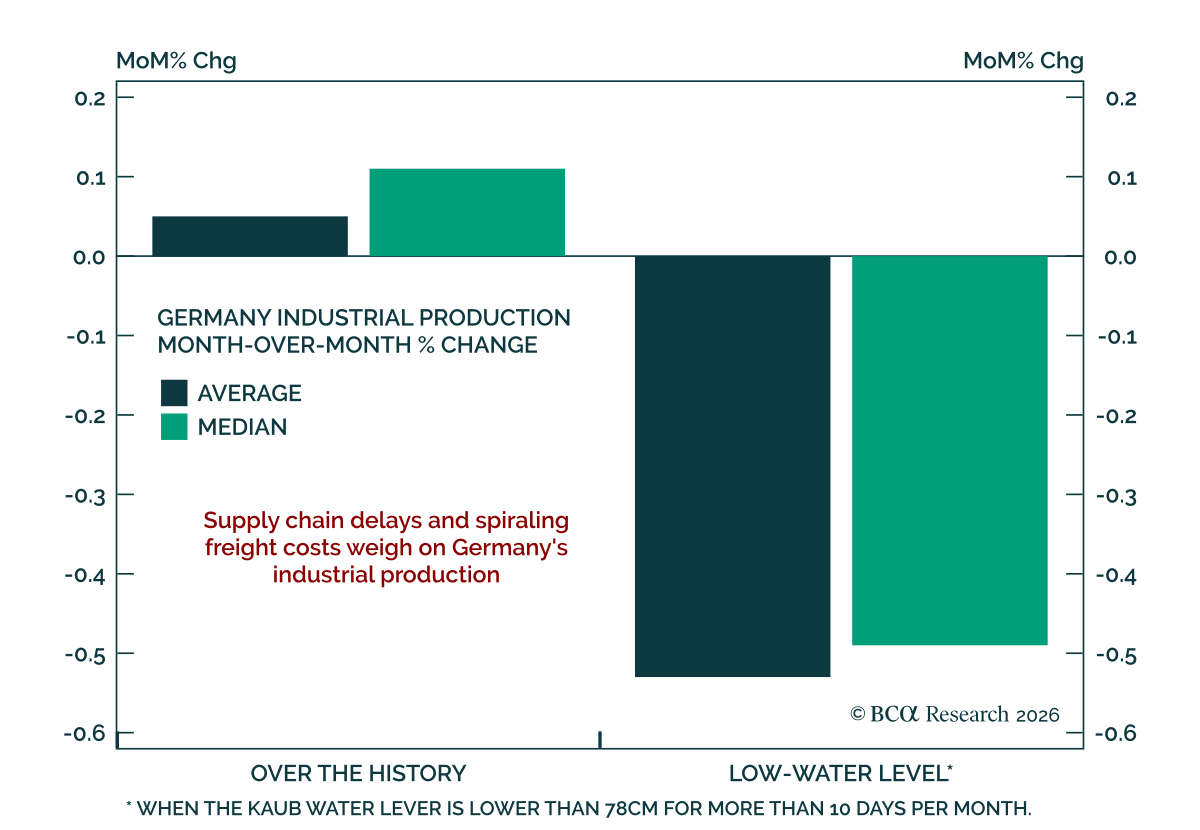
ホルムズの後、今度は国内でドイツが別の輸送のボトルネックに直面している。 ライン川の最も重要なボトルネックであるカウプの水位はわずか11cmまで低下し、1970年代以来の最低水準である。気象予報は水位が正常化するには数週間の継続的な降雨が必要だと警告しており、そのことは混乱が10月まで長引く可能性を示唆している。…