Equities
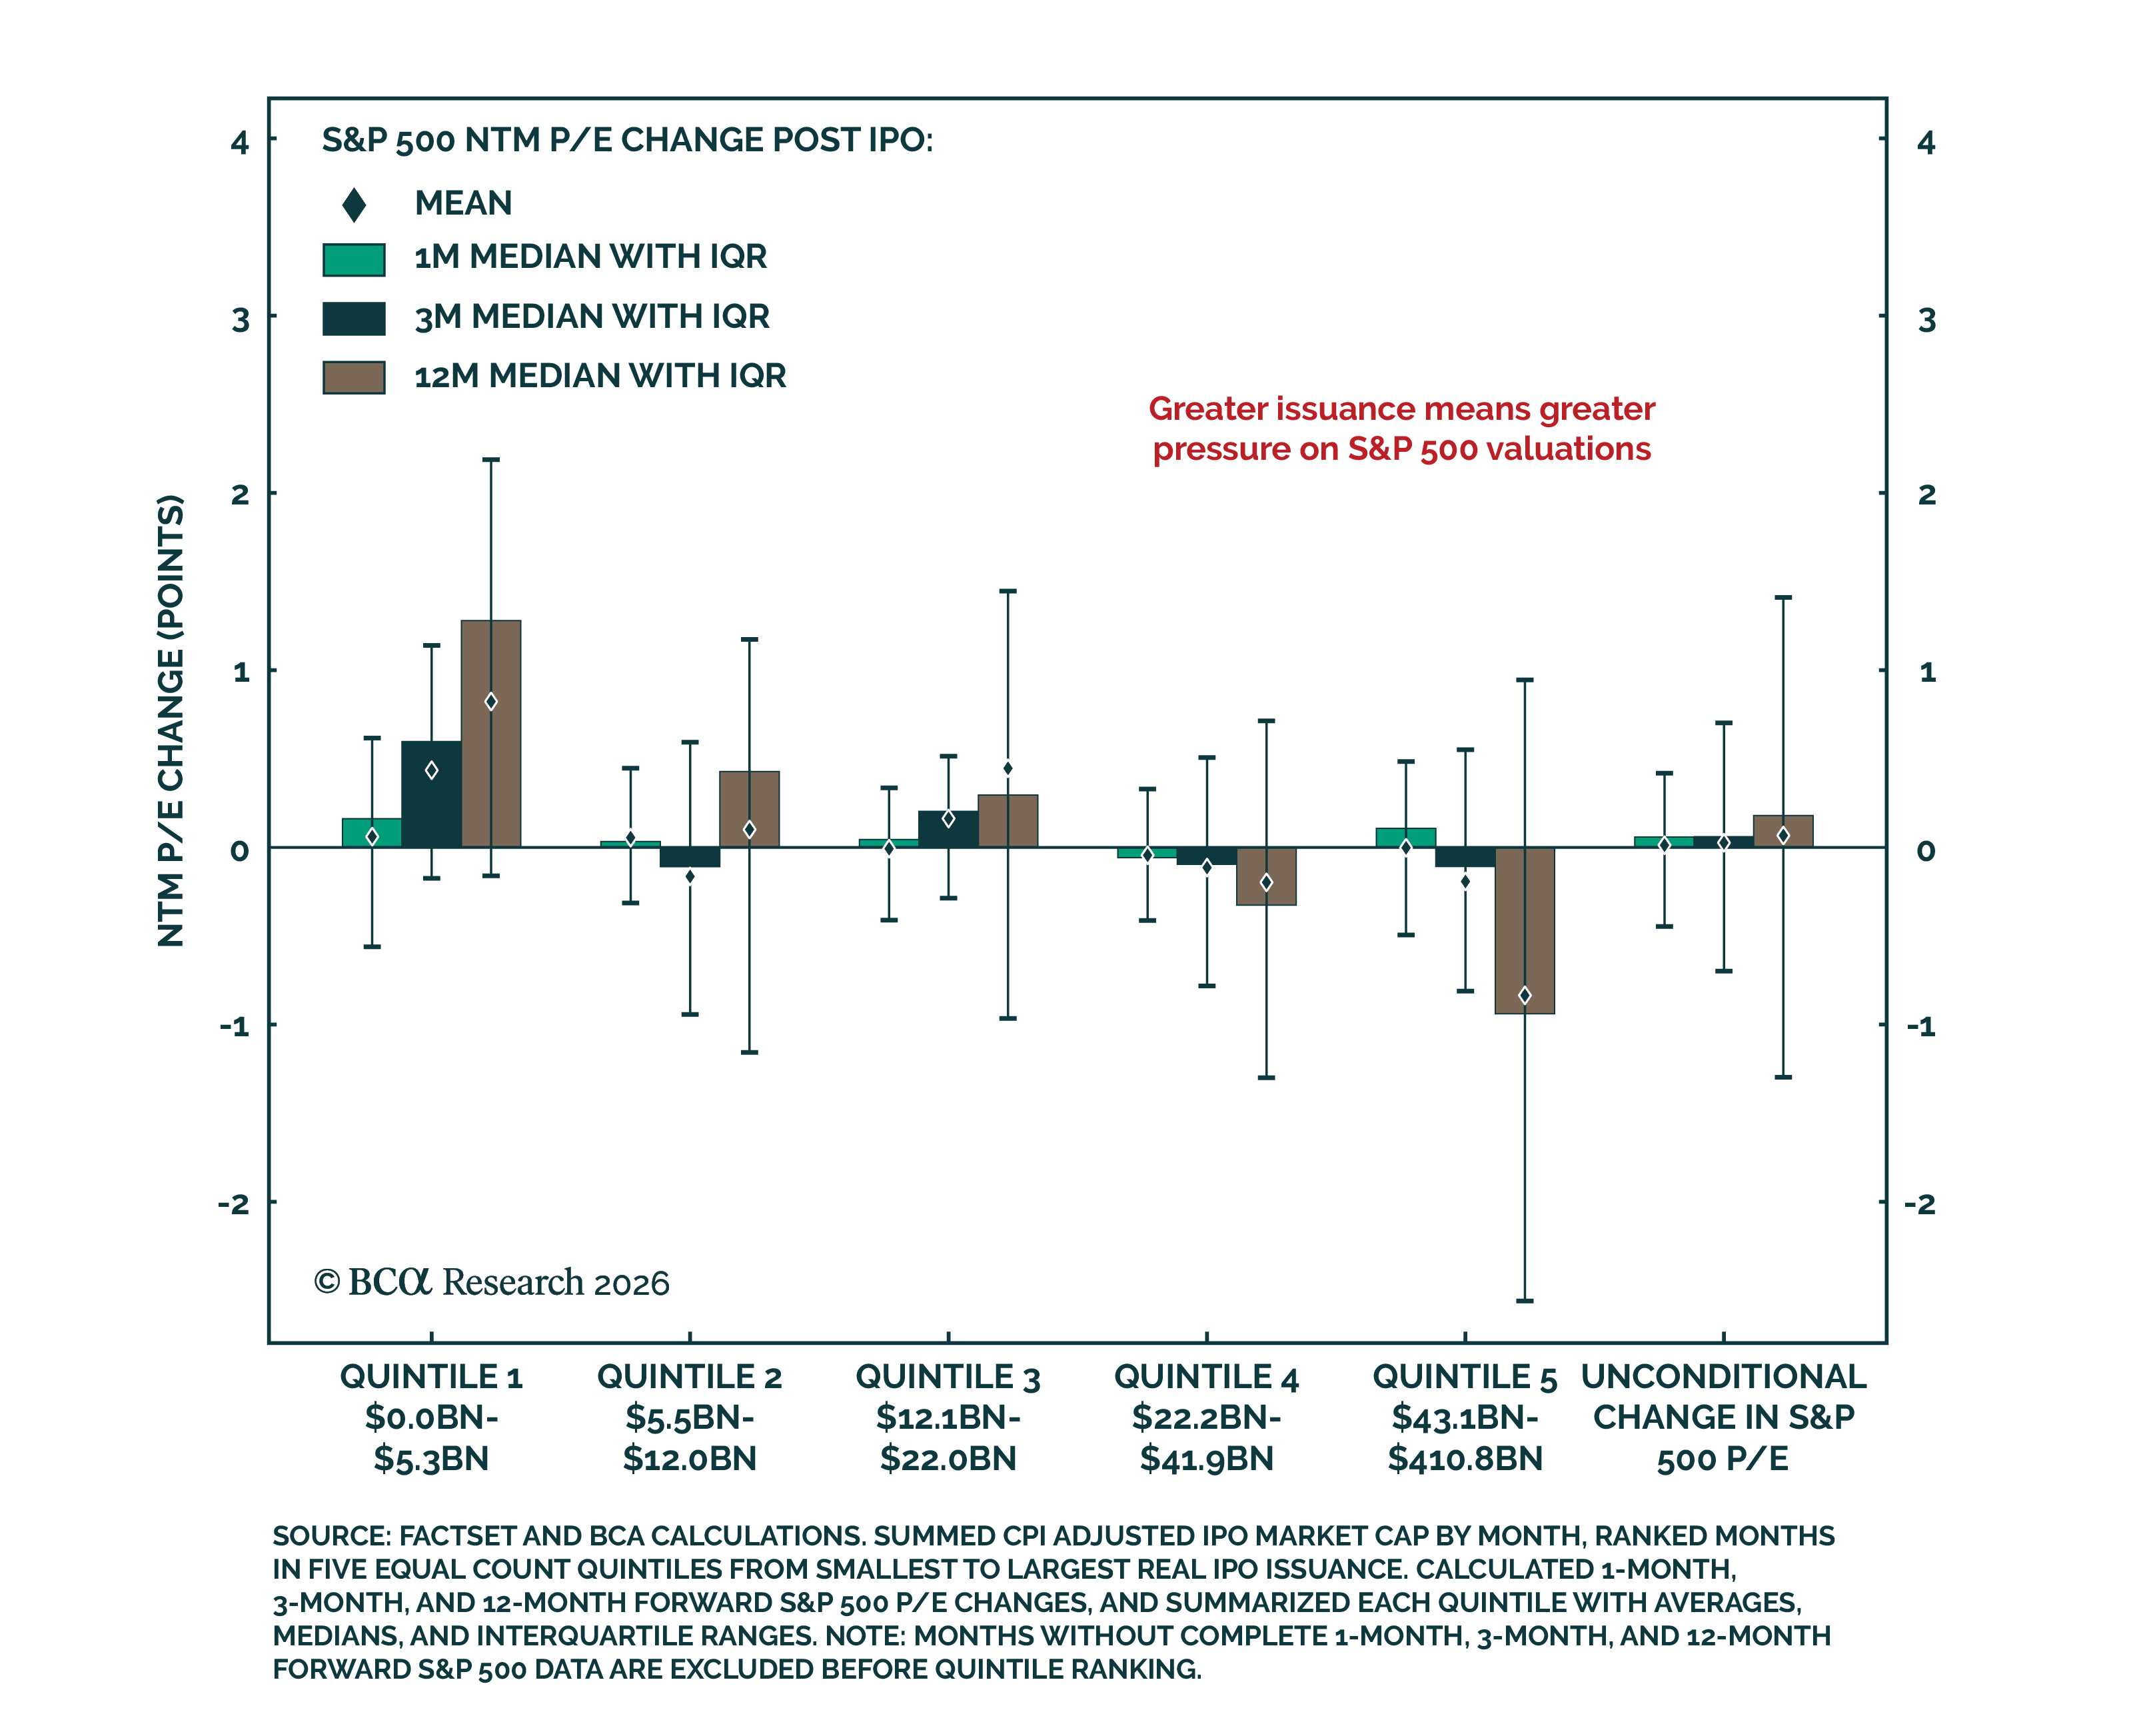
当社のUS Equity strategistsは、AnthropicとOpenAIの上場がAIに関する重要な側面を公の精査にさらす一方で、すでにS&P 500のマルチプルに負担をかけている発行の波をさらに拡大すると予想している。…
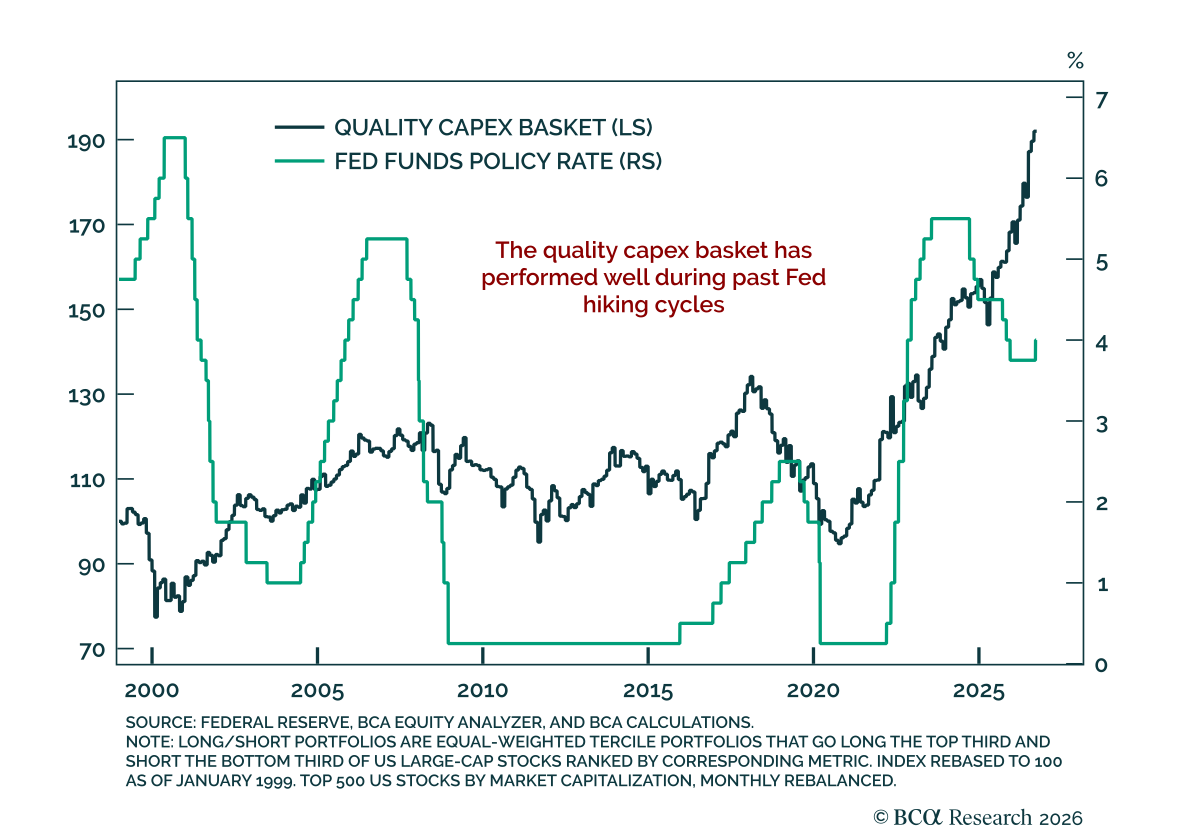
当社の US Equity strategistsは、株式が新たな引き締め局面の開始に耐えると予想している。 先週の利上げは追加利上げの示唆を伴っていたが、市場はすでに多くを織り込んでいる。そのため決定前にバリュエーションは圧縮し、FOMCの中央値予想が示す緩やかな道筋は長期側には概ね織り込まれている。一方で債券のリスクプレミアム、金利のボラティリティ、インフレ期待は高止まりしているが抑制されている。 歴史は投資を継続することを示している。1980年以降の7つの利上げサイクルでは、S&P…
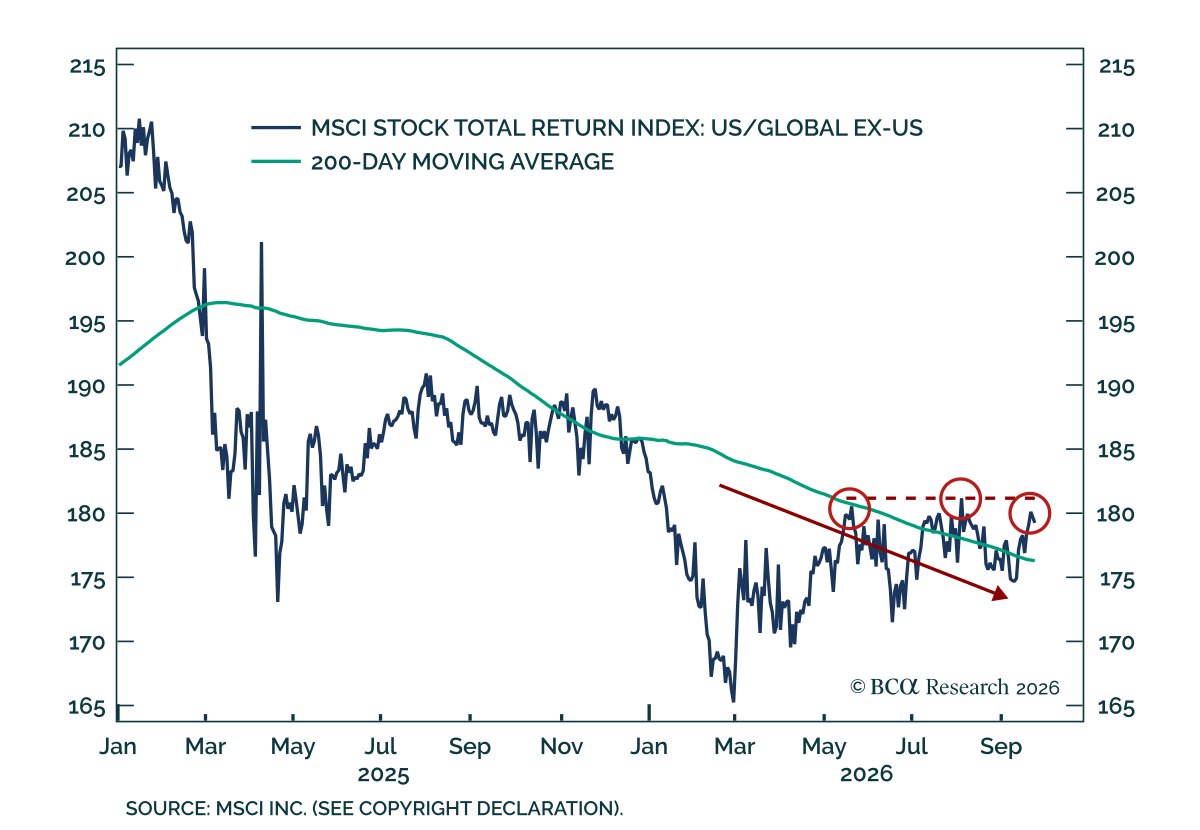
BCAのストラテジストのコンセンサスは、12か月の見通しで株式をオーバーウェイト、債券と現金をニュートラルに据え置いている。 株式では、米国はMSCI ACWIに対して12か月の見通しでアンダーウェイトへと移し、3か月の見通しではオーバーウェイトを維持している。米国株市場はテックへのエクスポージャーから恩恵を受けているものの、そのエクスポージャーは次第にリスクが高まっている。当社の valuation and speculation indicators…
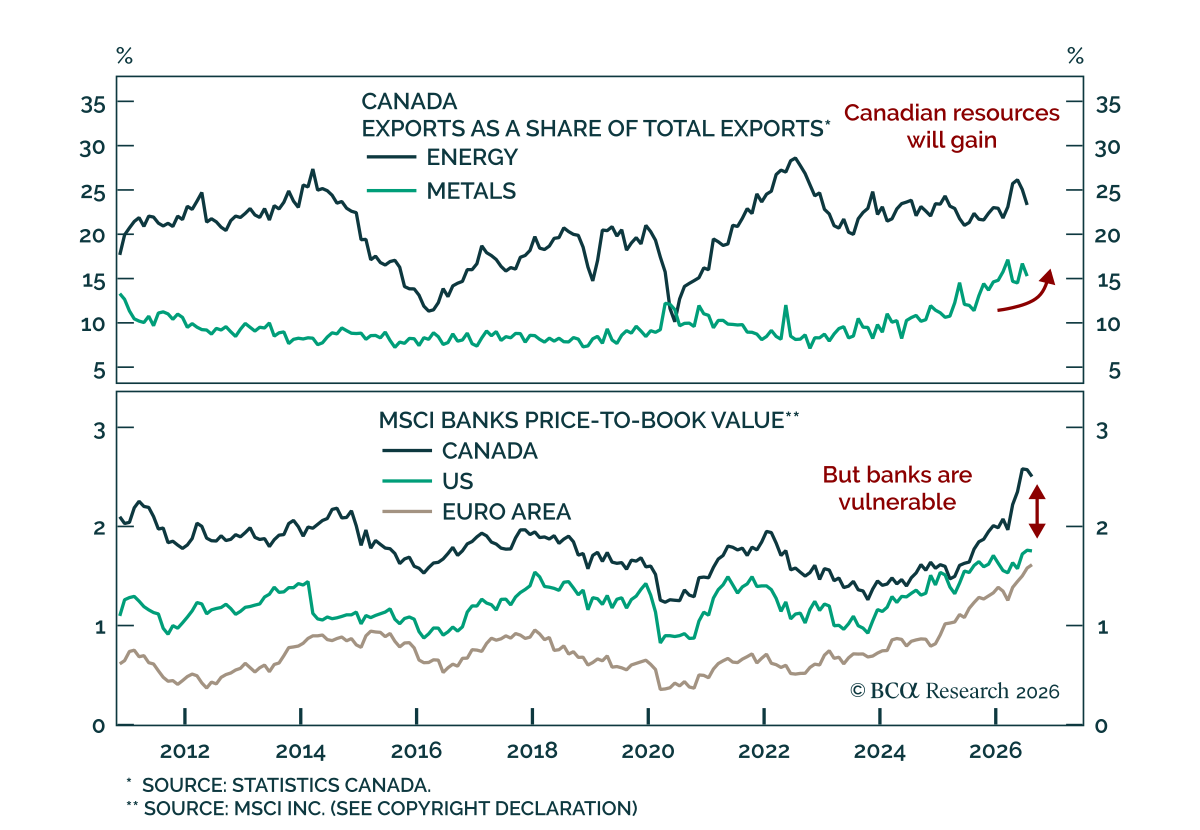
商品価格が上昇しているにもかかわらず、カナダ株は調整している。エネルギー、素材、ITの弱さが銀行の上昇を上回っているためである。エネルギー株は好決算を受けて月初にかけて評価が過熱しており、利食いの標的になりやすい。素材株は、発表された米国─ベラルーシのカリ肥料取引がNutrienの売りを誘発したことで下押しされたが、その取引はその後頓挫している。 この調整は中期的な資源セクターの投資論を損なうものではない。Canada Investment…
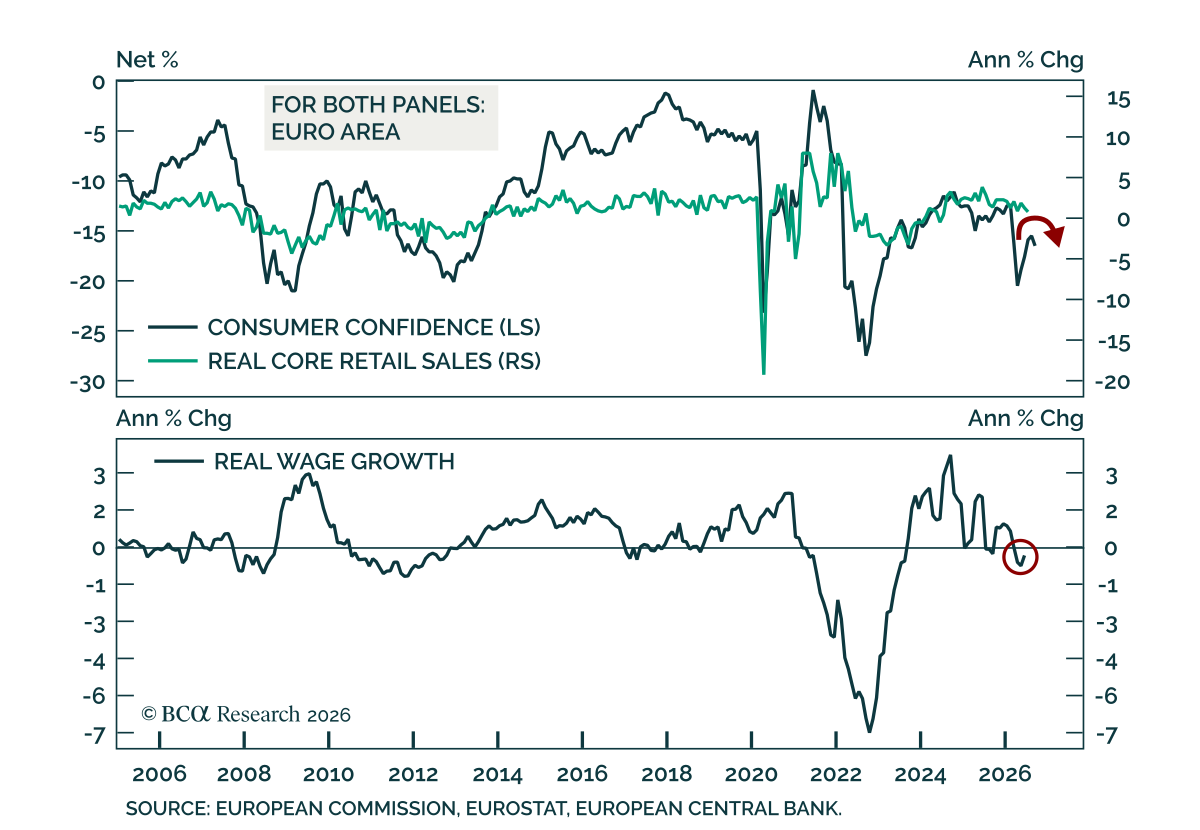
ユーロ圏の消費者信頼感の低下とエネルギーへの高い露出は短期的に欧州株より米国株を有利にする。ユーロ圏の消費者信頼感は9月に低下して4か月続いた上昇が止まり、欧州委員会の速報指数は1ポイント下落して-16.5となったため、春以降の緩やかな改善は失速した。…
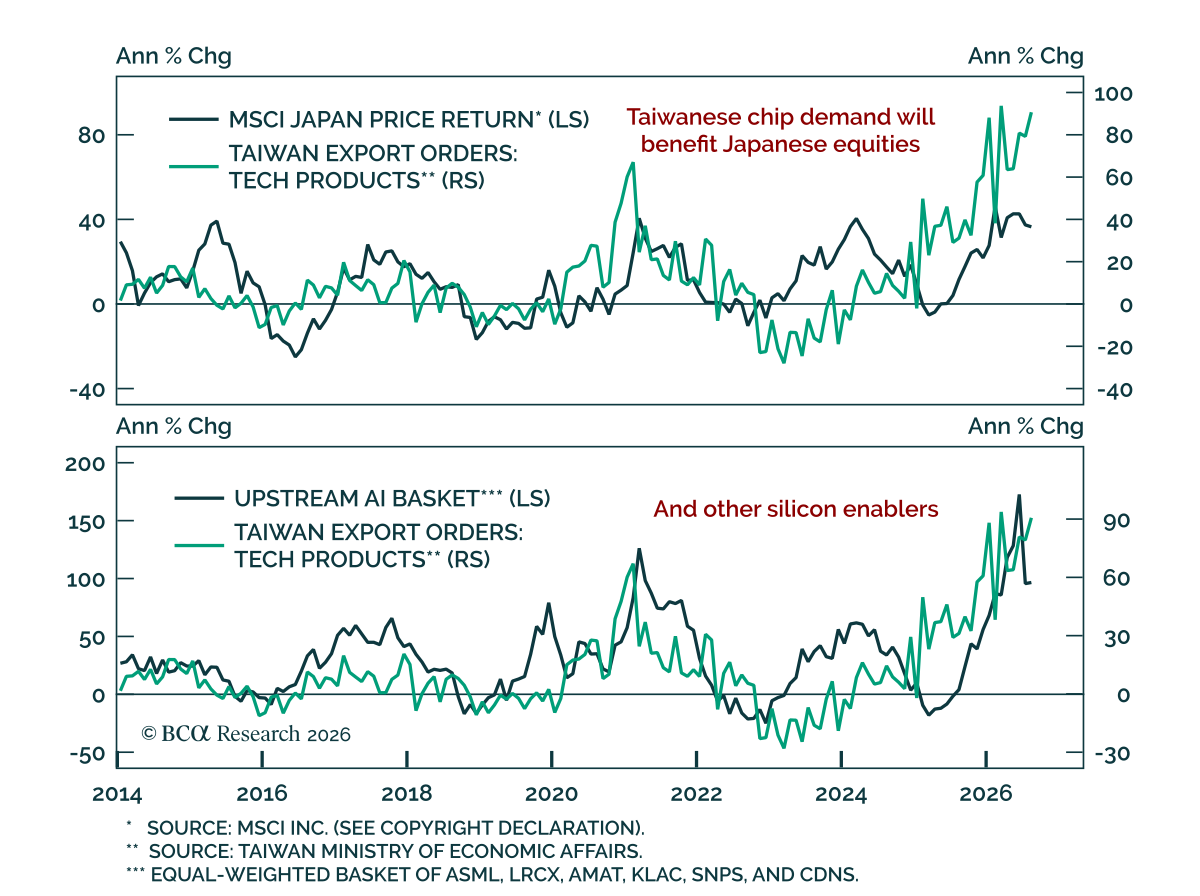
台湾のハイテク輸出受注は世界的なAI投資サイクルが依然として強いことを示唆しており、その恩恵は日本や増強に関連する上流のAI株に向かっている。 受注はほぼ過去最高水準にあり、在庫対出荷比率が安定していることから生産が需要を先行していないことが示される。これと整合的に、最先端GPUの価格は5月の安値から16%上昇しており、先端計算能力への需要が依然強いことを裏付けている。さらに、2028年のAI設備投資見通しの2次差分は年初に一時横ばいに見えた後も増加を続けているのだ。…
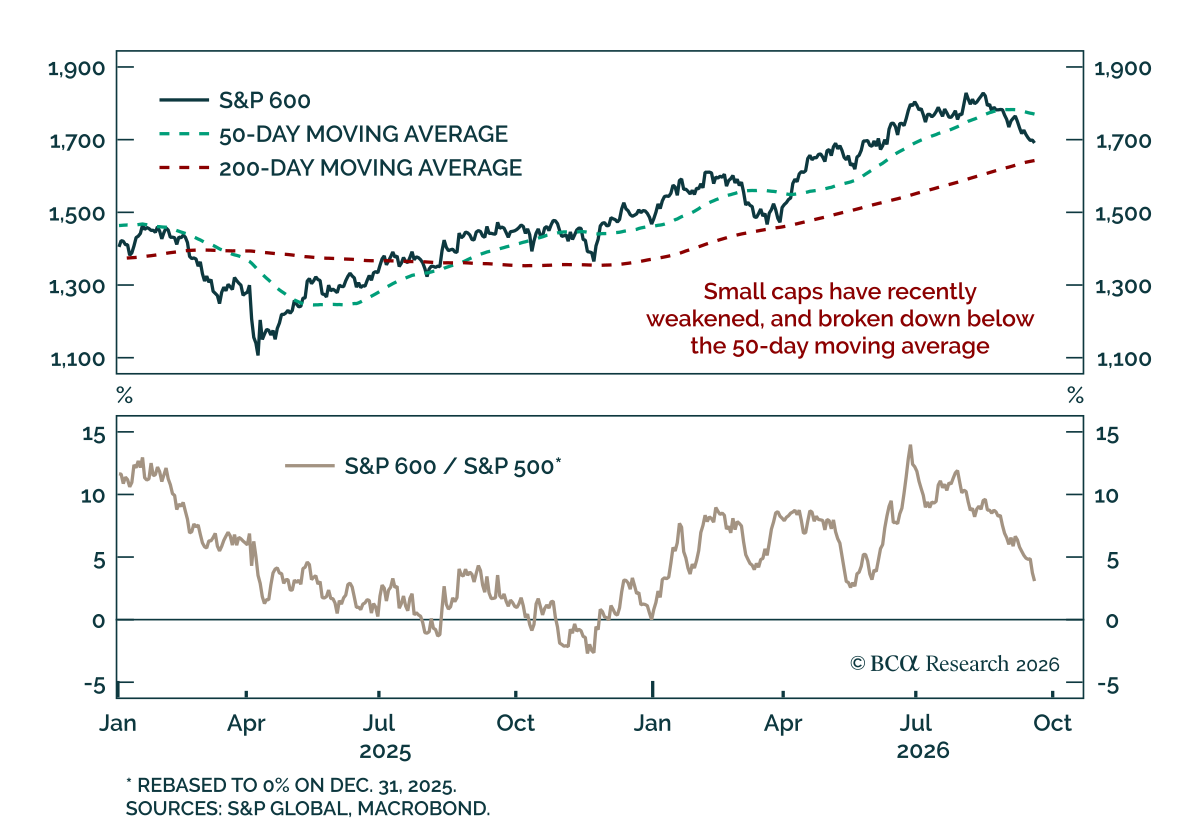
米国のスモールキャップは圧力を受けている。 S&P 600は2025年末以降にアウトパフォームしていたが、その前の約5年にわたるS&P 500に対する大幅なアンダーパフォーマンスを経て50日移動平均を下回った。次の試練は200日移動平均である。指数はその水準に接近しているものの、昨年夏以来それを下回ってはいない。…
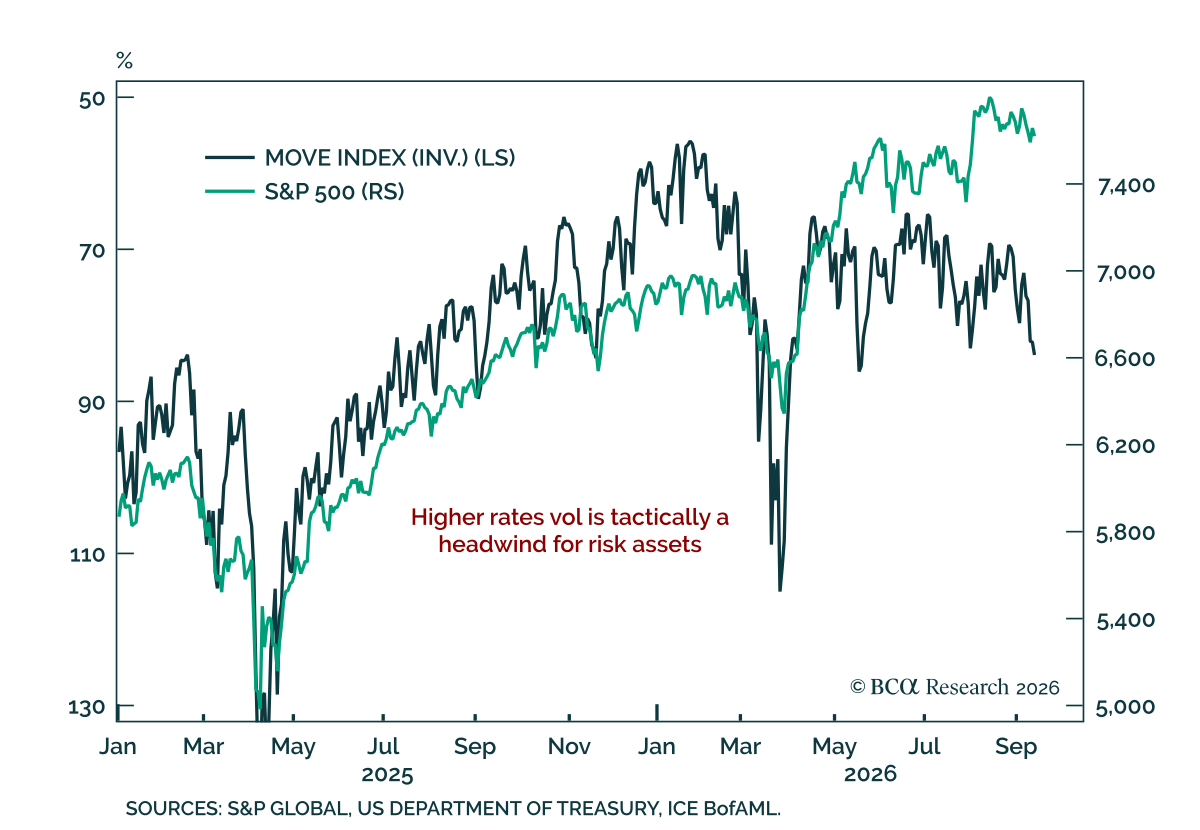
長期金利の上昇は株式市場にとってより重要なリスクになりつつあるが、その意味合いはFRBの引き締めが穏やかなままか、本格的な利上げサイクルに発展するかによって異なる。 当社のSeptember Views meetingで、当社のUS Bond…
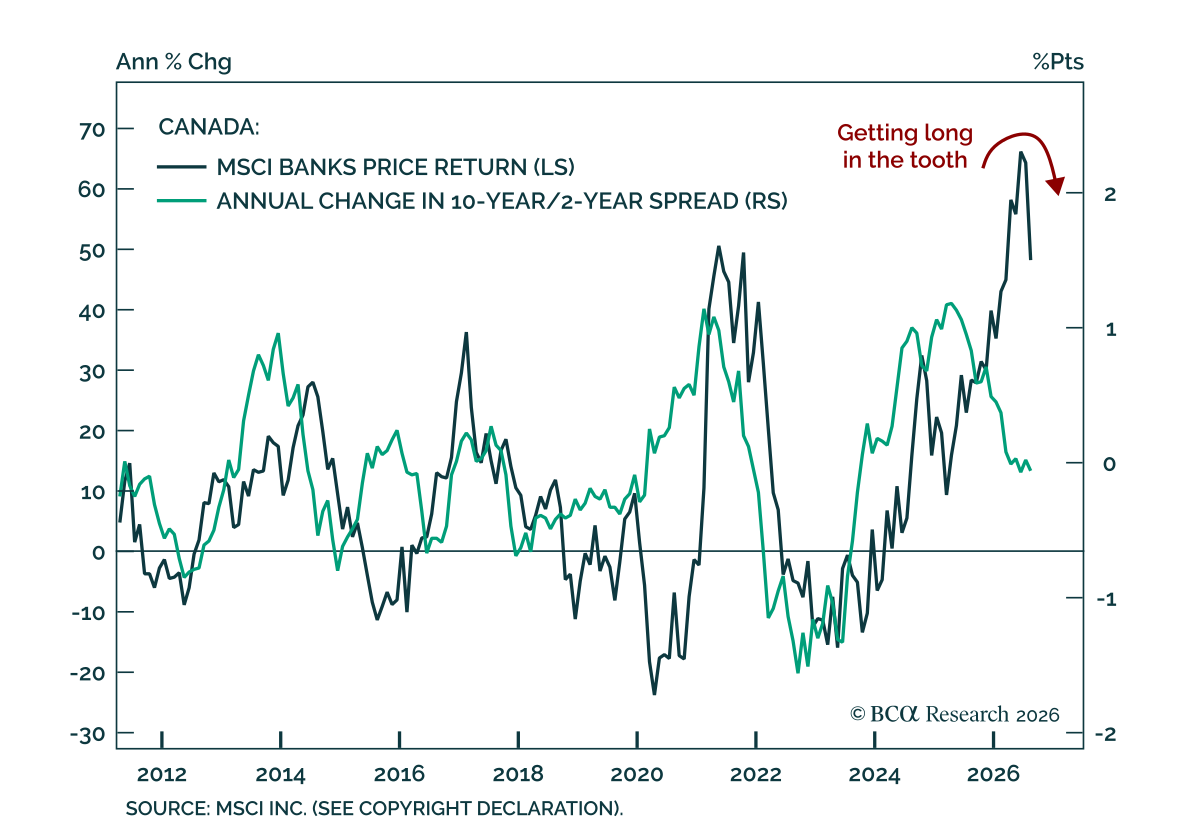
カナダの銀行株は割高感の高まり、住宅市場の弱まり、利回り曲線からの支援の後退が下方リスクを増大させており、調整が遅れている。2年/10年スプレッドの急勾配化が止まったにもかかわらず銀行株は上昇を続け、利回り曲線との長年の連動関係が断絶している。というのも、利回り曲線が急勾配であることは一般に利ざやを支えるからである。…