Equities
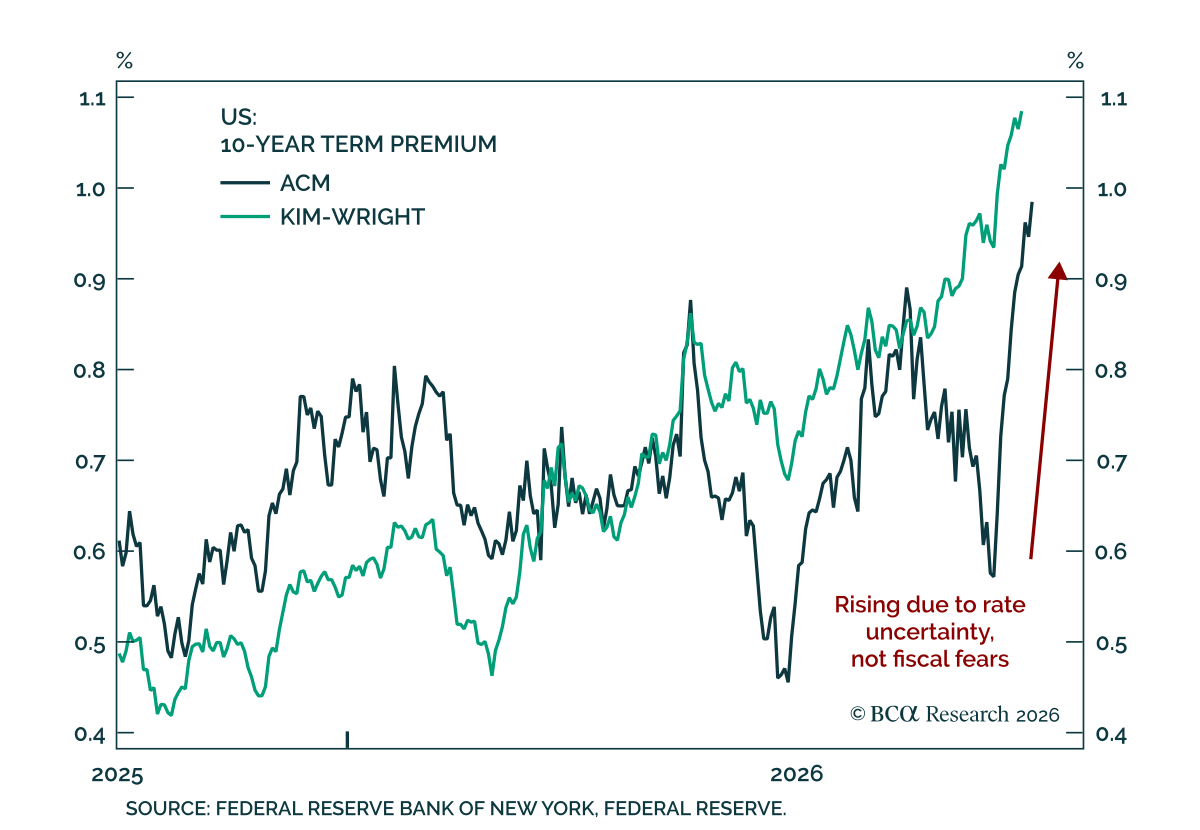
財政懸念が過去1か月間に米国の利回りを押し上げたわけではない。 今年の大半、米国の国債利回りは政策金利の上昇期待の高まりによって上昇した。米国のイールドカーブは今年ベア・フラット化し、特に短期側の利回り上昇が主導した。しかし過去2週間ではカーブがベア・スティープ化し、これはリスクプレミアムの上昇を反映している。…
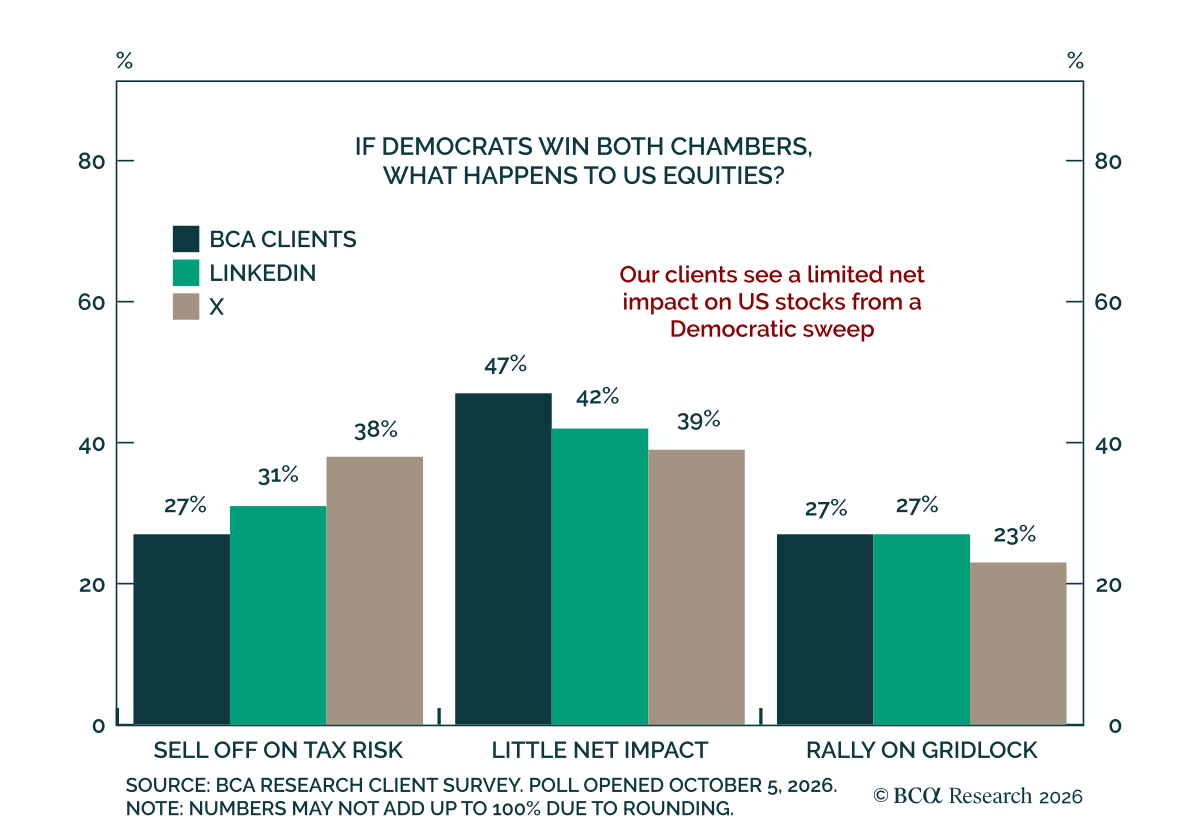
当社の顧客は、民主党の完全勝利(Democratic sweep)が米国株式に与える純影響は小さいと考えている。先週の投票で当社は顧客に民主党の完全勝利が米国株式に与える影響を尋ねたところ、47%が純影響は小さいと予想し、残りは議会の行き詰まり(グリッドロック)による上昇と税制リスクによる売りに均等に分かれた。ソーシャルメディア上の回答も概ね同じ見解だが、税制リスクへの懸念はやや大きく、グリッドロックでの上昇を期待する人はより少ない。 当社のGeoMacro…
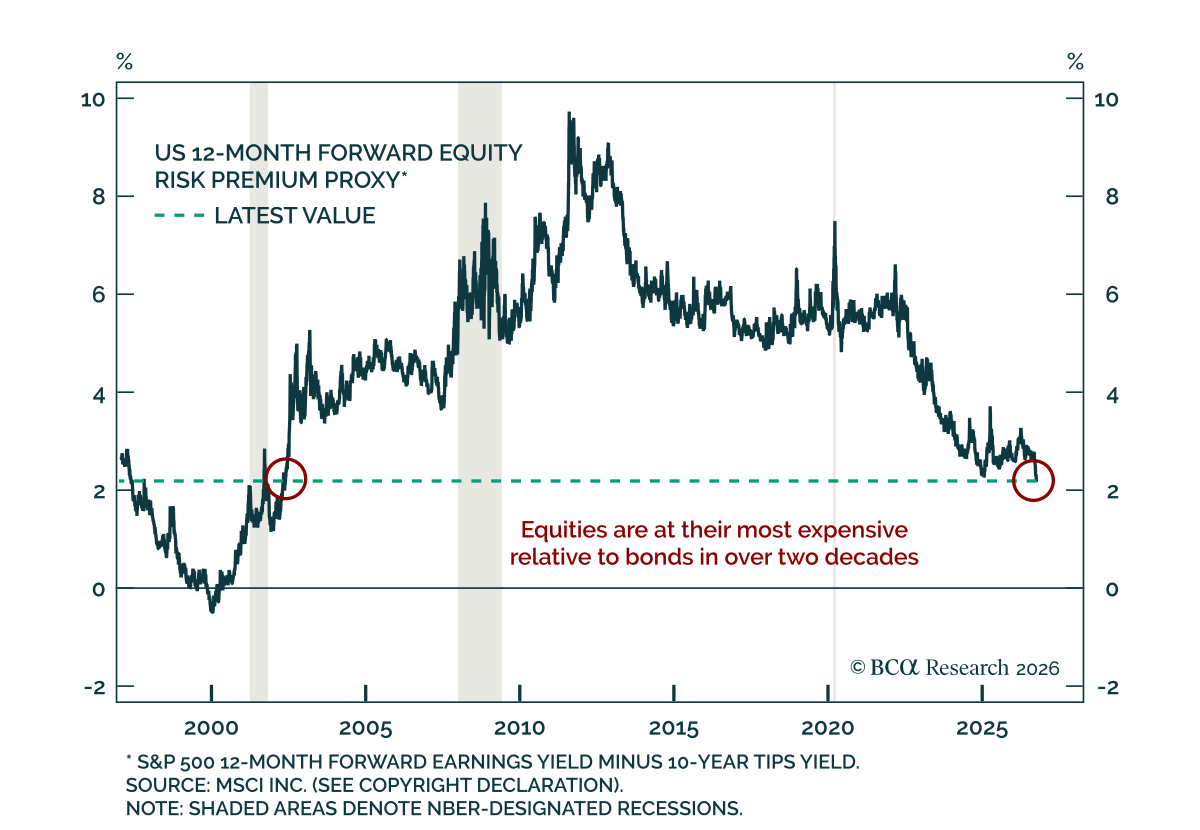
債券と比べると、株式は過去20年以上で最も割高になっている。 多くの投資家はP/Eを単独で検討するが、株式のバリュエーションはその時点における債券利回りの水準を考慮すべきである。無リスク利回りが低い環境では投資家が利益成長に対してより高い対価を支払うのが通常であり、逆に債券利回りが上昇すれば株式のマルチプルは一般に圧縮されるのである。 当社の株式リスクプレミアム(ERP)代理指標は、株式のバリュエーションを債券利回りと比較して把握する一つの方法である。代理指標は、S&P…
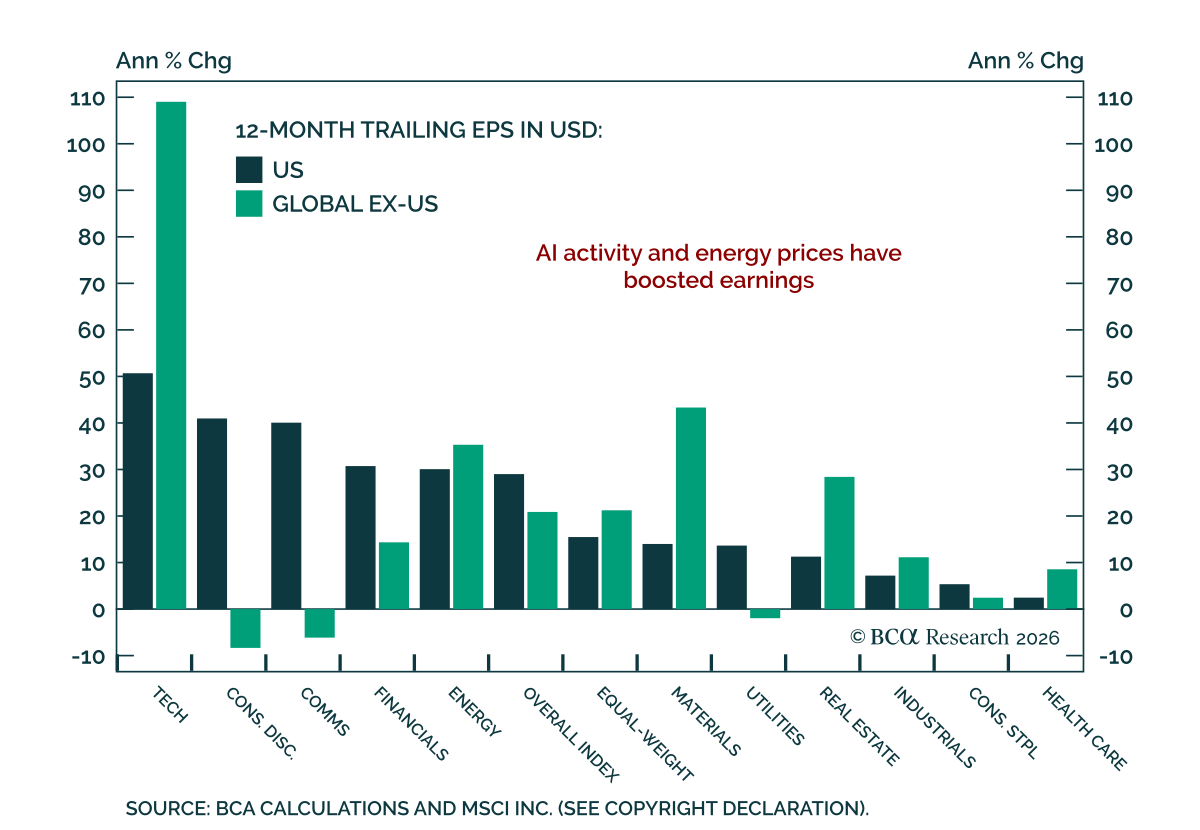
米国の7~9月期の決算シーズンがまもなく始まる。株式市場は今後1年間で堅調な利益成長を織り込んでおり、テック関連の利益が期待に届かない兆候が出れば市場は厳しく反応するだろう。…
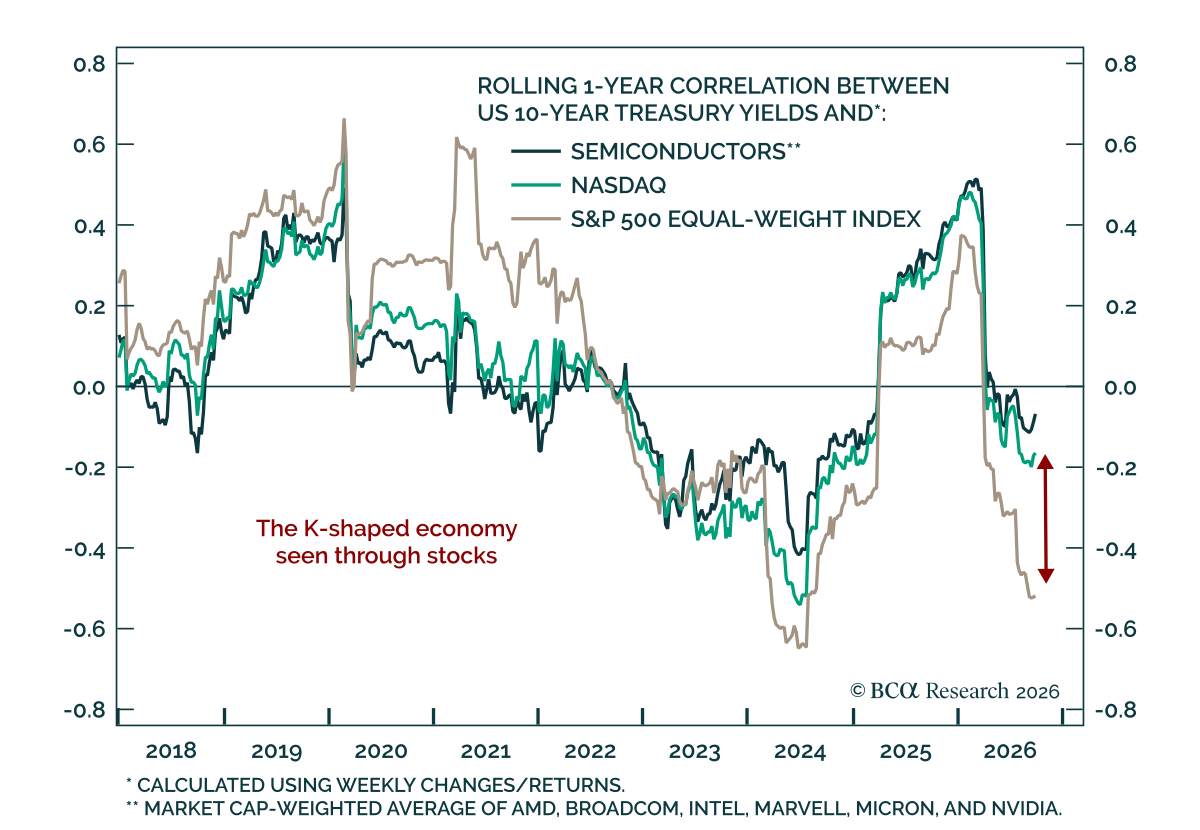
平均的な株が利回りに対してより敏感になっている中で、金利上昇に対してテック関連株が相対的に耐性を示しているのは、実体経済におけるK字型の動きを反映している。 多くの投資家は米国株が長期金利の上昇にもかかわらず驚くほど堅調であることを指摘している。米国の10年債利回りは2月下旬の4%から5.3%超に上昇したが、NASDAQは史上最高値にありS&P 500は新高値までわずか30ベーシスポイントである。…
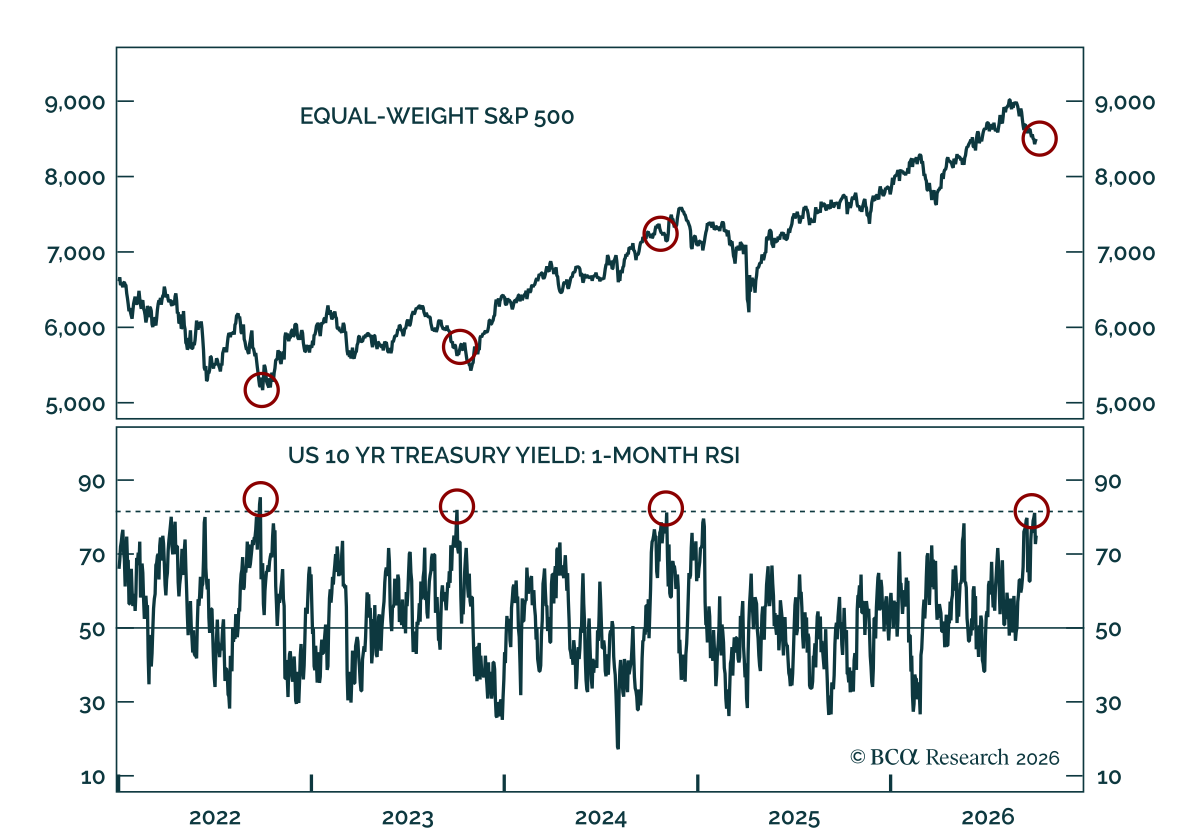
現在進行中の債券売りは息切れしつつある。株式と債券の両方は年末にかけて短期的なラリーを経験するはずだが、新年に向けてリスクは残る。 米国債は現在、大幅に売られ過ぎである。というのも、米国10年国債利回りの月次相対力指数(RSI)が先週81でピークに達したからである。2022年以降、こうした極端な水準は利回りの局所的なピークと株式の局所的なボトムが一致する傾向がある。S&P 500は踏みとどまっている一方で、等重みのS&P…
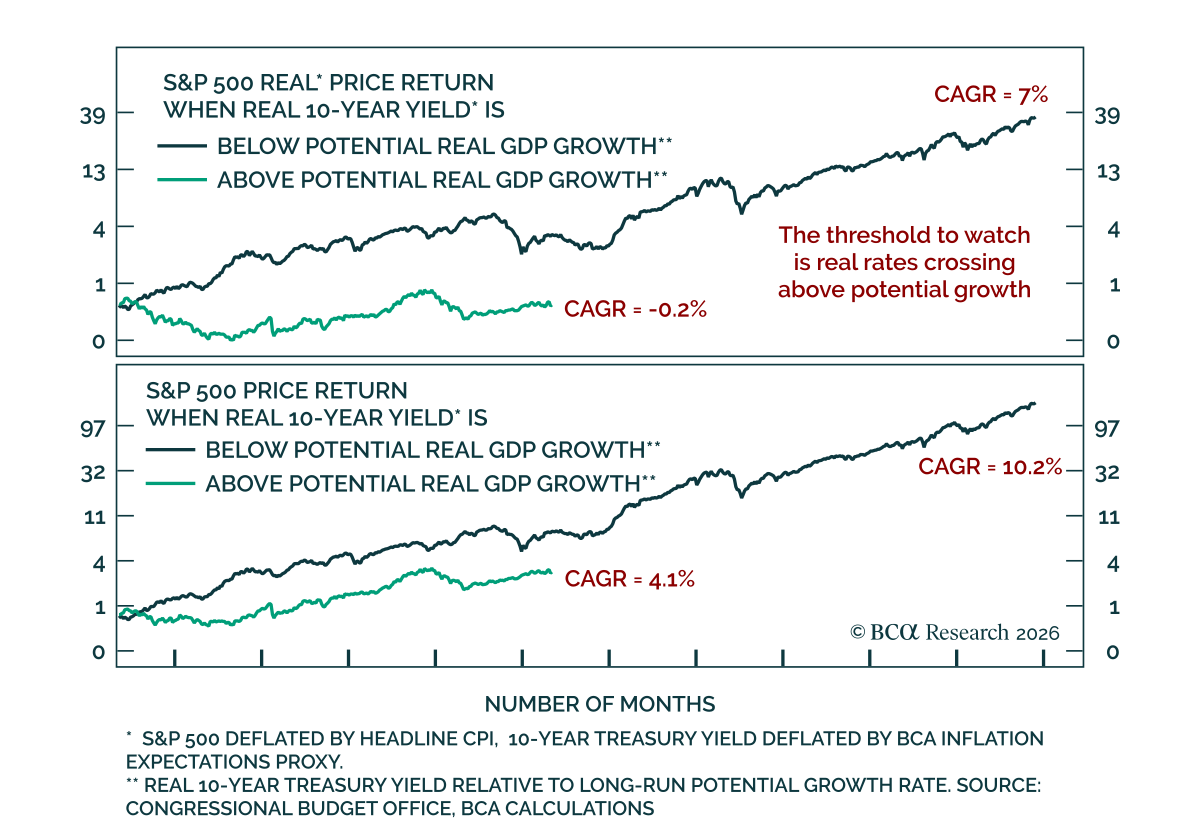
当社の US investment strategists は、株式の転換点は債券利回りの方向性や絶対水準ではなく、実質利回りと経済の基礎的な成長率との関係にあると論じる。デュレーションは株式にとっての気を散らす要因に過ぎない、というのも割引率は株価に影響を与える多数の要因の一つにすぎないからである。 実質金利が上昇(低下)すれば割引係数は低下(上昇)するが、利益見通しも通常それに伴って上振れ(下振れ)するため、結果としての影響は不明確である。…
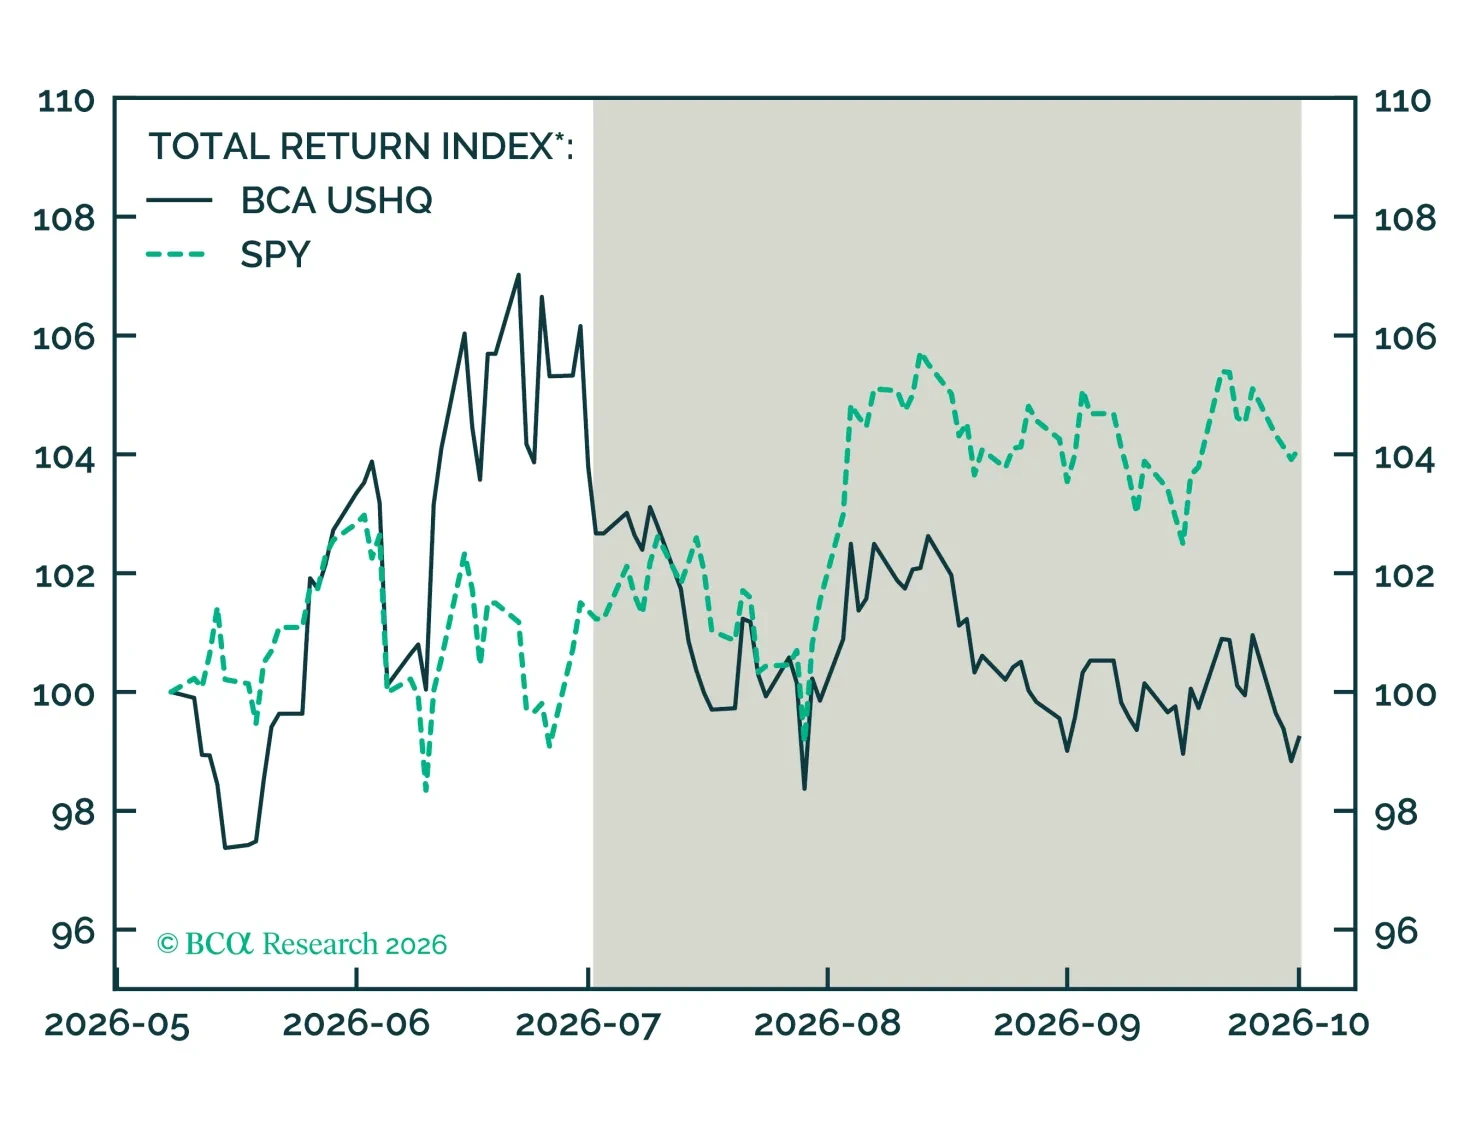
限られた銘柄のテクノロジー株主導のラリーでBCA Scoreはプラスとなったが、USHQはベンチマークに対して遅れをとった。一方、USHQ SMIDはリスクが低く、遅れはより小さかった。
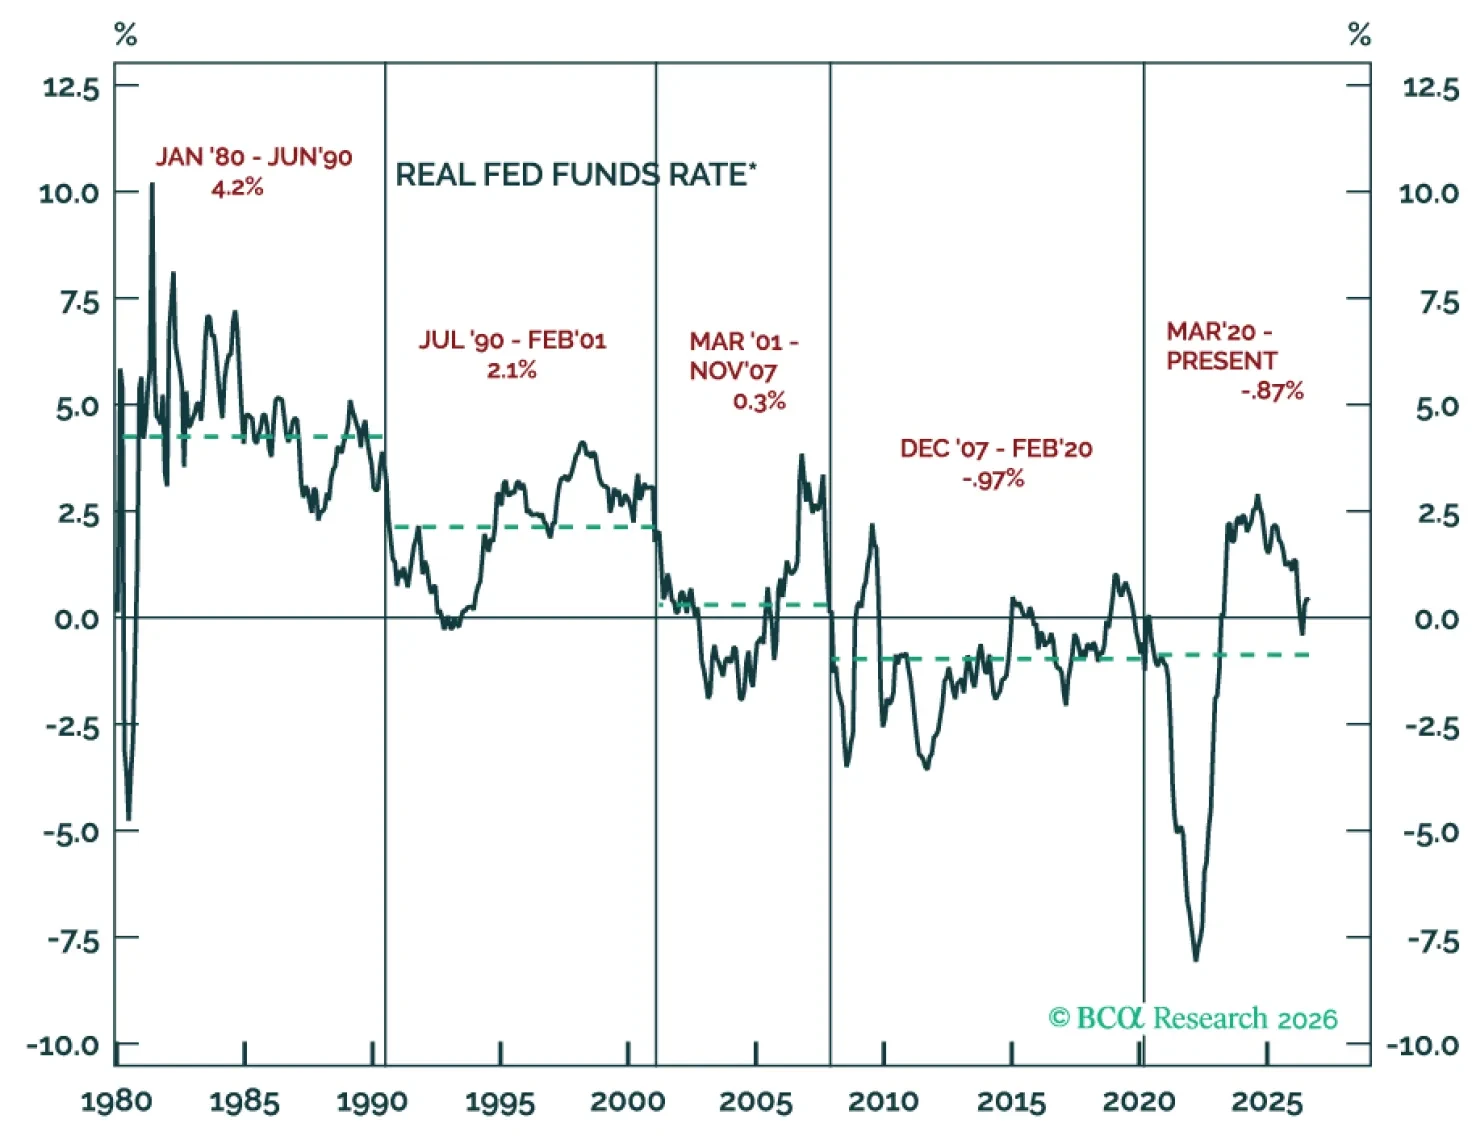
金利上昇は通常、強気相場を止めないが、実質利回りが経済の潜在的長期成長率を上回り、かつその状態が経済を十分に減速させるほど長く続けば、株式と債券の衝突を引き起こし得る。
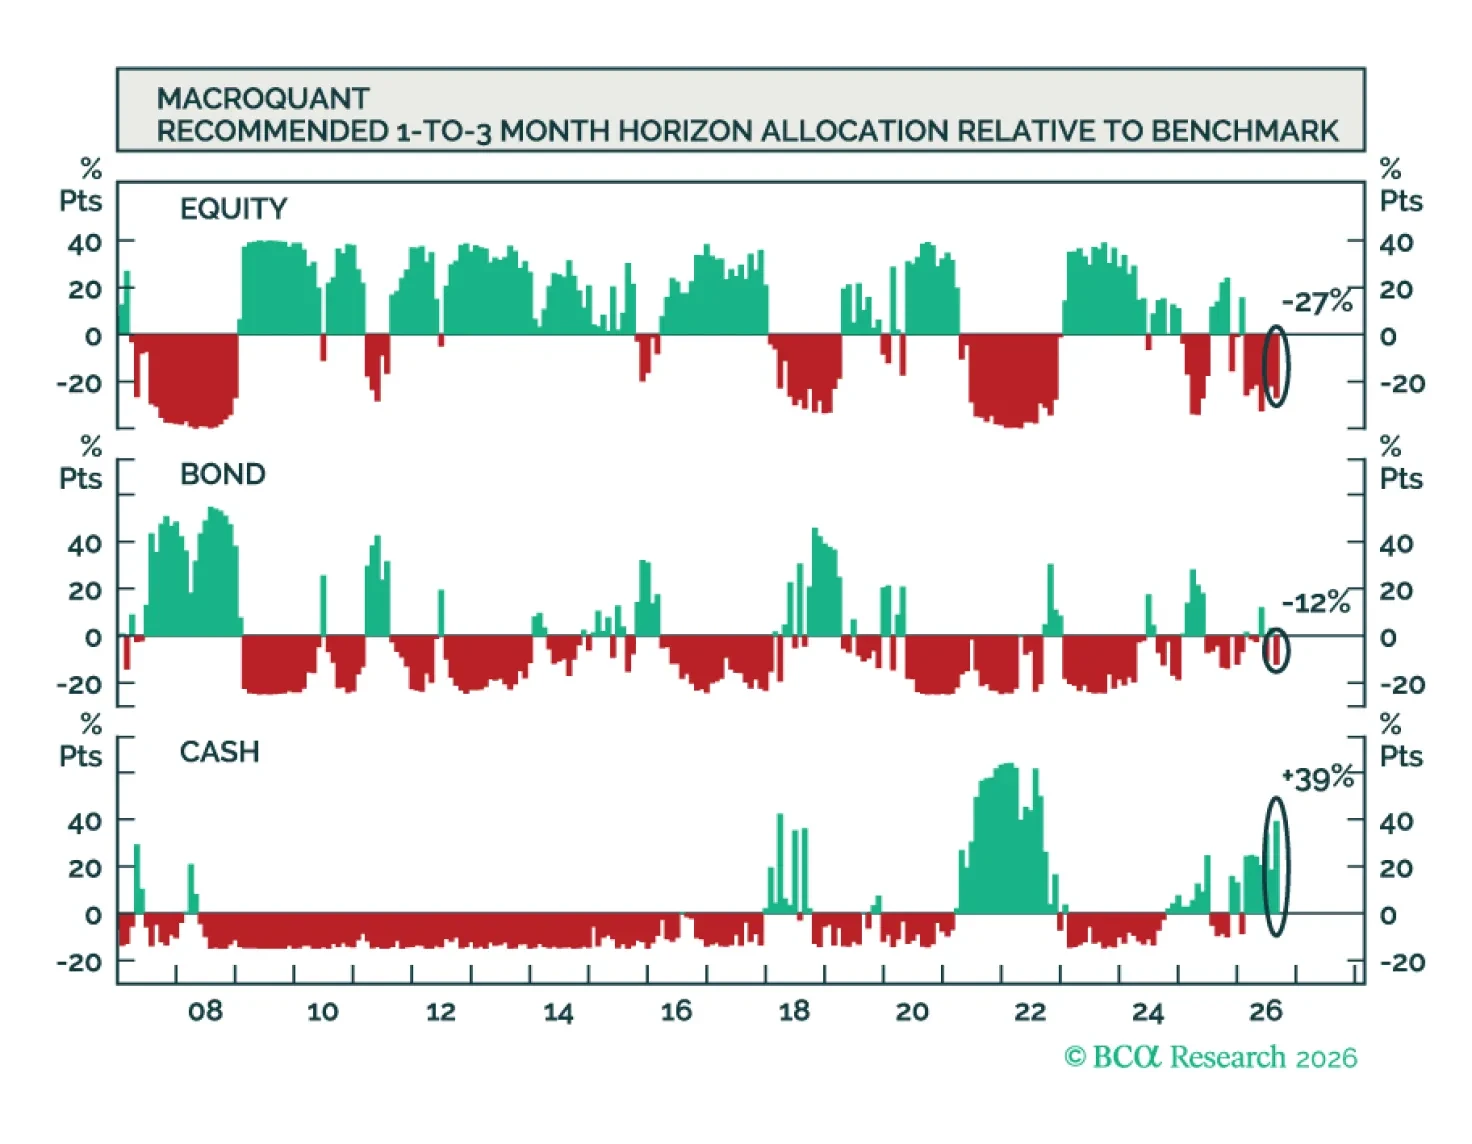
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。