Economics
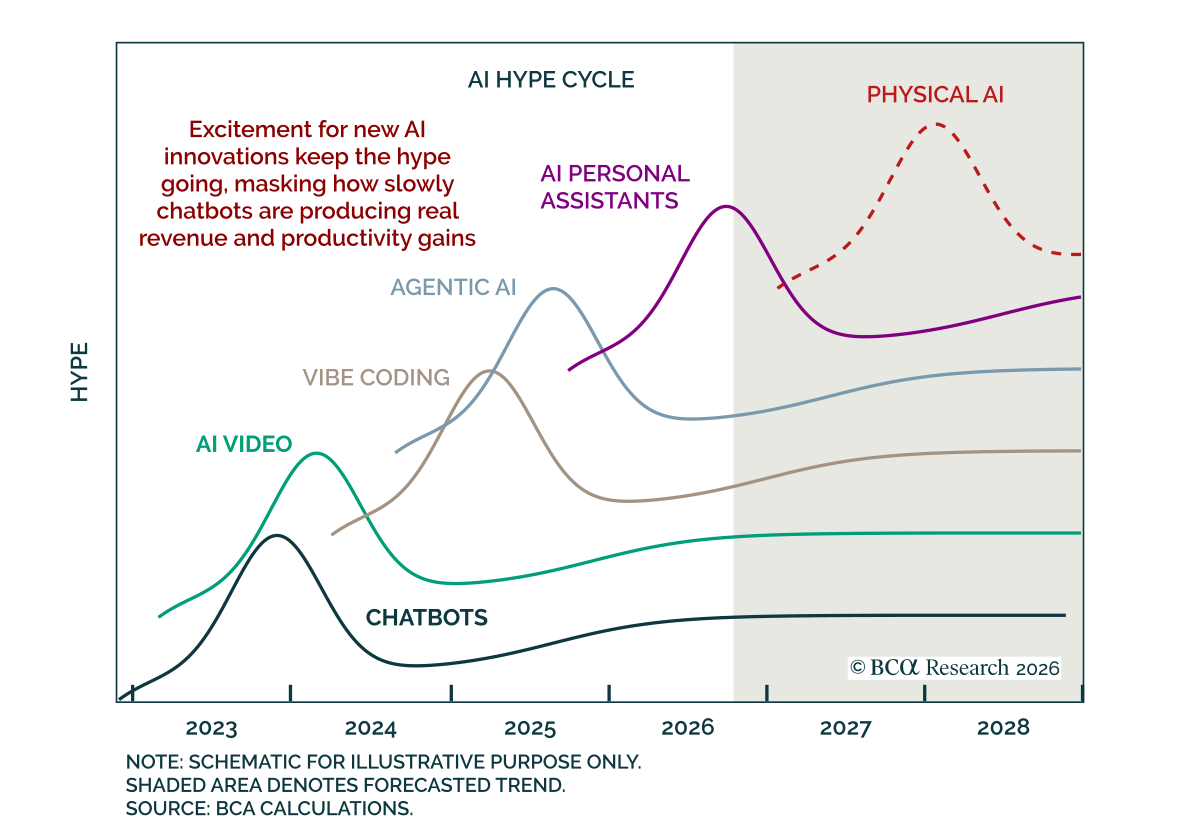
AIのハイプは収益の伸びよりも速く高まっており、2027年まで好意的なセンチメントを維持するには、収益の上昇か、有能なパーソナルアシスタントや物理的なAIのような新たなAIイノベーションのいずれかが必要である. Our Chart of the Weekは当社の新しいTechnology & Innovation Chief StrategistであるMatt…
ChatGPTが2022年末に登場して以来、複数の波のAIイノベーションが市場を動かし、投資コミュニティの議論を席巻している。そこで、BCAの顧客やストラテジストから寄せられた多数の質問を踏まえ、本レポートは残された不確実性に切り込む:顧客需要以外に何がトークンの消費を駆動するのか、オープンウェイトモデルが最終的に主流になるのか、そしてもっとも重要な点としてAIによる絶滅をどの程度懸念すべきか。
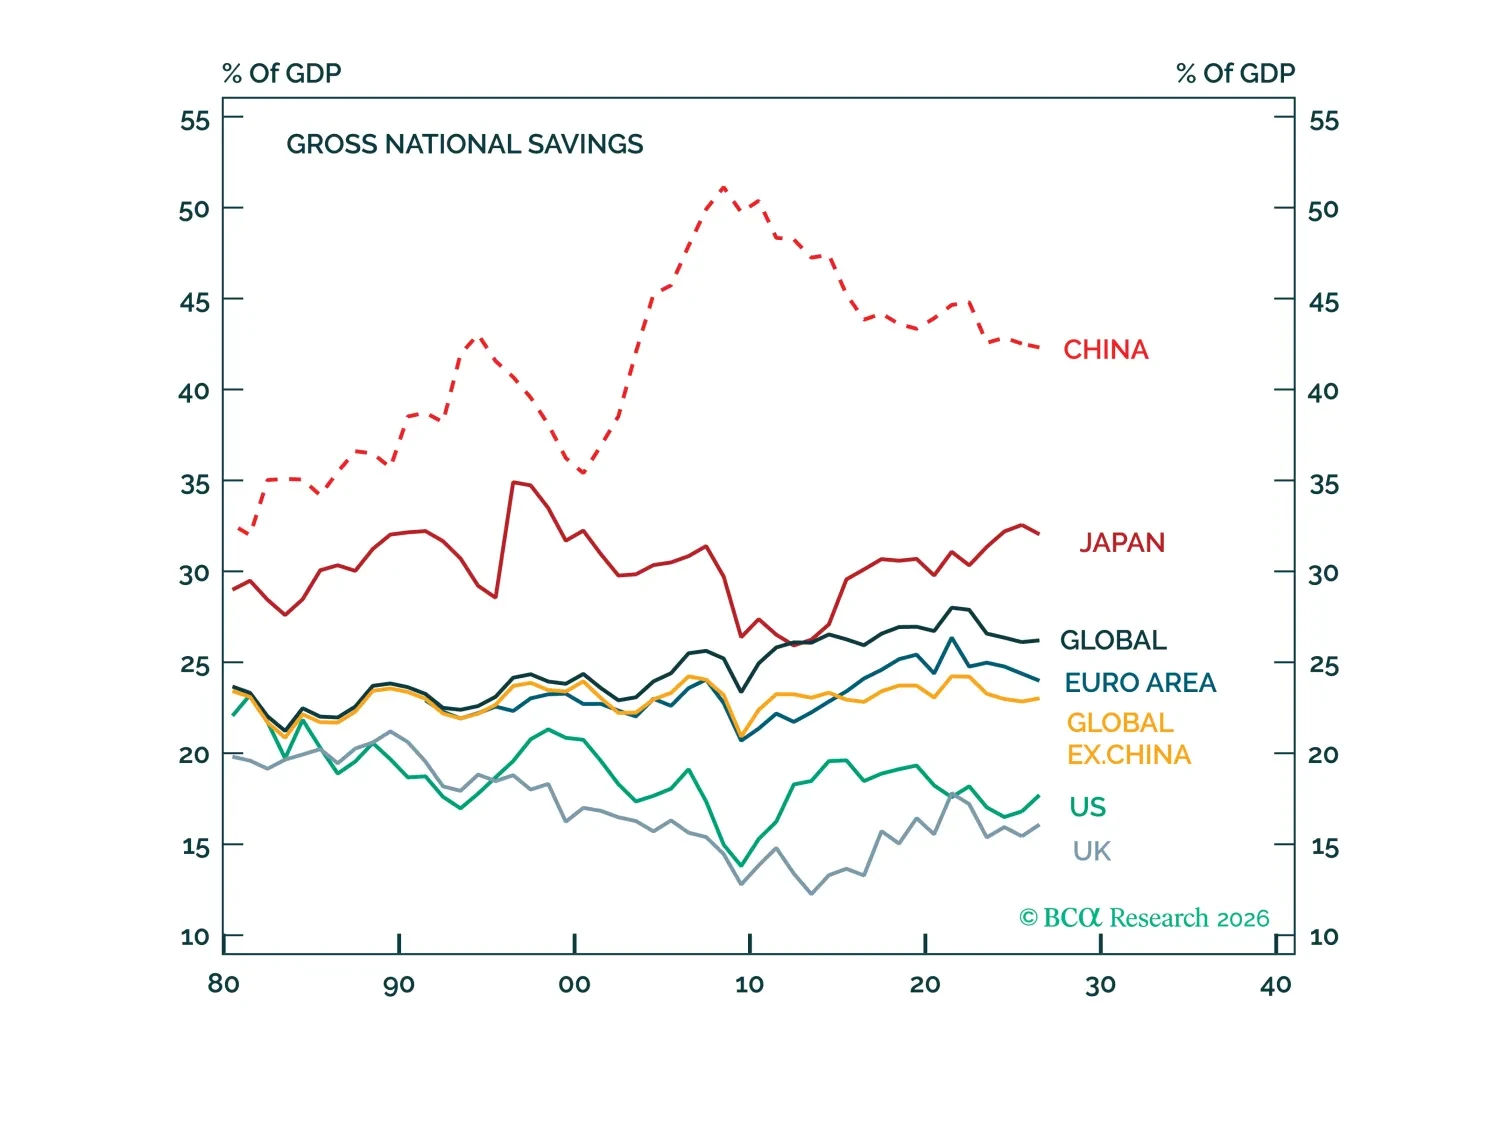
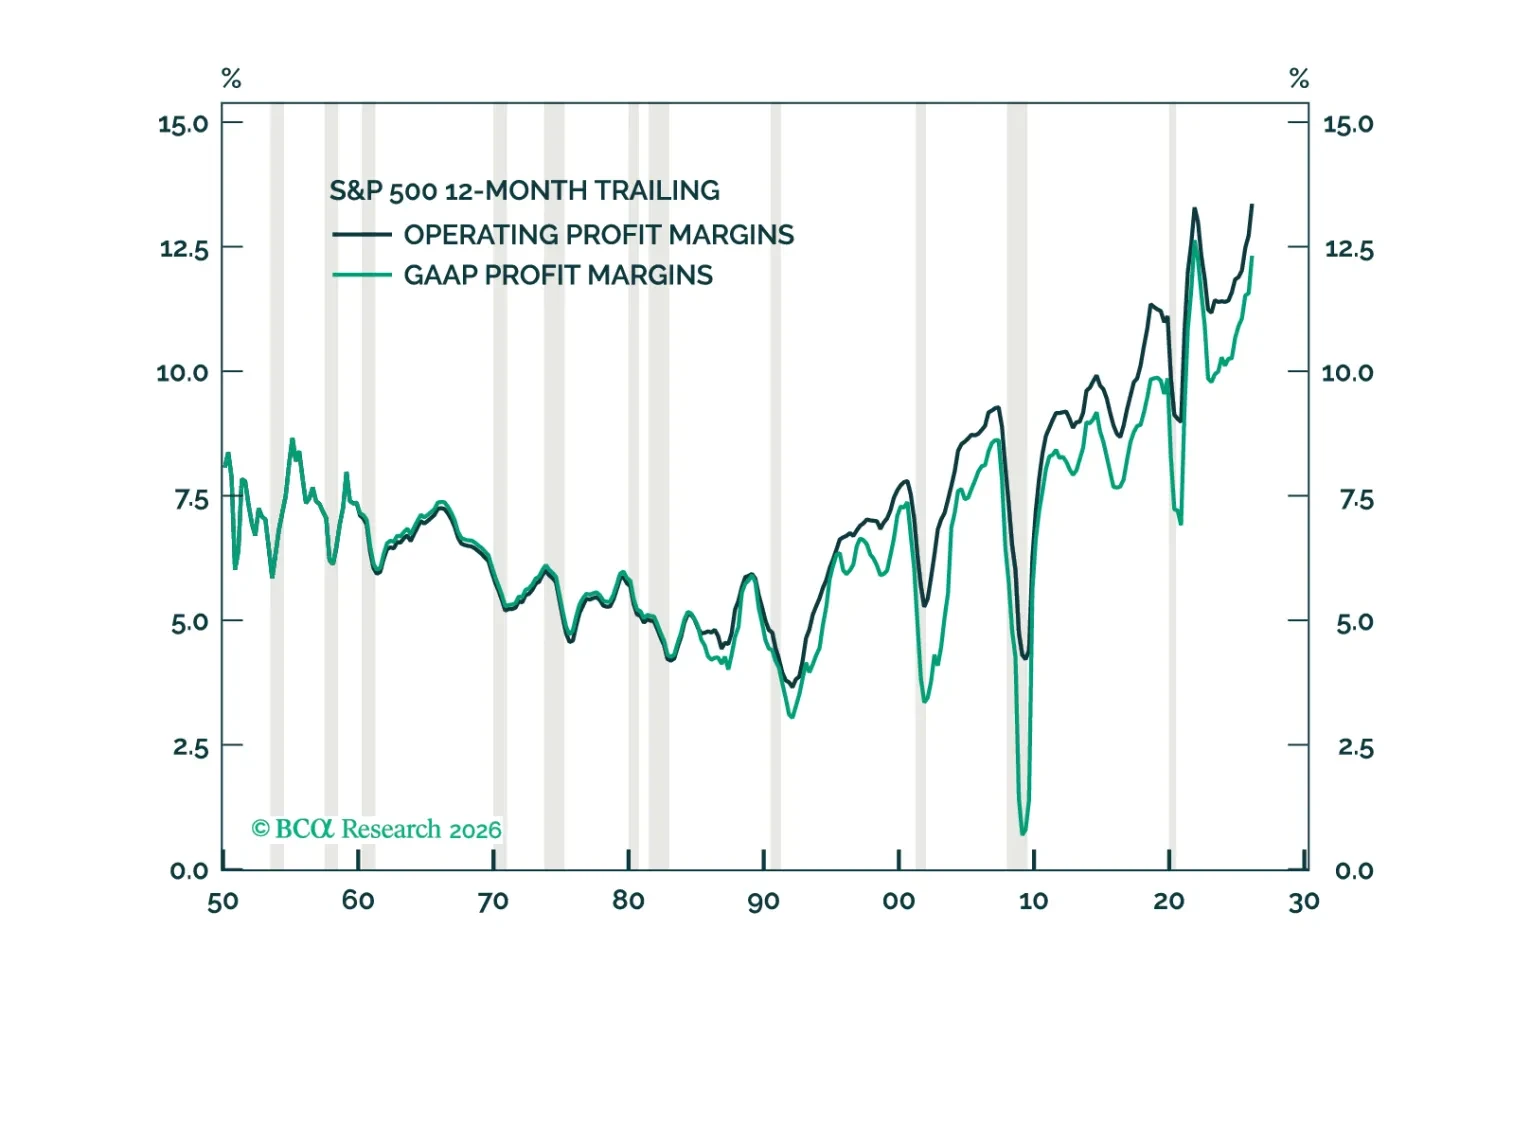
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
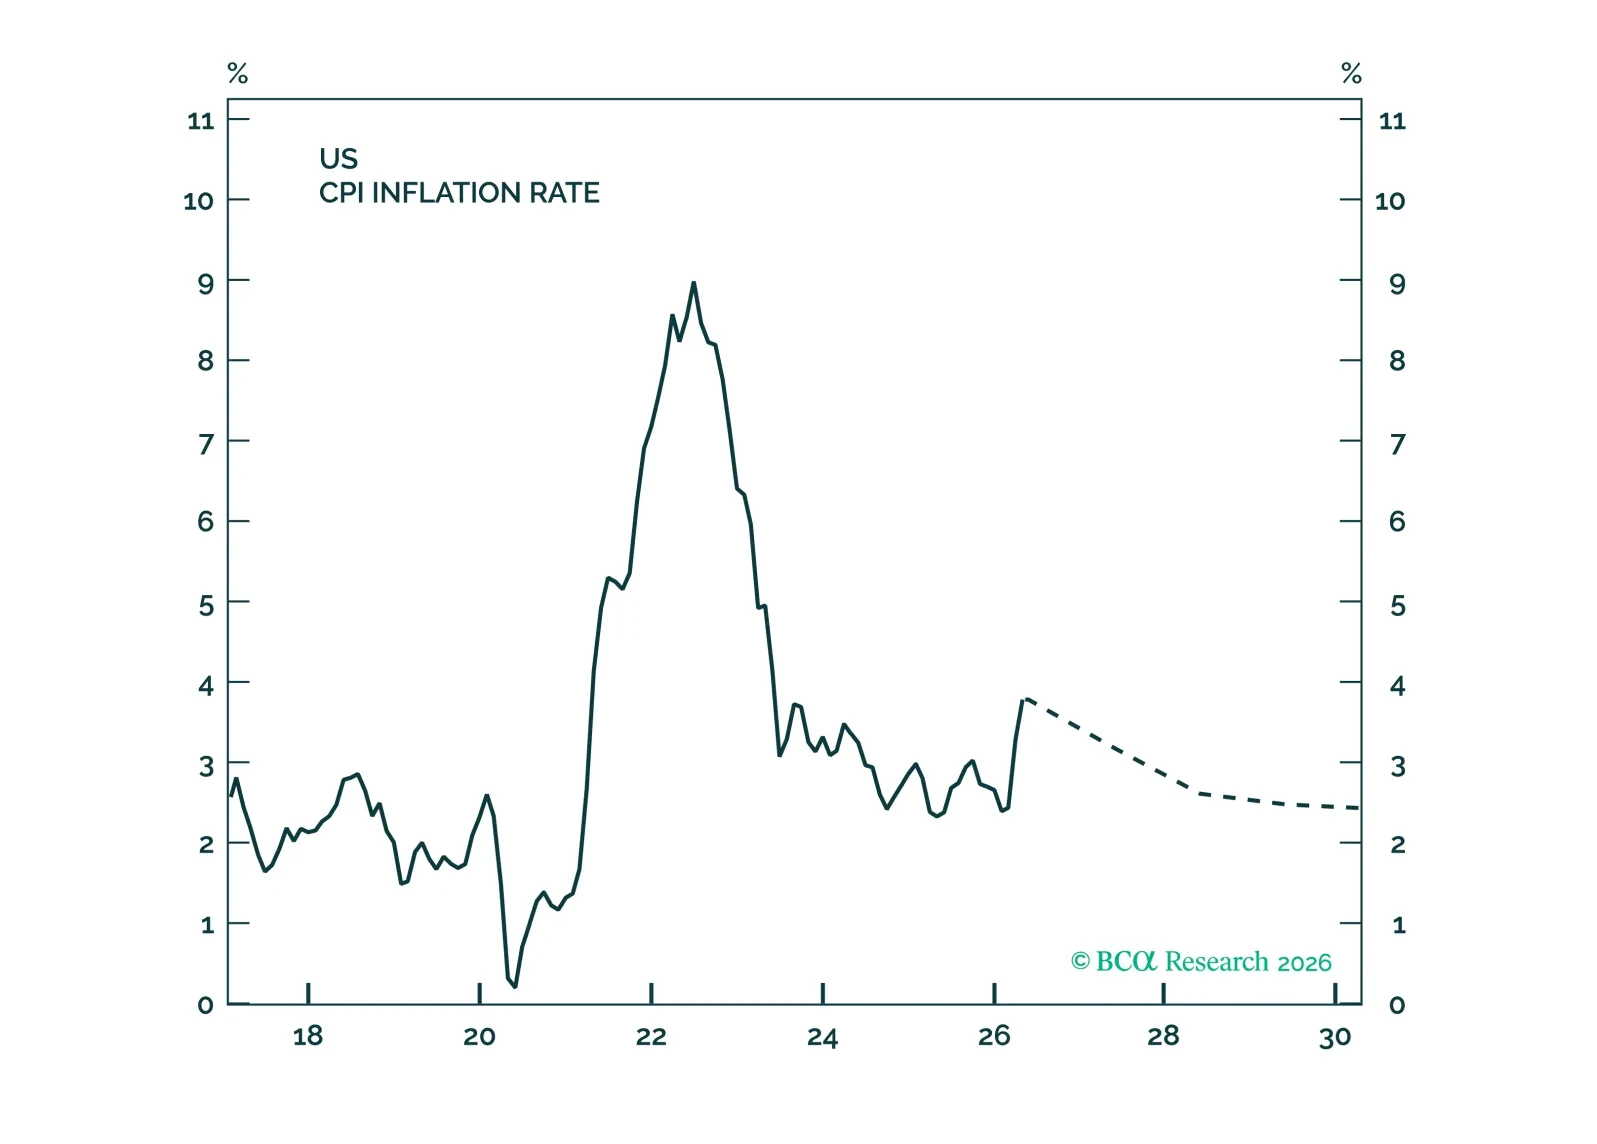
AIブームは短期的にインフレを加速させ、長期的にも押し上げる可能性がある。米連邦準備制度理事会(FRB)の利上げに消極的な姿勢は理解できるが、すでにくすぶり始めている株式市場のバブルをさらに拡大するリスクがある。
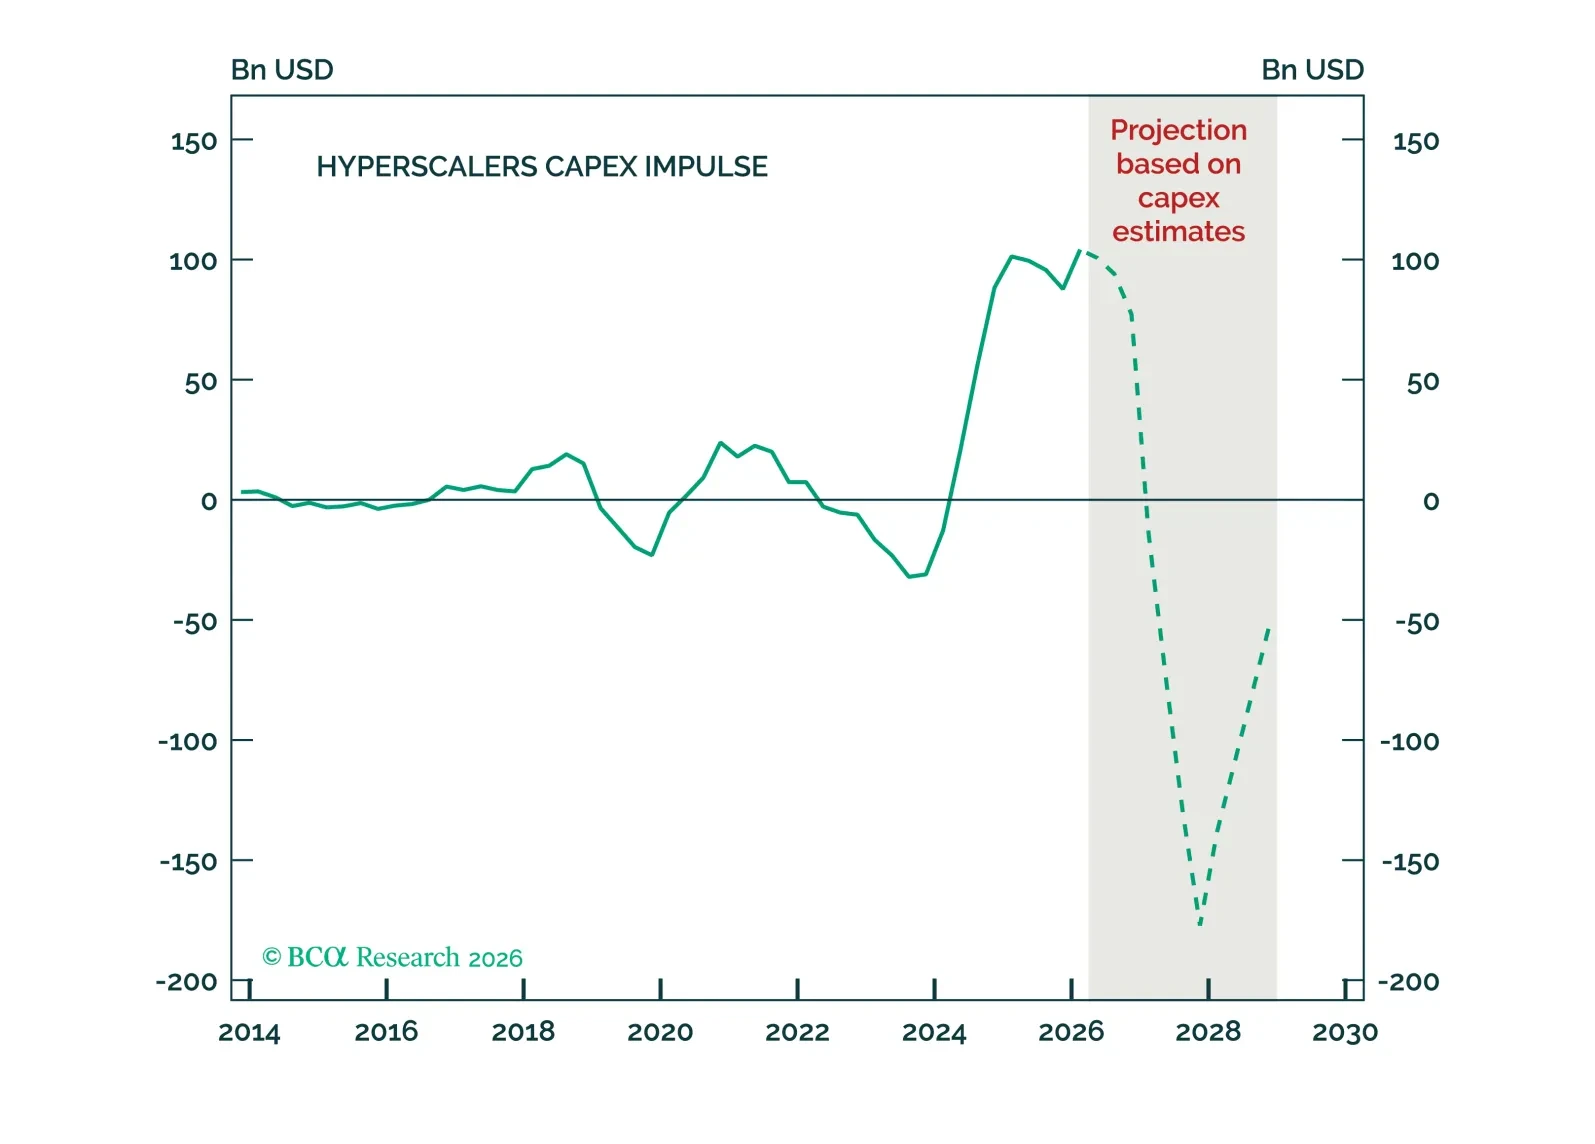
ホルムズ海峡での通航が回復するにつれて、この夏はベアが折りたたみ椅子のように畳まれ、市場は季節的な停滞を克服するだろう。しかし、拡張局面の終わり方が見え始めている。それは、予想より粘るインフレに伴う世界の中央銀行の引き締め、AIの設備投資の加速度がマイナスに転じること、そして大型IPOの急増による株式供給の急拡大というマクロの組み合わせだ。中間選挙までは吹き上げ的なラリーを予想し、その後は不確実性が高まり、2027年に破局的な事態が訪れるだろう。