Capex
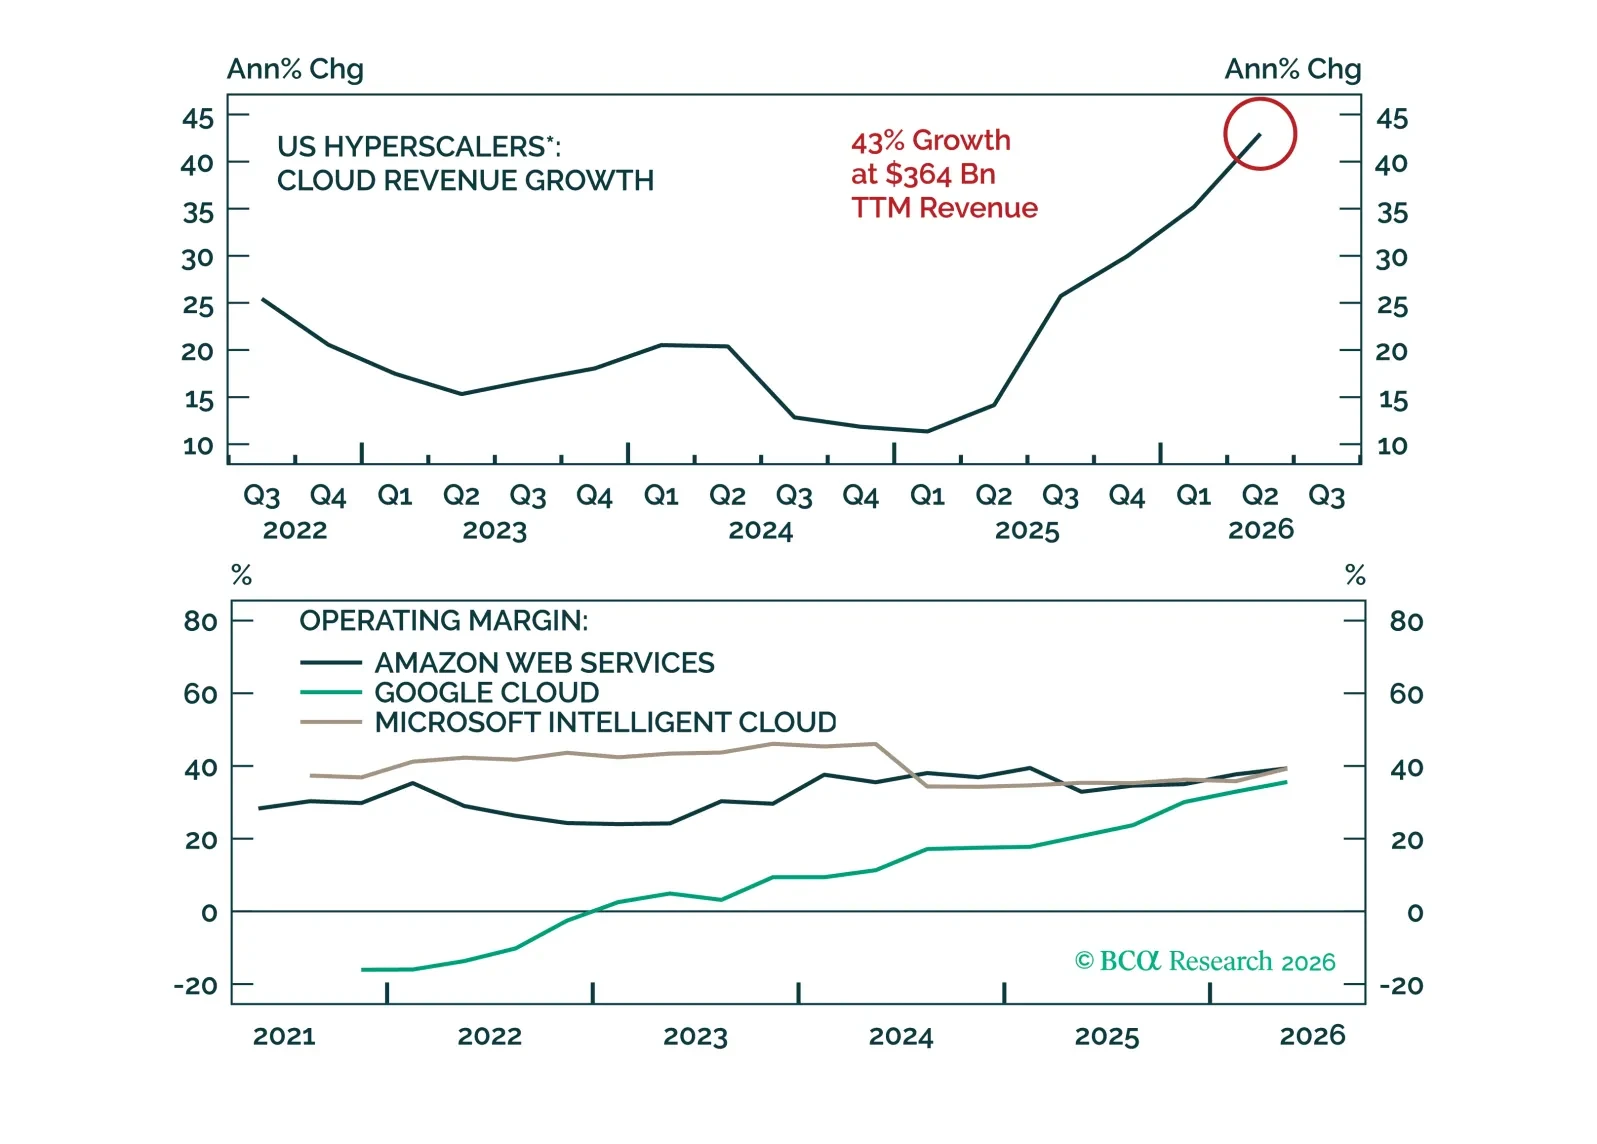
投資家はAIの導入拡大による収益性に依然として非常に懐疑的である。しかし、今回の決算シーズンではROIの改善が表れ始め、強気相場がさらに上昇するゴーサインである。株式は引き続きオーバーウェイトである。ハイパースケーラーを引き続き重視すべきである。
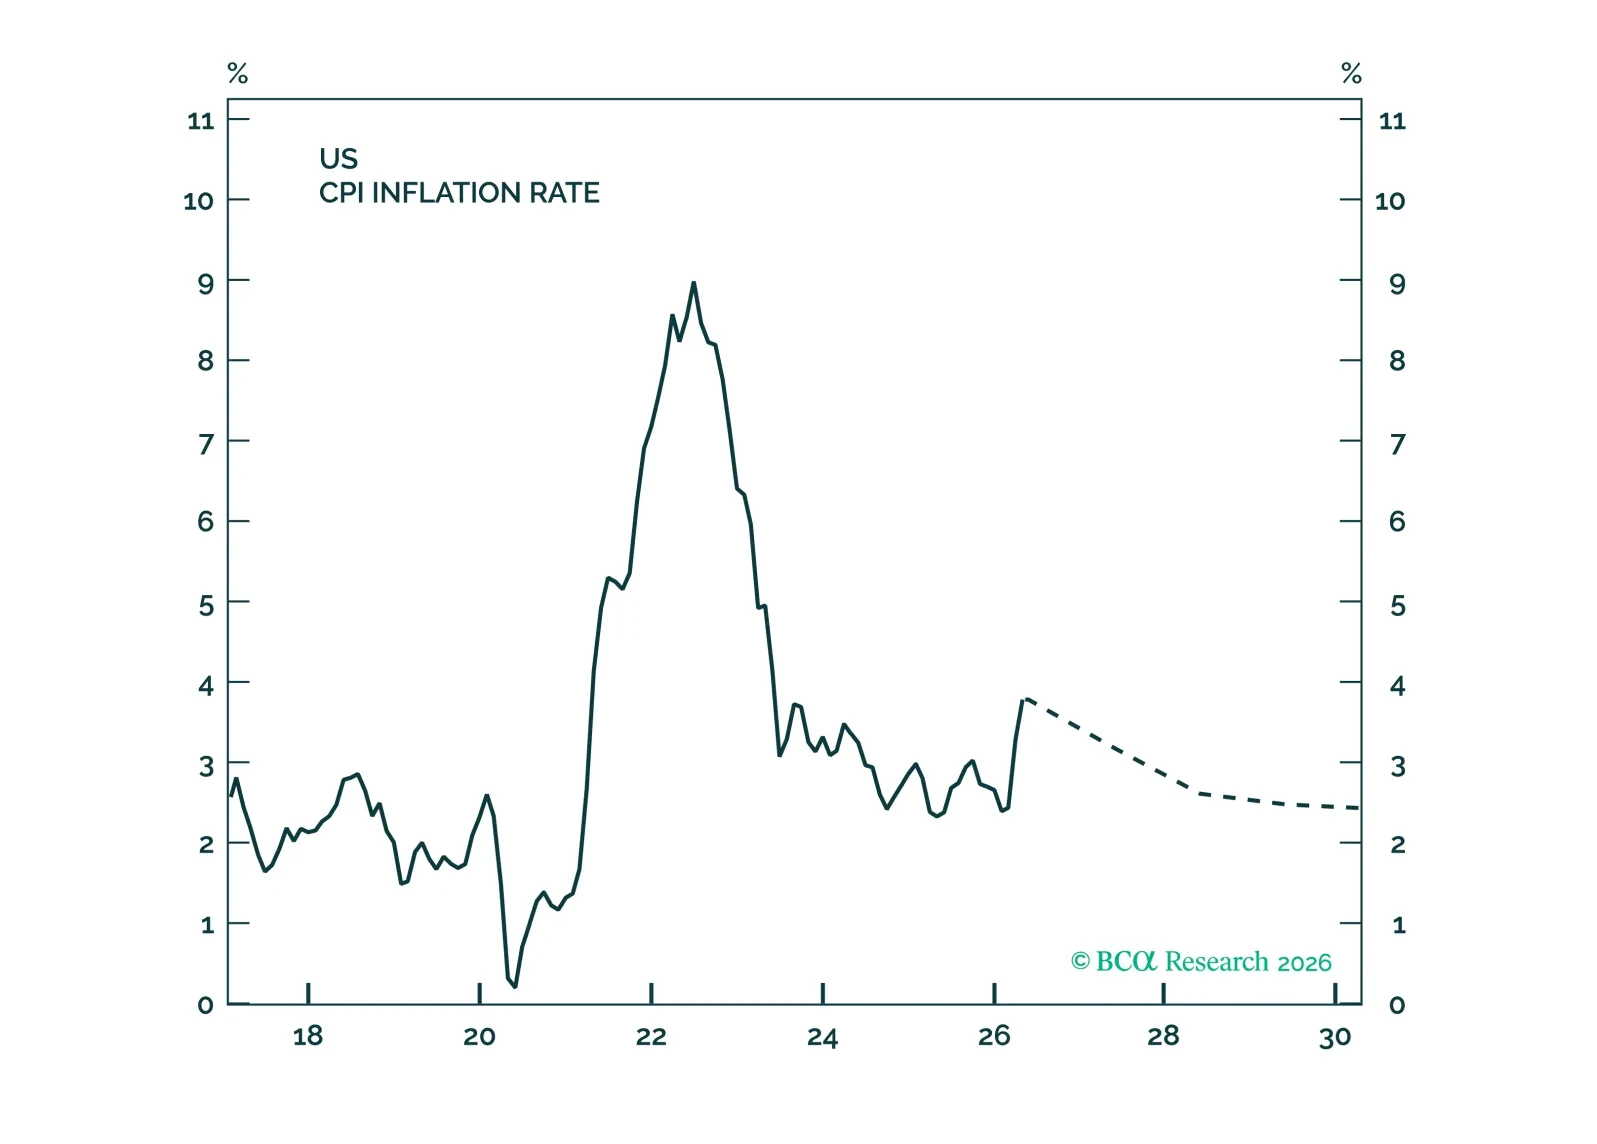
AIブームは短期的にインフレを加速させ、長期的にも押し上げる可能性がある。米連邦準備制度理事会(FRB)の利上げに消極的な姿勢は理解できるが、すでにくすぶり始めている株式市場のバブルをさらに拡大するリスクがある。
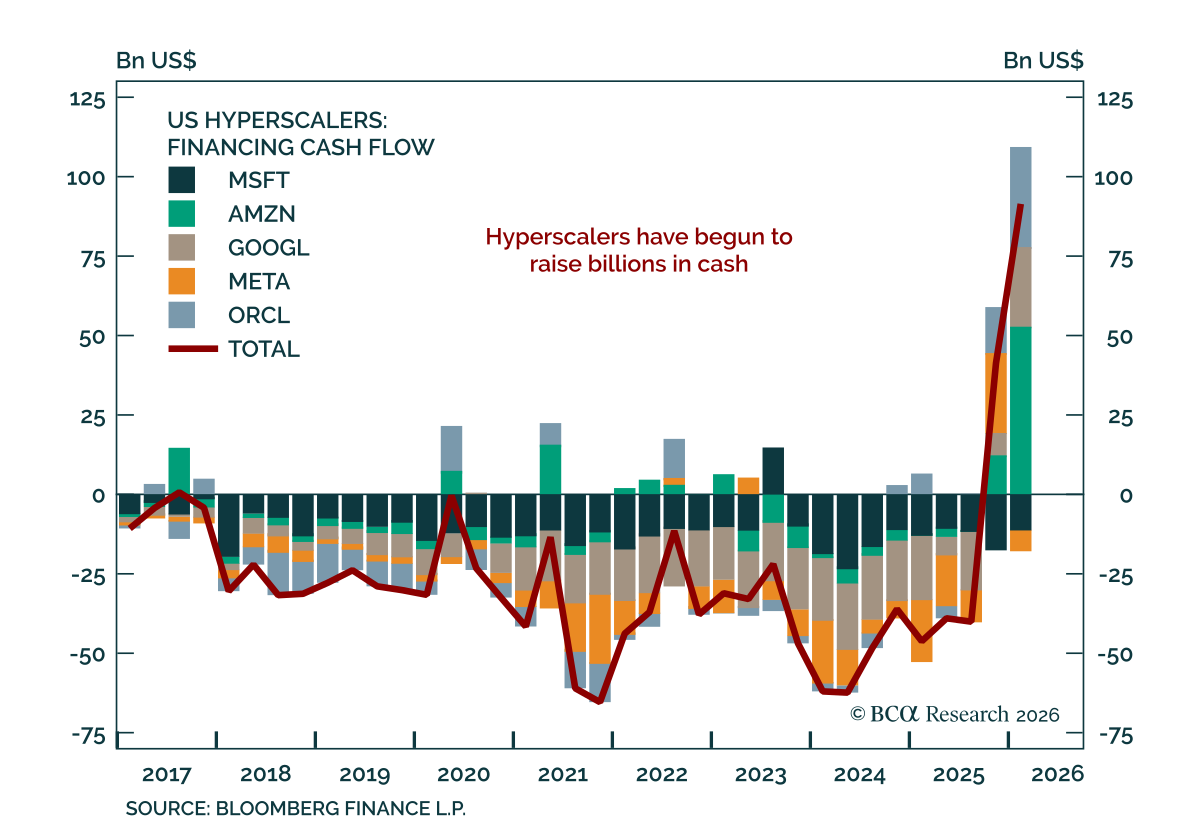
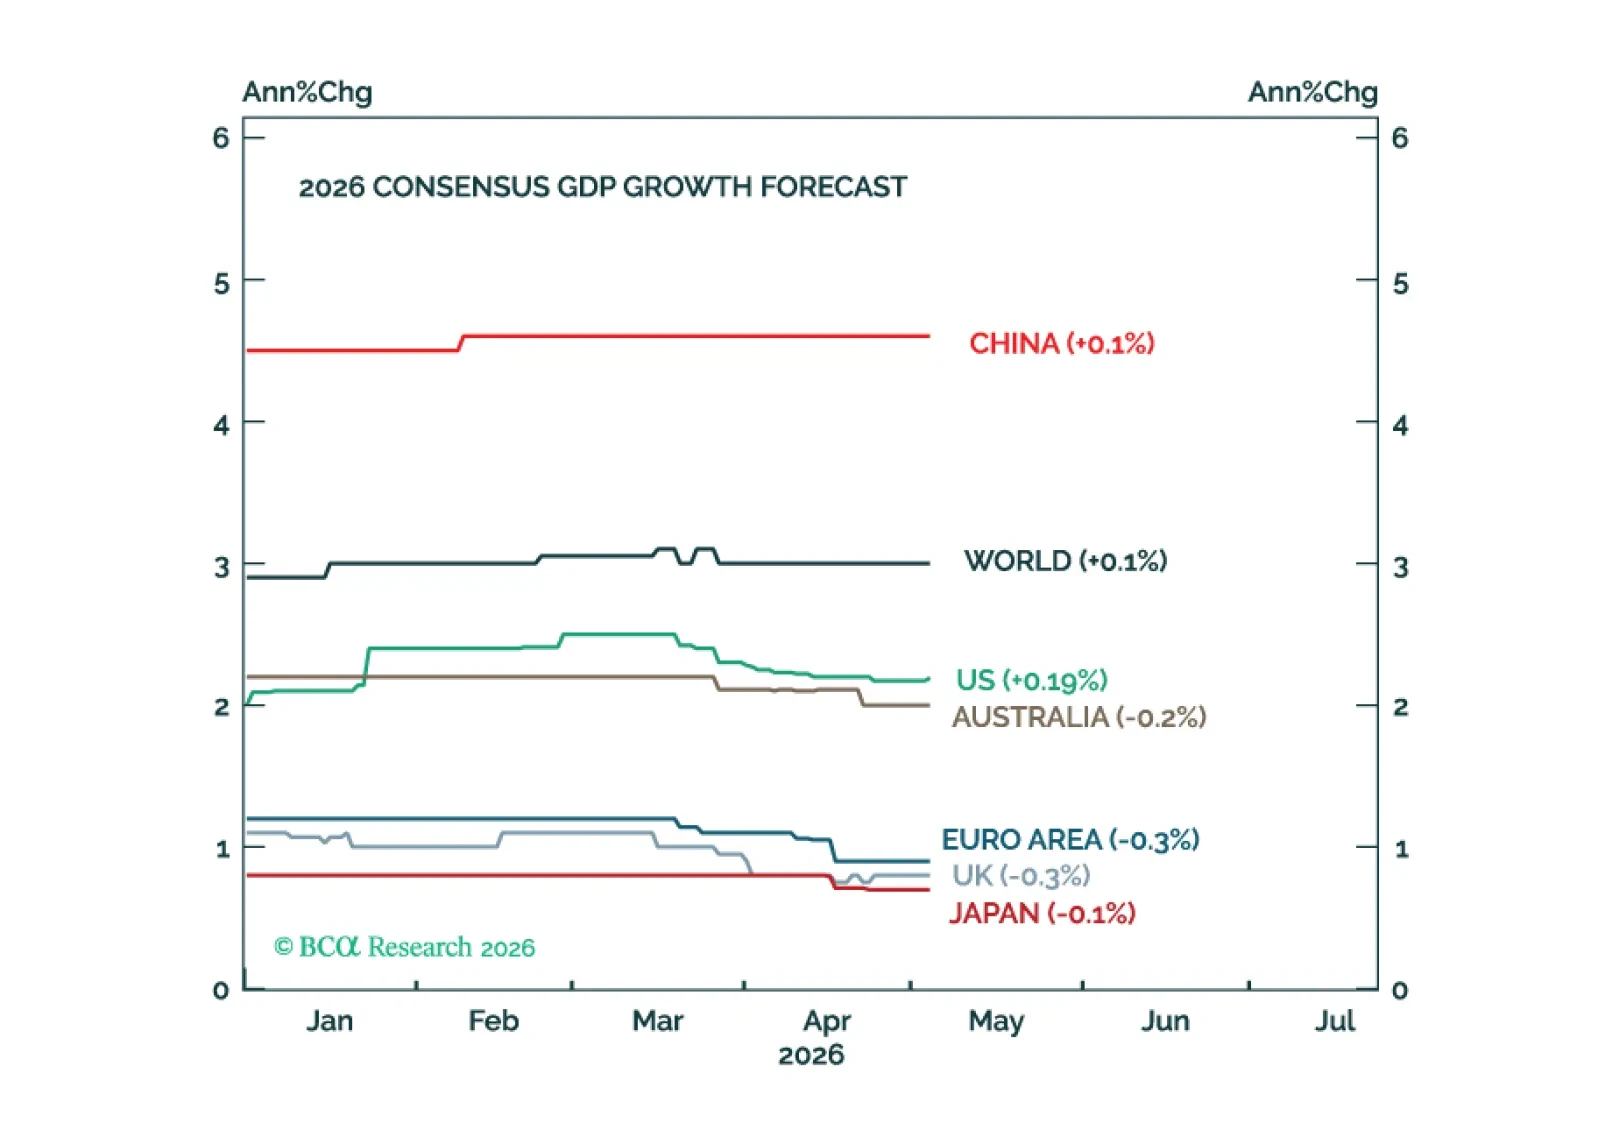
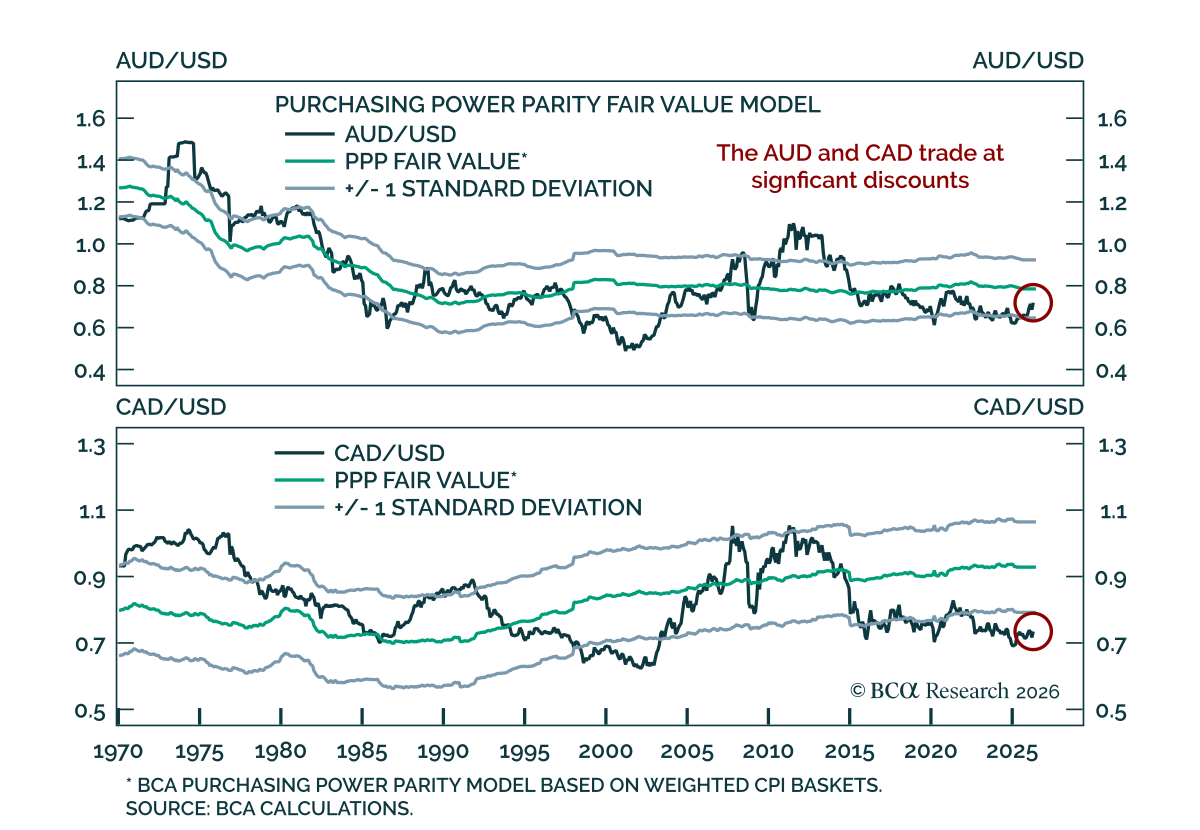

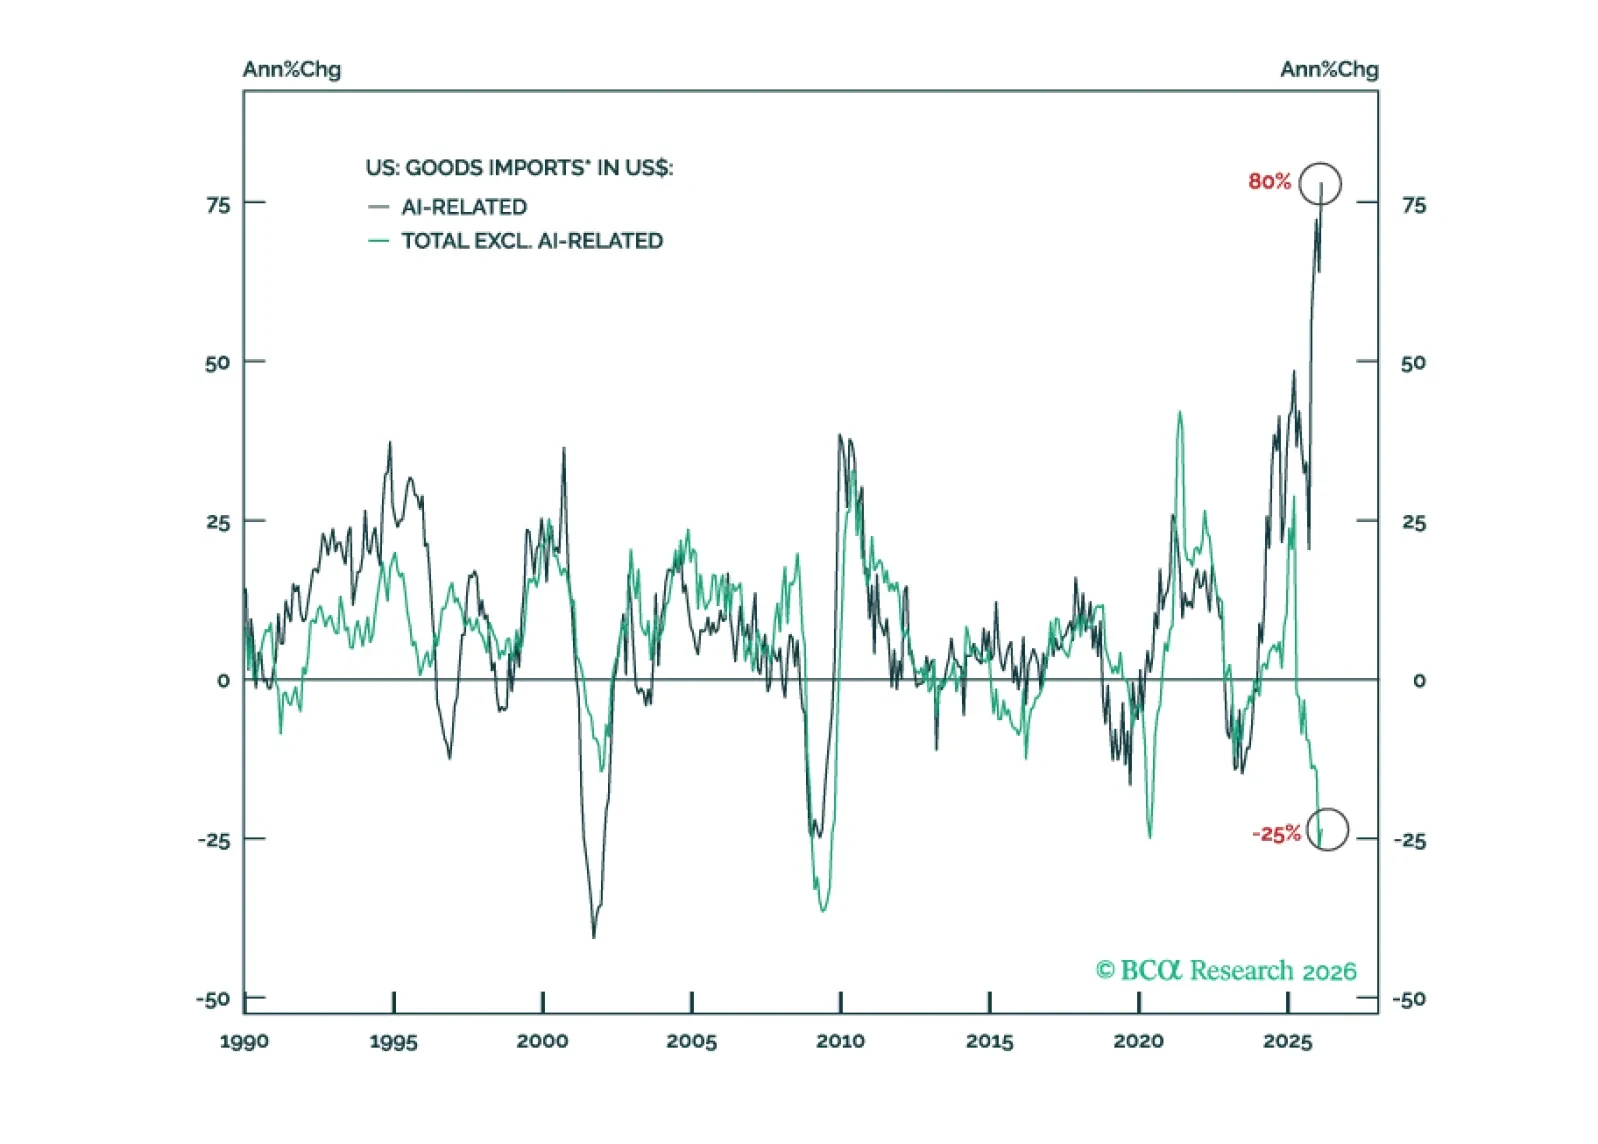
セクション Iでは、ダグはS&P 500の収益見通しと現在の設備投資を、拡張局面の同段階にある過去のサイクルと比較しつつ、企業投資におけるK字型の二極化も検討しています。セクション II, マチューは、オーストラリアとカナダが敬遠され、過小評価されており、構造的なリレーティングの瀬戸際にあると主張します。明確なきっかけが見えるのを待つ長期投資家は参入のタイミングを逃すだろう。
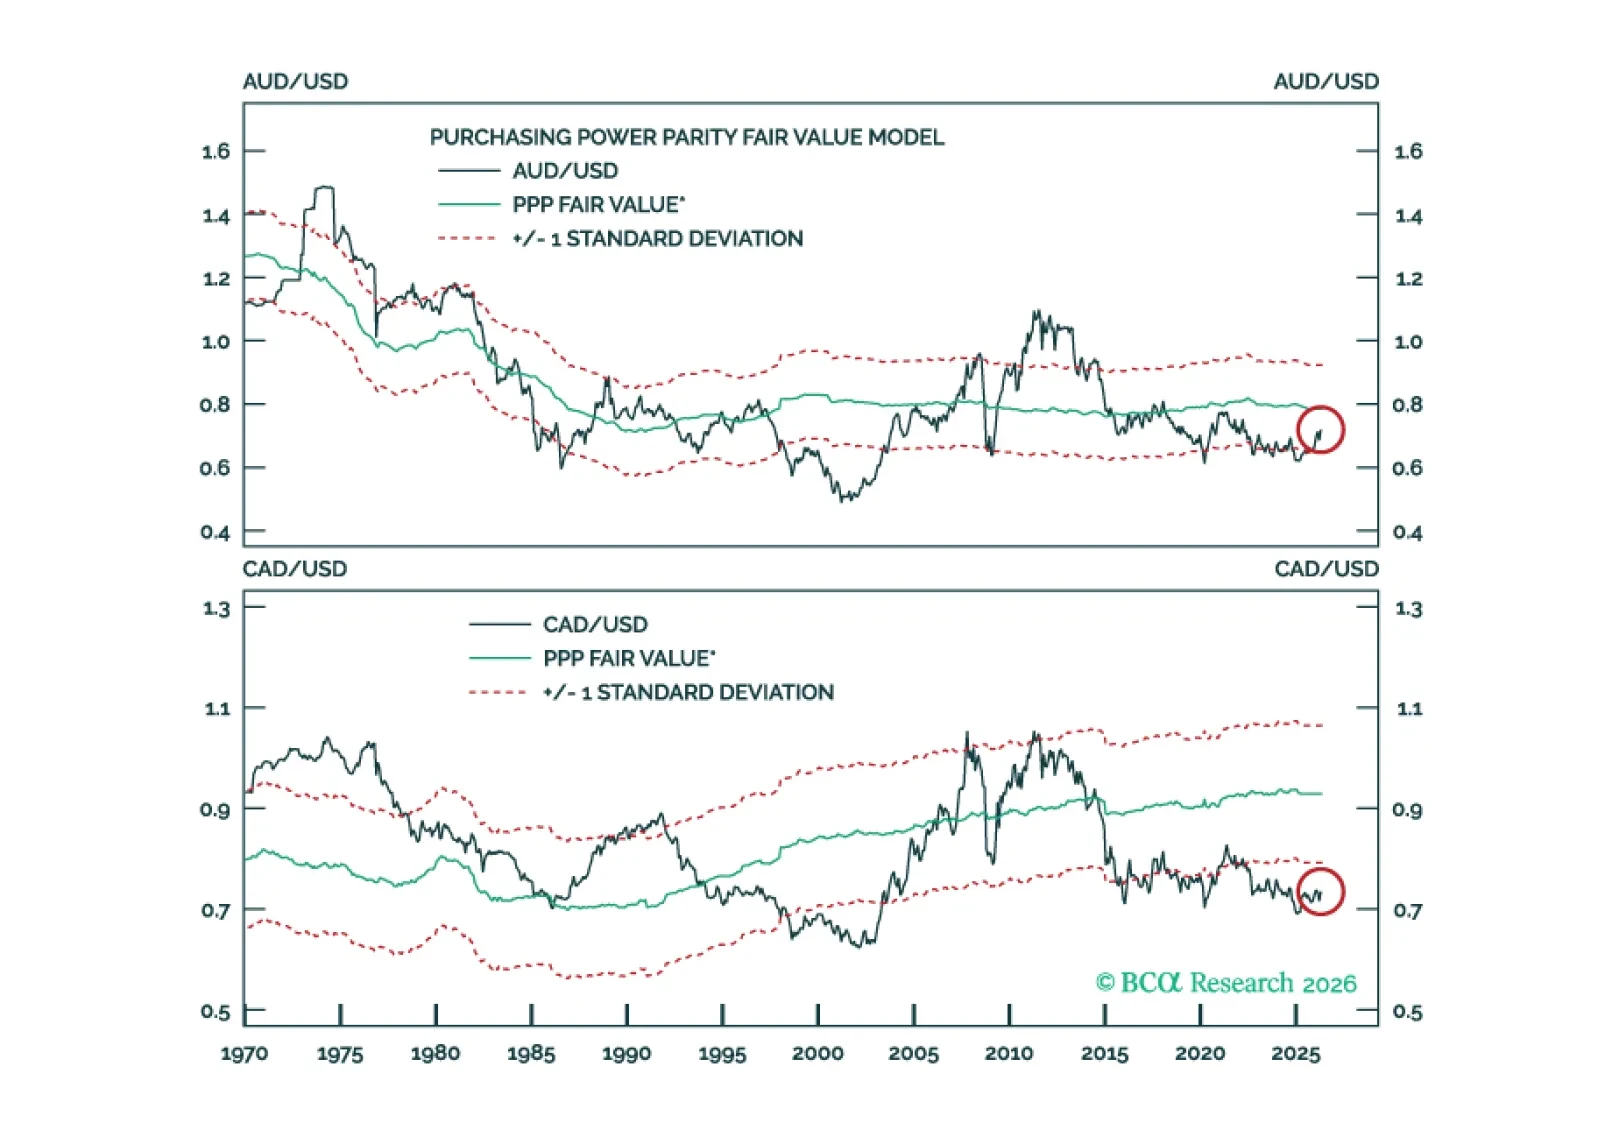
このスペシャル・レポートは、オーストラリアとカナダが敬遠され、過小評価されており、構造的な再評価の瀬戸際にあると主張する。きっかけが明白になるまで待つ長期投資家は、エントリーポイントを逃すだろう。
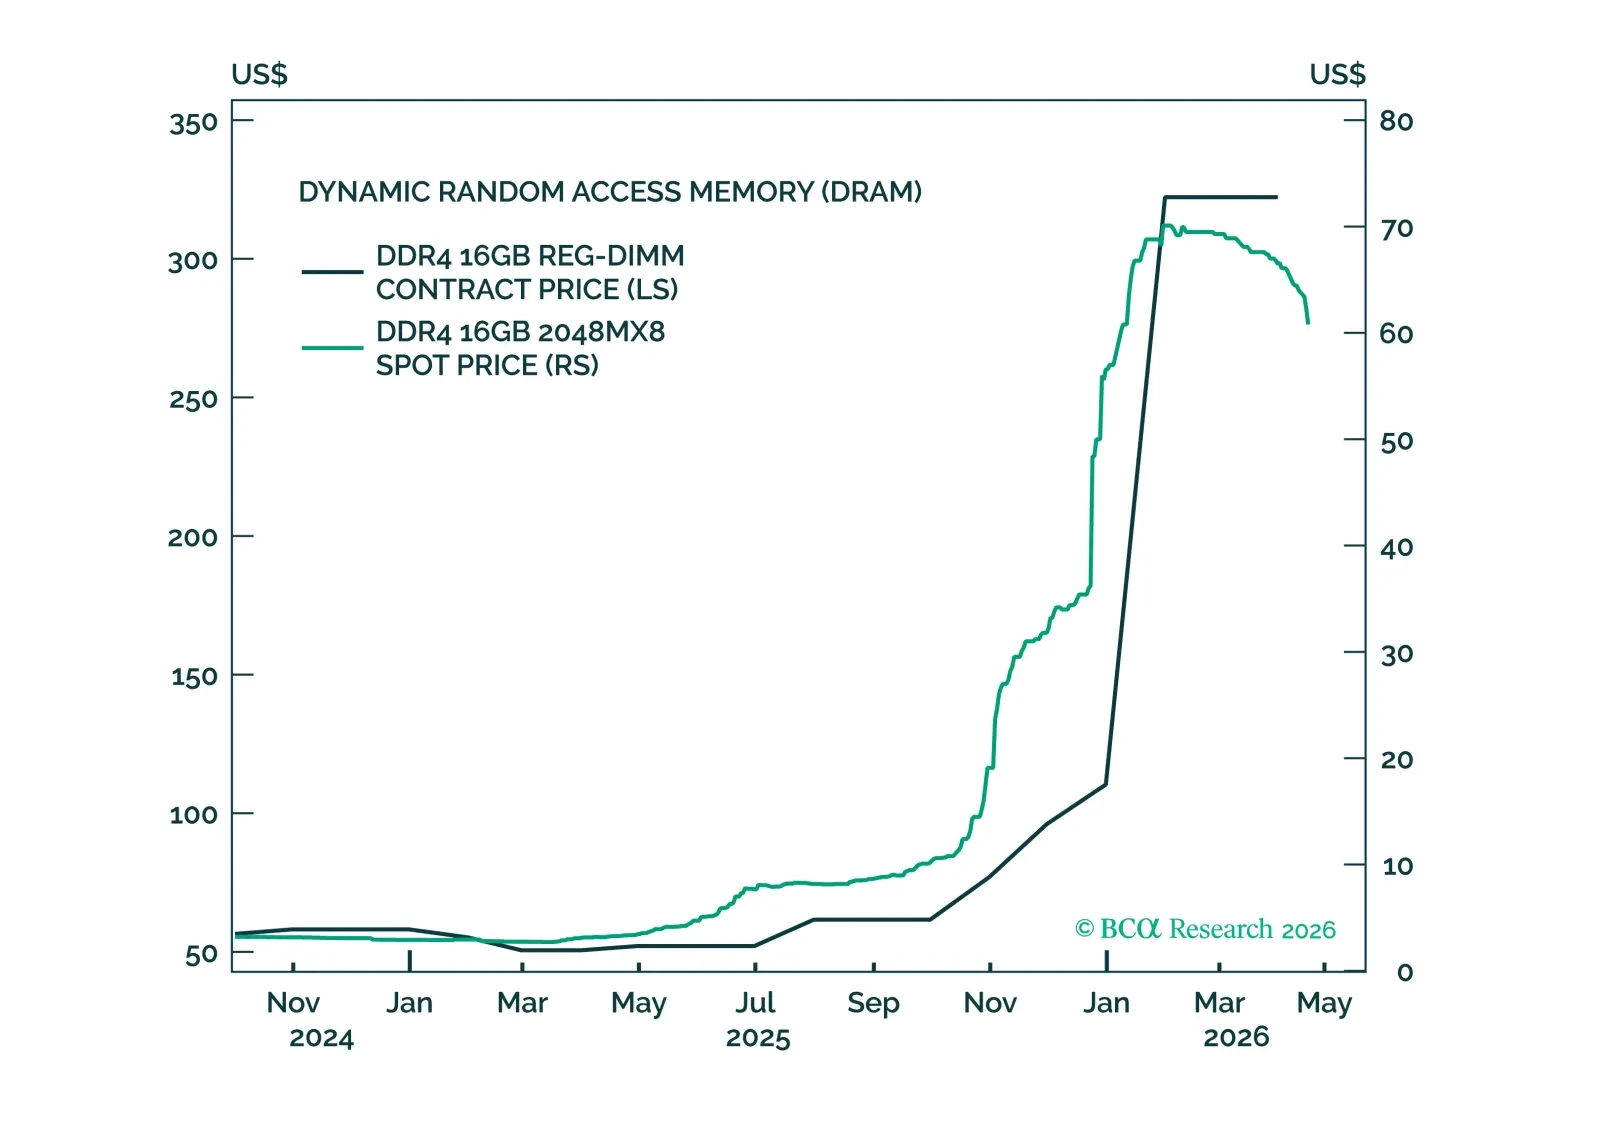
今年のS&P 500の利益予想の上昇の大部分は供給不足に起因しています。原油の供給不足はエネルギー企業の予想を押し上げてきましたが、軍事衝突が解決すれば解消するでしょう。しかし、半導体やその他のAI関連機器の供給不足はもうしばらく続く可能性があります。したがって、当社は推奨する12カ月のエクイティ配分をややアンダーウェイトからニュートラルに引き上げます。3カ月の期間ではすでにニュートラルです。
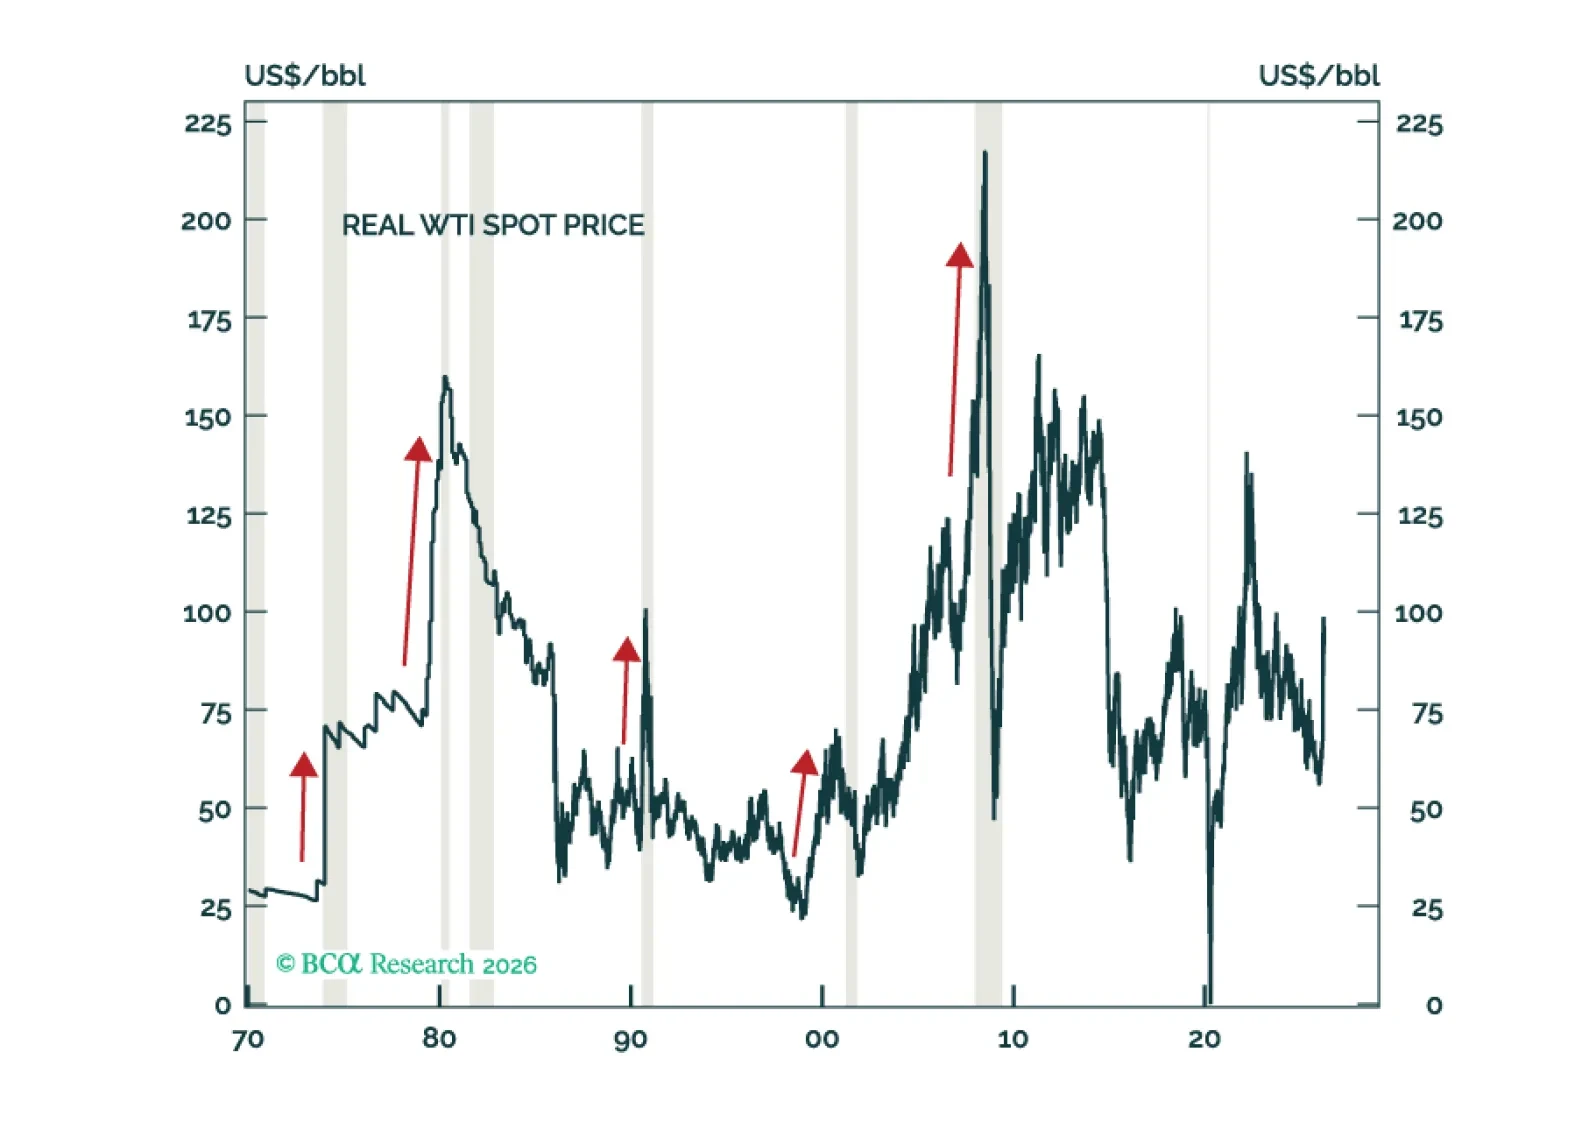
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。