Capex
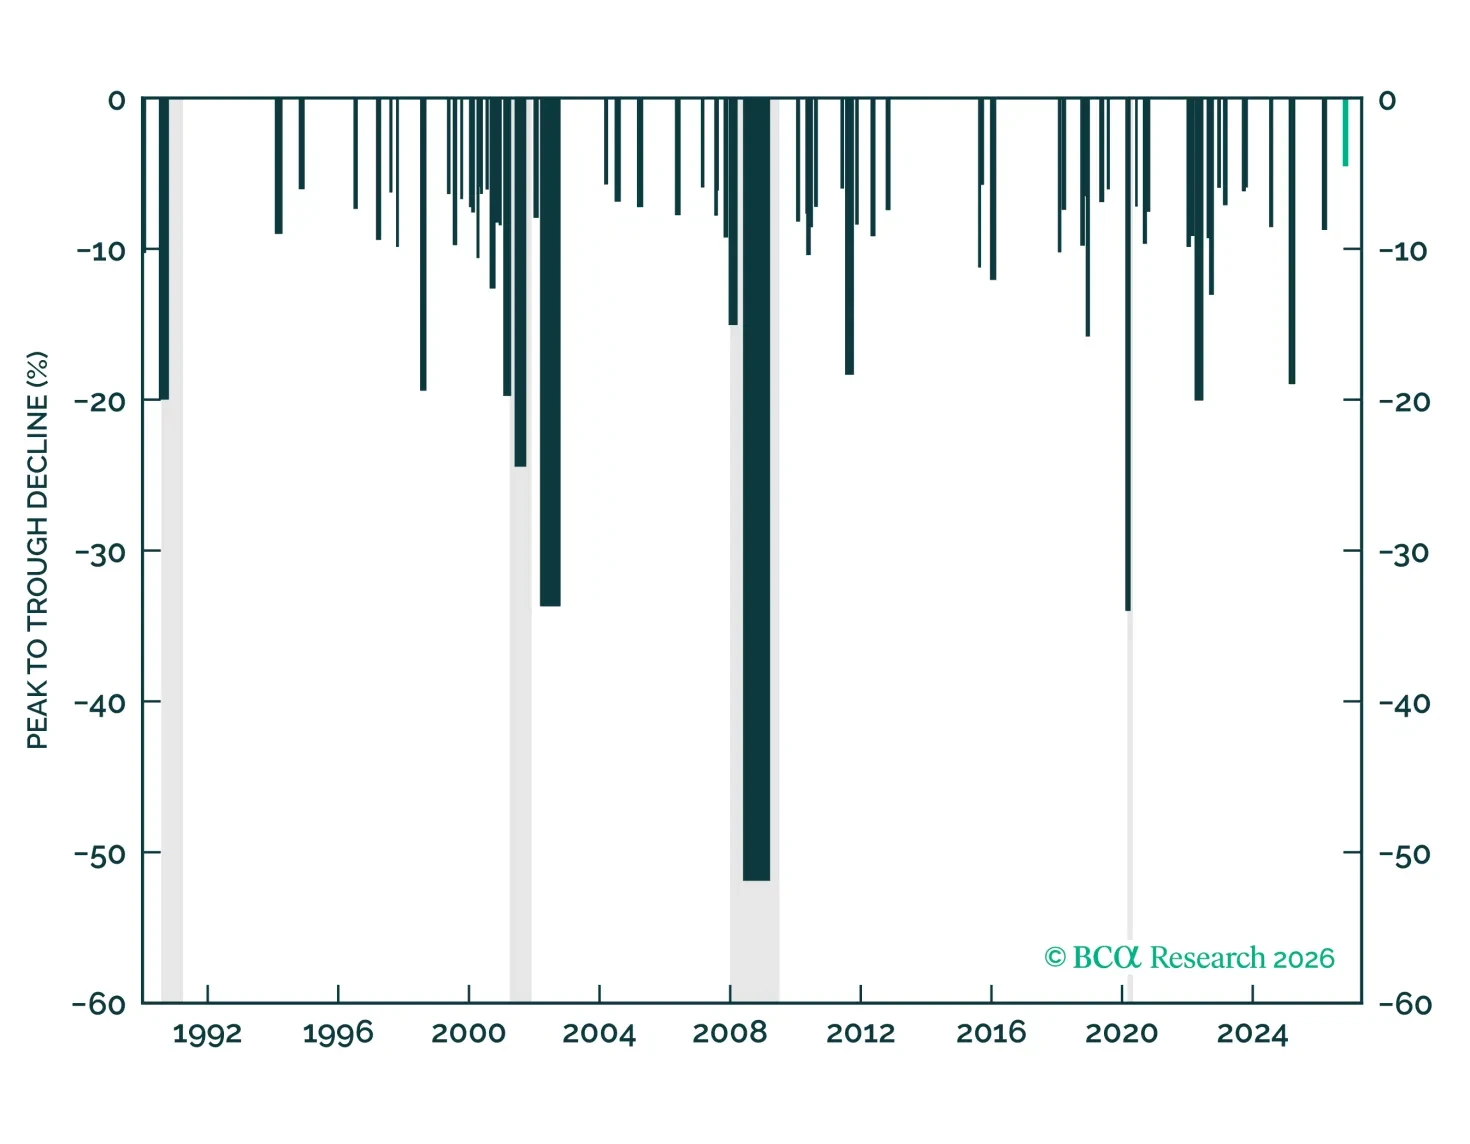
AIの設備投資に対する懸念がS&P 500を調整局面の瀬戸際にまで追い込んだ。もっとも景気循環は依然強く、下落局面が長引くことはまれであり、ハイテクのバリュエーションは既に圧縮されていた。現在、データセンターのパイプラインの約80%を民主党の州知事が管轄しているが、民主党の州知事がいるだけで建設が凍結されるわけではない。
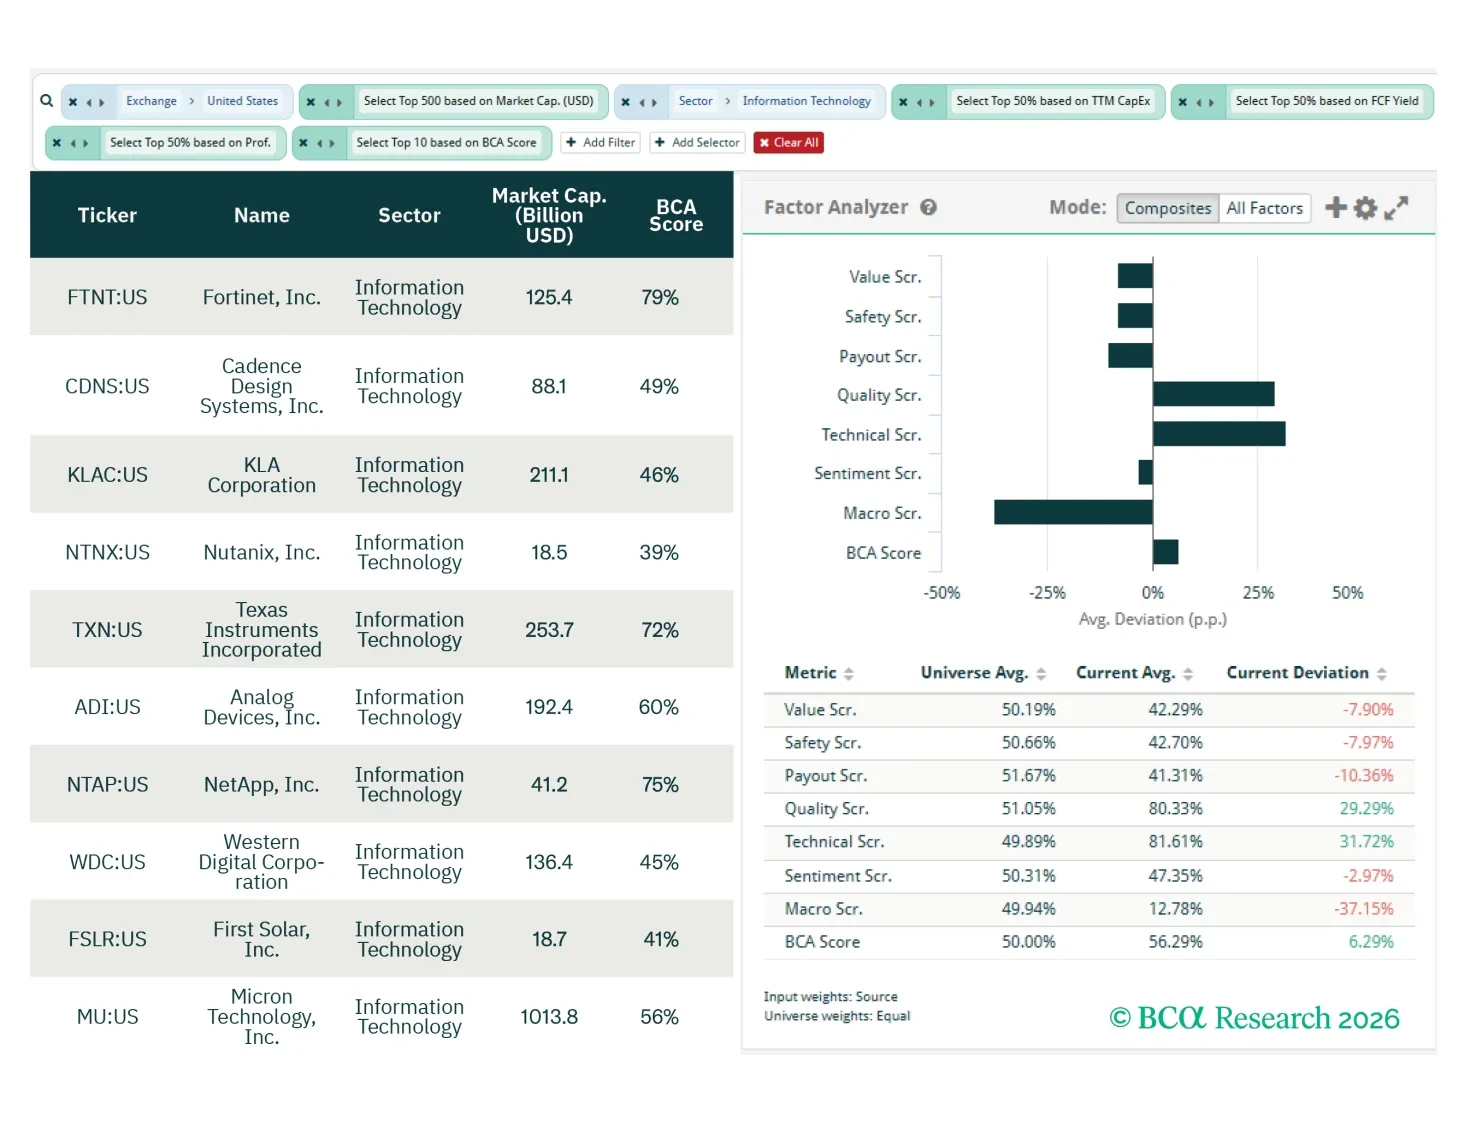
このスクリーナー・レポートでは、高品質なTech銘柄、欧州統合の勝者、そしてIndustrialsとMaterialsに属する米国の選別的景気循環株における投資機会を探る。
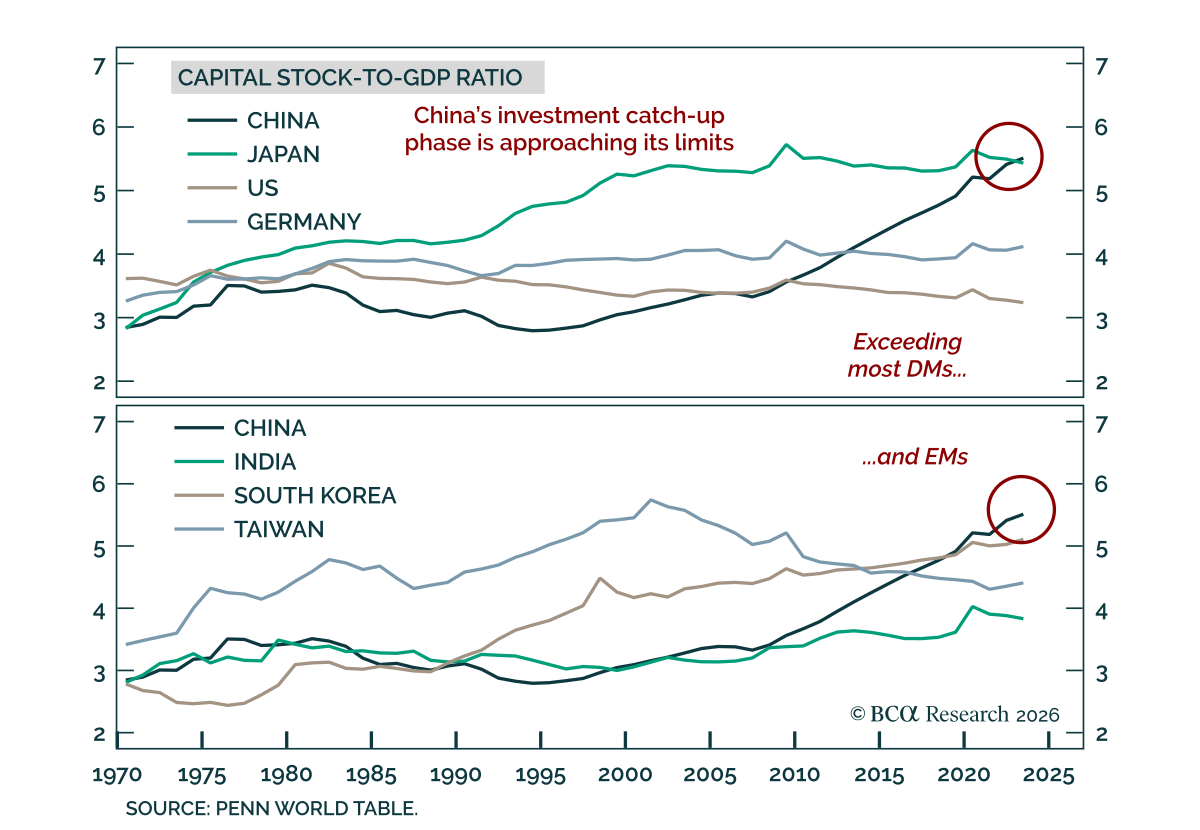
中国の投資の減速は構造的であり、北京は家計需要に向き直ることで対応せざるを得ない。 当社のChart Of The WeekはChief China StrategistであるJing Simaによる。中国の資本ストック対GDP比率は現在、多くの先進国および新興国を上回っており、急速な投資の追いつき段階が終わりに近いことを示している。資本形成は2020年以降、GDP比でほぼ5ポイント低下し、固定資産投資は8月までの前年同期比で7.2%減少しており、不動産、インフラ、製造業が同時に縮小している。…
中国の投資は循環的かつ構造的な限界に達しており、そのため増大する経済的圧力が今後1~2年で北京をより積極的な消費者重視のリフレーション政策に傾ける可能性が高い。
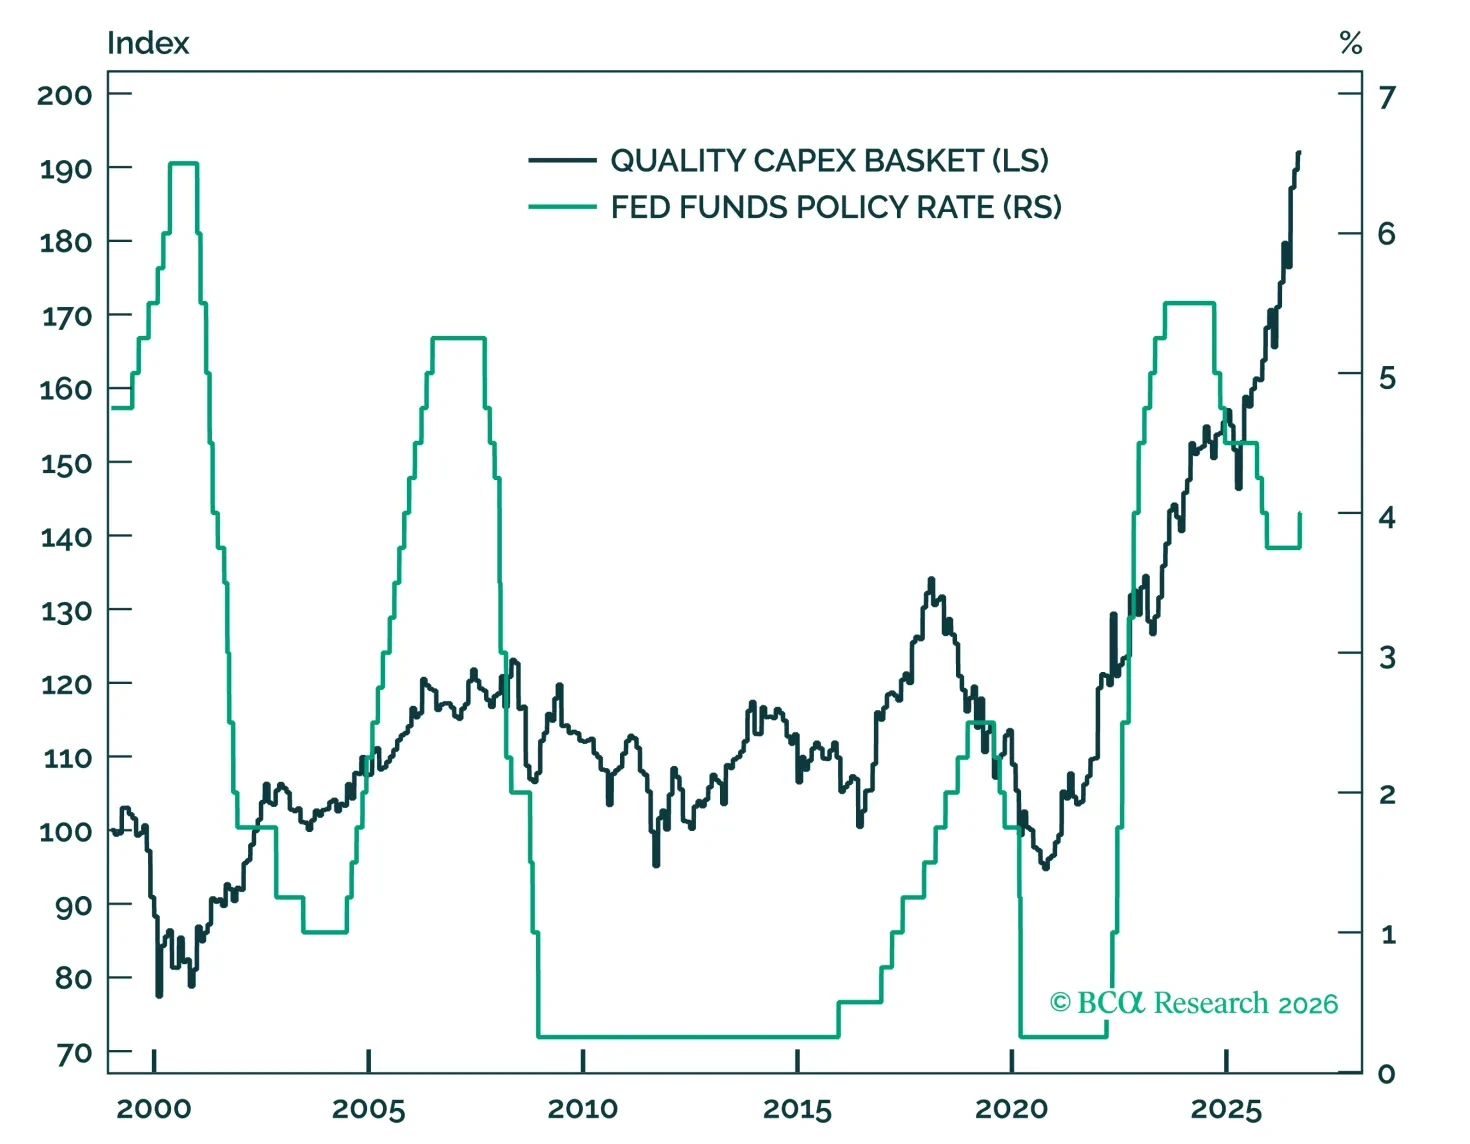
米連邦準備制度理事会(Fed)の最初の利上げが株式相場の崖になる可能性は低い。最近のマルチプル圧縮が金利ショックの一部を吸収しており、債券リスクプレミアム、金利ボラティリティ、インフレ期待も抑制されているためである。株式は通常利上げ局面でも上昇してきたが、当社はクオリティを高める方針を重視しており、ロング/ショートのQuality Capex Basketを通じてより質の高い銘柄へ移ることを志向している。
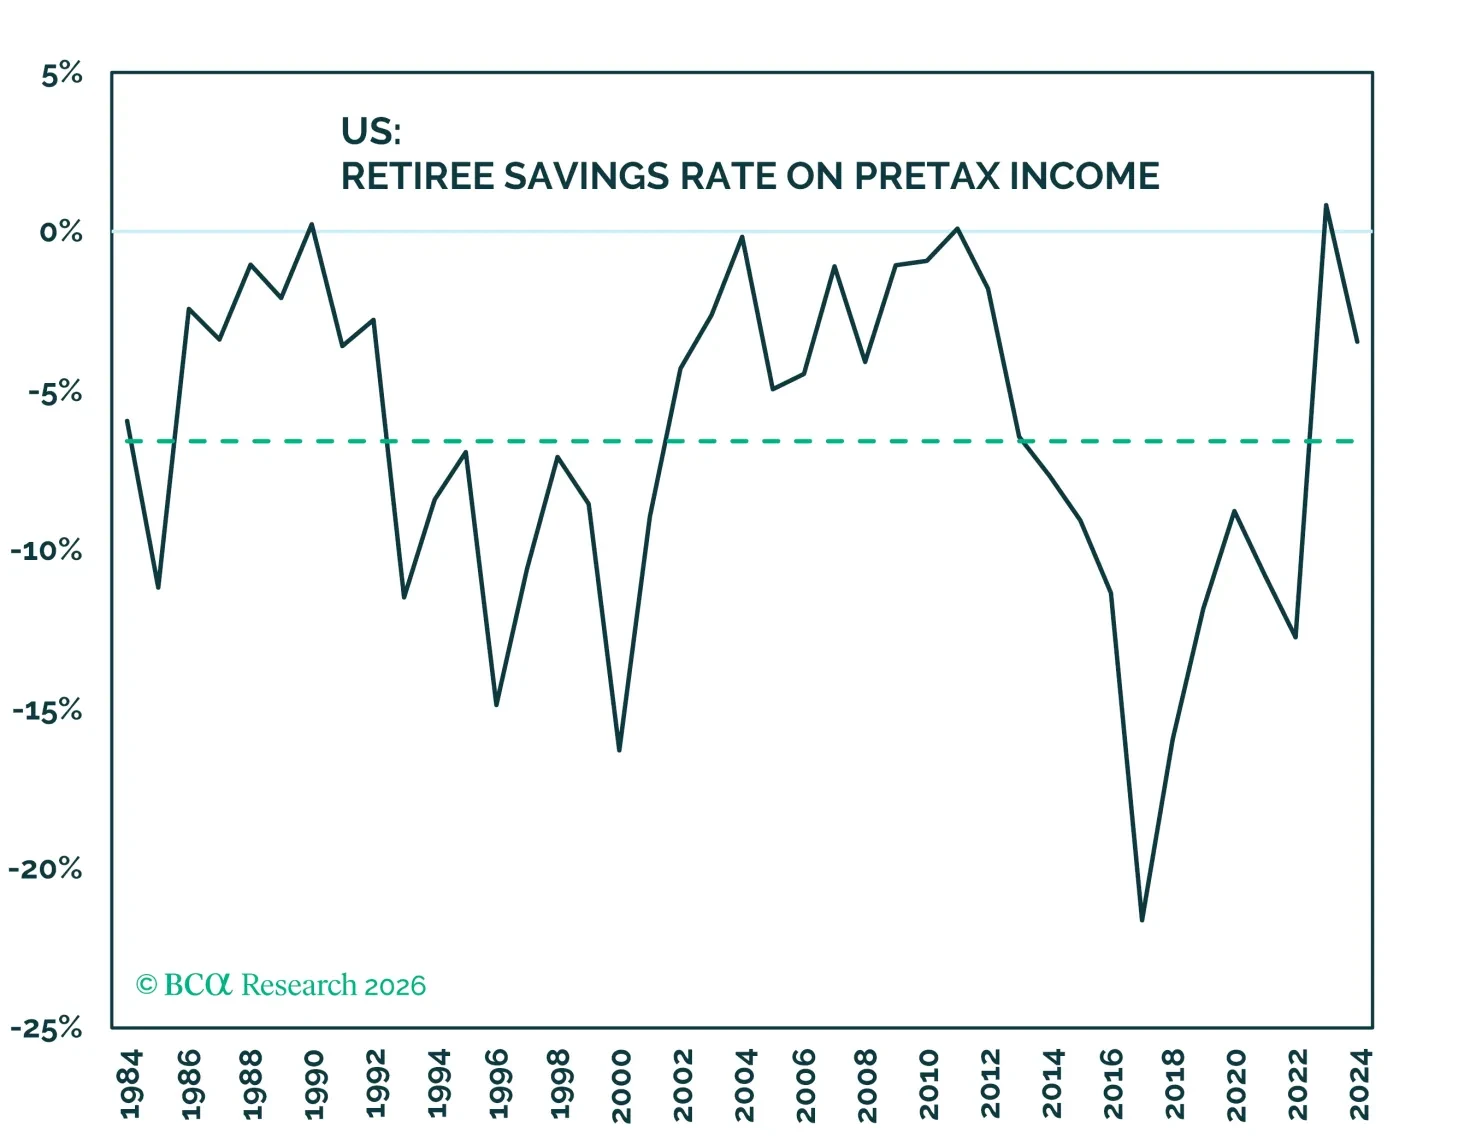
退職と譲渡益を調整すると、貯蓄率の持続性に対する懸念は和らぐ。米国経済は過熱でも冷え込みでもないペースで成長を続けているため、投資家はリスク資産への投資を全面的に維持すべきである。
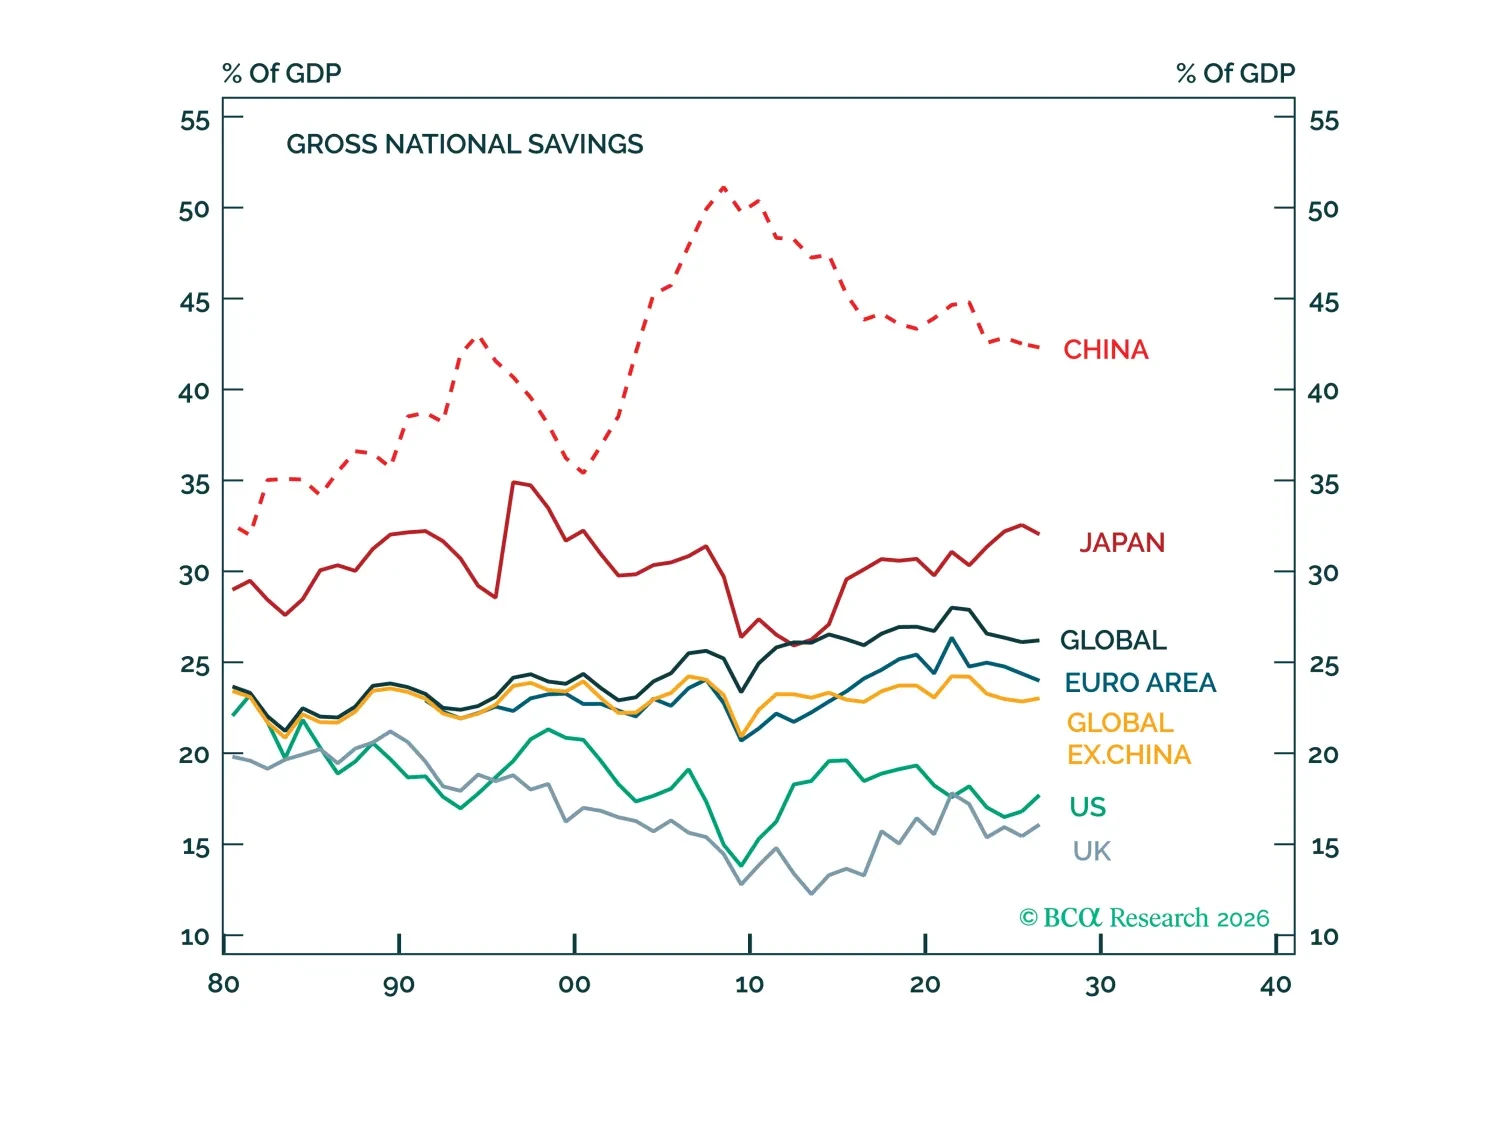
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
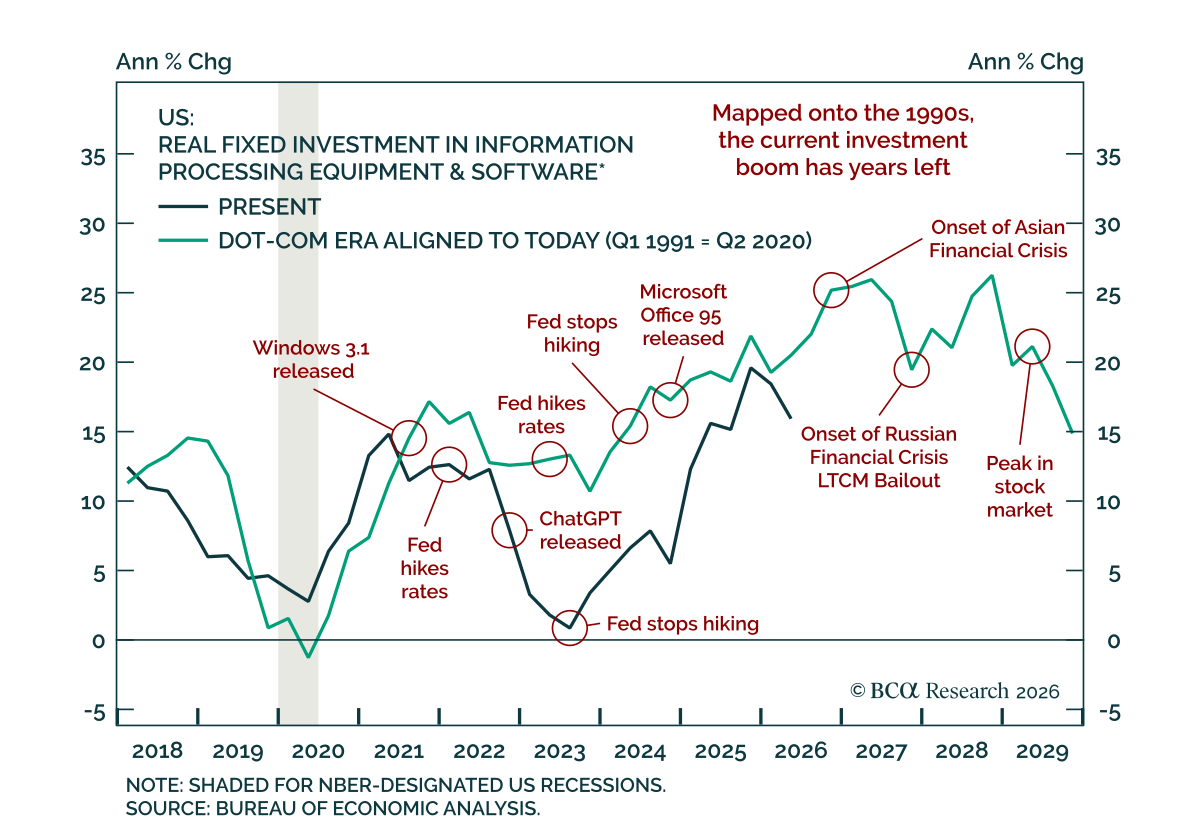
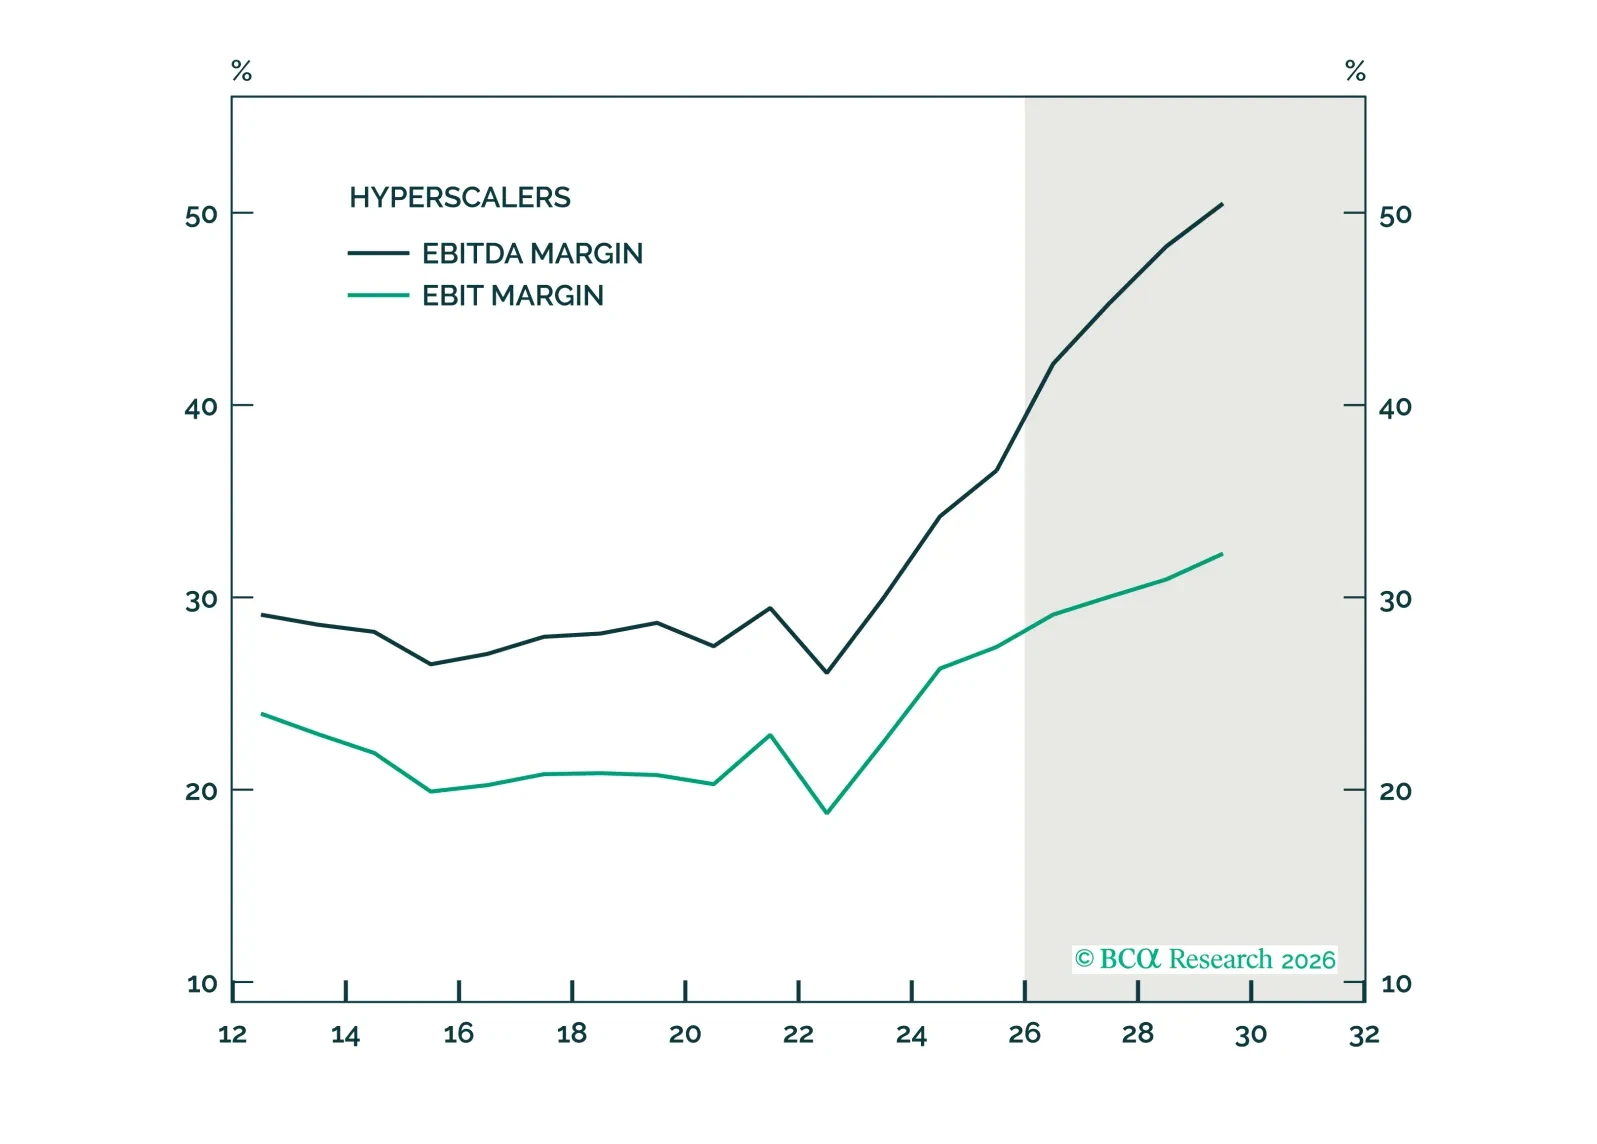
当社の GeoMacro strategists は株式をオーバーウェイトに維持し、強気相場がさらに続くと見ている。 7月の決算シーズンは、イランと米国の緊張がピークに達した時期にあっても、AIの設備投資エンジンが依然として稼働していることを確認した。3大ハイパースケーラーのクラウド収益は$364 billionのベースで43%増加し、ハイパースケーラー各社が再び投資計画を引き上げる動機となった。…
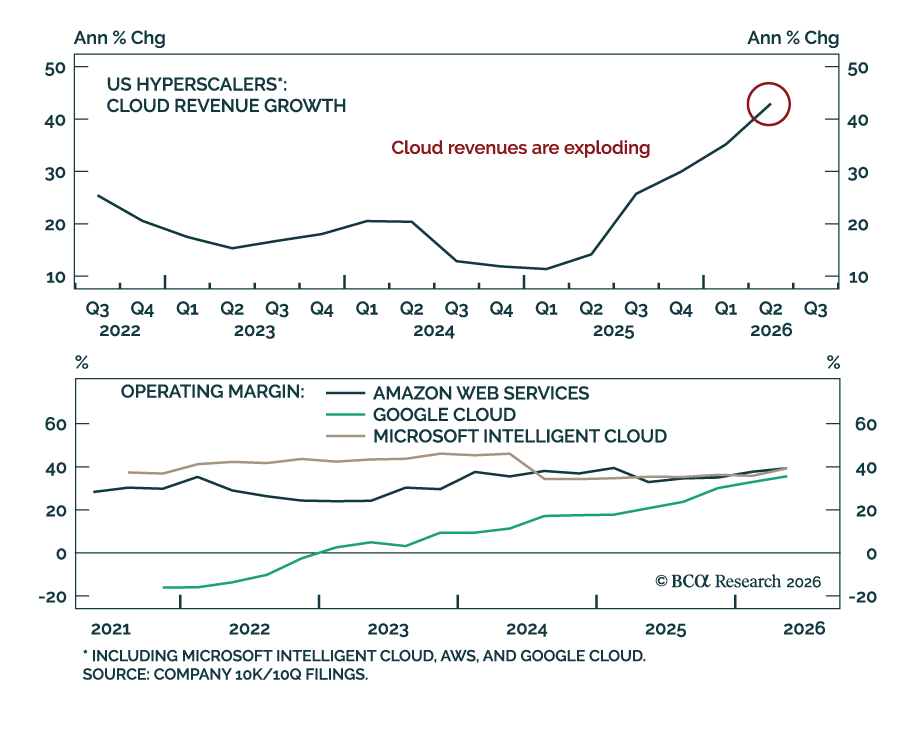
我々の Global Asset Allocation strategists は、AIの設備投資のリターンが報告結果に現れ始め、強気相場がさらに上昇する道を開いたと見ている。 投資家は構築の収益性について深く懐疑的であり続けたが、第2四半期の決算はその見方に反した。Google、Microsoft、Amazonのクラウド収入は過去12カ月ベースで3,640億ドルの規模を基礎に43%増加し、マージンは拡大、ガイダンスはさらなる再加速を示した。…