AI
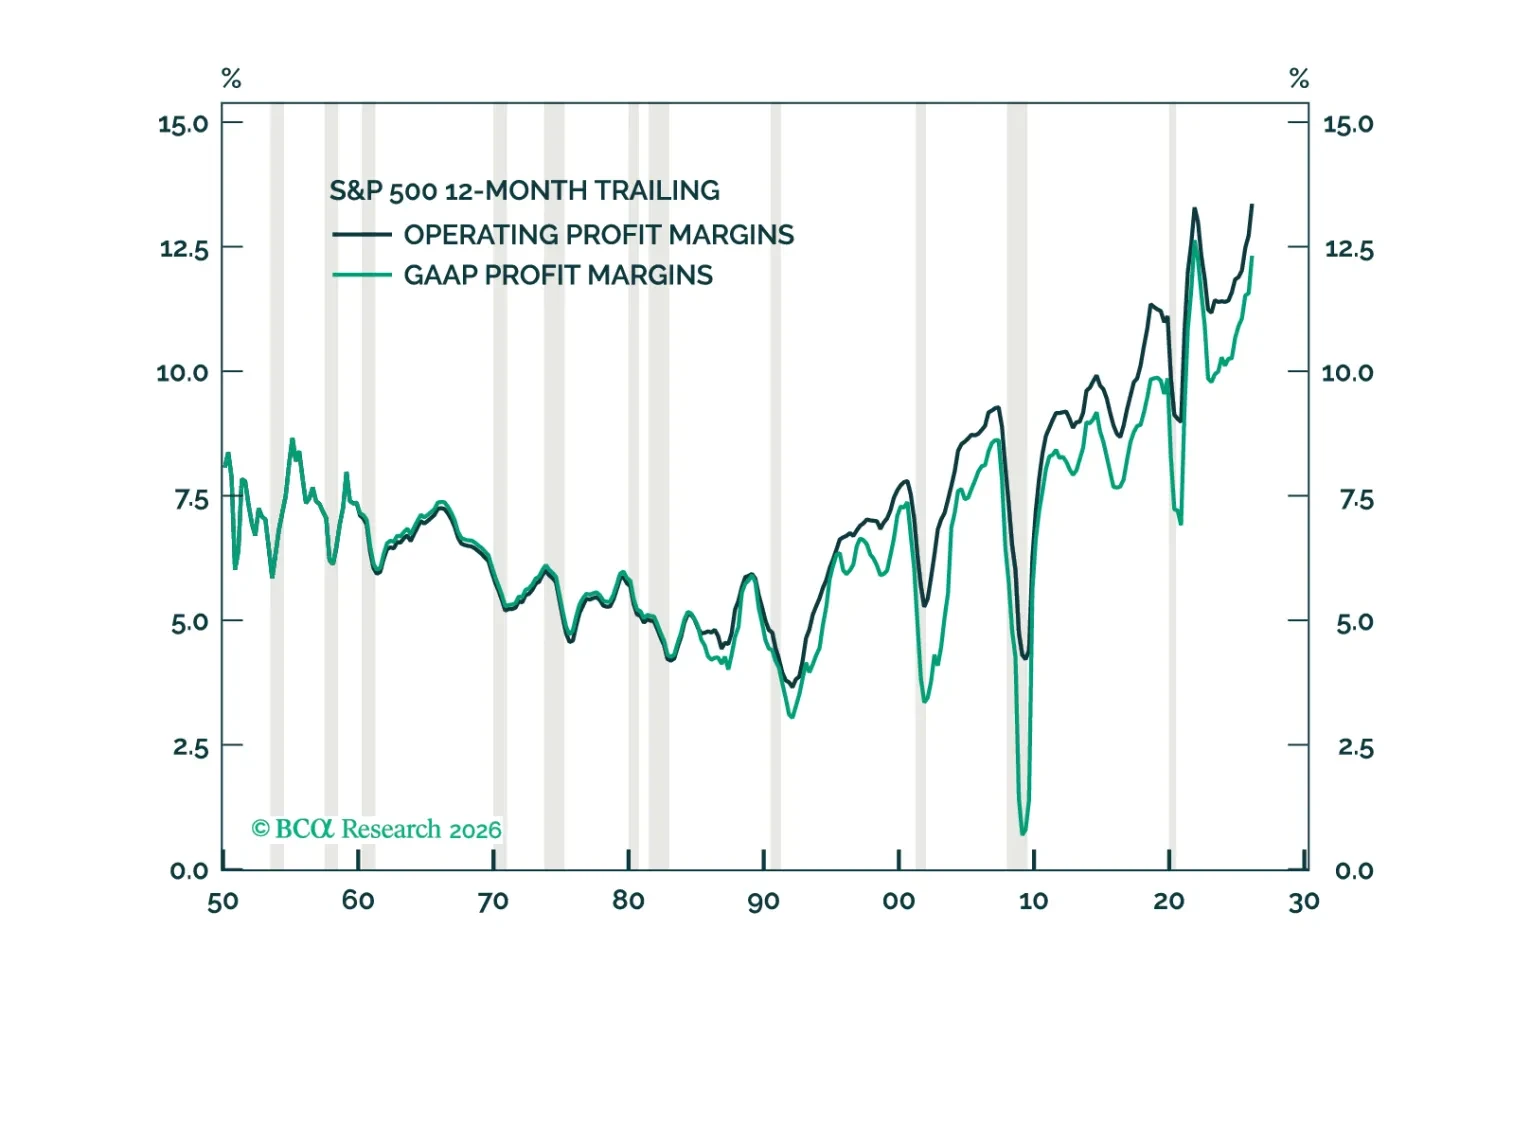
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
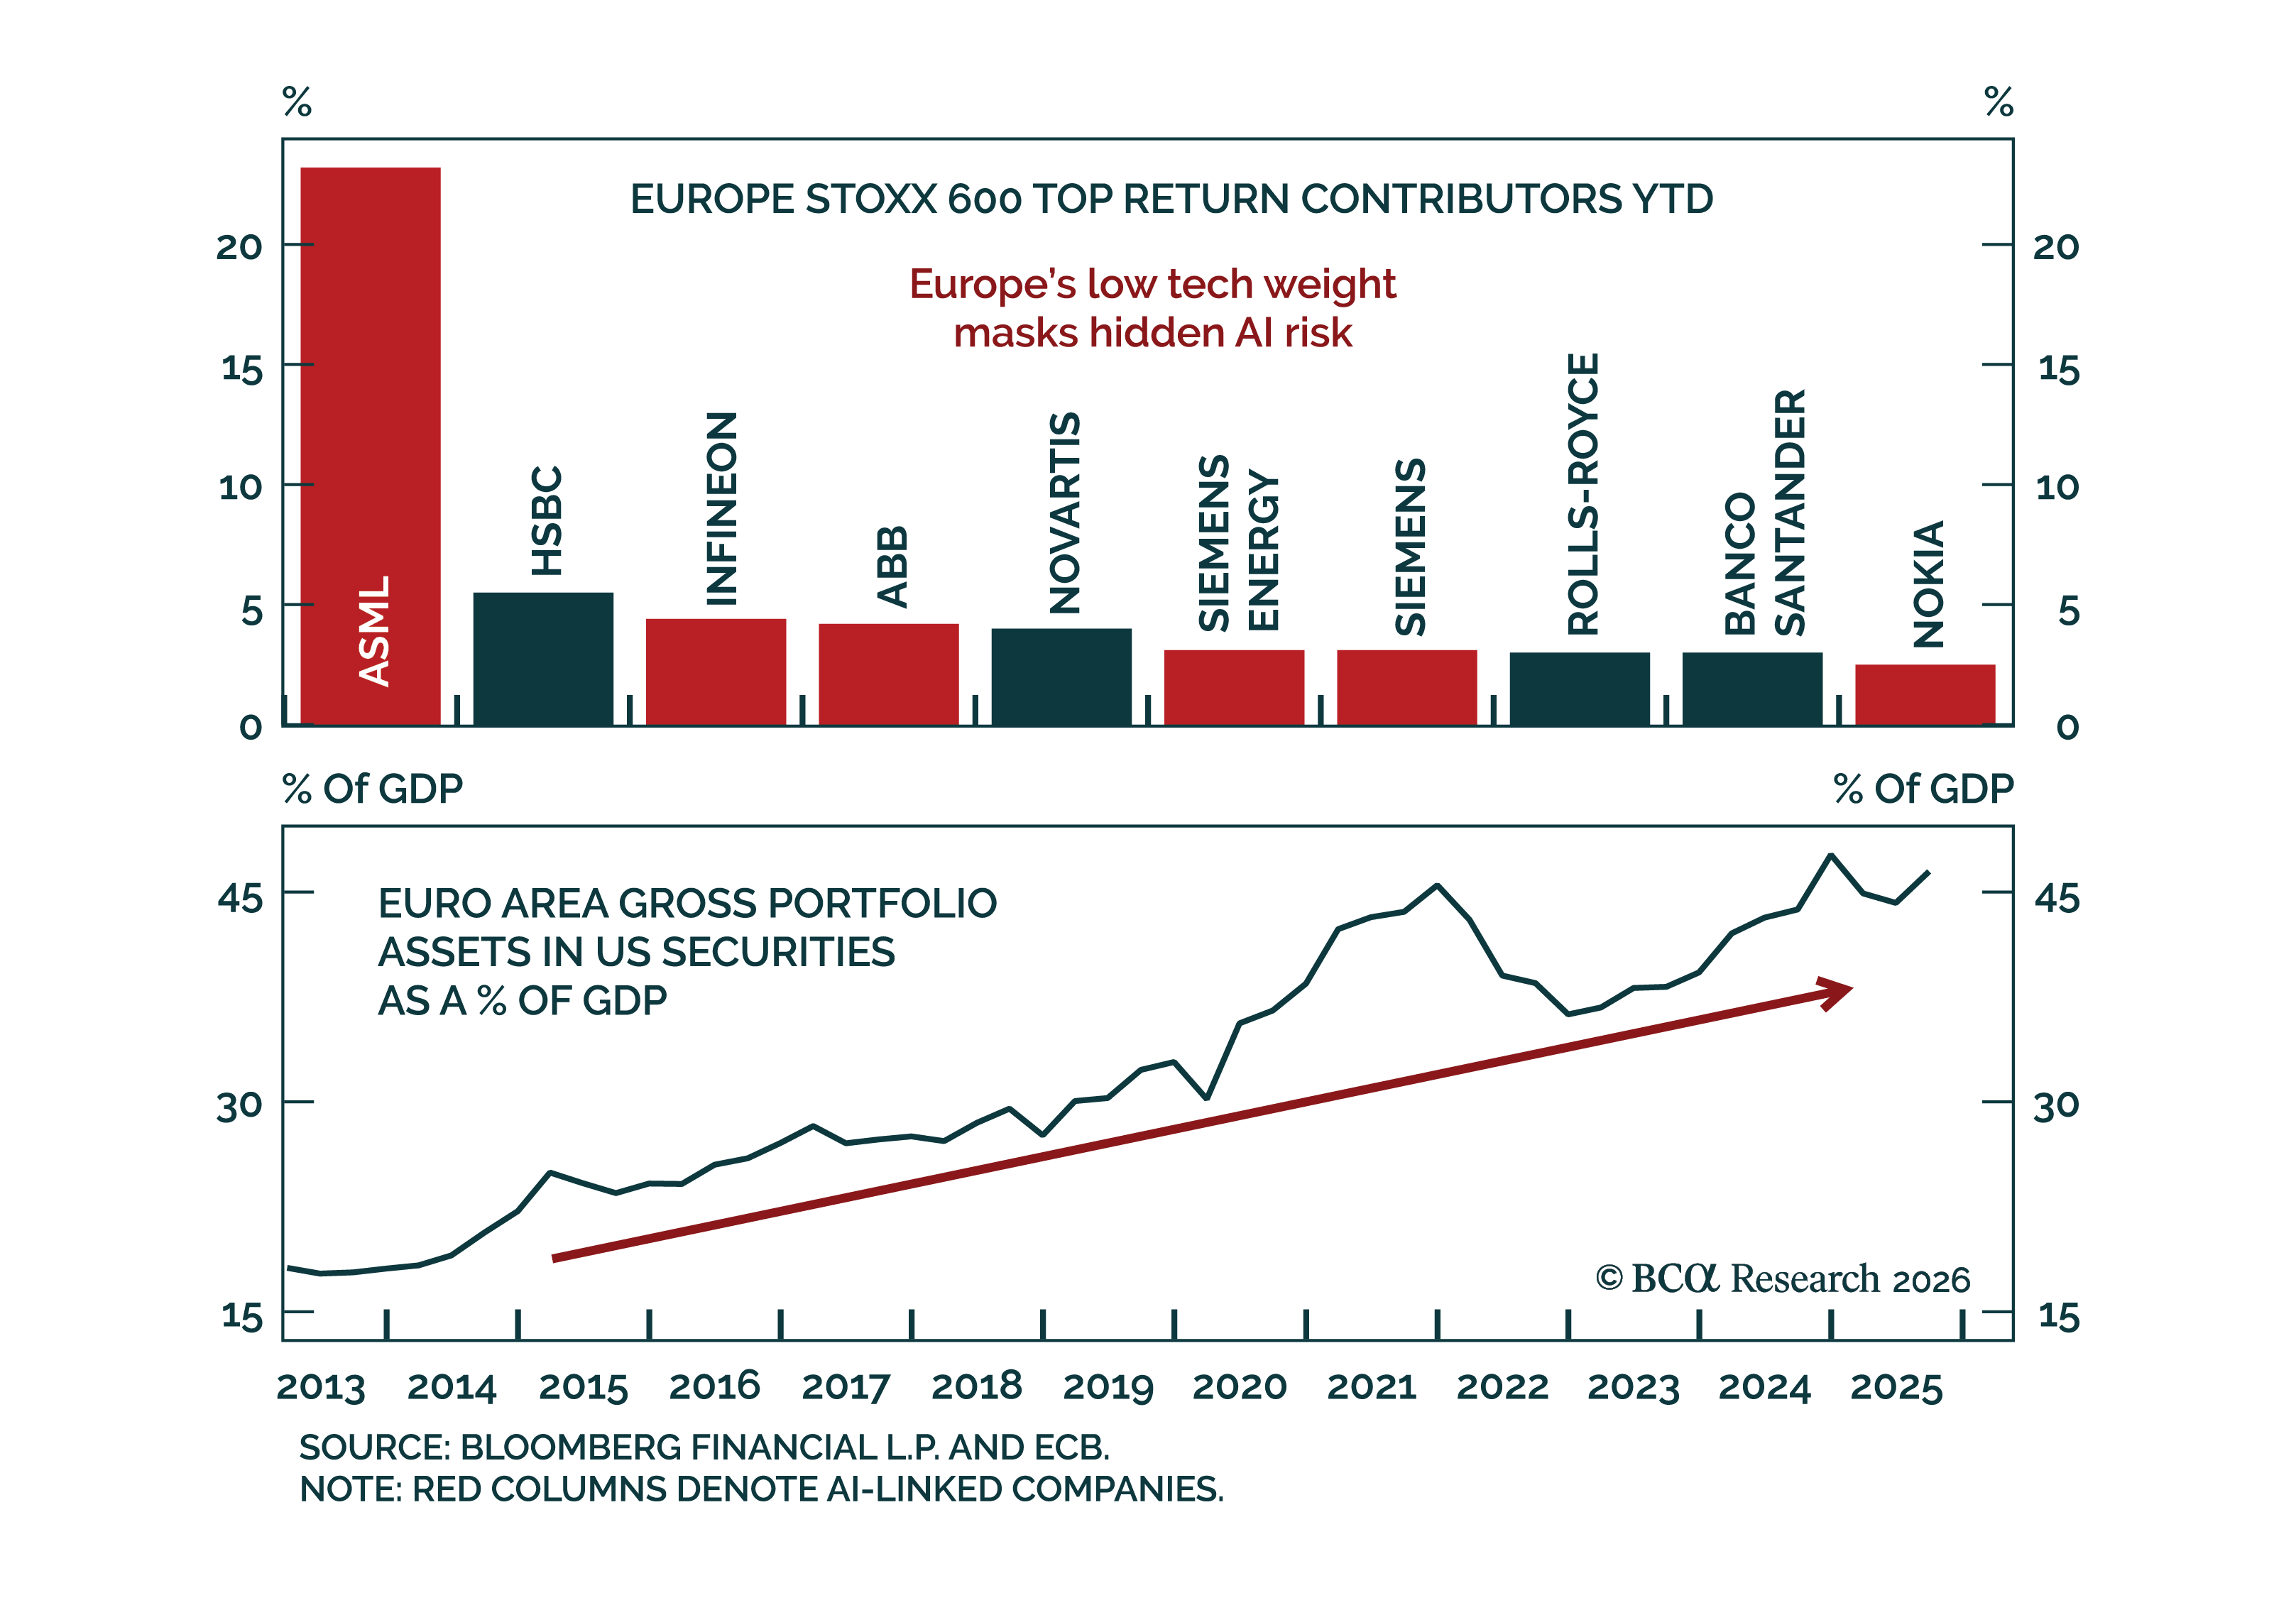
ヨーロッパはセクターのウェイトが示すほどAI相場から隔離されていない。 The Stoxx 600は、業績の上方修正、マクロ指標の改善、ヘルスケアや生活必需品、金融、国内景気循環株といった出遅れ銘柄へのローテーションを背景に史上最高値を更新している。 それにもかかわらず、欧州のAIエクスポージャーは依然として明白である。ASML、Infineon、ABB、Siemens Energy、Siemens、Nokiaの6社が、今年のSTOXX…
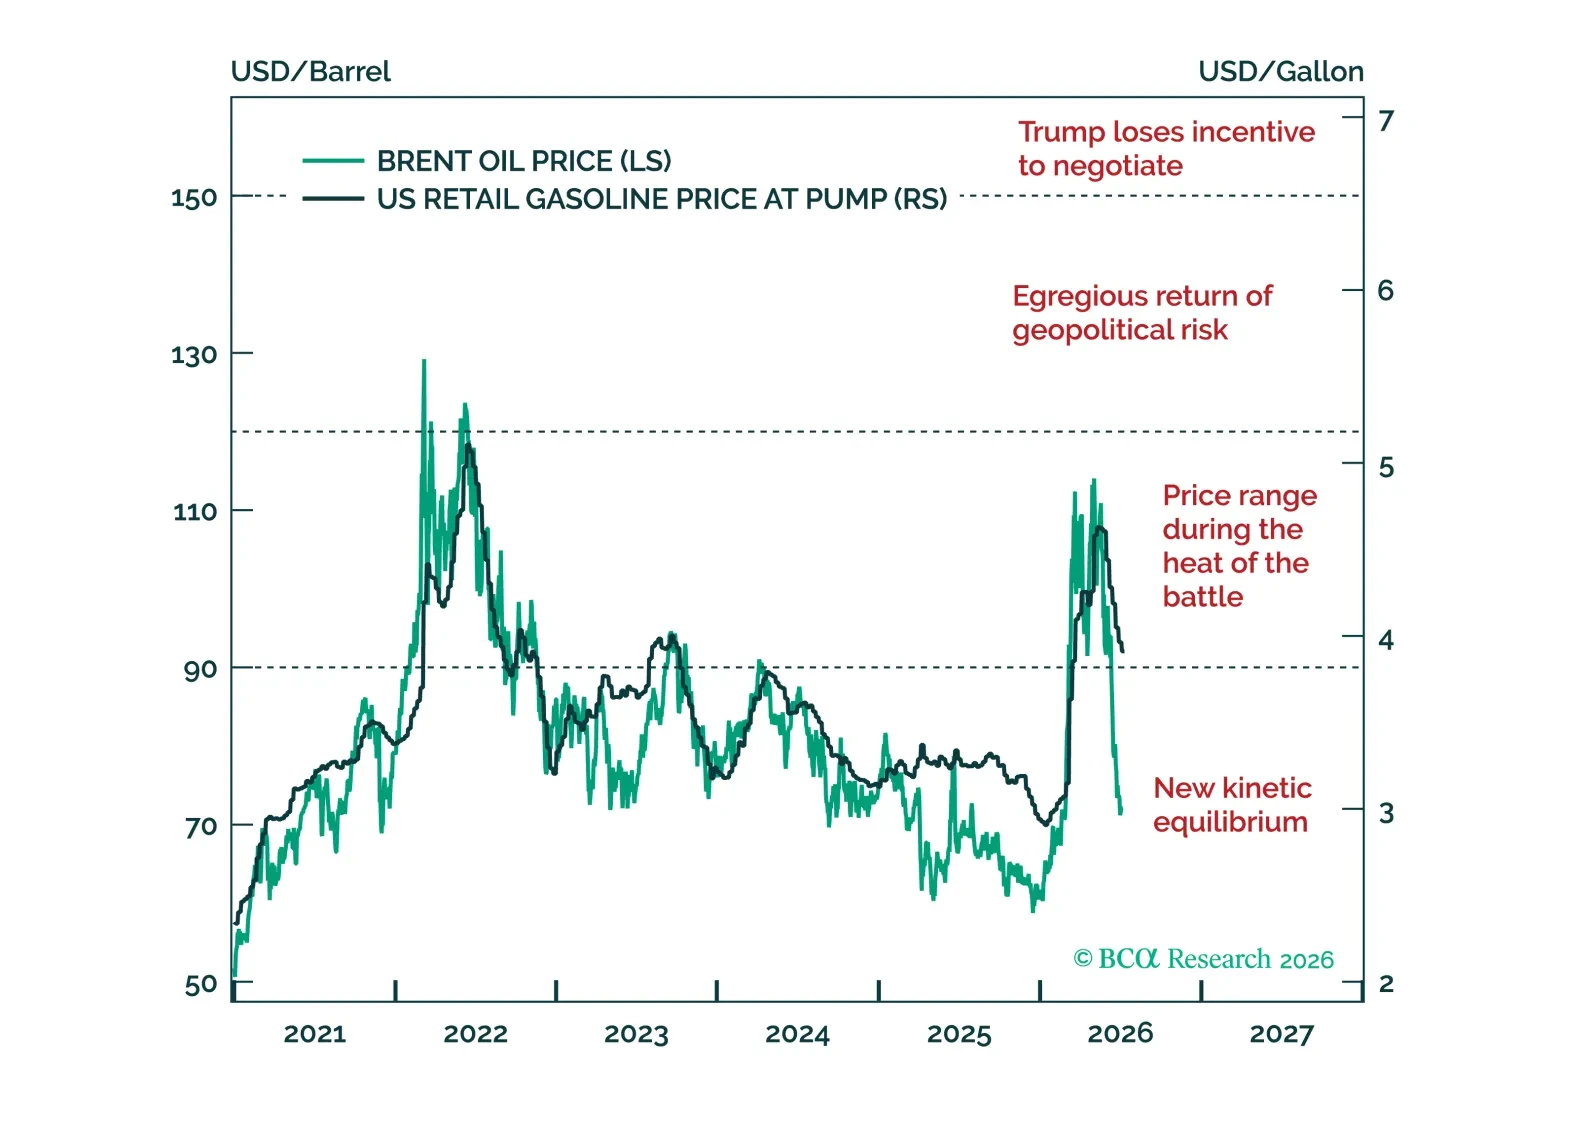
我々はホルムズ紛争が収束し、原油価格が想定よりもさらに下落したことから、依然としてリスク資産に強気である。加えて、マクロのファンダメンタルズに赤信号は出ていない。とはいえ、AI革命が何の混乱もなく続くとは懐疑的である。実際、すべての参加者が自分たちがテックではなくコモディティの領域にいると認識すれば、価格戦争が起こる可能性がある。
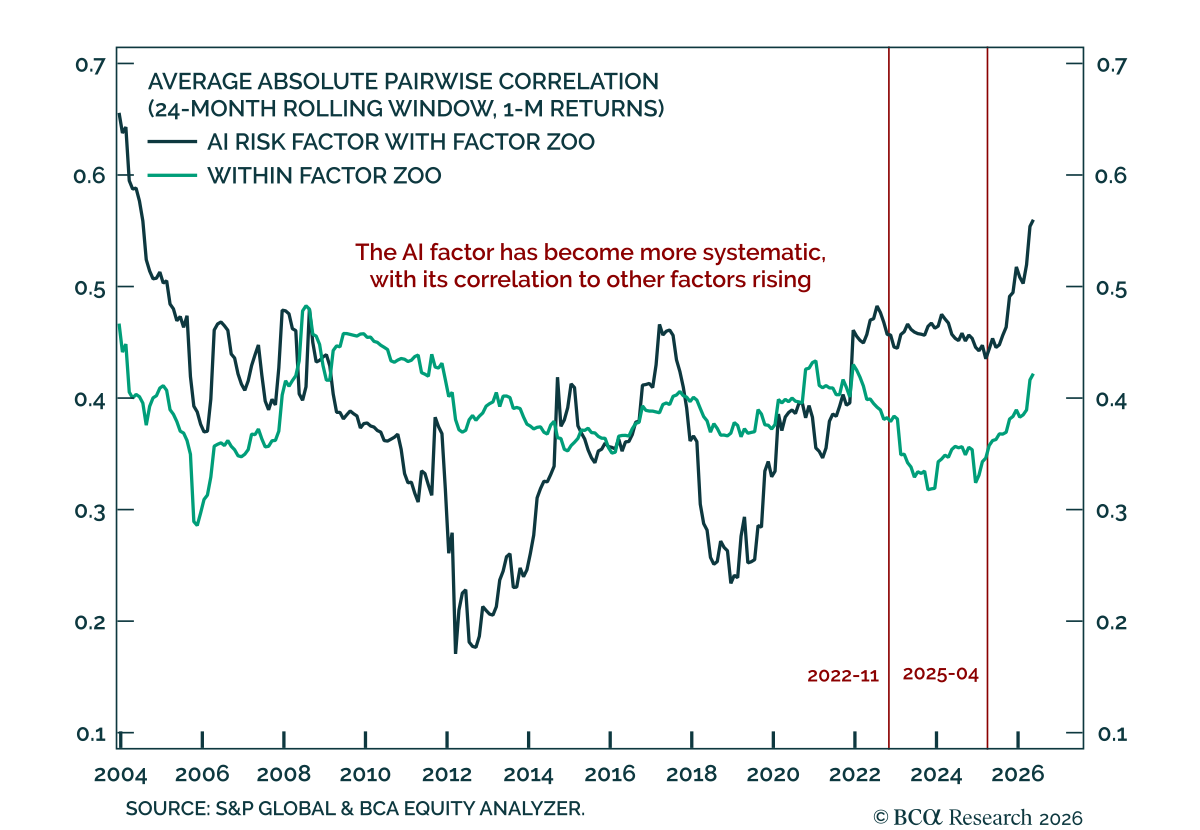
当社の 米国エクイティ・ストラテジスト は、S&P 500にとってより重要な問題は市場を牽引する銘柄数ではなく、株式を牽引するファクターの数であると論じています。市場の集中度は数十年ぶりの高水準にあるものの、将来のリターンを示す弱いシグナルであり、むしろ従来の弱気の解釈とは逆の示唆を与えています。…
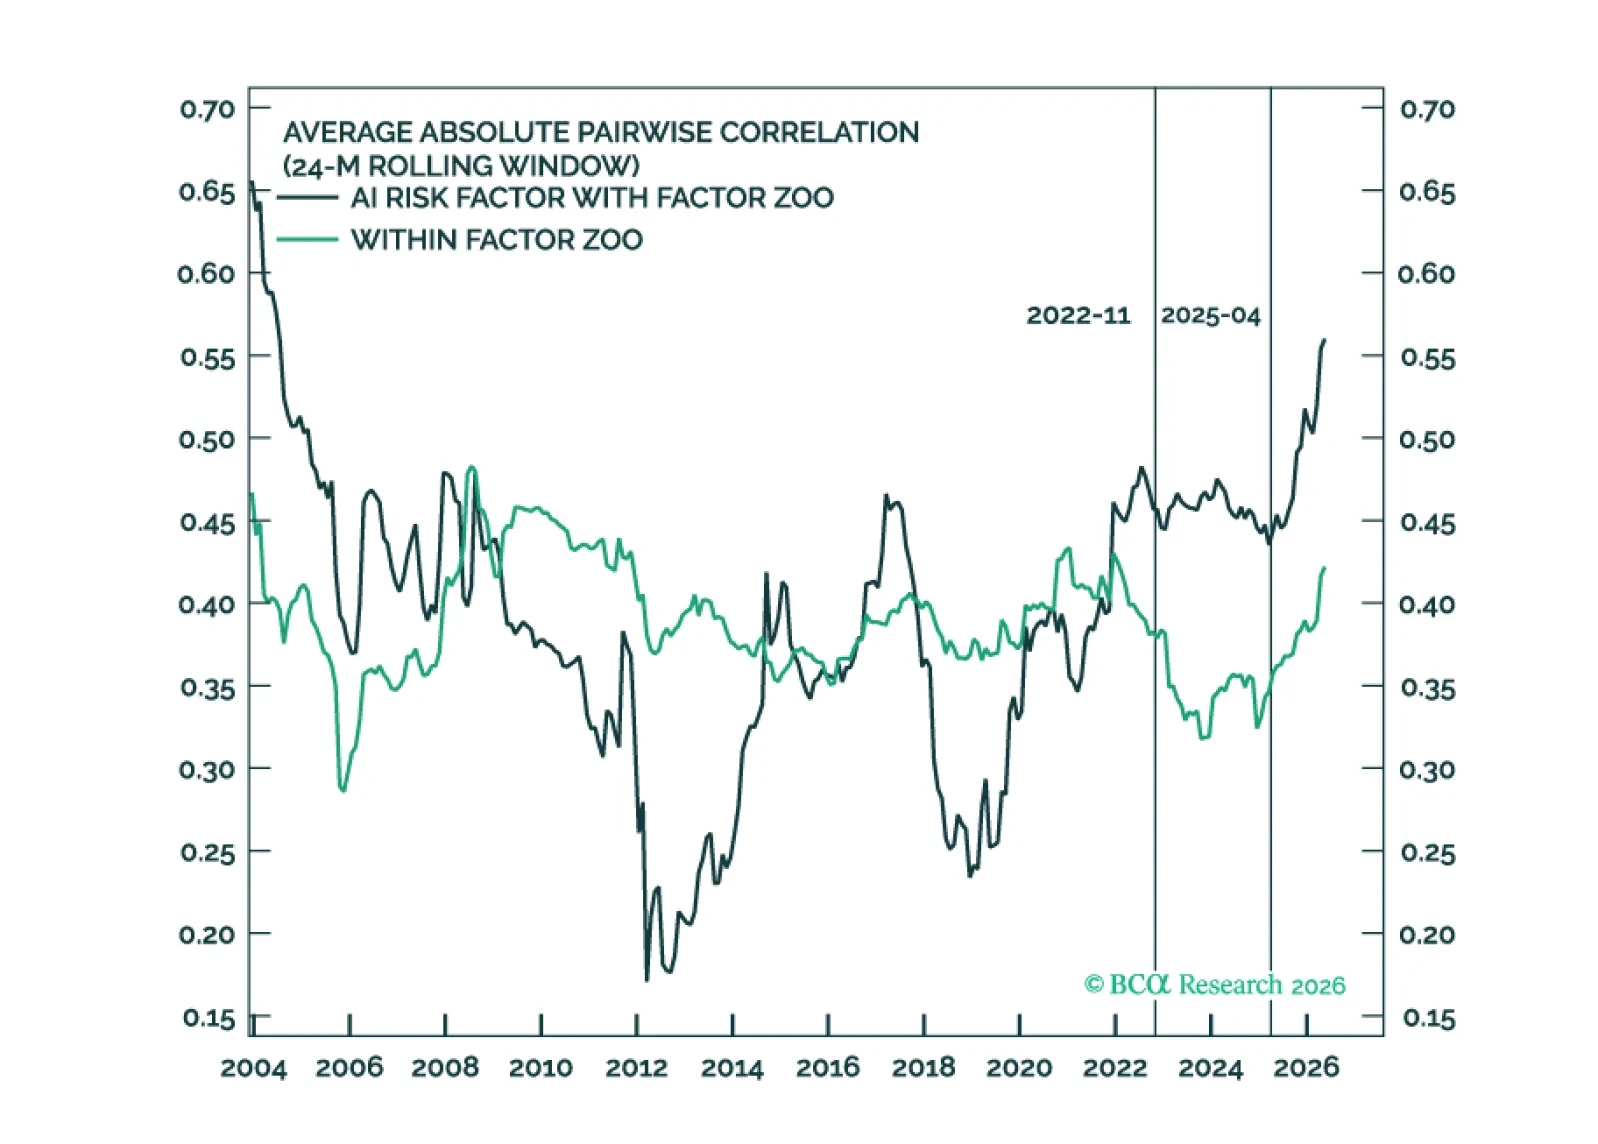
S&P 500の集中度はますます高まっている。そのことは周知の事実である。しかし重要なのは、市場をけん引している銘柄数ではなく、銘柄を動かしているファクターがいくつあるかである。我々は、AIがファクター群の大部分にわたって支配的な共通エクスポージャーになっているかどうかを検証するため、AIリスクファクターを定義する。
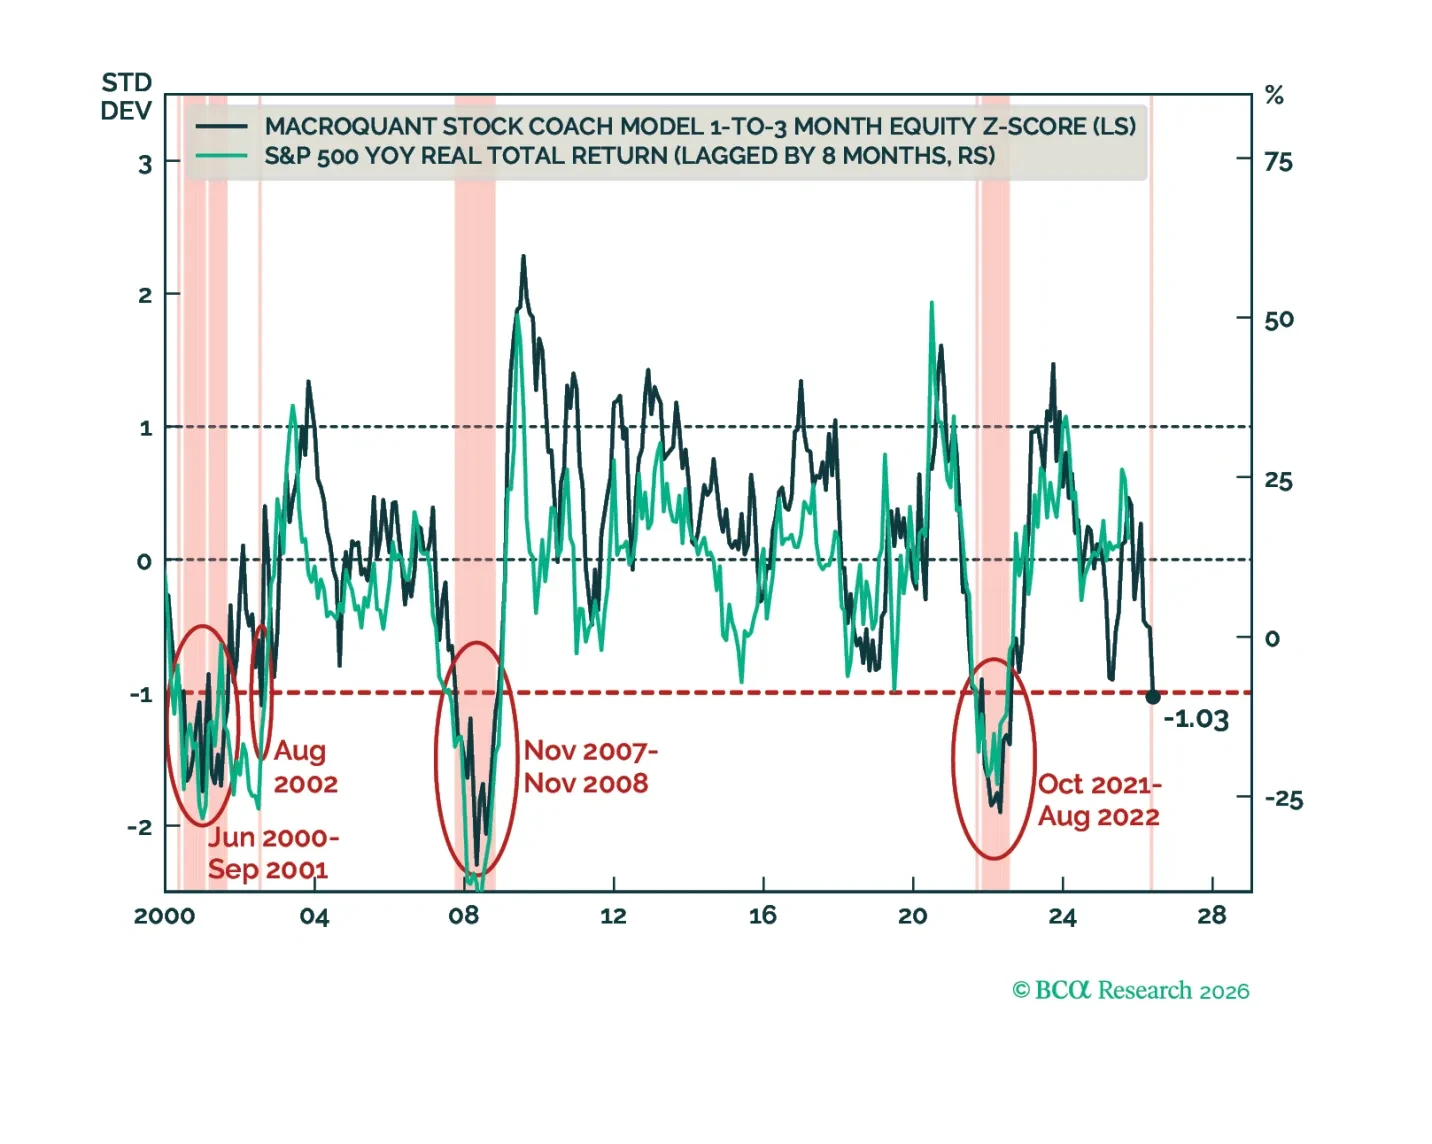
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
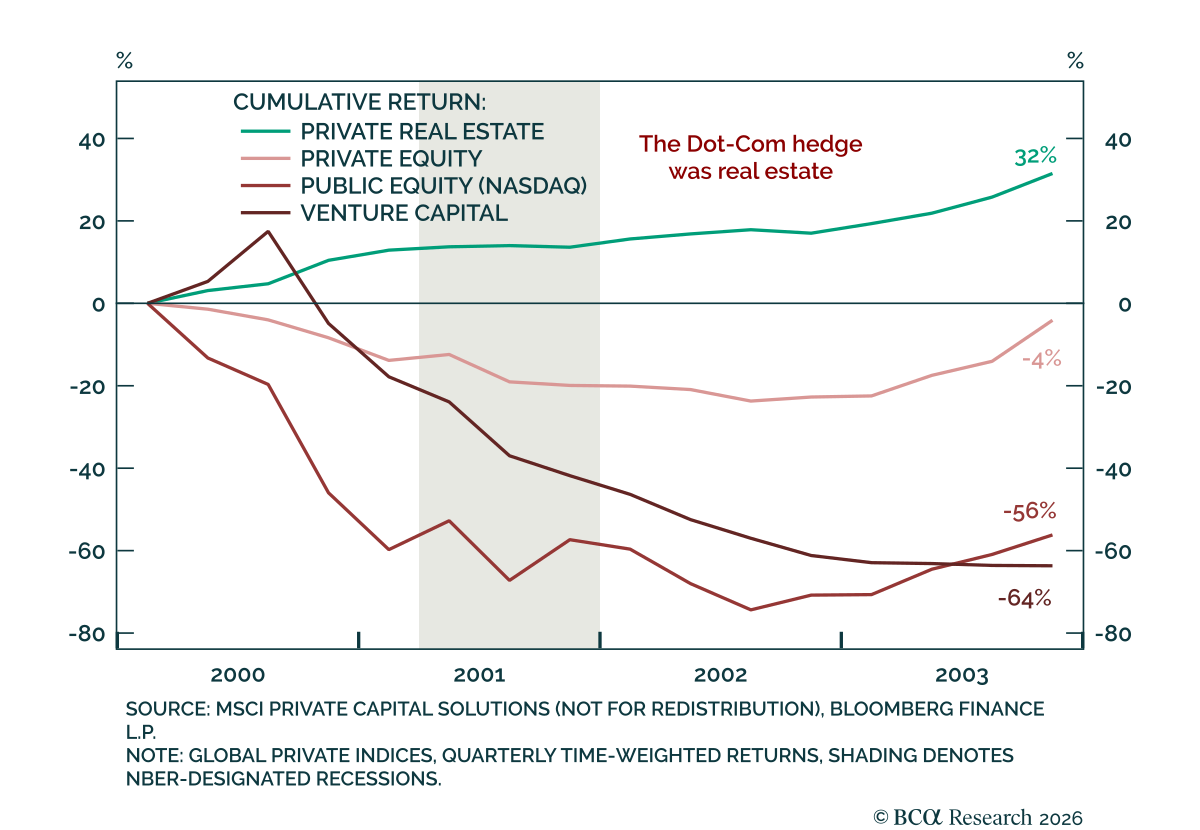
AIの集中が上場株式で高まるにつれて、不動産は成長ショックや景気後退に対する分散効果を提供する. 当社の Chart Of The Week は、Brian Payne、Chief Private Markets & Alternatives Strategist による。Brian は主張する。AIがますます市場を牽引し上場株式の集中が進むにつれて、投資家は潜在的な成長ショックや景気後退に備えた分散を必要とする。…

市場はAIが支配しているが、集中はリスクである。不動産が分散化の役割を果たす。不動産はドットコム・バブル崩壊時に相対的に上回っており、AI関連のトレードが巻き戻されれば再び上回るだろう。AIによる混乱への露出が最も大きいとされるオフィスでさえ、弱気派の予想よりも堅調であるだろう。
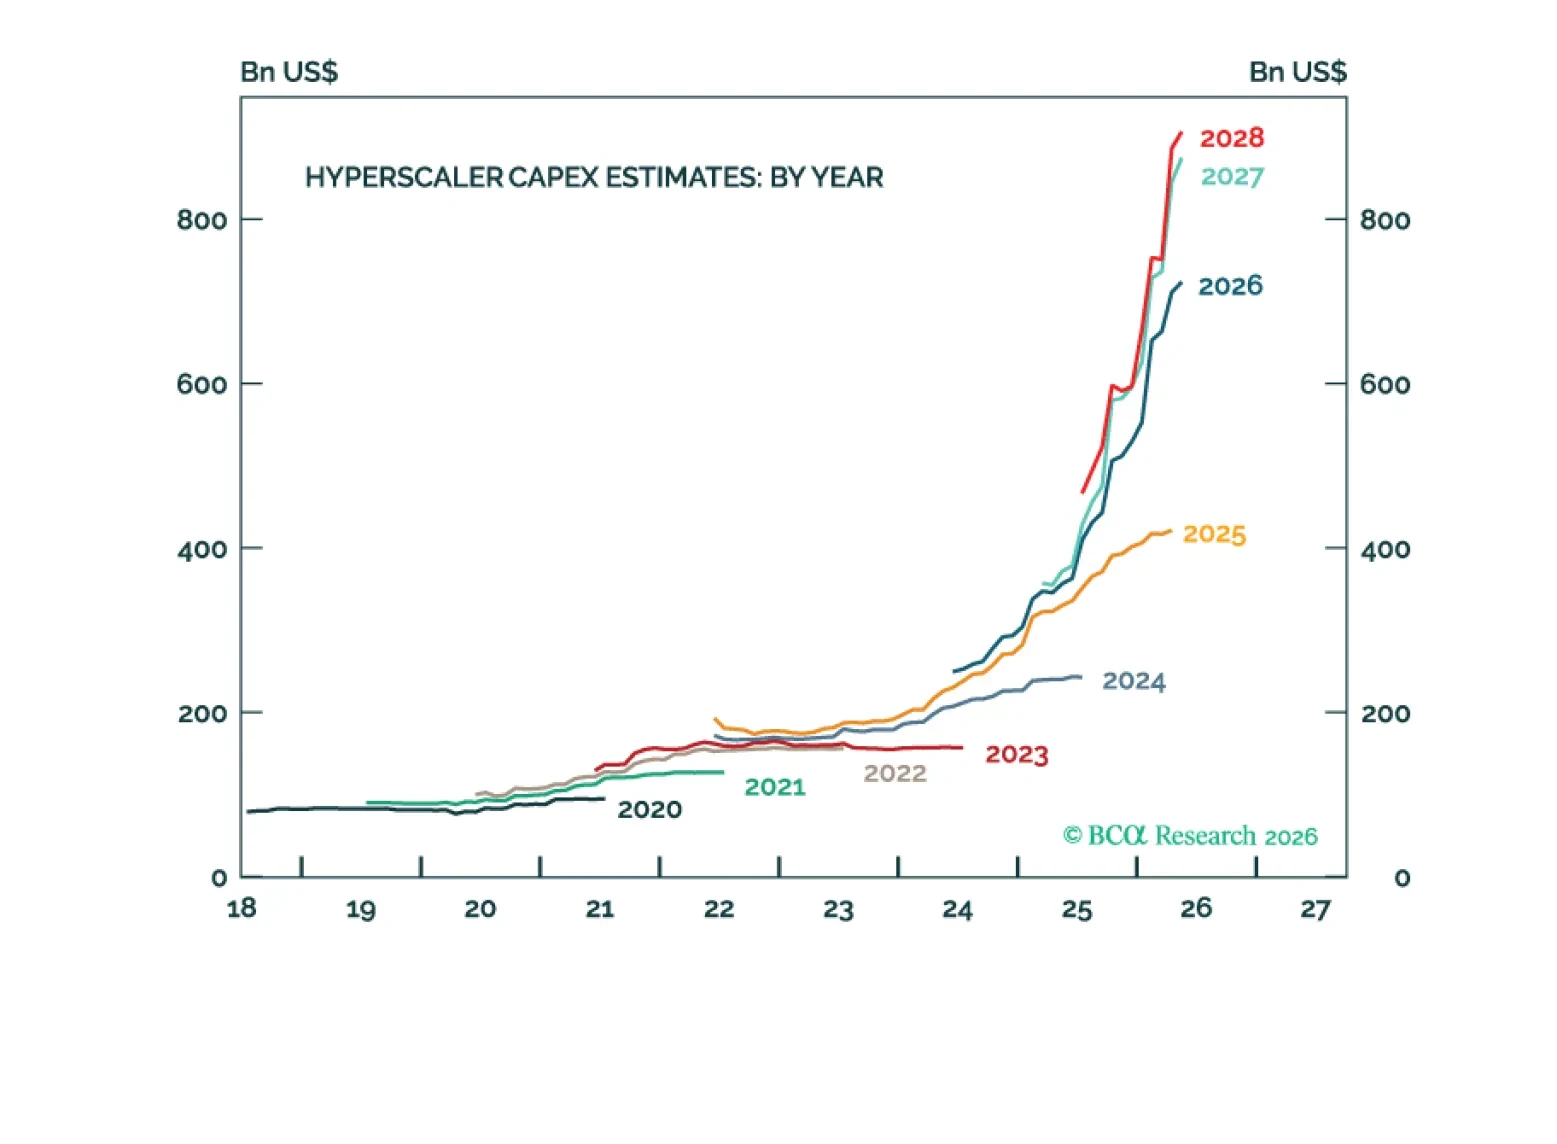
確実に利益を上げる方法は、供給不足にある業界の株を買うことだ。AIのサプライチェーンにおけるボトルネックは今後数年間続くだろうが、市場はそれより前に緩和を織り込むだろう。
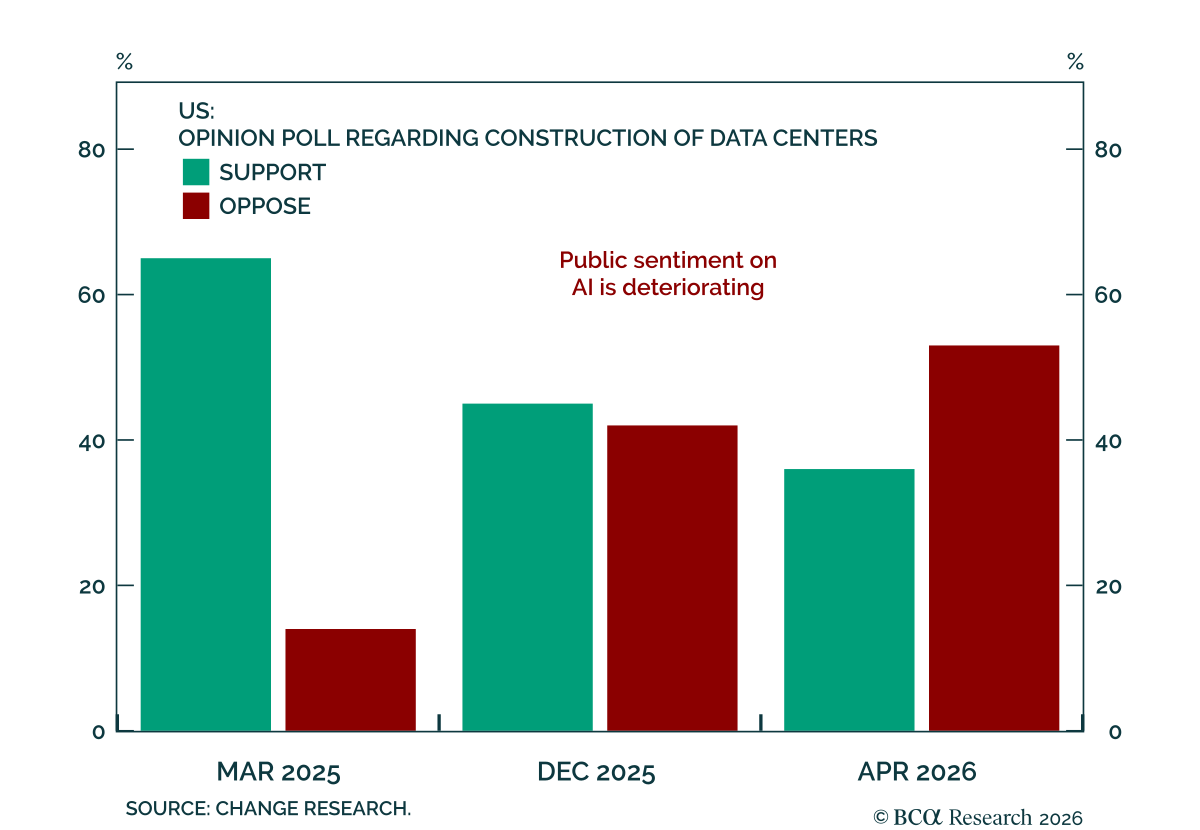
Our Geopolitical and US Political strategists see the populist backlash against AI as an investment-relevant risk, most likely via bipartisan regulation in 2027 and tax hikes from 2029. Opposition to the technology is intensifying worldwide, with politicians…