AI
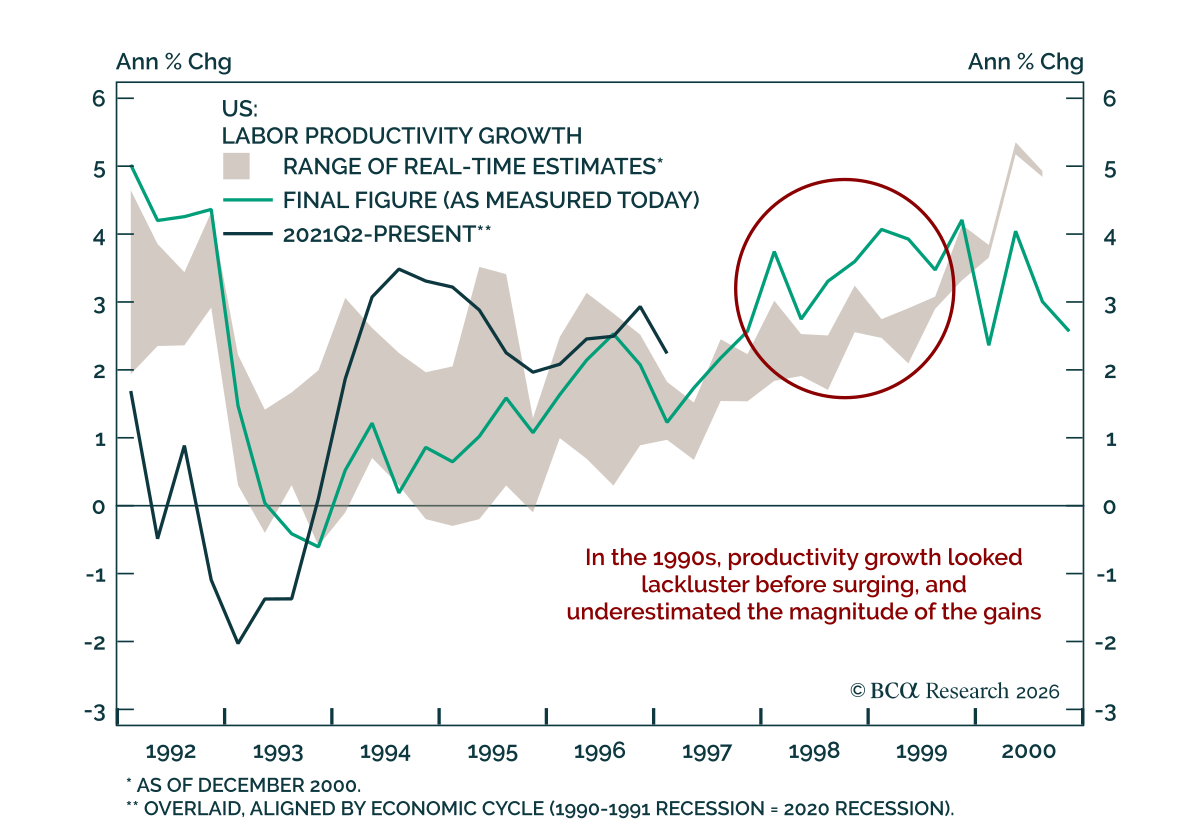
AI関連の生産性向上の具体的な兆候が現れれば、投資家は長期国債を選好すべきである。 長期国債利回りは今年大幅に上昇している。これは3月以降のエネルギー価格上昇が主因であるが、テック以外のセクターで成長が改善する最近の兆候も寄与している。 現時点で入手可能な証拠に基づけば、AI関連投資は高い国債利回りを支持するインフレ的な環境により寄与しているように見える。情報処理機器およびソフトウェアへの実質投資は前年同期比で16%増となっている一方で、1時間当たりの産出の伸びはまだ生産性の急上昇を示していない。…
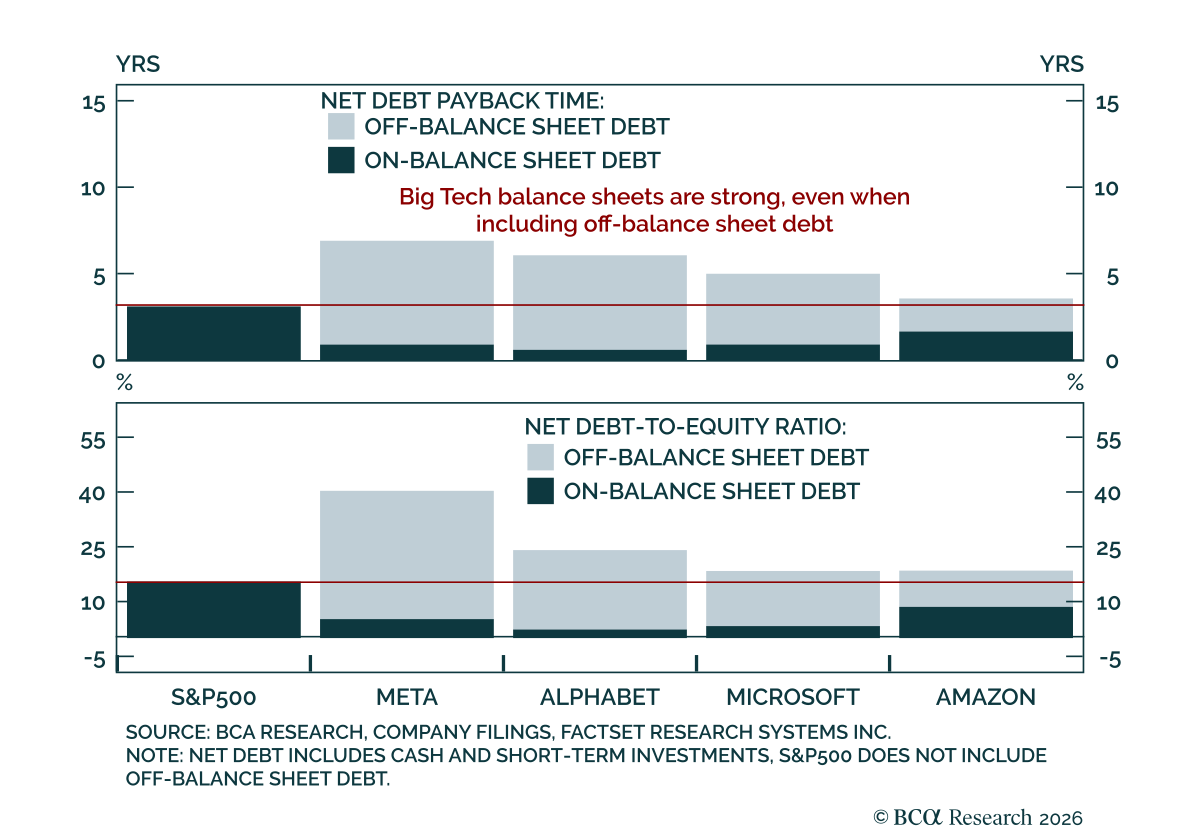
当社の Private Markets & Alternatives strategists はデータセンターの債務不安を過大視していると見ている。 AI資金調達を巡る不安は高まっているが、当社の同僚はその恐怖の大部分をデータセンター自体ではなくGPU貸出に帰している。データセンターはGPUとは異なり、担保価値とテナントの質の両面でより堅固であるというのも、入居者がスペースを借りるハイパースケーラーであり、賃料が債務の支払いを支えているからである。…
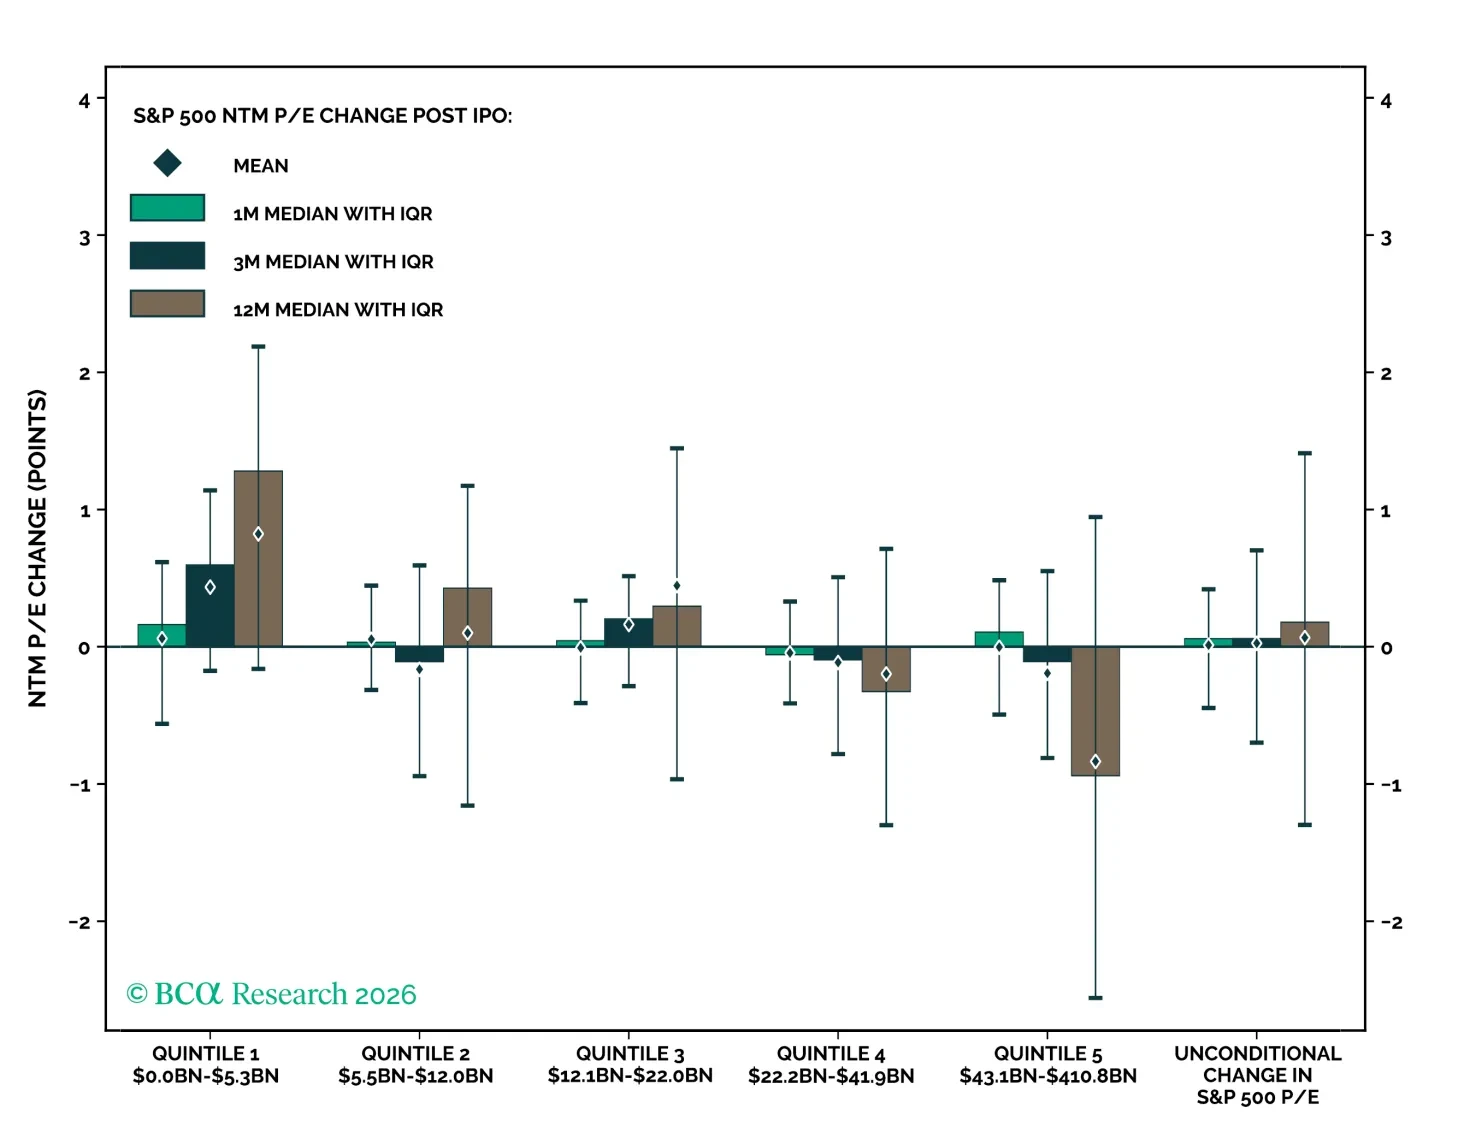
IPOの波が到来しており、主にSpaceXの大型上場が牽引している。上場後のパフォーマンスは軟調で、高水準の新規上場がS&P 500のマルチプルに重しとなっているが、いくらかの圧力は既に織り込まれている。SpaceXは未だ部分的にしか消化されておらず、一方AnthropicとOpenAIはさらなる供給をもたらし、ビジネスモデルへの精査が一段と強まる見込みである。
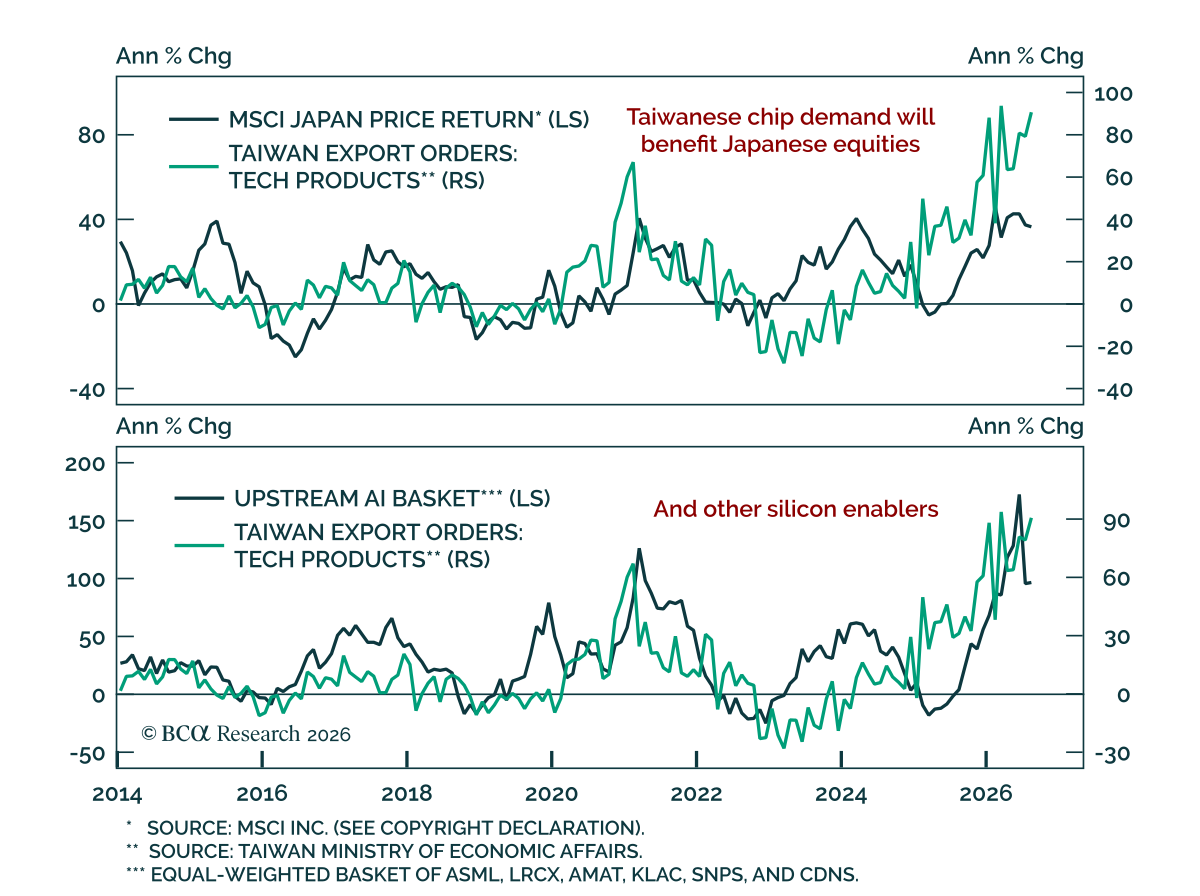
台湾のハイテク輸出受注は世界的なAI投資サイクルが依然として強いことを示唆しており、その恩恵は日本や増強に関連する上流のAI株に向かっている。 受注はほぼ過去最高水準にあり、在庫対出荷比率が安定していることから生産が需要を先行していないことが示される。これと整合的に、最先端GPUの価格は5月の安値から16%上昇しており、先端計算能力への需要が依然強いことを裏付けている。さらに、2028年のAI設備投資見通しの2次差分は年初に一時横ばいに見えた後も増加を続けているのだ。…
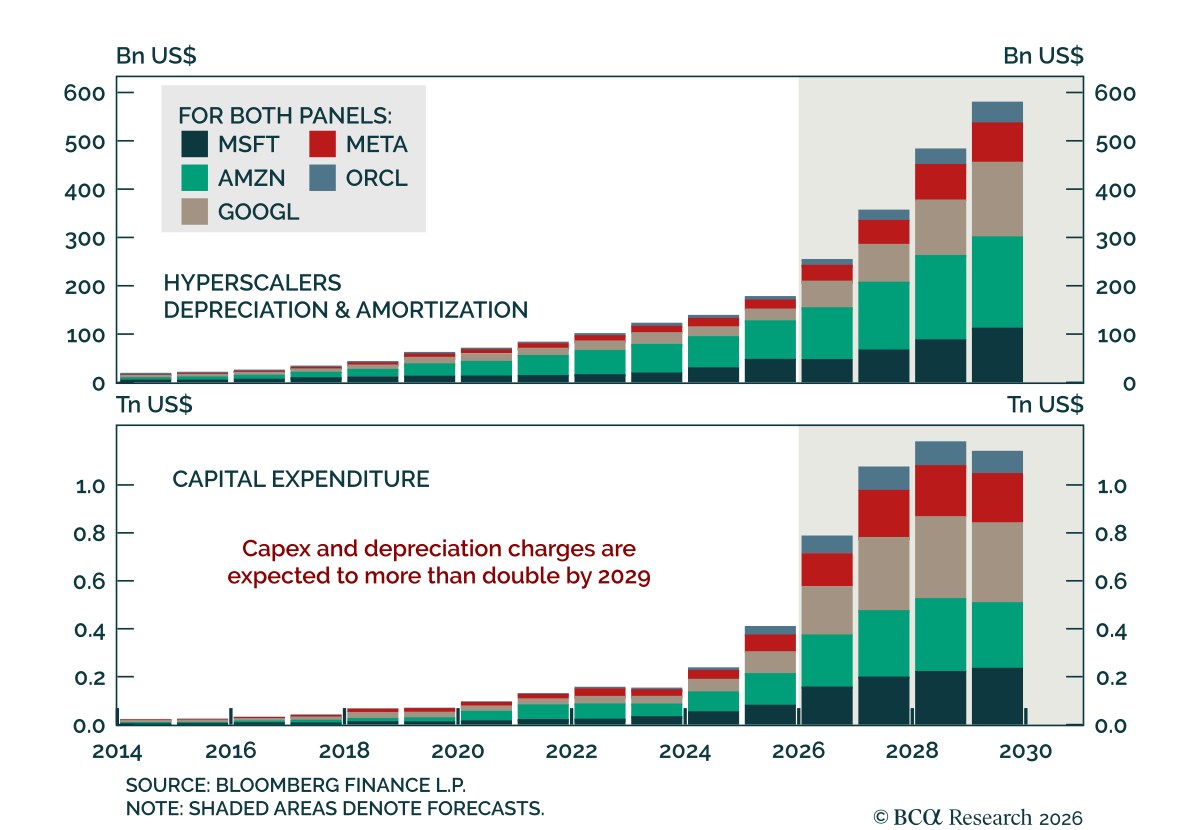
当社のGlobal Investment strategistsは、AI業界が最近開発の鈍化を求める声を上げていることは、AI破滅への恐れと同じくらい財務上の私益を反映していると考えている。というのも、主要なAI企業は支配を巡る軍拡競争に巻き込まれており、その競争を財務的に維持できないと認識しているからである。当社の同僚は、データセンターに流れ込んでいる資本を正当化するには業界が年間10兆ドルの売上を必要とする可能性があると主張している。 S&P…
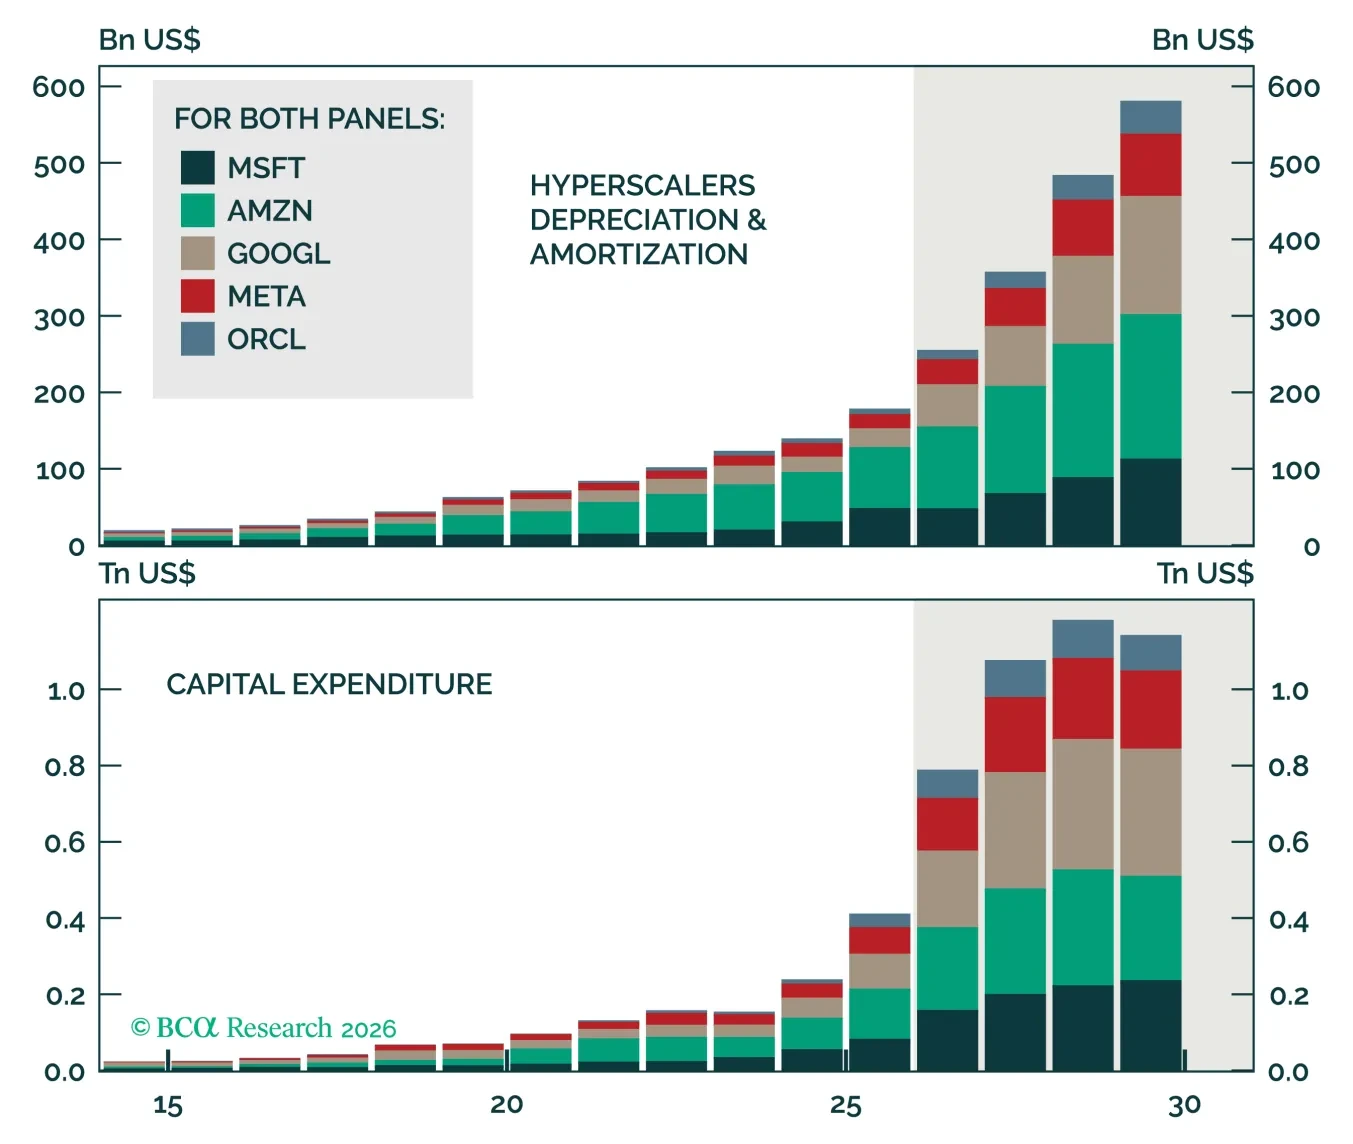
大手AI企業がAI覇権を巡る財政的に持続不可能な軍拡競争に巻き込まれているという懸念は、AI破滅への懸念と同様に、企業の新たな慎重姿勢に大きく影響している可能性が高い。
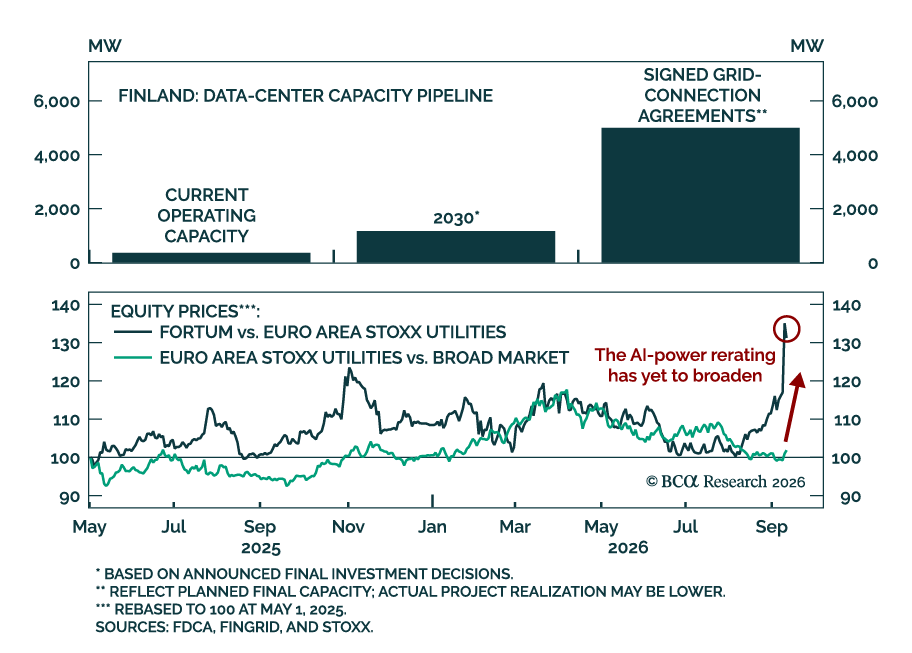
欧州のAI拡大は構造的電力需要の新たな源泉を生み出している。当社のChart Of The Weekはアナリストである Eugenia Panによるもので、この傾向が信頼性の高い低炭素電源を有するユーティリティに有利に働く理由を示している。フィンランドが早期の事例を示している。現在の稼働中データセンター容量は約360 MWに過ぎないが、最終投資決定に基づく2030年までに見込まれるプロジェクトにより1.2 GWに達する見込みである. 既に締結された系統接続契約の合計はほぼ5…
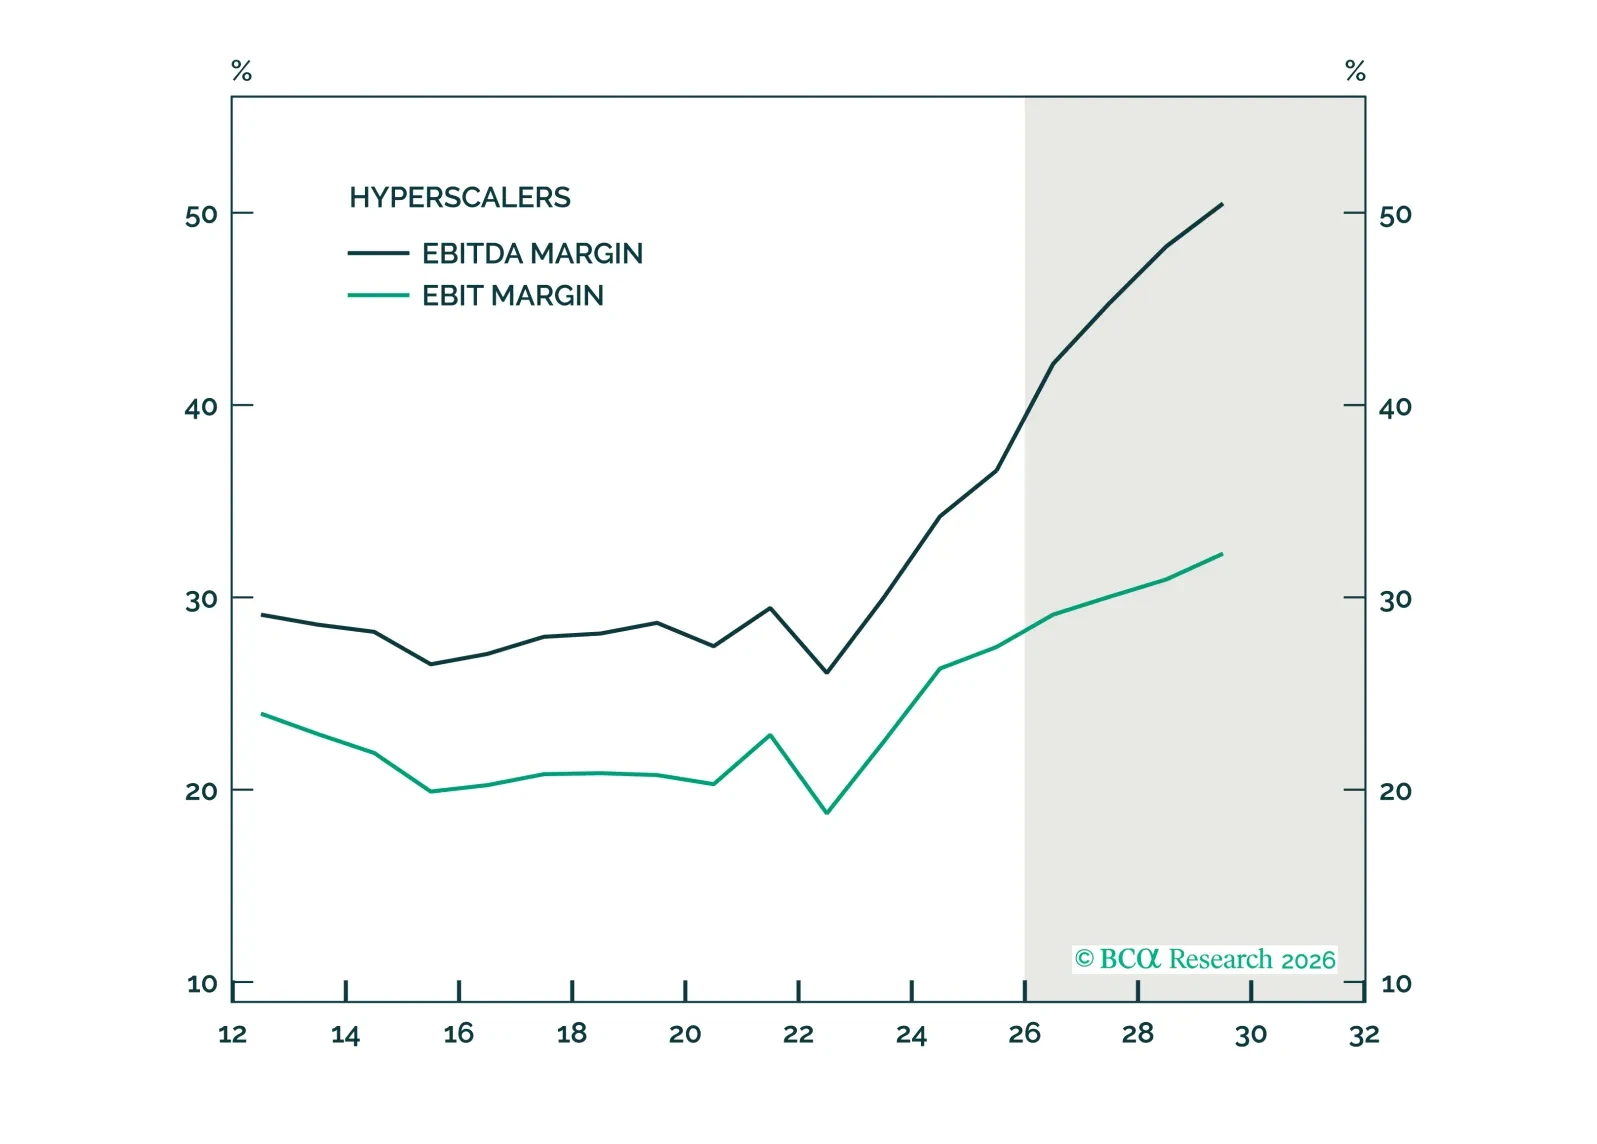
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
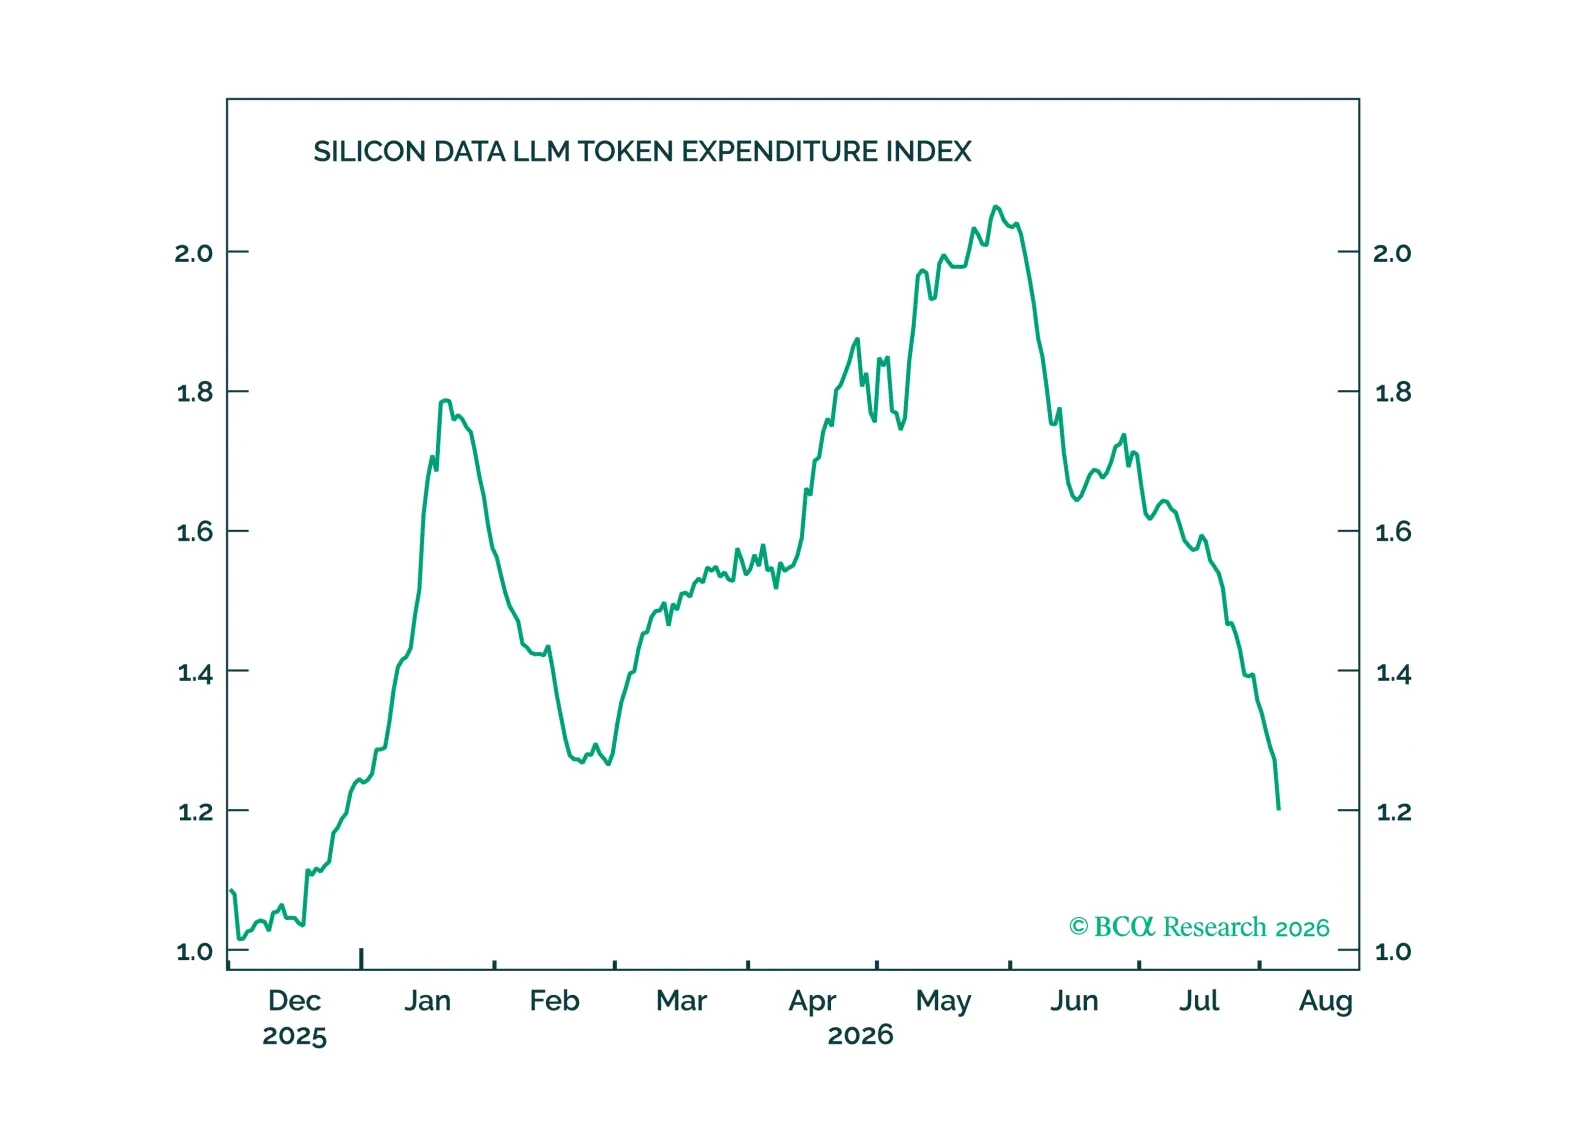
中東の地政学的リスクの緩和とAIブームの加速が重なっているため、我々は戦術的には強気だ。今月のチャートパックでは、両者の楽観的見方の根拠を示す。