AI
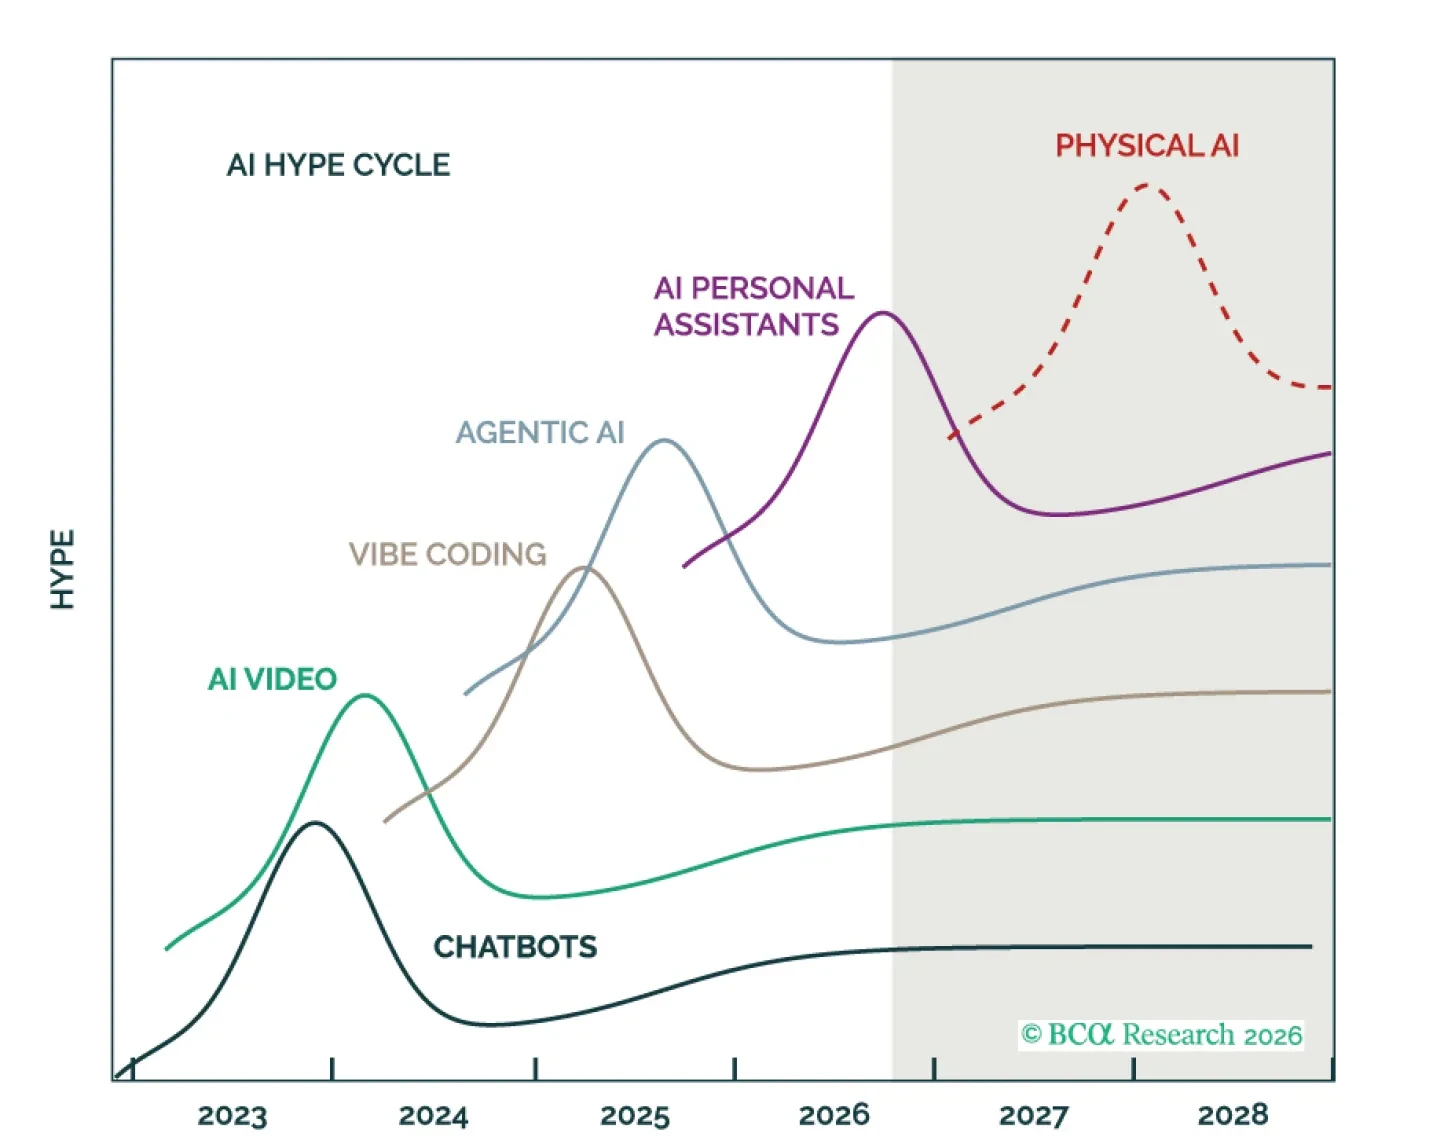
ChatGPTが2022年末に登場して以来、複数の波のAIイノベーションが市場を動かし、投資コミュニティの議論を席巻している。そこで、BCAの顧客やストラテジストから寄せられた多数の質問を踏まえ、本レポートは残された不確実性に切り込む:顧客需要以外に何がトークンの消費を駆動するのか、オープンウェイトモデルが最終的に主流になるのか、そしてもっとも重要な点としてAIによる絶滅をどの程度懸念すべきか。
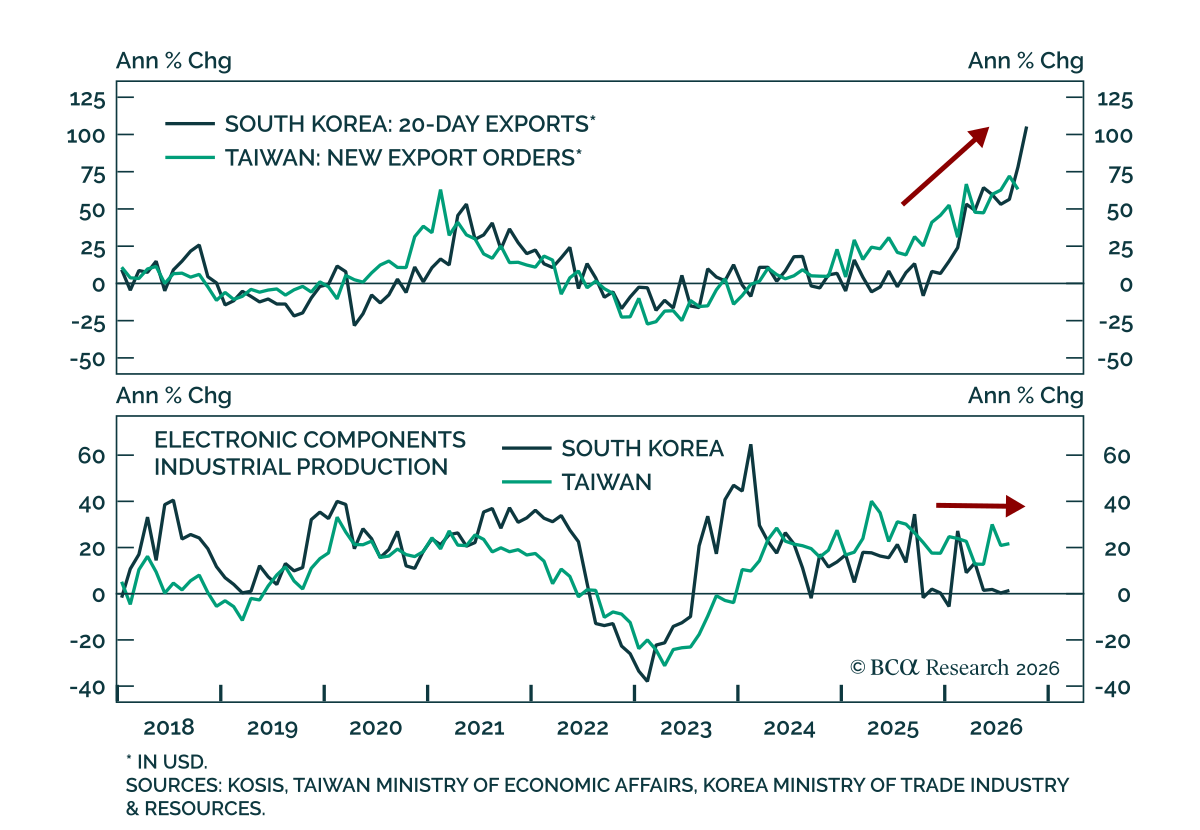
東アジアの輸出成長は数量ではなく価格が牽引している。 韓国の10月の最初の20日間における輸出は前年同期比で105%に急増した。一方、台湾の新規輸出受注は先月にやや低下したが依然として非常に強く、8月の前年同期比72%から9月は63%であった。…
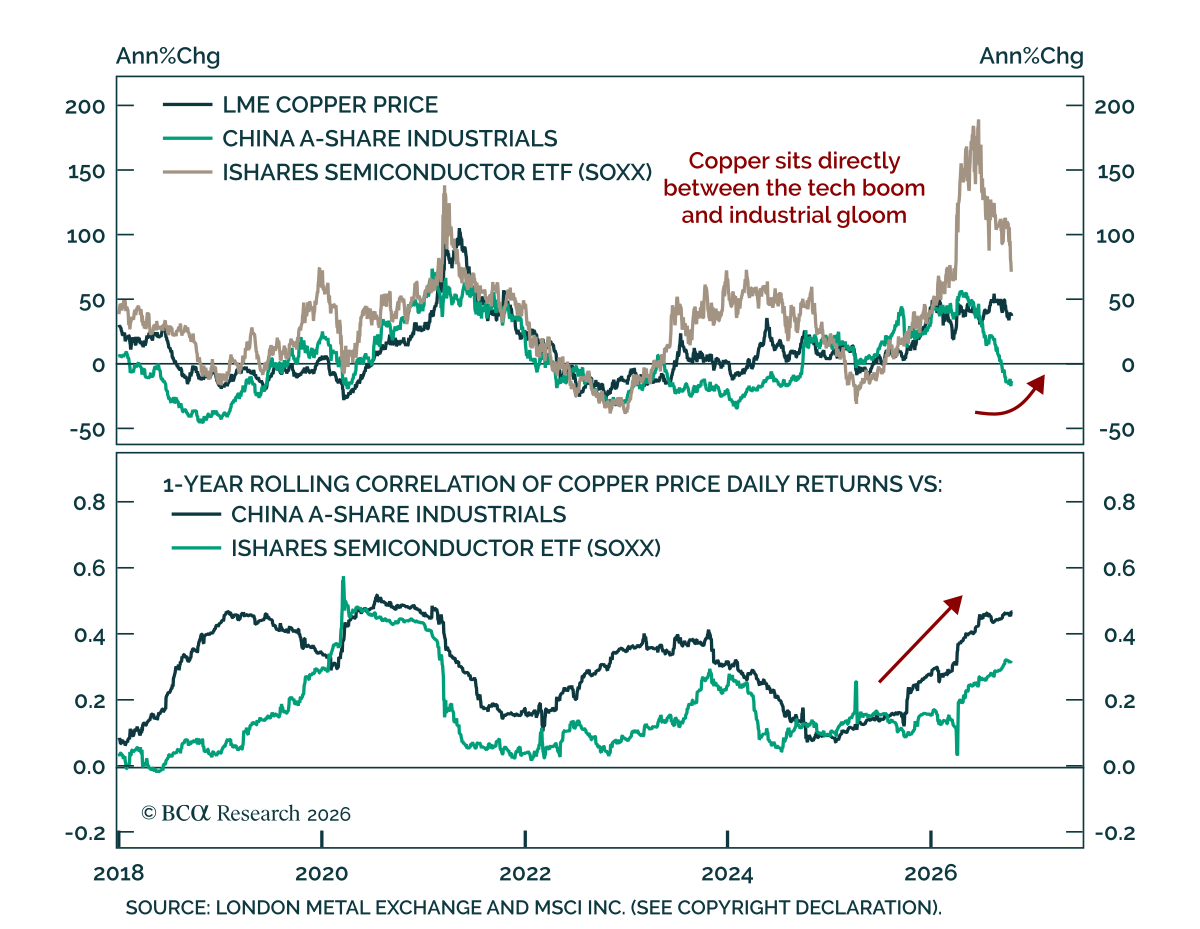
銅価格は強いAIハードウェア株に押し上げられているが、中国の産業活動は弱いままである。 過去1年で半導体株は約70%上昇した一方で、中国の産業株は約15%下落したため、銅はその中間に位置し約40%上昇している。 中国のオンショア産業株はクリーン技術へのエクスポージャーが大きい。A-Share Industrials…
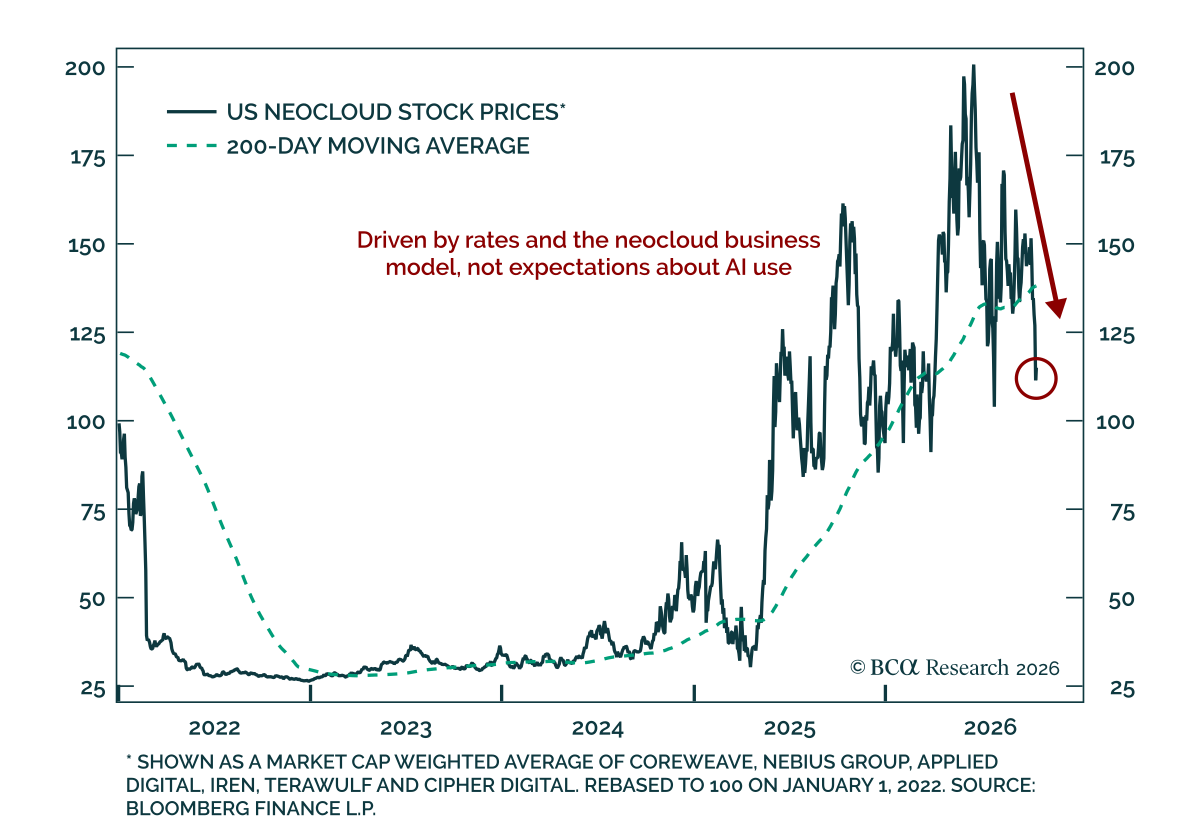
今週のネオクラウド提供事業者の売りは、まだテクノロジー株全体にとって重大な警告兆候ではない。 米国のネオクラウド提供事業者である CoreWeave は水曜日に急落し、一日で15%以上下落した。株価は木曜日にやや回復し、時価総額加重のネオクラウド指数も同様に回復した。しかし、株価が安定する一方で、CoreWeaveのデフォルトに備える保険のコストは昨日大幅に上昇した。…
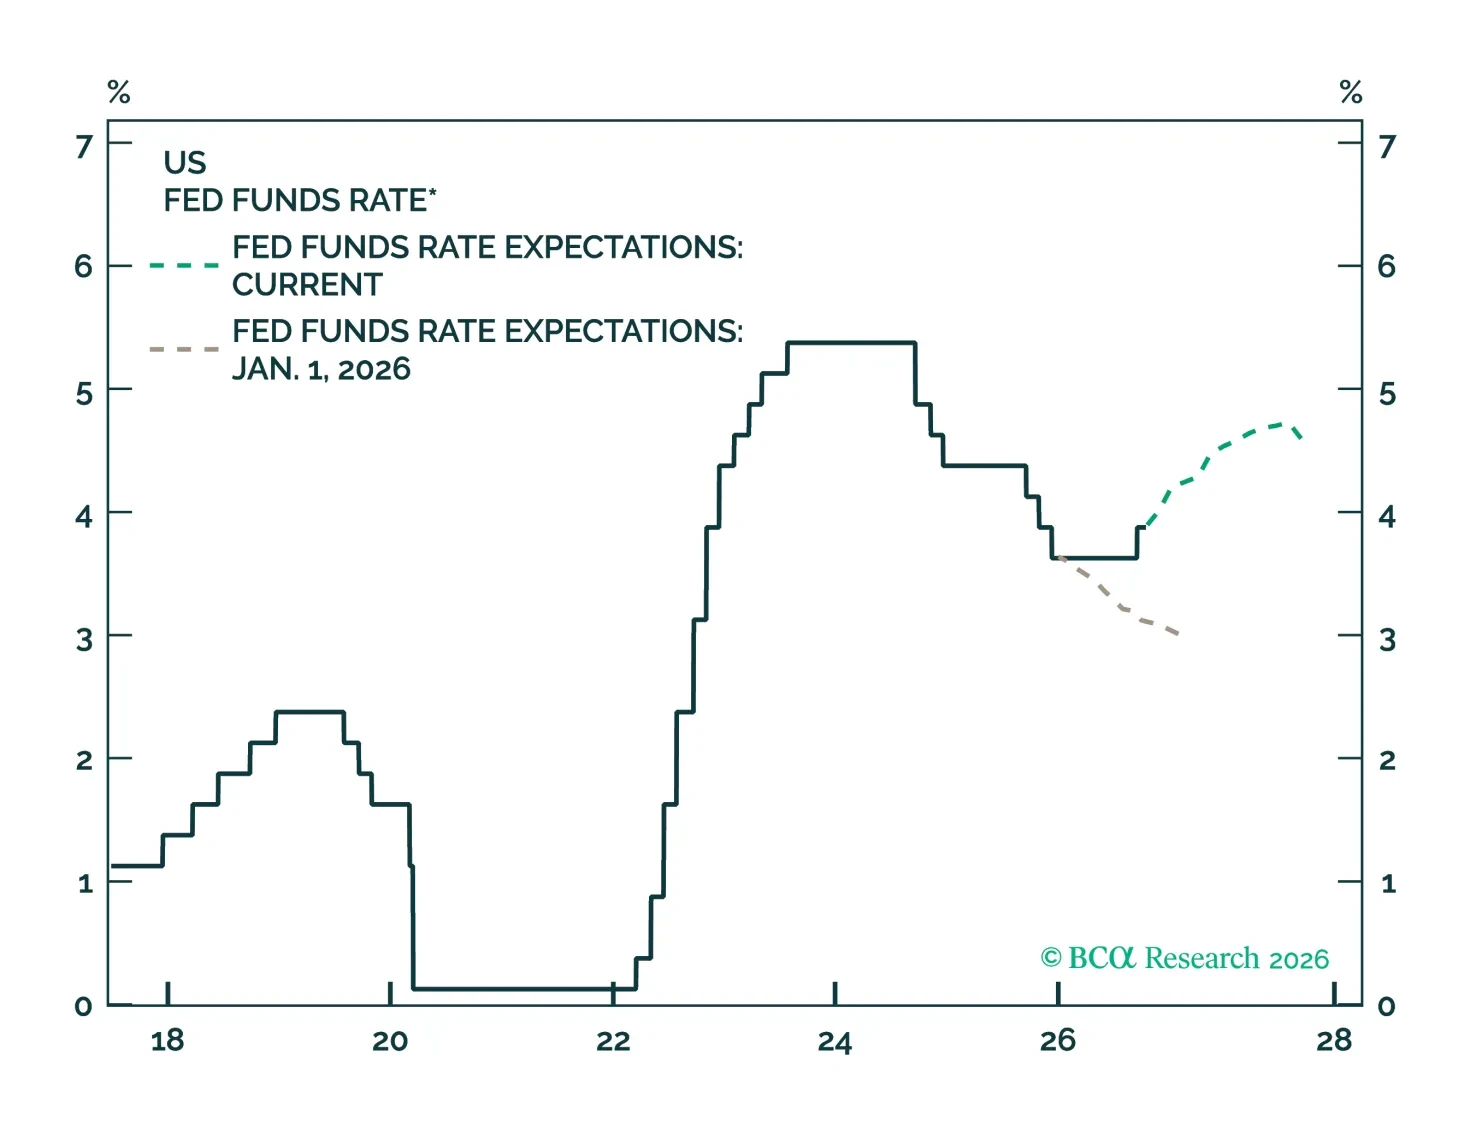
AIの設備投資は世界経済を下支えしている一方で、住宅のような金利に敏感なセクターや債務の大きい政府に副次的な悪影響を及ぼしている。現時点では株式のベンチマーク配分を維持し、来年はより守備的な配分に移すことを検討する。
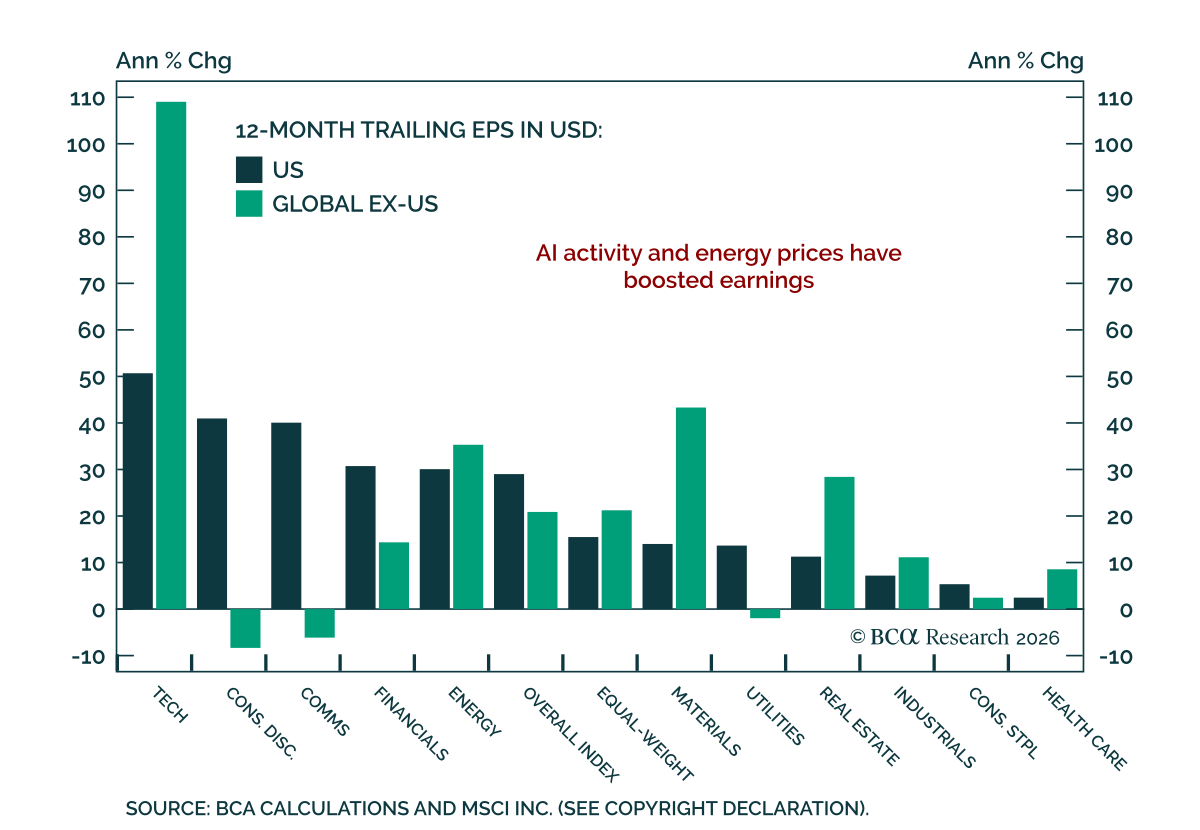
米国の7~9月期の決算シーズンがまもなく始まる。株式市場は今後1年間で堅調な利益成長を織り込んでおり、テック関連の利益が期待に届かない兆候が出れば市場は厳しく反応するだろう。…
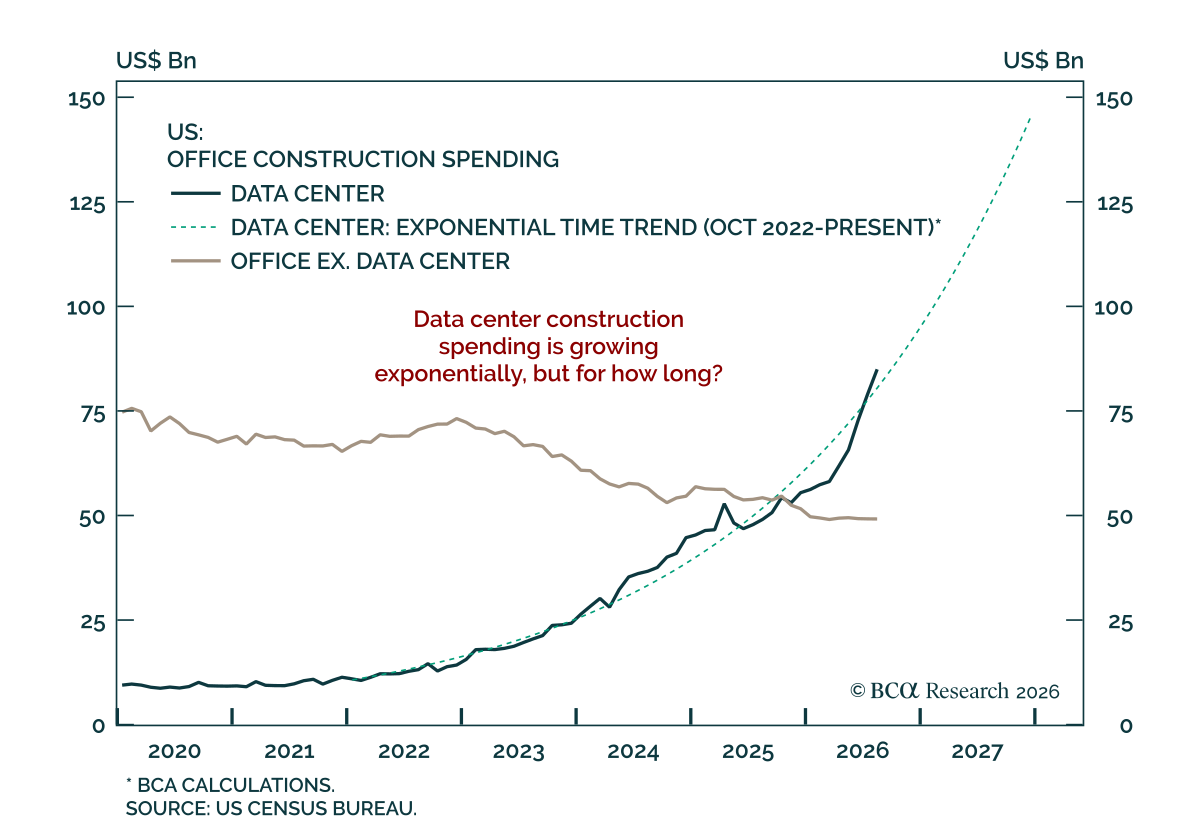
米国のデータセンター建設は指数関数的な速度で急増しているが、コストと労働力の制約が来年の支出ペースを鈍らせる可能性がある。データセンターへの支出は昨年、一般オフィスおよび金融オフィスの建設支出を上回った。年初には成長率が鈍化しているように見えたが、その後の動きは異なる。3月以降の支出は2022年に始まった指数的トレンドにデータセンター建設が戻ったことを示している。…
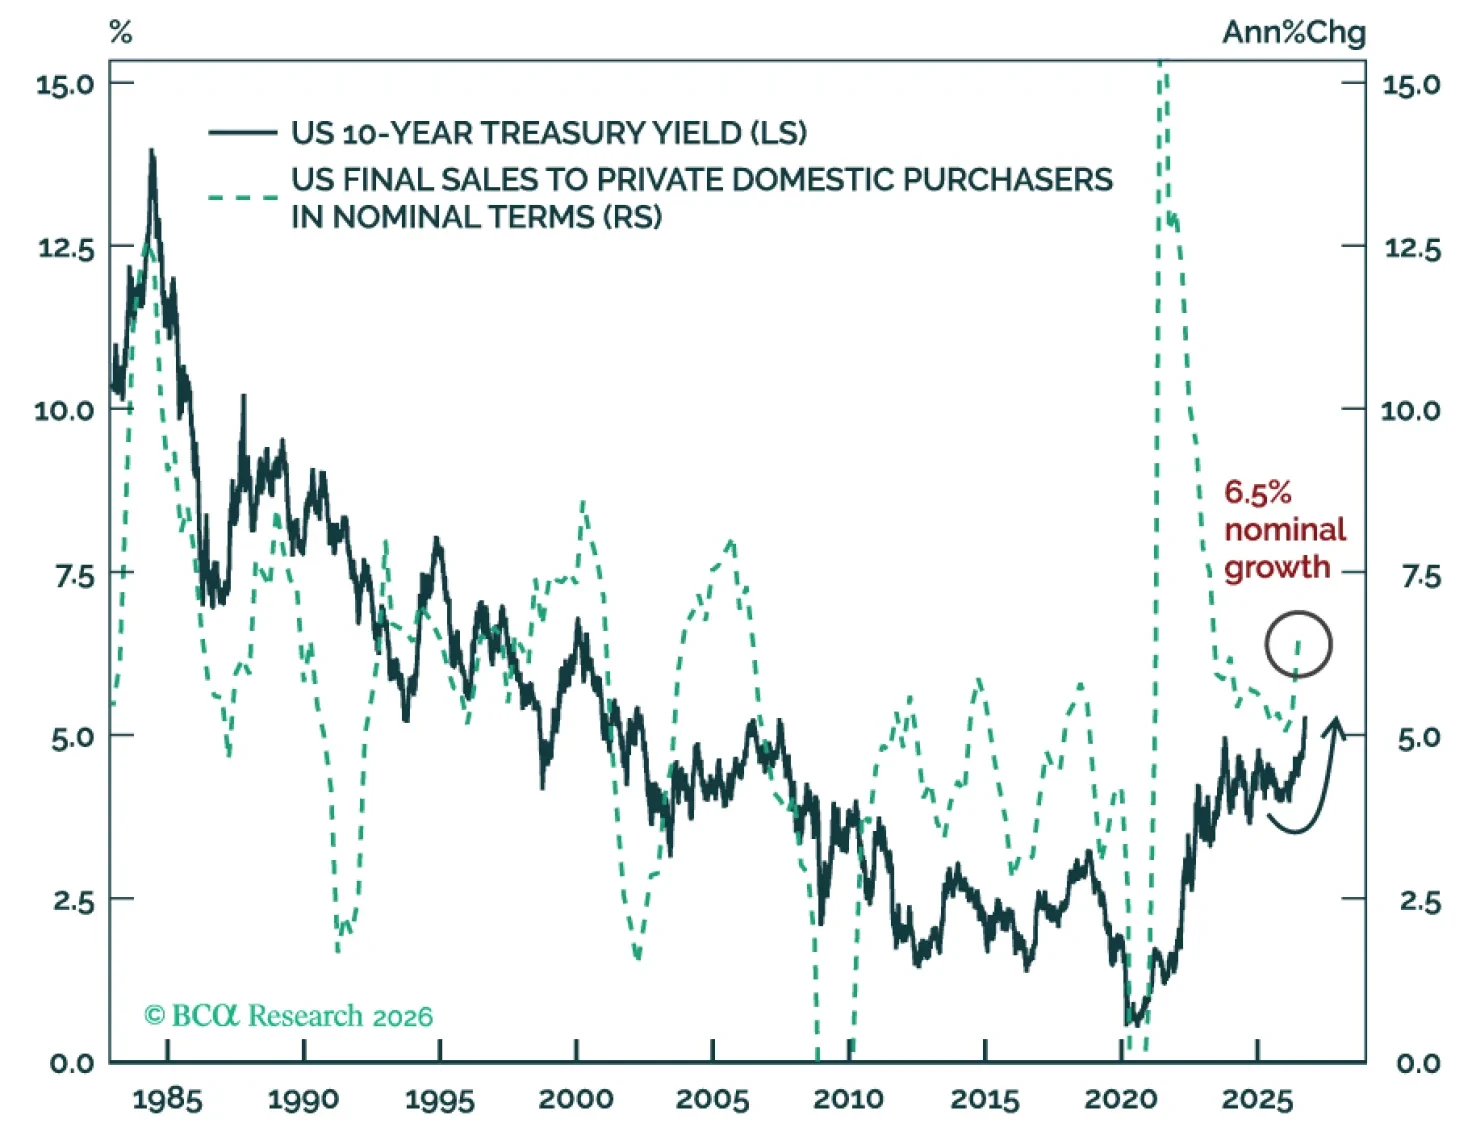
米国債は、金融条件の一段の引き締まりが名目成長を冷やすまで売られ続ける公算が大きい。もっとも起こりやすいきっかけはS&P 500の二桁%の下落である。したがって、割引率の上昇は利益の弱まりより先に米国株のバリュエーションを脅かす。AI銘柄はAIの設備投資の本格化よりかなり早くピークを迎える公算が大きい。当社は新興国株に対して弱気である。
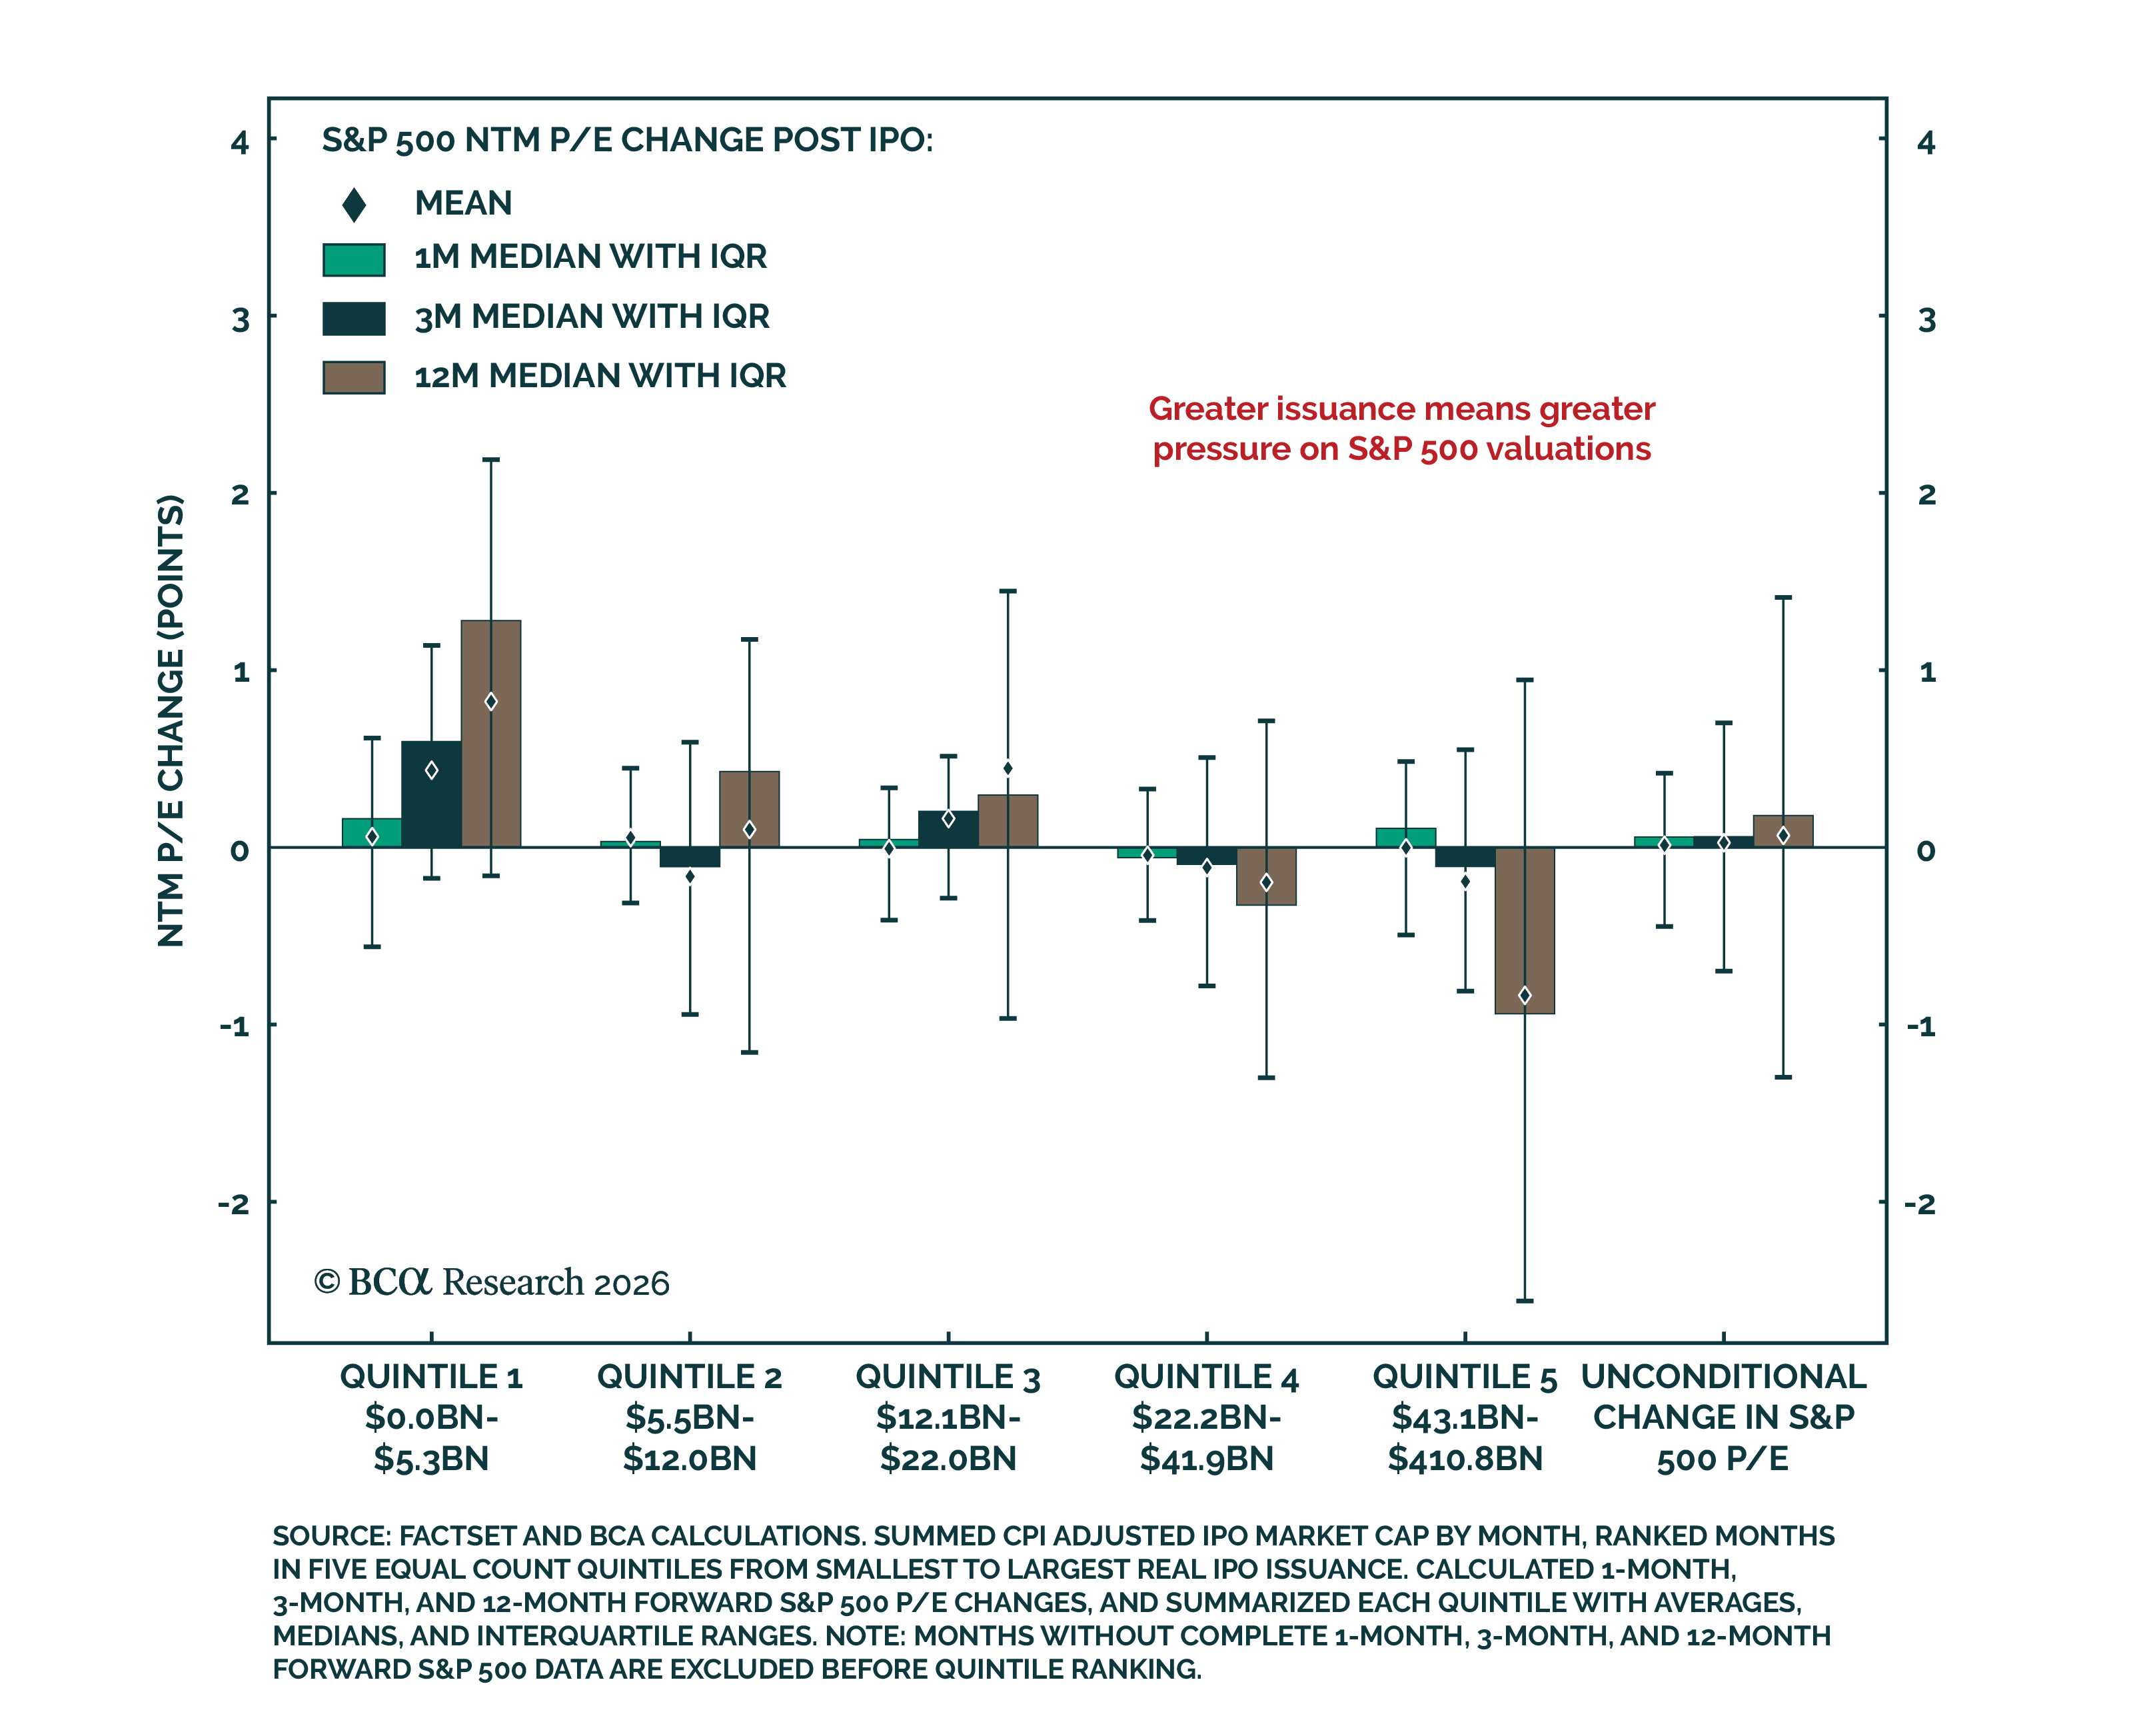
当社のUS Equity strategistsは、AnthropicとOpenAIの上場がAIに関する重要な側面を公の精査にさらす一方で、すでにS&P 500のマルチプルに負担をかけている発行の波をさらに拡大すると予想している。…
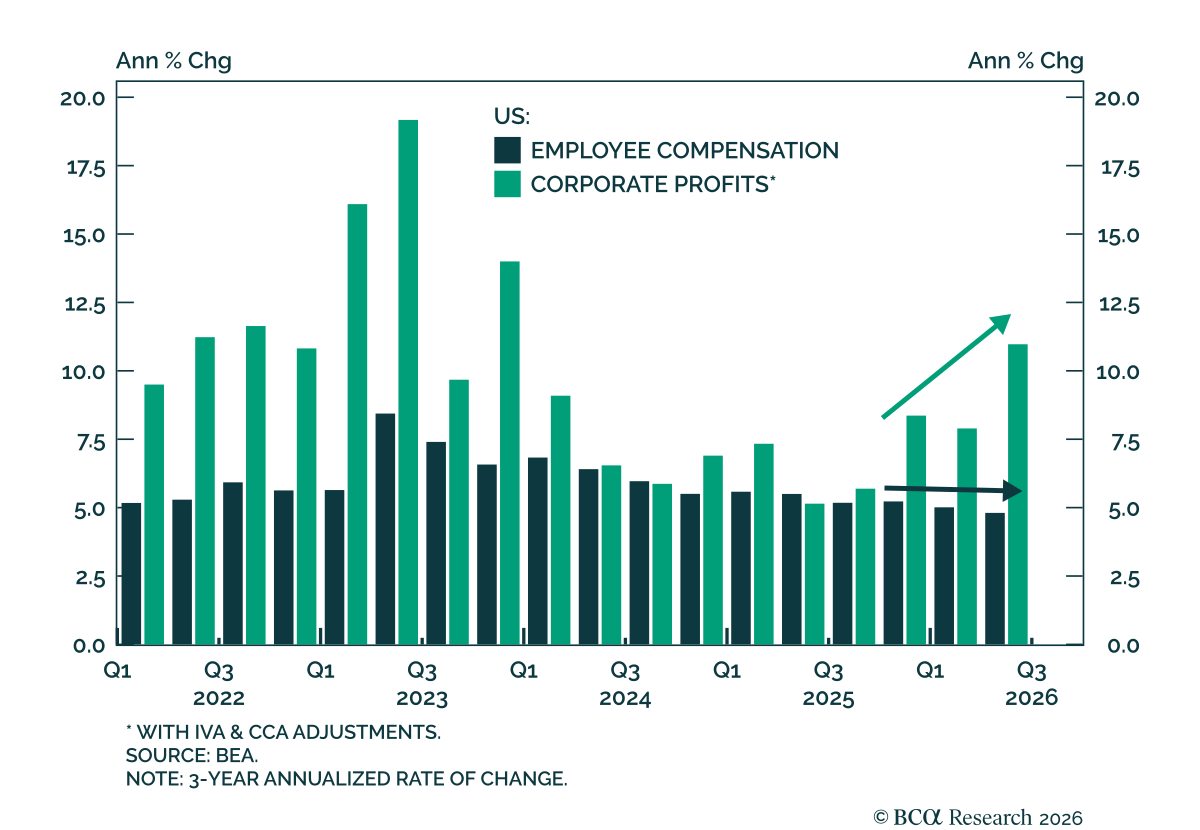
米国の消費はAI関連の活動から恩恵を受けていない. 過去25年にわたり、米国の国民所得に対する労働分配率は構造的に低下している。労働分配率の循環的な動きを、労働者を代替し得るという点からAI関連の生産性向上の指標として、BCA’s artificial intelligence dashboardで監視してきたのである.…