消費者
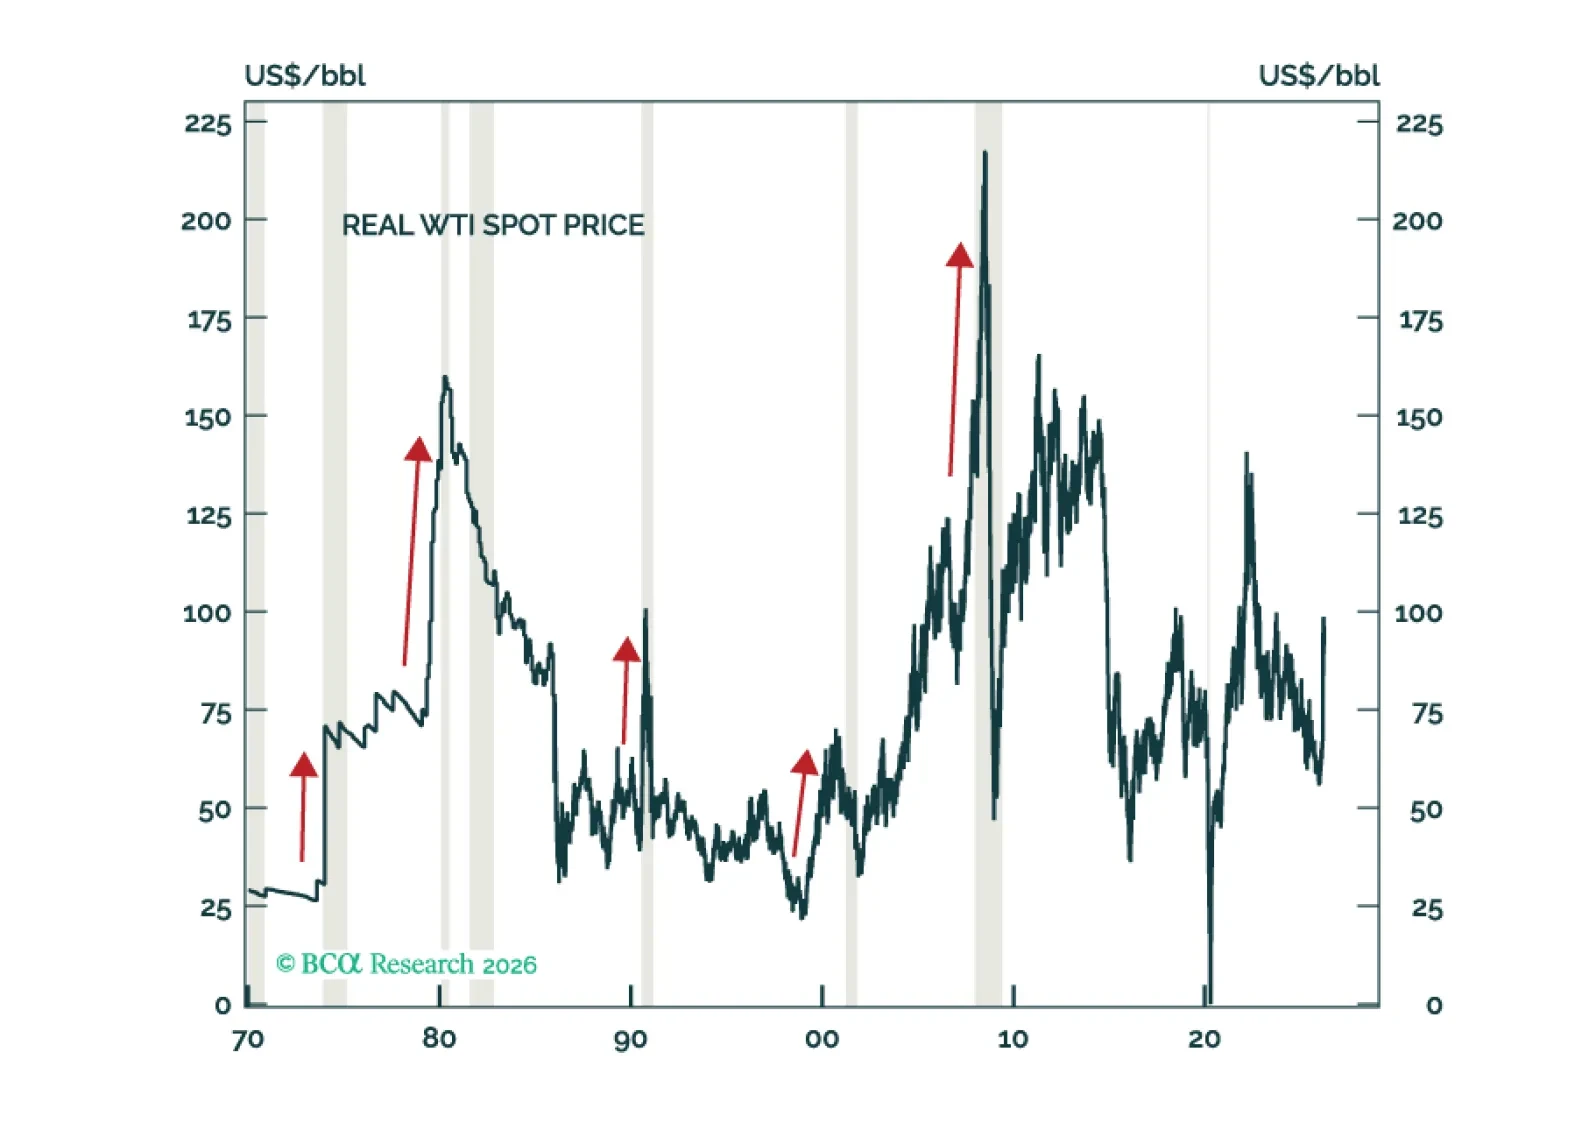
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
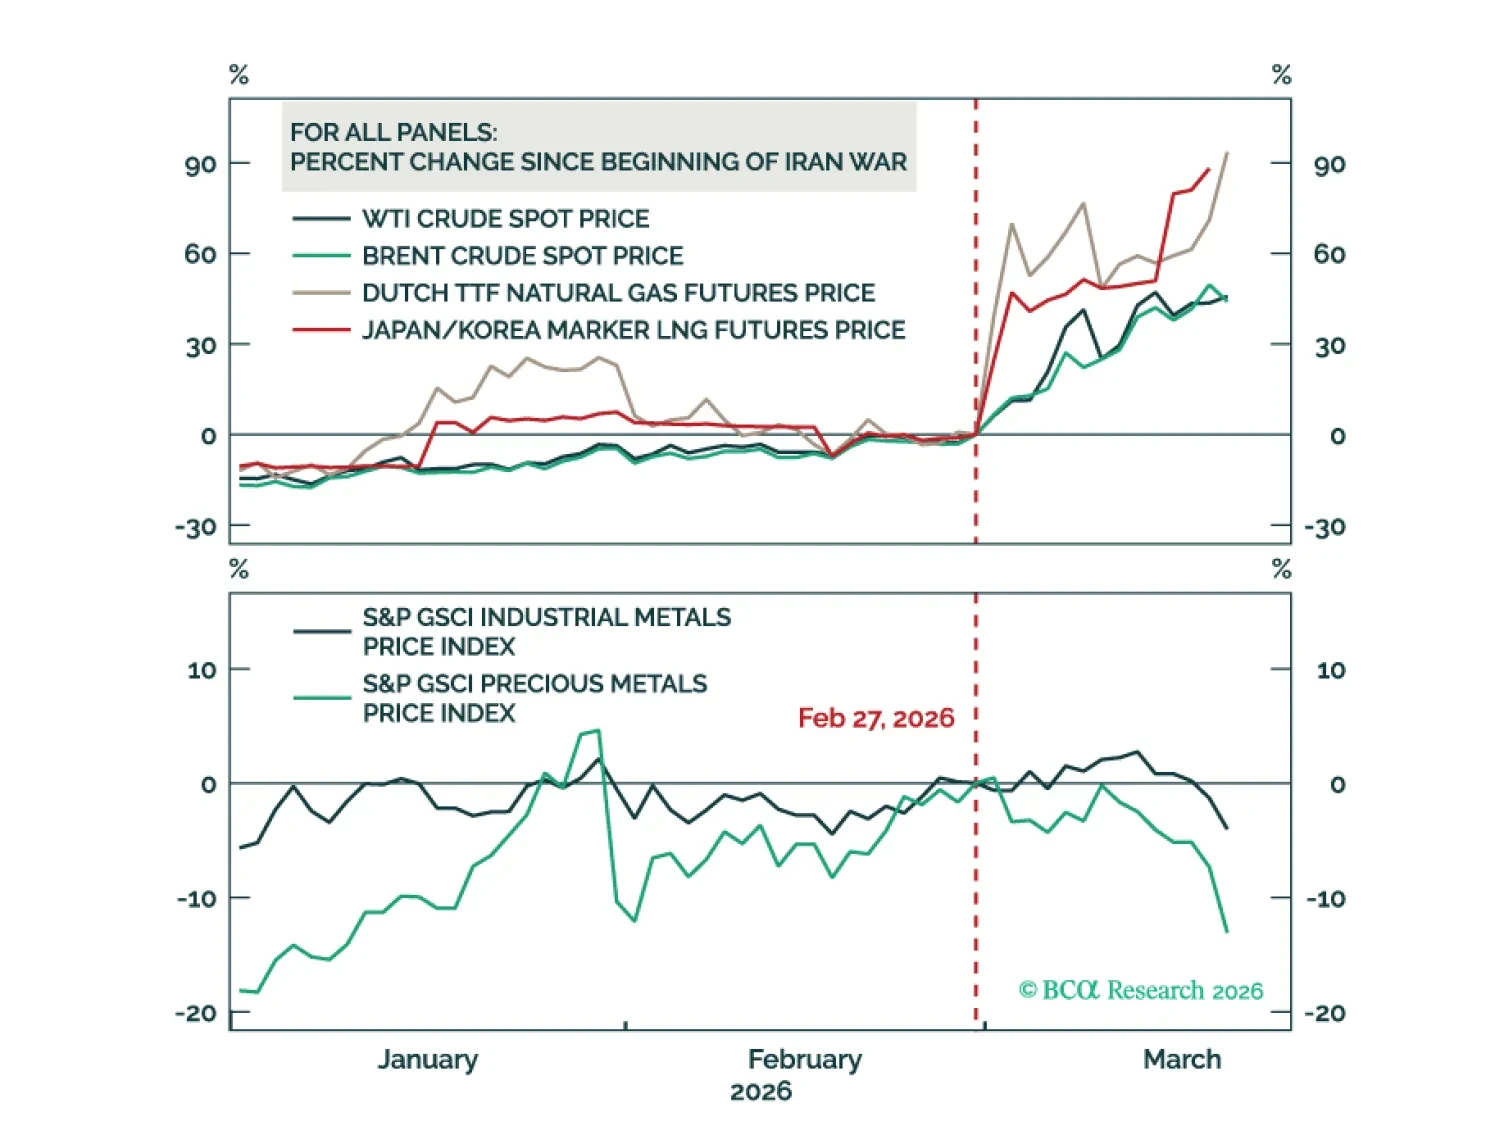
原油価格の上昇は世界経済を脅かしており、エクイティに対してアンダーウェイトの姿勢を取ることが妥当です。長期的には工業用金属は原油よりも良好に推移するでしょう。
セクション Iでは、ダグは景気後退確率の低下により米国が安全資産への資本流入を呼び込む可能性が低くなったため、米国エクイティのエクスポージャーを縮小してヨーロッパを選好することを推奨しています。セクション IIでは、ジェシーが中堅経済国をハードパワーとソフトパワーの両面でランク付けし、それらの防衛および産業セクターへの投資を推奨しています。
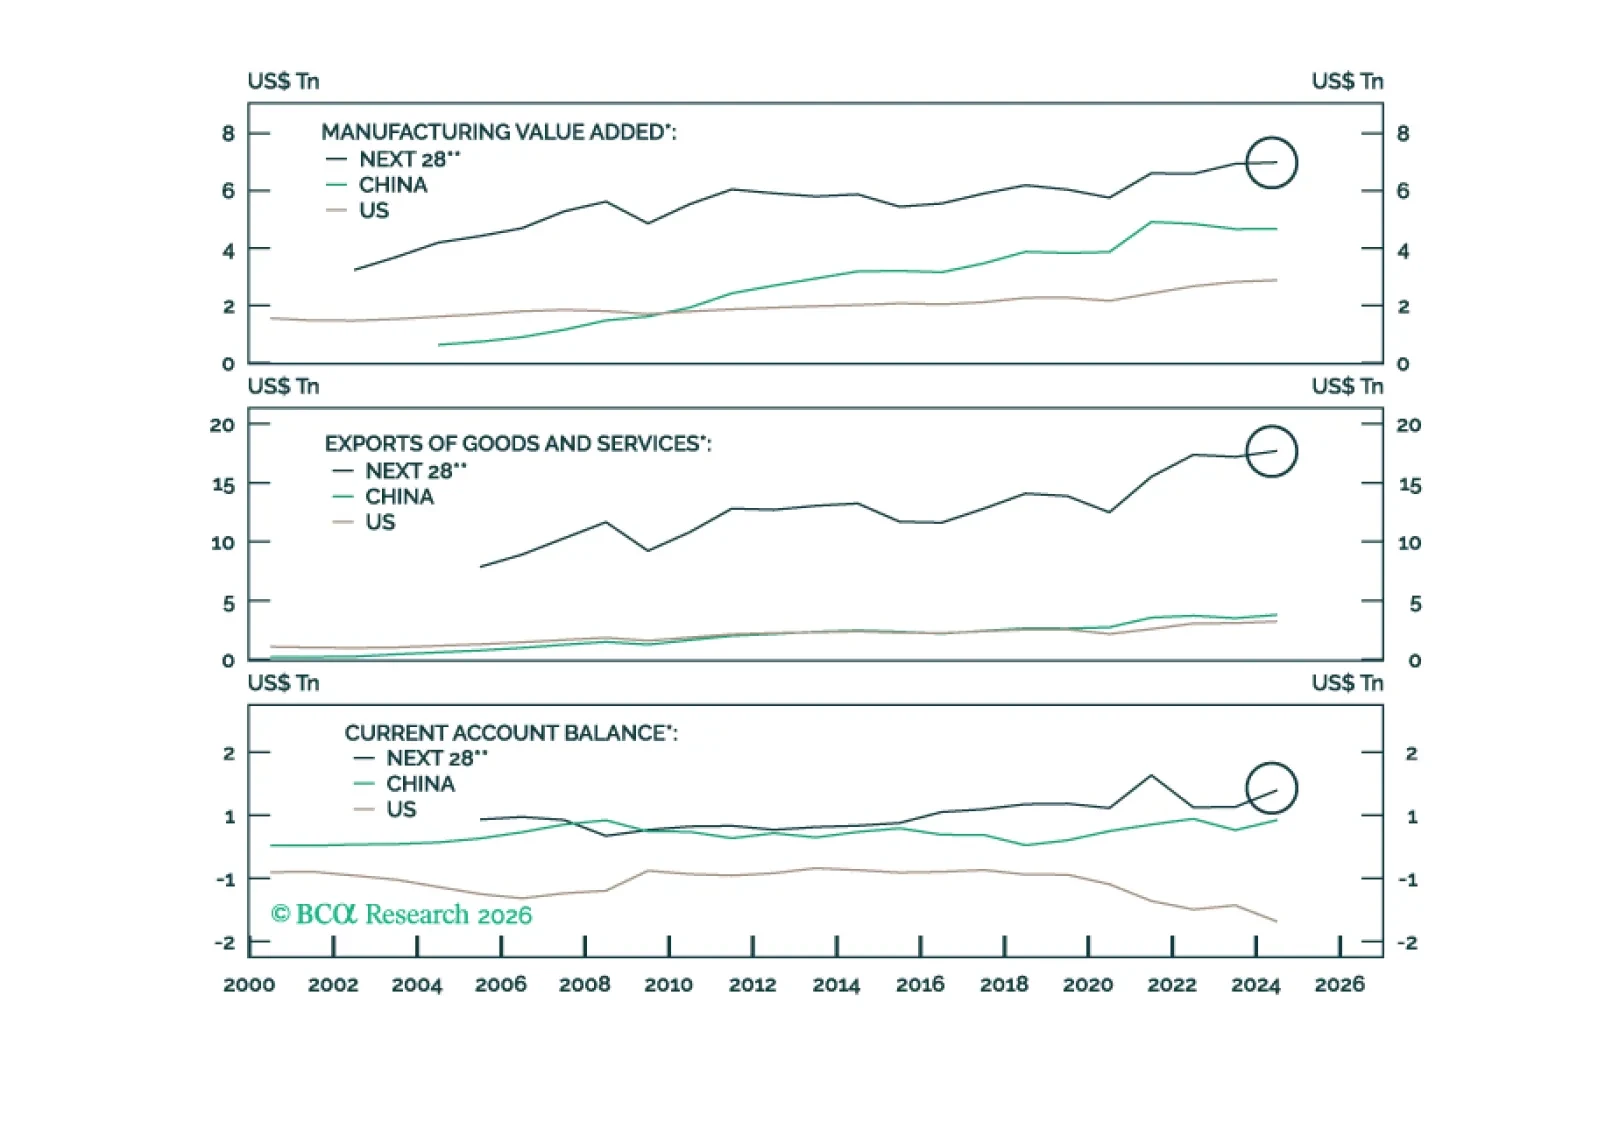
第II節でジェシーは、中堅経済国をハードパワーとソフトパワーの双方の観点から格付けし、これらの国の防衛および産業セクターへの投資を推奨している。
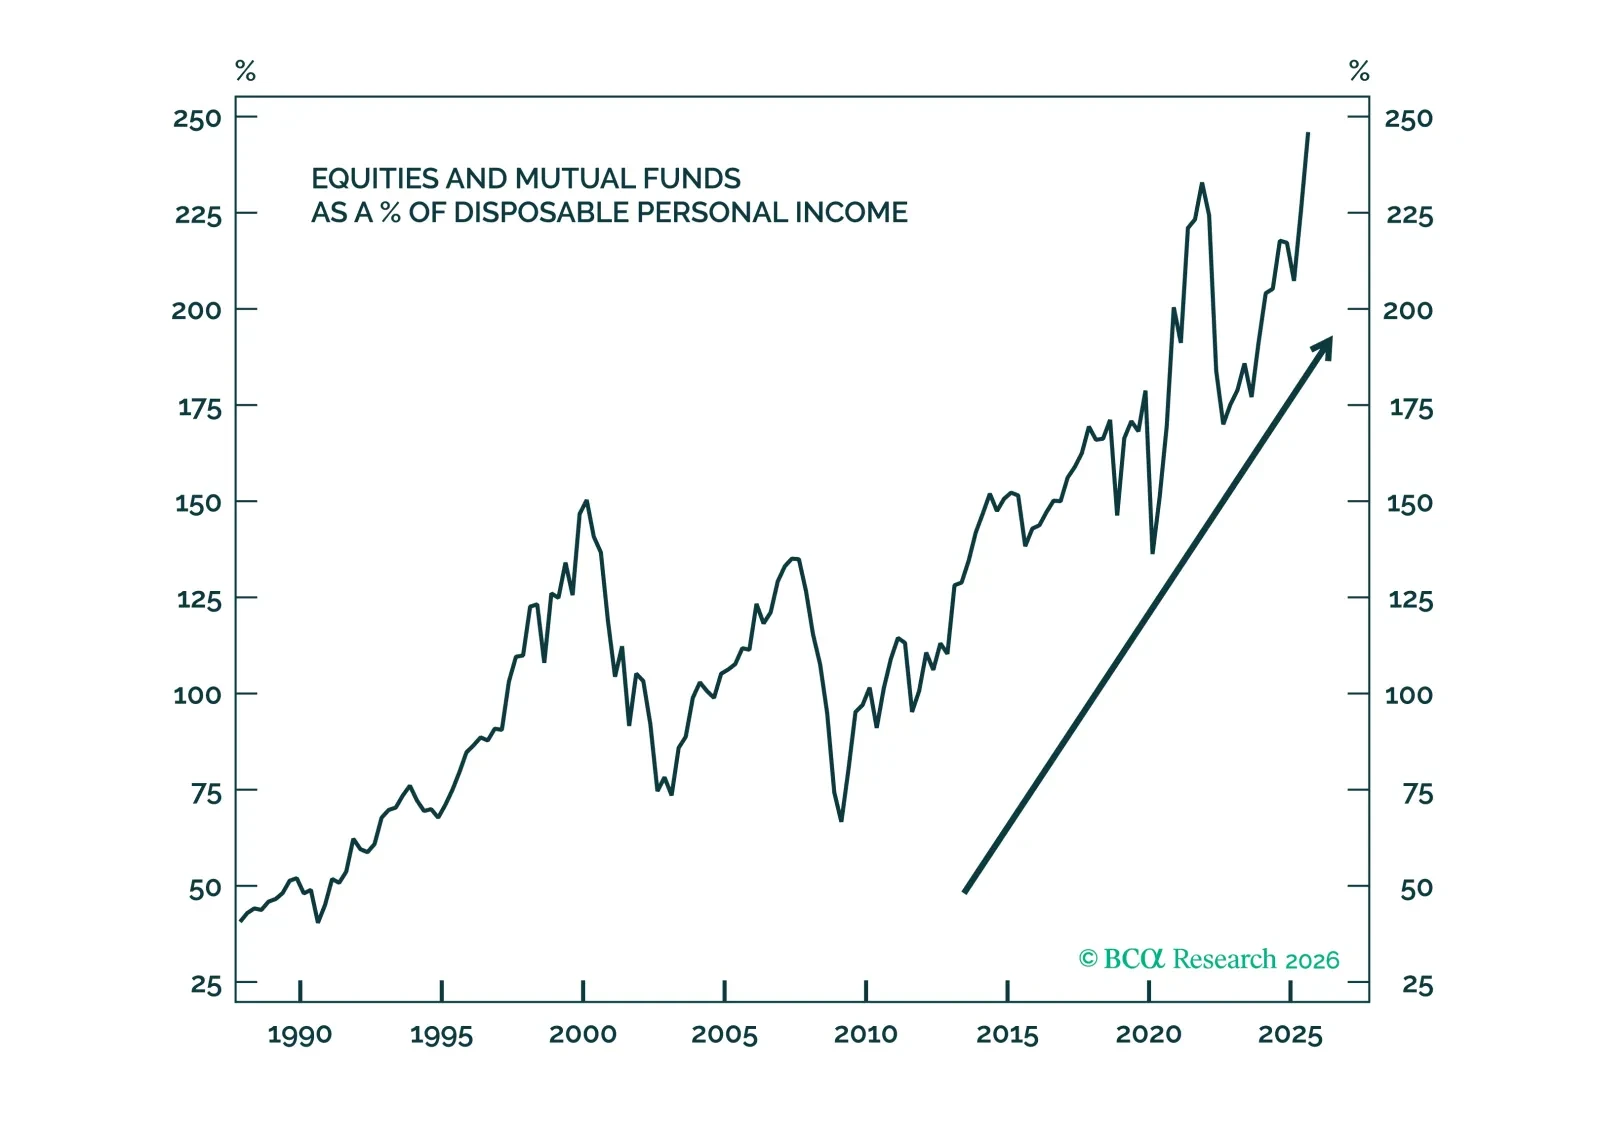
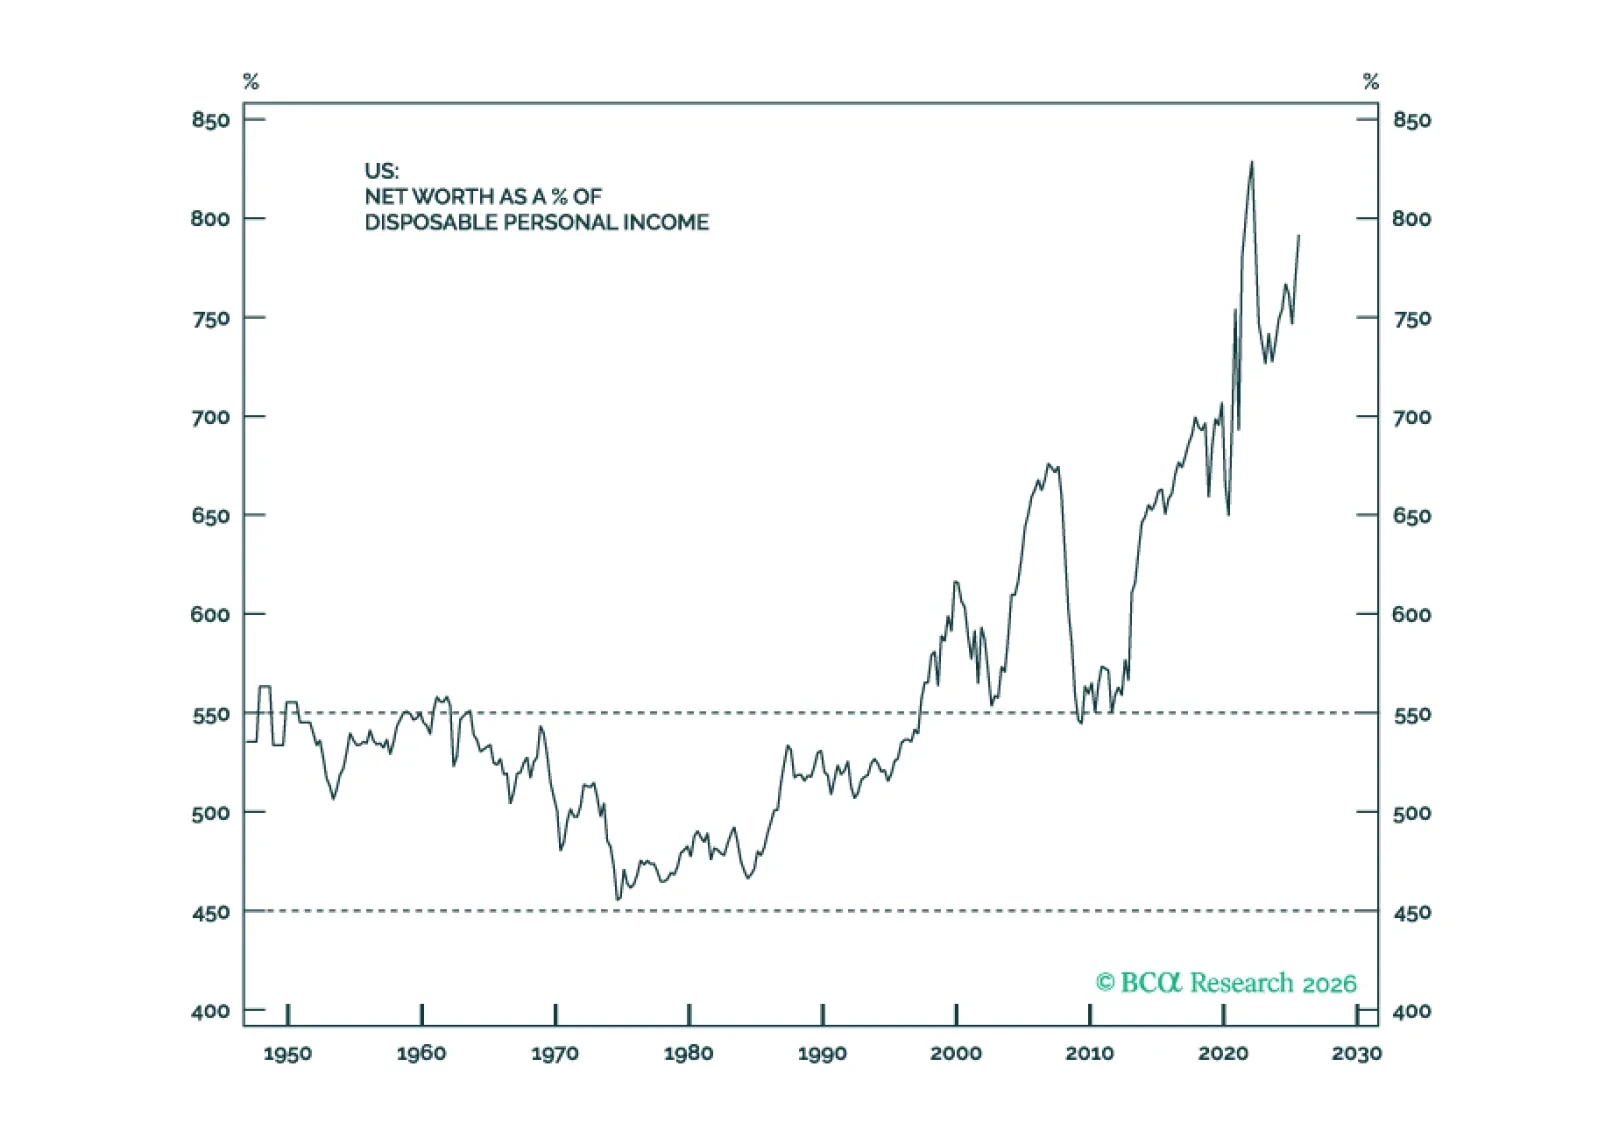
家計は5月以降、膨らんだ証券口座を切り崩すことで収入以上に支出してきたようだ。積み上がったエクイティ保有は、消費が株式市場の上げ下げにより一層敏感になる将来を示唆するかもしれない。強気相場ではそれは好材料だが、次の弱気相場が到来した際には経済活動にとって思わぬ重しになり得る。
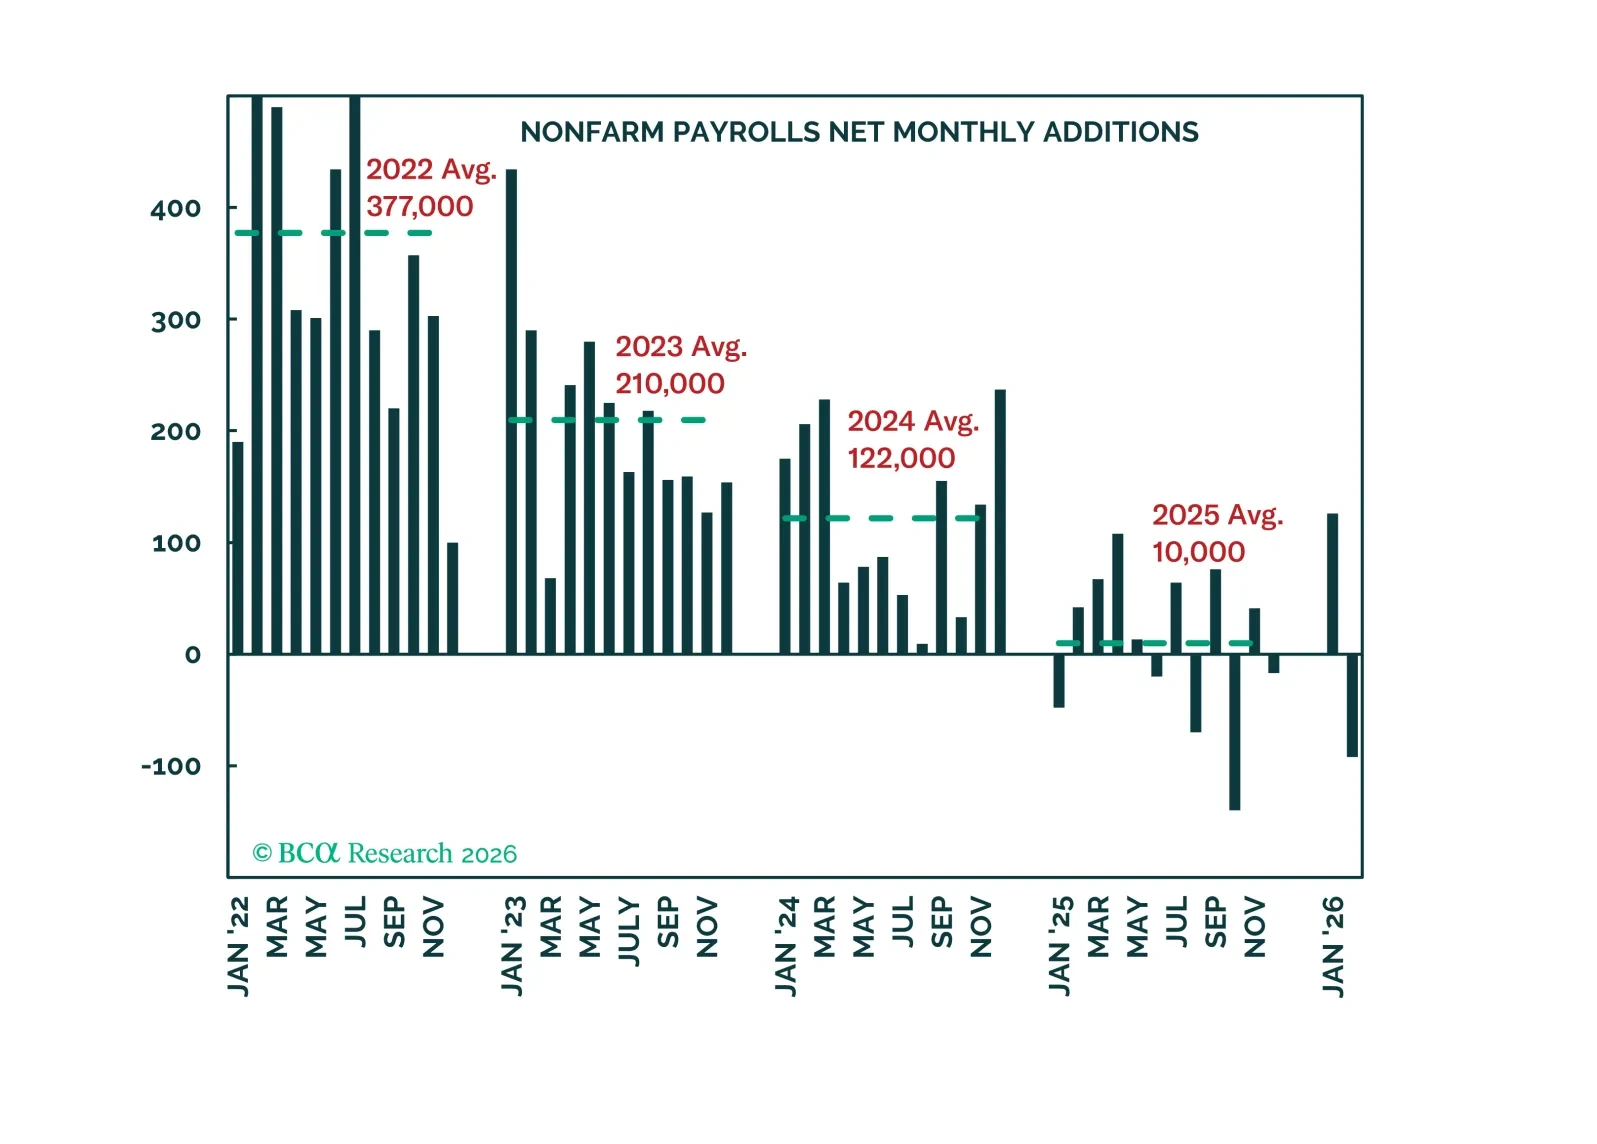
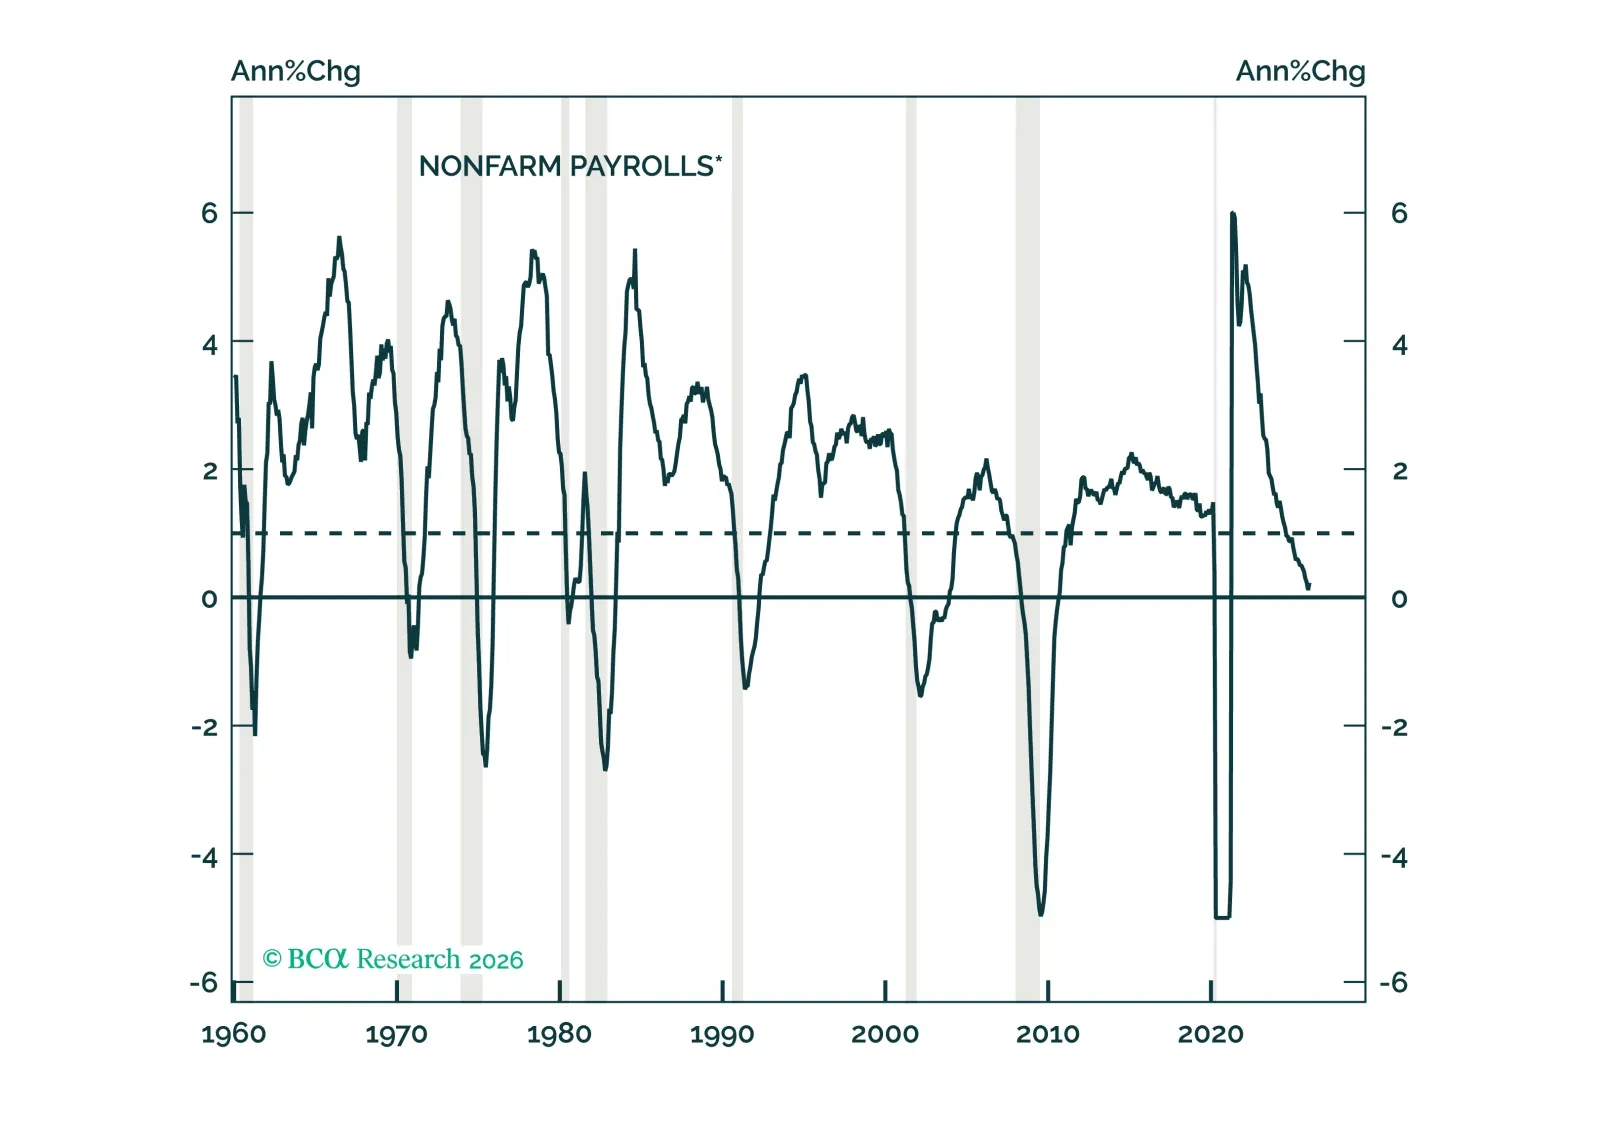
セクション Iでは、ダグが雇用の伸びがすぐに回復しなければ米国の消費に対するリスクを指摘しています。米国経済はまだ転換点を迎えておらず、現時点でディフェンシブなポジショニングを取るべきではないと示唆しています。セクション IIでは、ジョナサンがAIの「スケーリング則」が今後も成り立つかどうかを検証します。短期的には成り立つが、常に改善し続けるというAIの物語には既にほころびが生じ始めている。