株式
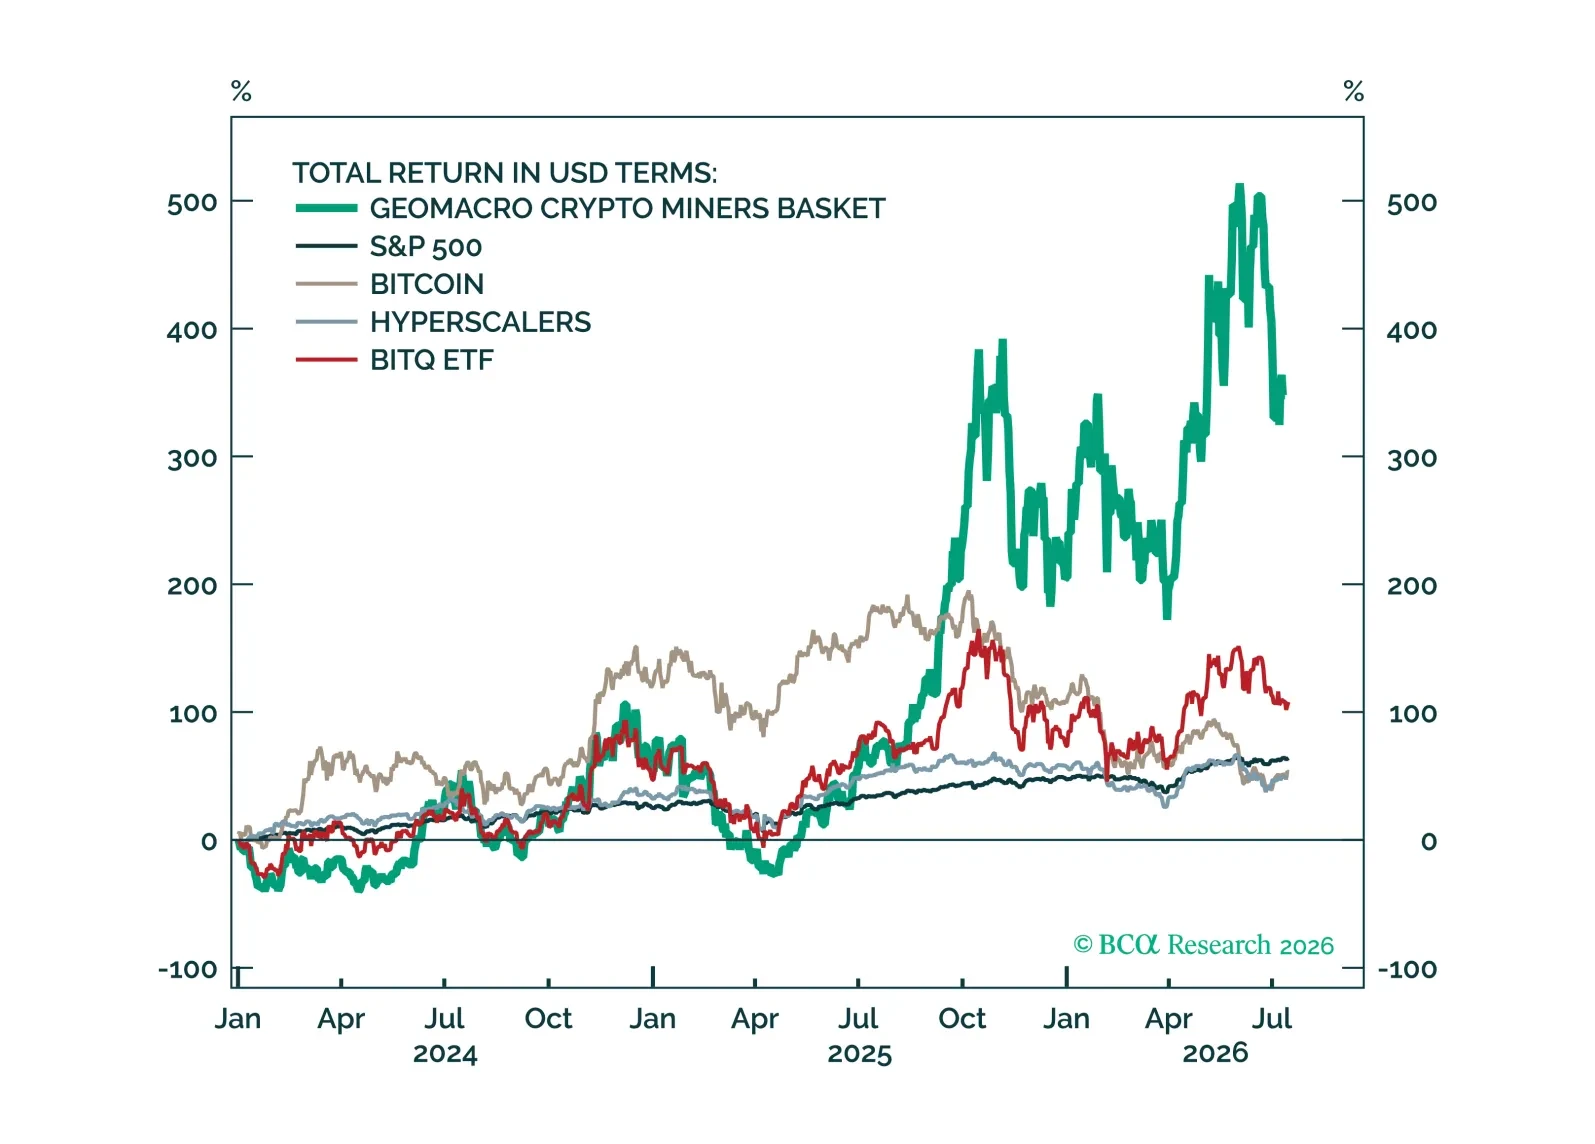
Bitcoinマイナーは純粋な暗号関連投資からAIインフラの地主的存在へと移行しており、投資家に暗号資産の回復とAIの設備投資拡大がもたらす構造的な電力需要の急増という双方へのエクスポージャーを提供する。
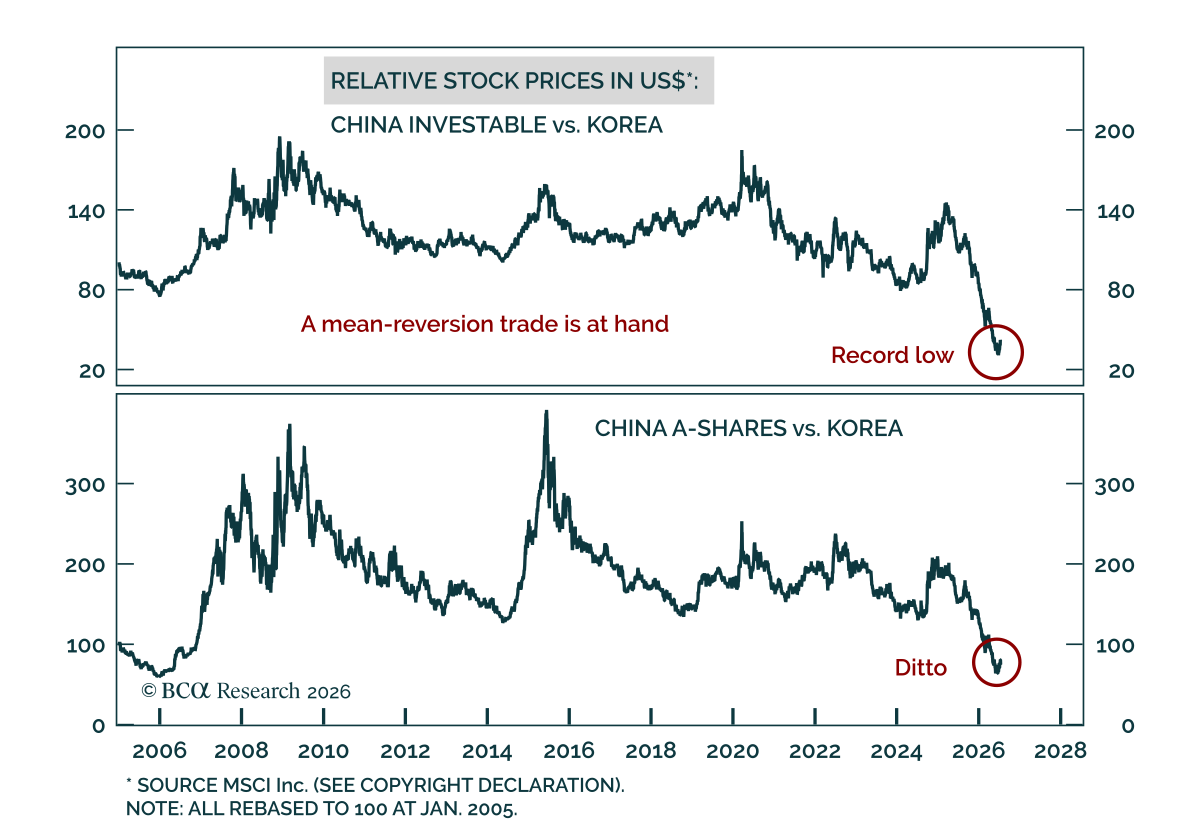
当社のEM strategistsは戦術的に中国ロング・韓国ショートのトレードを支持する。0〜3か月の平均回帰を見込む短期的なベットとして、同行はChinese…
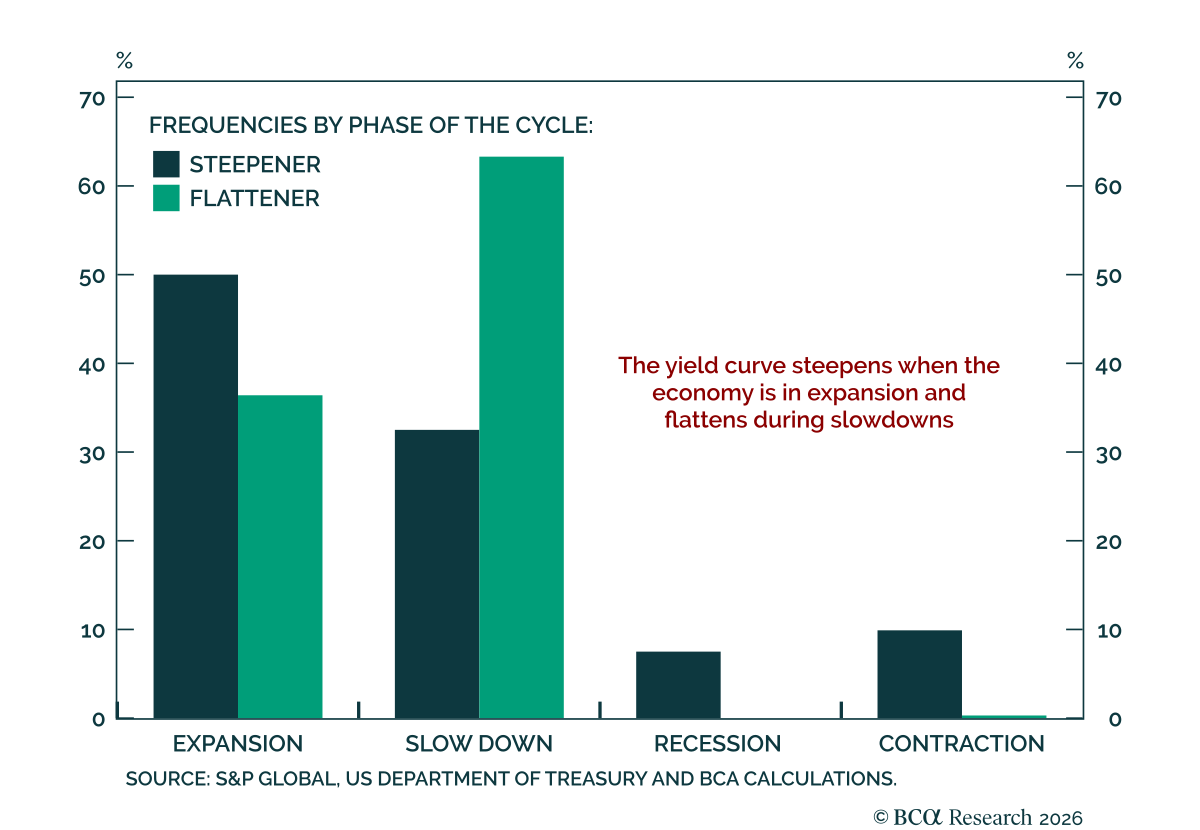
当社の米国株ストラテジストはS&P 500に対して引き続き強気である。彼らは、今日の株式と債券の相関が正となる局面において、バリュエーションに対する主要なリスクは債券市場にあると指摘する。利回り上昇がより強い成長を反映する場合、株式は高い利回りを許容できるが、金融引き締め、インフレ圧力、あるいはバリュエーションのストレスに起因する場合はそうではない。…
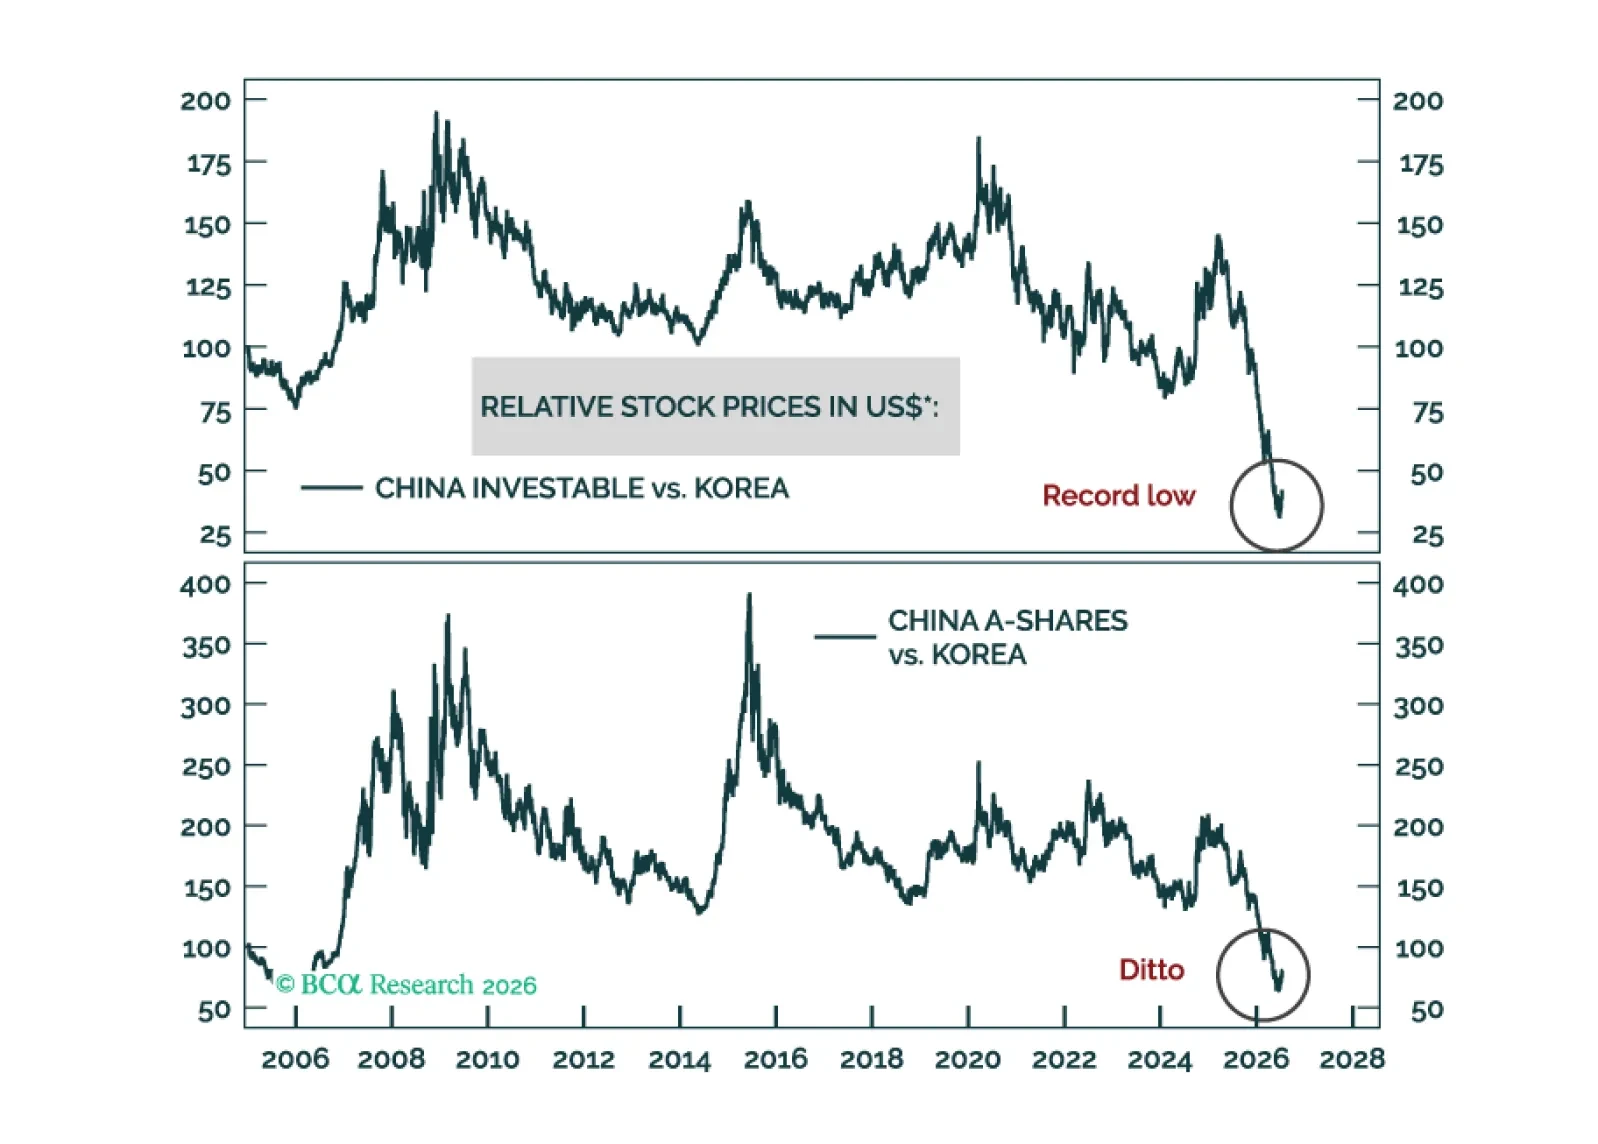
短期(0-3か月)のトレードとして、中国のInvestableとA株の等重バスケットをロングし、KOSPIをショートする。これは平均回帰への賭けだ。中長期の投資家にはこの戦略の実行を推奨しない。
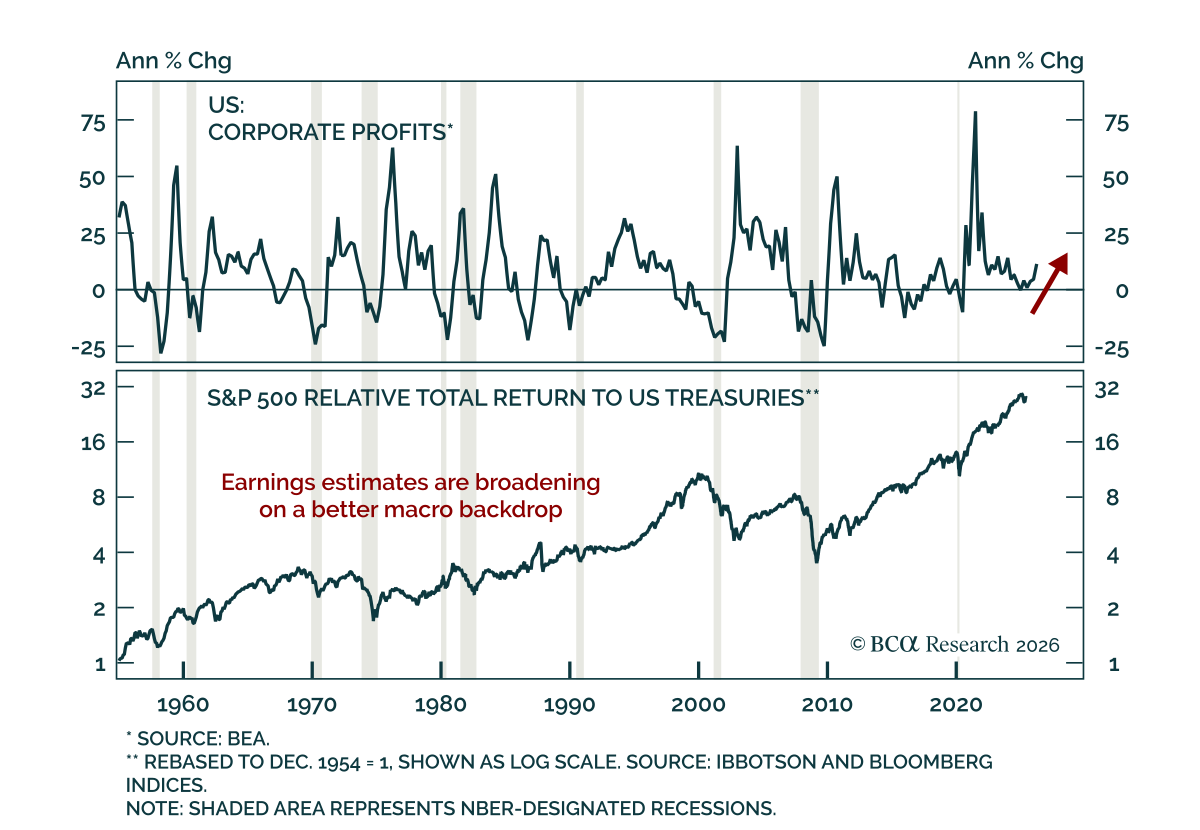
我々の最新の BCA debate は、株式の強気派と弱気派の双方が異なる時間軸で正しい可能性があることを示したが、6か月の弱気見通しに対する立証責任は依然として高い。討論では強気派に Juan Correa と Noah Weisberger、弱気派に Peter Berezin と Arthur Budaghyan が対峙した。弱気論は、米国株が収益バブルにあるという見方に基づく。特に利益率が AI…
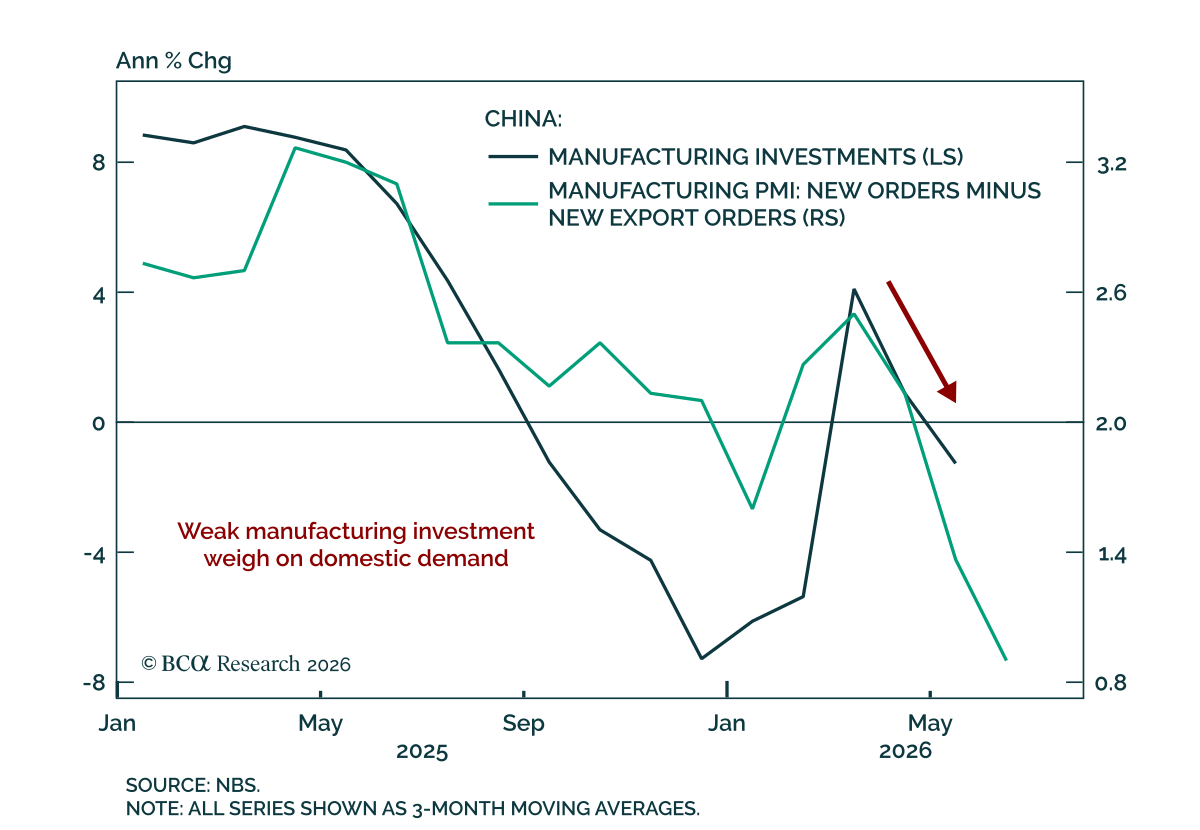
当社の中国ストラテジストはオンショアのA株をオフショアの中国株よりも引き続きオーバーウェイトしている。これは産業利益のK字回復がその判断を裏付けている。A株は先端製造業セクターへのエクスポージャーが大きく、世界的なAI投資サイクルと北京の産業高度化の推進に支えられて引き続きアウトパフォームする見込みである。オフショアのベンチマークは中立の見方にとどまるにすぎない。というのも、その収益はまだ実現していない消費の回復に依存しているからだ。…
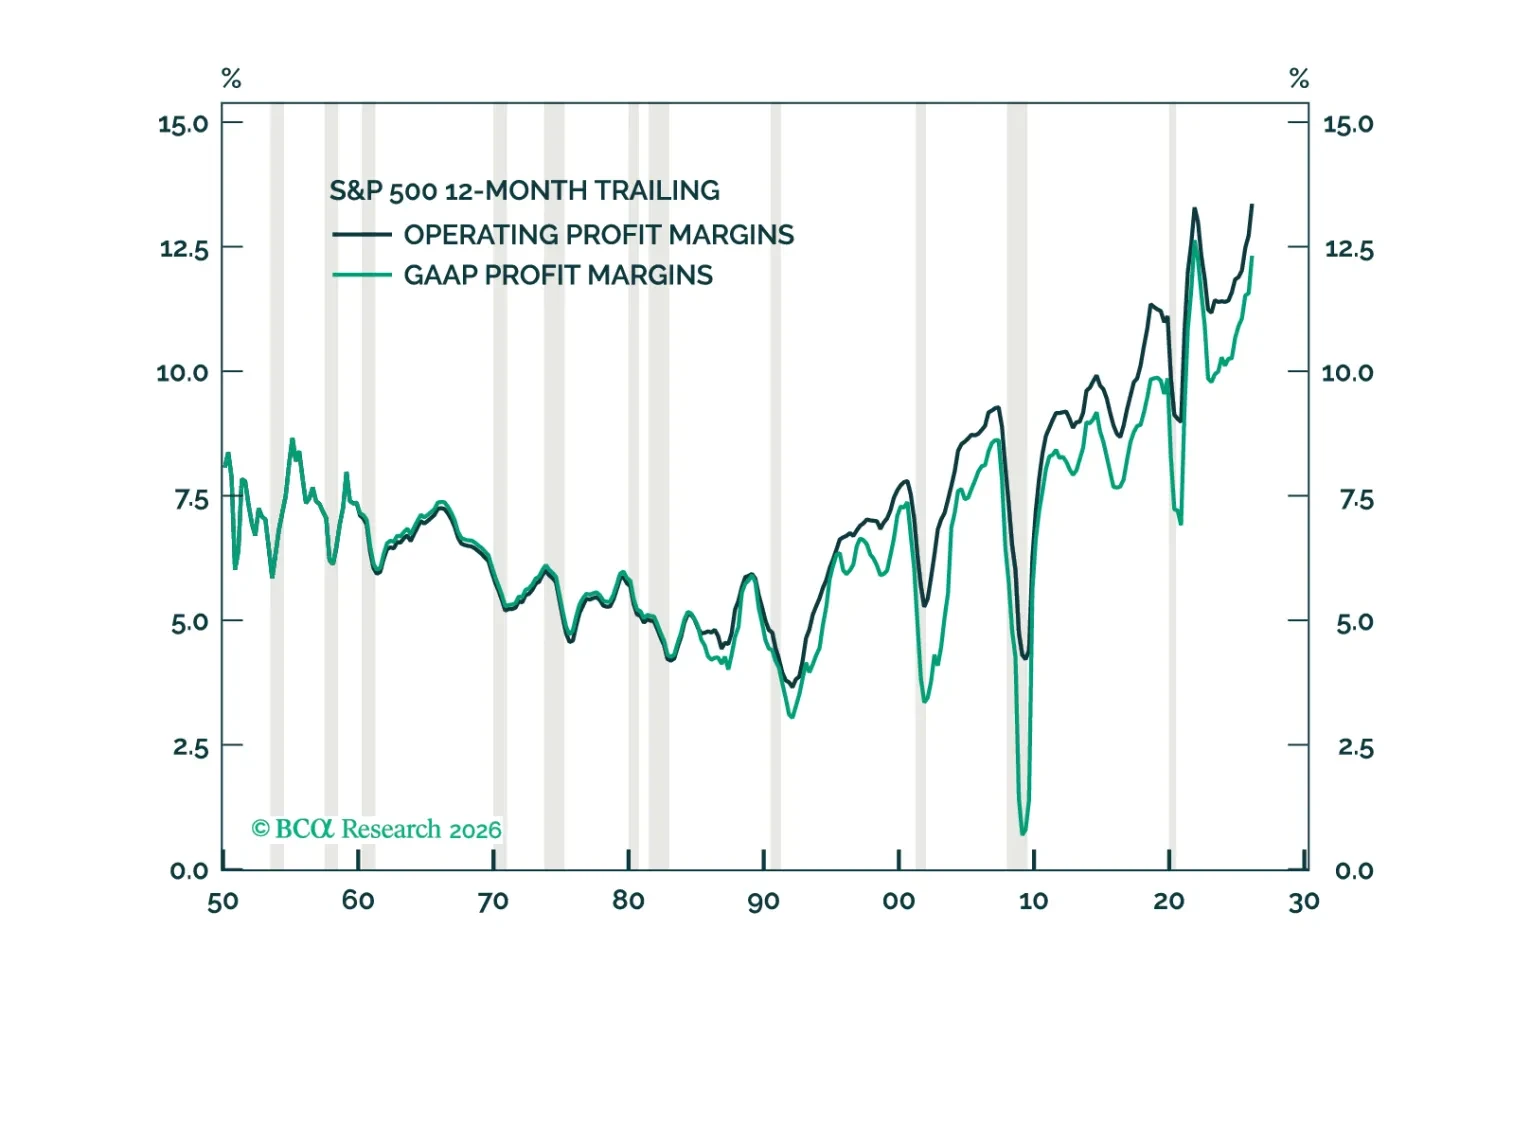
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
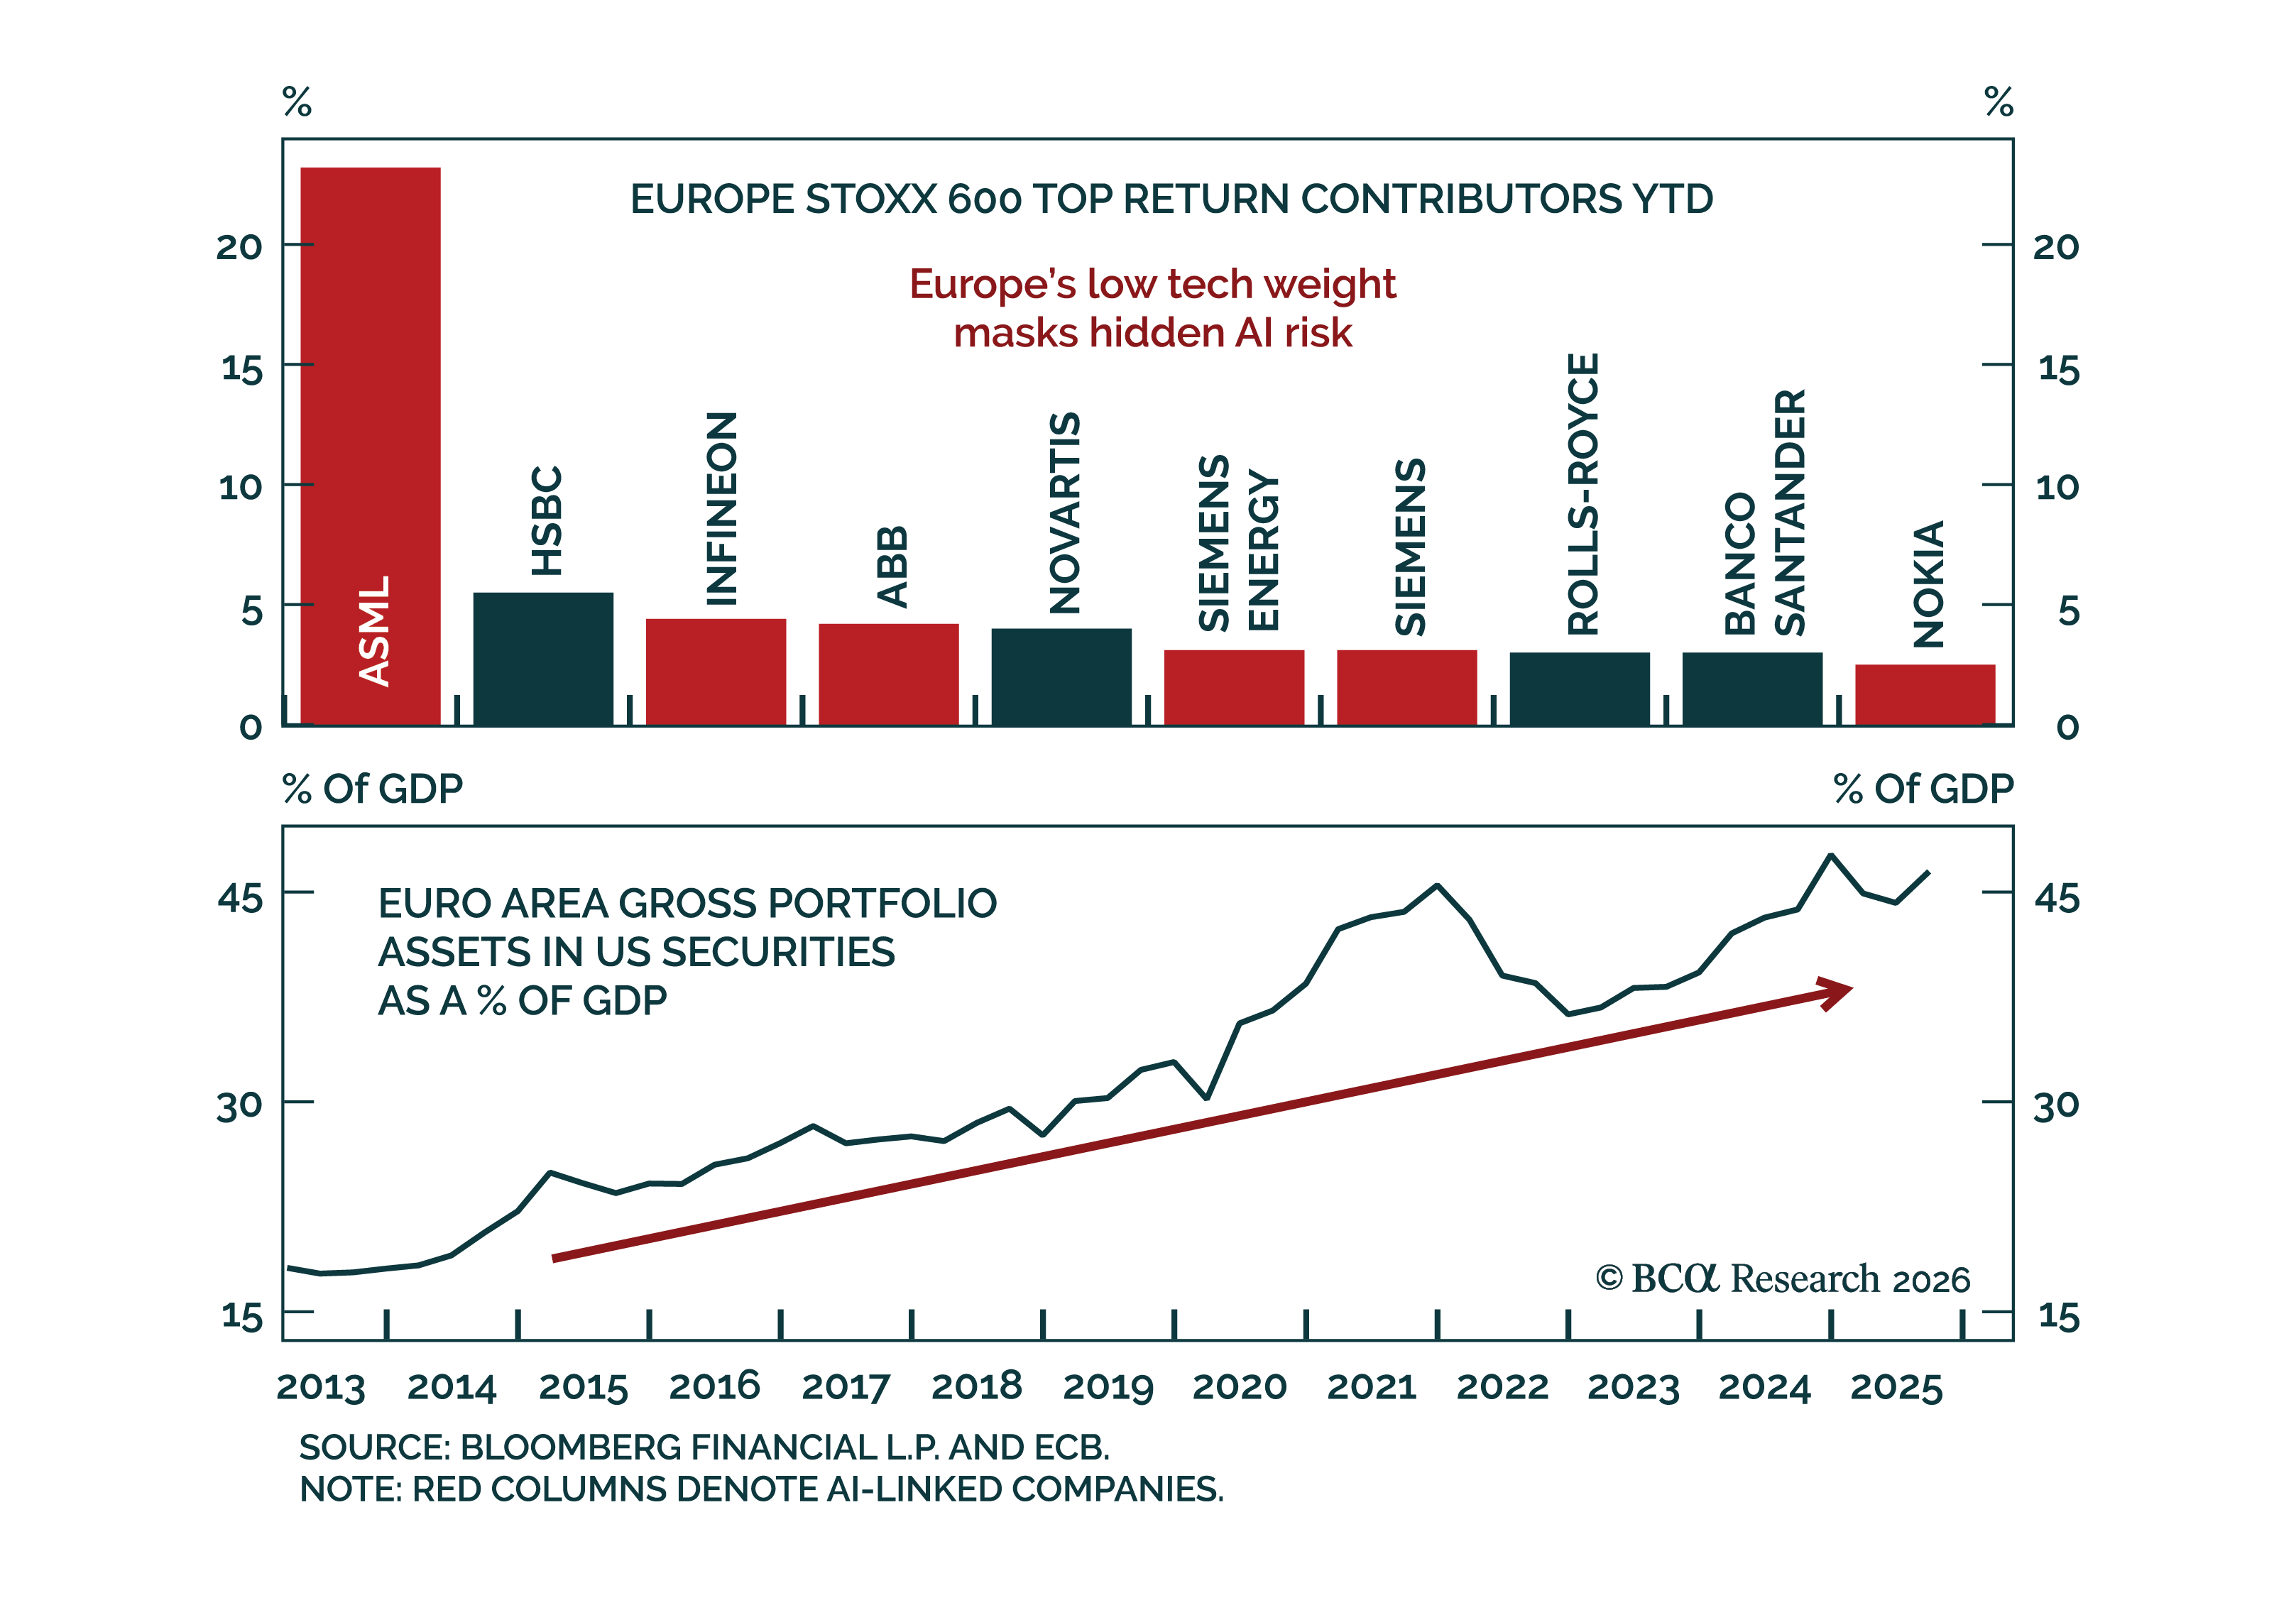
ヨーロッパはセクターのウェイトが示すほどAI相場から隔離されていない。 The Stoxx 600は、業績の上方修正、マクロ指標の改善、ヘルスケアや生活必需品、金融、国内景気循環株といった出遅れ銘柄へのローテーションを背景に史上最高値を更新している。 それにもかかわらず、欧州のAIエクスポージャーは依然として明白である。ASML、Infineon、ABB、Siemens Energy、Siemens、Nokiaの6社が、今年のSTOXX…
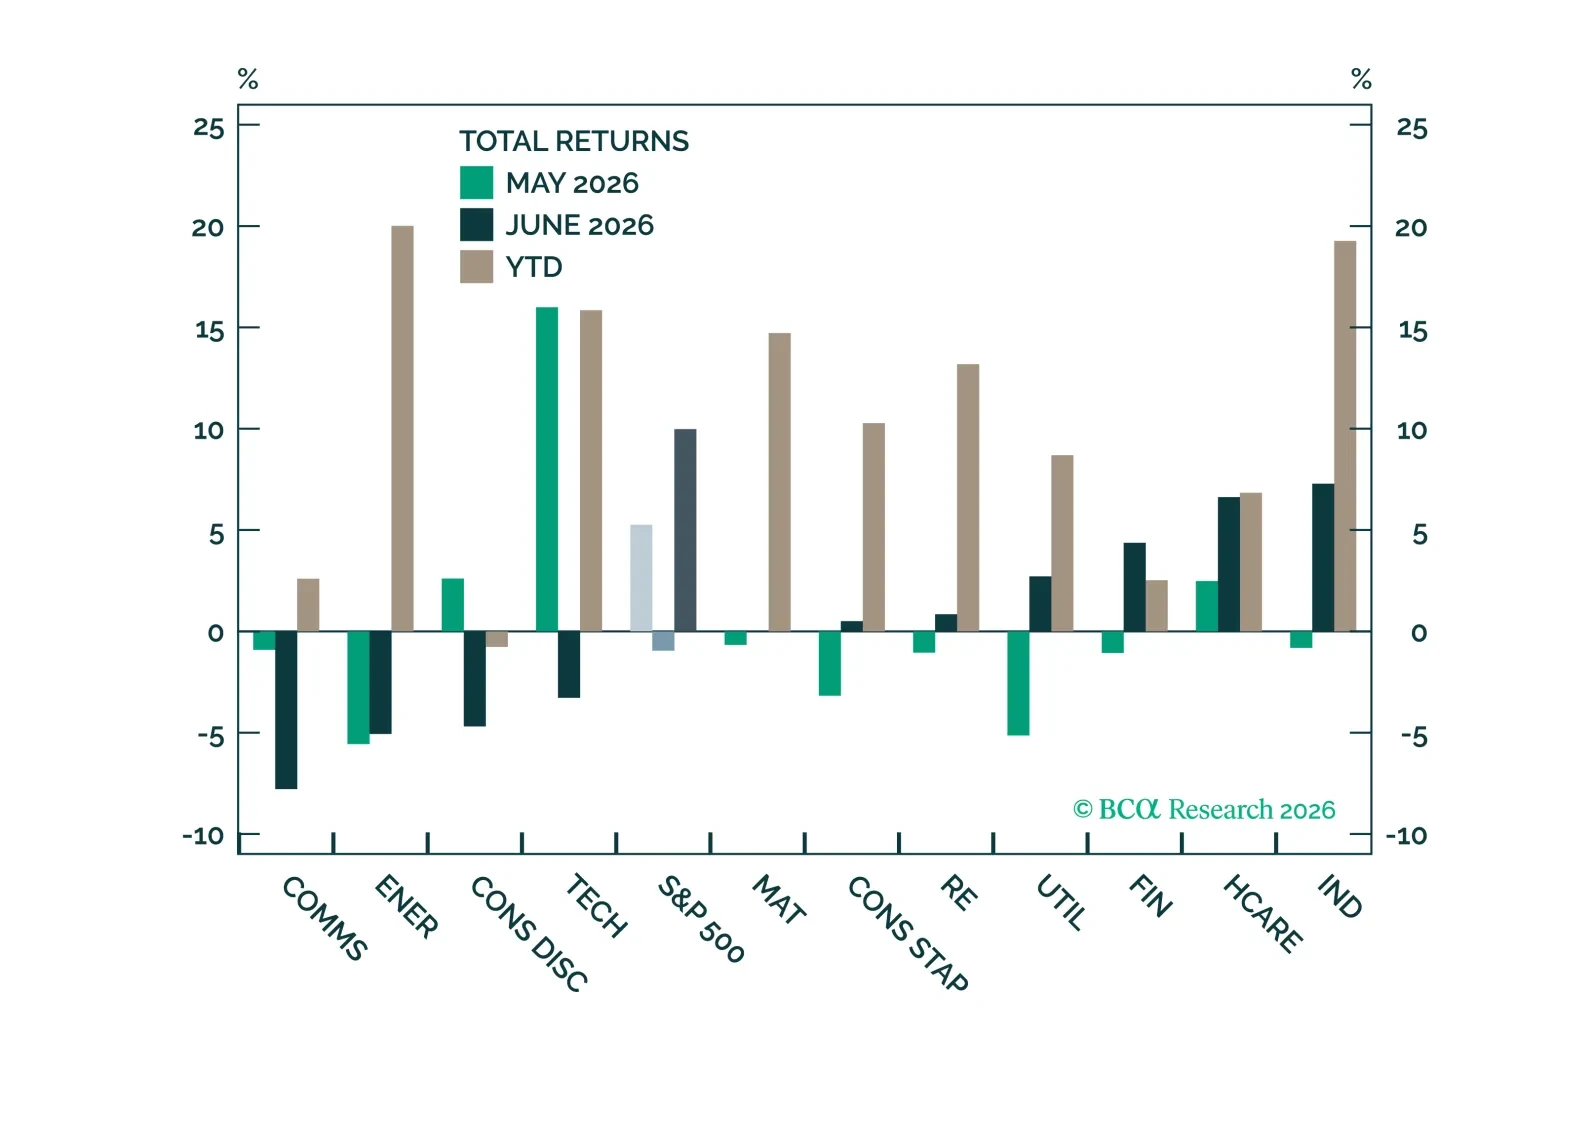
S&P 500のパフォーマンスは6月にローテーションしたが、ファンダメンタルズの成長はセクター全体で依然として強く、利益および売上高の伸びは最大のメガキャップ企業をはるかに超えて広がっている。
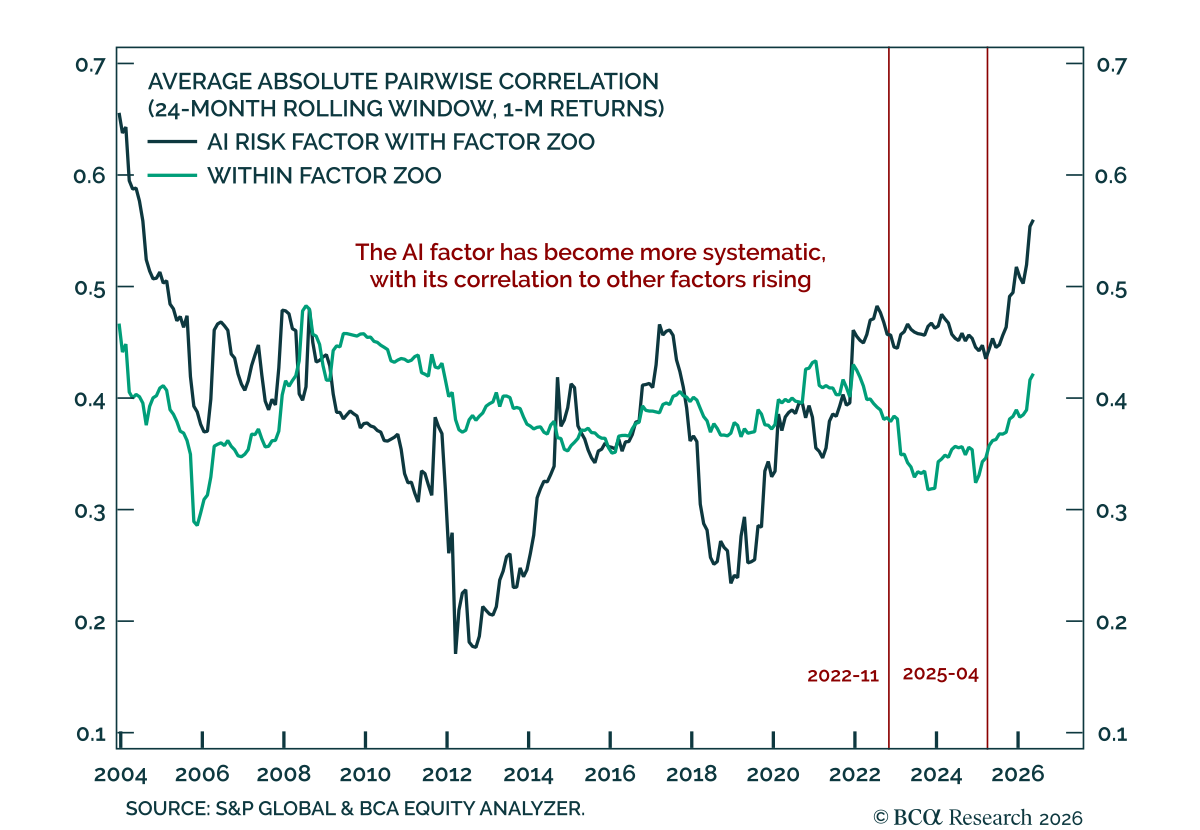
当社の 米国エクイティ・ストラテジスト は、S&P 500にとってより重要な問題は市場を牽引する銘柄数ではなく、株式を牽引するファクターの数であると論じています。市場の集中度は数十年ぶりの高水準にあるものの、将来のリターンを示す弱いシグナルであり、むしろ従来の弱気の解釈とは逆の示唆を与えています。…