景気循環
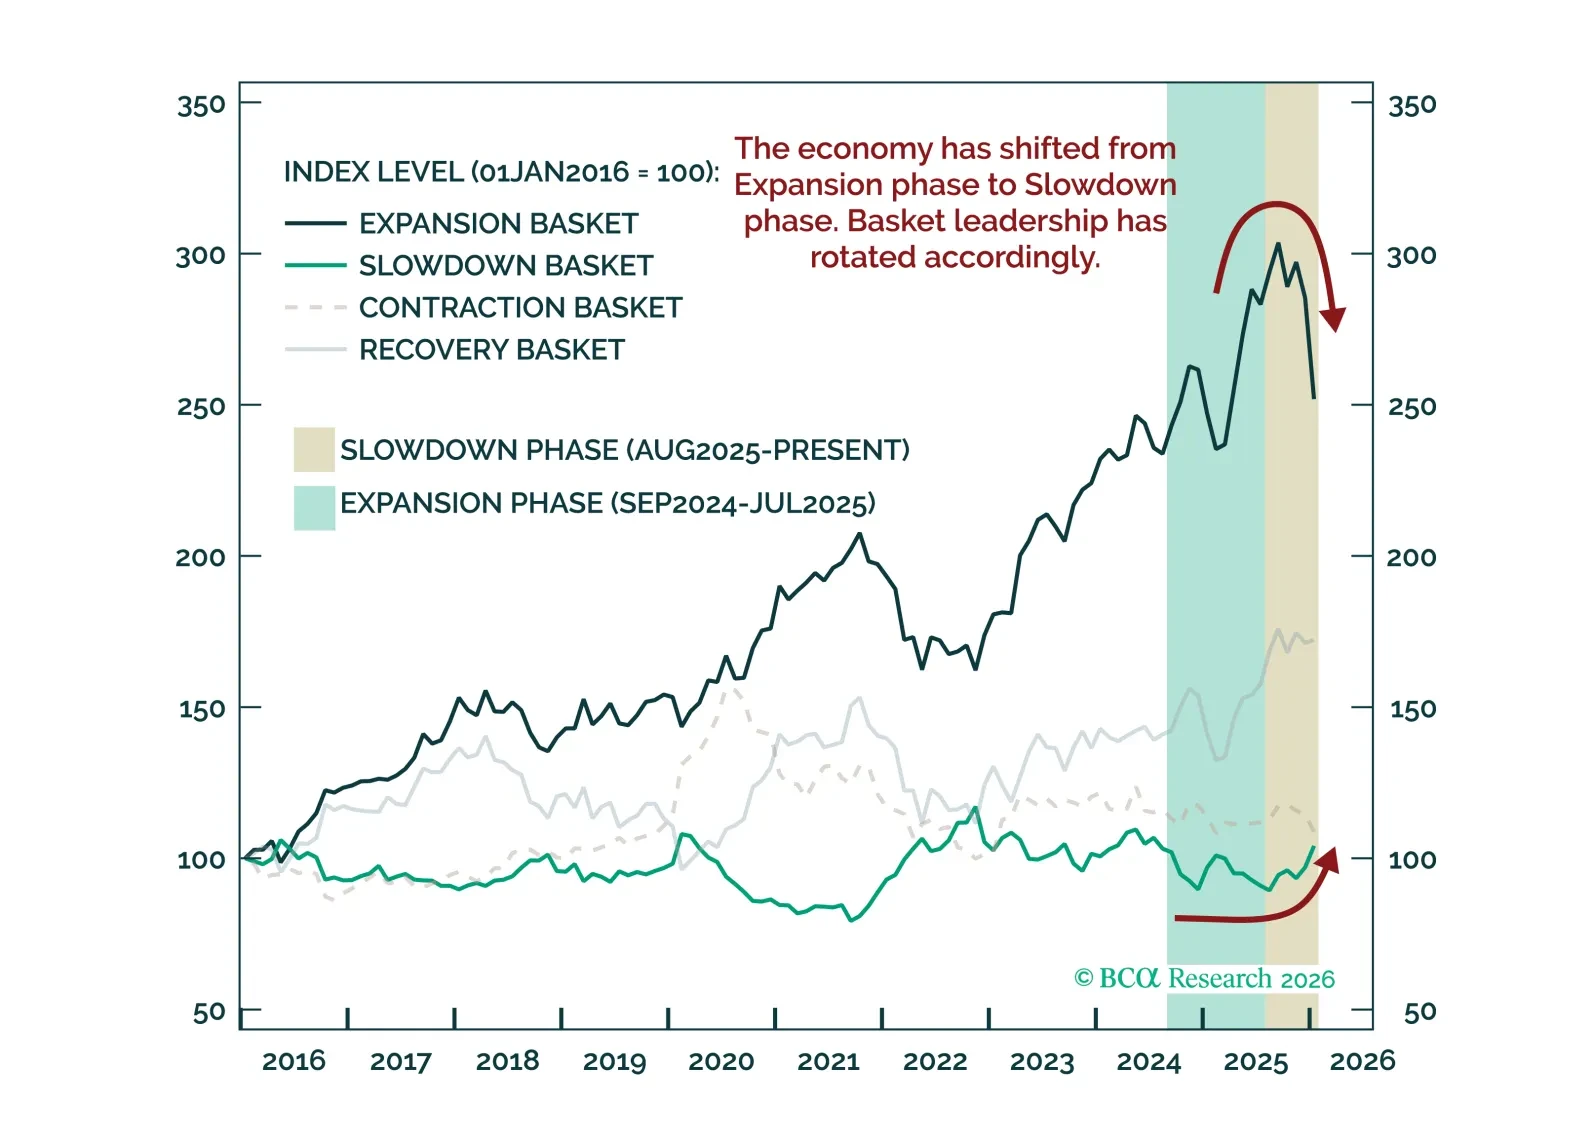
当社の米国の総合経済活動指標によれば、米国経済は景気循環のスローダウン局面にあり、成長は依然としてプラスだが加速はマイナスになっている。歴史的に見れば、この局面は景気後退よりも再加速へ移行することが多い。インデックスからセクター、業種間の相対的なパフォーマンスに至るまで、最近の市場の値動きは概ね典型的なスローダウン局面の力学を反映している。

2026年はS&P 500が再び上昇する年になると見ていますが、強気相場が成熟し成長が鈍化するにつれて、リターンはマージンやマルチプルの拡大によって押し上げられるのではなく、売上高の伸びによって制約されるでしょう。テックはアウトパフォームできると考えていますが、リーダーシップは広がり、パフォーマンスの差は縮小するでしょう。
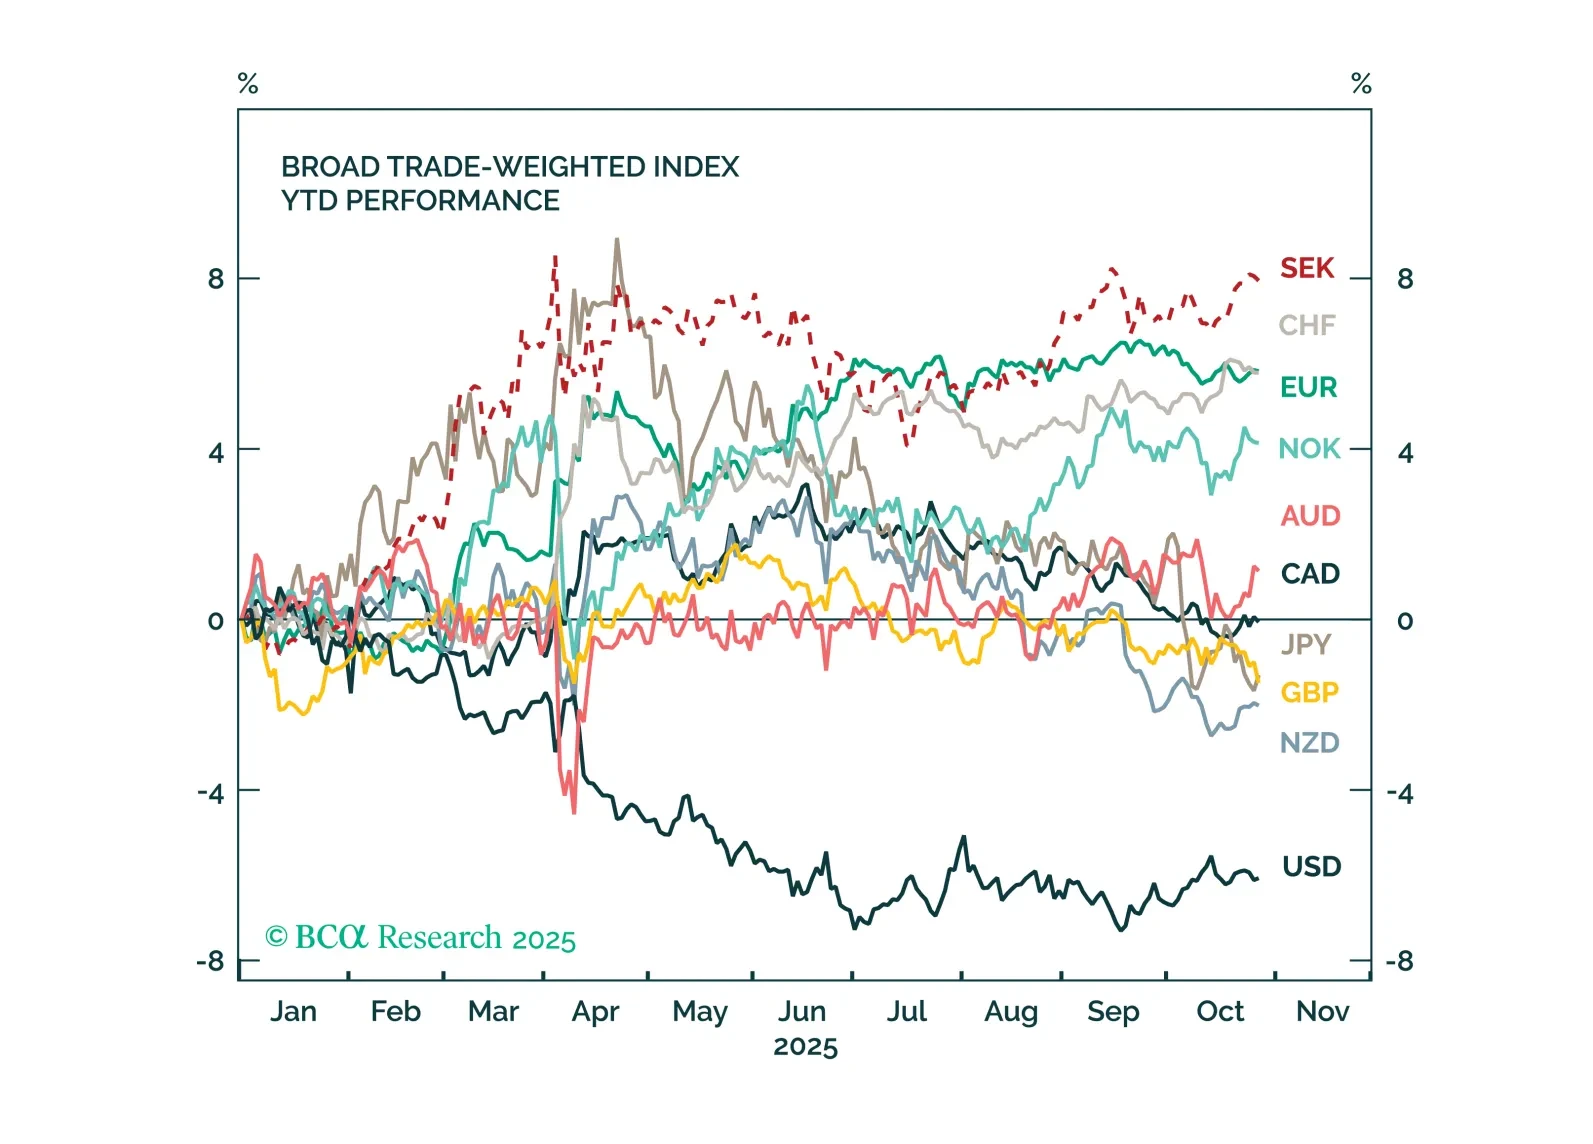
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。
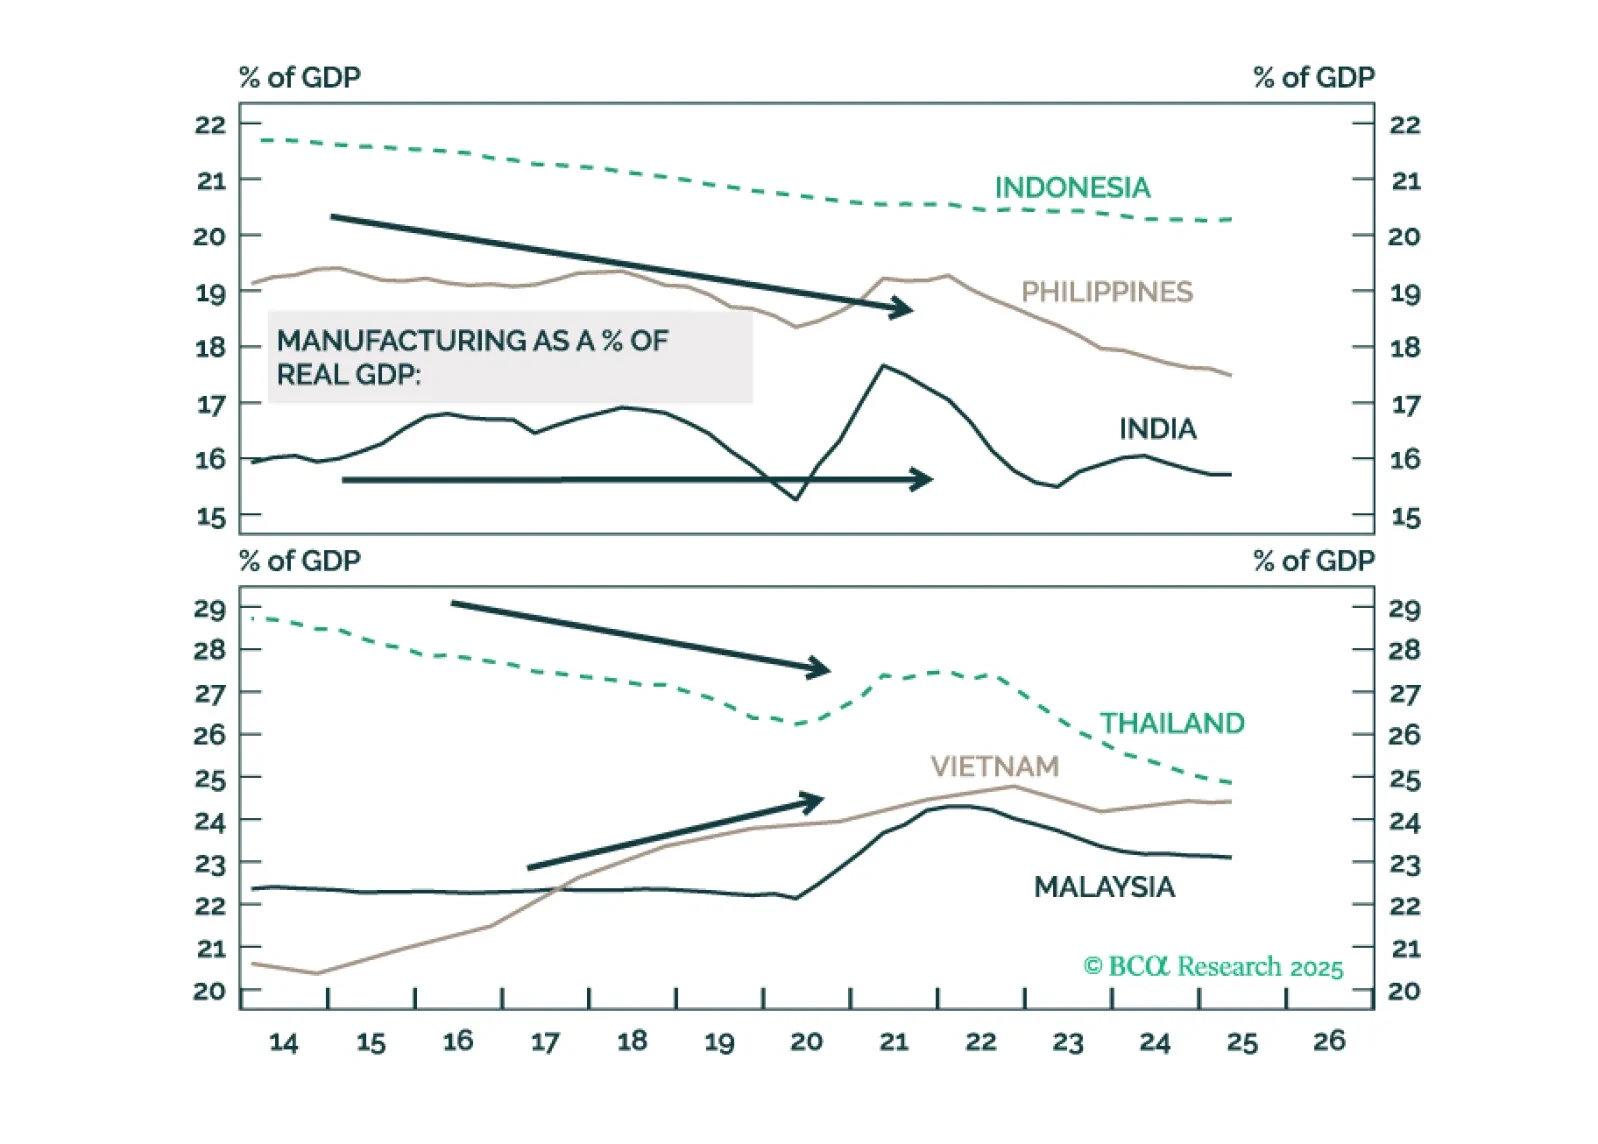
投資家は今後数年間で中国からの製造業移転に伴うASEANおよびインド経済の活発な成長を当てにすべきではありません。

(おそらく)米国の景気後退なし (おそらく)米国の景気後退なし BCAのクライアントは、米国経済がリセッションに向かうかどうかについて意見が分かれていますが、回避されるとの見方が優勢です。 BCAのウェブサイトの「Have Your Say」セクションで実施された最新の週間調査では、回答者の43%が今後6ヶ月以内に米国がリセッションに陥ると答え、57%がそれに否定的な見解を示しました。…
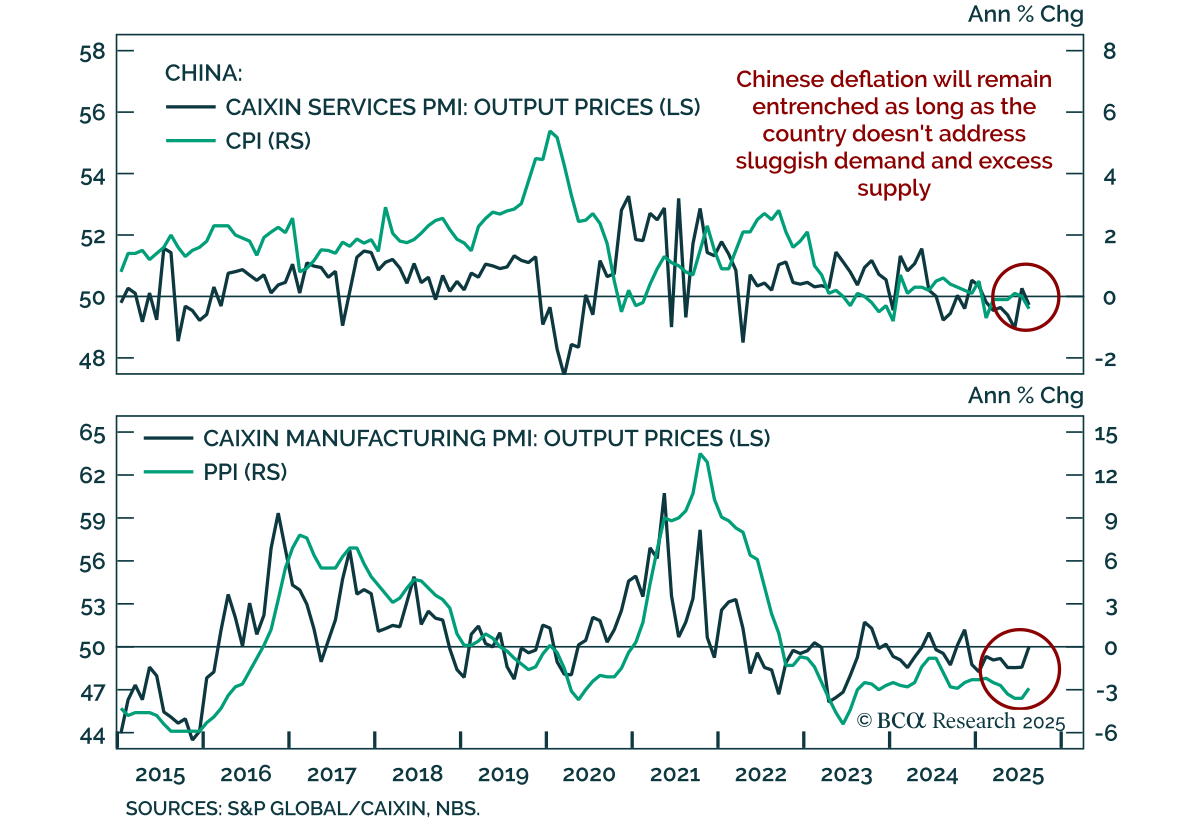
中国:弱いインフレ、刺激策の効果は限定的 中国:弱いインフレ、刺激策の効果は限定的 中国の8月のインフレデータは、デフレが根強いことを確認し、潜在的な刺激策を前に国内債券のオーバーウェイトと内国の小型・中型株対大型株の戦術的ロングを強化しています。 生産者物価指数は前年比で2.9%低下し、7月の-3.6%からは緩和されたものの依然としてマイナスであり、消費者物価指数も前年同月比0.4%低下し、前月の横ばい状態から変化しました。需要の弱さと過剰生産能力が主な要因として続いています。…
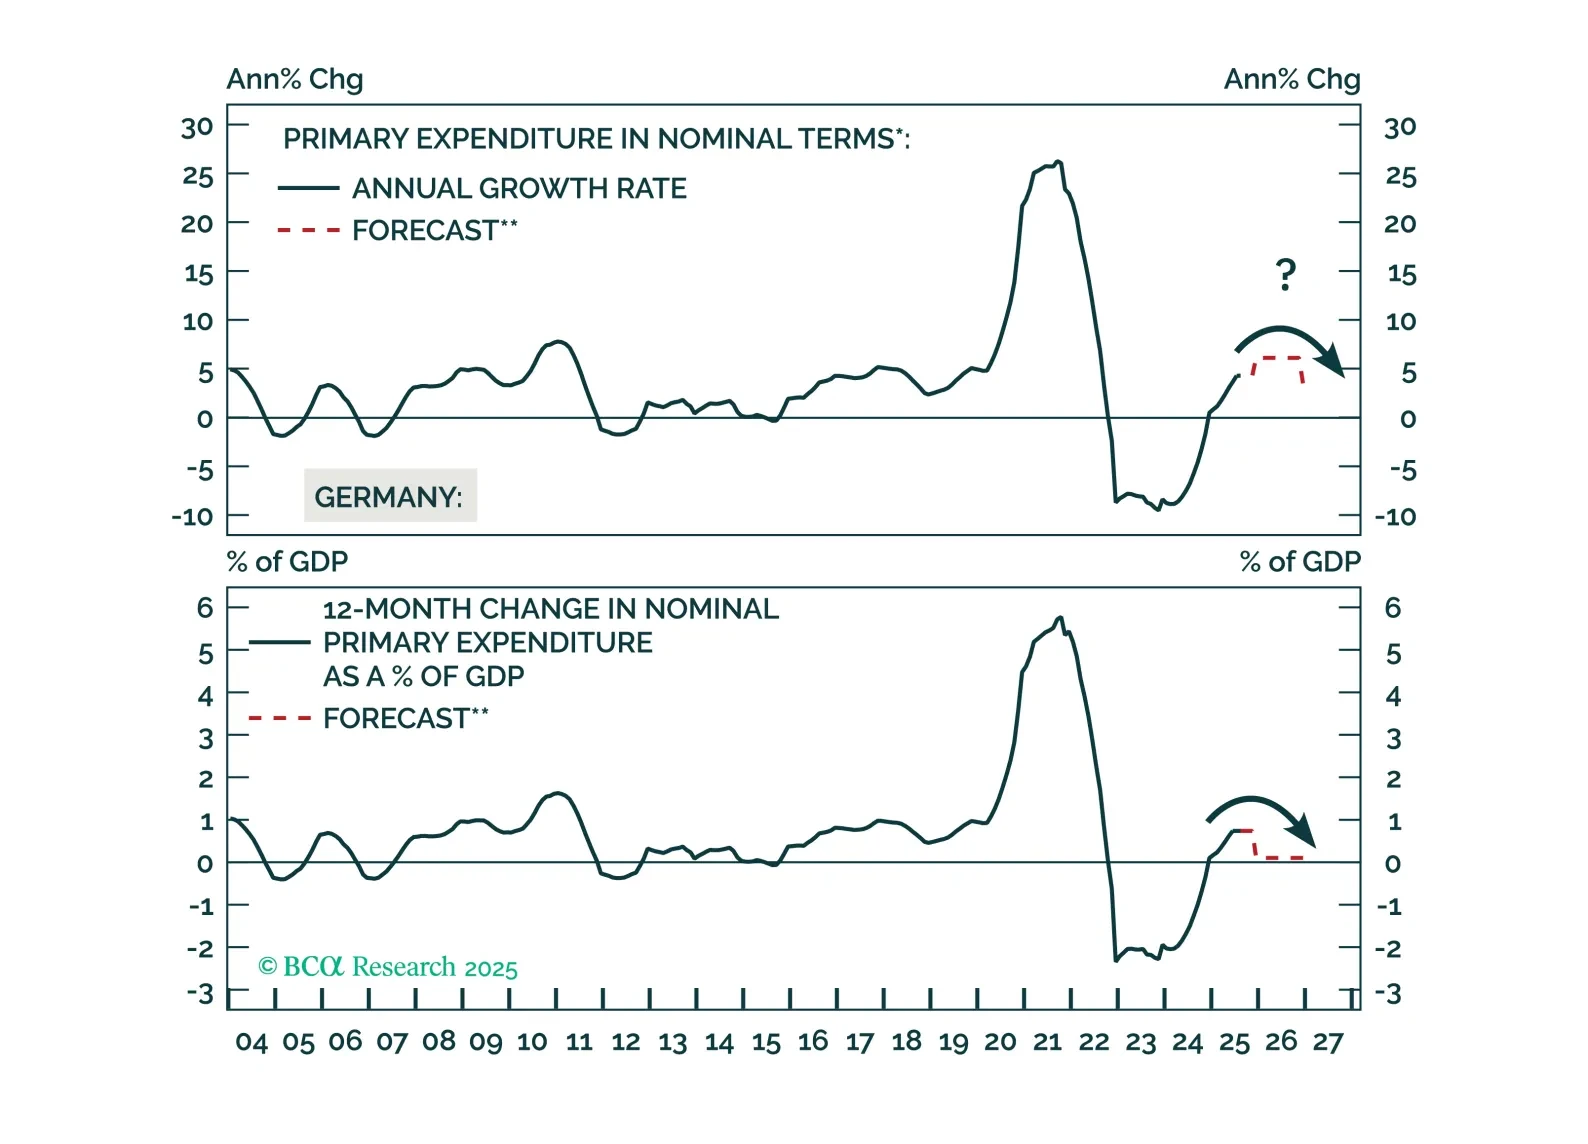
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。

連邦準備制度の調査は低成長を示すが、収縮ではない 連邦準備制度の調査は低成長を示すが、収縮ではない 地方連邦準備銀行の調査は、景気後退ではなく低いGDP成長率を示しており、期間やテクノロジーなどの低成長をサポートしています。 これらのタイムリーな調査は、出荷や新規受注といった「客観的」指標と、期待といったより「主観的」な測定値を組み合わせた、当月の活動状況をスナップショットとして提供します。当社の「客観的」ソフトデータ指標は、連邦準備区の製造業調査を集計し、実質GDP成長率を緊密に追跡します。…
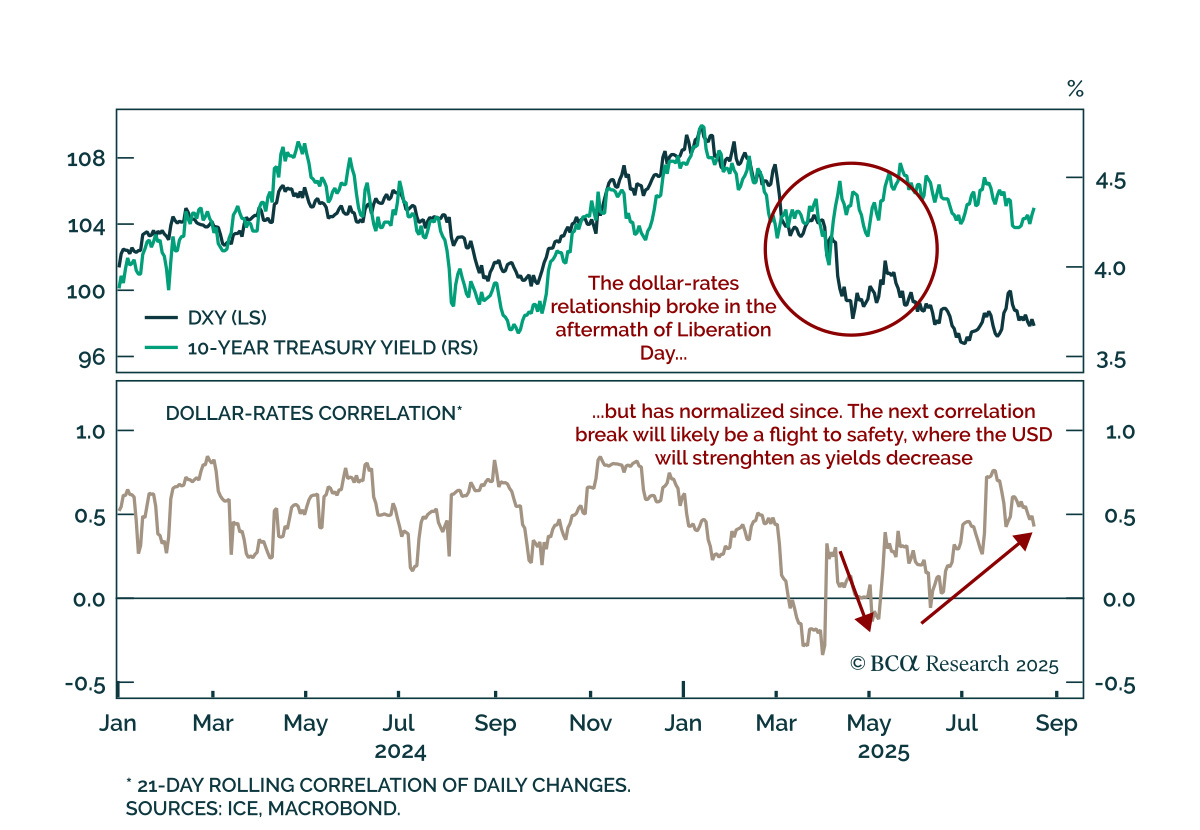
戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 貿易摩擦は一時的にUSDと金利の連動性を断ち切りましたが、ドルは近い将来も反循環的な通貨であり続けるでしょう。…