大中華
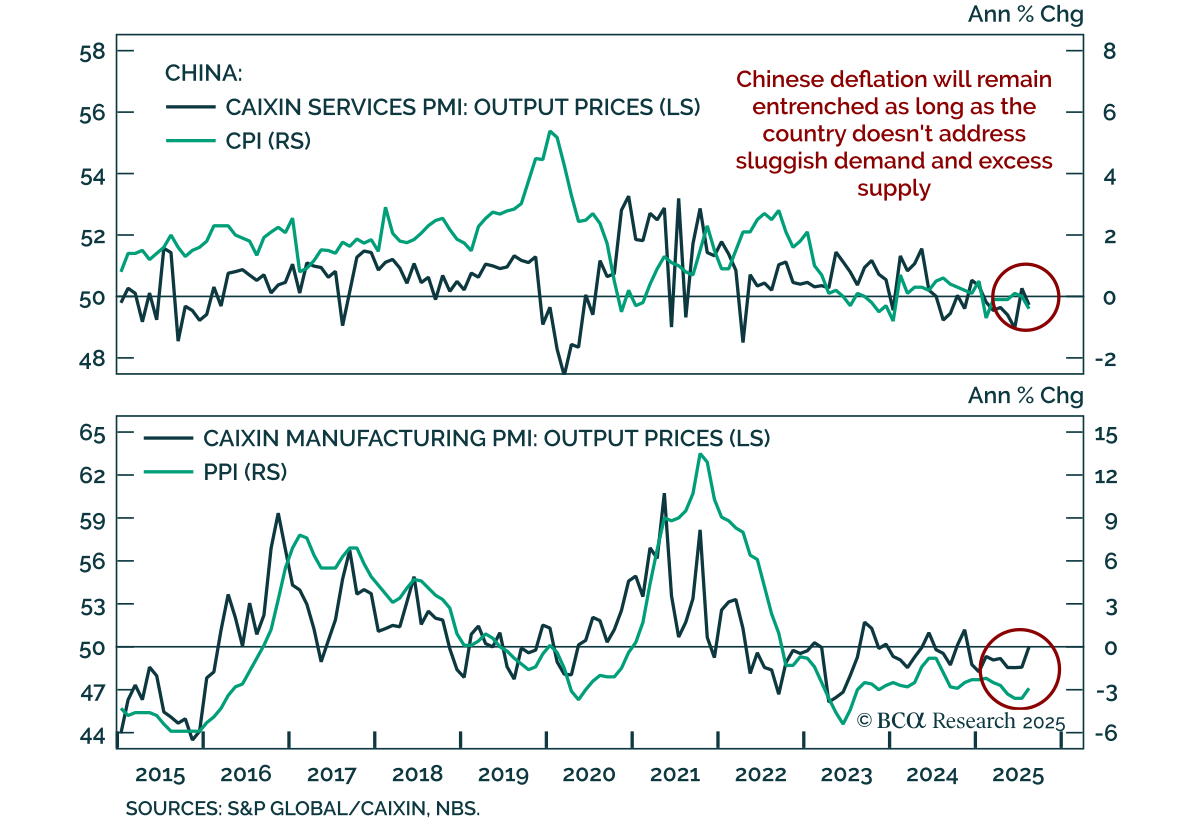
中国:弱いインフレ、刺激策の効果は限定的 中国:弱いインフレ、刺激策の効果は限定的 中国の8月のインフレデータは、デフレが根強いことを確認し、潜在的な刺激策を前に国内債券のオーバーウェイトと内国の小型・中型株対大型株の戦術的ロングを強化しています。 生産者物価指数は前年比で2.9%低下し、7月の-3.6%からは緩和されたものの依然としてマイナスであり、消費者物価指数も前年同月比0.4%低下し、前月の横ばい状態から変化しました。需要の弱さと過剰生産能力が主な要因として続いています。…
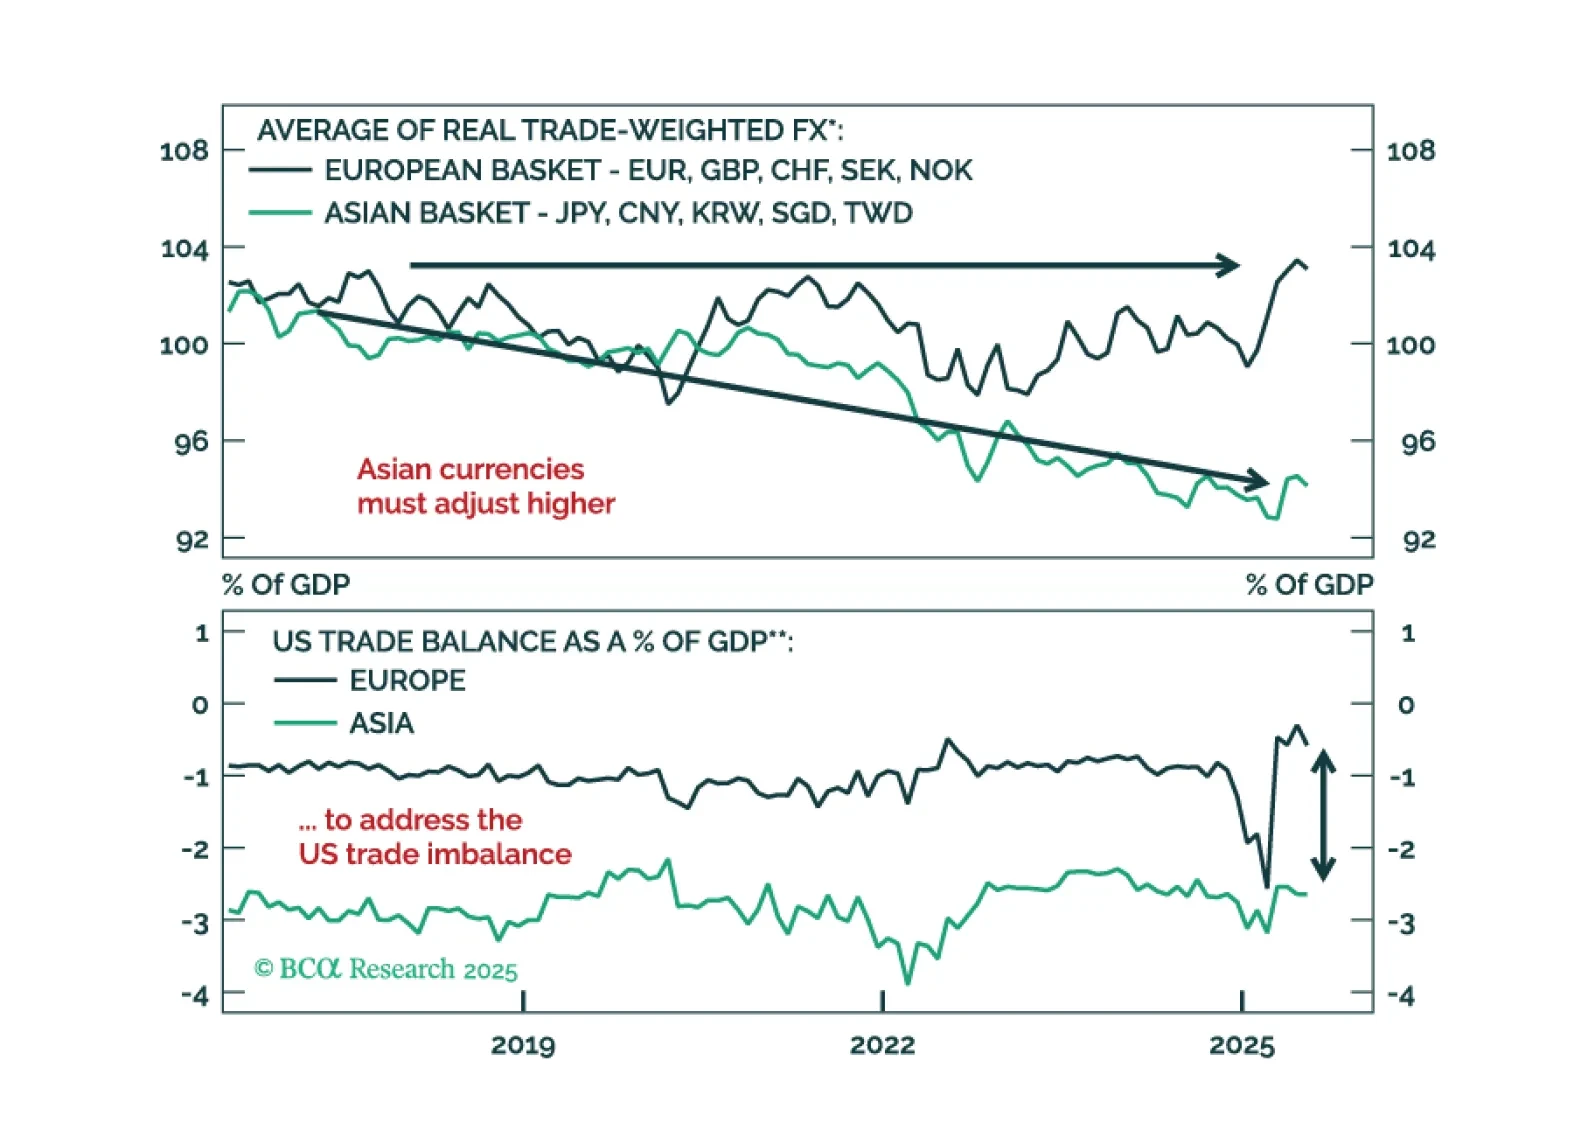
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
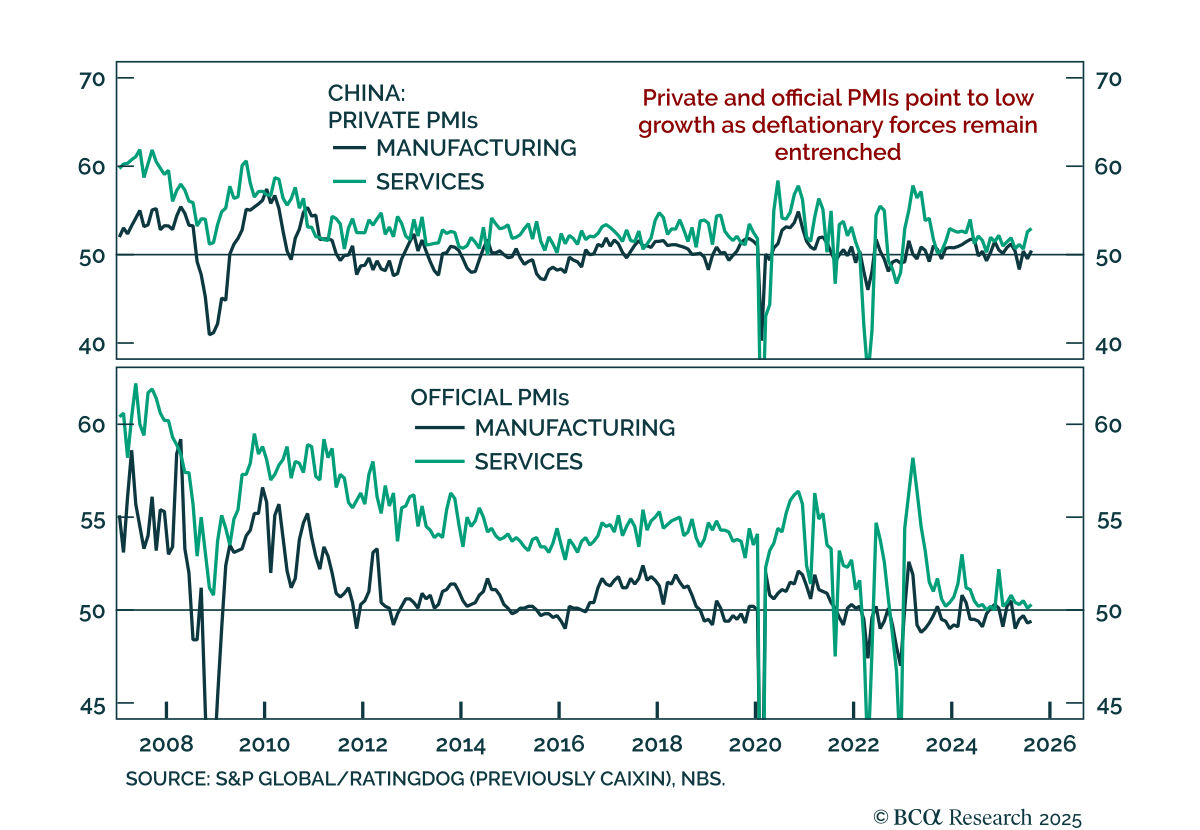
中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国の8月PMIは改善しましたが、基礎データは弱さが持続し、モメンタムが限られていることを示しています。 公式のNBS総合指数は50.2から50.5に上昇し、製造業は49.4と依然として縮小状態にあり、サービス業は50.3までわずかに上昇しました。民間PMIはより強い上昇を示し、製造業(50.5)とサービス業(53.0)に牽引されて、総合指数が50.8から51.9に上昇しました。…
大いなる再均衡 大いなる再均衡 私たちのグローバル資産配分ストラテジストは、世界的な生産と消費の不均衡が逆転し始めたため、中国人民元をオーバーウェイトに引き上げました。 アメリカは過剰消費と生産不足を続けており、一方で中国は過剰生産と消費不足の状態にあります。この数十年続いたパターンがピークを迎え、変化し始めている初期の兆候が見られます。…
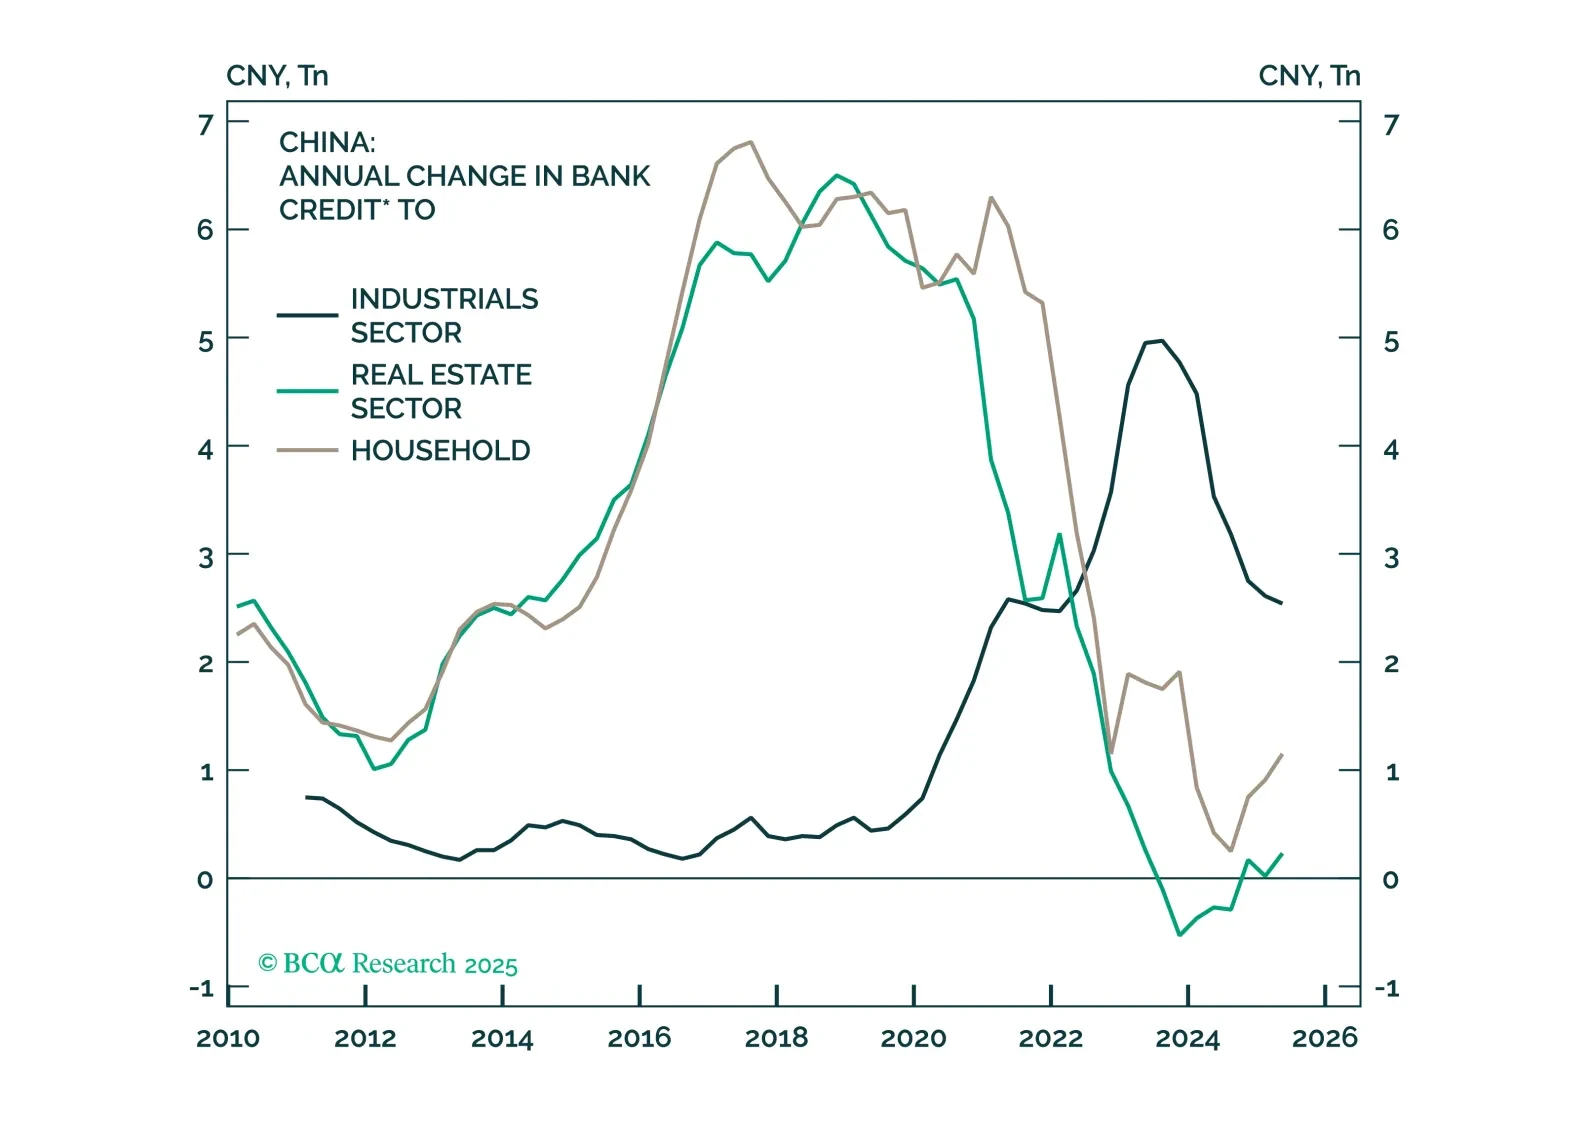
米国は過剰消費し、生産が不足しています。中国は過剰生産し、消費が不足しています。この数十年来の不均衡がピークに達し、反転し始めている初期の兆候があります。CNYをオーバーウェイトに引き上げます。
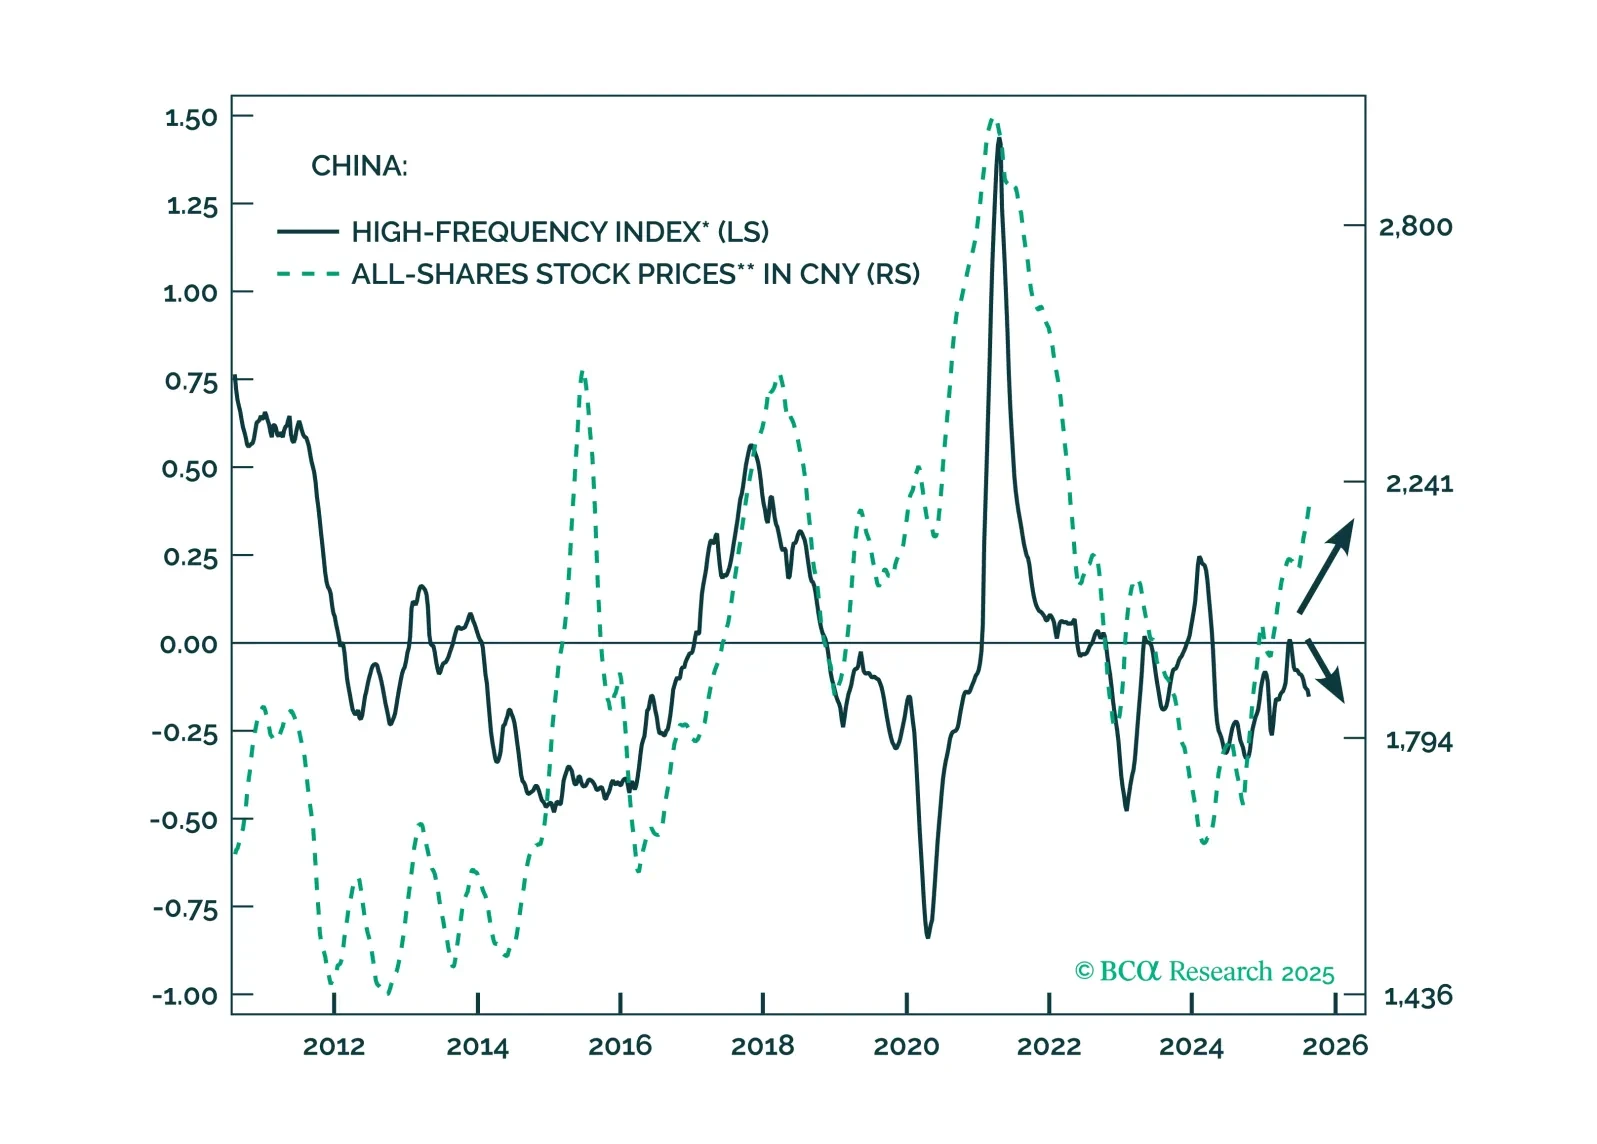
今週のスペシャルレポートでは、新たに構築した中国ハイフリクエンシー指数(HFI)を紹介します。HFIは中国の現在の経済状況をタイムリーに測定し、投資家が経済の循環的転換点を早期に把握し、景気循環内の小規模な変動を特定するのに役立ちます。
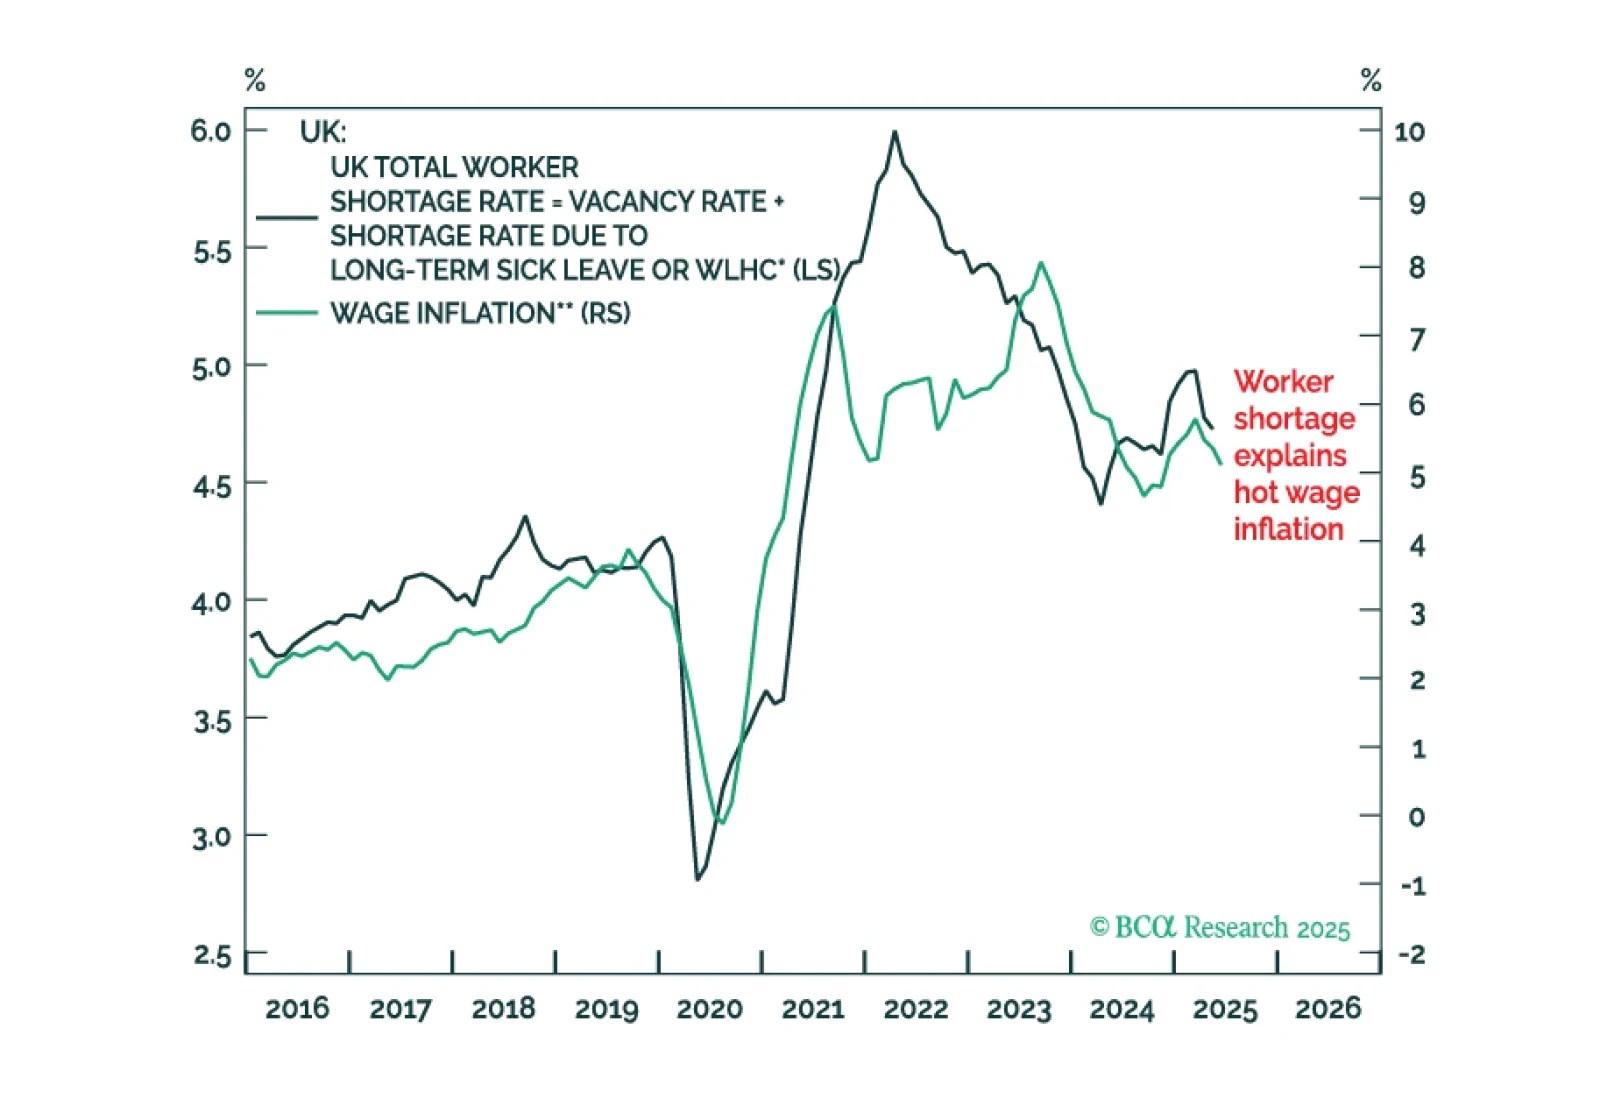
長期病休または作業制限がある健康状態の英国従業員の増加が、頑固に高い英国の賃金インフレを説明しています。この状況は、今後数ヶ月の間にイングランド銀行と英国政府に厳しい選択を迫ることになります。その上、新たな戦術的取引としてCSI 300のショートが行われています。
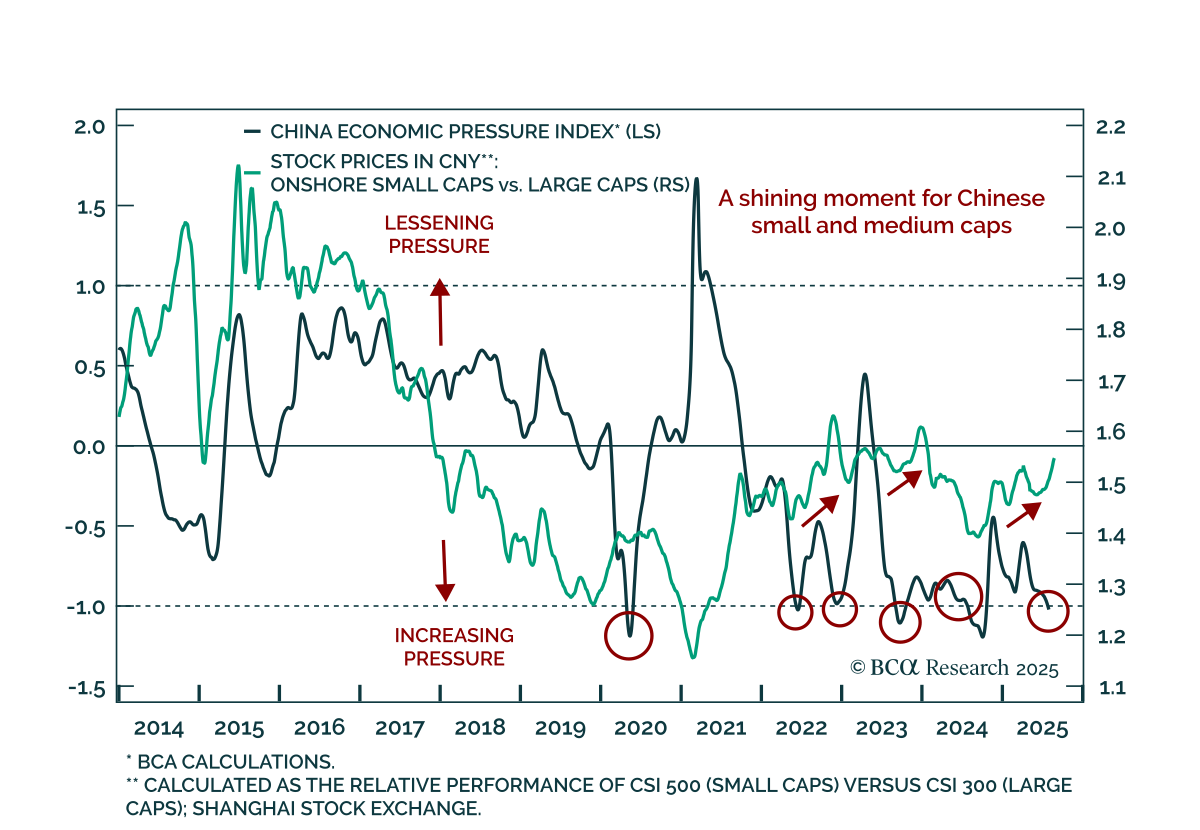
中国経済圧力指標の紹介 中国経済圧力指標の紹介 当社の中国投資ストラテジストは、最近の株式ラリーを追いかけるのはお勧めしませんが、潜在的な刺激策を見越して、大型株に対して国内の中小型株を戦術的にロングすることを推奨しています。 新しい中国経済圧力指標(EPI)は、過去に主要な政策緩和を引き起こした「痛みのしきい値」を超えて世帯ストレスが悪化していることを示しています。…
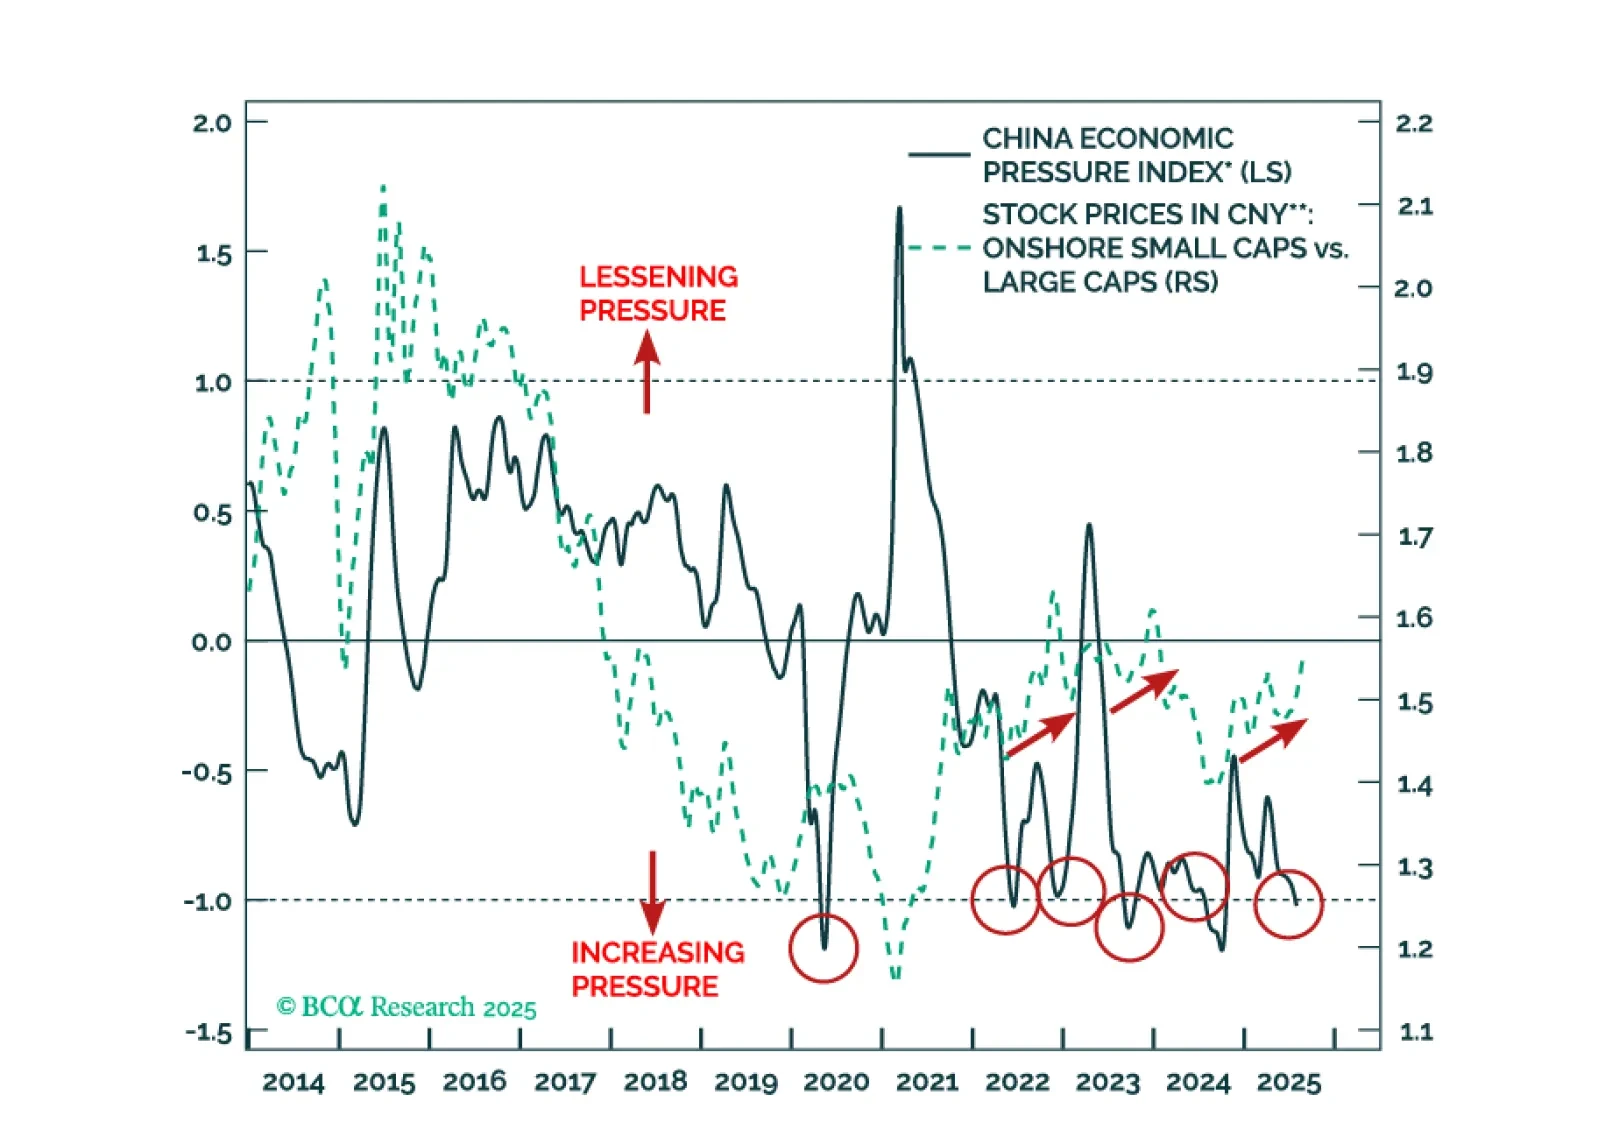
新たに構築した中国経済プレッシャー指標は家計のストレスが高まっていることを示しており、今後数ヶ月の間に新たな政策支援が行われる可能性が高まっています。我々は刺激策のヘッジとして戦術的な取引を推奨します。
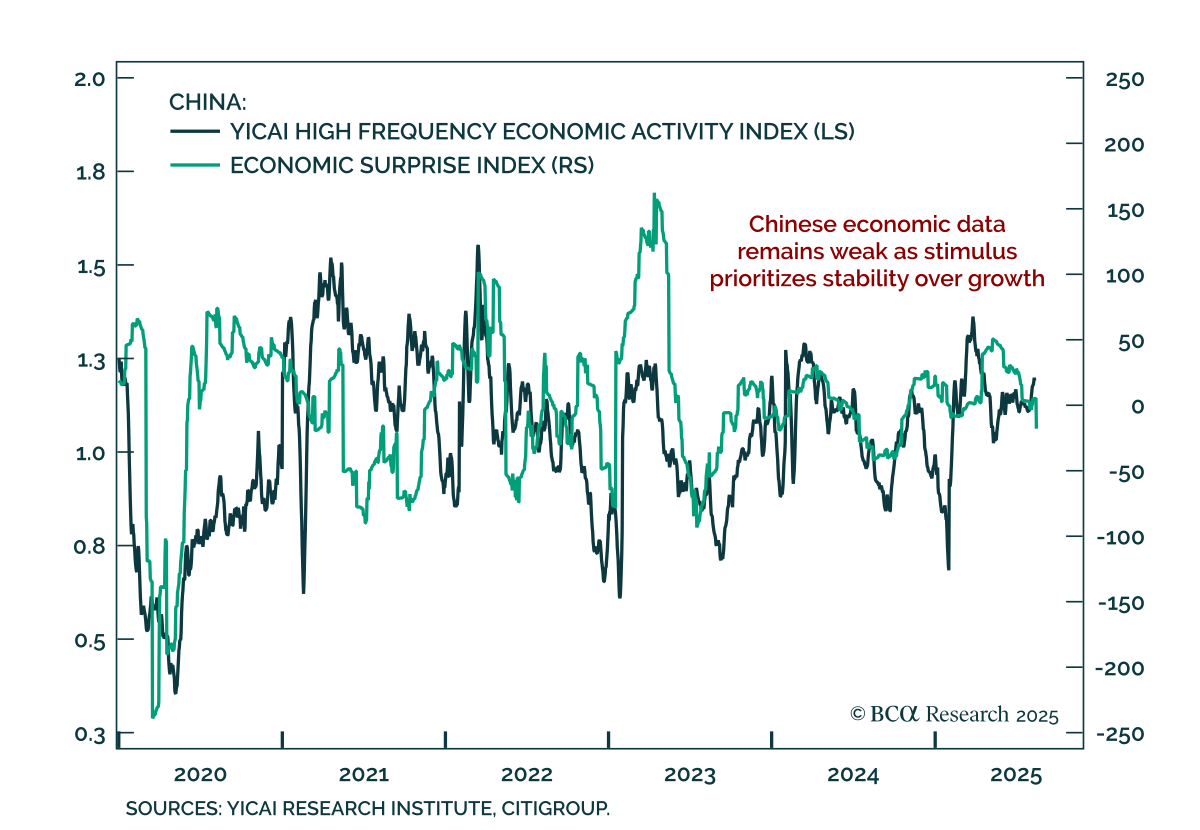
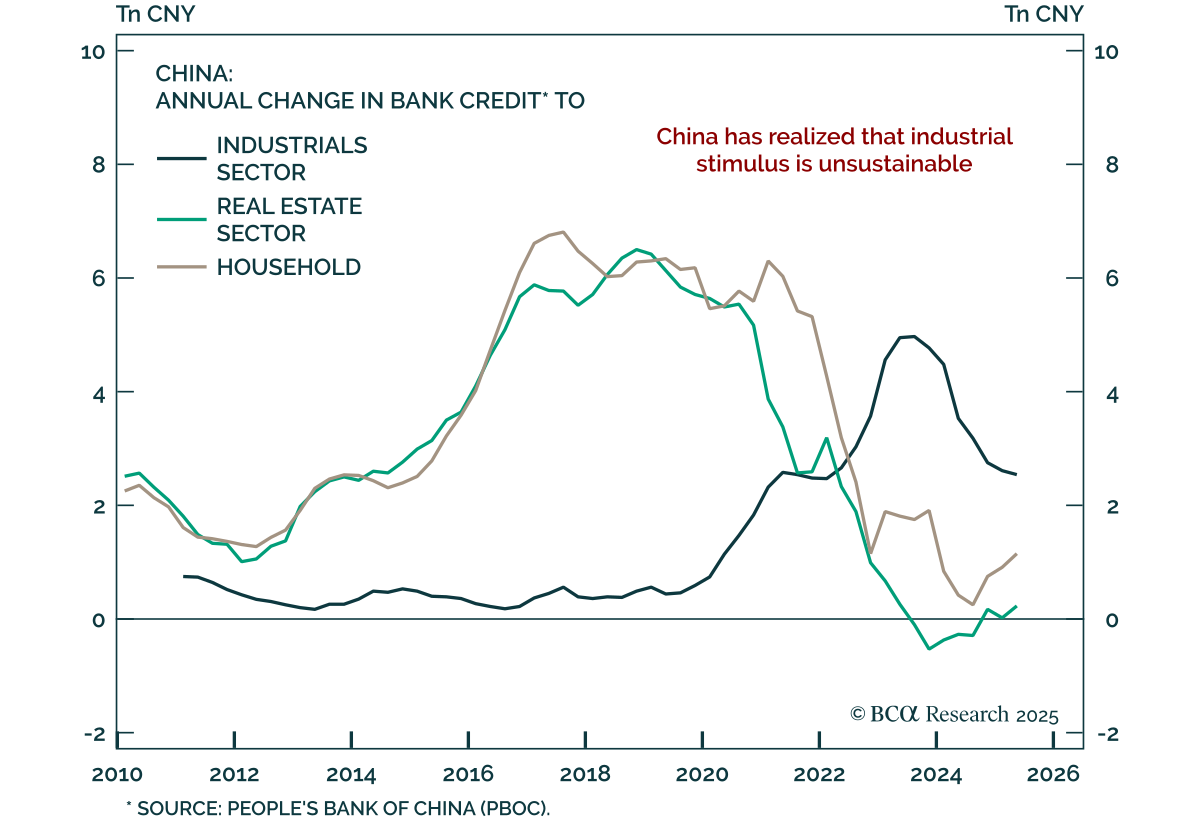
弱い中国経済データはまだ政策の転換を迫っていない 弱い中国経済データはまだ政策の転換を迫っていない 7月のデータは中国の弱い成長を確認し、近い将来に意味のある刺激策へのシフトは見られませんでした。…