大中華
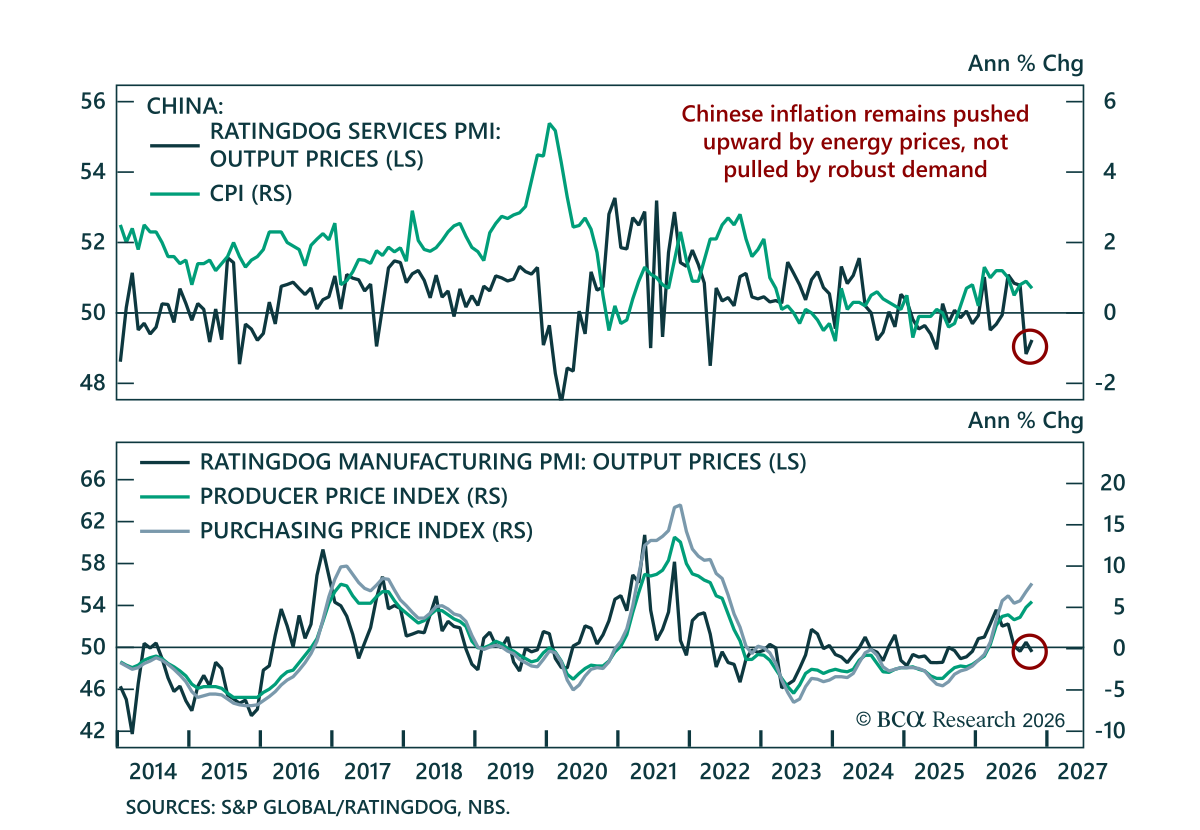
10月のインフレ指標は中国企業のマージン見通しを複雑化する一方、輸出競争力の下支えになり続けている。 総合CPIは前年同月比0.9%から0.7%に低下しており、これは食料価格のデフレがエネルギーコストの上昇を上回ったためである。変動の大きい食料とエネルギーを除くコアCPIは前年同月比1%から0.8%に鈍化した。いずれもコンセンサスを大きく下回った。…
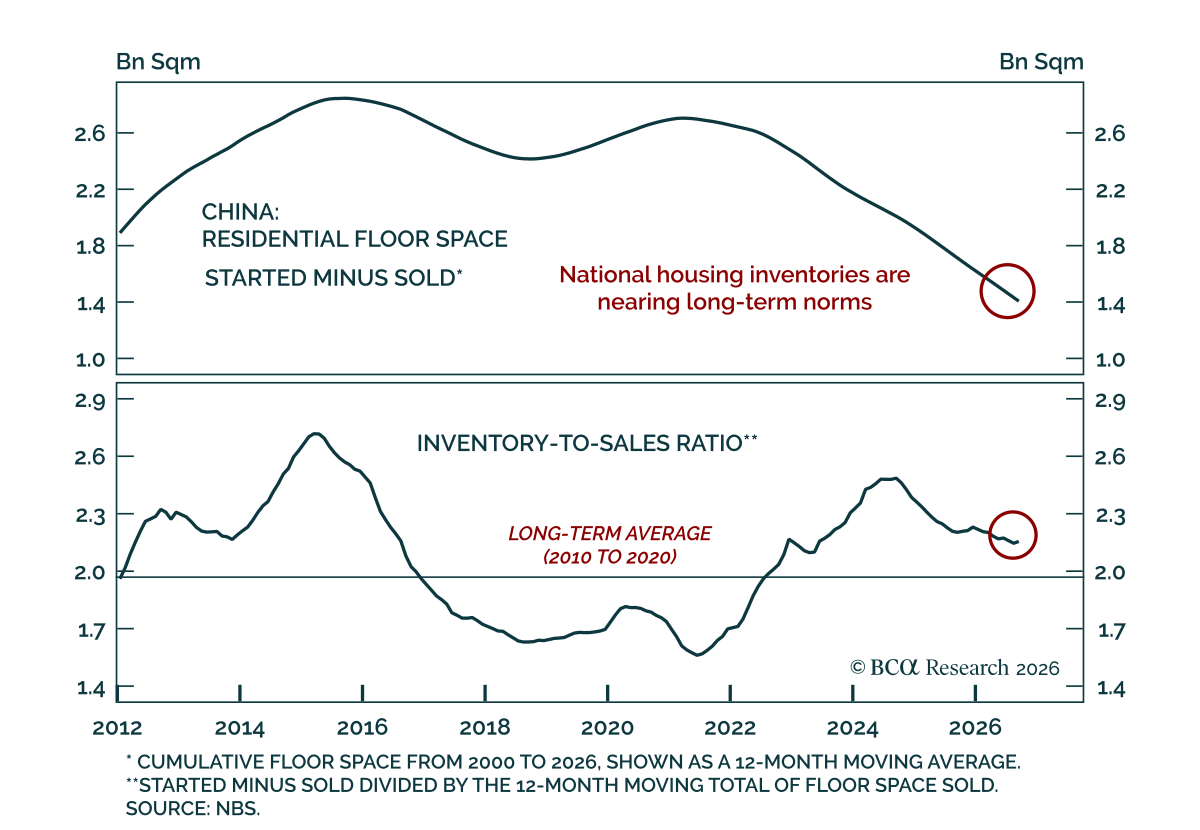
当社の China strategistsは、中国のデベロッパー株に対して強気に転じるには時期尚早だと主張する。5年にわたる急落を経て主要都市の住宅市場は来年に底入れする公算が高いが、同僚らはその他の地域は過剰供給で引き続き苦戦すると見ている。 住宅市場を全体として捉えるのではなく、同僚らは中国の住宅データを上位、中位、下位の都市・省の三つに分けている。そして三者間で状況が大きく異なることが明らかになった。上位市場では価格は安定する見込みだが、中位および下位の地域では引き続き下落すると見ている。…
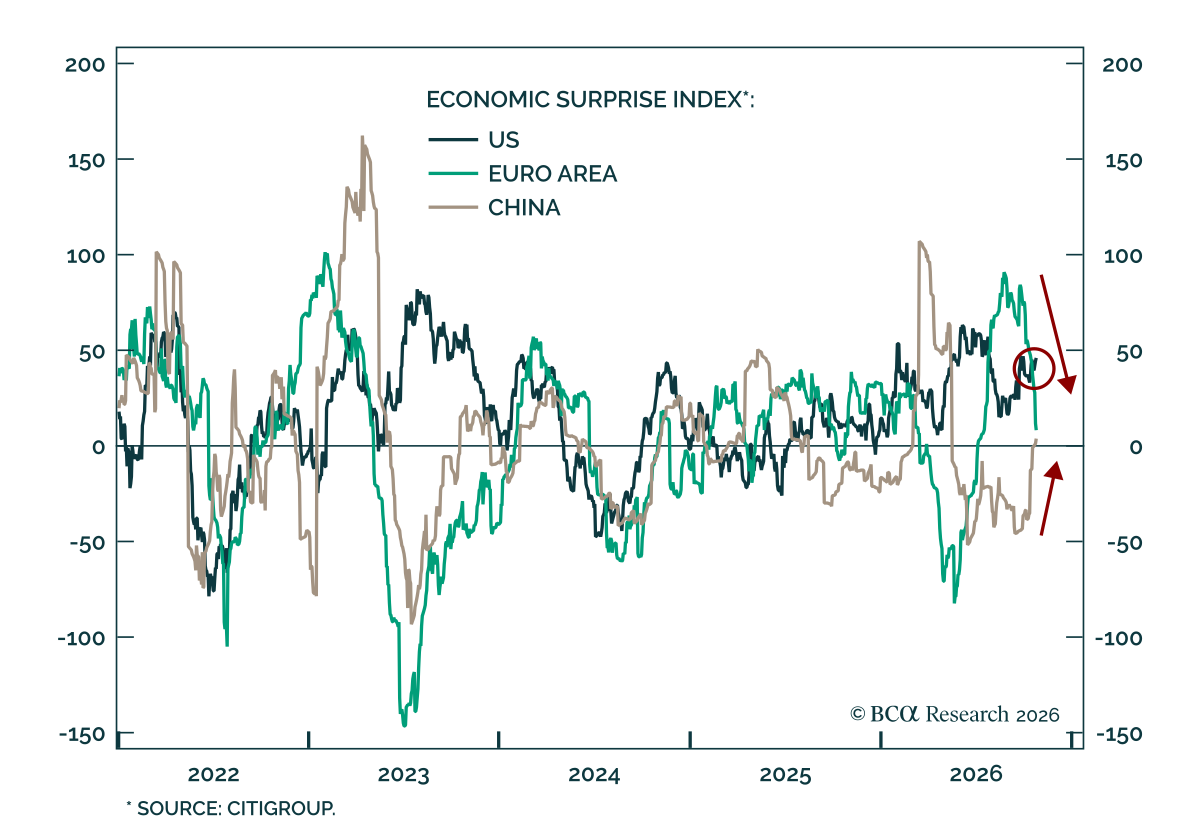
ユーロ圏の経済サプライズ指数は過去1か月で大幅に低下した。 これは中国と対照的で、中国では著しく改善している。米国では10月にサプライズ指数は概ね横ばいだったが、依然として明確にプラス圏にある。いずれの地域でも経済指標のサプライズは内需をめぐる国内の展開ではなく外的・外因的要因を反映しているのだ。…
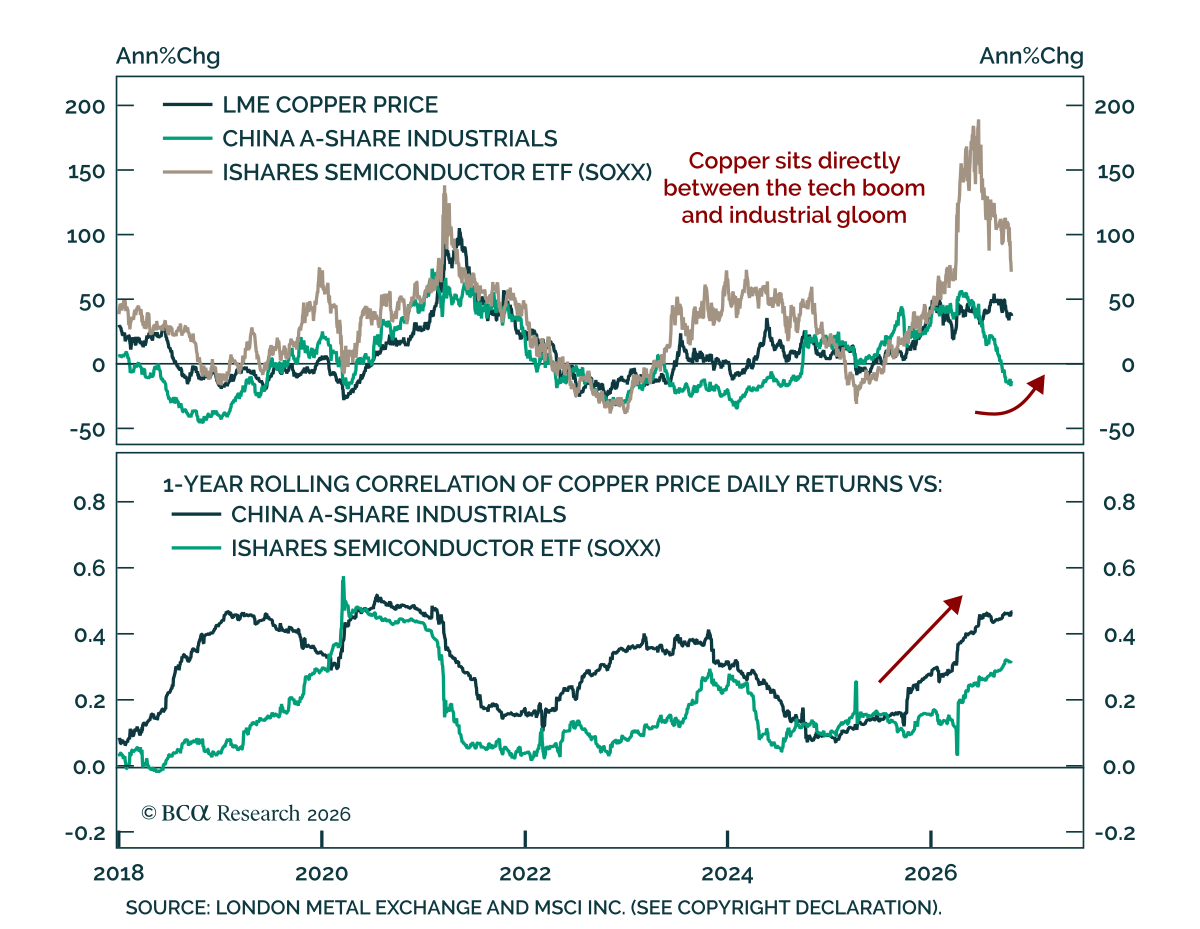
銅価格は強いAIハードウェア株に押し上げられているが、中国の産業活動は弱いままである。 過去1年で半導体株は約70%上昇した一方で、中国の産業株は約15%下落したため、銅はその中間に位置し約40%上昇している。 中国のオンショア産業株はクリーン技術へのエクスポージャーが大きい。A-Share Industrials…
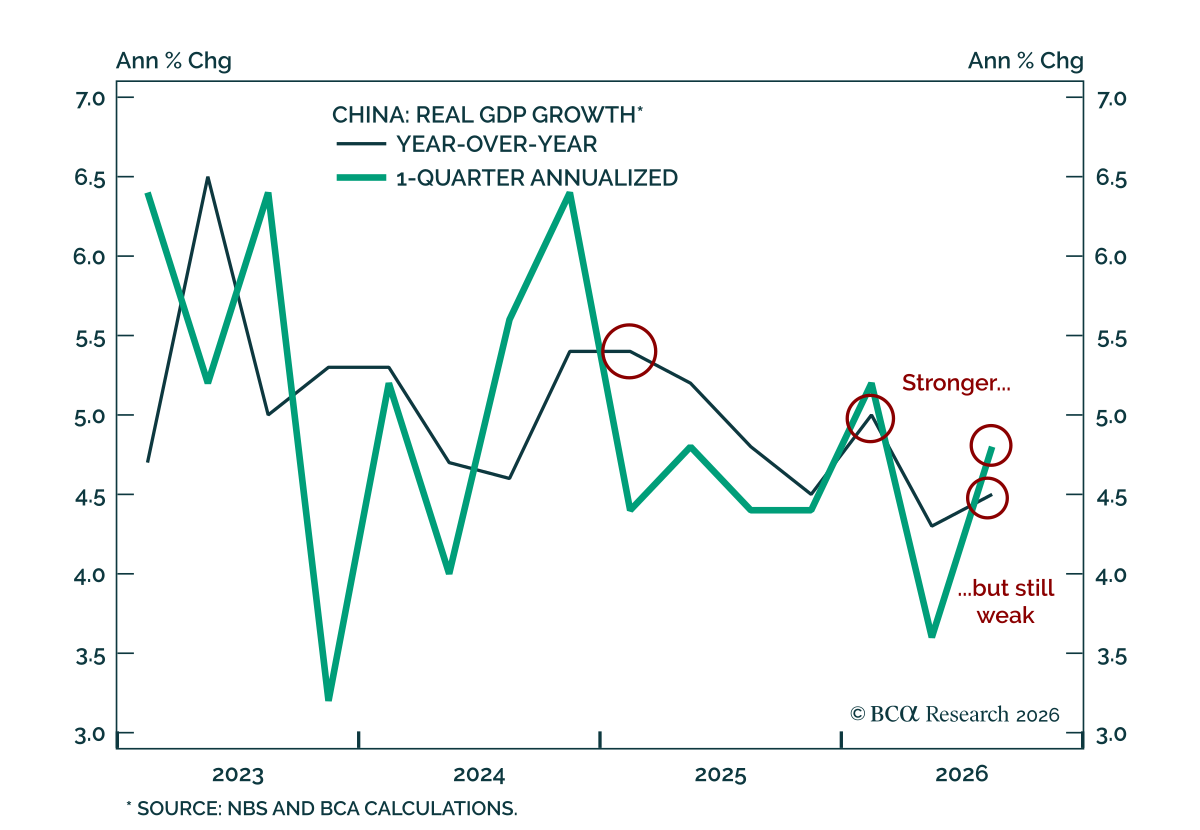
中国の国内需要は弱いままであり、2026年7~9月期の統計が予想を上回ったにもかかわらずである。 中国の2026年7~9月期のGDPは予想をやや上回り、前期比で0.9%から1.2%へ加速し、前年比では4.3%から4.5%へ上昇した。9月の工業生産の伸びは回復し、小売売上高は前年比0.4%から1.1%へ加速し、調査失業率もやや低下した。…
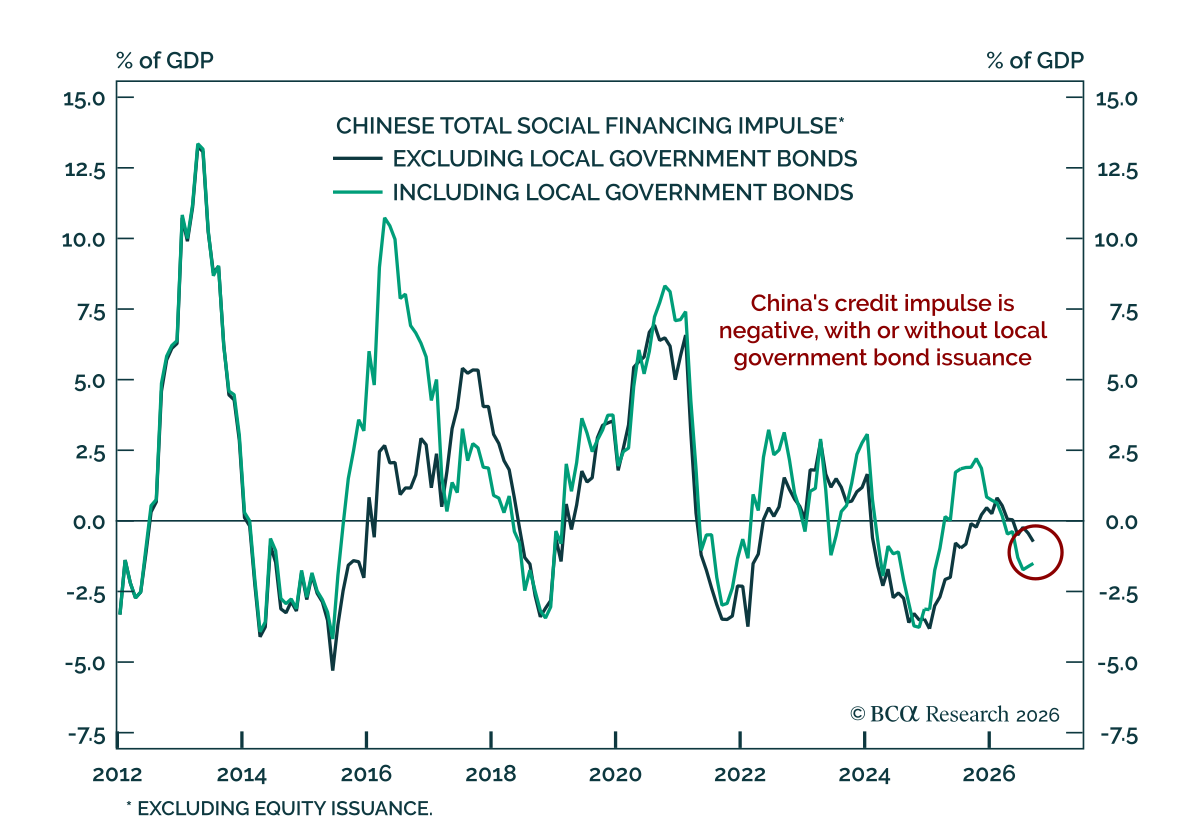
中国の9月のインフレ、貿易、信用のデータは国内経済の改善を示していない。9月の生産者物価は加速したが、増加の大部分はエネルギーによるものであり、消費者物価は変わらなかったため、生産者が上昇する投入コストを国内消費者に転嫁できていないことを示唆している。輸出の伸びは大幅に加速し、総社会融資は拡大したが、そのうち地方政府債の発行が9月の伸びのほぼ半分を占めている。地方政府債を含めても含めなくても、中国のクレジット・インパルスは依然として0を下回っている。…
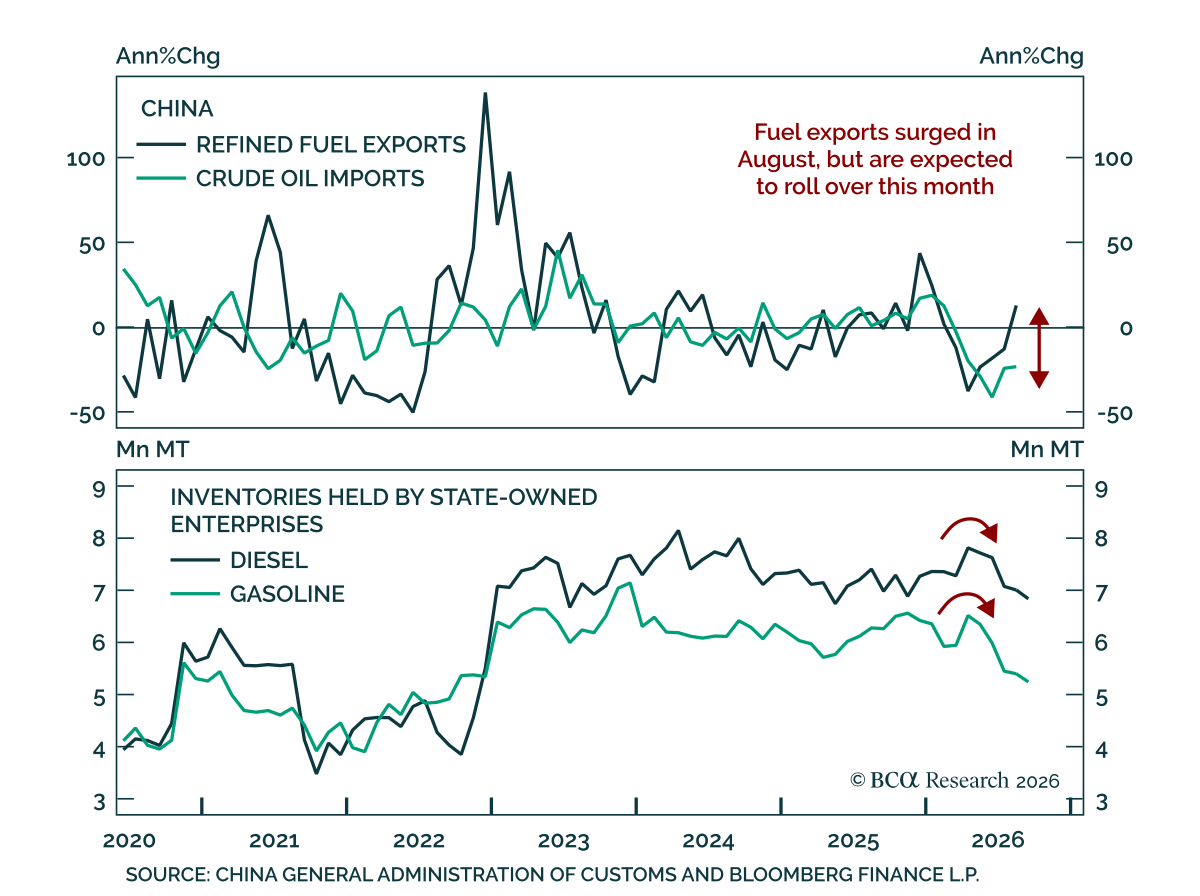
中国の燃料輸出は回復したが、世界最大の精製事業者からのさらなる供給が石油製品市場の逼迫を大きく緩和する可能性は低い。 8月に北京が規制を緩和した後、燃料輸出は前年同月比で13%増加し、その結果、年初来の輸出量は昨年比でわずか10%減にとどまっている。ところが輸出が再び一時停止した後の10月の承認量は370万トンにとどまり、8月の460万トンから顕著に減少している。…
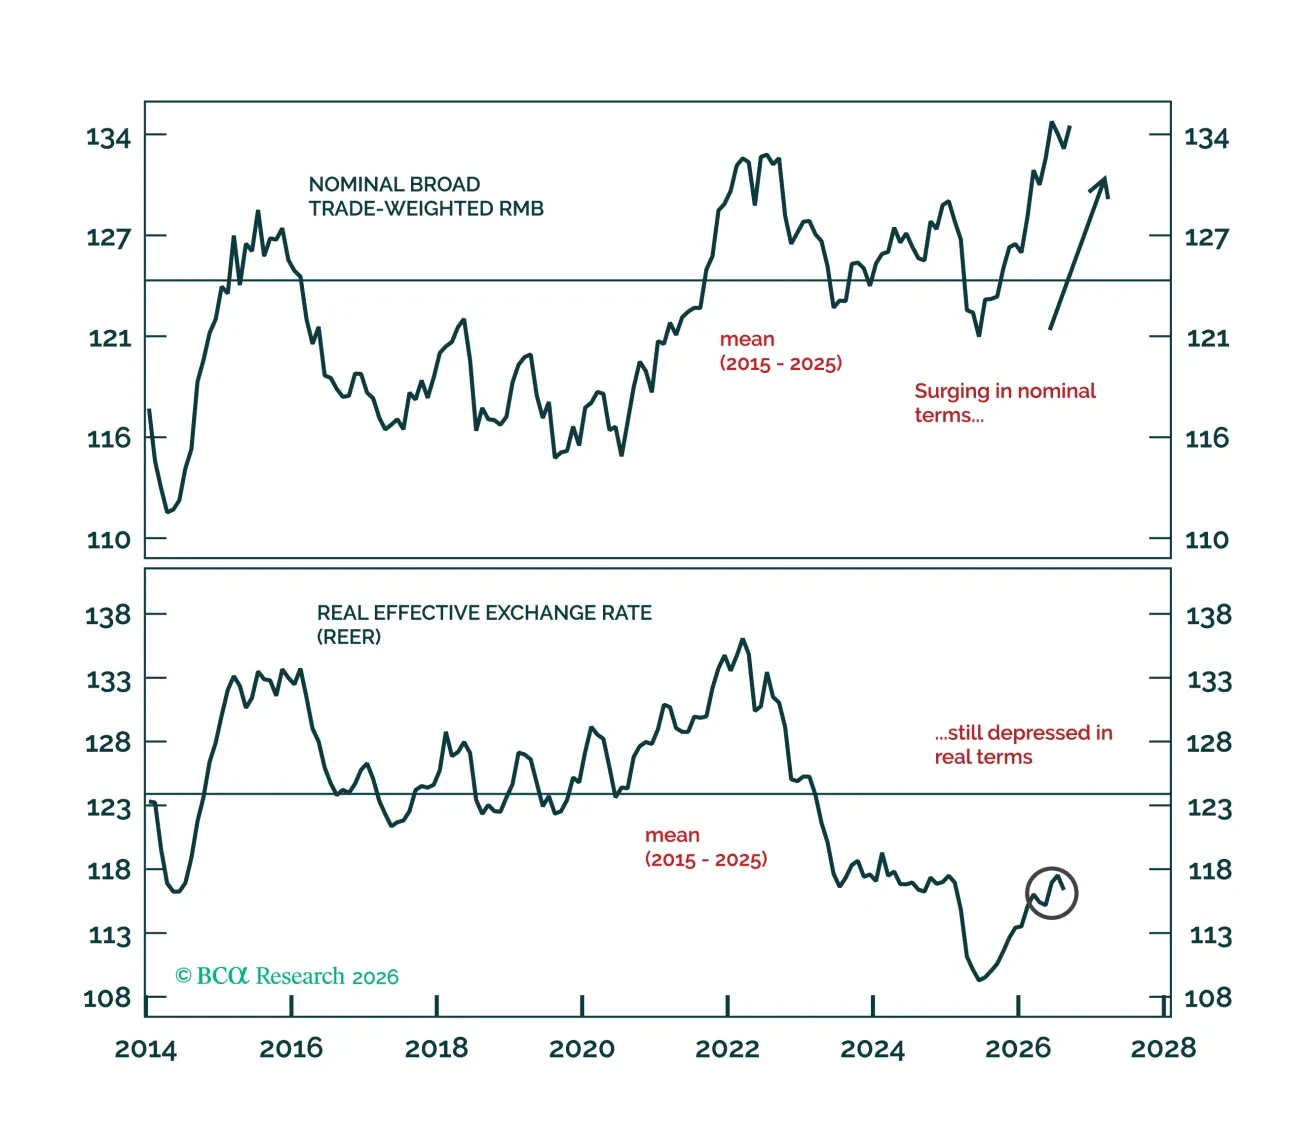
中国の政策スタンスは徐々に家計支援寄りになりつつあるが、本格的なリフレーションへの転換はまだ実現していない。したがって当面は大手国有銀行とオンショアの公益事業をディフェンシブな投資先として当社は選好する。
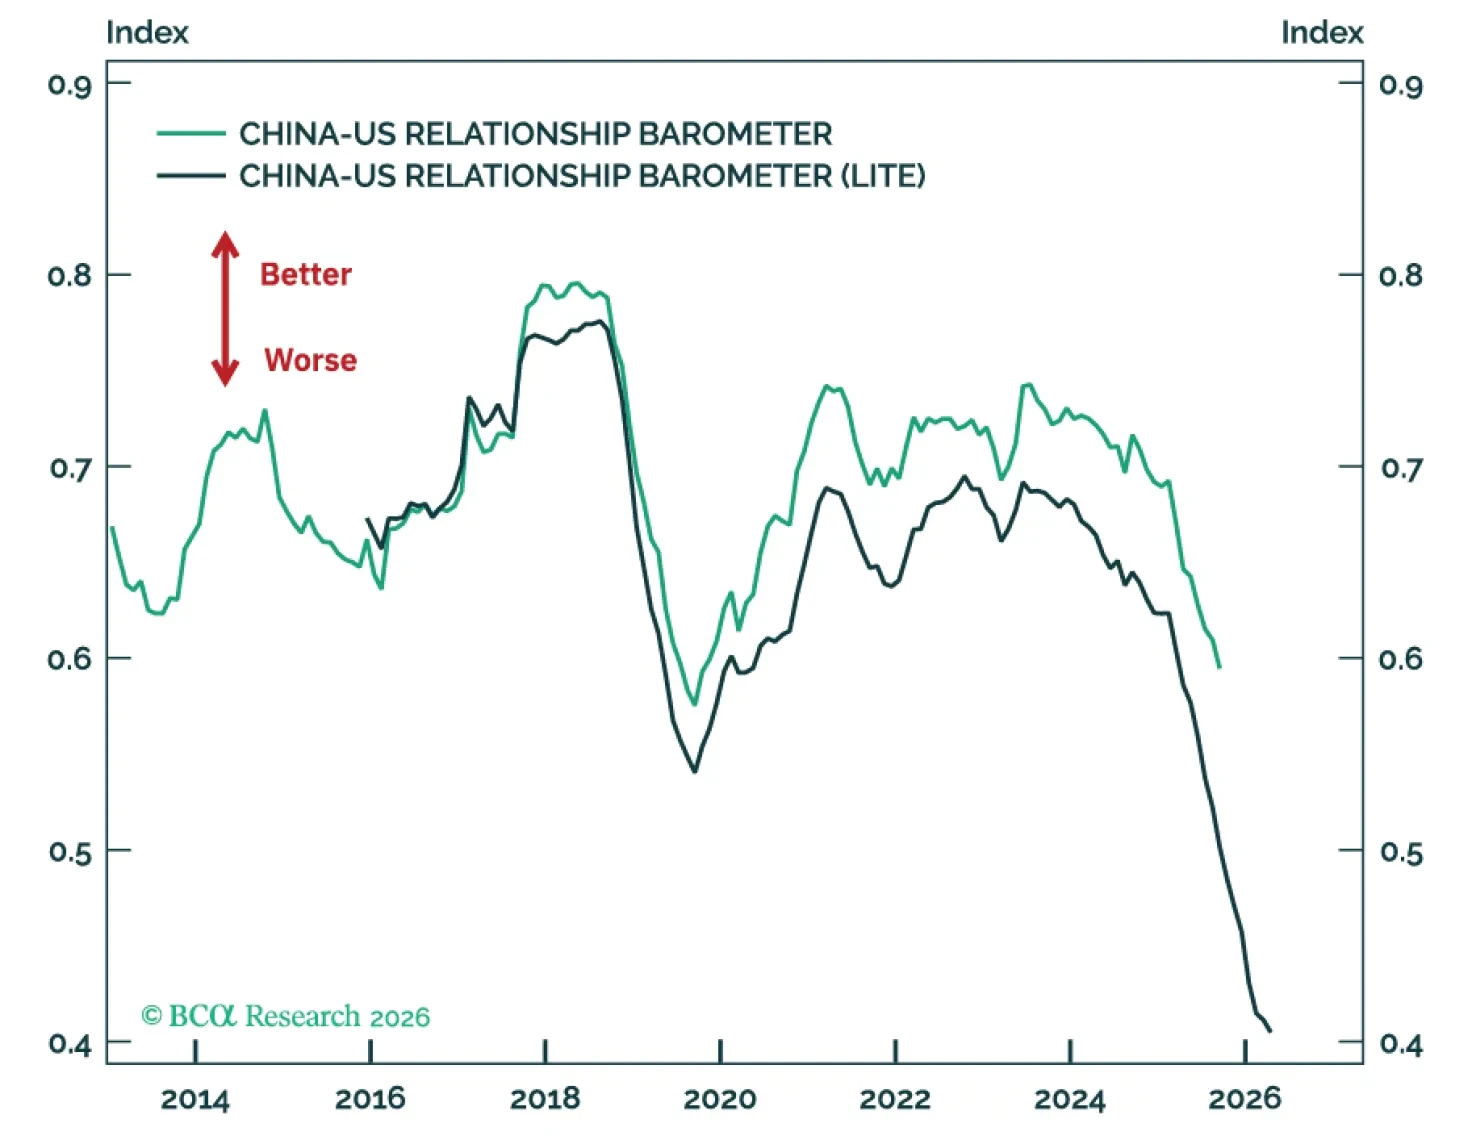
トランプと習近平の首脳会談は米中貿易に具体的な利益をもたらすものではない。戦略的緊張は続いており、そのため中国は2027年に財政刺激を拡大せざるを得ない。