台湾
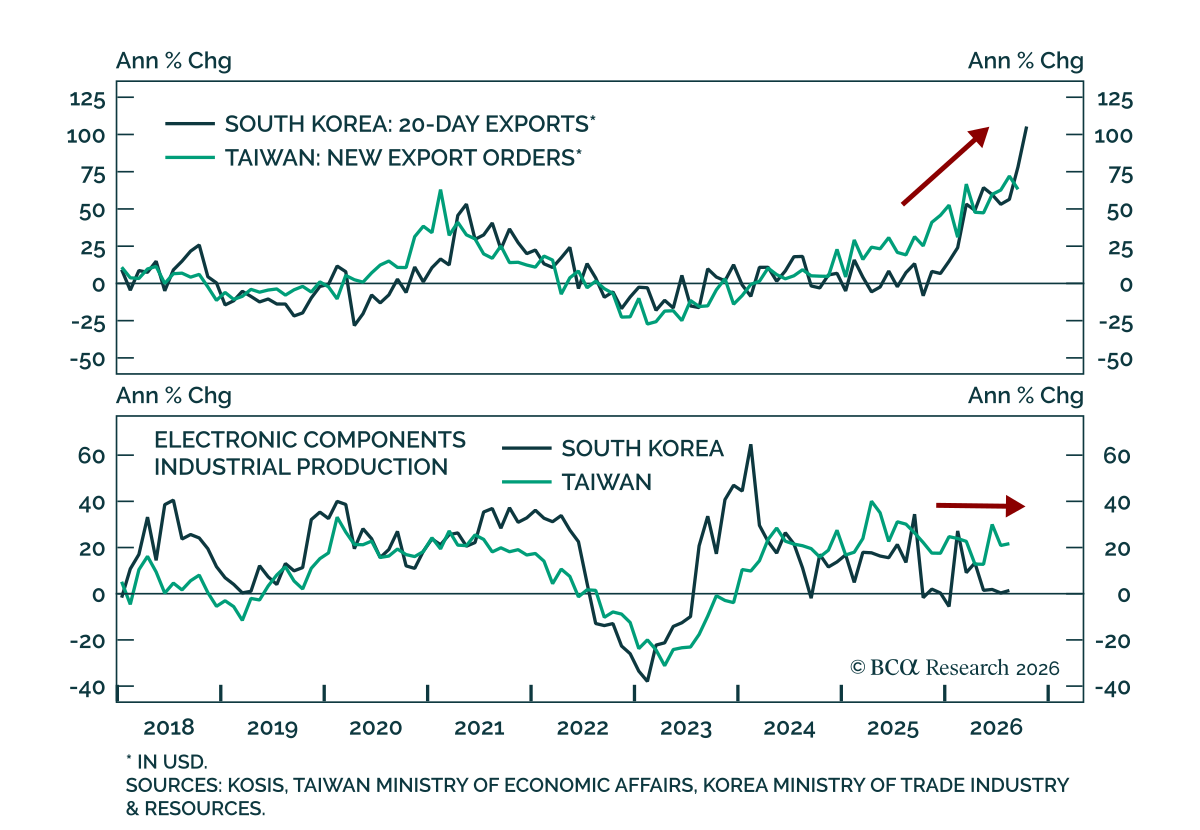
東アジアの輸出成長は数量ではなく価格が牽引している。 韓国の10月の最初の20日間における輸出は前年同期比で105%に急増した。一方、台湾の新規輸出受注は先月にやや低下したが依然として非常に強く、8月の前年同期比72%から9月は63%であった。…
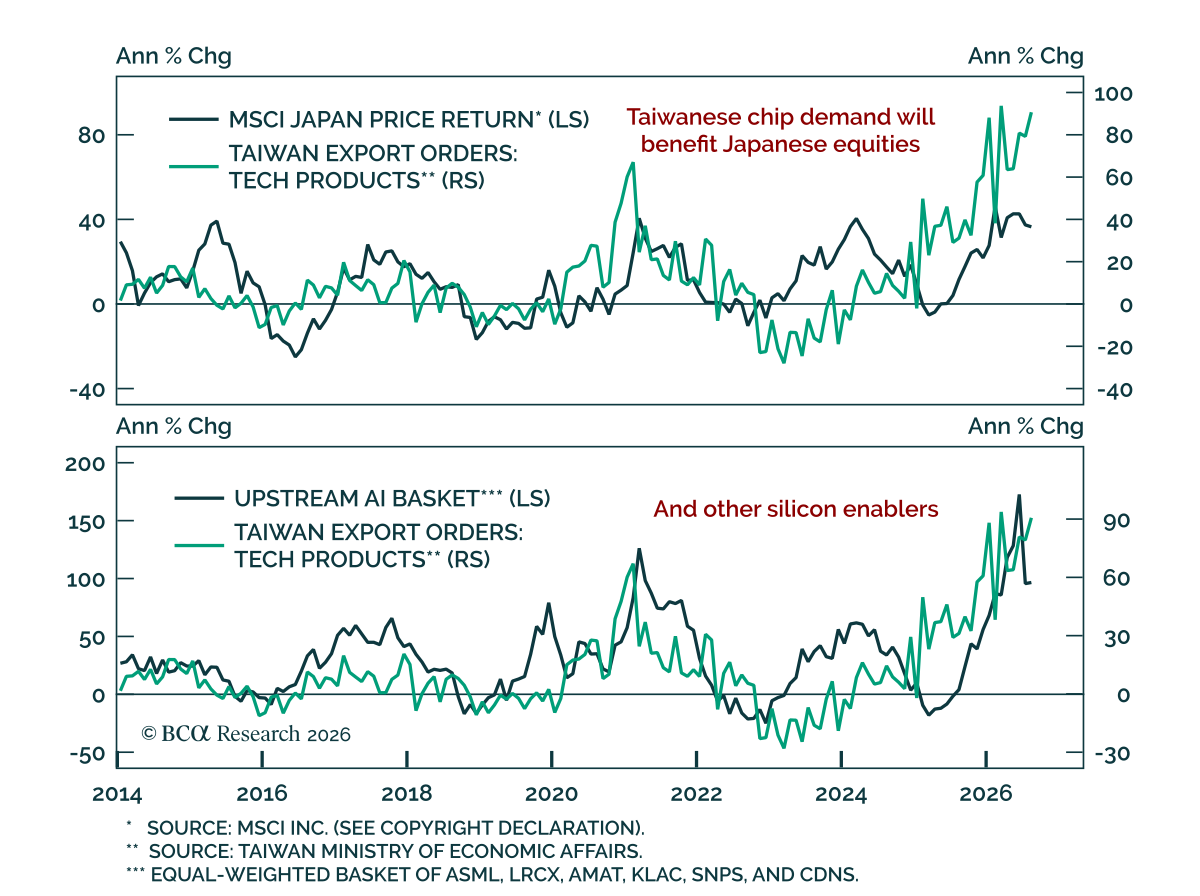
台湾のハイテク輸出受注は世界的なAI投資サイクルが依然として強いことを示唆しており、その恩恵は日本や増強に関連する上流のAI株に向かっている。 受注はほぼ過去最高水準にあり、在庫対出荷比率が安定していることから生産が需要を先行していないことが示される。これと整合的に、最先端GPUの価格は5月の安値から16%上昇しており、先端計算能力への需要が依然強いことを裏付けている。さらに、2028年のAI設備投資見通しの2次差分は年初に一時横ばいに見えた後も増加を続けているのだ。…
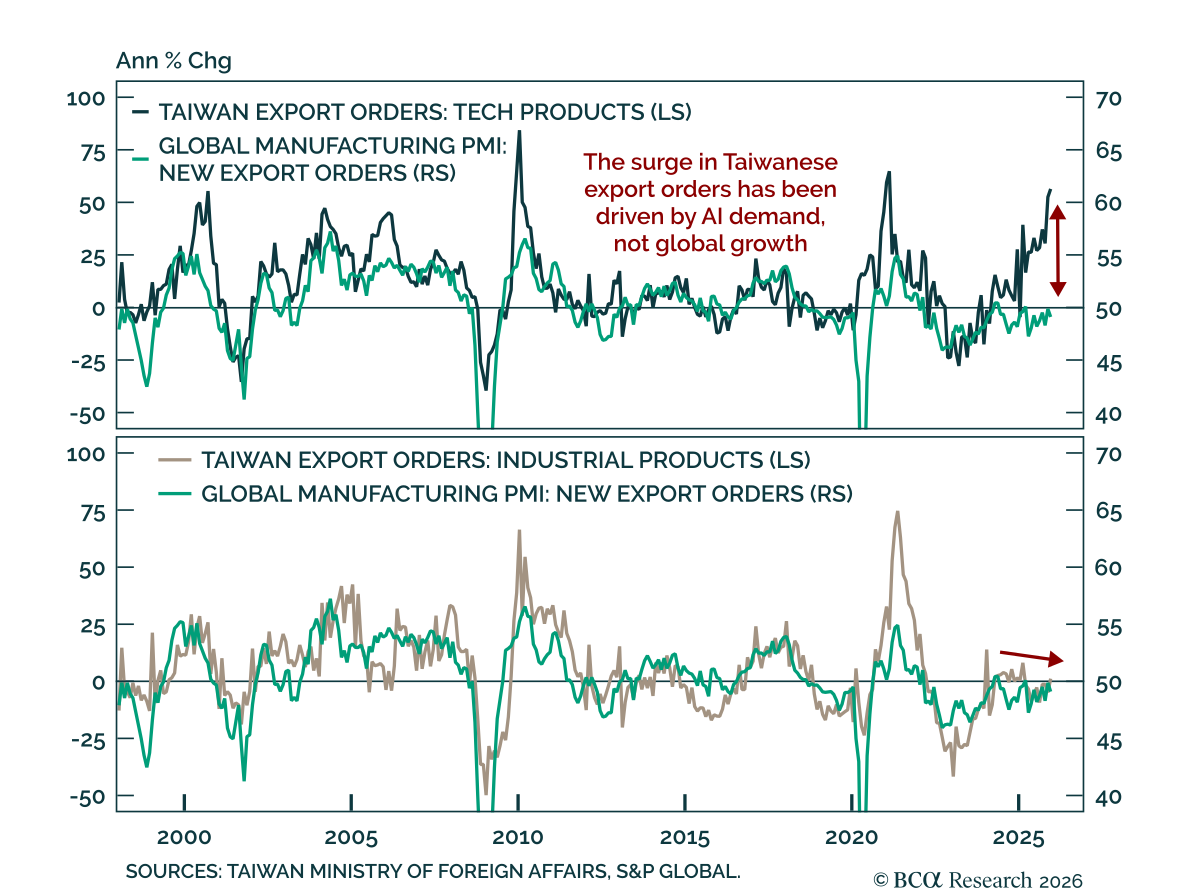
強い台湾の輸出受注は、世界的な成長モメンタムの回復というよりもAI需要を反映している。台湾の輸出受注は12月に過去最高を記録し、前年比43.8%増と前月の39.5%から加速した。増加は通信および電子製品に集中していた。米国向け受注は前年比55.3%増で、最近では総輸出受注のほぼ半分を占めている。中国向け受注は前年比15.1%増だが、低水準からの増加だった。…

私たちの新興市場ストラテジストは、今後6~12ヶ月の間で、アジアの半導体株をロングし米国のハイパースケーラーをショートするトレードを推奨しています。このトレードは、強気および弱気のAIシナリオの両方においてポジティブなリターンが期待できます。 韓国および台湾のチップメーカーはデータセンターの拡大の恩恵を受ける可能性が高い一方、ハイパースケーラーは資本超過のリスク上昇に直面しています。…
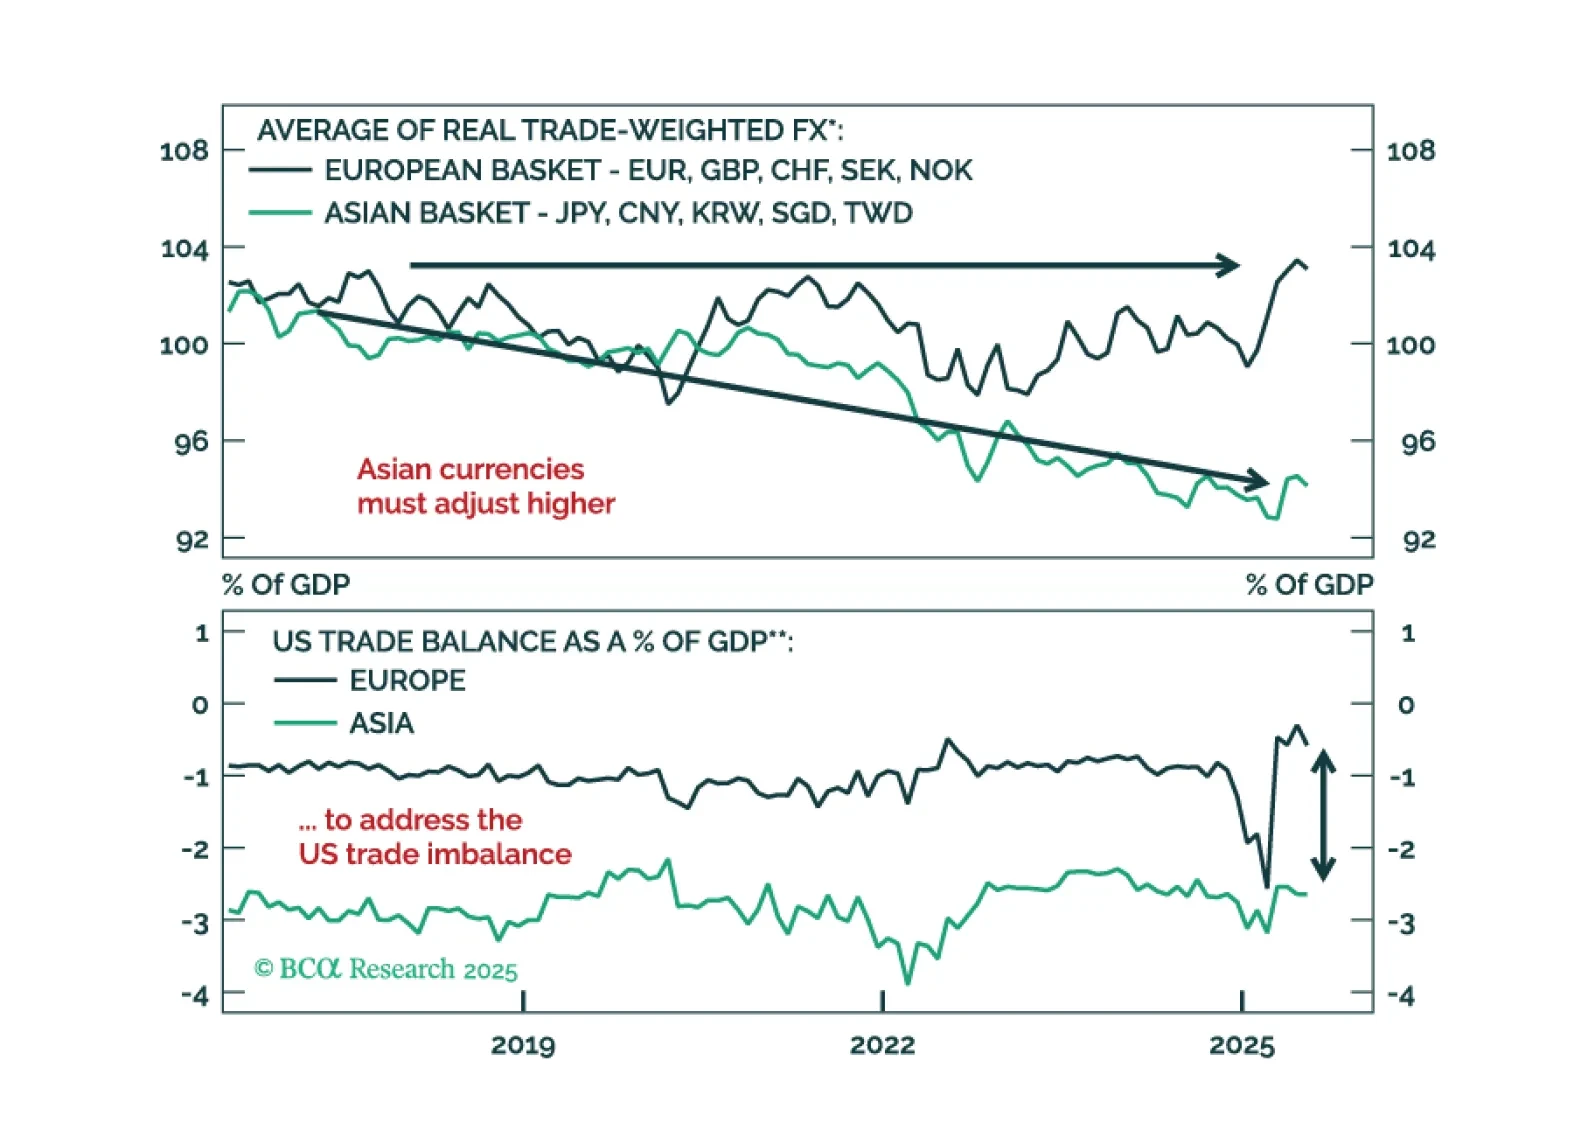
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。

台湾の失敗したリコール選挙は、台湾および中国の株式に対する12か月間の地政学的リスクをわずかに低減させます。私たちは、ヨーロッパの工業株のロング / 中国の工業株のショートのトレードを見直しています。
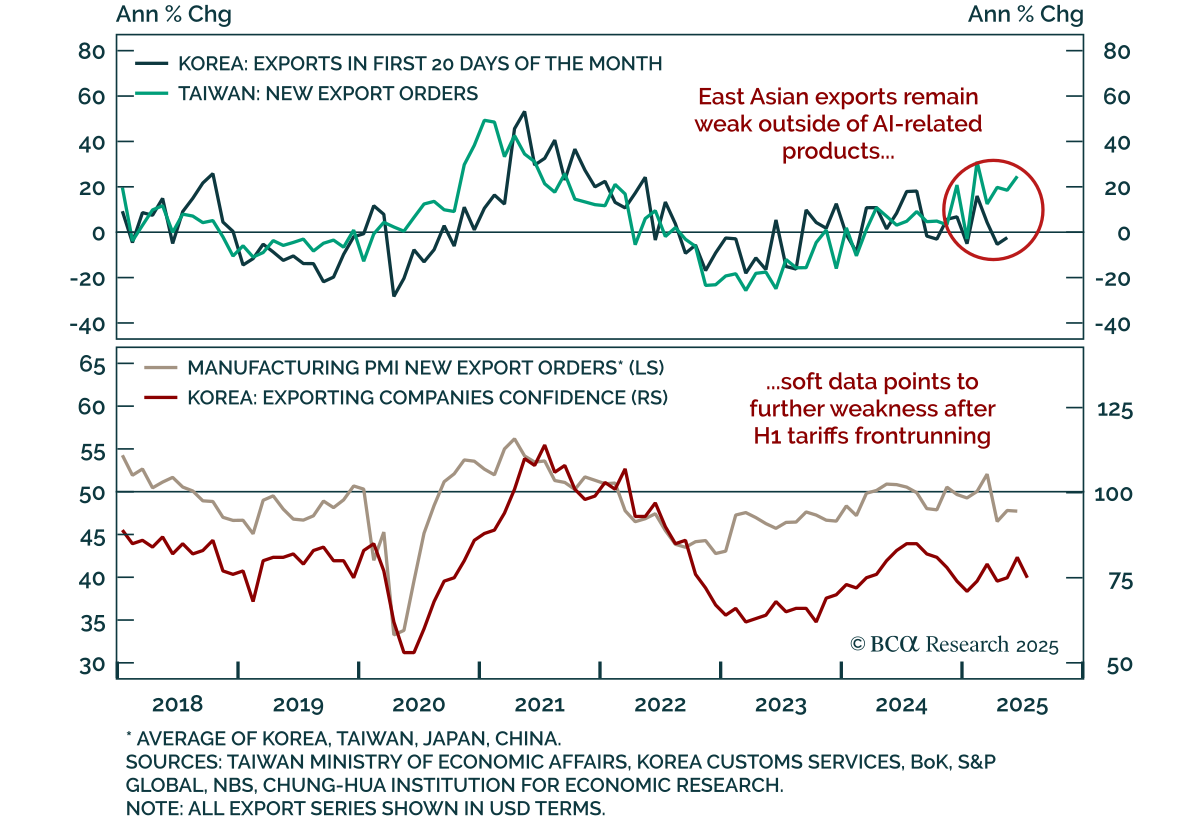
アジアの貿易回復、テクノロジー分野以外で停滞 アジアの貿易回復、テクノロジー分野以外で停滞 6月の台湾輸出受注は予想を上回る結果となりましたが、非ハイテク貿易や東アジア全体の輸出の弱さは、世界的な回復の範囲が限られていることを示しています。 受注は前年同月比24.6%増加し、5月の18.5%から加速しましたが、月次ベースでは、対米受注が本年初めて減少しました。世界的な状況は依然としてAI関連製品に大きく依存しており、一方で非ハイテク分野は依然として遅れをとっています。…
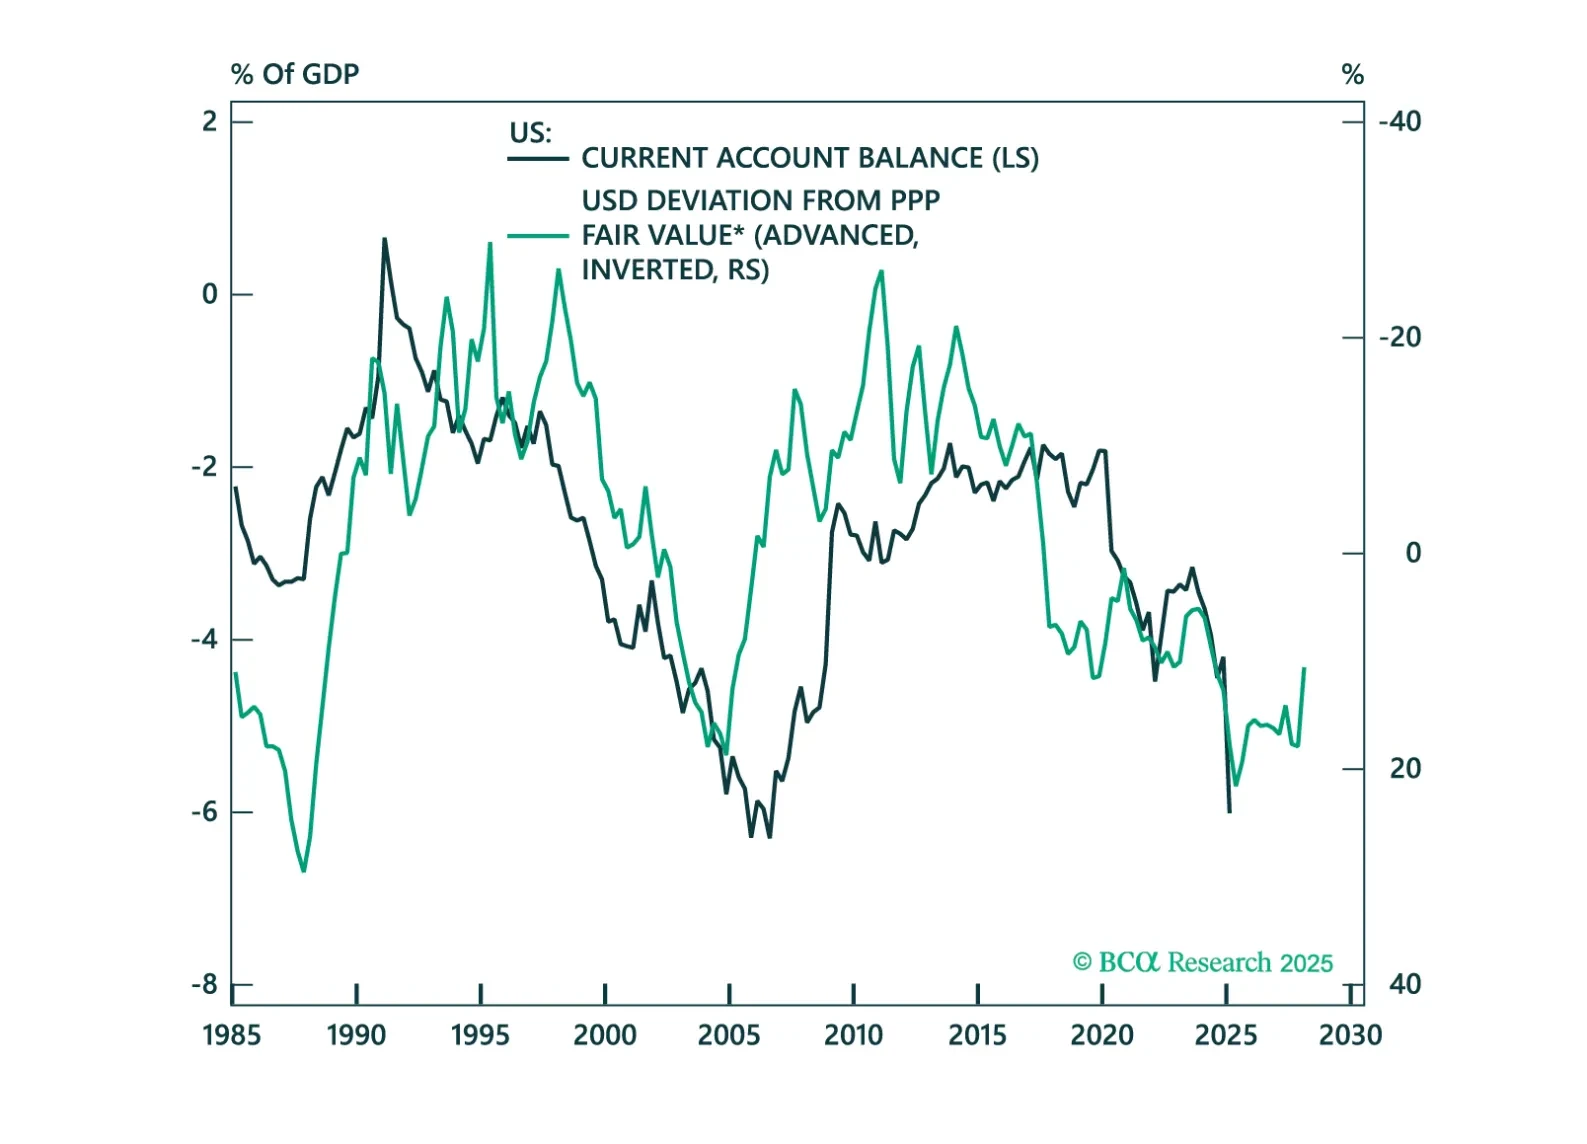
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。
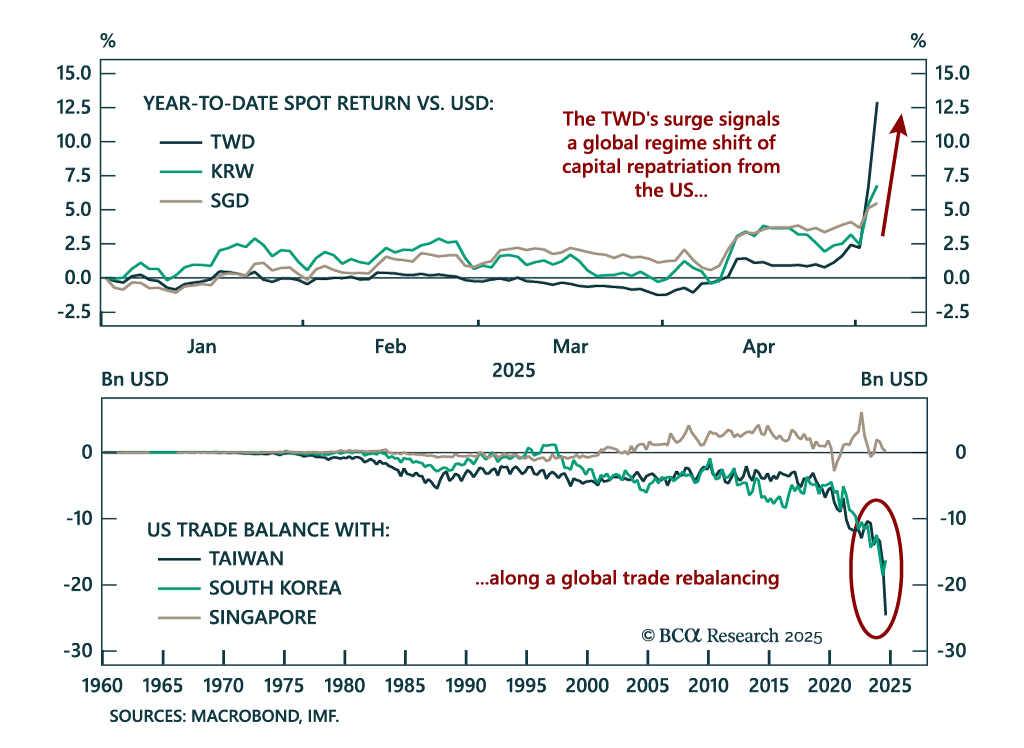
The TWD’s surge reflects a regime shift in global capital flows that supports EM Asia government bonds. Alongside other Asian currencies, the TWD has rallied sharply against the USD since late last week. While the first wave of dollar weakness mainly…