ユーロ圏
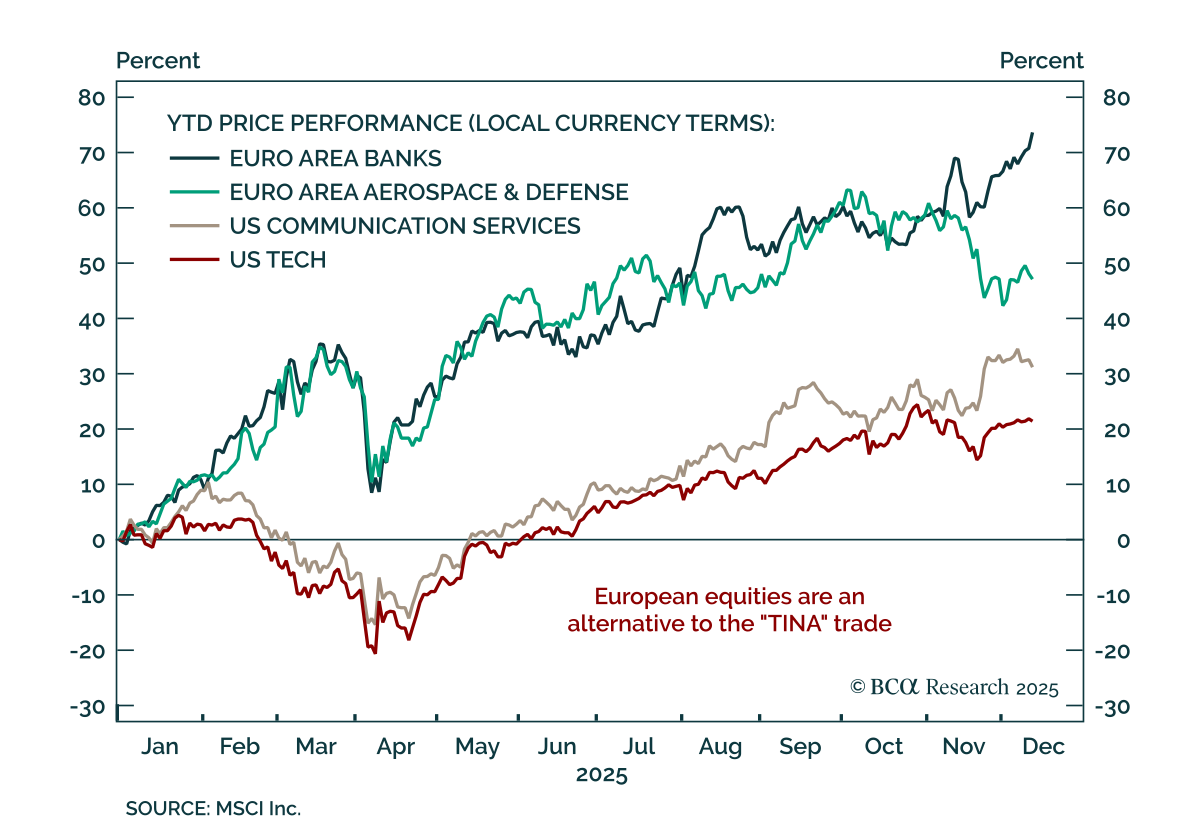
ヨーロッパがTINA取引に勝つ ヨーロッパがTINA取引に勝つ ヨーロッパの株式のアウトパフォーマンスは実際のものであり、為替調整後にはさらに強力です。当社の今週のチャートはジェレミー・ペローソ、チーフ・ヨーロピアン・インベストメント・ストラテジストからのものです。…

ユーロ圏:成長が低迷する中、インフレが目標に近づく ユーロ圏:成長が低迷する中、インフレが目標に近づく 弱いユーロ圏の勢いと軟調なインフレがEURに対する戦術的圧力を維持する中、米国資産を欧州資産よりも優先してください。 11月のユーロ圏インフレ率は予測をやや上回り、10月の2.1% y/yに対し、総合HICPは2.2%…

弱いドイツの期待がヨーロッパを低成長路線に維持 弱いドイツの期待がヨーロッパを低成長路線に維持 11月のIfo調査は期待に反し、ドイツの予想の弱まりと欧州成長の短期的な上昇余地の限定を浮き彫りにしました。 業況指数は88.4から88.1に低下し、予想は91.6から90.6に下落、一方で現況指数は85.3から85.6へわずかに改善しました。このデータは、ユーロ圏製造業が再び縮小に転じ、ドイツの製造業とサービス業が弱含みになっていることを示した11月の速報PMIとも一致しています。…
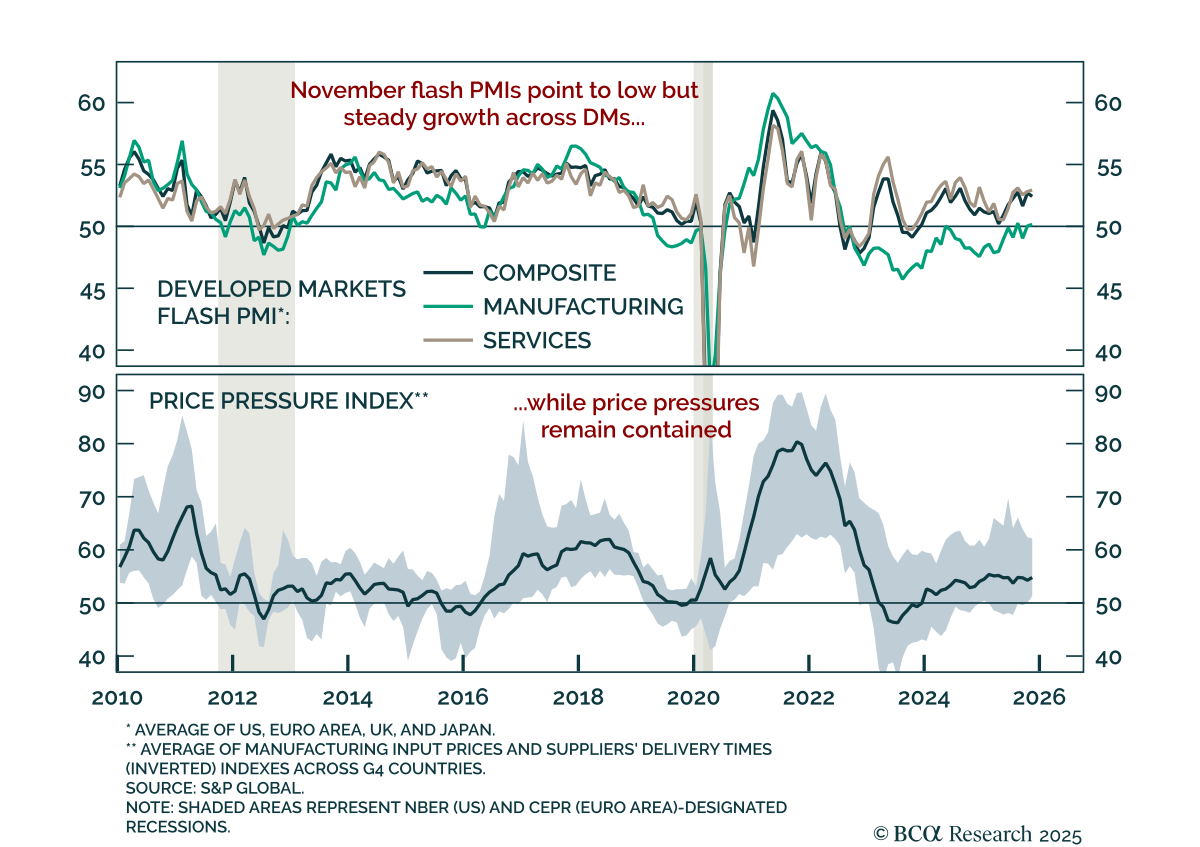
フラッシュPMIは低調な世界成長を示唆 フラッシュPMIは低調な世界成長を示唆 11月の速報PMIは、世界的な景気の低迷を確認し、USDに対する戦術的な支持を伴う防御的なスタンスを強調しました。米国の総合PMIは54.8に上昇し、サービス業の強さが製造業の弱さを上回りました。ユーロ圏では同様の傾向が見られ、製造業は再び縮小し、ドイツでは両セクターが弱含みとなりました。英国では製造業が改善し、サービス業が軟調でした。一方、日本ではサービス業が安定し、製造業はわずかに改善しましたが、依然として縮小しています。…


モメンタムの欠如が欧州資産に圧力をかける モメンタムの欠如が欧州資産に圧力をかける ヨーロッパのセンチメントは依然として混在しており、長期的な見通しが明るくなっているにもかかわらず、成長の勢いは加速していません。…

当社のヨーロッパ担当ストラテジストは、スウェーデン株をオーバーウェイトとして評価し、ノルウェー・クローネ/スウェーデン・クローナ(NOK/SEK)のショートポジションを開始します。これは、北欧の中央銀行が利上げを一時停止する一方で、経済が分岐しつつあるためです。…
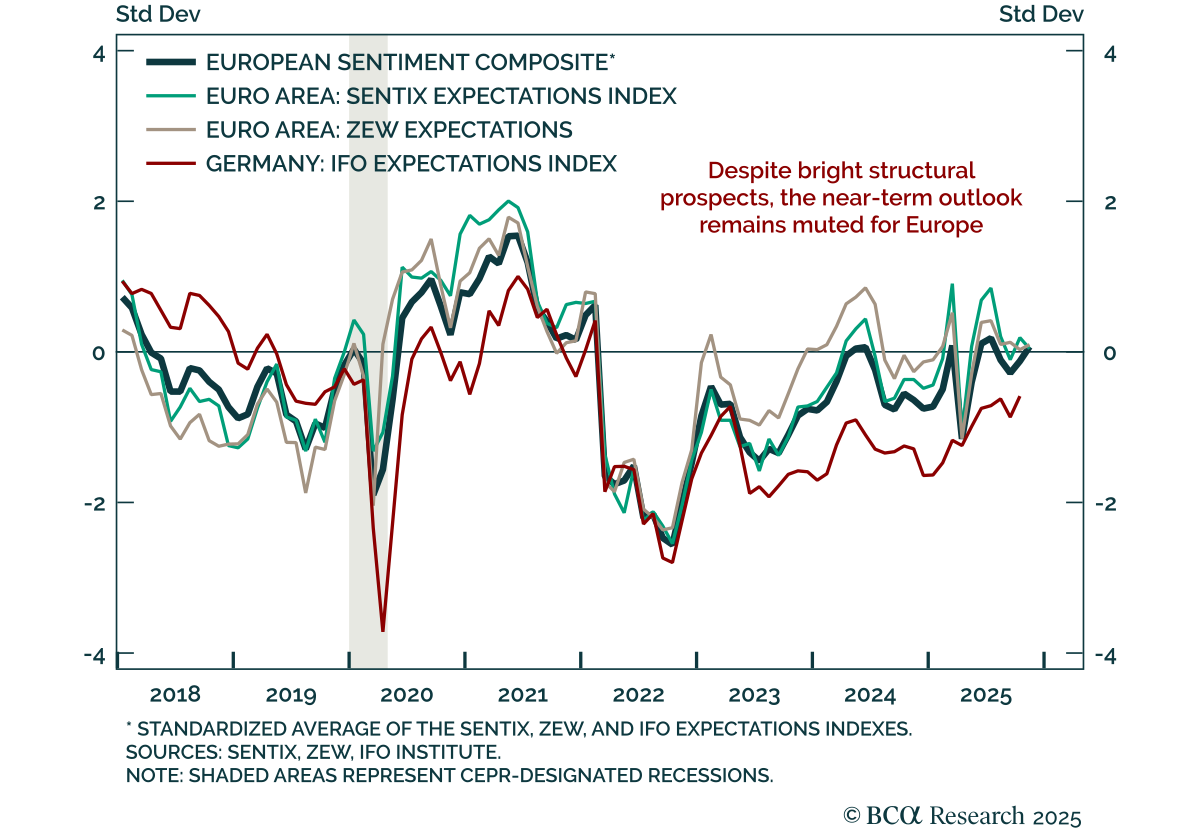
11月のZEW調査では、ヨーロッパで混合的なセンチメントが確認され、成長モメンタムがまだ高まらない状況が示されました。 ユーロ圏の成長予測は22.7から25.0へとわずかに上昇しましたが、ドイツの予測は見込みを下回り、39.3から38.5へと低下しました。ドイツの現状指数も期待を下回りながらも、-80.0から-78.7へと若干改善しました。…
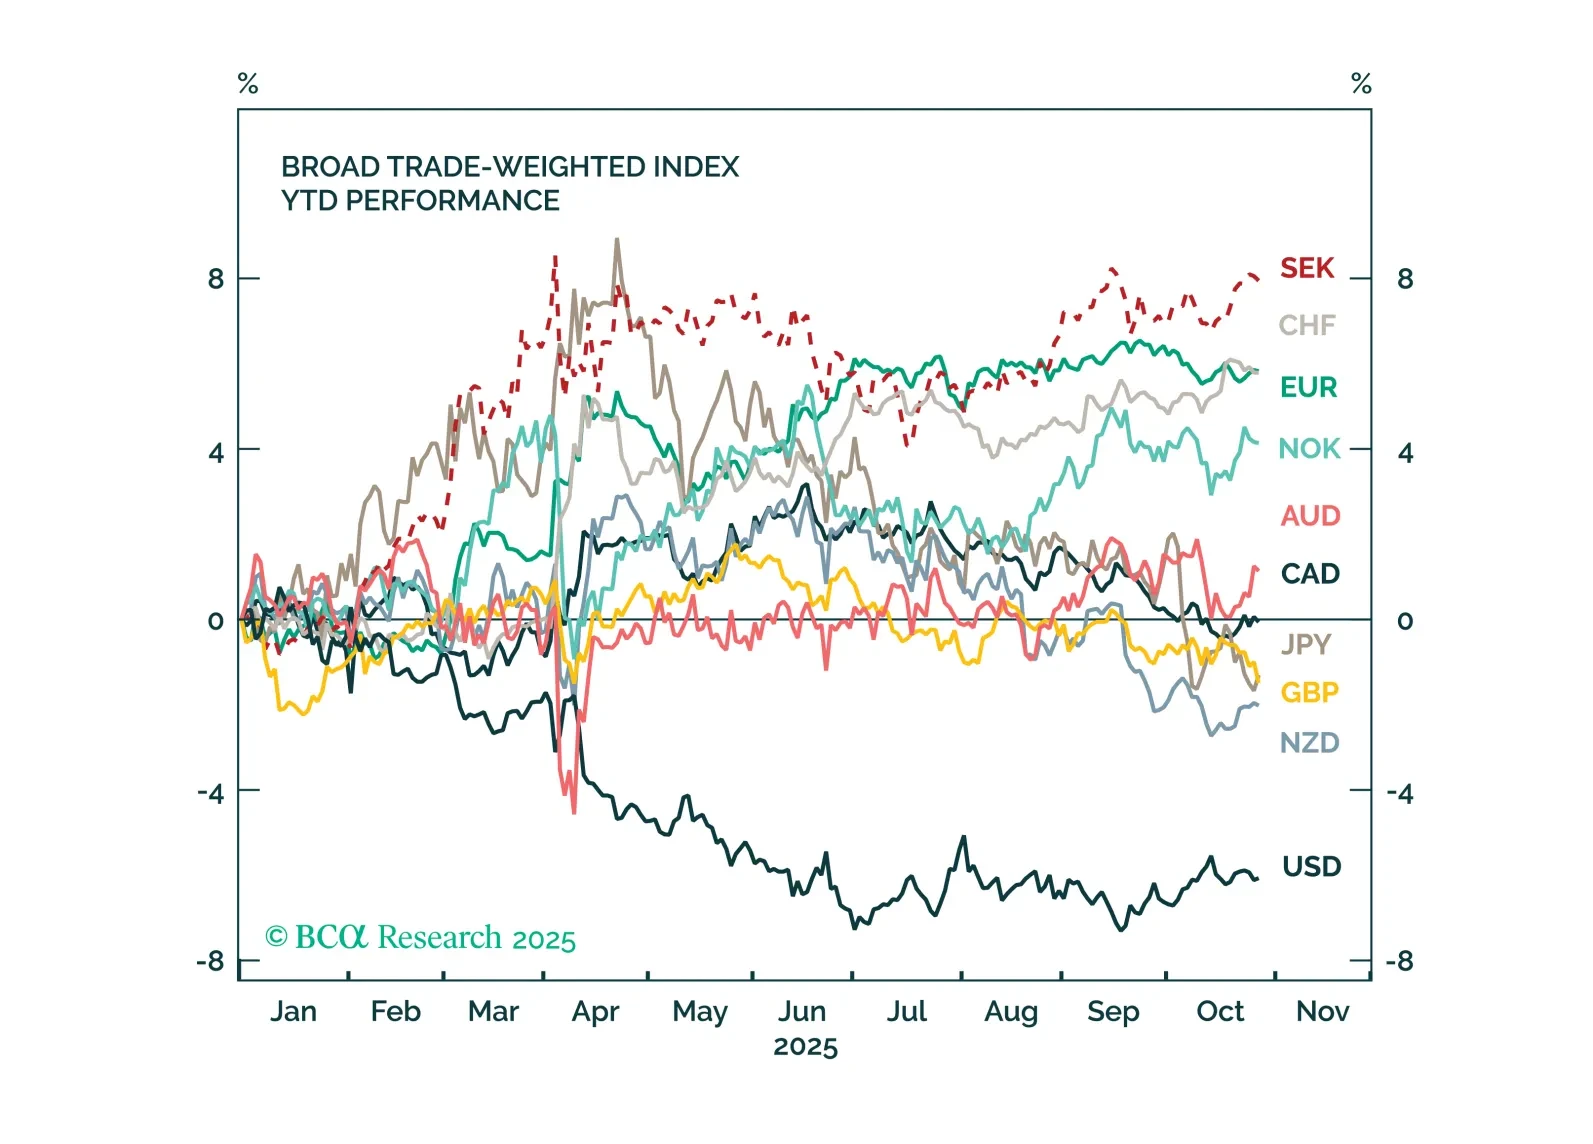
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。