ユーロ圏
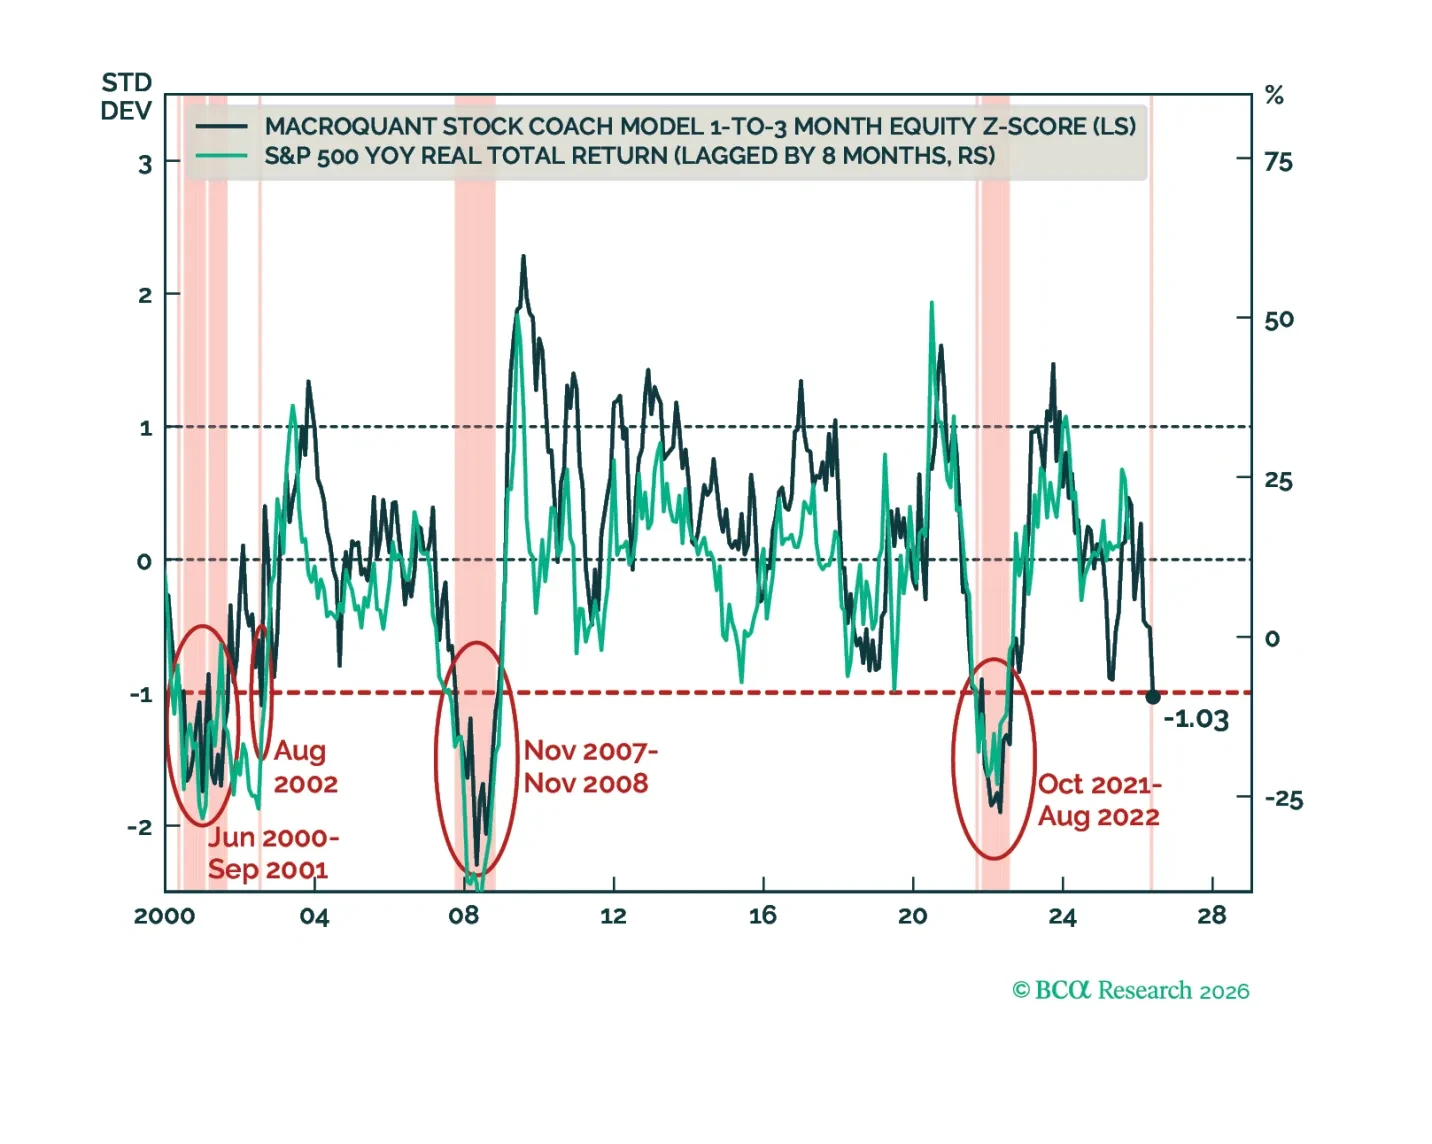
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
Section Iでは、ダグがホルムズ海峡の状況とそれが欧州および米国の成長に及ぼす影響を改めて論じます。Section IIでは、ジョナサンがケビン・ウォーシュのFRB議長就任がグリーンスパン時代のルールに基づく金融政策への回帰を示すかどうかを検討します。
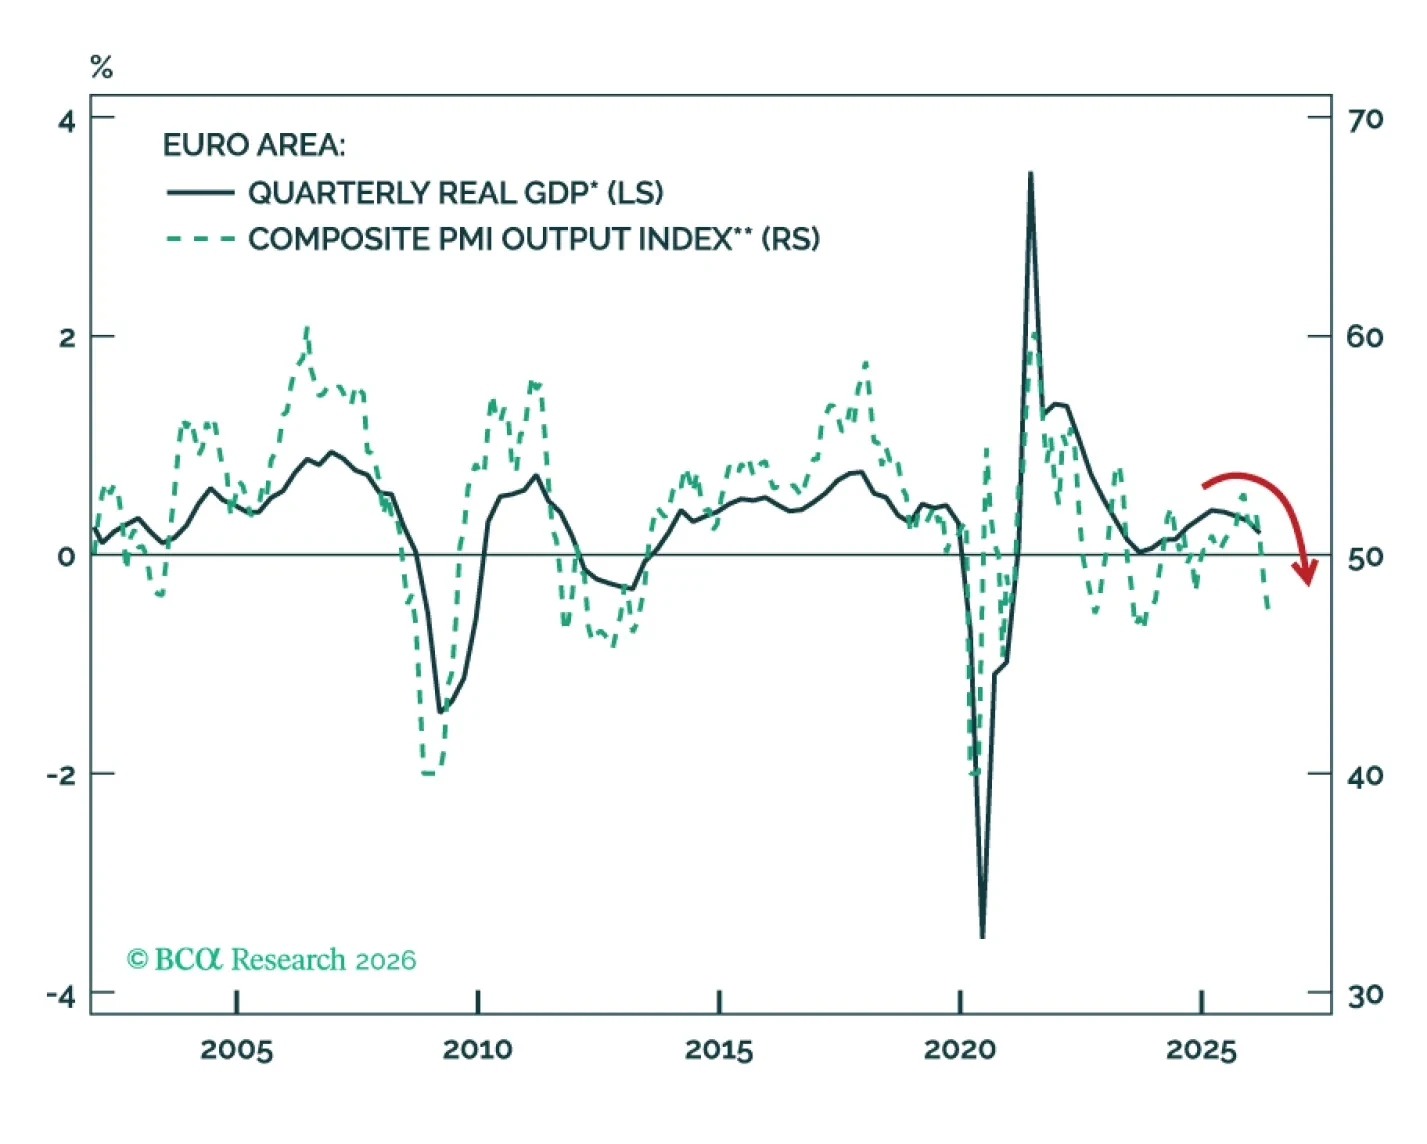
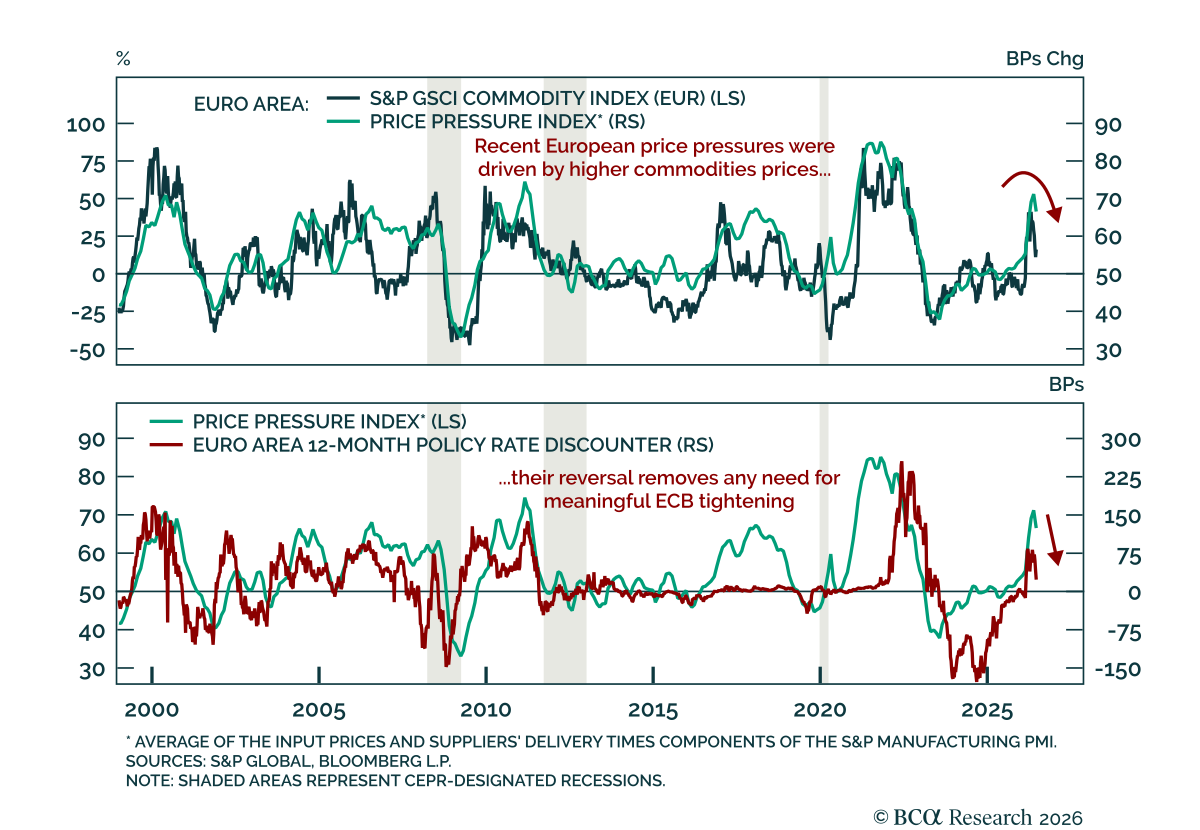
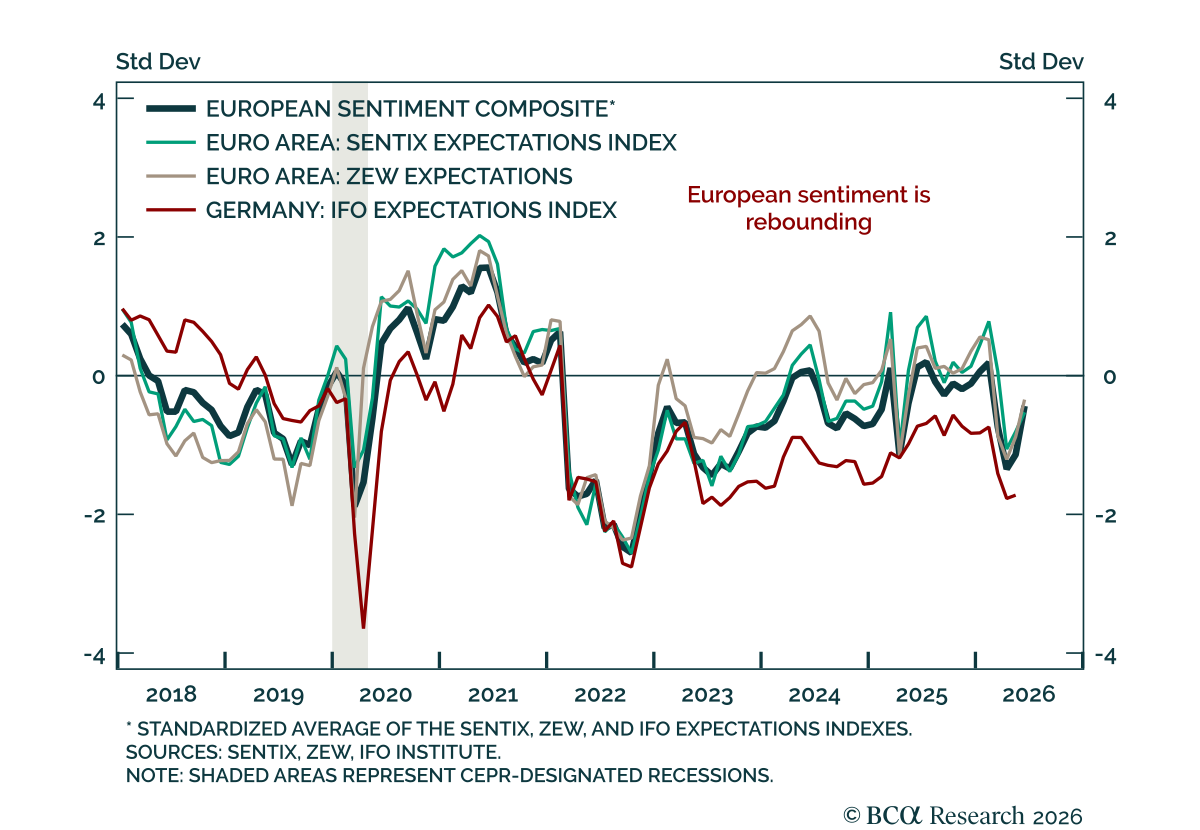
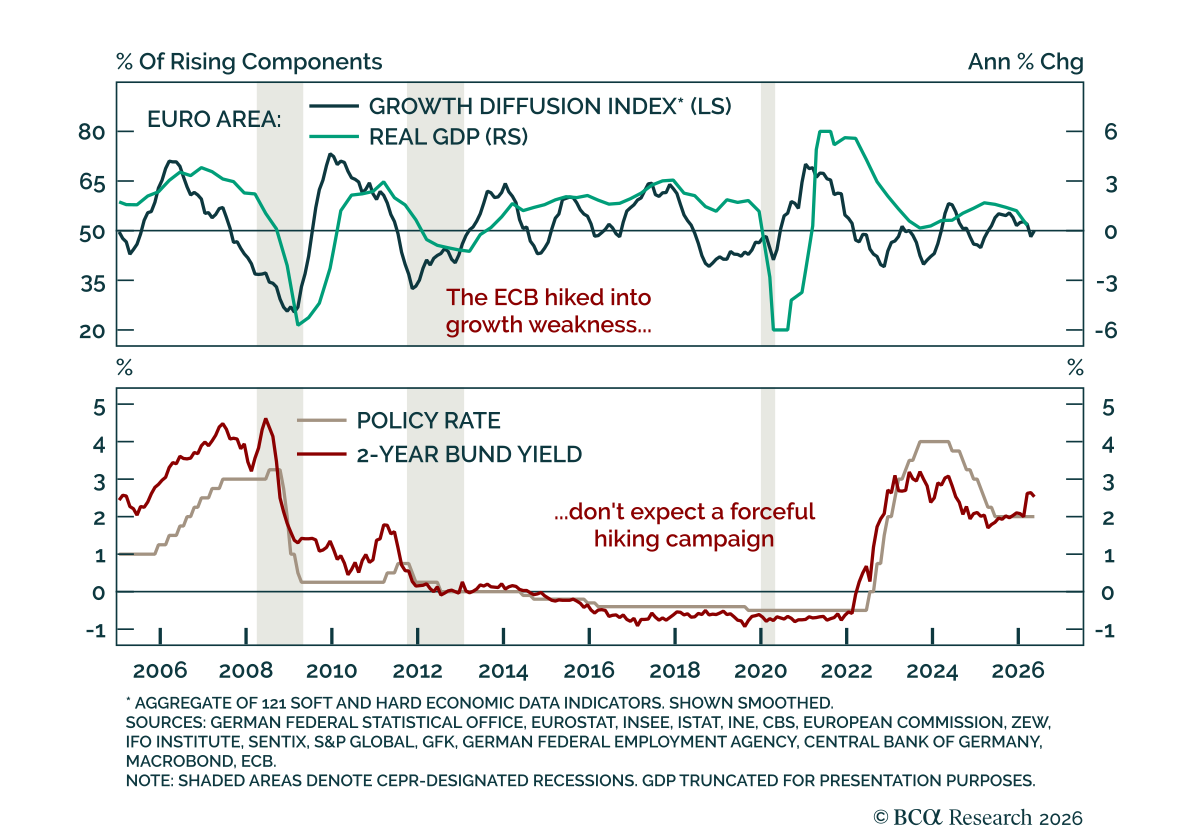
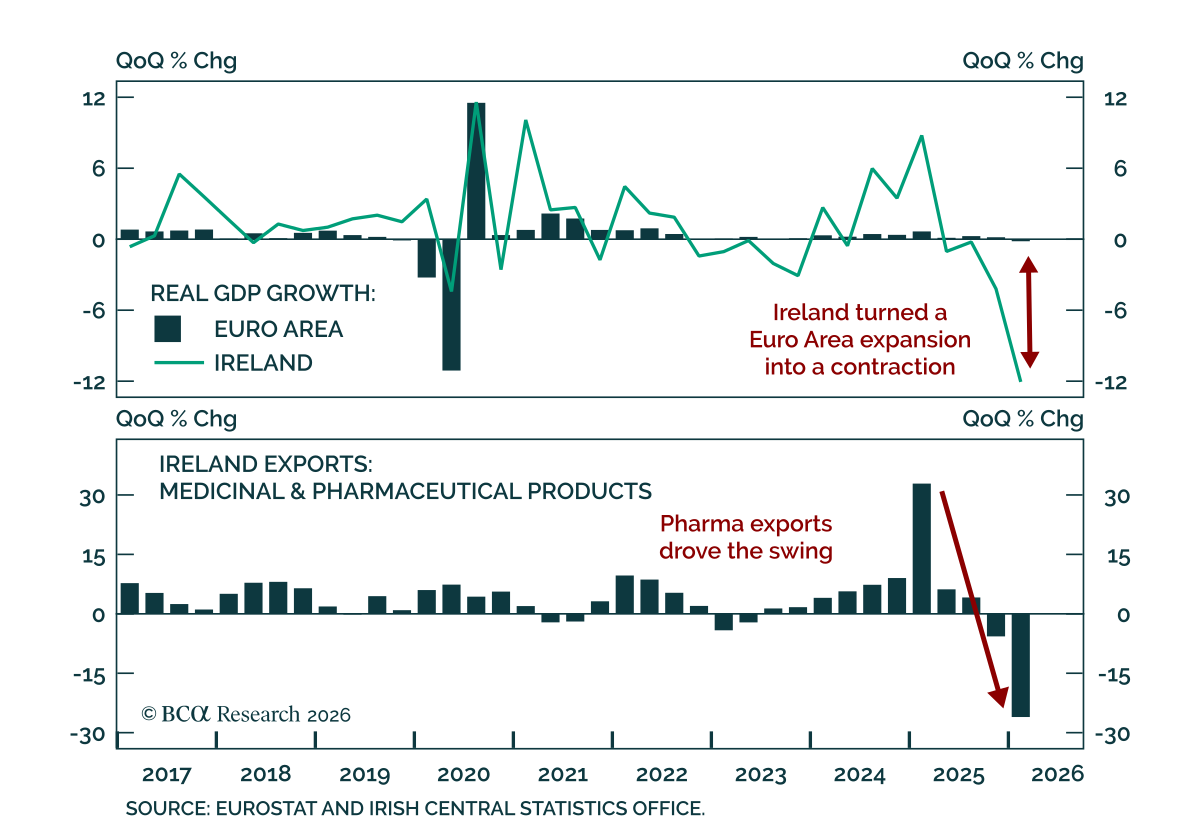
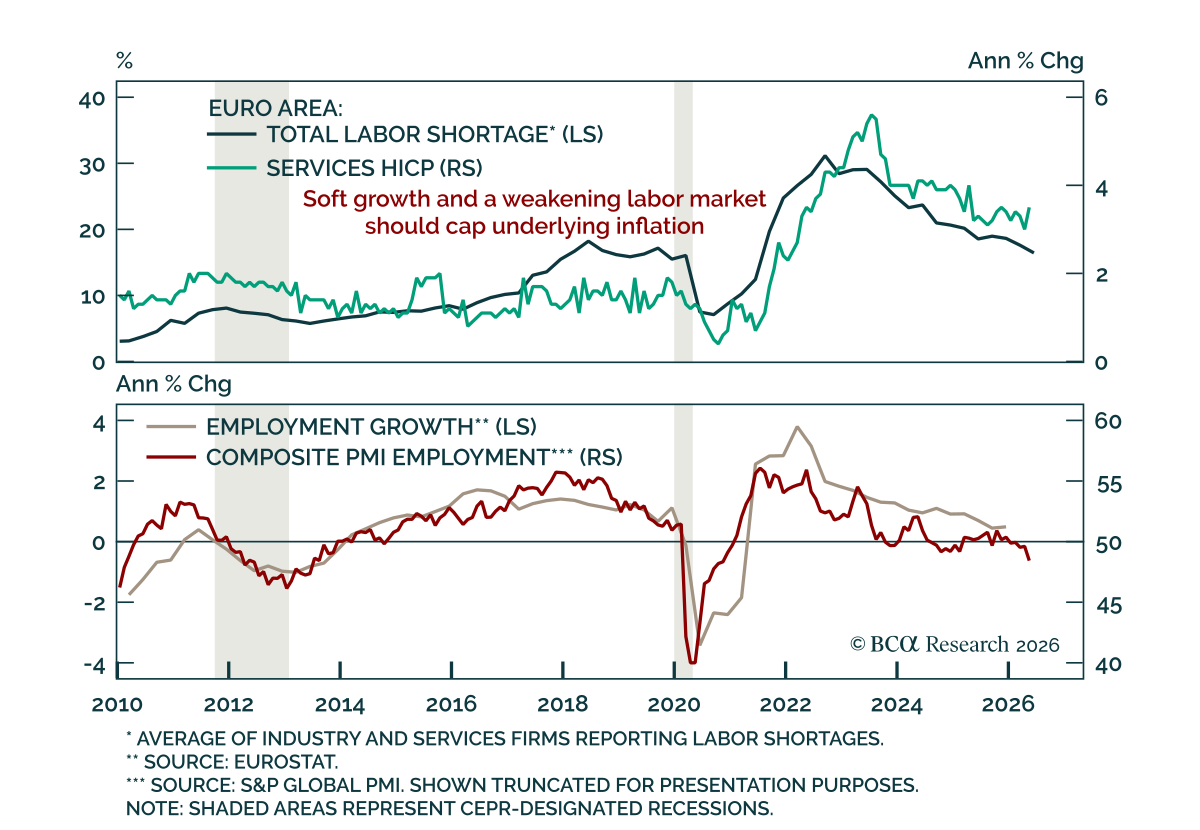
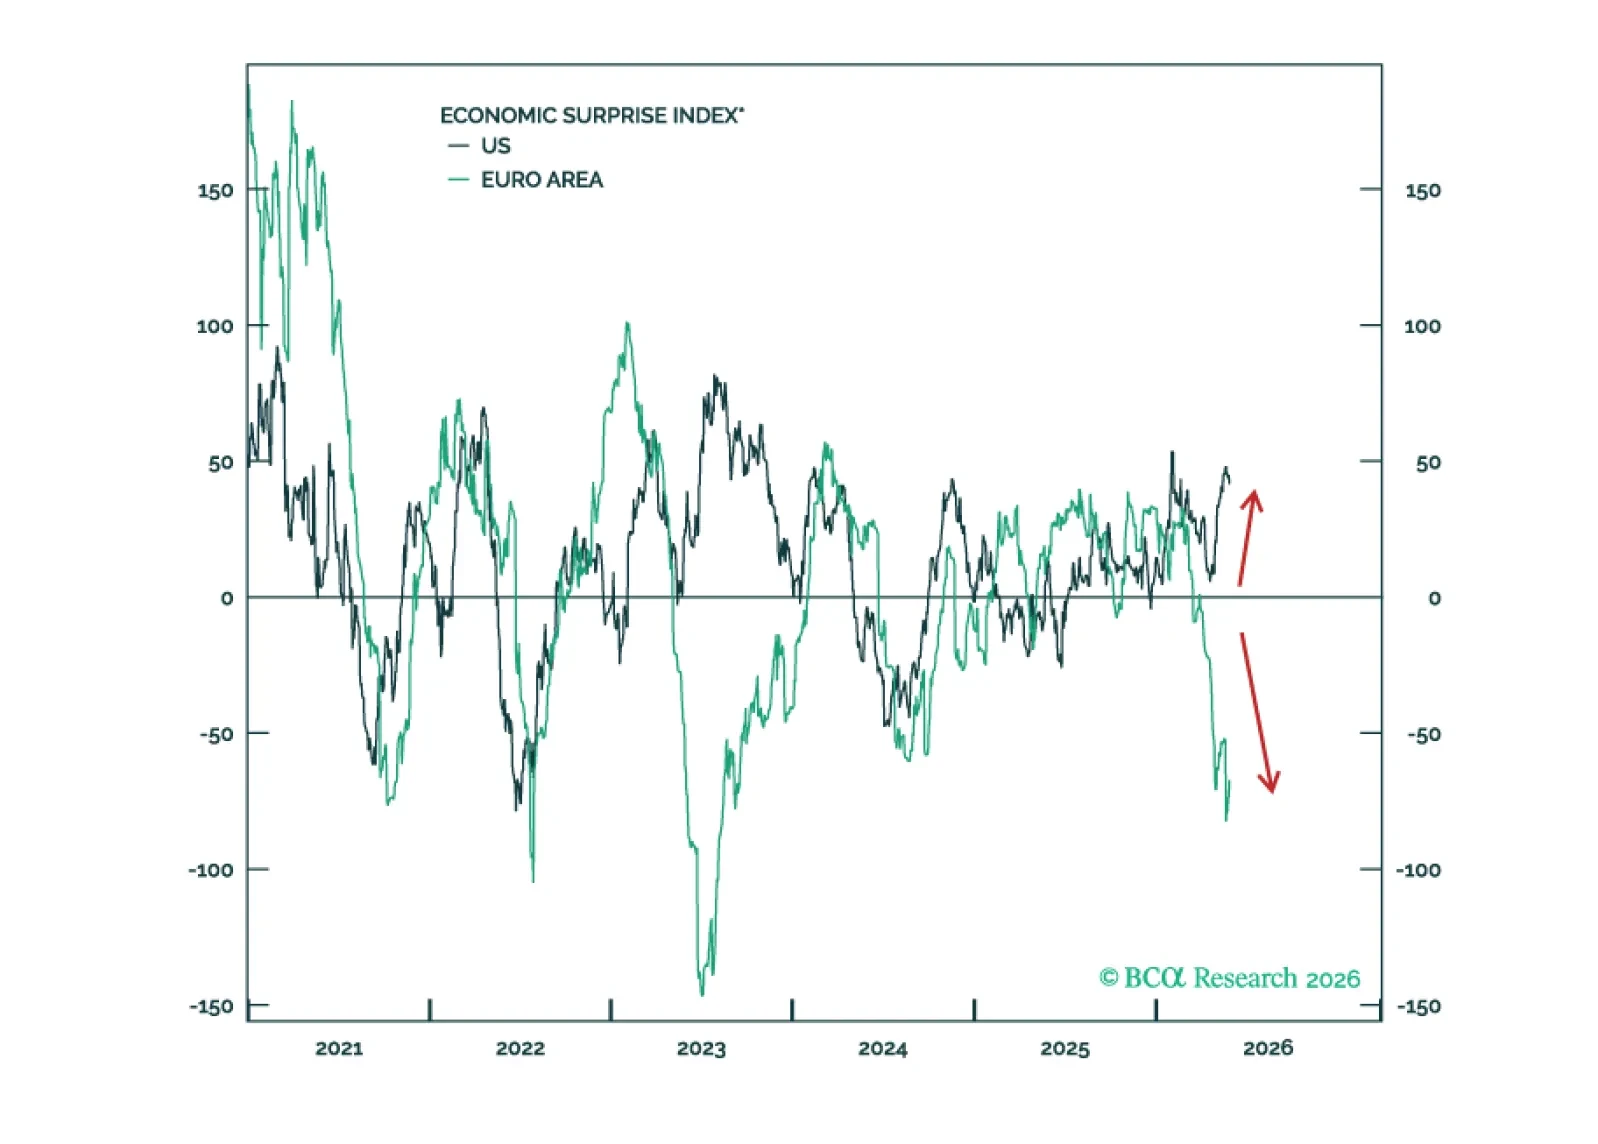
欧州は、ホルムズ海峡での長期化する混乱が成長、労働市場、サプライチェーンを弱め、インフレを高止まりさせる中、スタグフレーションから景気後退へと滑りつつある。たとえ米国とイランの合意が成立したとしても、限定的な財政支援と高まる食料インフレにより、ユーロ圏はより深刻な景気後退に対して一層脆弱になっている。
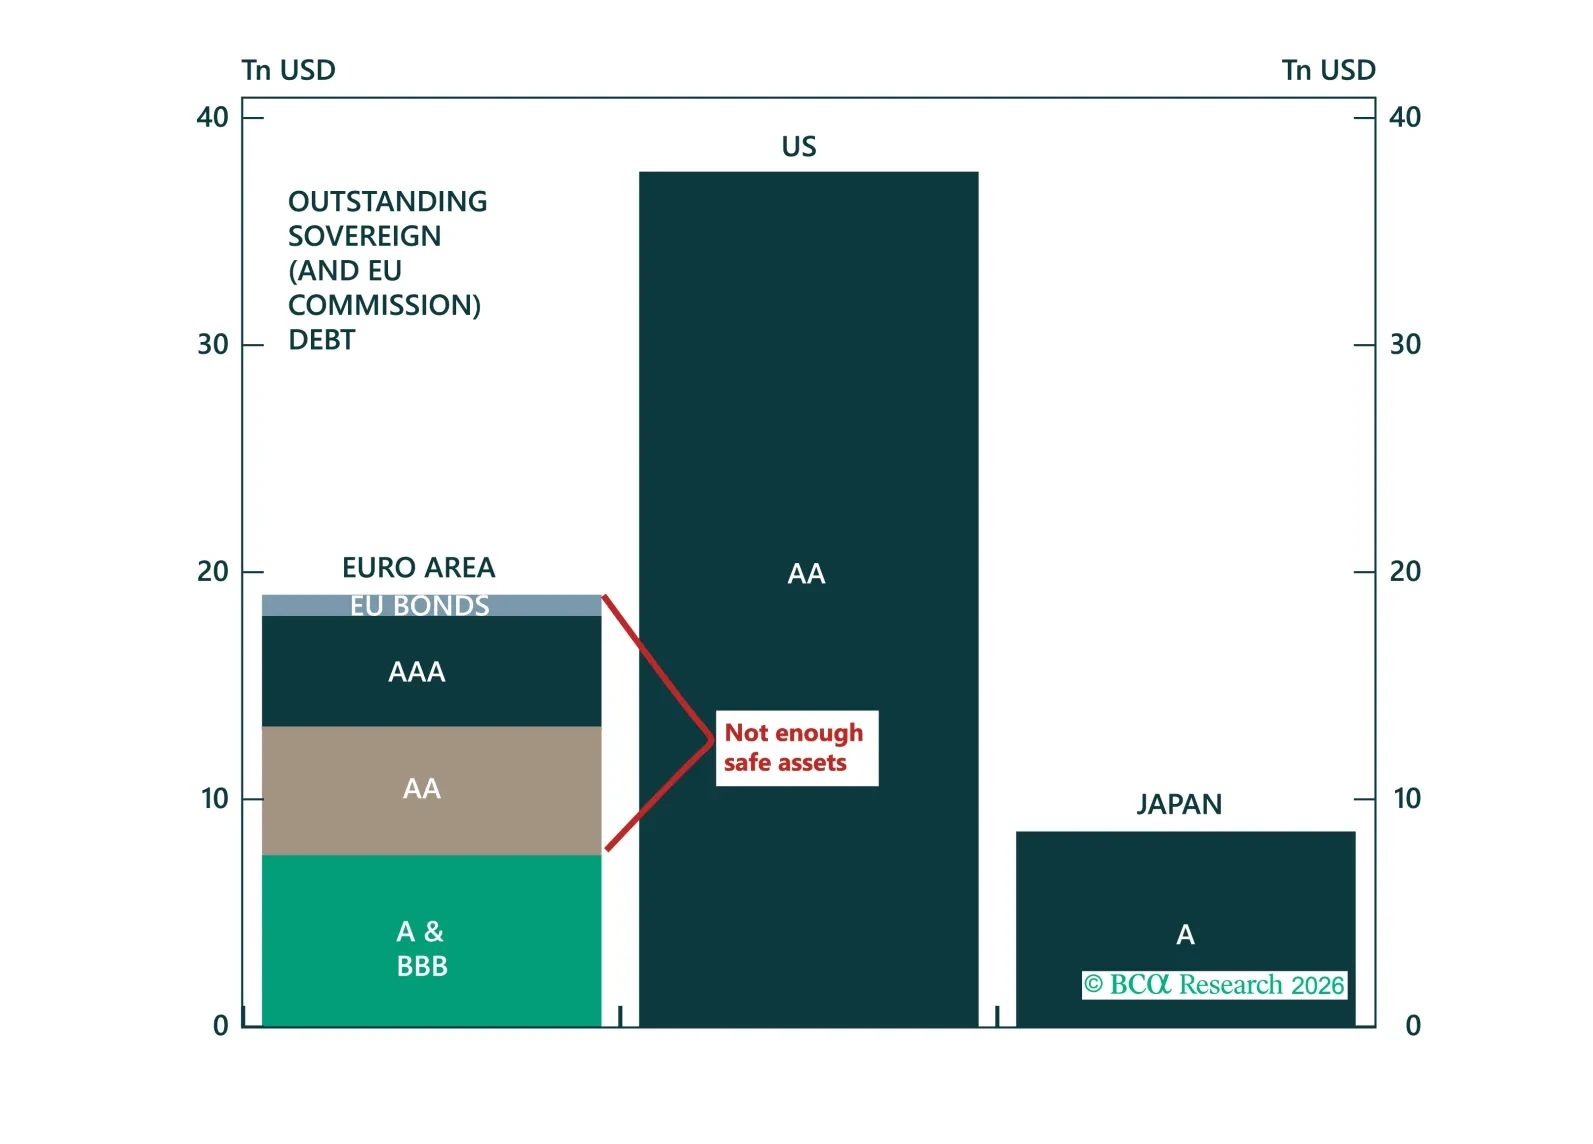
The dollar's retreat is creating the most compelling window for euro internationalisation since Maastricht, but Europe is missing the one instrument that would make it real. In this report, we make the case for the Eurobond, assess which model is most likely to prevail, and explain why the trade is long euro on dips and overweight Central and Eastern European sovereign spreads.
