アメリカ合衆国
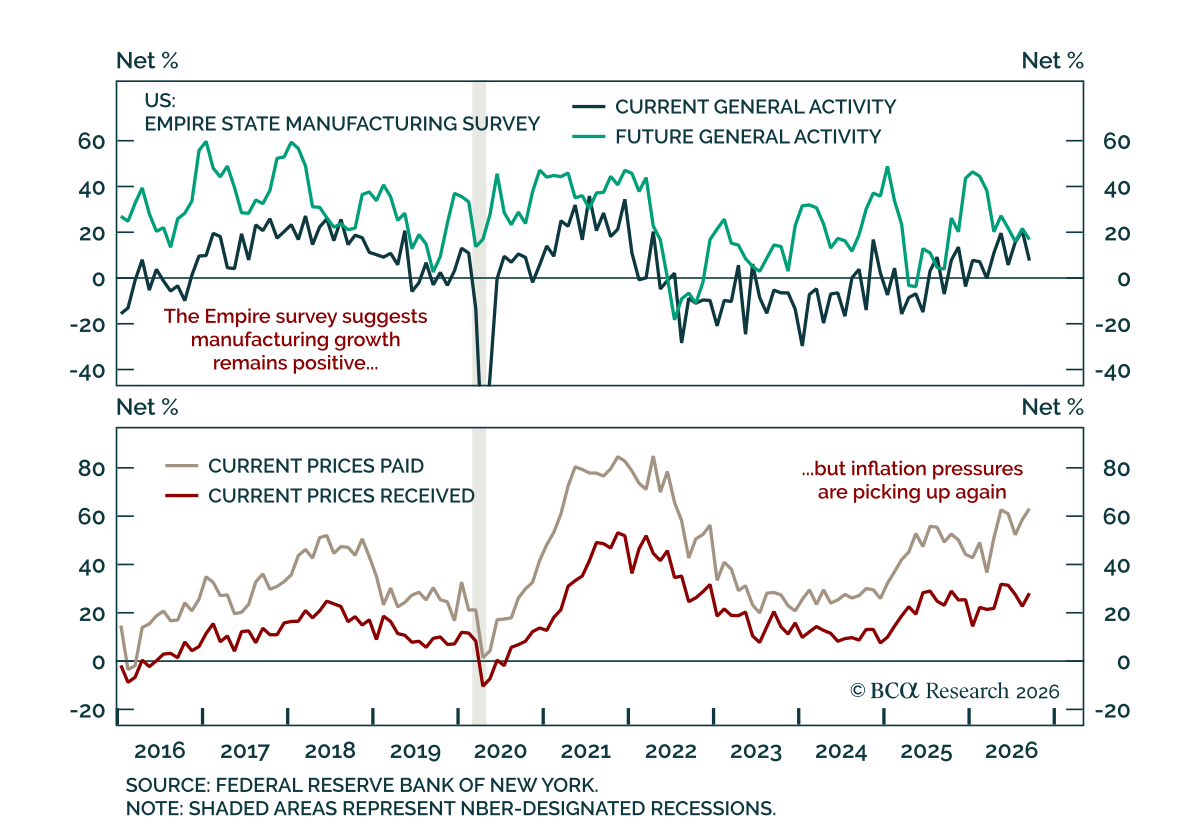
9月のEmpire調査は予想を下回り、製造業の活動は鈍化し価格圧力は強まった。 見出し指数は20.6から7.6へと予想以上に低下し製造業の成長が鈍化したことを示すが、それでも6か月連続の拡大を示している。企業は依然として楽観的であり、6か月先の期待はプラス圏で安定していた。…
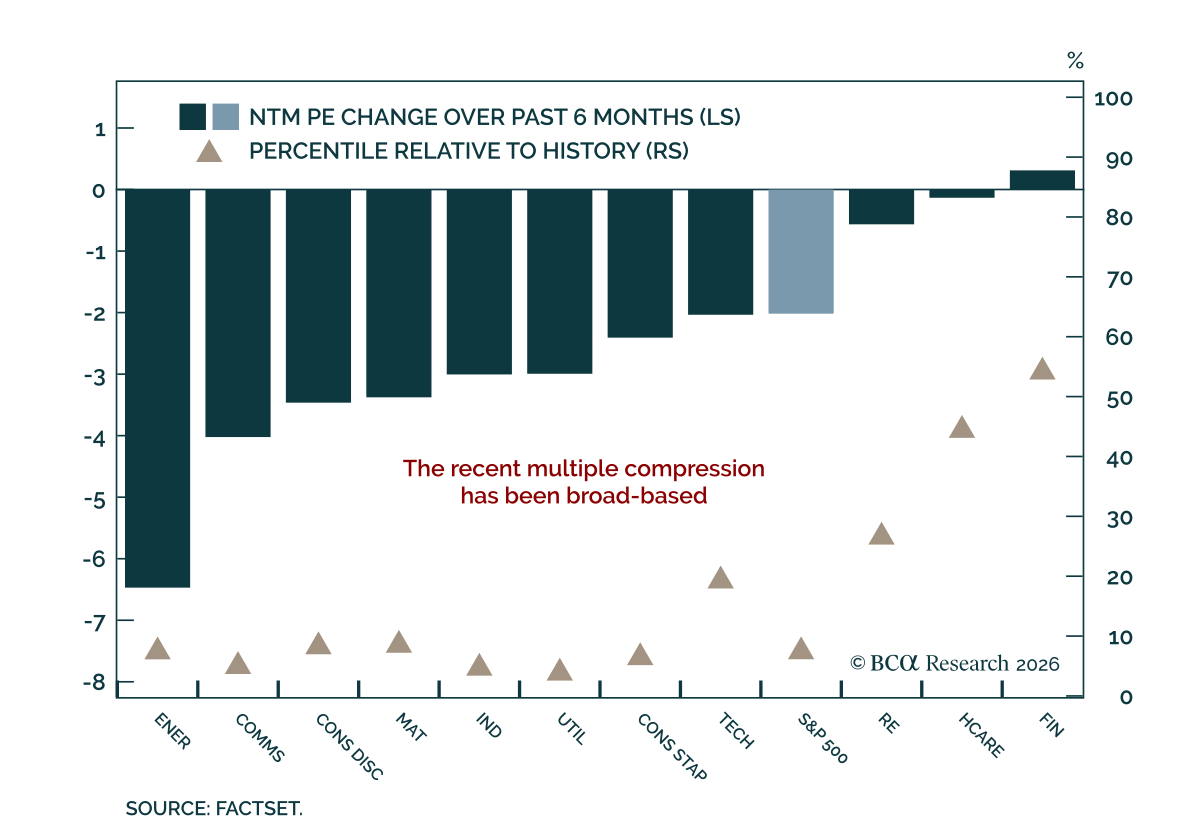
当社の US Equity strategistsは米国株に対して引き続き建設的であるが、年末目標の8100達成への道筋は業績にますます依存するようになっており、倍率の拡大が寄与する余地は小さい。 一方で、長期金利の上昇、EPS成長の鈍化、そして大量のIPO供給はいずれもバリュエーションに対する重大なリスクであり、株式のファンダメンタルズが堅調であるにもかかわらずリスクは残る. 倍率の圧縮は既に著しいが、性格としては穏やかである。S&P…
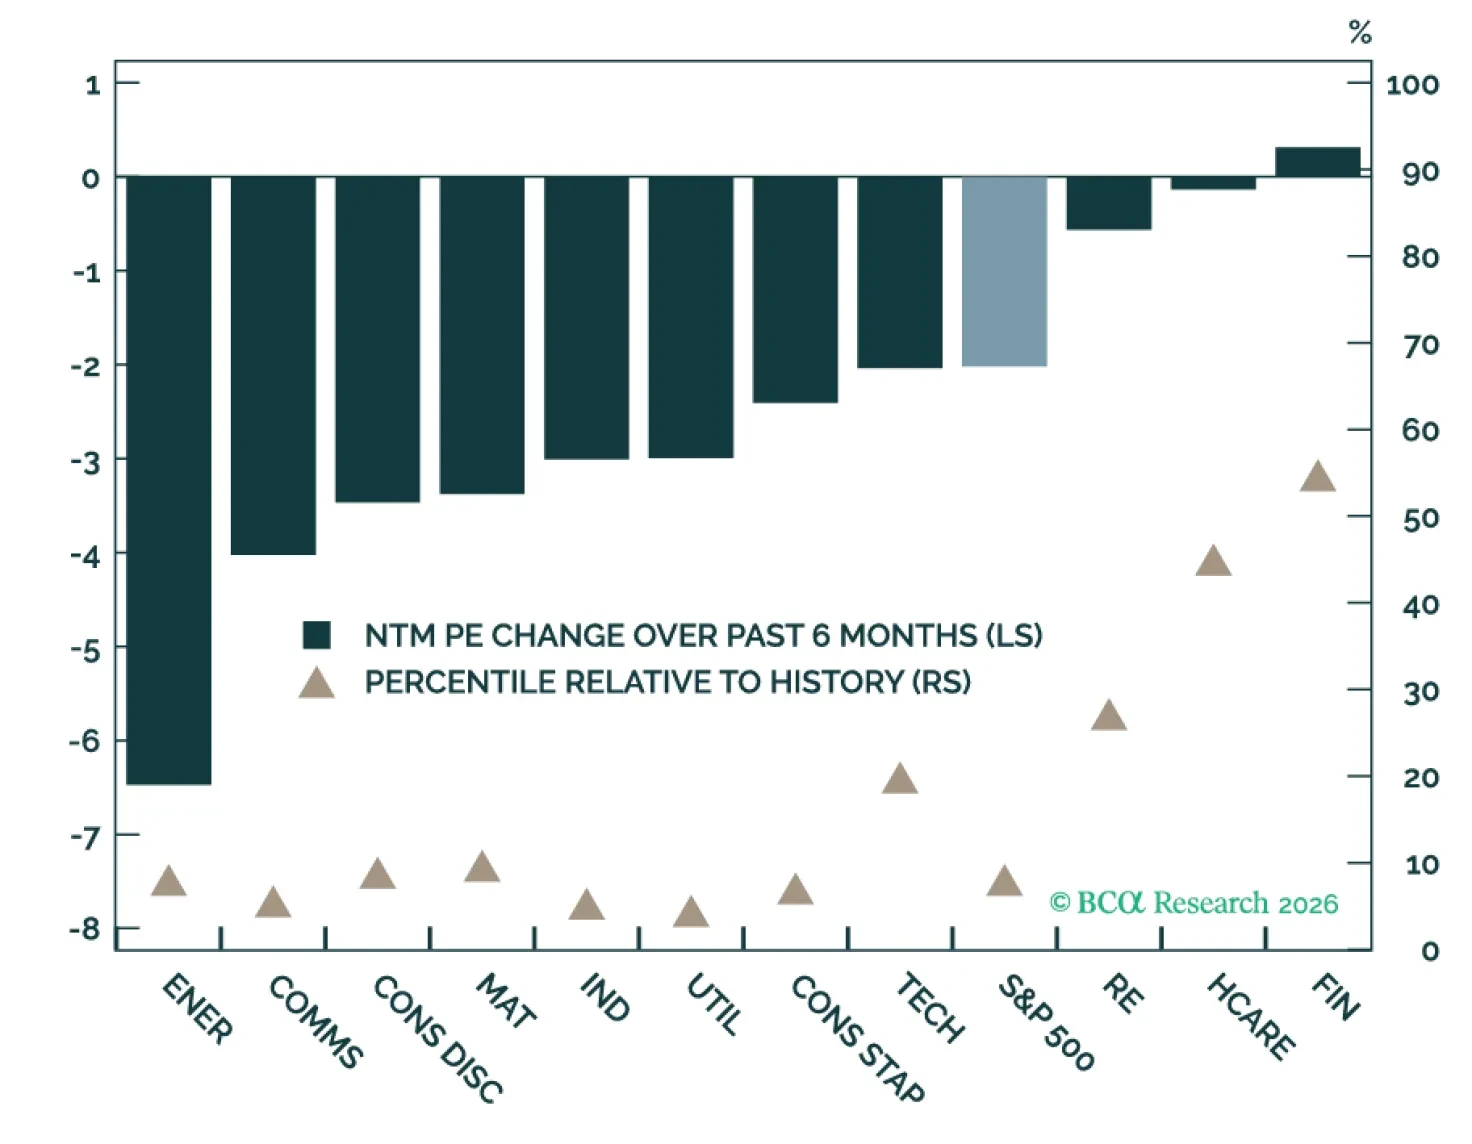
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
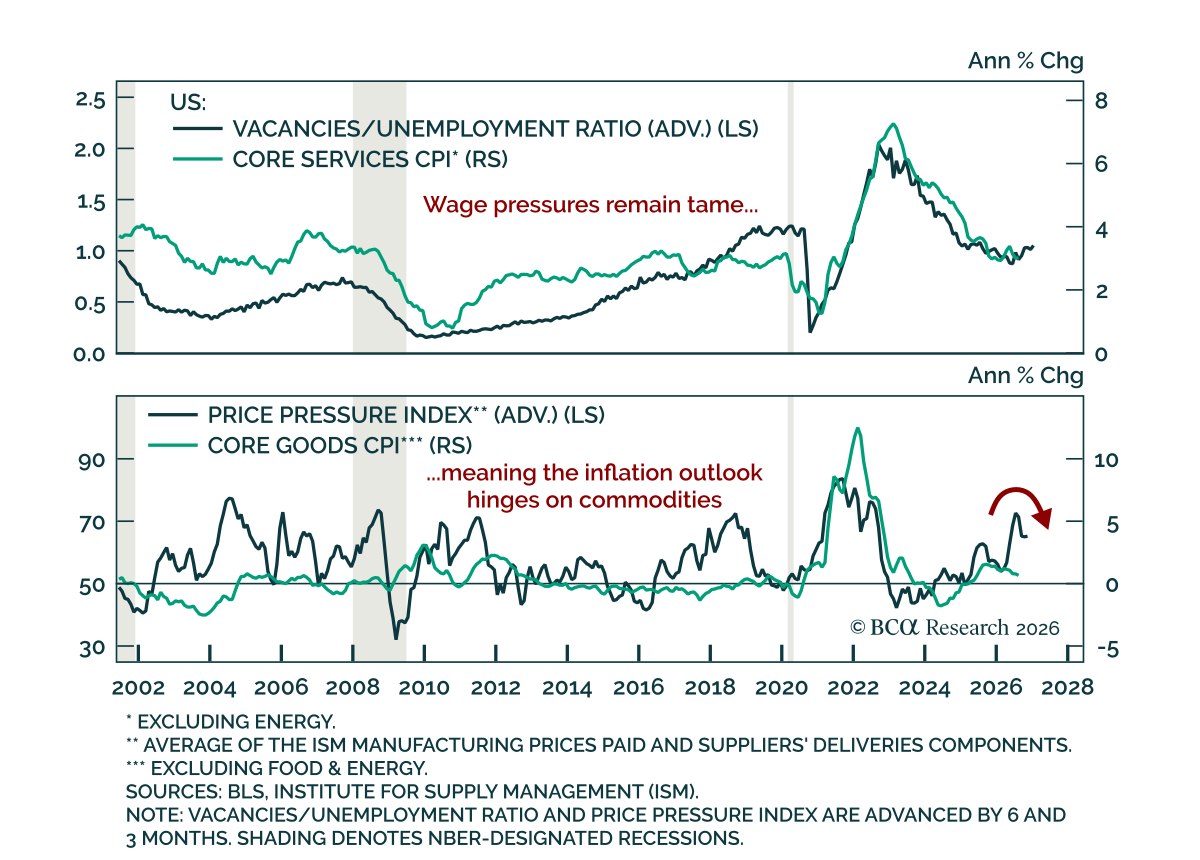
8月のCPI報告は予想よりやや高く、水曜日のFed利上げを確実にするが、インフレ圧力の広がりや第二次的波及効果を示す証拠は依然としてない。 ヘッドラインCPIは月次で0.4%とコンセンサス並みで、前年比では3.4%と変わらなかった。コアは月次で0.3%と予想より高く7月の0.2%から上昇したが、前年比では2.4%と7月の2.5%から低下した。…
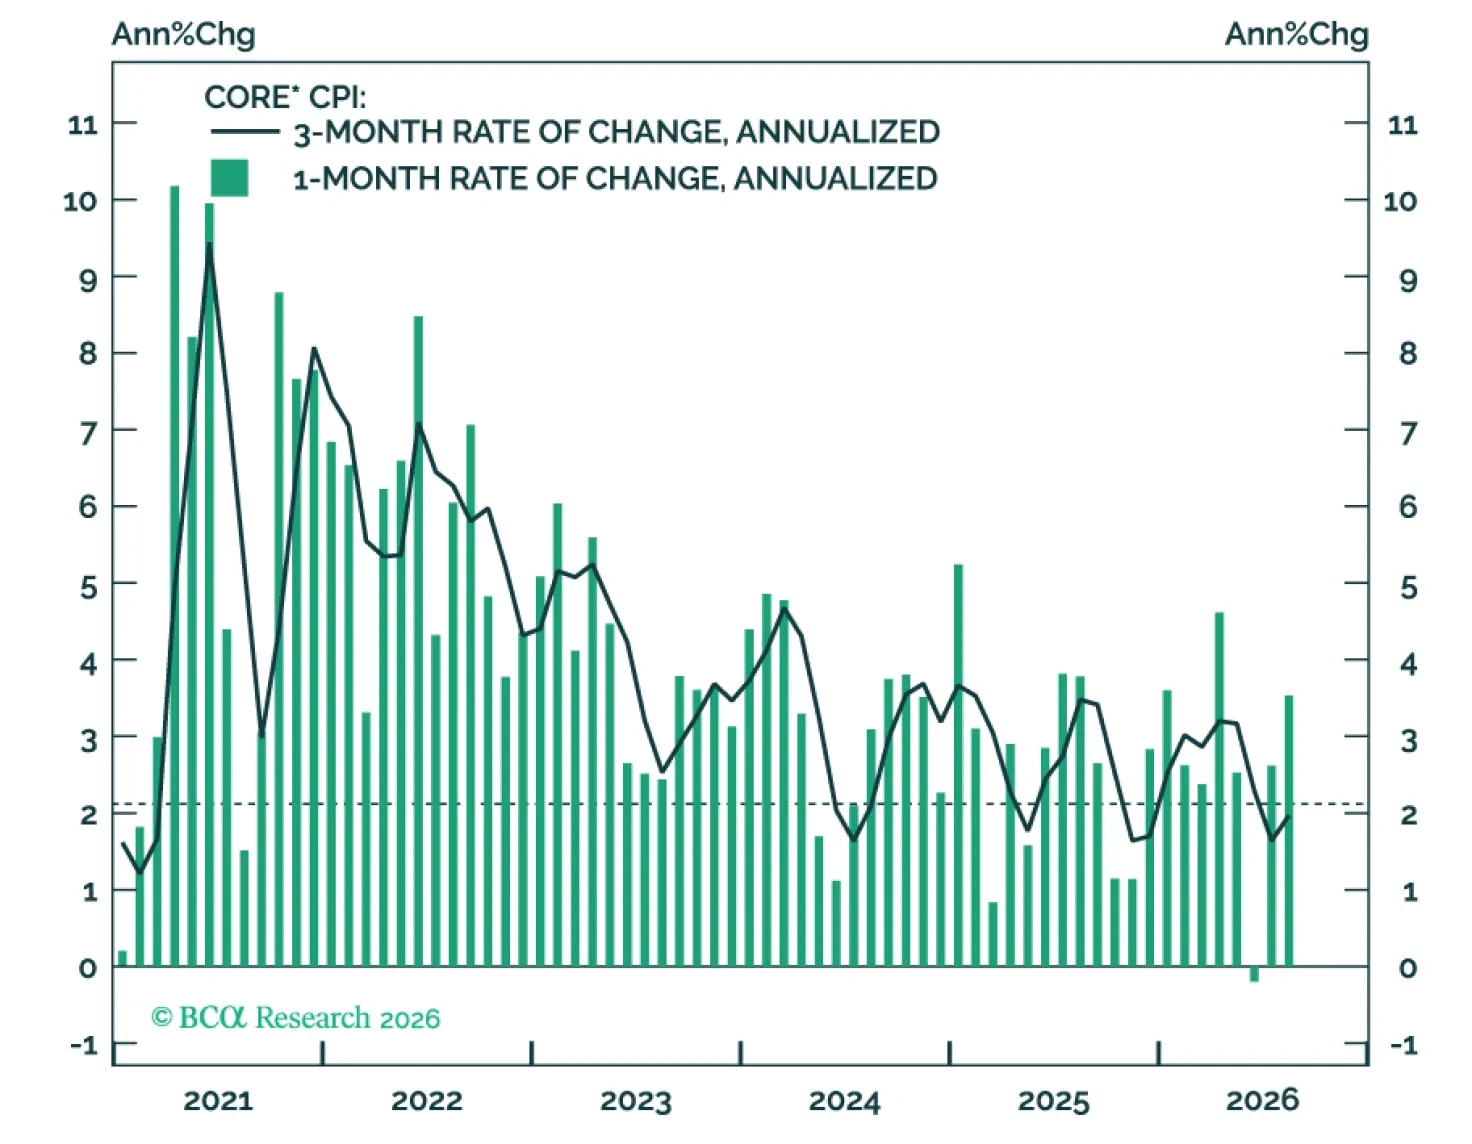
8月のコアCPIは0.3%上昇し、インフレの3か月続いた低下傾向を断ち切ったため、来週のFRBの会合で利上げに踏み切る可能性が高い。

8月のPPIはコストプッシュ型のインフレ圧力の再燃を示したが、第二波的な波及の証拠は依然乏しい。 最終需要のヘッドラインPPIは前月比0.4%上昇し、予想どおりであり、7月の上方改定された前月比0.1%から上昇して前年比を4.8%から5.4%に引き上げた。食品、エネルギー、貿易を除くコア指標も前月比0.3%、前年比4.7%で予想どおりであった。ヘッドラインPPIは生産者の販売価格をとらえる一方、stage 4の中間需要指数は投入コストのより良い指標であり、その指数はわずかに上昇した。…

米財務省が定期的かつ予測可能な国債発行の枠組みから逸脱すると、タームプレミアムに上昇圧力が加わる。 10年物国債利回りは水曜日に2023年以来の高水準に達し、国債買い入れ最大60億ドルの発表を受けて日中に4.85%に達した。長期債は、長期化するイラン戦争、変動の大きいFRB会合、そしてこれまで裏目に出ている財務省の interventions によって厳しい夏を過ごした。しかしそれでも30年物利回りは、米財務長官である Bessent が一線を画す水準と見なしている数十年ぶりの5.3%の高水準を下回っている。…

当社の Bank Credit Analystの同僚は ベンチマークの株式およびその他のリスク資産への配分を維持することを推奨する、というのもパンデミック後の拡張はバランスの取れた成長の下で堅持しているからである。雇用は2025年の弱さの後に回復しており、雇用主は月平均8万人の雇用を追加しており、民間部門の伸びは医療・社会援助を超えて裾野が広がっている。…

8月のNFIB調査は弱まり、採用に関する指標の弱化が労働市場が過熱しておらずインフレを助長していないことを補強した。 Small Business Optimism Indexは予想以上に低下して98.7となり、期待の弱化が主因である。報告は7月の強さの多くを打ち消し、採用と設備投資意向が緩和するとともに、求人を埋められない企業の割合も低下した。…
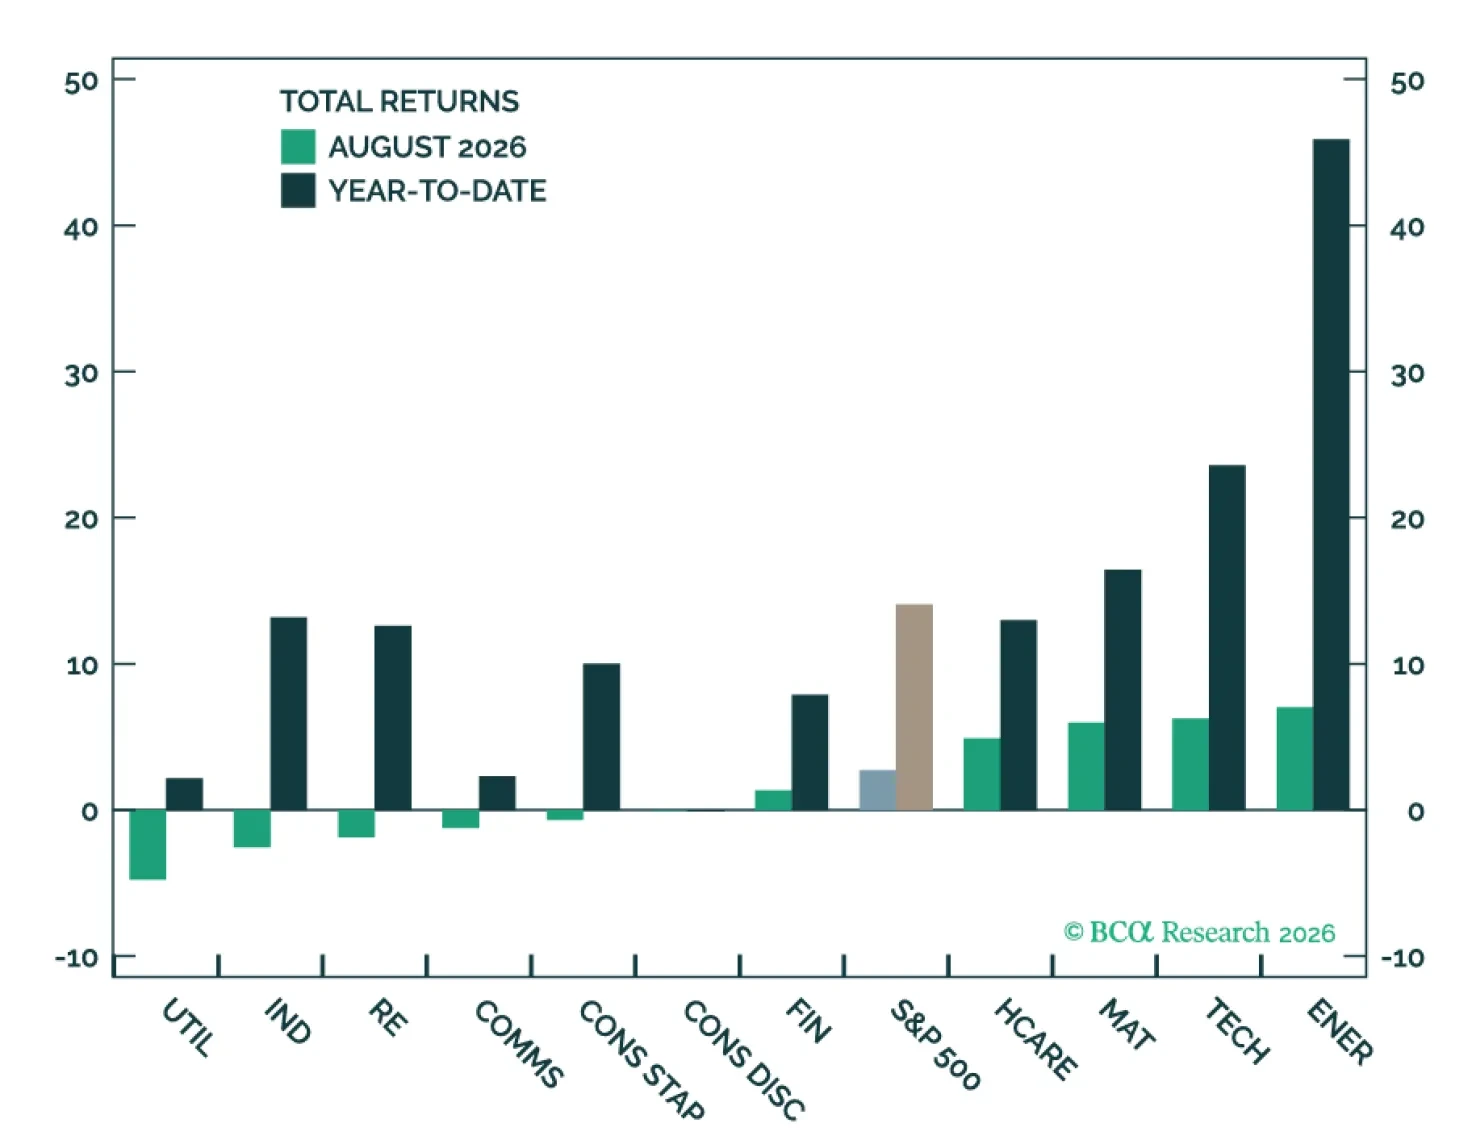
第2四半期の強い決算はAIのストーリーが健在であることを示しており、その強さに一部支えられてテクノロジー株は7月下旬の急落後に健全なファンダメンタルズと再び連動し、8月に堅調な上昇を示した。当社はS&P 500の上値余地を引き続き見込んでおり、テクノロジー、素材、資本財における景気循環的要因とAIエクスポージャーを重視する。しかし、上昇する債券利回りが依然として主要な逆風である。