アメリカ合衆国
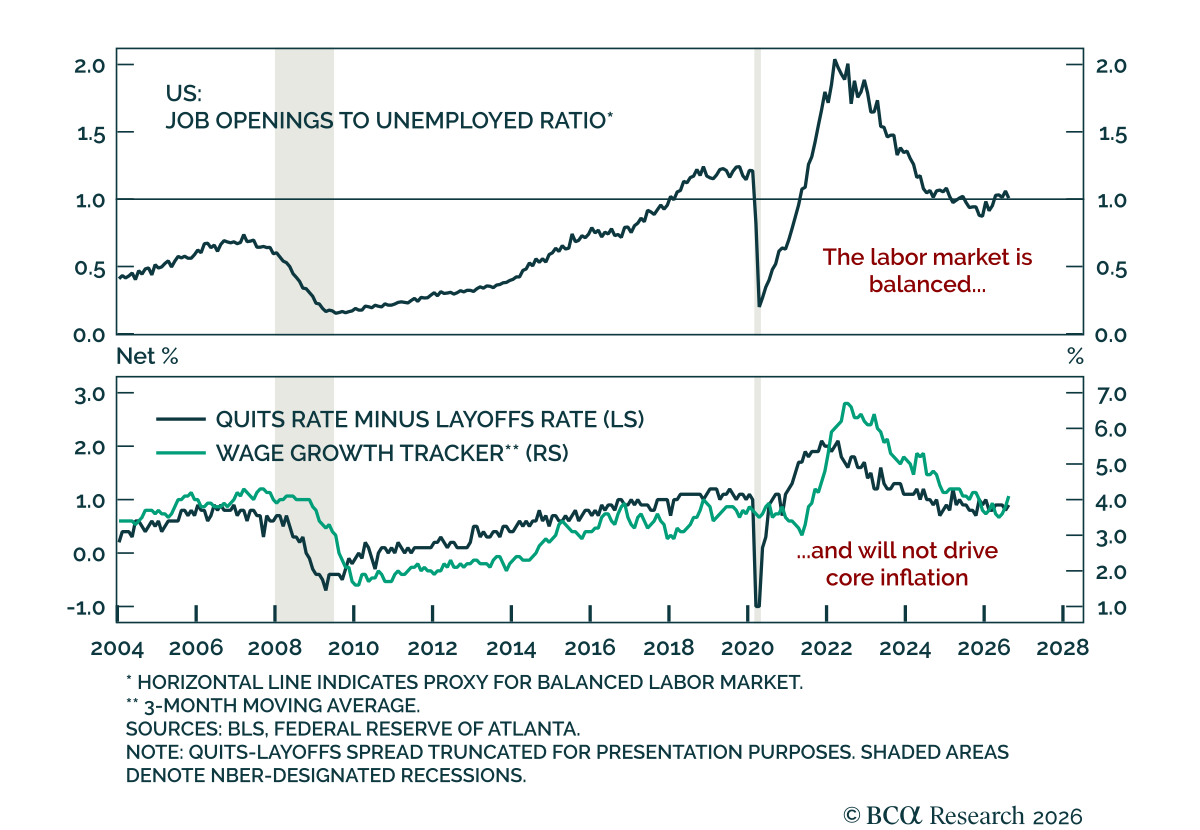
8月のJOLTS報告は、労働市場がインフレ圧力の源であることを示さず、労働需要が弱まっていることも示していない。具体的には、求人数は708万件に低下し、3月以来の低水準であったが、7月は上方改定で734万件であった。退職率は横ばいで、解雇率はわずかに低下した。 退職と解雇のギャップは労働市場の逼迫度と賃金上昇の先行指標であり、それは0.9%まで拡大して年初来平均をわずかに上回った。求人数と失業者数の比率は1をわずかに上回り、均衡した労働市場と整合している。…
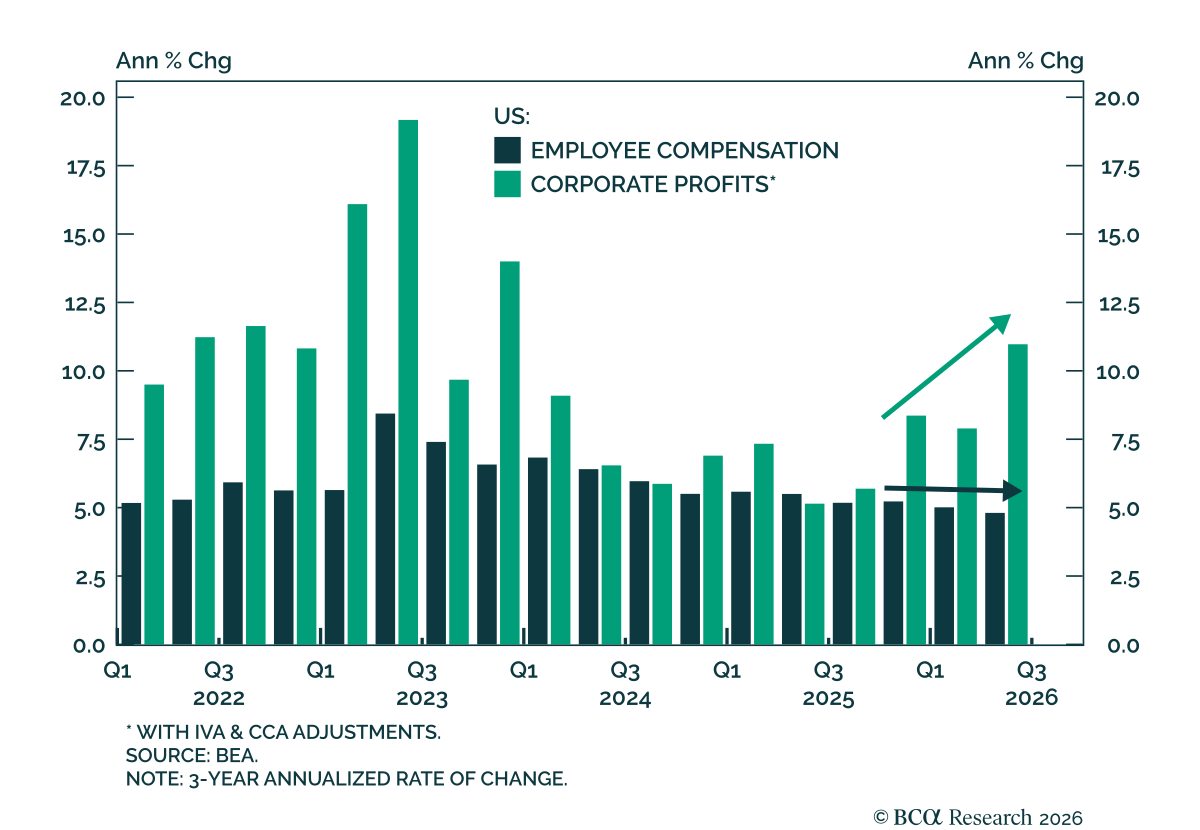
米国の消費はAI関連の活動から恩恵を受けていない. 過去25年にわたり、米国の国民所得に対する労働分配率は構造的に低下している。労働分配率の循環的な動きを、労働者を代替し得るという点からAI関連の生産性向上の指標として、BCA’s artificial intelligence dashboardで監視してきたのである.…
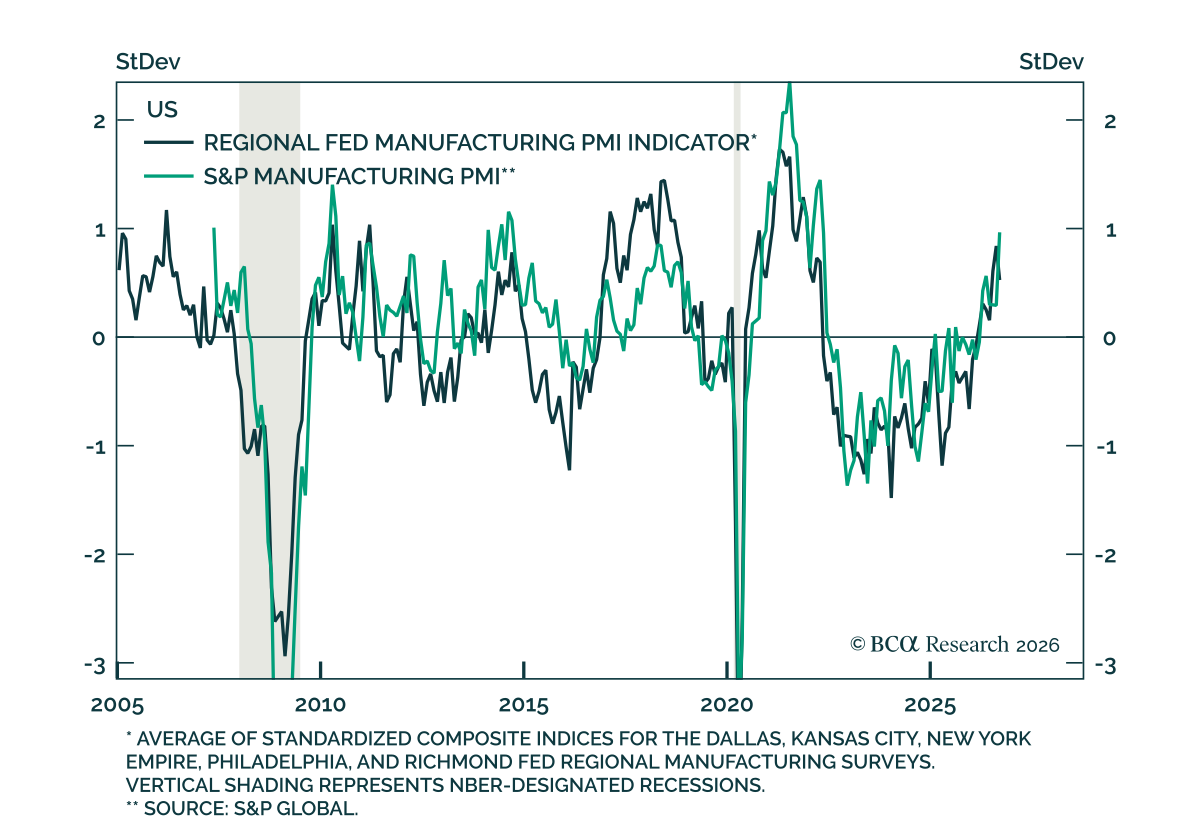
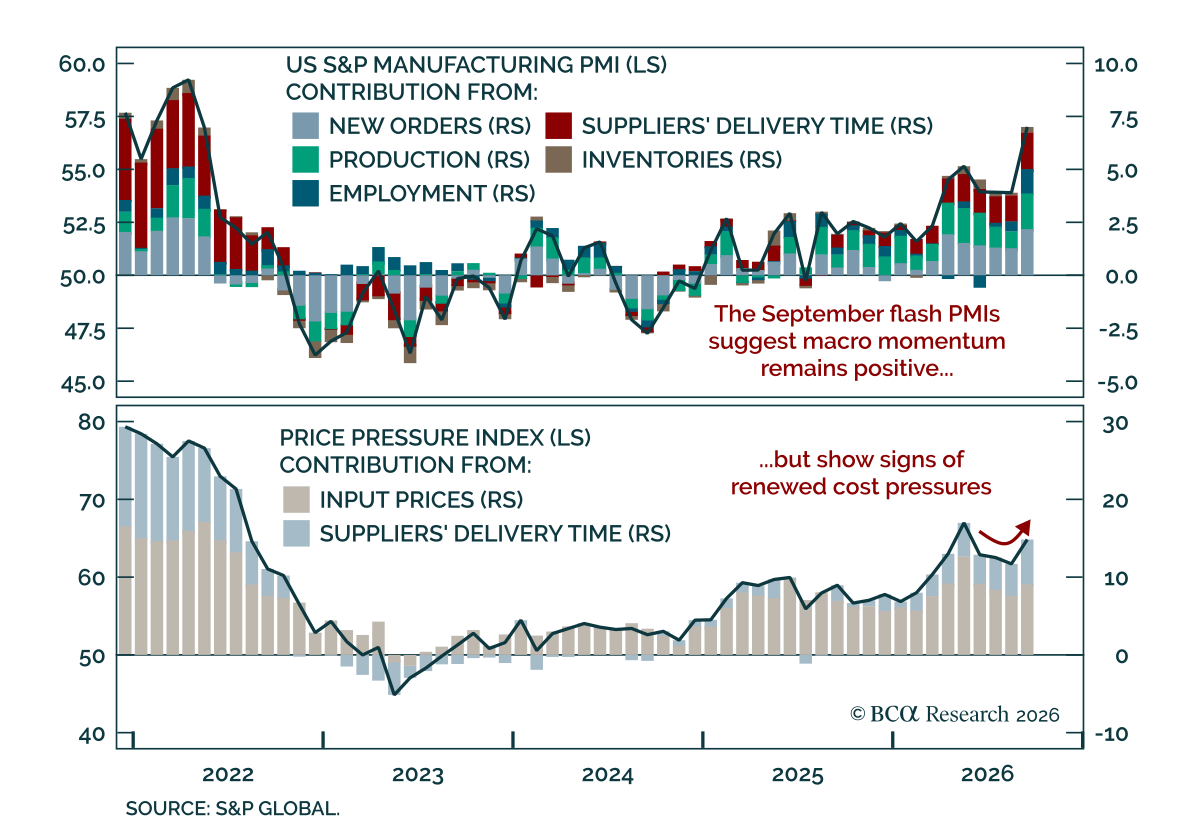
地域連銀の製造業調査は9月に鈍化したが依然として堅調な成長を示している. 今日のダラス連銀の発表で、9月分の5つの製造業調査が出揃い、そのうち4つは主要指標が鈍化した。先週のフラッシュ製造業PMIが2022年以来の高水準に跳ね上がったにもかかわらず地域調査は軟化したが、平均では依然として過去数年の高水準付近にある。これらの調査を主に基にしている当社の設備投資意向指標も、4年以上で最高水準に達した後、9月に低下した。…
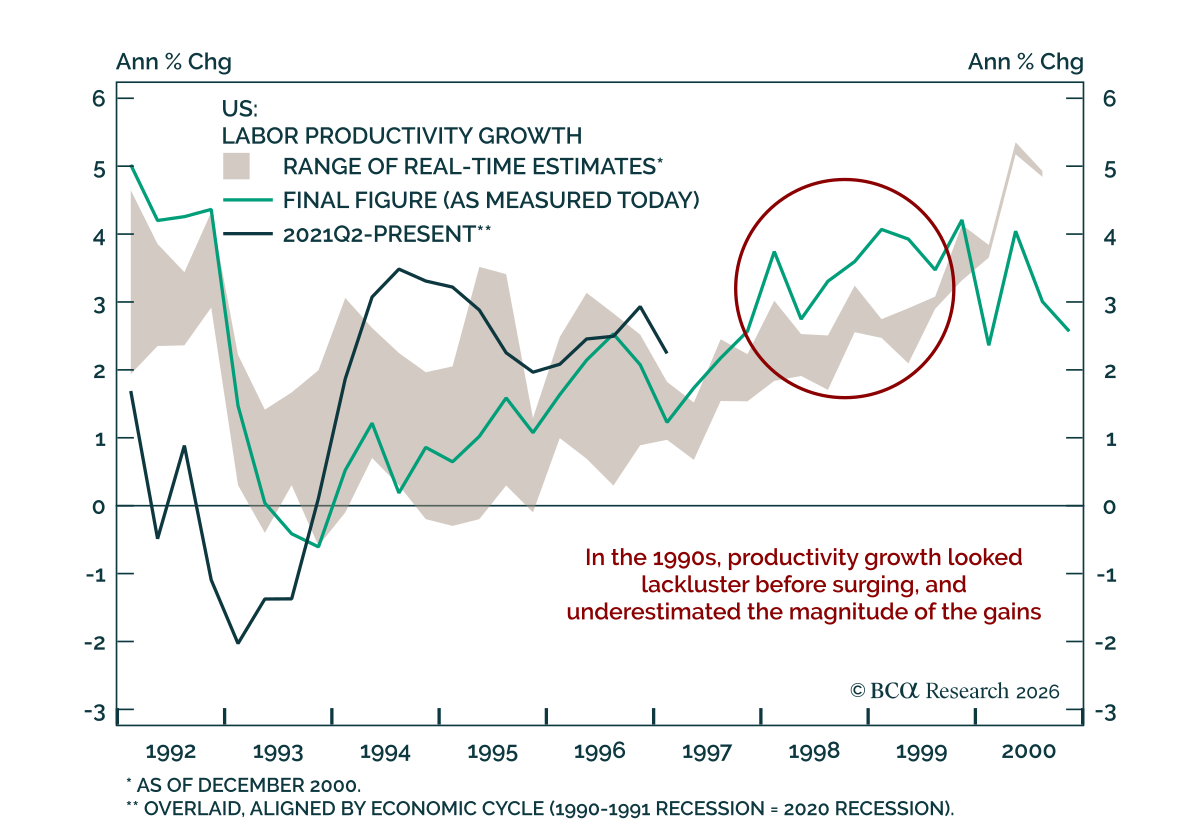
AI関連の生産性向上の具体的な兆候が現れれば、投資家は長期国債を選好すべきである。 長期国債利回りは今年大幅に上昇している。これは3月以降のエネルギー価格上昇が主因であるが、テック以外のセクターで成長が改善する最近の兆候も寄与している。 現時点で入手可能な証拠に基づけば、AI関連投資は高い国債利回りを支持するインフレ的な環境により寄与しているように見える。情報処理機器およびソフトウェアへの実質投資は前年同期比で16%増となっている一方で、1時間当たりの産出の伸びはまだ生産性の急上昇を示していない。…
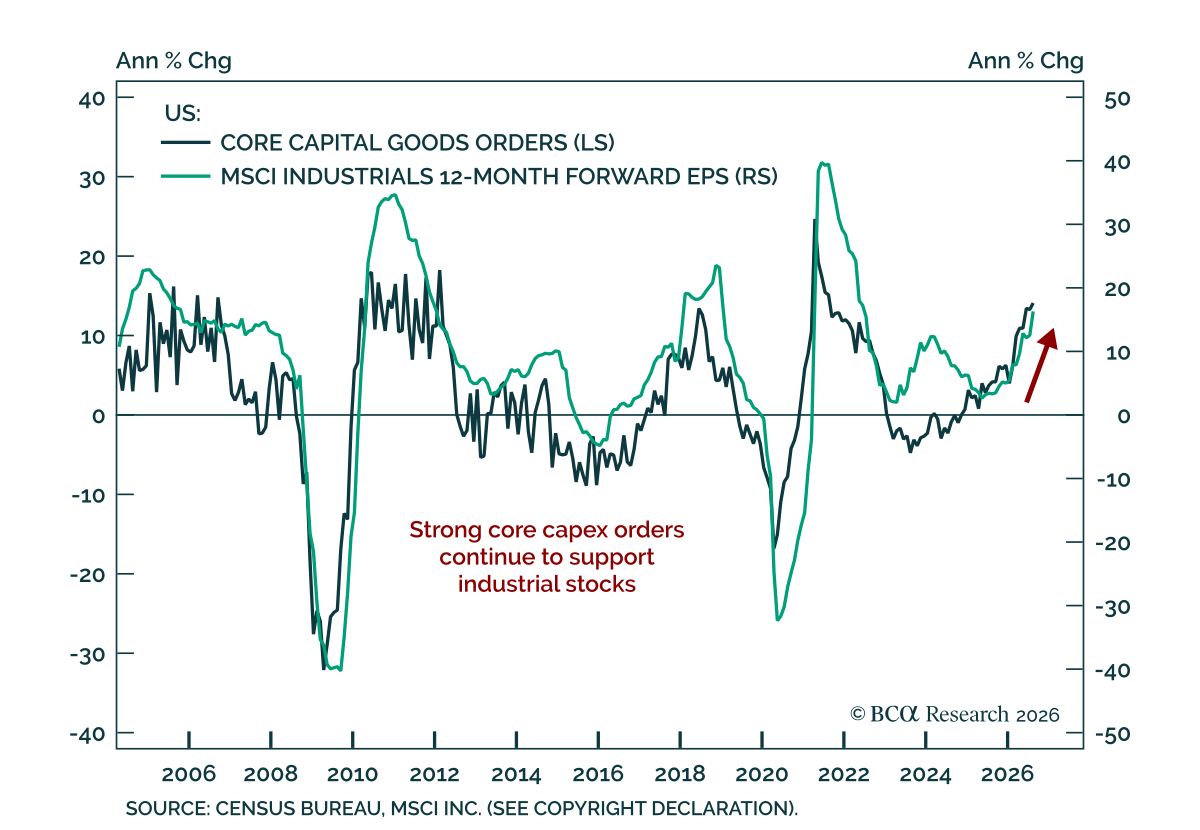
強いコア資本財受注は、S&P 500に対するIndustrialsのオーバーウェイトの正当性を強化している。 米国の8月のコア資本財受注は前月比1.6%増となり、7月の上方修正された前月比0.6%増を受けての上昇である。受注は前年比で約14%増と2021年以来の速い伸びである。コア財の出荷は7月の前月比1.4%増の後、8月は前月比0.6%増だった。…
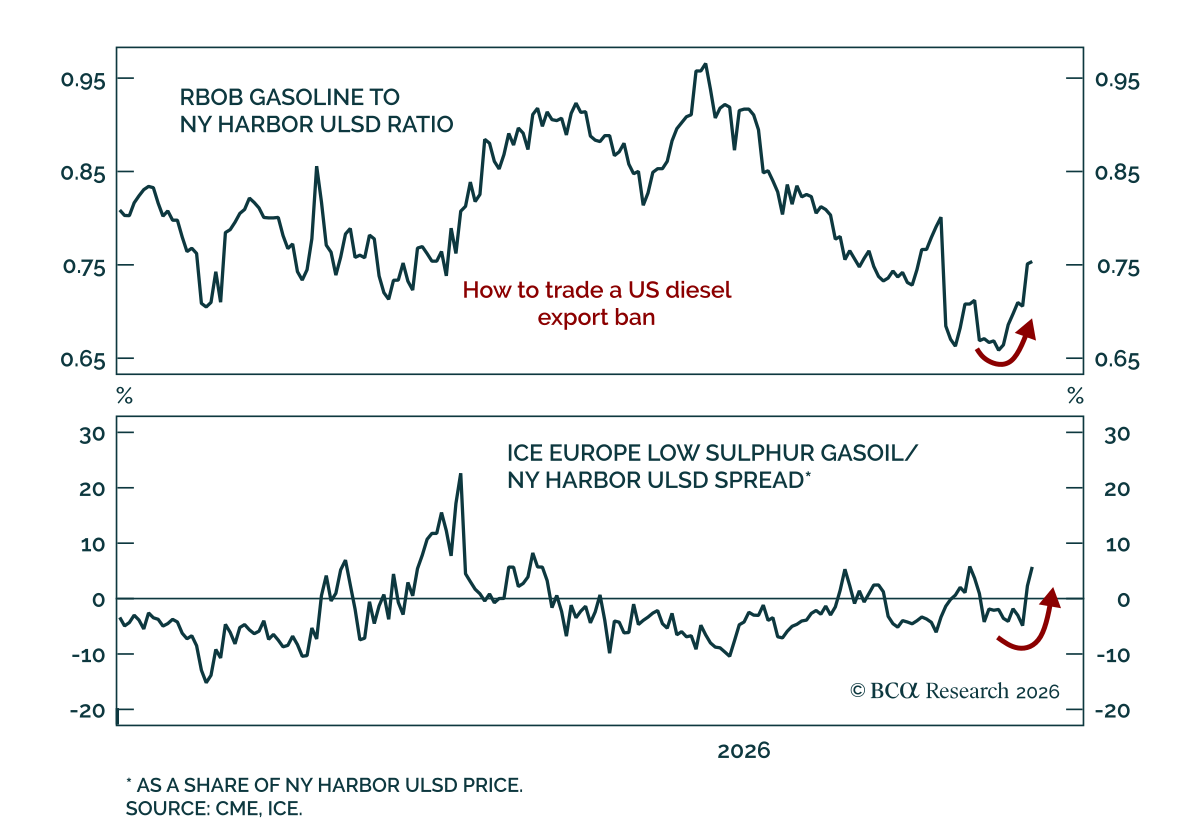
当社の Commodity strategistsは輸出規制が現実味を帯びるにつれて、米国と世界の間でのディーゼルの割安幅が拡大し、他の米国内精製製品に対してディーゼル価格が相対的に弱含みになると予想する。そのため、小売ディーゼル価格が1ガロン当たり$6.50を上回る過去最高水準に達し政治的圧力が高まっているため、ワシントンは介入に近づいているが、その具体的な形は不確かである。…
軽油価格が過去最高水準に達し、政治的圧力が強まっているため、米国からの何らかの輸出規制が実施される可能性が高い。しかし、それは副作用の少ない解決策とはならない。そこで本稿では、緩和効果が短命に終わる理由、代償を負うのは誰か、そしてどのように取引すべきかを明らかにする。
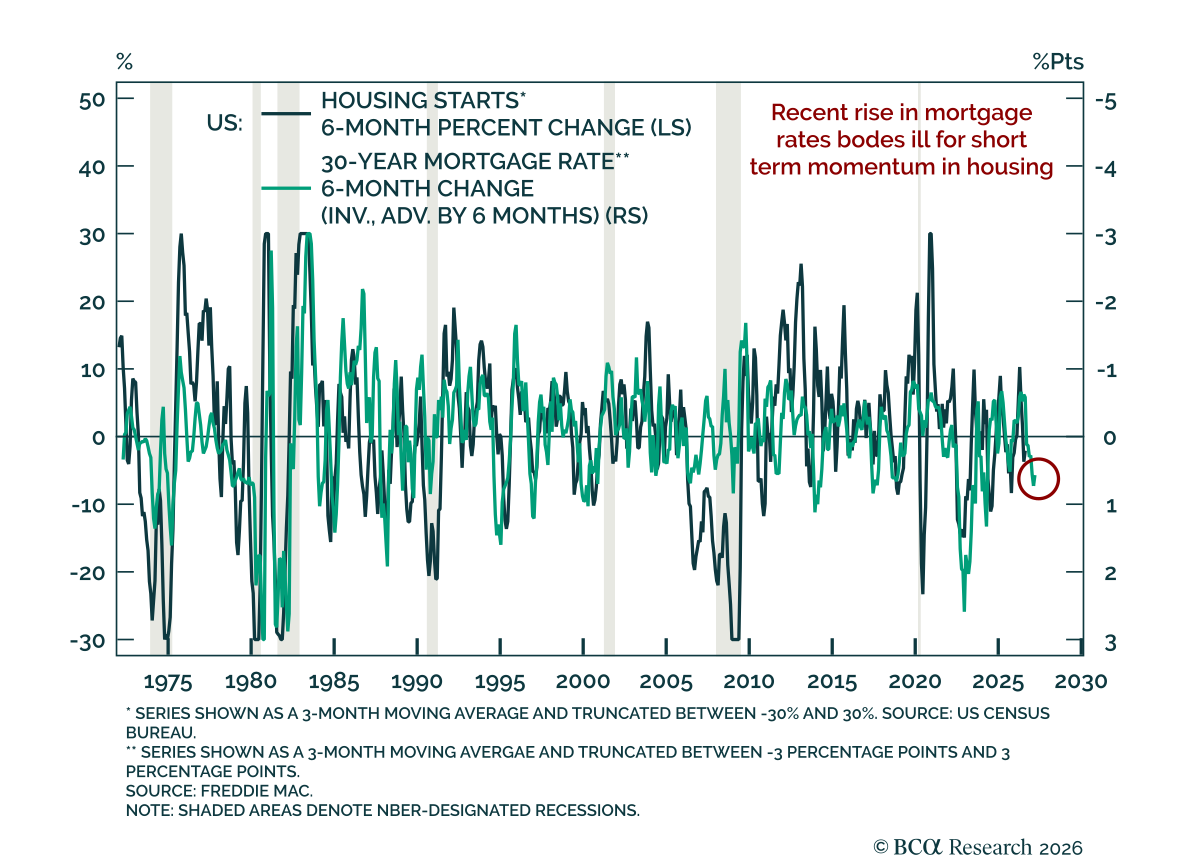
金利上昇が最も打撃を与えるのは住宅だが、経済の他の部分や株式市場への影響はより微妙である。2023年初以来、着工件数、許可件数、販売、住宅投資といった住宅関連の活動指標は停滞している。住宅ローン金利が7%まで上昇しているため、住宅建設の見通しは明るくならない。 非住宅の設備投資、特にデータセンター建設は金利上昇に対して影響を受けにくいはずである。実際、AIの投資拡大は金利上昇の一因でもある。こうした規模の投資ブームは貯蓄を吸収して利回りを押し上げるため、住宅投資が押しのけられるのである。…
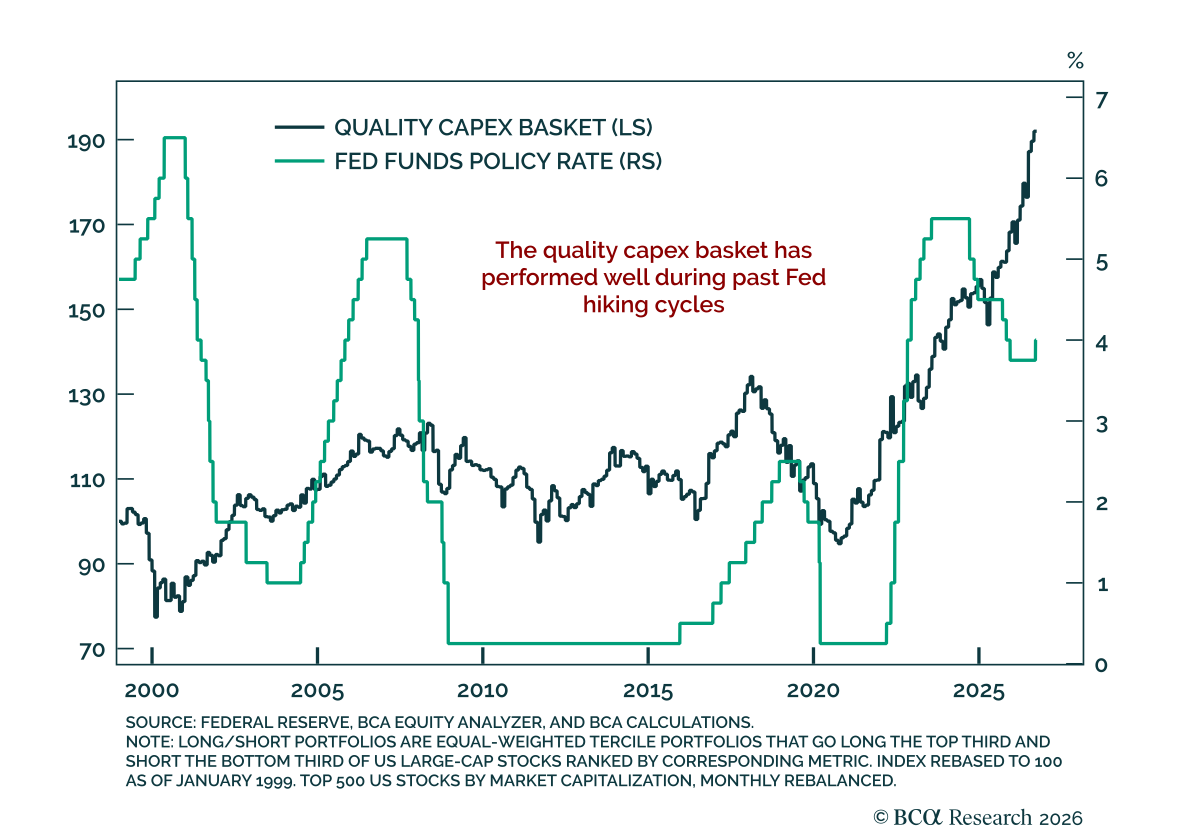
当社の US Equity strategistsは、株式が新たな引き締め局面の開始に耐えると予想している。 先週の利上げは追加利上げの示唆を伴っていたが、市場はすでに多くを織り込んでいる。そのため決定前にバリュエーションは圧縮し、FOMCの中央値予想が示す緩やかな道筋は長期側には概ね織り込まれている。一方で債券のリスクプレミアム、金利のボラティリティ、インフレ期待は高止まりしているが抑制されている。 歴史は投資を継続することを示している。1980年以降の7つの利上げサイクルでは、S&P…