アメリカ合衆国
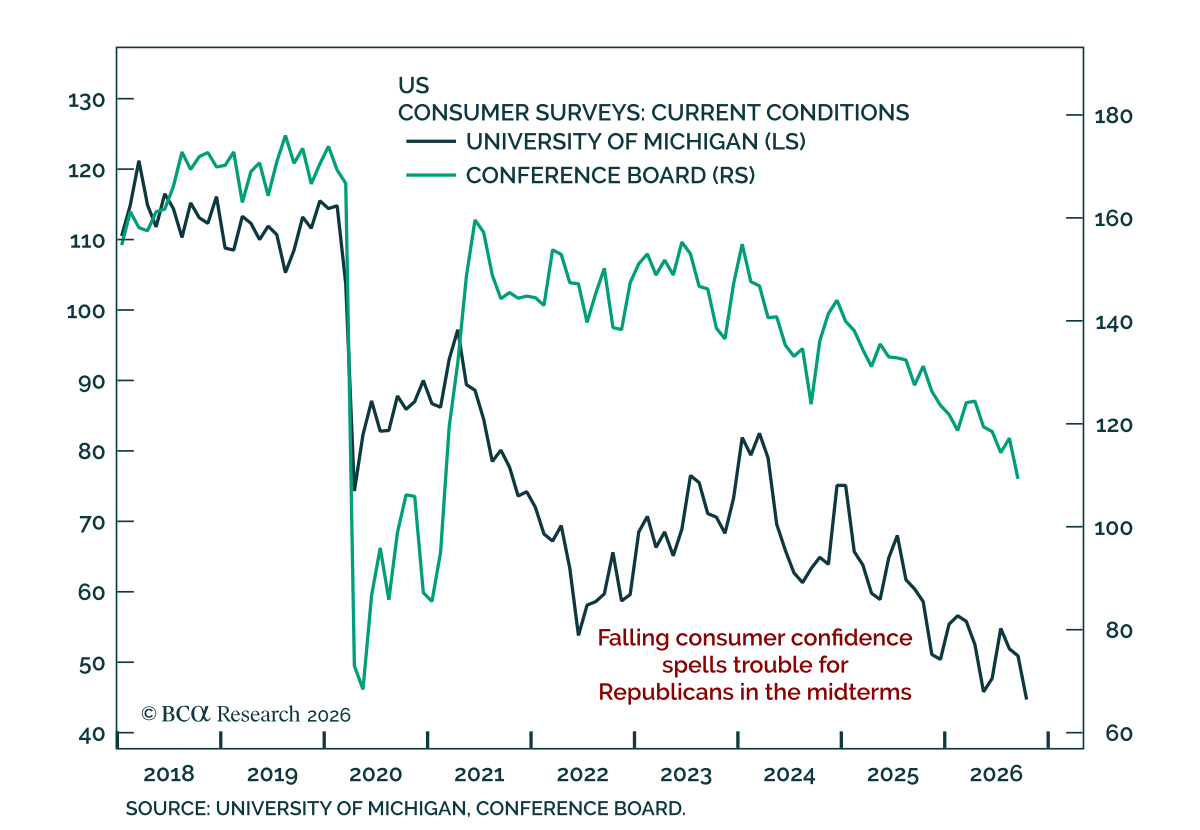
消費者信頼感指標の低下は、来月の中間選挙で民主党が圧勝する可能性が高いことを浮き彫りにしている。米国の消費者信頼感指標は最近低下している。具体的には、Conference Boardの消費者信頼感指数の現状判断コンポーネントは9月に顕著に低下し、University of Michiganの消費者感情指数の10月速報の現状コンポーネントも同様に弱かった。…
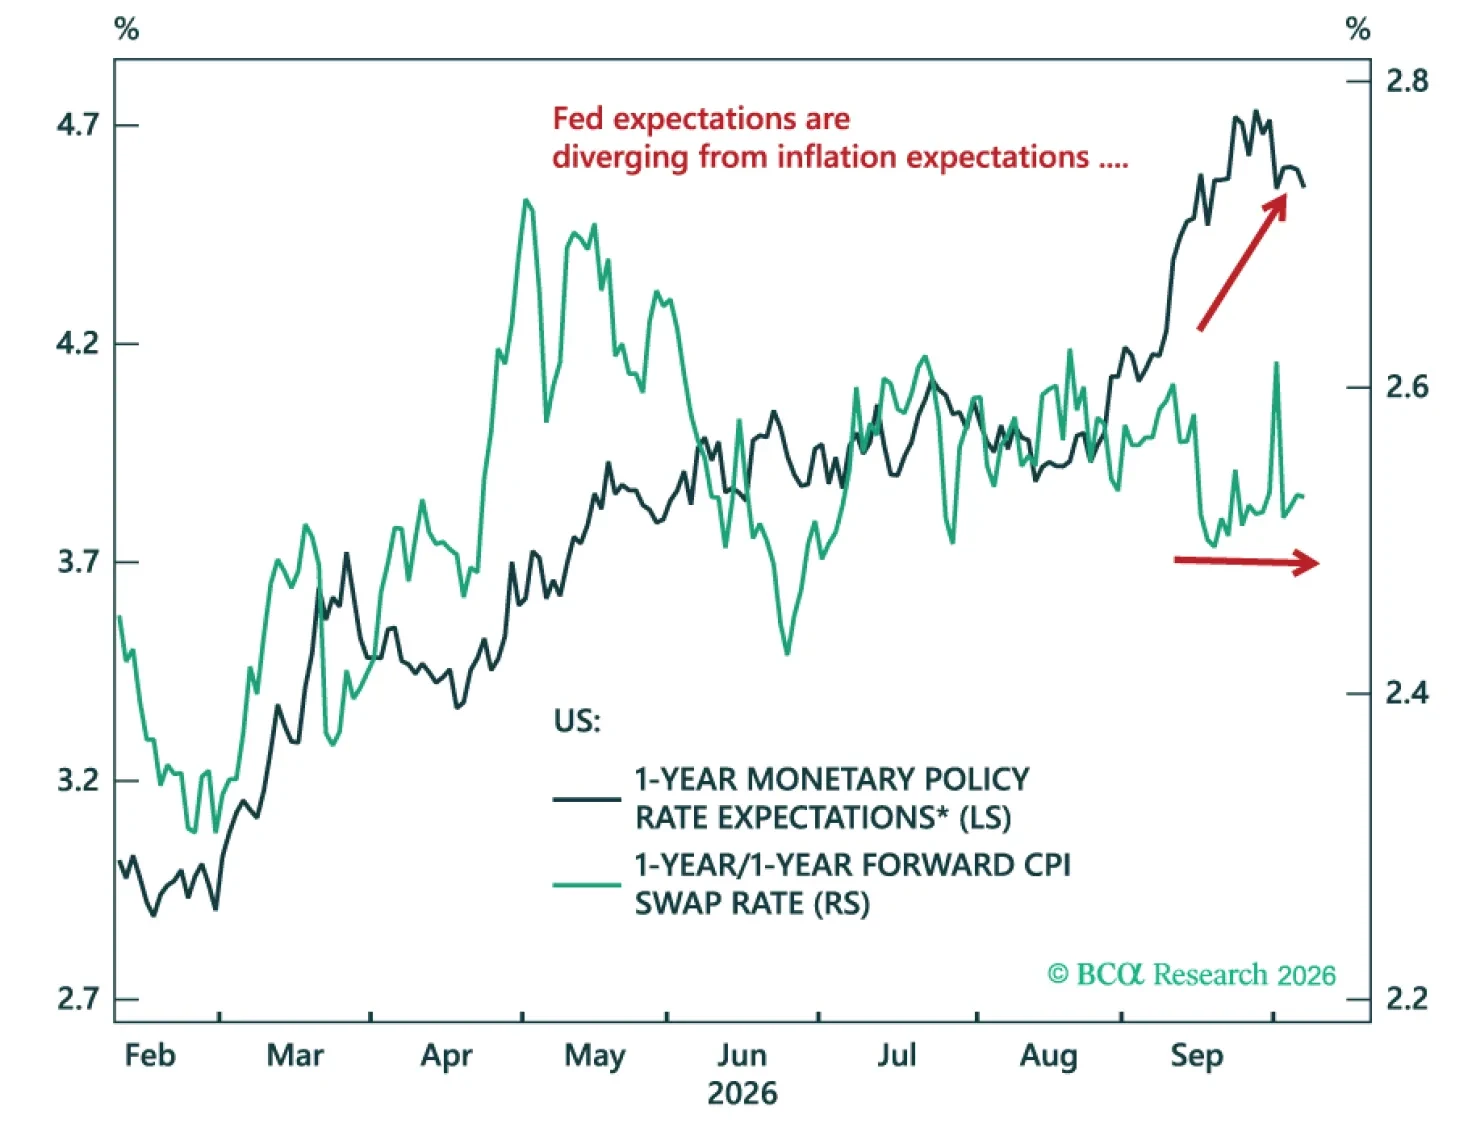
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
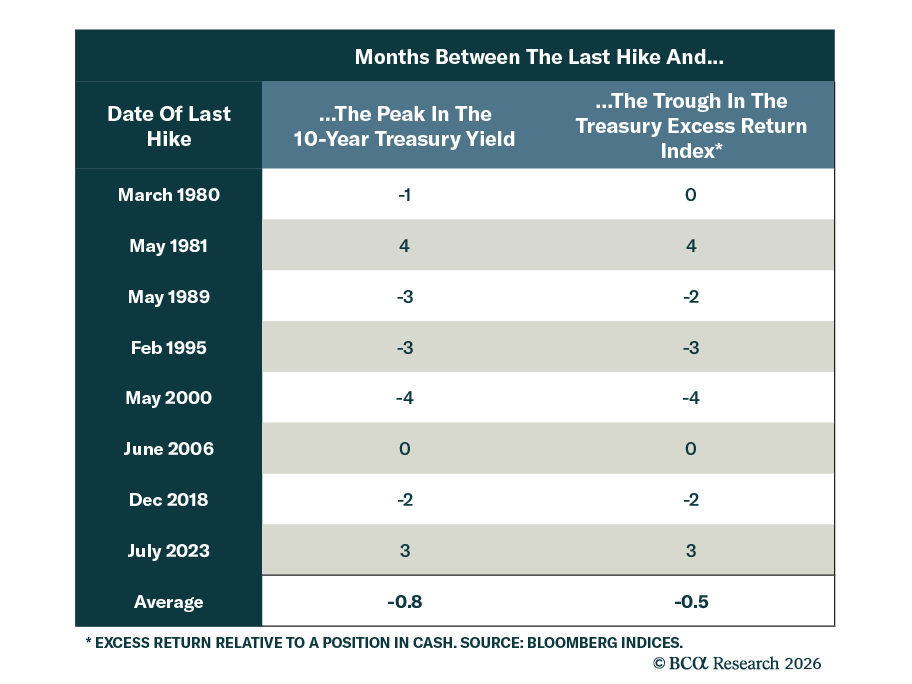
投資家はインフレのさらなる低下や金融環境の実質的な引き締まりに応じて、デュレーションを長期化するスタンスに転じるべきだ。 世界の政府債利回りは8月下旬以来急騰しており、多くの投資家が利回りのピークが差し迫っているかどうか疑問に思っている。昨日の考察(米国の株式リスクプレミアムが循環的低水準に達したという指摘)は裏返せば、債券が今日の時点で米国株に対して過去20年以上で最も割安であることを示している。 幸い、この問題に対処するための明確なフレームワークがある。BCAのUS Bond Strategistである…
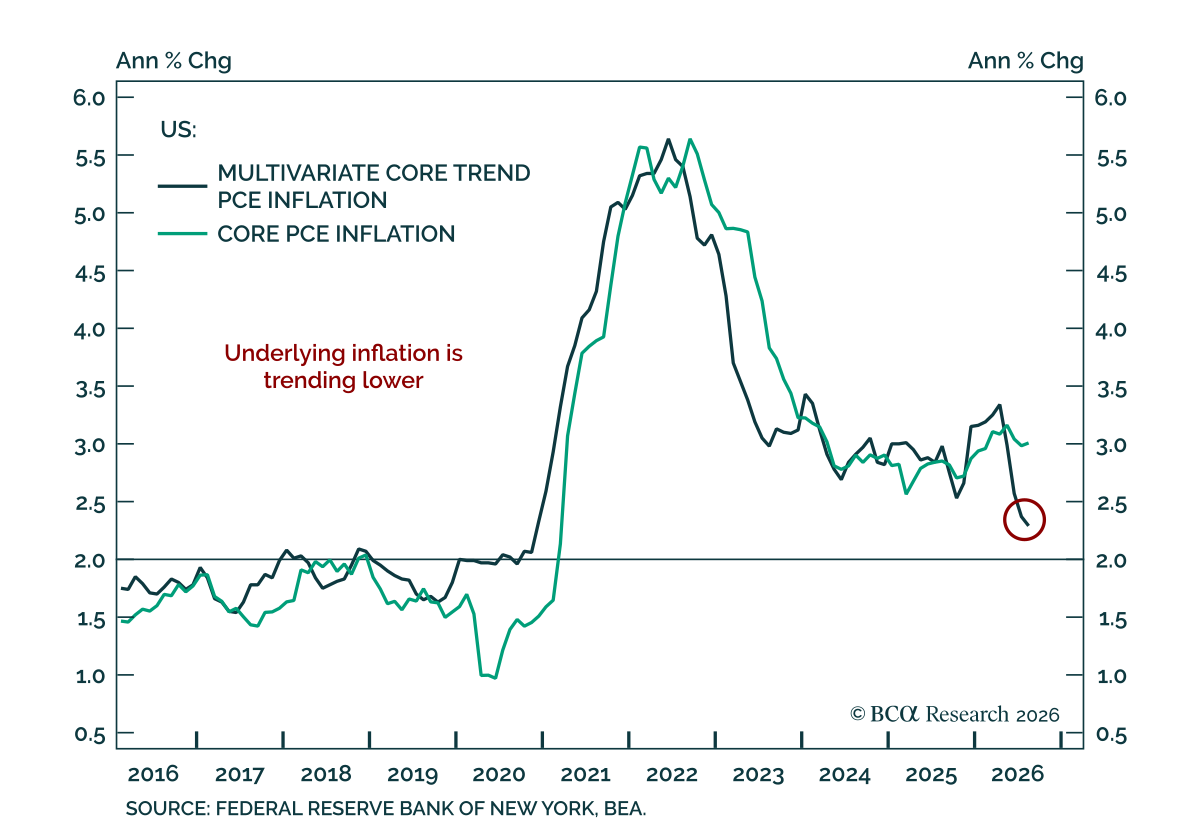
米国の基調的なインフレは和らいでおり、ハト派のFedサプライズの可能性が高まっている。The NY Fed's Multivariate Core Trend (MCT) inflation シリーズは8月に2020年以来の最低水準に低下した。当社のUS Bond…
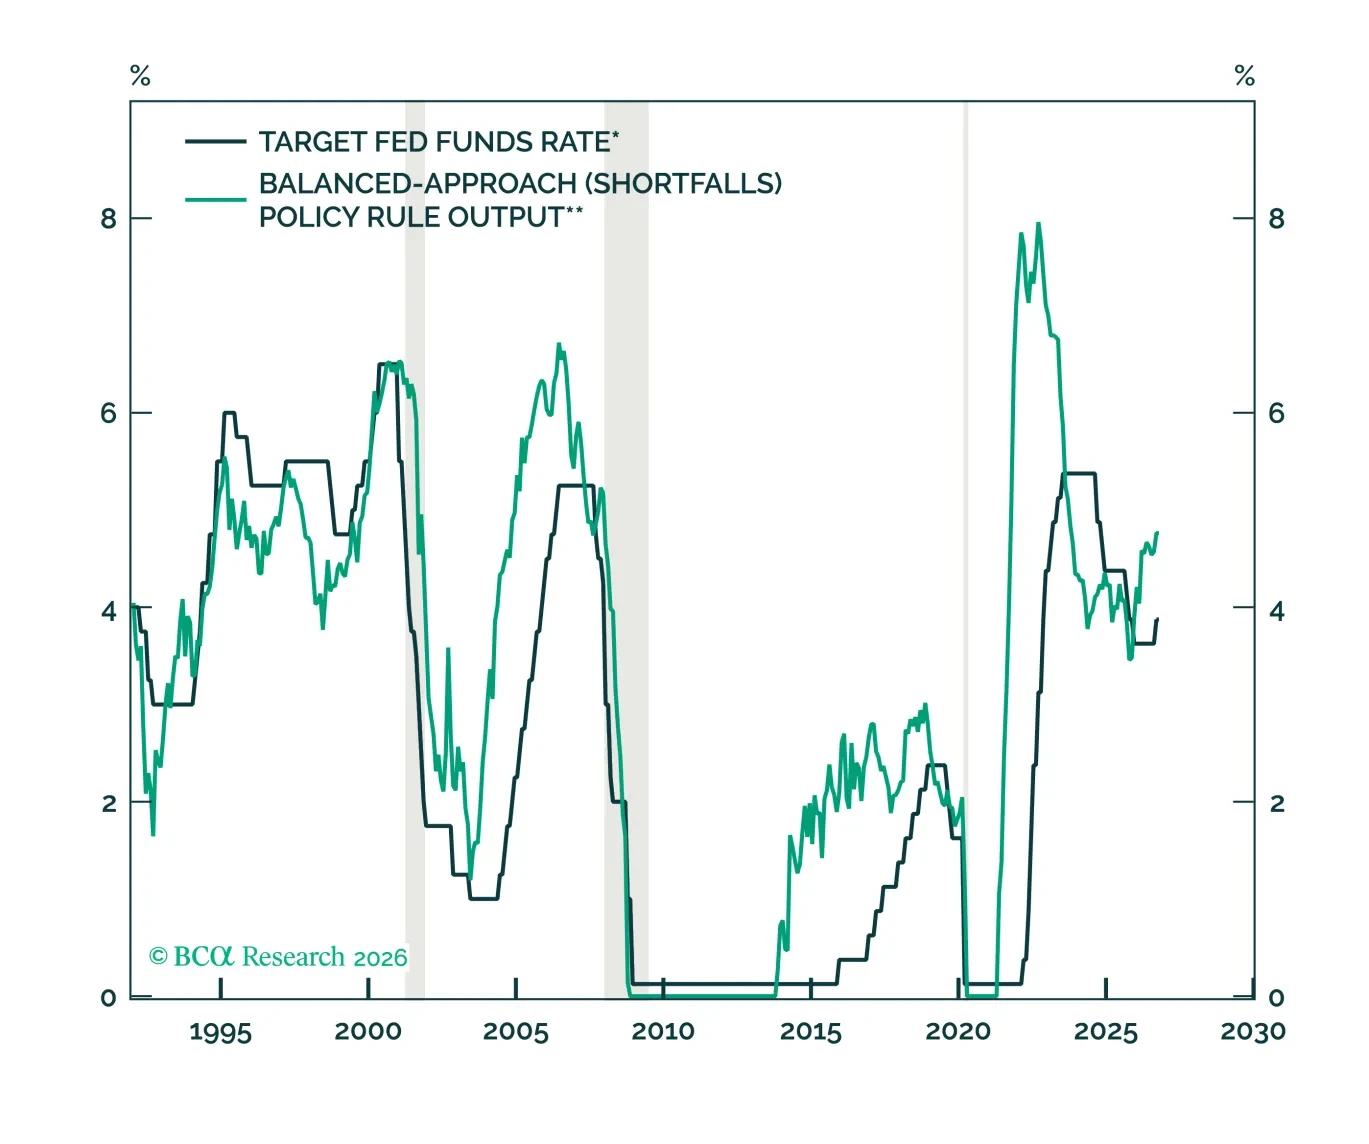
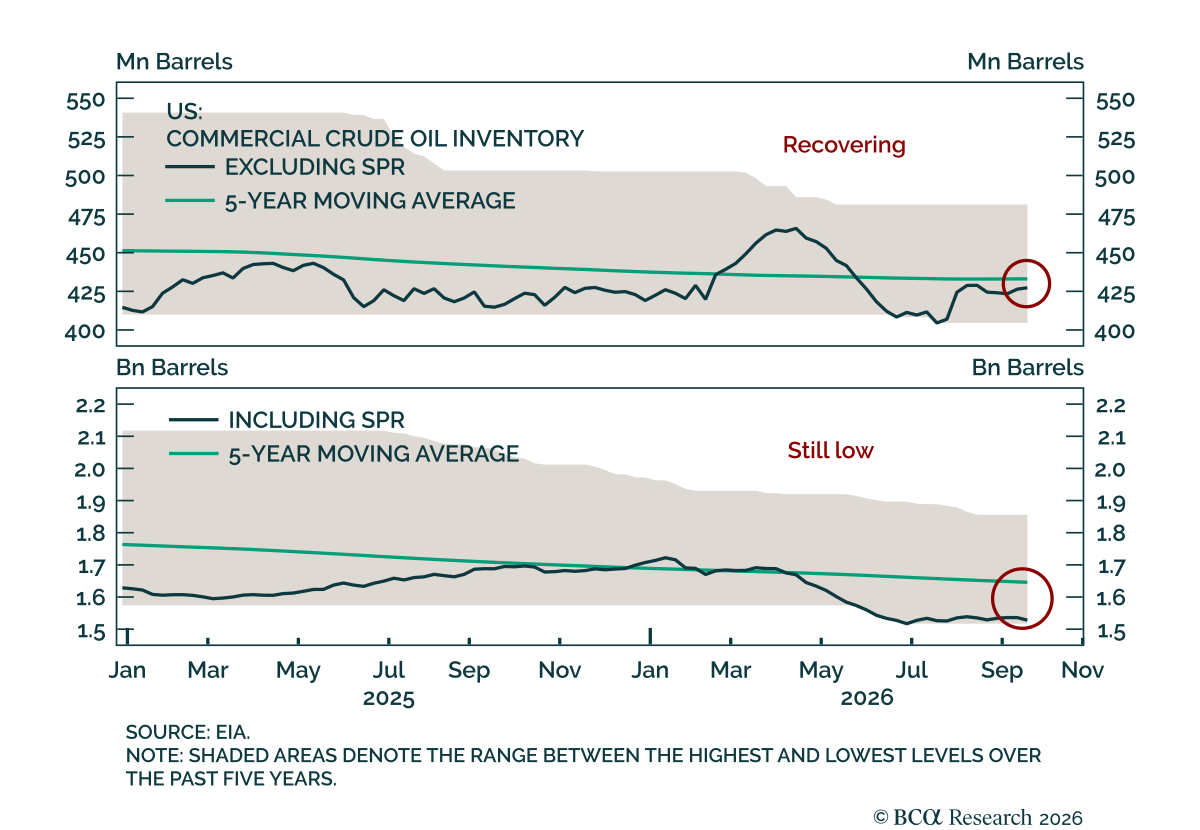
エネルギー在庫が、世界のエネルギー供給の改善が価格を下げるに足るかどうかを決めるである。 ホルムズ海峡を通る原油の“ダーク・トランジット”は、タンカーを護衛するための米国による大規模な軍事行動により増加している。当社のコモディティ戦略担当者は、ここ数ヶ月でホルムズ海峡のダーク・トランジットがオイル市場の主要な調整メカニズムとして台頭し、9月上旬以降に既に生じた上昇よりさらに大きな価格上昇を防ぐのに寄与していると指摘している。…
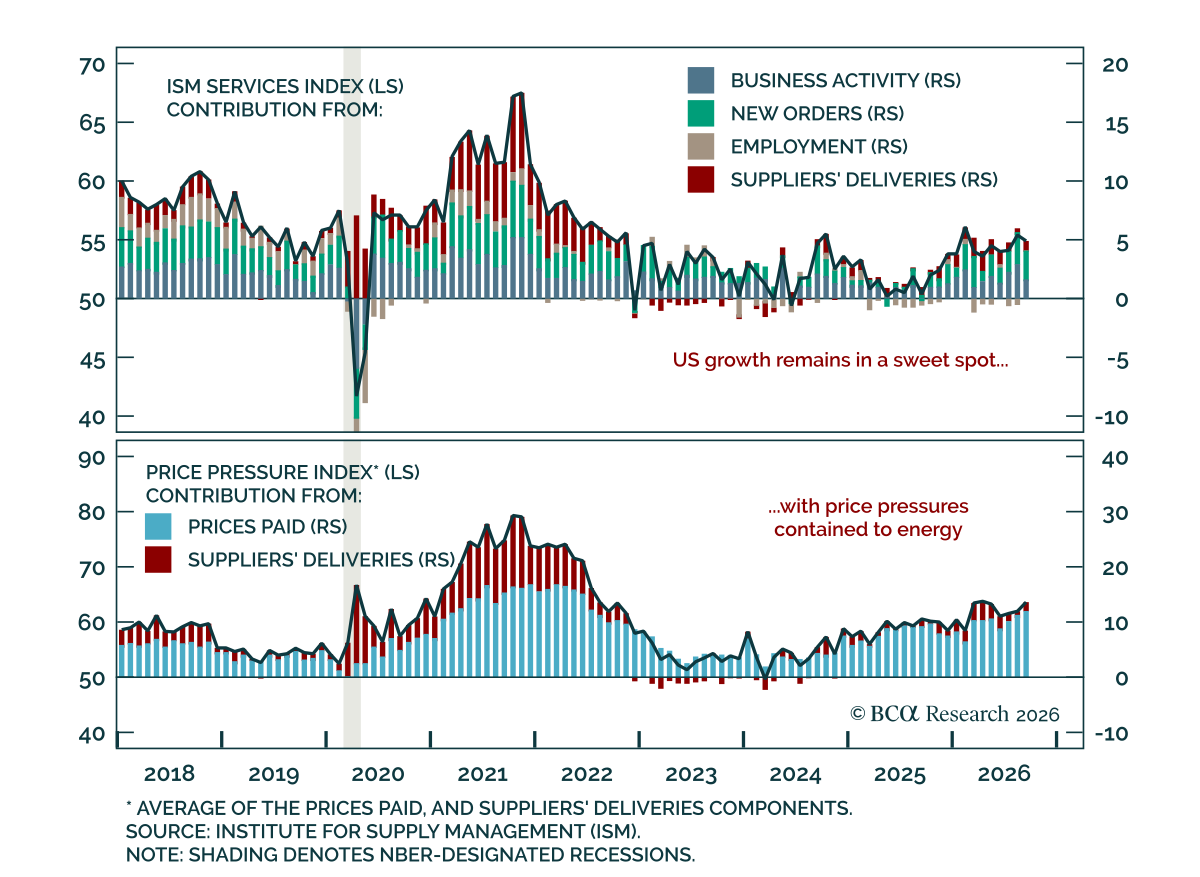
9月のISMサービス業報告は、米国の景気拡大が堅固であり過熱リスクが乏しいというメッセージを強化した。ヘッドライン指数は54.9で予想をわずかに下回り、8月からは0.5ポイント低下したものの、50を上回る拡張域に十分留まっている。基調となる構成項目も、景気拡大は堅調であるが過度ではないという結論を裏付けており、事業活動と新規受注は低60台から高50台へとやや減速した。…
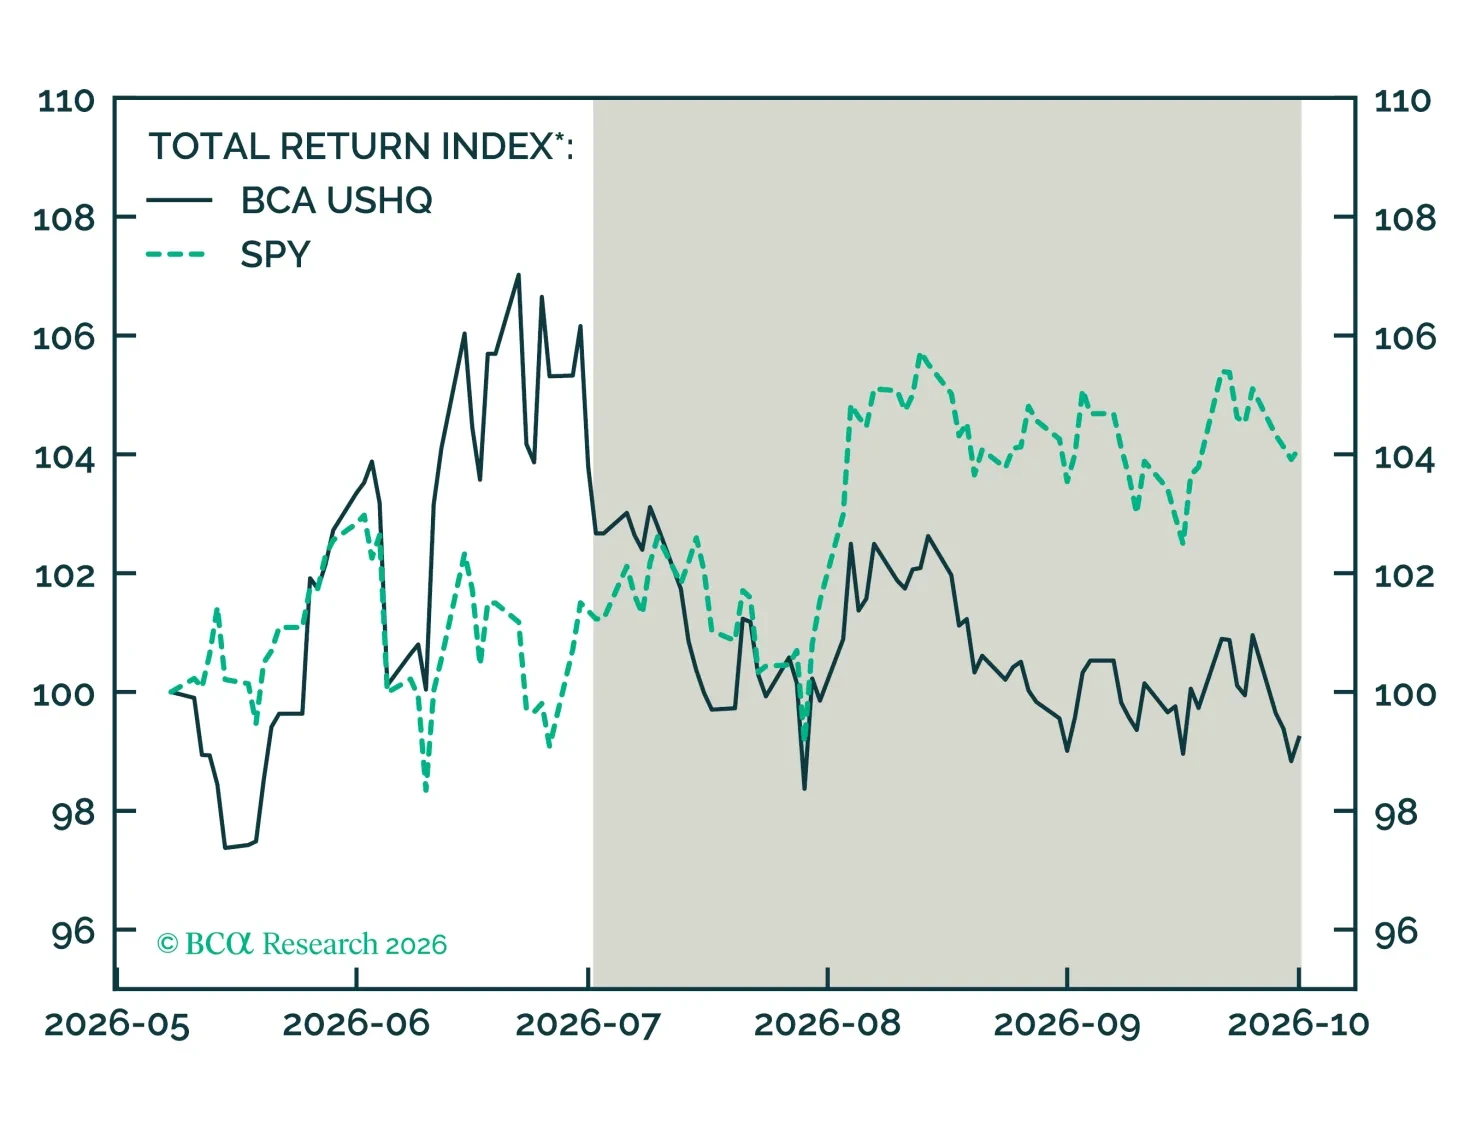
限られた銘柄のテクノロジー株主導のラリーでBCA Scoreはプラスとなったが、USHQはベンチマークに対して遅れをとった。一方、USHQ SMIDはリスクが低く、遅れはより小さかった。
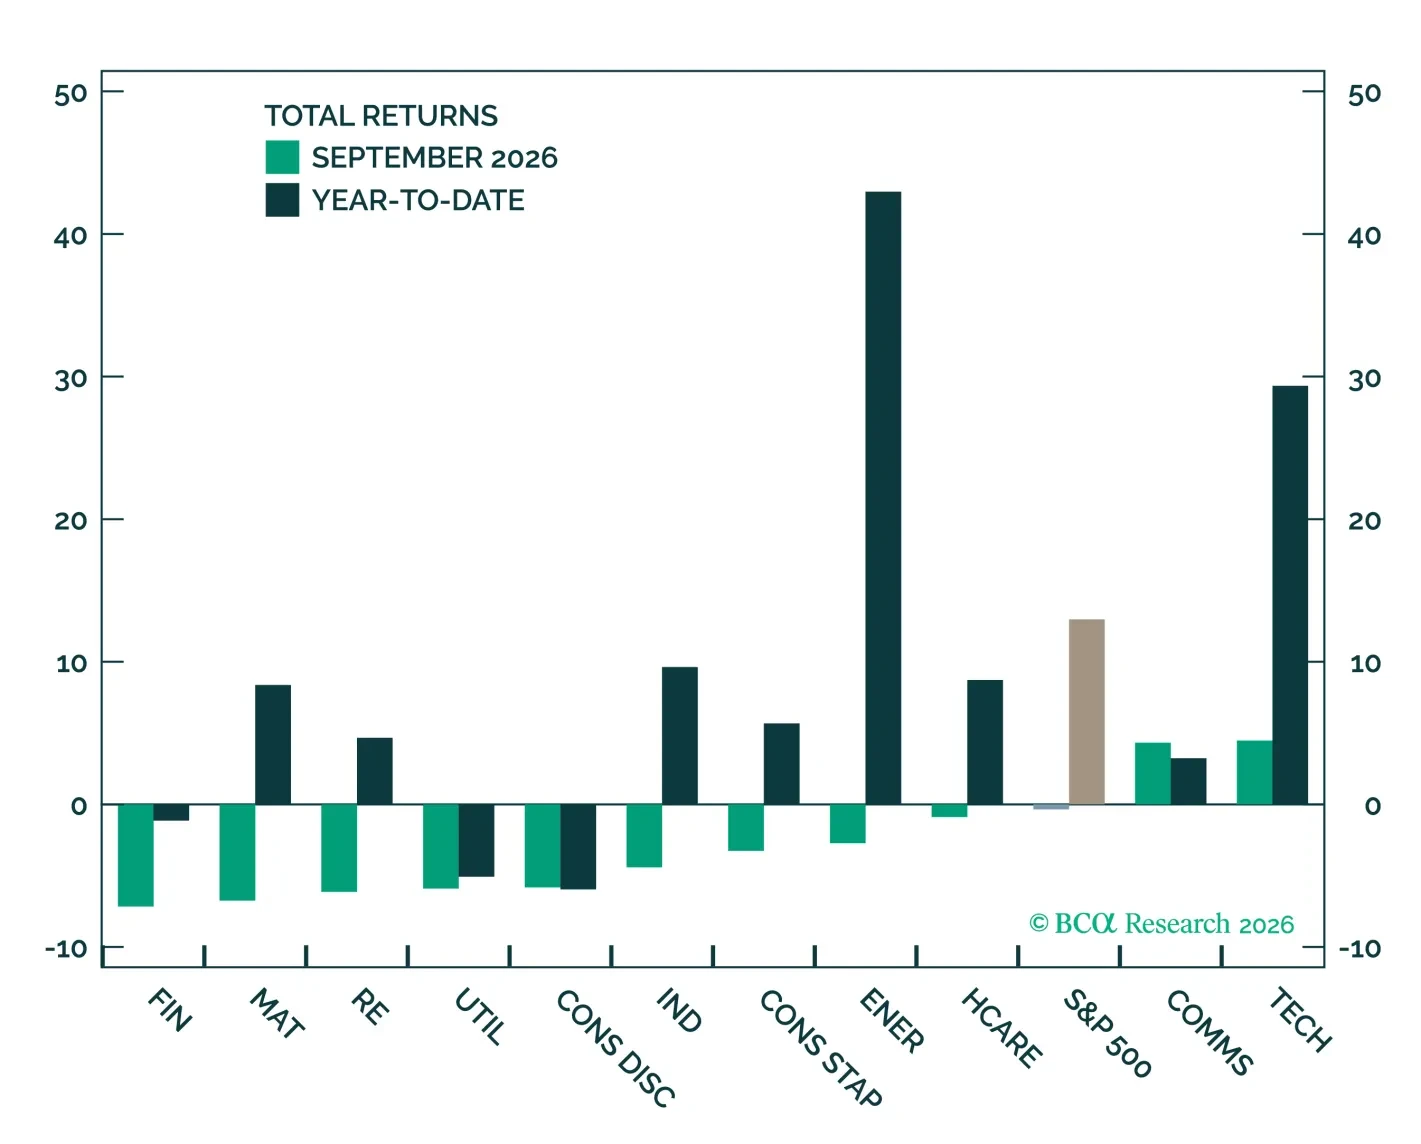
9月に10年債利回りが急騰する中、S&P 500は下落したが、Technology and Communication Servicesが支えたことで下げ幅はわずか0.3%にとどまった。なお、当社は年末にかけて上昇を見込むが、債券利回りが引き続き主要なリスクである。
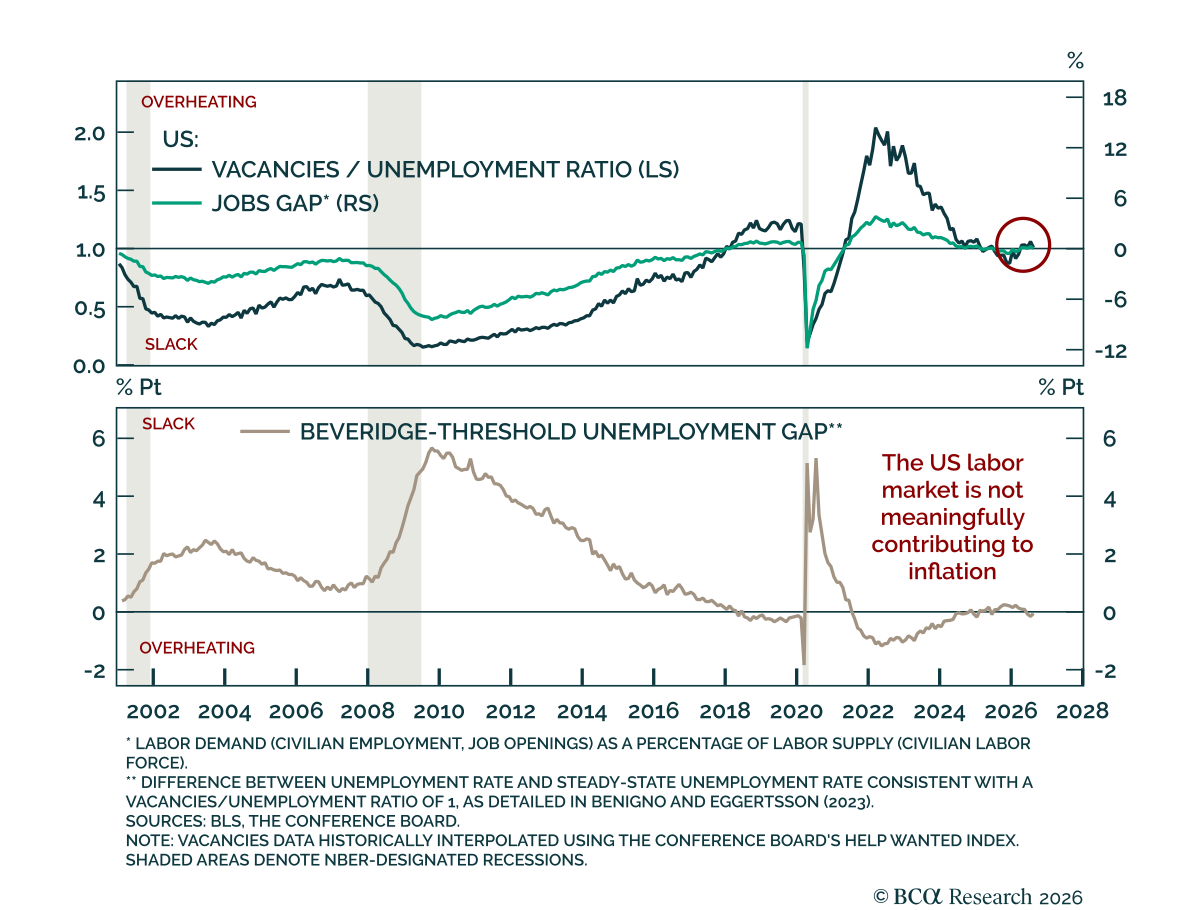
9月の雇用統計はやや冷え込み、労働市場が概ね均衡していることを確認するとともに、FRBの10月利上げへの圧力を弱めた。 非農業部門の就業者数は29,000人増にとどまり予想を下回り、2か月分の改定で60,000人分が取り消され、3か月移動平均は51,000人となり概ねトントンの予想水準にあった。需給の緩みを示す指標はまちまちだが概ね安定しており、失業率は4.2%へ上昇(4.1%から)、U-6による不完全雇用率は7.6%へ低下(7.7%から)した。平均時給の伸びも前年同月比で3.1%から3.0%へ鈍化した。…