アメリカ合衆国
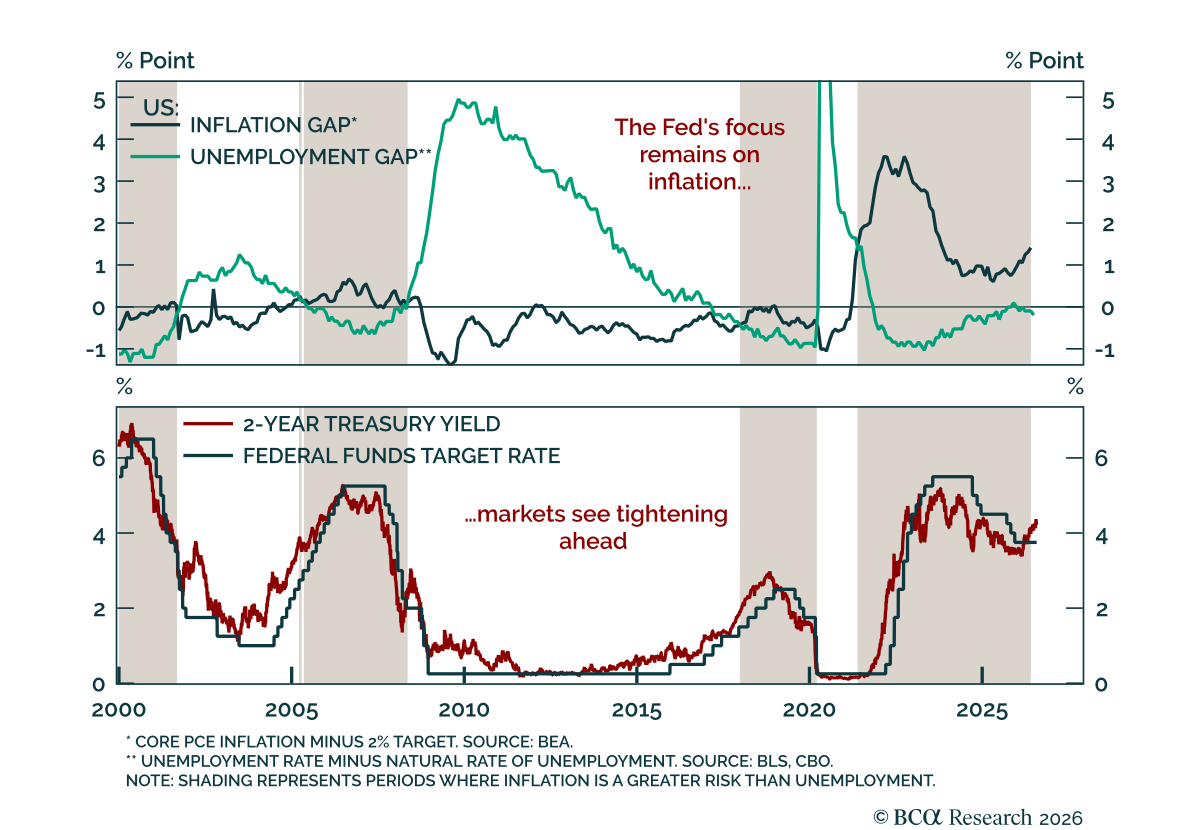
Warshの「家族間の争い」は市場との対立に変わりつつある Warshの「家族間の争い」は市場との対立に変わりつつある 米連邦準備制度(Fed)は政策金利を3.5%〜3.75%で据え置いた。市場の動揺があるにもかかわらず、指標の冷却は労働市場とインフレが再加速しない限り政策の据え置きを支持するはずだ。…

過熱の兆候は見られない 過熱の兆候は見られない 米国は成長の好位置にとどまっており、労働市場の安定がインフレを押し上げることなく消費を支えている。 7月のConference Board消費者信頼感指数は予想を下回り、92.2から90.8に低下した。低下は消費者の現在の状況評価が118.5から114.9に落ちたことが主因である。ただし期待は6月の上方改訂後の74.7で変わらなかった。短期のインフレ期待も和らいでいる。…
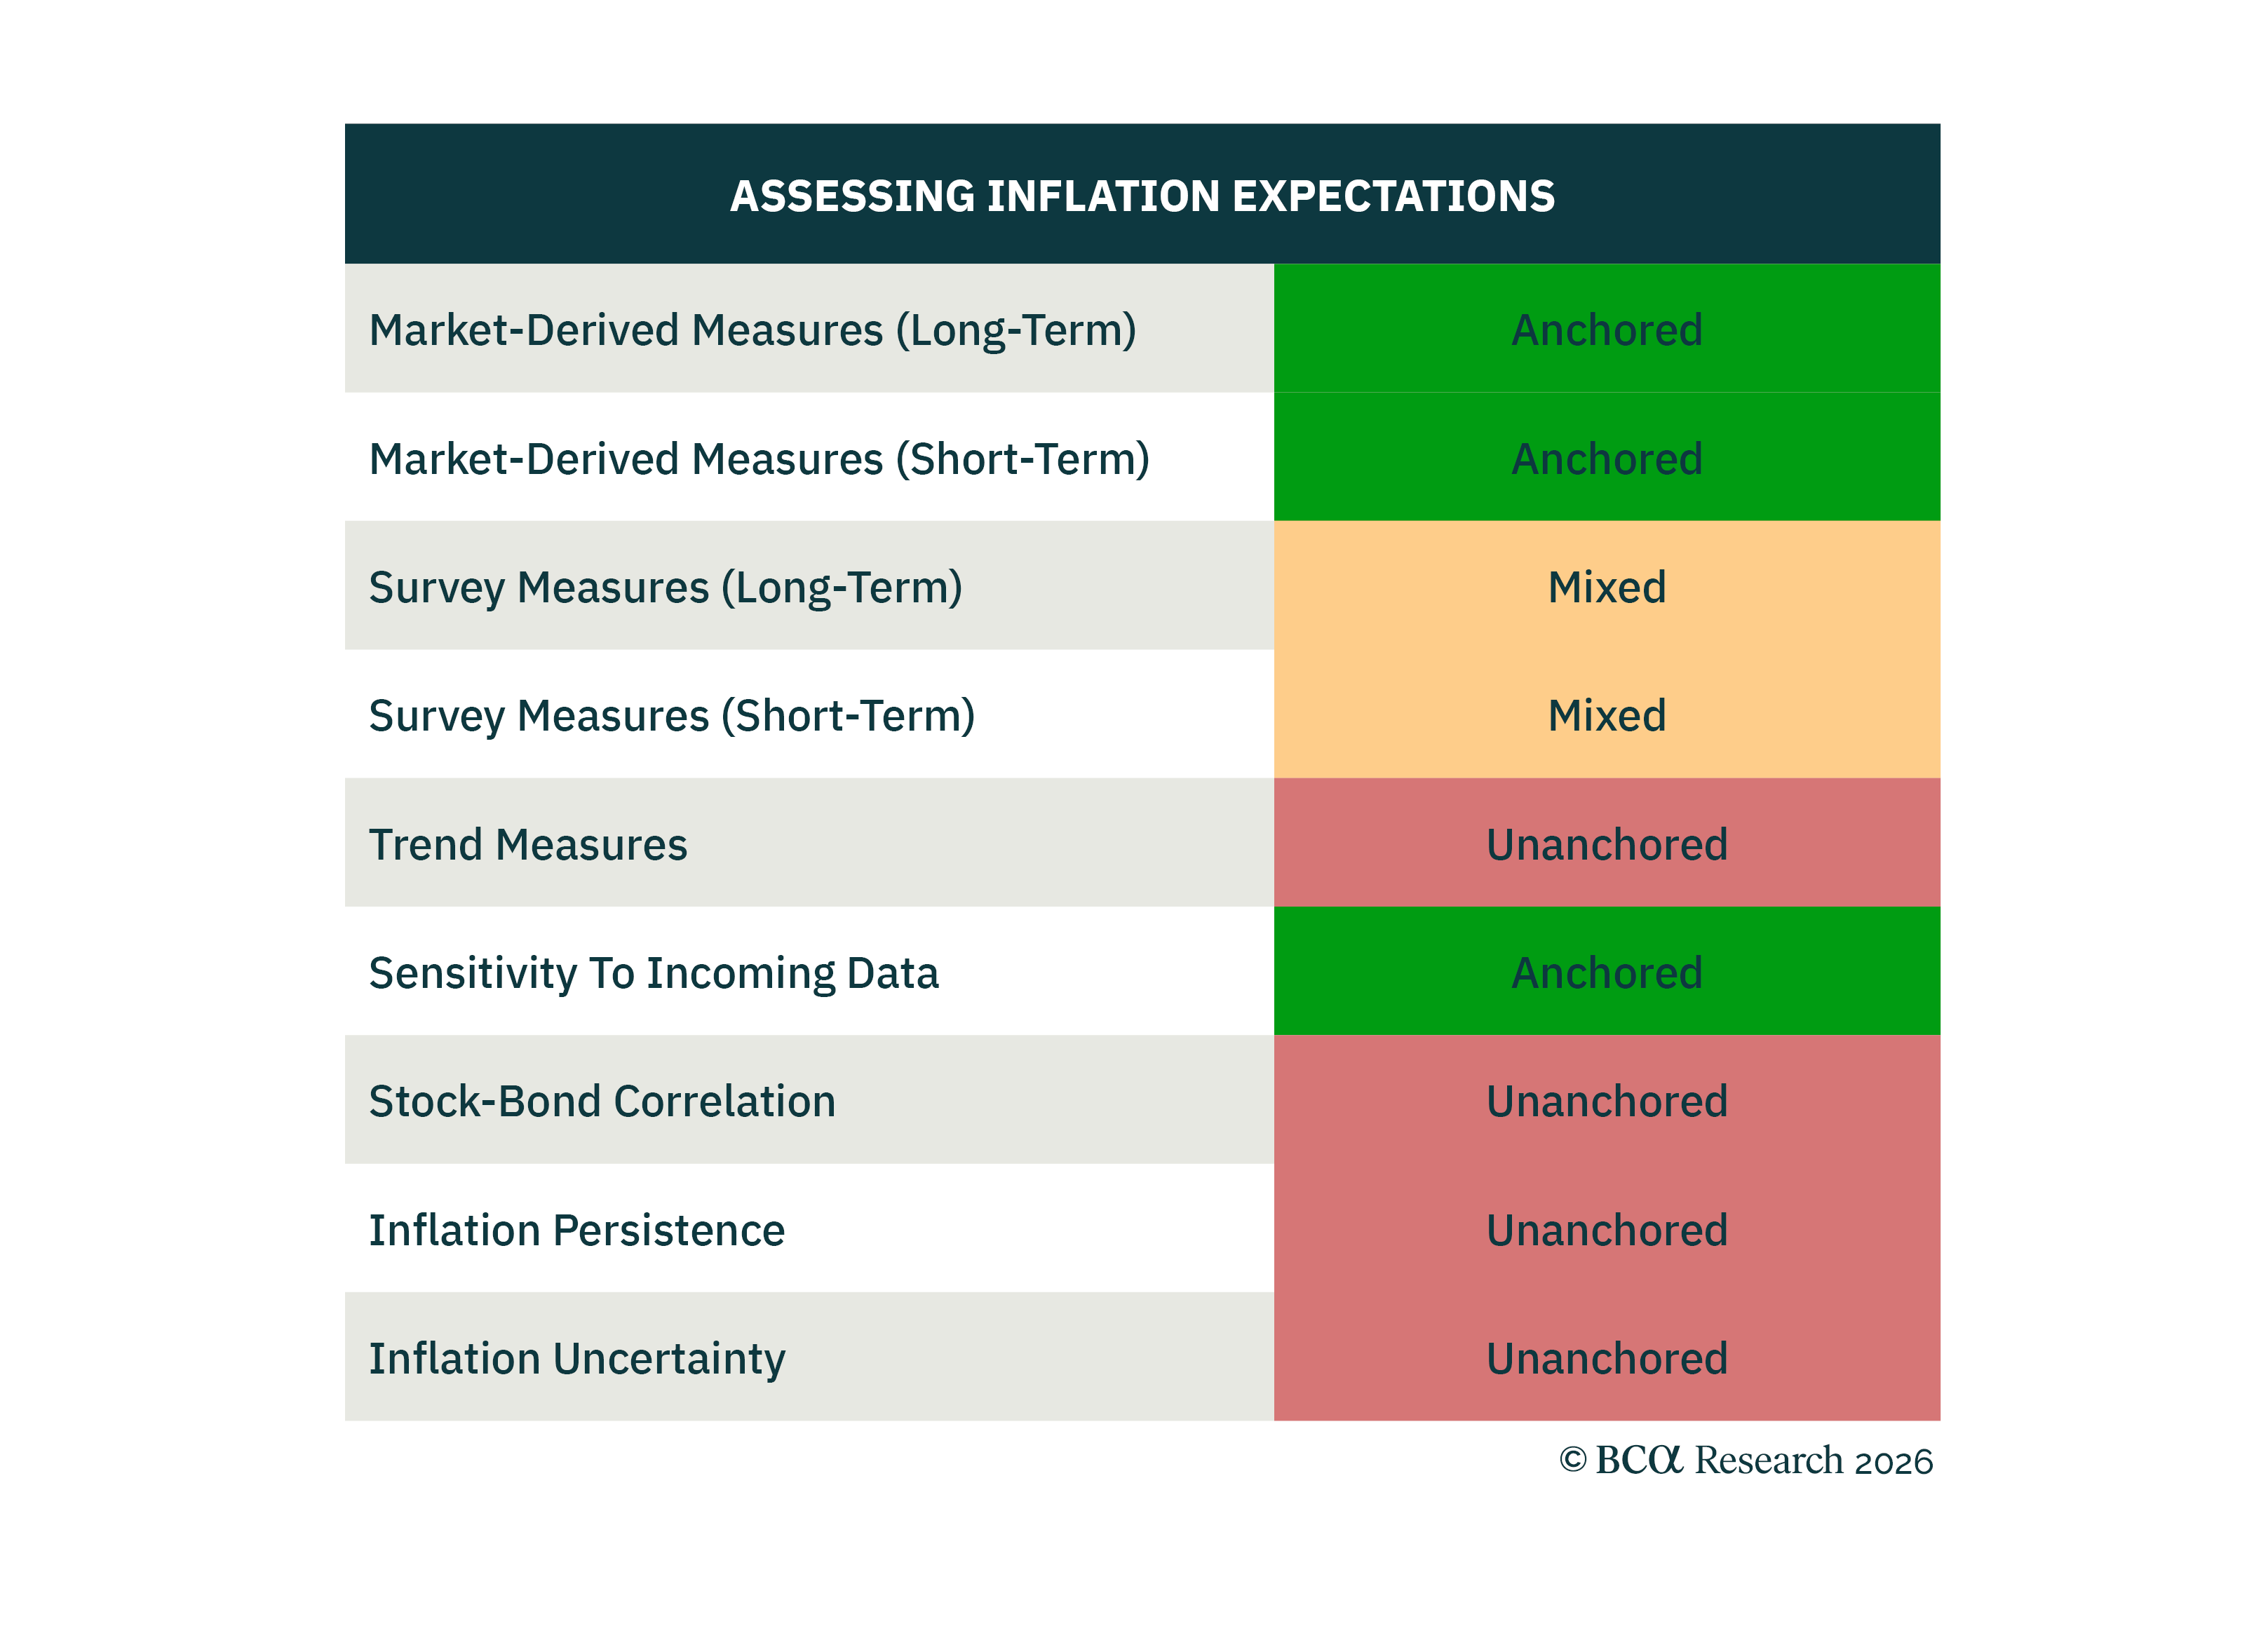
インフレ期待を再考する インフレ期待を再考する 当社の US Bond strategistsは、労働市場が持続的にタイトなままであっても、期待が緩和すればインフレはFRBの2%目標に戻ると主張している。…
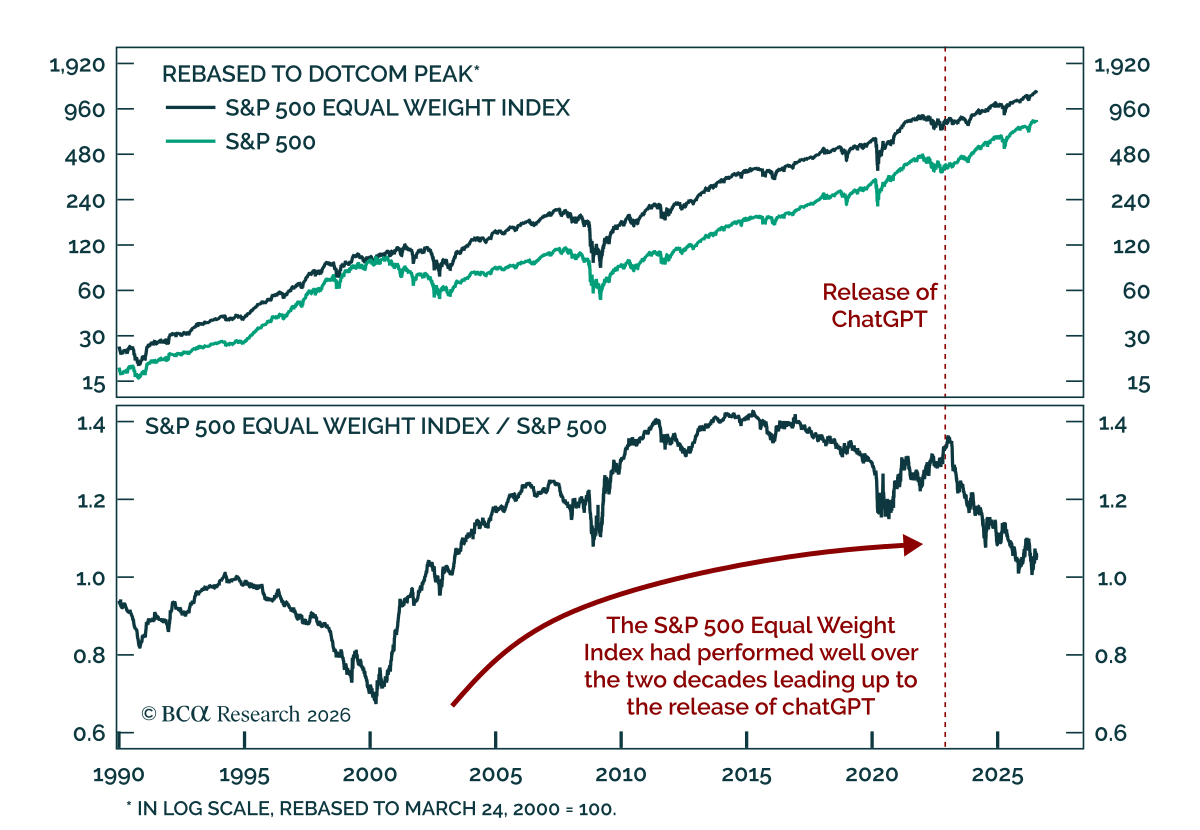
AI関連の市場ボラティリティへのエクスポージャーを減らしたい投資家は、equal-weight S&P 500に退避するべきだ。The equal-weight index (EWI)はドットコム崩壊期に時価総額加重指数を大きく上回り、ChatGPTの登場までの20年間で堅調なリターンを記録した。指数はテクノロジー株への集中が進んだにもかかわらずである。 ドットコム・バブルのピークである2000年3月24日から2002年の市場底まで、S&P…
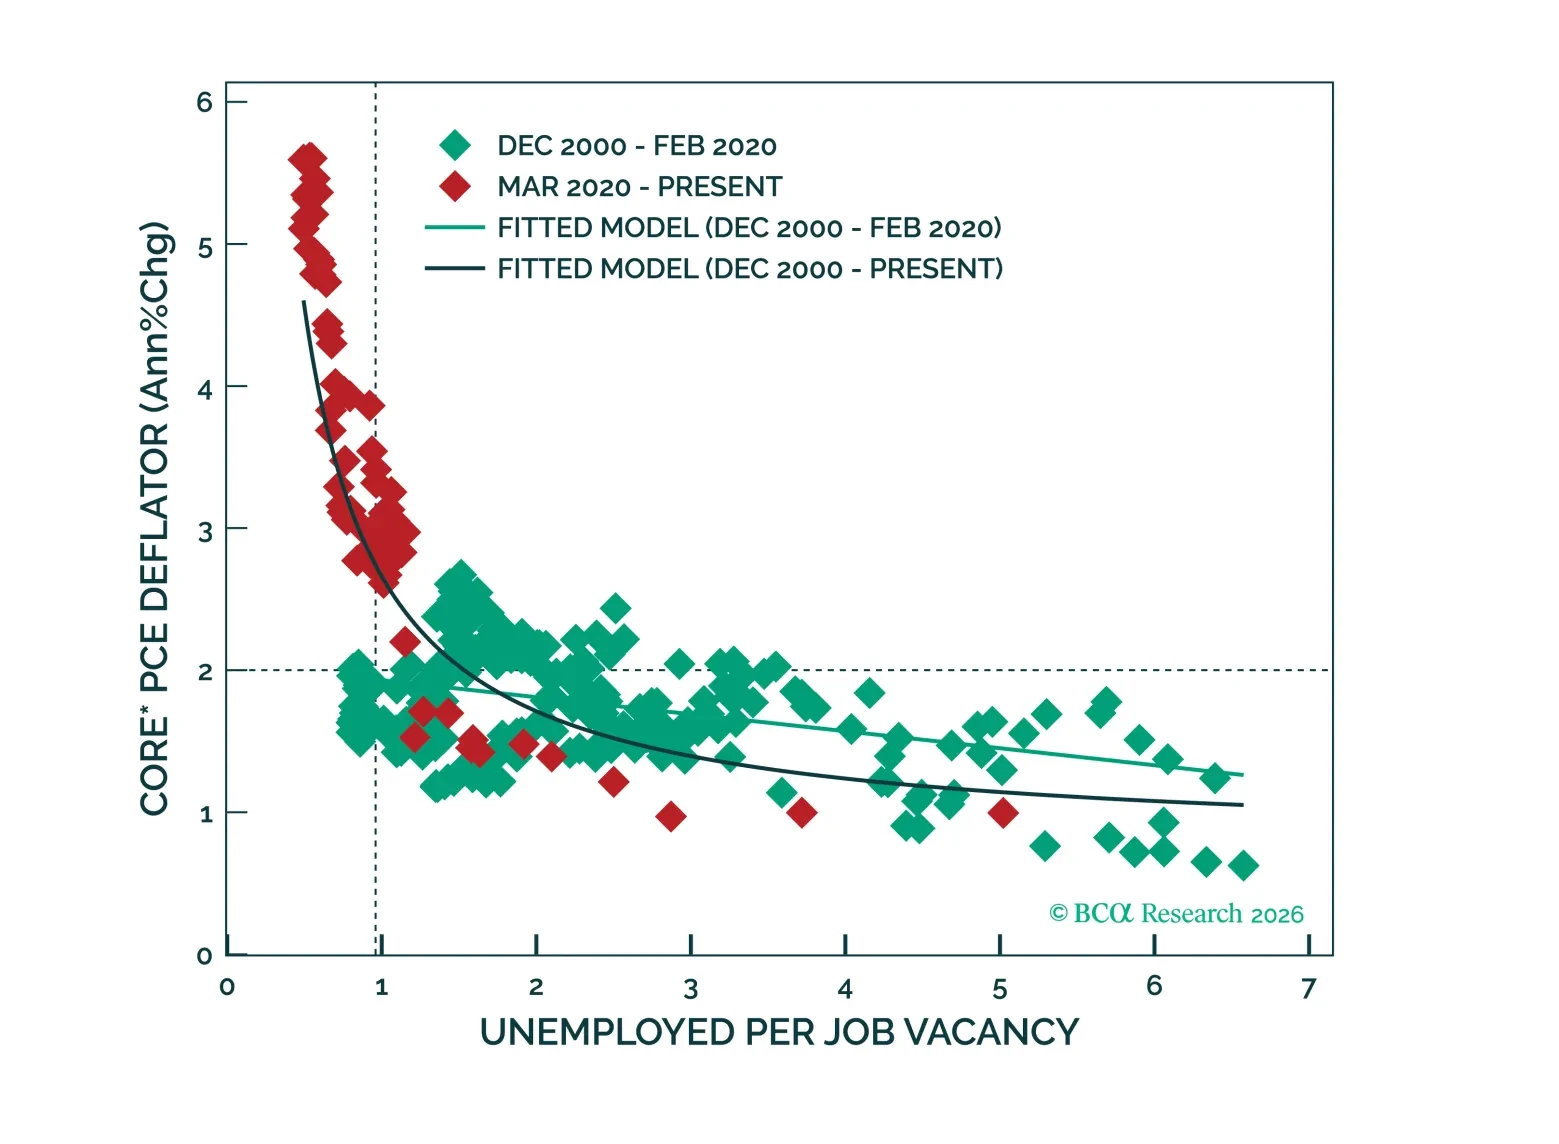
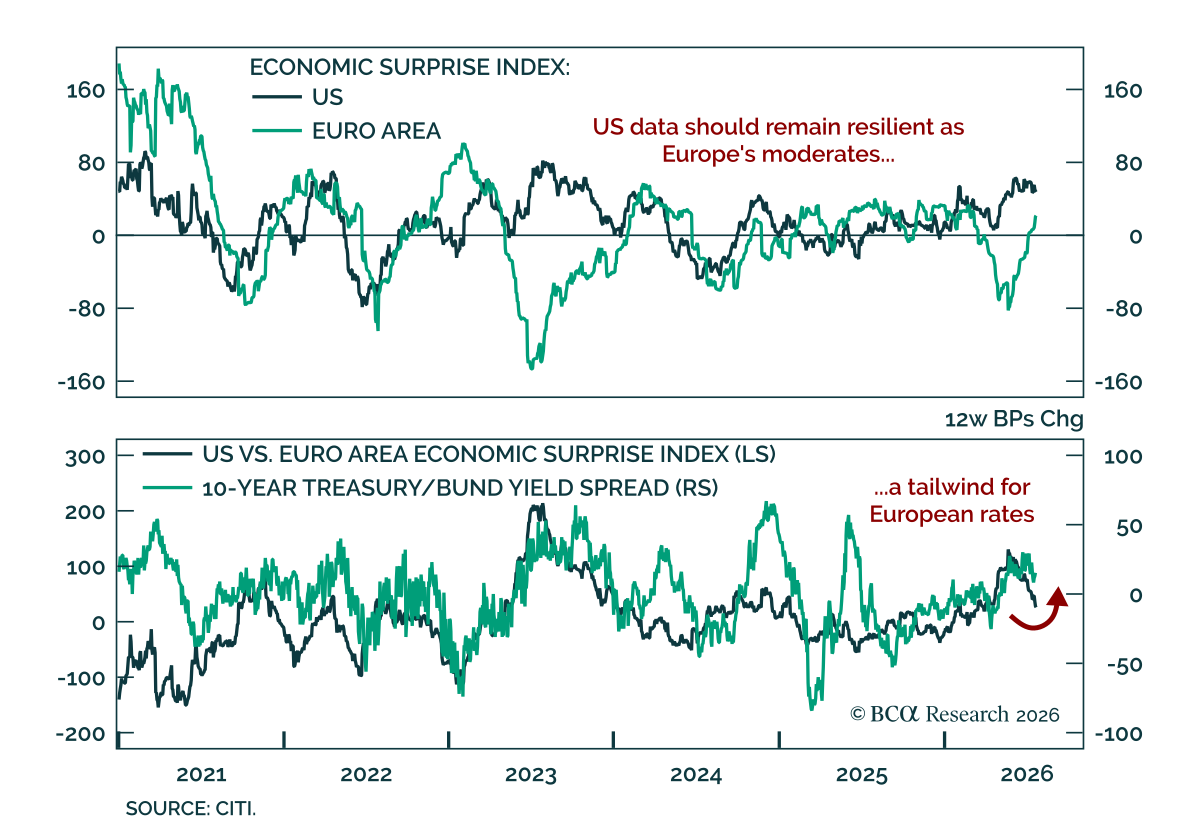
最近の欧州のデータ改善は長続きしない公算が大きい。 7月のユーロ圏ZEWは改善し予想を上回ったが、そのポジティブな勢いはエネルギー要因による可能性が高い。現状の景況感は依然として低迷しており、マクロの勢いを足かせにしている。 やや引き締まりつつある金融環境も、短期的には欧州の経済サプライズに対する逆風である。中東の緊張緩和と共に金融環境は緩和していたが、その後は横ばいとなり、最近また引き締まった。…

家賃は本当にとんでもなく高いのか? 家賃は本当にとんでもなく高いのか? 我々の US Investment strategistsは、米国の住宅が手の届かないほどになったという考えに反論する。 その主張は中間選挙で票を動かす可能性はあるが、同僚たちはその経済的意義が誇張されていると見る。2019年末以降、沿岸の高額大都市圏の一人当たり所得は家賃を上回り、これらの都市が住めなくなったという主張を弱めている。…
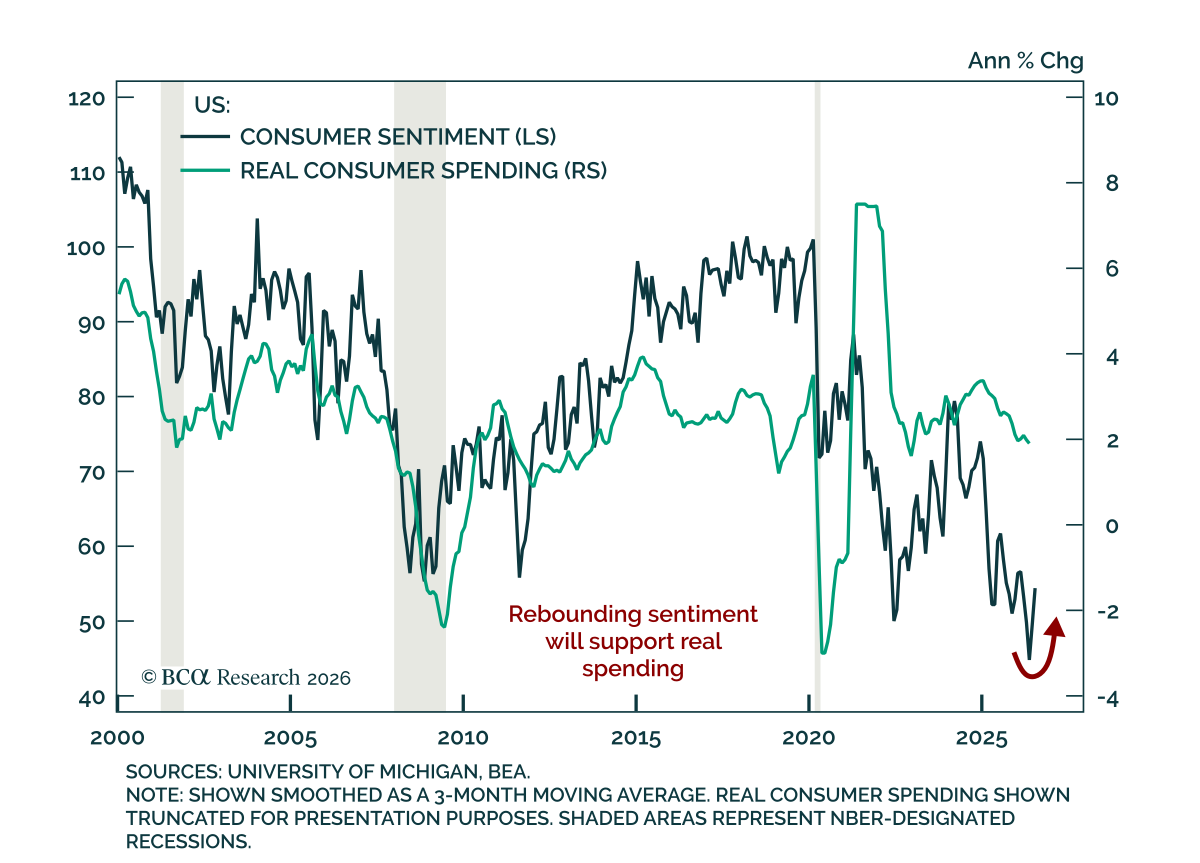
ムードは好転、インフレ・パニックはない ムードは好転、インフレ・パニックはない 予備的な7月のミシガン大学の調査は、センチメントの改善とインフレ期待の固定化を示した。 調査は予想を上回り、総合指数は49.5から54.4に上昇した。これは消費者の現状認識と期待の双方がけん引したためである。12か月のインフレ期待は4.2%に低下し、5–10年の指標は3.3%で横ばいであった。…
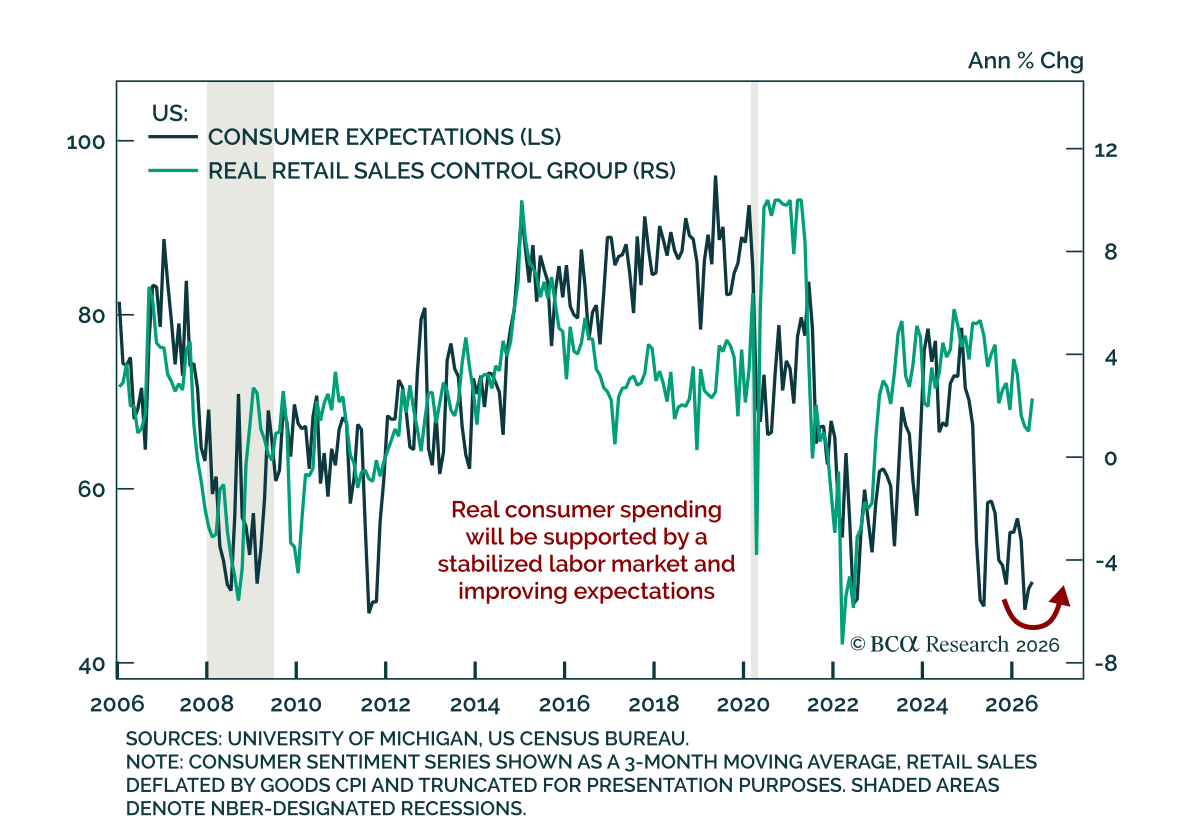
米国の6月小売売上高は概ねコンセンサス通りで、報告は消費の底堅さを示している。総合売上高は5月の強い1.0%増の後、前月比0.2%増だった。自動車とガソリンを除くコア指標は0.4%増加し、GDP計算に用いられるコントロール群は0.5%増だった。その強さの注意点は、裁量支出の代理指標である飲食店支出が比較的横ばいだったことだ。…
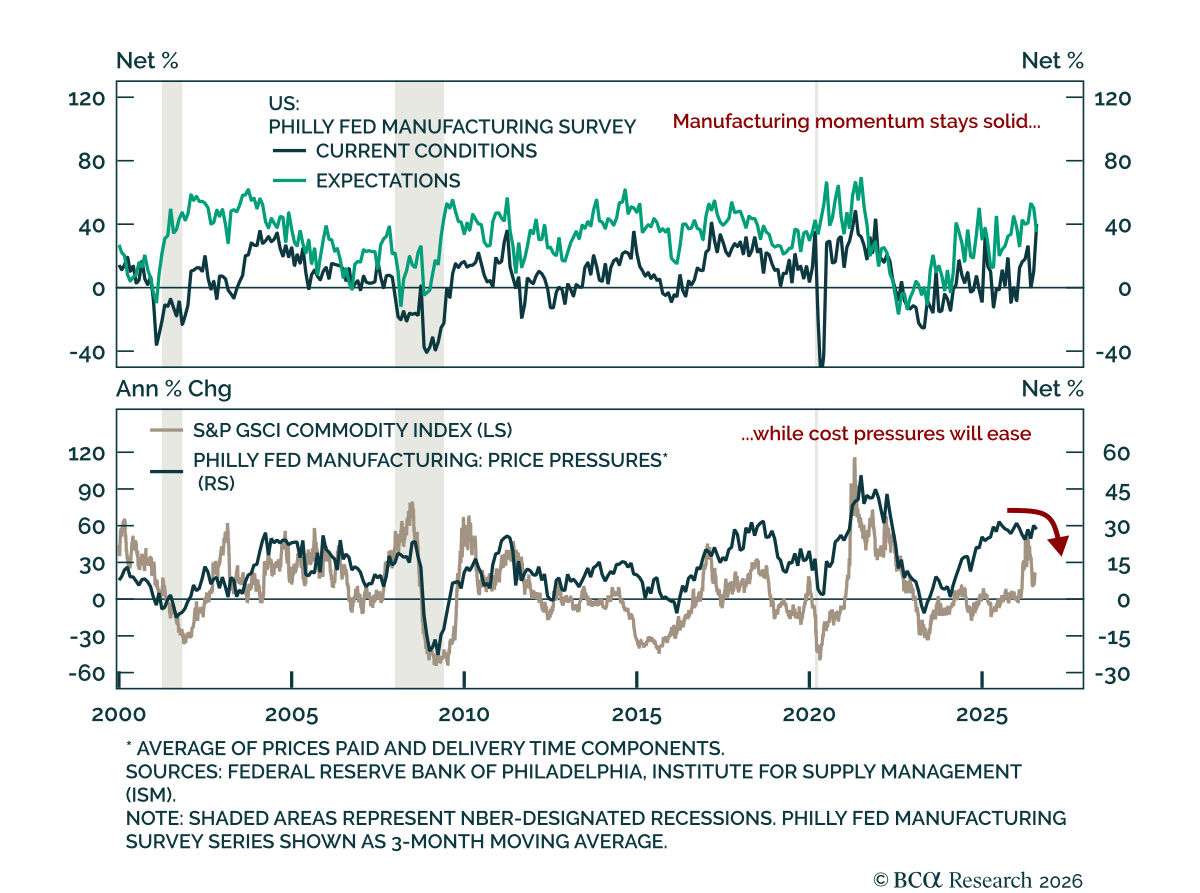
7月のフィラデルフィア連銀調査は予想を大幅に上回り、米国の製造業の強さが続いていることを示唆した。見出しは10.3から41.4に上昇し、ほぼ5年ぶりの高水準となった。フィラデルフィア連銀の調査は変動が大きいが、地区の幅広い製造業基盤を反映するため重みがある。7月のNY Empire調査も予想を上回り、5.7から15.6に上昇した。両調査とも7月の米国の製造業活動が堅調であることを示している。…