アメリカ合衆国

7月のPPI報告はインフレ圧力が緩和しつつあるという見方を強め、FRBが利上げを休止する余地を広げた。総合PPIは月次で横ばいとなり、前年比は5.5%から4.7%へ低下した。食品、エネルギー、貿易を除いたコア指標は前月比0.4%と予想より高かったが、前年比では5.0%から4.7%へと鈍化した。総合PPIは生産者の販売価格を捉える一方で、第4段階の中間需要指数は投入コストをより適切に測る指標である。同指標は昨年中頃から上昇してきた後、頭打ちの兆しを示している。…
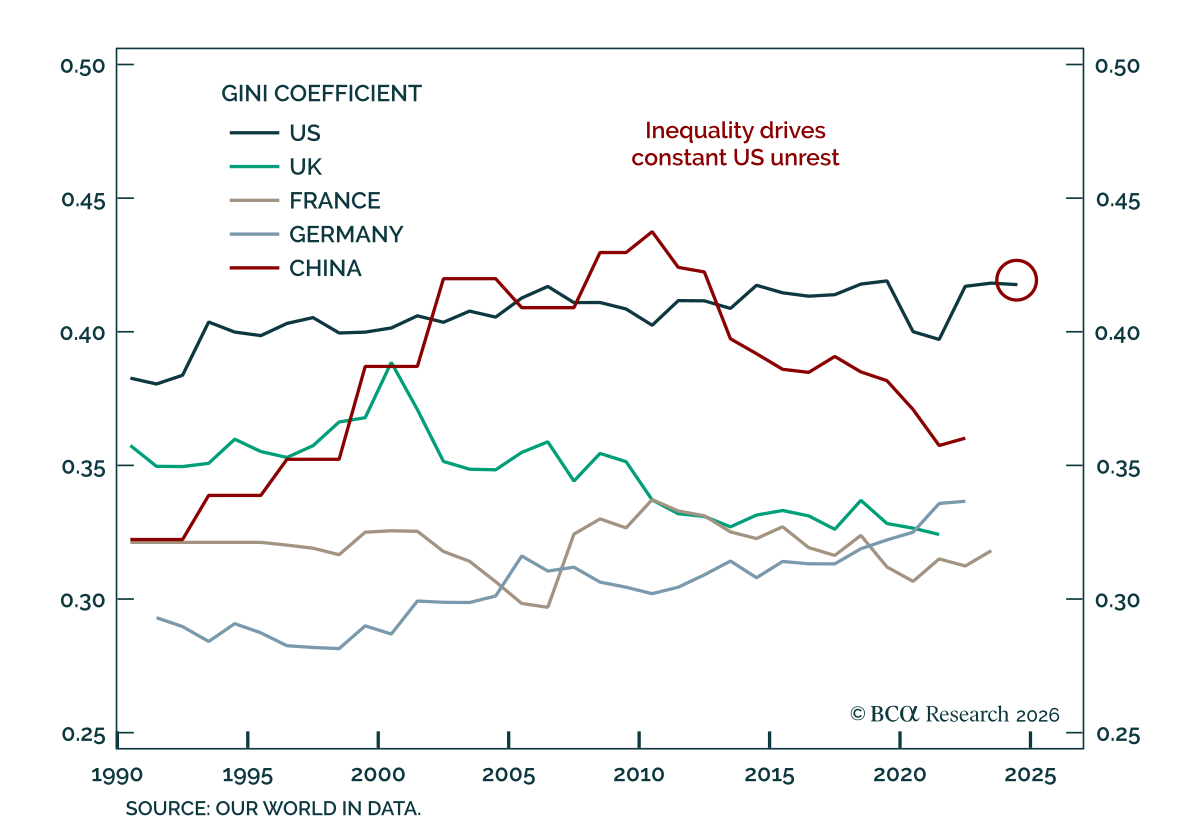
当社の地政学ストラテジストは、民主党内で左派ポピュリズムが優勢になり2029年に大規模な増税を促すと予想しているが、米国が社会主義による掌握に直面するとは見ていない。 左派ポピュリストが2028年の民主党大統領候補指名を獲得する可能性は高いが、社会主義的政策そのものはトランプ大統領のときと同様に制約されるだろう。米国のミザリー指数(失業率とインフレの合計)が2028年前半までに急上昇すれば、その候補指名の可能性はさらに高まる。…

7月のCPIは安心感を与え、FRBが9月に据え置く根拠を強める。 見出しCPIは予想に合致し、6月の0.4%下落の後に月次で0.1%上昇し、前年比は3.5%から3.4%に低下した。コアも月次0.2%で予想に一致し、コアの前年比は2.6%から2.5%に低下した。コアの内訳ではサービスのインフレが2か月連続で前年比3.0%に鈍化し、5月にピークを付けたことを示唆しており、コア財のインフレは0.8%で概ね横ばいであった。…
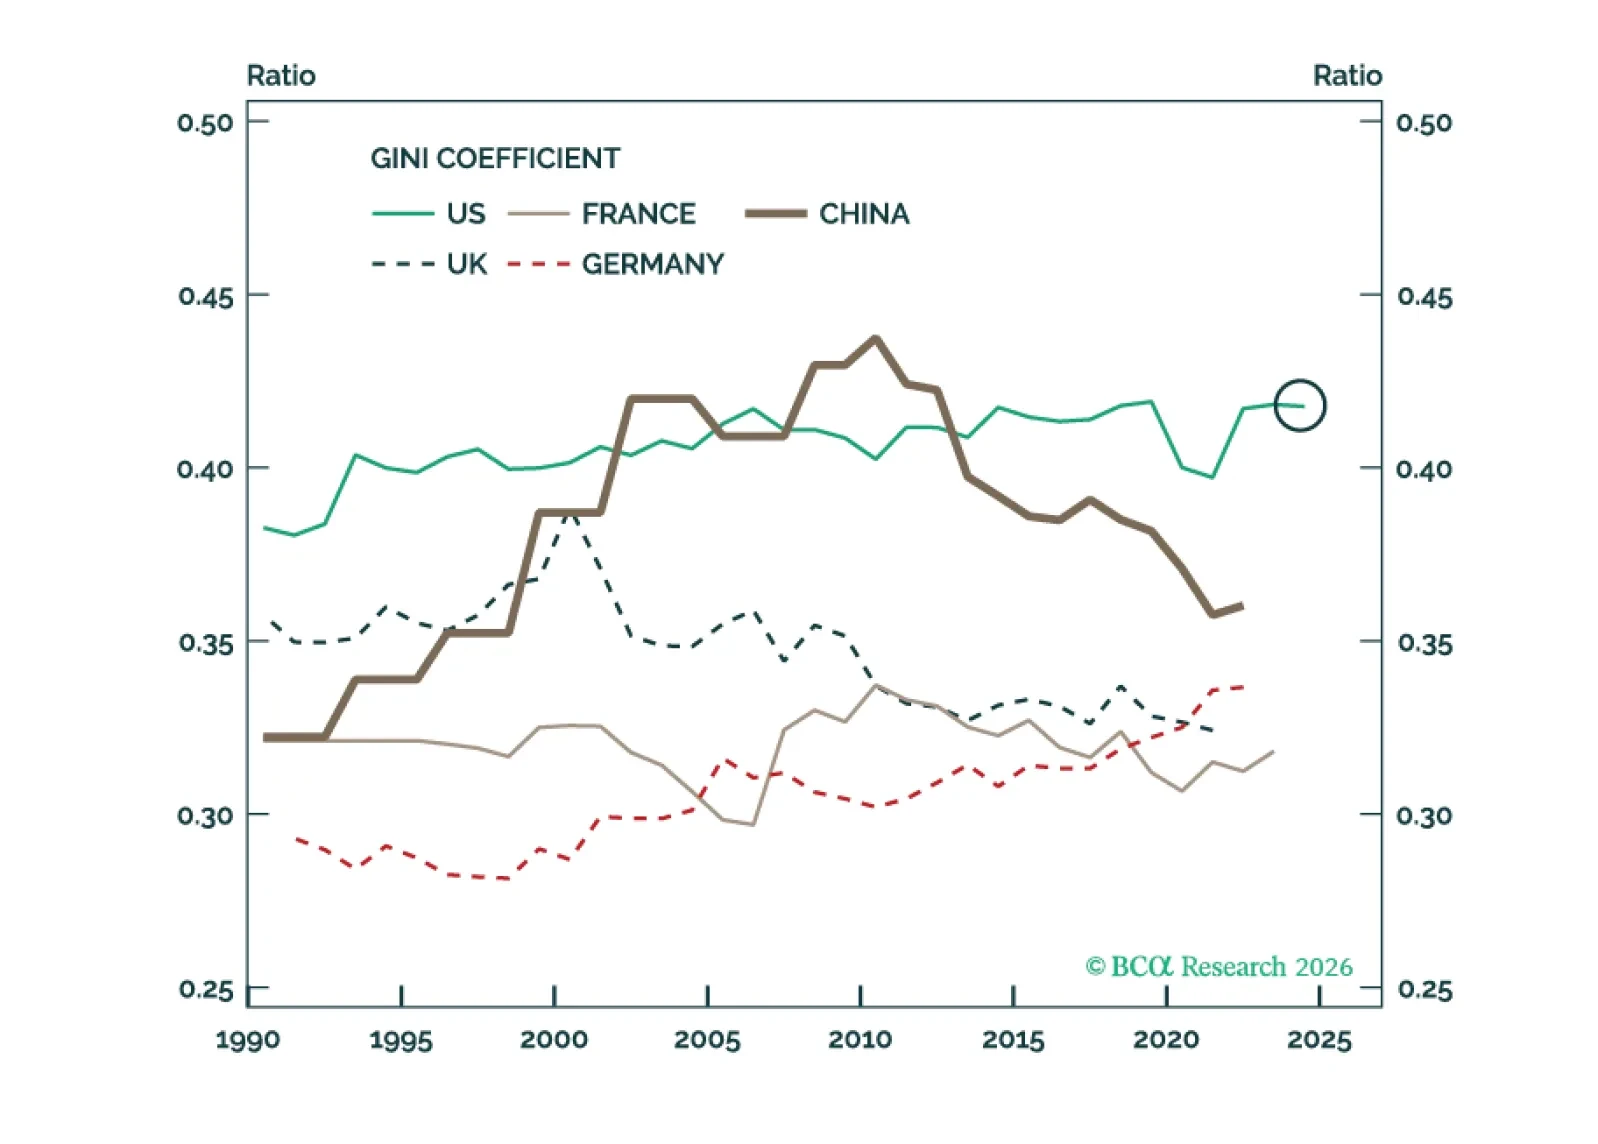
左派ポピュリズムは米民主党内で優勢になる可能性が高く、2029年に大規模な増税を引き起こすだろう。しかし、米国が社会主義による政権掌握に直面しているわけではない。
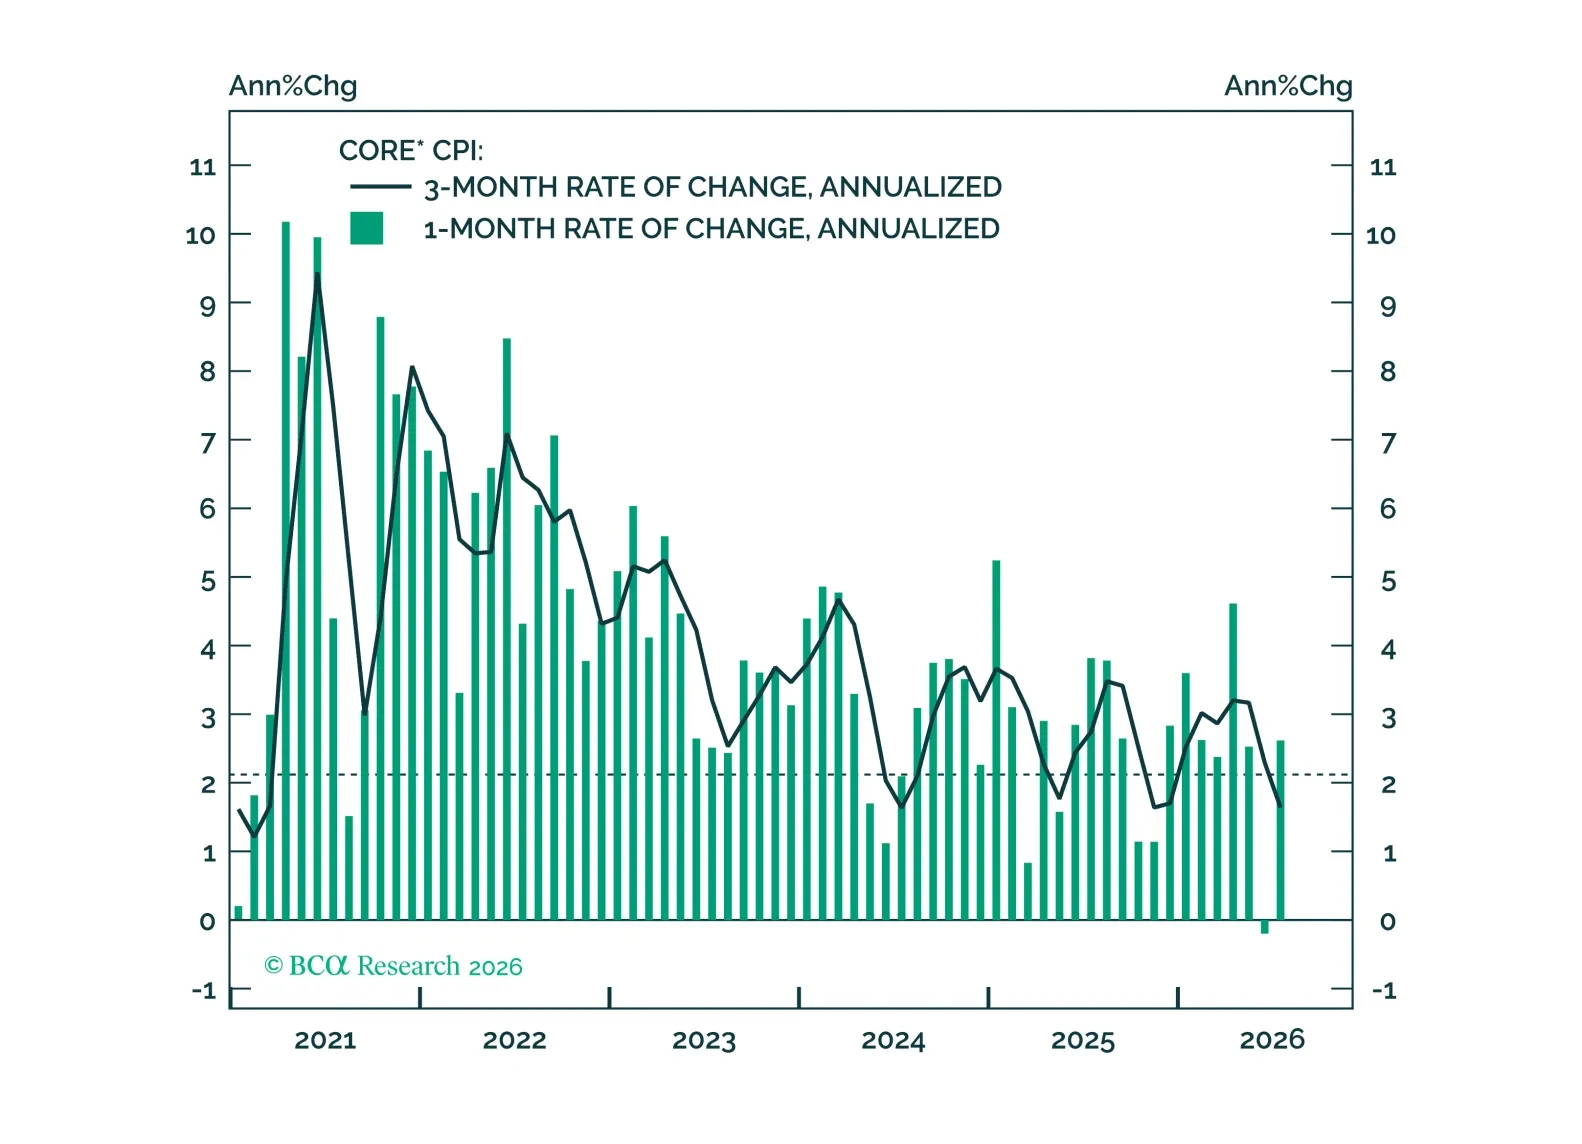
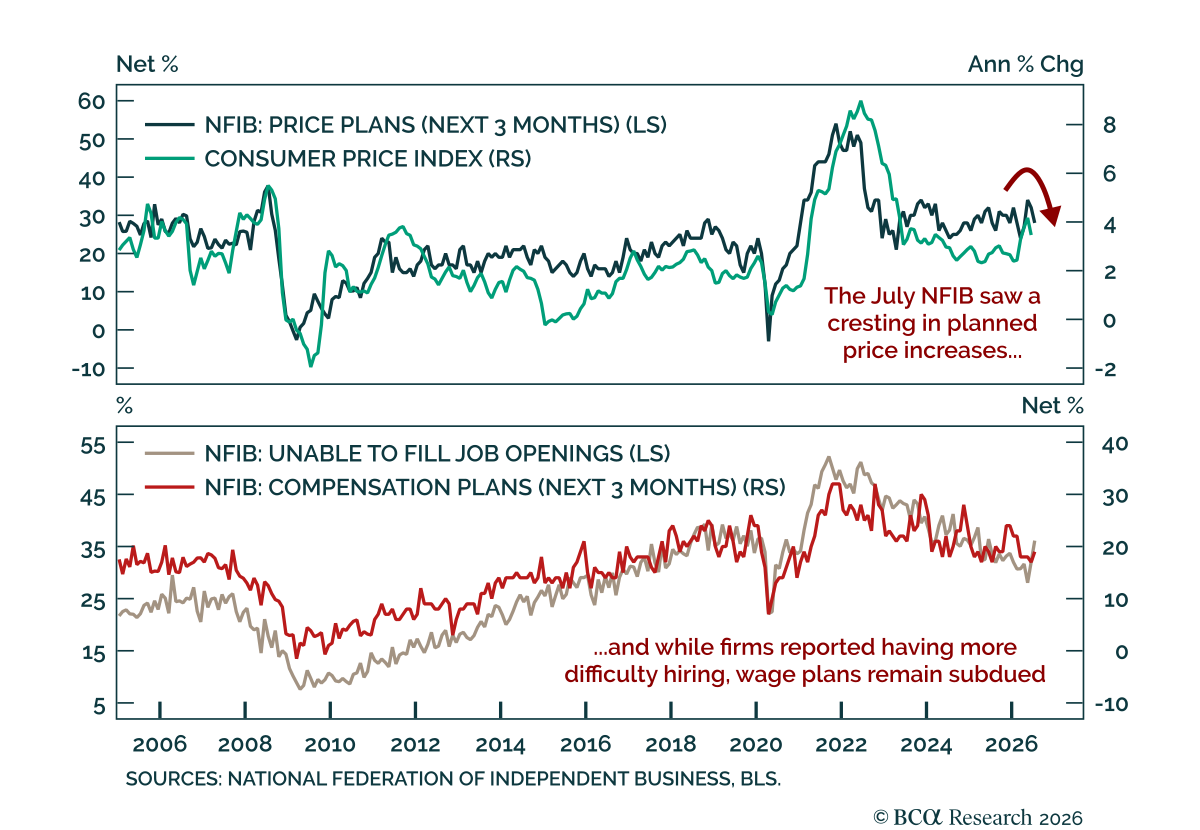
7月のNFIBレポートはコンセンサスより強かったが、労働に関するシグナルは再びインフレ圧力が高まっていると示唆するほど説得力があるわけではない。Small Business Optimism Indexは97.4から99.8に上昇し、期待の改善が牽引した。設備投資と採用意向は数年ぶりの高水準に跳ね上がり、求人を埋められない企業の割合も急増した。だが物価圧力は緩和し、値上げを計画する企業の割合は5月のピーク以降2か月連続で低下した。…
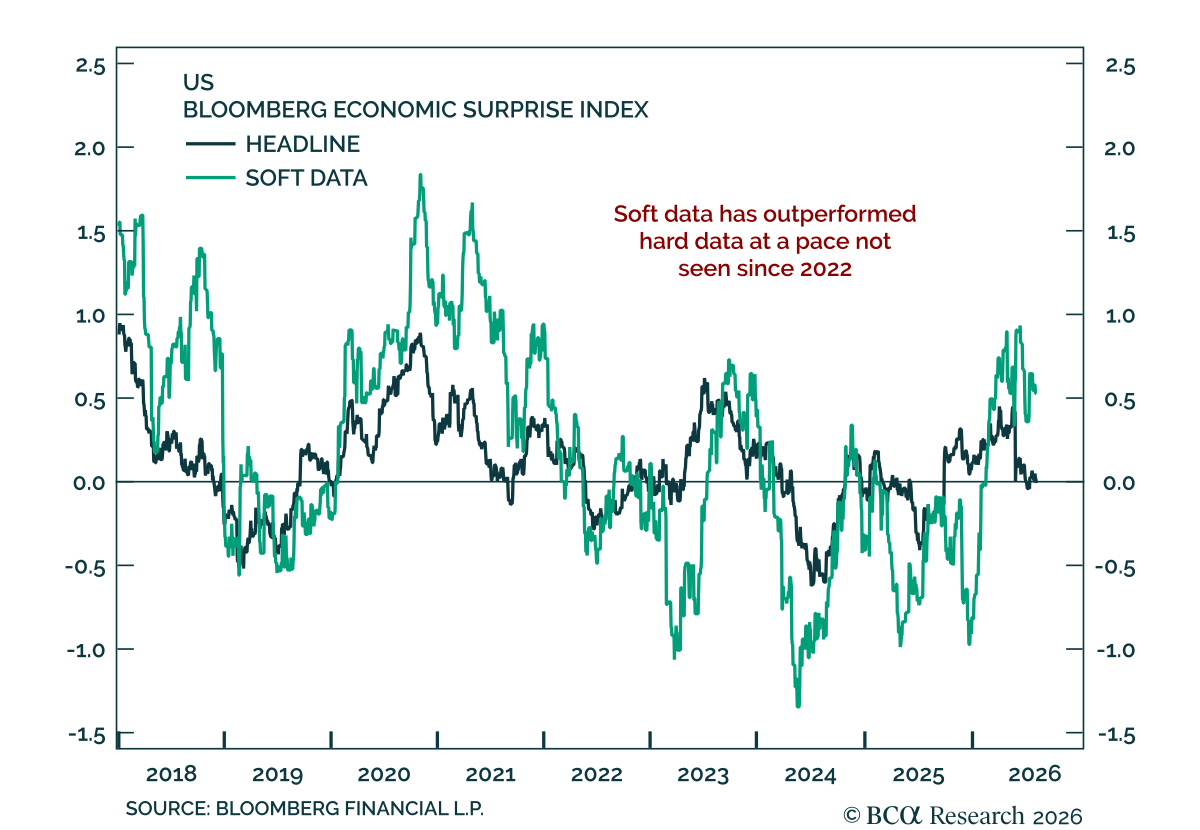
米国の経済の底堅さは、債券に対して戦術的に株式をオーバーウェイトする姿勢を維持することを支持するが、景気循環的なエクスポージャーを取る際には株式投資家は質の高い銘柄を優先すべきだ。 当社の戦術的フレームワークは、経済サプライズと金融環境の間にある相互作用の循環に着目している。最近、今年の金融環境の引き締まりはサプライズを和らげつつも底堅い成長を阻害することはないだろうと主張したが、その見立てはこれまでのところ裏付けられている。…
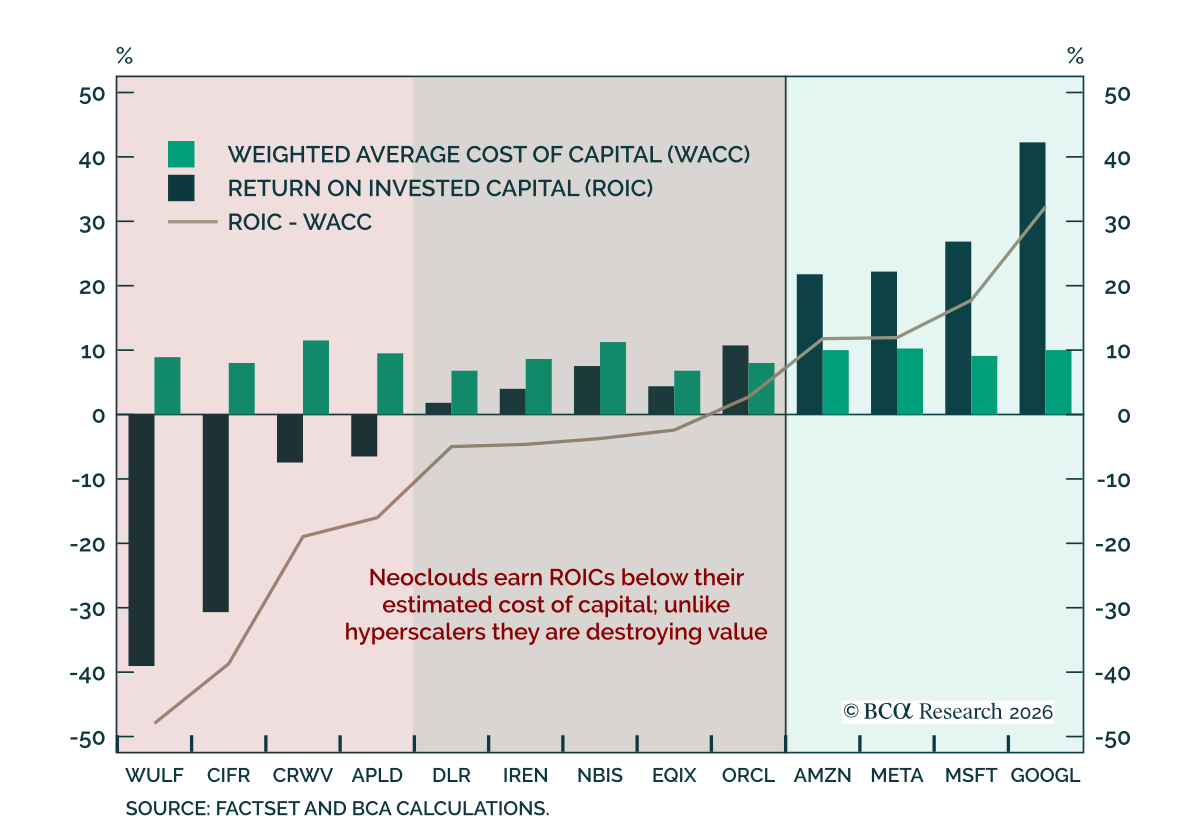
Our US Equity strategists remain constructive on the S&P 500 but expect the AI capex boom to divide Tech between hyperscalers and neoclouds. EPSの堅調な成長、クラウド収益と受注残がAI投資の継続を示しており、同僚らの年末SPX目標8100を裏付けている。だが、投資の増加がフリーキャッシュフローを吸収しており、Techはより資本集約的になっている。…
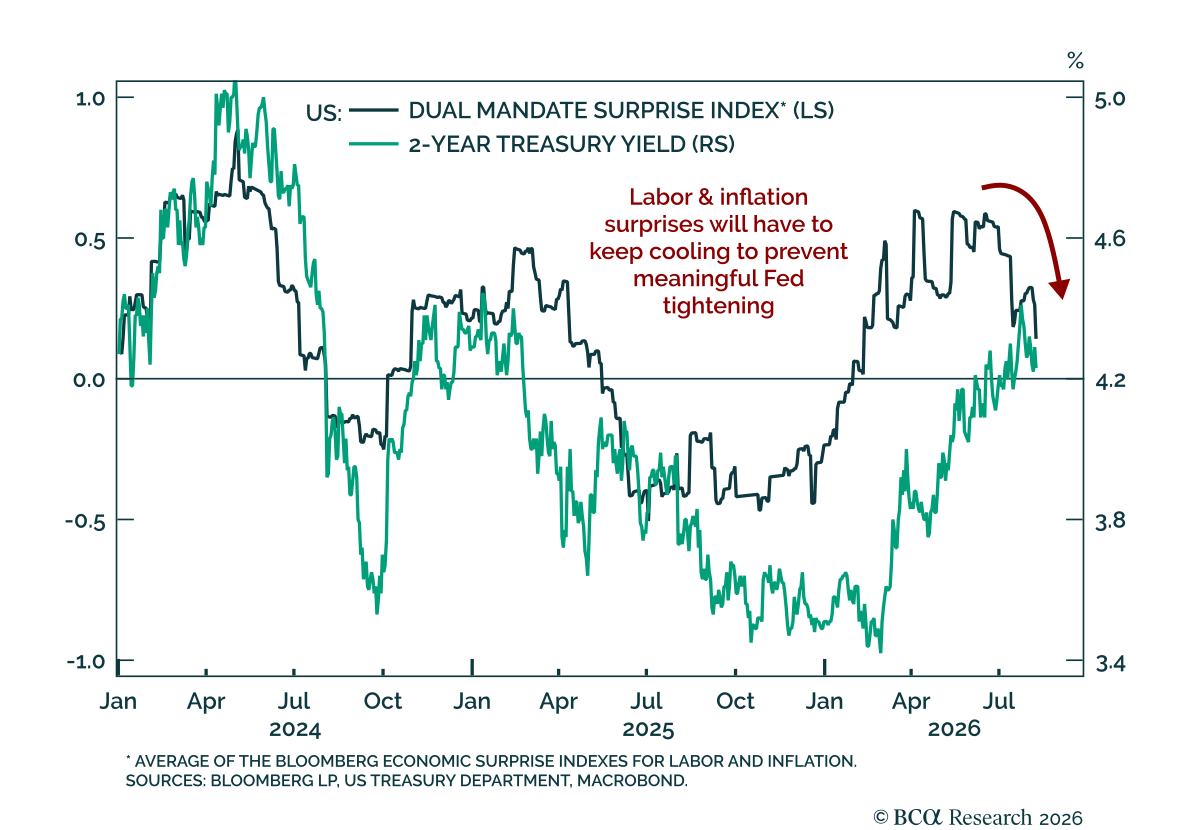
7月の雇用レポートが予想を下回ったことで、FRBが注視する主要データは引き続き下降に転じており、実質的な引き締めを回避するにはこの傾向が続く必要がある。 当社のDual Mandate Surprise Indexは、雇用とインフレのサプライズを組み合わせ、通常は短期米国債利回りを先行するが、現在は紛争前の水準まで低下している。…