Yemen
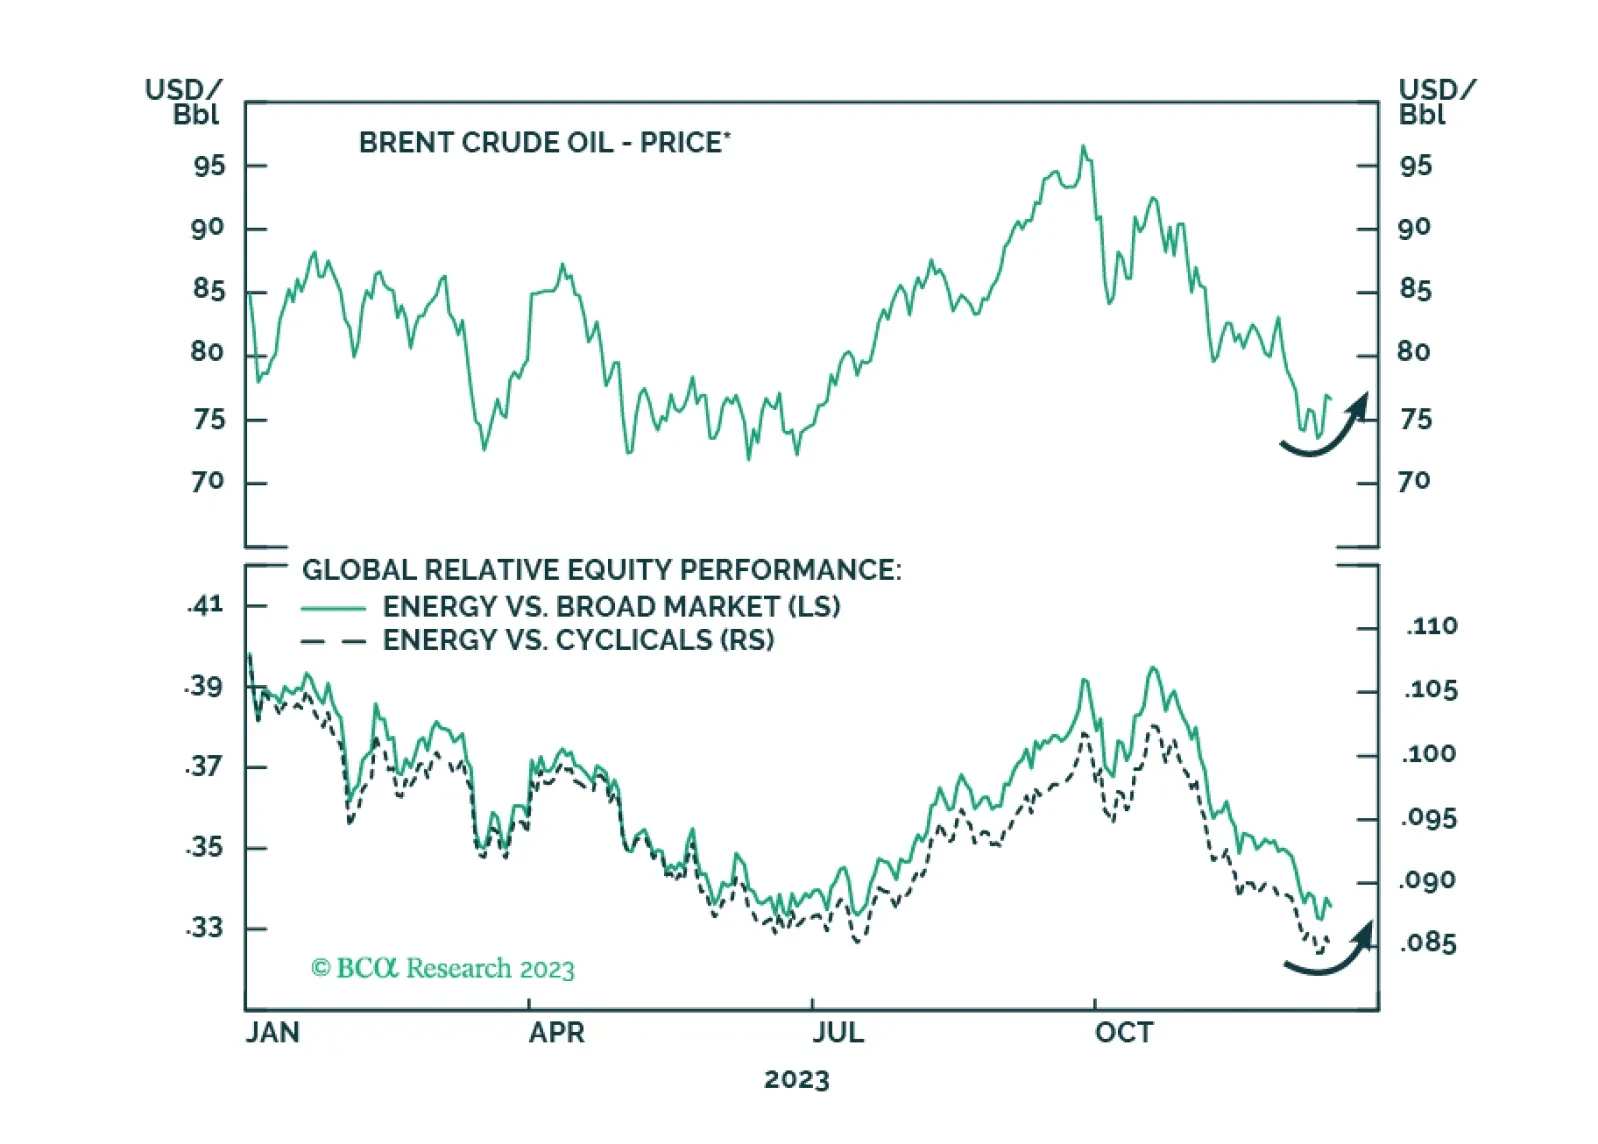
Oil prices will rise tactically due to supply risks. Recent developments indicate escalation of the conflict with Iran in the Middle East and confirm our expectation of energy supply disruptions and oil price spikes in the short run.

Aspectos destacados
Hay una disminución tentativa del riesgo geopolítico: un Brexit ordenado o la ausencia de Brexit es el resultado final más probable y las conversaciones entre EE. UU. y China se están acercando.
Los riesgos geopolíticos pendientes todavía justifican cautela sobre las acciones globales en el corto plazo.
La inestabilidad interna y externa en Arabia Saudita, cualquier persistencia estadounidense con sanciones de máxima presión sobre Irán y la inestabilidad doméstica en Irak representan un riesgo para el suministro mundial de petróleo.
Tomar posiciones largas en crudo al contado y en GBP/JPY.
Análisis
Gráfico 1
Un descenso tentativo del riesgo geopolítico
Un descenso tentativo del riesgo geopolítico
Un descenso tentativo del riesgo geopolítico
Nuestras opiniones sobre Brexit y las conversaciones comerciales entre EE. UU. y China se están alineando, lo que resulta en una disminución tentativa del riesgo geopolítico (Gráfico 1).
El parlamento británico aún debe ratificar el acuerdo de salida de Boris Johnson, negociado laboriosamente con la UE en una cumbre sorpresa esta semana. Es posible que no tenga los votos. Si fracasa, entonces tendrá una base para solicitar una extensión del plazo del Brexit hasta el 31 de octubre. Pero está claro que la UE está dispuesta a permitir compromisos para evitar que una salida sin acuerdo agrave la desaceleración de la economía europea. Un Brexit ordenado es el resultado final (o la ausencia de Brexit si unas elecciones y un nuevo referéndum así lo decidieran). Estamos eliminando el objetivo de $1.30 en nuestra apuesta larga sobre GBP/USD a la luz de estos acontecimientos y tomando posiciones largas en GBP/JPY.
De manera similar, aunque persiste la incertidumbre sobre las relaciones EE. UU.-China, está claro que el presidente Trump es sensible al impacto de la recesión manufacturera y al riesgo de una recesión general sobre sus perspectivas de reelección. Por lo tanto, busca una tregua y está retrasando aranceles. China está recíprocamente respondiendo mínimamente para evitar un colapso en las relaciones. El aumento de aranceles del 15 de diciembre será aplazado y, si una tregua no mejora las perspectivas económicas, esperamos que Trump lleve a cabo algún retroceso de aranceles con el pretexto de que las conversaciones “están mostrando avances”. Sin embargo, no esperamos un acuerdo comercial bilateral ni una eliminación total de los aranceles. Y otros factores (como riesgos políticos en la Gran China) aún podrían descarrilar el proceso.
Los riesgos geopolíticos pendientes todavía justifican cautela sobre las acciones globales en el corto plazo. Estos riesgos incluyen un colapso en las conversaciones EE. UU.-China (por ejemplo, debido a Hong Kong, Taiwán o la carrera tecnológica) y el ascenso de Elizabeth Warren como favorita en las primeras primarias del Partido Demócrata. También existe el riesgo de otro shock en el precio del petróleo originado en Oriente Medio, que discutimos en este informe.
Las secuelas de Abqaiq
Ha sido un verano geopolíticamente agitado en Oriente Medio (Diagrama 1). Aunque hubo muchas advertencias, los ataques con drones y misiles del 14 de septiembre contra la infraestructura de Saudi Aramco fueron la gran explosión: eliminaron 5.7 mm b/d de suministros de crudo de la noche a la mañana (Gráfico 2). Los ataques fueron significativos no solo por su impacto en los mercados petroleros globales, sino también porque expusieron la renuencia de EE. UU. y Arabia Saudita a entablar una confrontación militar a gran escala con Irán.
Es demasiado pronto para declarar que se han alcanzado las tensiones máximas en el Golfo Pérsico.
Diagrama 1
Cronología: Fuegos artificiales veraniegos en el Golfo Pérsico
Por todo el Medio Oriente
Por todo el Medio Oriente
Gráfico 2
Cerrar el estrecho de Ormuz sería el mayor shock petrolero de la historia
Por todo Oriente Medio
Por todo Oriente Medio
Es demasiado pronto para declarar que se han alcanzado las tensiones máximas en el Golfo Pérsico. El ataque del 11 de octubre contra un petrolero iraní en el Mar Rojo y los informados ciberataques estadounidenses contra medios iraníes bien podrían marcar la “venganza limitada” que esperábamos. No obstante, los eventos del mes pasado descubrieron vulnerabilidades que sugieren que, incluso si EE. UU. y sus aliados del Golfo retroceden, el riesgo geopolítico permanecerá elevado.
Gráfico 3
Los saudíes son derrochadores en gasto en defensa
Alrededor del Oriente Medio
Alrededor del Oriente Medio
El resultado más obvio del ataque del 14 de septiembre es la constatación de cuán vulnerable es Arabia Saudita frente a ataques de sus enemigos regionales. A pesar de ser el tercer país que más gasta en defensa en el mundo —y el primero en relación con el PIB (Gráfico 3)—, Arabia Saudita fue incapaz de proteger su infraestructura crítica. Por ello, el príncipe heredero Mohamed bin Salman (MBS) seguramente enfrentará presión interna.
Tras cinco años, Arabia Saudita tiene poco que mostrar de su guerra en Yemen, aparte de una crisis humanitaria que ha dañado su posición internacional. En cambio, la operación ha sido una carga para las finanzas del reino y una molestia para la seguridad en las provincias del suroeste de Najrán, Jizán y Asir, donde los hutíes aliados de Irán han llevado a cabo ataques regulares contra infraestructuras petroleras y aeropuertos.
Parte del descontento interno se aliviará si la guerra en Yemen se rebaja de categoría o se resuelve. Arabia Saudita aceptó recientemente la rama de olivo extendida por los hutíes y, según se informa, está en conversaciones para desescalar. Pero esto no eliminará por completo la incertidumbre interna. Después de todo, otras iniciativas de MBS —en Siria, en Irak y en sus gestiones ante EE. UU.— también están en peligro.
La teoría de la conspiración en torno al asesinato del 29 de septiembre del general Abdulaziz al-Faghem, el antiguo guardaespaldas personal del rey Salman, es un ejemplo. Se rumorea que el rey se enfureció al enterarse de la captura por parte del movimiento hutí, el 28 de septiembre, de tres brigadas militares saudíes, y decidió revocar el título del príncipe heredero, nombrando en su lugar al hermano sudairi más joven, el príncipe Ahmed bin Abdulaziz.1 El plan habría sido supuestamente descubierto, lo que resultó en el asesinato del general al-Faghem.2 Todo esto es pura especulación y consideramos altamente dudosa la idea de la remoción de MBS.
La aparición conjunta del rey y del príncipe heredero durante la visita del presidente Vladimir Putin al reino a principios de esta semana debería disipar la especulación sobre un golpe palaciego en preparación. No obstante, el asesinato en sí es extremadamente preocupante y refuerza motivos independientes de inquietud sobre la estabilidad interna.
Gráfico 4
La diversificación impaciente amenaza la estabilidad interna
La diversificación apresurada amenaza la estabilidad interna
La diversificación apresurada amenaza la estabilidad interna
La búsqueda de la agenda de reformas saudí, “Visión 2030,” se basa, ante todo, en la consolidación del poder en manos de MBS y su facción. El nombramiento del hijo del rey Salman, el príncipe Abdulaziz, como ministro de Energía fue motivado por el deseo de acelerar la oferta pública inicial de la gigante estatal petrolera Saudi Aramco, que podría comenzar tan pronto como en noviembre. Esto fue precedido por el nombramiento de Yasir Al-Rumayyan, jefe del fondo soberano y cercano a MBS, como presidente de Aramco. Además, se informa que saudíes adinerados —algunos de los cuales fueron detenidos en el Ritz Carlton en noviembre de 2017— están siendo presionados para comprar participaciones en la OPI pendiente.
Aunque desvincular la economía saudí del crudo es la mejor medida para la estabilidad a largo plazo (Gráfico 4), la transición amenazará la estabilidad interna. Mientras tanto, el conflicto con Irán está lejos de resolverse.
Conclusión: Los ataques con drones del 14 de septiembre contra infraestructuras petroleras clave saudíes revelaron tanto la renuencia de Arabia Saudita como la de EE. UU. a emprender acciones militares y una confrontación total con Irán. Esto aumentará las dudas sobre la capacidad del reino para defenderse. Además, Arabia Saudita sigue siendo vulnerable a presiones internas mientras MBS se esfuerza por mantener la consolidación de su poder en los últimos años y persigue Visión 2030. La inestabilidad interna o externa en Arabia Saudita representa un riesgo para el suministro mundial de petróleo.
La economía de resistencia de Irán puede soportar la máxima presión de Trump
Gráfico 5
La economía de Irán está sintiendo el impacto
La economía de Irán siente el golpe
La economía de Irán siente el golpe
En el otro lado del Golfo Pérsico, los iraníes muestran una mayor tolerancia al dolor que sus enemigos. La economía está sufriendo bajo las sanciones paralizantes de EE. UU., con exportaciones en su nivel más bajo desde 2003 (Gráfico 5). El FMI espera que la economía iraní se contraiga un 9.5% este año, con una inflación anual prevista del 35.7%. Las exportaciones de petróleo, la savia de su economía, han caído un 89% interanual.
No obstante, Irán domina el juego de la gallina, muestra metódicamente su capacidad para crear caos en toda la región y no ha vacilado en su postura de que el presidente Trump debe aliviar las sanciones y reincorporarse al acuerdo nuclear de 2015 si quiere entablar conversaciones bilaterales.
Mientras tanto, Irán continúa reduciendo sus compromisos nucleares. El 5 de septiembre, Rohani indicó planes para abandonar completamente los compromisos de investigación y desarrollo bajo el Plan de Acción Integral Conjunto (PAIC) y comenzar a trabajar en centrifugadoras de enriquecimiento de uranio más avanzadas, que estaban limitadas al 3.7% bajo el PAIC (Tabla 1). También esperamos que Irán concrete su amenaza de retirarse del Tratado de No Proliferación Nuclear (TNP) si Trump mantiene las sanciones.
Tabla 1
Irán se está alejando del acuerdo nuclear de 2015
Por todo el Medio Oriente
Por todo el Medio Oriente
La misma firmeza no puede demostrarse por parte de Estados Unidos o Arabia Saudita.
Gráfico 6
Los estadounidenses no apoyan una guerra con Irán
Por el Medio Oriente
Por el Medio Oriente
El presidente Trump está limitado por el riesgo de un shock petrolero inducido por Irán antes de las elecciones de 2020. Por ello, está ansioso por desescalar las tensiones con Irán. Está abandonando el campo en Siria (sobre lo cual más abajo), optando por añadir simbólicamente 1.800 tropas a Arabia Saudita con fines disuasorios. Esta postura defensiva se adopta en el contexto de la opinión pública estadounidense, que se opone a la guerra con Irán o a nuevas aventuras militares en Oriente Medio (Gráfico 6). Esto significa el desapalancamiento estratégico de EE. UU. desde Oriente Medio para desplazar su enfoque al Pacífico Asiático, donde Estados Unidos tiene una mayor prioridad en gestionar el ascenso de China.
Al mismo tiempo, las negociaciones entre los saudíes y los hutíes yemeníes sugieren la falta de apetito saudí por un conflicto total con Irán, allanando el camino para una solución diplomática. Como declaró Rohani, “poner fin a la guerra en Yemen abrirá el camino para la desescalada en la región”, específicamente entre Arabia Saudita e Irán. Los saudíes han señalado abundantemente, a raíz del ataque a Abqaiq, que desean evitar una confrontación directa, particularmente dado que la administración Trump aparentemente no está dispuesta (por limitaciones electorales) a seguir proporcionando un “cheque en blanco” a MBS para llevar a cabo una política exterior agresiva.
Ya los Emiratos Árabes Unidos —un actor clave en la coalición liderada por Arabia Saudita contra Yemen— se han distanciado de Riad y han buscado reducir tensiones con Irán. Recientemente redujo su compromiso con la guerra en Yemen y sostuvo reuniones de alto nivel con Irán. El asesor de seguridad nacional de los EAU, Tahnoun bin Zayed, visitó Teherán en una misión secreta, la más reciente en una serie de esfuerzos a puerta cerrada para mediar entre Arabia Saudita e Irán. Otros esfuerzos diplomáticos informados incluyen visitas de funcionarios iraquíes y paquistaníes.
La incertidumbre restante es si Trump aliviará discretamente las sanciones sobre Irán, y si Irán se retirará mientras está en ventaja. Si Trump mantiene la presión máxima, Irán podría necesitar llevar a cabo nuevos ataques y alteraciones en el petróleo para amenazar la economía de Trump y fomentar el alivio de sanciones. De lo contrario, Irán, percibiendo el miedo americano y saudí, podría excederse y cometer una provocación que requiera una respuesta estadounidense mayor, reescalando así las tensiones. Aunque las limitaciones económicas y electorales de Trump sugieren que él aflojará las sanciones de forma encubierta, el apetito por el riesgo de Irán es aparentemente muy alto: Abqaiq podría haber salido terriblemente mal. También tiene la oportunidad de mostrar músculo y demostrar la inconstancia estadounidense ante la región. Esto podría llevar a un error de cálculo y a un shock petrolero más significativo del que ya se ha visto.
Conclusión: Irán se ha mantenido firme en su posición mientras Estados Unidos, Arabia Saudita y sus aliados parecen estar capitulando. Tienen más que perder que ganar de un conflicto total. Pero la toma de decisiones de Irán es opaca y cualquier persistencia estadounidense con sanciones de máxima presión motivará provocaciones adicionales, escalada y interrupciones en el suministro de petróleo.
¿Haciendo a Rusia grande otra vez?
Los eventos recientes en Turquía y Siria no son una sorpresa. Hemos destacado durante mucho tiempo una intervención turca más profunda en Siria como un evento regional “cisne negro”. En agosto advertimos a los clientes que la relación personal Trump-Erdogan no salvaría a Turquía de las sanciones estadounidenses inminentes. En septiembre advertimos que la prima de riesgo geopolítico turca había colapsado, según nuestro indicador GeoRisk basado en el mercado, y que este colapso seguramente se revertiría de manera importante, enviando a la lira a la baja. Al cierre de este informe, los turcos han declarado una tregua para evitar sanciones, pero nada es seguro.
Putin ha aprovechado la oportunidad para capitalizar el retroceso de EE. UU.
Si Turquía es la perdedora, ¿quién es la ganadora? Primero, Trump, que se beneficia de cumplir una promesa de campaña de reducir la implicación estadounidense en guerras extranjeras, una postura que finalmente será recompensada (o al menos no castigada) por un público cansado de guerras.
Segundo, Irán y Rusia, los principales aliados de Siria, que han invertido mucho en mantener el régimen de Bashar al-Assad durante la guerra civil y ahora enfrentan la retirada estadounidense y tensiones elevadas con los aliados y socios de la región como resultado. Irán se beneficia al poder ampliar su arco estratégico, el llamado “Creciente Chiíta”, hasta el mar Mediterráneo. Rusia se beneficia al solidificar su estatus recuperado como actor principal en Oriente Medio —una indicación de la multipolaridad global.
El presidente Vladimir Putin ha aprovechado la oportunidad para capitalizar el retroceso de EE. UU. con visitas oficiales tanto a Arabia Saudita como a los EAU esta semana. Prometió tanto lazos económicos más fuertes como la capacidad de mediar en el poder regional.
En el frente económico, el Fondo Ruso de Inversión Directa (RDIF) eligió Arabia Saudita como sede de su primera oficina extranjera, señalando su interés en la región. Ya aprobó 25 proyectos conjuntos con inversiones valoradas en más de $2,5 mil millones. También se hablan de proyectos RDIF-Aramco en el sector de servicios petroleros por más de $1.000 millones y proyectos de conversión de petróleo y gas por más de $2.000 millones. Además, RDIF firmó múltiples acuerdos por $1,4 mil millones con socios emiratíes.
Gráfico 7
Rusia ha estado cumpliendo con los recortes de OPEP 2.0
Rusia Ha Estado Cumpliendo Con Los Recortes De La OPEP 2.0
Rusia Ha Estado Cumpliendo Con Los Recortes De La OPEP 2.0
Lo más importante es que saudíes y rusos comparten el mismo objetivo de apoyar los precios globales del petróleo y han estado gestionando conjuntamente la oferta de OPEP 2.0 desde 2017 (Gráfico 7).
El enfoque de Rusia en la región se centra en aumentar su influencia estratégica en todos los frentes.
Gráfico 8
Erdogan está jugando con las preocupaciones turcas sobre los refugiados sirios
Alrededor de Oriente Medio
Alrededor de Oriente Medio
Aunque los aliados de Rusia incluyen a Irán y Siria —rivales de Arabia Saudita—, se ha presentado como un socio pragmático para otras potencias, incluidas Turquía e incluso los saudíes y los estados del Golfo. Como tal, el Kremlin tiene influencia en ambos lados de la división regional, dándole el potencial de fungir como mediador de poder.
Sin embargo, cualquier compra saudí del sistema de defensa ruso S-400, largamente negociada, inquietaría a Estados Unidos. Turquía corre el riesgo de sufrir sanciones estadounidenses por la compra del mismo sistema.3 EE. UU. podría estar dispuesto a tolerar cierta influencia rusa incrementada en Oriente Medio, pero un acuerdo de defensa podría ser su línea roja. La administración Trump aún empuña el garrote de las sanciones económicas.
La creciente influencia rusa se extiende más allá de los estados del Golfo. La retirada estadounidense del noreste de Siria la semana pasada y la invasión turca son un regalo para los rusos. Ahora son la única gran potencia externa involucrada en Siria. Han abrazado esta posición, colocándose como mediadores entre el régimen sirio, con el que están aliados, y Turquía, así como con el archienemigo turco, los kurdos, que ahora carecen de apoyo estadounidense y deben recurrir a Siria y Rusia para algún tipo de arreglo que los proteja. Rusia, por tanto, ha consolidado su regreso como jugador estratégico en la región, tras su intervención inicial en Siria en 2015.
La incursión de Turquía en Siria es un intento del presidente Erdogan de enfrentarse a los kurdos sirios curtidos en batalla y evitar una frontera continua controlada por kurdos con Siria, además de distraer de su debilitada posición doméstica. Está esforzándose por ganar apoyo apelando a preocupaciones turcas más amplias sobre los refugiados sirios en Turquía (Gráfico 8). La intervención buscará crear un espacio para que los refugiados sean ubicados en el lado sirio de la frontera. Sin embargo, dado que hay poco apoyo popular interno para una intervención militar, corre el riesgo de alienar aún más a los votantes, que ya están perdiendo la paciencia con su partido gobernante, el Partido de la Justicia y el Desarrollo (AKP). Hasta ahora, la incursión cuenta con el apoyo oficial de todos los partidos políticos de Turquía excepto del Partido Democrático de los Pueblos kurdo (HDP). Sin embargo, esto cambiará a medida que la intervención conlleve sanciones económicas occidentales, un conflicto militar prolongado y beneficios concretos limitados aparte de la retirada de refugiados.
Gráfico 9
La ya vulnerable economía de Turquía sufrirá un golpe
La economía de Turquía, ya vulnerable, sufrirá un golpe.
La economía de Turquía, ya vulnerable, sufrirá un golpe.
La economía, ya vulnerable, probablemente sufrirá un golpe (Gráfico 9). Los mercados han reaccionado a las sanciones impuestas por EE. UU. hasta ahora con un suspiro de alivio, ya que no han sido tan dañinas como podrían haber sido —por ejemplo, los bancos turcos fueron perdonados.4 Sin embargo, este es solo el primer salvo y más sanciones están en camino: el Congreso se está moviendo para imponer sanciones por su cuenta, las cuales Trump probablemente no vete.
Además, la Unión Europea está siguiendo el ejemplo e imponiendo sus propias sanciones, incluidas las relativas a material militar. Volkswagen ya anunció que pospone la decisión final sobre si construir una planta de $1.100 millones en Turquía. Esto ocurre en un momento de sensibilidades ya existentes con la UE por las actividades de perforación de petróleo y gas de Turquía en aguas cercanas a Chipre. Los ministros de Asuntos Exteriores de la UE están respondiendo elaborando una lista de sanciones económicas.
Estos riesgos económicos probablemente frenarán el ciclo de recorte de tasas del banco central, ya que la lira y los activos financieros sufrirán un golpe.
Conclusión: El giro de EE. UU. lejos de Oriente Medio es un beneficio para Moscú, que busca mayor cooperación en el Golfo y gana influencia en Siria. Rusia se promociona como un jugador estratégico y un mediador eficaz.
La incursión de Erdogan en Siria, aunque motivada por la debilidad doméstica, perjudicará a la economía turca. Mantener una postura cautelosa sobre la moneda turca y los activos de riesgo.
Irak es el fulcro
La posición geográfica de Irak, encajada entre Arabia Saudita e Irán, lo convierte en el epicentro de la lucha por el poder regional. A raíz de la campaña de máxima presión de la administración Trump sobre Irán, hemos destacado con frecuencia que un medio dramático de represalia iraní, sin llegar a cerrar el tránsito en el Estrecho de Ormuz, es fomentar disturbios en un Irak ya inestable. Esto sería una amenaza tanto para la estrategia estadounidense como para los suministros petroleros mundiales.
Irak es el epicentro de la lucha por el poder regional.
En este contexto, la visita del reverenciado clérigo chiíta iraquí Muqtada al-Sadr a Irán el 10 de septiembre, apenas cuatro días antes del ataque a Saudi Aramco en septiembre, suscita interrogantes. Sadr es el actor clave en Irak hoy y, en los últimos dos años, había adoptado una posición de independencia nacional para Irak, evitando la dependencia excesiva de Irán.
Un acercamiento entre Sadr e Irán es un desarrollo doméstico negativo para Irak, que recientemente ha avanzado en reducir el control político y militar de Irán. Esto socavaría la estabilidad iraquí al aumentar las divisiones por ideología, secta, patrocinio económico y seguridad nacional.
Se especula que el viaje de Sadr tenía la intención de discutir al primer ministro Adel Abdul Mahdi, percibido como débil e incapaz de manejar los diversos poderes en la escena política iraquí. Las protestas violentas que sacuden Irak desde principios de septiembre respaldan esta evaluación.
Los manifestantes están motivados por el descontento con el desempleo, los servicios deficientes y la corrupción gubernamental, que se percibe que han empeorado sobre todo desde el inicio del mandato de Abdul Mahdi (Gráfico 10). Aunque Abdul Mahdi ha anunciado algunas reformas en respuesta al descontento popular, incluidas una reestructuración del gabinete y promesas de ayudas para los pobres, han hecho poco para calmar las protestas.
Las demandas populares son solo una de las amenazas existenciales que enfrenta el gobierno. El segundo y potencialmente más serio riesgo es la amenaza de seguridad. Irak ha fracasado en sus intentos de integrar formalmente a las Unidades de Movilización Popular (PMU), grupos paramilitares respaldados por Irán que fueron fundamentales en la derrota del ISIS, en las fuerzas de seguridad nacionales. Esto es esencial para evitar que Irán mantenga el control directo de las fuerzas de seguridad dentro de Irak. Una mayoría del público está de acuerdo en que las PMU no deberían desempeñar un papel en la política (Gráfico 11), reflejando la tendencia subyacente que demanda autonomía iraquí frente a Irán.
Gráfico 10
Aumento del descontento en Irak
Alrededor del Medio Oriente
Alrededor del Medio Oriente
Gráfico 11
Poco apoyo a un papel político para las PMU
Por todo el Medio Oriente
Por todo el Medio Oriente
Dado que las PMU son, en efecto, un término paraguas para ~50 grupos paramilitares predominantemente chiítas, existen divisiones internas dentro de las fuerzas que compiten por poder, legitimidad y recursos. Recientemente, han estado depurando a líderes de grupo percibidos como una amenaza para las fuerzas generales y el liderazgo superior que mantiene fuertes vínculos con Irán.
Gráfico 12
Irak está dividido por afiliación política
Alrededor del Medio Oriente
Alrededor del Medio Oriente
Esta lucha interna también refleja la lucha intra-chiíta por el poder entre los principales partidos políticos de Irak. Por un lado está el bloque conservador pro-Khamenei liderado por el ex primer ministro Nouri al-Maliki y el comandante de las PMU Hadi al-Ameri, y por otro está el líder reformista y nacionalista Muqtada al-Sadr, unido a Ammar al-Hakim. Dado que la mayoría de los iraquíes consideran que su país está dividido por afiliación política, esto representa un riesgo para la estabilidad interna (Gráfico 12).
Así, incluso si el riesgo más amplio de tensiones regionales disminuye y reduce la amenaza de sabotaje a la infraestructura y el transporte petrolero, la situación doméstica actual en Irak sigue siendo inquietante. Pero dado que no vemos aún una disminución de las tensiones regionales —ya sea por la máxima presión estadounidense o por la arrogancia iraní— esta dinámica se traduce en una amenaza activa para los suministros de petróleo, con 3.4 mm b/d de exportaciones concentradas en la ciudad sureña de Basora.
Conclusión: La mayor inestabilidad doméstica en Irak supone una amenaza no desdeñable para los suministros petroleros. Este riesgo se ve agravado por la ubicación de Irak como amortiguador geográfico entre los rivales regionales Irán y Arabia Saudita, y por el interés de Irán en fomentar disturbios para presionar a EE. UU. a relajar las sanciones.
Conclusiones de inversión
El hilo común en Oriente Medio es una amenaza persistente para el suministro mundial de petróleo tras el extraordinario ataque a Abqaiq.
Primero, no se puede afirmar con confianza que Irán se abstendrá de causar nuevas interrupciones petroleras, ya que está convencido de que el apetito de conflicto del presidente Trump es pequeño (y Trump está, de hecho, limitado por el temor a un shock petrolero). Al presidente Rohani le interesa desalojar a Trump del poder, algo que un shock petrolero podría lograr, y el Líder Supremo podría incluso estar dispuesto a arriesgar un conflicto con Estados Unidos como medio para aumentar el apoyo al régimen e infundir a una nueva generación un espíritu revolucionario. Irán pierde en una guerra total, pero Teherán está convencido de que EE. UU. no tiene la voluntad de emprender una guerra total.
Segundo, el interés de Rusia en la región no es generar una paz duradera sino llenar el vacío dejado por Estados Unidos y convertirse en mediador. Cualquier inestabilidad simplemente aumenta los precios del petróleo, lo cual es positivo para Rusia.
Tercero, la inestabilidad de Irak está impulsada tanto por factores domésticos como internacionales. Es casi imposible diferenciar entre ambos. La arrogancia iraní podría manifestarse en sabotajes en Irak. O Irak podría desestabilizarse bajo las presiones regionales con mínima incitación iraní. De una u otra manera, la escasa capacidad de producción de reserva mundial actual podría verse afectada antes de lo esperado si se producen escaseces.
Tomar posiciones largas en crudo al contado.
En cuanto a las acciones, con una tregua EE. UU.-China en marcha y poca probabilidad de un Brexit sin acuerdo, vemos reforzada nuestra perspectiva cíclicamente positiva, aunque mantenemos cautela a corto plazo debido a la política interna estadounidense. En términos de enfoque de acciones, tenemos sobrepeso en acciones europeas en mercados desarrollados y en acciones del sudeste asiático en mercados emergentes.
Roukaya Ibrahim, Editora/Estratega Estrategia geopolítica RoukayaI@bcaresearch.com
Notas al pie
1 La rama sudairi de la familia al-Saud está compuesta por los siete hijos del difunto rey Abdulaziz y Hussa al-Sudairi de la poderosa tribu de Najd.
2 Véase TRT World “Killing of Saudi King’s Personal Bodyguard Triggers Speculation,” 2 de octubre de 2019, disponible en https://www.trtworld.com.
3 A raíz del ataque a las instalaciones petroleras de Saudi Aramco, el presidente Putin se burló de EE. UU. recomendando que Arabia Saudita siguiera los pasos de Irán y Turquía en la compra de los sistemas de defensa aérea rusos S-300 o S-400.
4 Las penalizaciones de EE. UU. incluyen sanciones contra funcionarios actuales y anteriores del gobierno turco, un aumento de aranceles sobre las importaciones de acero turco hasta el 50 por ciento y la suspensión de las negociaciones sobre un acuerdo comercial de $100.000 millones.