Refrescos
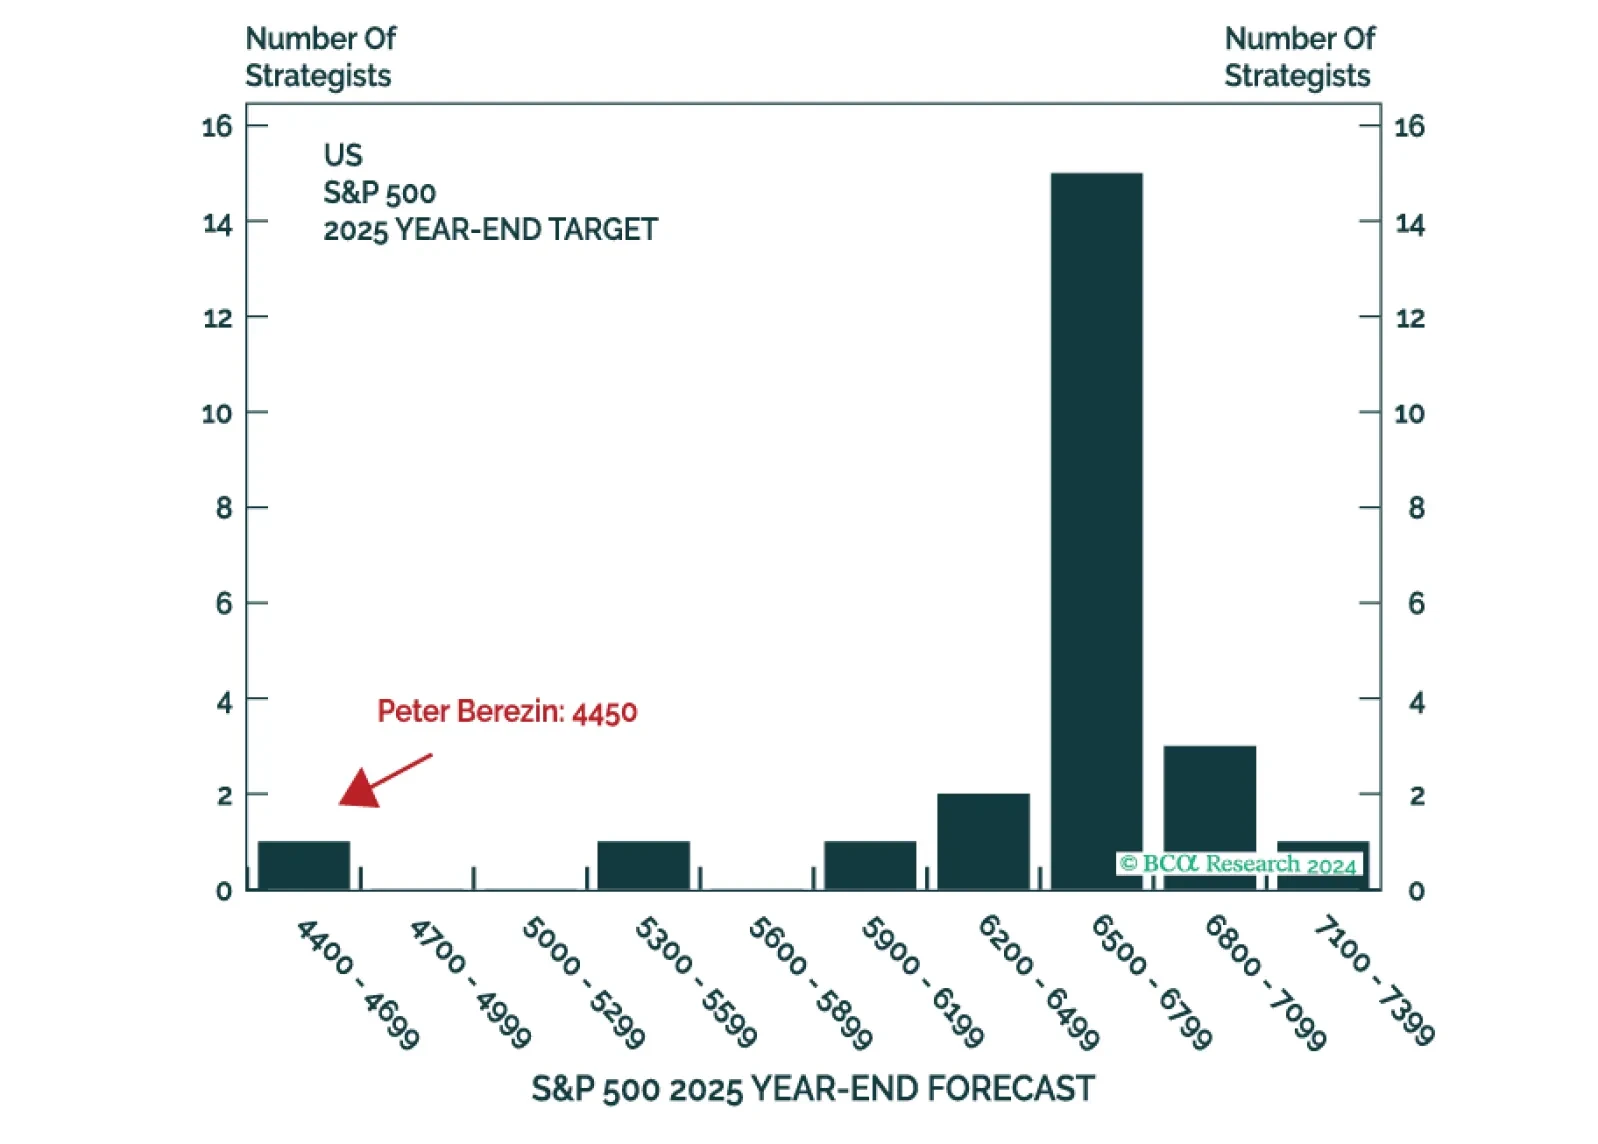
This is the time of the year when strategists are busy sending out their annual outlooks. Here on the Global Investment Strategy team, we decided to go one step further. Rather than pontificating about what could happen in 2025, we decided to harness the power of the multiverse to tell you what did happen (in at least one highly representative timeline).
Next week, please join me for a Webcast on Tuesday, December 17 at 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) to discuss the economy and financial markets.
And with that, I will sign off for the year. I wish you and your loved ones a very happy and healthy 2025. We will be back in the first week of January with our MacroQuant Model Update.

S&P Soft Drinks: El momento de la infraponderación
S&P Soft Drinks: El momento de la infraponderación
Neutral (Alerta de rebaja)
Los refrescos han recibido un duro golpe recientemente y estamos atentos a un rebote por exceso de ventas antes de reducir la ponderación de este subgrupo de bienes de consumo, especialmente dado nuestro enfoque cauteloso a corto plazo. Nuestro indicador técnico también marcó un nuevo mínimo de 20 años y está muy por debajo del nivel consistente con reversiones previas, lo que subraya que un rebote contra la tendencia es un evento de alta probabilidad (panel inferior).
En el frente de resultados, aunque las ganancias de KO y PEP fueron positivas, los indicadores macro líderes señalan que a los inversores les irá mejor evitando este subíndice defensivo de bienes de consumo básicos. Es importante destacar que las acciones refugio de refrescos, que tienden a generar flujos de efectivo muy estables tanto en tiempos buenos como malos, rinden peor durante las primeras etapas de una expansión económica. A medida que el crecimiento pasa de la escasez a la abundancia, los inversores comienzan a deshacerse de la exposición a los bienes de consumo básicos, incluidos los refrescos (ISM mostrado invertido, panel medio).
Conclusión: El índice S&P de refrescos está en nuestra lista de seguimiento de posibles rebajas. Los símbolos bursátiles de las acciones de este índice son: BLBG: S5SOFD – KO, PEP, MNST. Para más detalles, consulte el informe de estrategia de este lunes: Informe de Estrategia.
Aspectos destacados
Estrategia de cartera
La creciente demanda de materiales de embalaje, el aumento del poder de fijación de precios de la industria junto con valoraciones relativas atractivas señalan que las acciones descuidadas de envases y embalajes son una joya oculta dentro del sector materials de S&P. Mantener sobreponderación.
El debilitamiento de la actividad de la industria junto con la ausencia de una válvula de alivio en las exportaciones en un momento en que la economía está en camino de funcionar a plena capacidad, nos obliga a poner el índice de bebidas sin alcohol S&P en nuestra lista de vigilancia de degradación.
Cambios recientes
No hay cambios en nuestra cartera esta semana.
Tabla 1
¿Metamorfosis en pausa temporal?
¿Metamorfosis en pausa temporal?
Característica
La euforia del mercado de renta variable se ha apoderado del escenario con el SPX alcanzando nuevos máximos históricos en numerosas ocasiones durante las últimas dos semanas. Una Fed acomodaticia y políticas fiscales ultra-expansivas siguen siendo los principales impulsores macro de este mercado alcista.
Si bien la economía está en camino de prosperar en 2021, los indicadores económicos adelantados pronto empezarán a mostrar problemas y tendrán que moderarse. Las lecturas ISM de manufactura y servicios están en niveles estratosféricos, lo que suscita dudas sobre cuánto más pueden subir (Gráfico 1).
El inminente proyecto de ley de infraestructura de 2,4 billones de dólares, a continuación de los paquetes de alivio fiscal de 900.000 millones y 1,9 billones desde finales de diciembre, también probablemente está totalmente reflejado en los precios exuberantes de las acciones.
Como mostramos hace dos semanas, ya se han descontado más de dos subidas de la Fed en el mercado OIS durante los próximos 24 meses, ¡y cuatro para finales de 2023 (Gráfico 2)!
Gráfico 1
Tan bueno como puede ser
Mejor imposible
Mejor imposible
Gráfico 2
Explicando la fortaleza del dólar estadounidense
Explicando la fortaleza del dólar estadounidense
Explicando la fortaleza del dólar estadounidense
Las estimaciones de BPA a doce meses y a cinco años del S&P 500 han tocado techo y también lo han hecho las revisiones netas de beneficios (Gráfico 3). La tasa anual de variación del SPX no puede subir más durante el resto del año (segundo panel, Gráfico 1) y la amplitud es tan buena como puede ser, con el porcentaje de acciones del SPX por encima de sus medias móviles de 50 y 200 días acercándose al 100% (Gráfico 4).
Gráfico 3
¿Euforia en su punto máximo?
¿Euforia en su apogeo?
¿Euforia en su apogeo?
Gráfico 4
¿Amplitud extendida?
¿Mayor amplitud?
¿Mayor amplitud?
El VIX recientemente cayó por debajo de 16, los rendimientos basura alcanzaron mínimos históricos y el spread ajustado por opción de alto rendimiento tocó mínimos de varios años (Gráfico 5).
En cuanto a los internos del mercado, mirar bajo el capó del SPX es revelador. Recientemente registramos ganancias considerables del 17% en nuestra cartera sesgada cíclicos/defensivos y nos movimos a la banda lateral. Esta relación desde entonces ha descendido, al igual que la relación small/large. Como recordatorio, consolidamos ganancias superiores al 16% a principios de año en el sesgo por tamaño y hemos estado neutrales desde el 12 de enero de 2021. Incluso nuestra operación long “Volver al Trabajo”/short “Ganadores COVID-19” ha chocado contra un muro y recientemente establecimos un stop móvil del 5% para proteger ganancias de más del 20% desde nuestra segunda puesta en marcha a principios de febrero (Gráfico 6).
Gráfico 5
La complacencia domina
La complacencia reina suprema
La complacencia reina suprema
Gráfico 6
Se está quedando sin impulso
Perdiendo Impulso
Perdiendo Impulso
Finalmente, una serie de indicadores macro clave que seguimos nos mantienen alerta y nos ponen incómodos con la reciente estampida hacia las acciones. EURUSD fue el primero en alcanzar su pico a principios de enero, luego el oro se estancó y, finalmente, el índice Kospi de Corea del Sur tocó techo. Añádase el reciente bajo rendimiento relativo de los mercados de acciones emergentes y el riesgo es que estos indicadores hipersensibles al crecimiento están olfateando algún problema, potencialmente un parche de desaceleración económica fuera de EE. UU. Por tanto, se requiere cierta cautela hasta que todos estos indicadores clave salgan de su reciente bache (Gráficos 7 & 8).
Gráfico 7
Tres activos macro a vigilar de cerca
Tres activos macro a vigilar de cerca
Tres activos macro a vigilar de cerca
Gráfico 8
Se agota el estímulo
Se acaba el estímulo
Se acaba el estímulo
Esta semana actualizamos nuestro modelo de descuento de dividendos (DDM) del SPX por quinto año consecutivo, junto con el análisis de sensibilidad BPA/múltiplo del SPX y la prima de riesgo de capital (ERP) forward del SPX. Las tres metodologías apuntan a un valor razonable del SPX cercano a 4.050.
Como recordatorio, hemos sido, y seguimos siendo, muy conservadores en nuestras suposiciones del DDM. De nuevo este año asumimos que no habrá recompras, una suposición que mantenemos desde hace tiempo, es decir, proyectamos un divisor constante en el horizonte de cinco años. 2026 es nuestro año terminal cuando el crecimiento de dividendos se estabiliza en 6,6%, 60bps por debajo del promedio a largo plazo (panel inferior, Gráfico 9). Nuestra tasa de descuento del 8,2% refleja el promedio histórico del rendimiento del bono corporativo basura.
En primer lugar, de manera notable, el dividendo anual completo del SPX para 2020 aumentó 4 centavos/acción en términos interanuales, ¡y superó incluso las estimaciones más optimistas que teníamos el pasado abril! Mientras que las financieras recortaron sus dividendos siguiendo la orientación de la Fed, el sector energético del S&P mantuvo sus dividendos tal como predijimos la pasada primavera. De forma impresionante, planteamos que XOM y CVX mantendrían su estatus de aristócratas del dividendo (es decir, un mínimo de 25 años consecutivos de aumento de los pagos de dividendos), lo cual fue controvertido en ese momento, y posteriormente estas dos grandes petroleras estadounidenses divergieron de sus homólogas europeas.
Además, aunque muchos expertos usarán la crisis financiera global como un paralelo cercano, la recesión acelerada tras el 11-S resultó ser el episodio histórico más preciso desde la perspectiva de dividendos (panel inferior, Gráfico 9), y no nos sorprendería que se arraigara un salto en el crecimiento de dividendos similar al posterior a la recesión del 11-S.
Gráfico 9
Dividendos resilientes del SPX
Dividendos Resilientes del SPX
Dividendos Resilientes del SPX
Continuando desde el año pasado, este año utilizamos dos enfoques diferentes de crecimiento de dividendos: nuestras propias estimaciones y, alternativamente, el crecimiento derivado de los futuros de dividendos del S&P 500.
Tablas 2 & 3 resumen los resultados.
Tabla 2
Modelo de descuento de dividendos del SPX: Usando las suposiciones de crecimiento de dividendos de USES
¿Metamorphosis en pausa temporal?
¿Metamorphosis en pausa temporal?
Tabla 3
Modelo de descuento de dividendos del SPX: Usando las suposiciones de crecimiento de futuros de dividendos del S&P
¿Metamorphosis en espera temporal?
¿Metamorphosis en espera temporal?
Tabla 4
Sensibilidad de BPA y múltiplo del SPX
¿Metamorfosis en espera temporal?
¿Metamorfosis en espera temporal?
Nuestras propias estimaciones de crecimiento de dividendos dan como resultado un valor razonable del SPX de 4.050 (Tabla 2). Nuestras suposiciones no son tan pesimistas como las de los futuros de dividendos del SPX, que dan lugar a un valor razonable del SPX de 2.900 (Tabla 3, por favor haga clic aquí si desea recibir nuestro DDM e insertar sus propias suposiciones).
Tabla 5
Análisis de la prima de riesgo de capital forward
¿Metamorfosis en suspensión temporal?
¿Metamorfosis en suspensión temporal?
Para complementar nuestra estimación de valor razonable del SPX de 4.050, las Tablas 4 y 5 destacan nuestro análisis de sensibilidad y las estimaciones de valor razonable del ERP forward. Nuestro punto de partida es la estimación de BPA de la Street de 203,1 dólares para el calendario 2022 y el P/E forward del SPX derivado de 20,3. De forma similar, para el análisis ERP forward usamos la estimación de BPA de la venta para 2022 junto con un rendimiento a 10 años del Tesoro de EE. UU. forward del 2% y un ERP de equilibrio cercano a 300bps debido a: el compromiso de la Fed de mantenerse extremadamente acomodaticia, la volatilidad en descenso, el colapso de la incertidumbre política y el incremento del ISM manufacturero (Gráficos 10 & 11).
Gráfico 10
Economía en auge…
Economía en auge…
Economía en auge…
Gráfico 11
…se traduce en un ERP en caída
…Se traduce en Melting ERP
…Se traduce en Melting ERP
Este análisis dual corrobora el valor razonable de 4.050 del modelo DDM del SPX y sugiere que el SPX está completamente valorado en el momento actual, dejando poco, si es que hay alguno, margen ante cualquier percance. Nuestros dos riesgos macro clave para el resto del año siguen siendo la inminente desaceleración de China y la reducción de estímulos (tapering) de la Fed, lo que advierte que se justifica cierta cautela a corto plazo.
Esta semana actualizamos un subsector de materiales nicho y establecemos una advertencia de degradación en un subgrupo de bienes de consumo básicos.
Manténgase con envases y embalajes
Las acciones de envases y embalajes ahora representan aproximadamente el 13% del índice materials de S&P, constituyen un grupo nicho dentro de un sector nicho y si no estuviéramos ya sobreponderados no dudaríamos en asignar capital a este índice.
En pocas palabras, el Gráfico 12 captura el atractivo de las acciones de envases y embalajes. Estas acciones materials descuidadas son una apuesta por el aumento del poder de fijación de precios debido a la demanda insaciable de containerboard y otros materiales de embalaje. Añádase la disciplina de costes de los ejecutivos y una historia de expansión del margen de beneficio sorprenderá tanto a analistas como a inversores y servirá como catalizador para una fase de revaloración duradera (panel inferior, Gráfico 12).
En más detalle, las exportaciones de alimentos envasados junto con el gasto de los consumidores en alimentos y bebidas están disparándose. El aumento de los envíos de la fabricación de alimentos corrobora este optimista telón de fondo de demanda y señala que la ruta de menor resistencia es al alza para las estimaciones de crecimiento de ingresos y beneficios de los analistas ultra-pesimistas de venta (Gráfico 13).
Gráfico 12
¿Qué no gusta?
¿Qué podría no gustarte?
¿Qué podría no gustarte?
Gráfico 13
Demanda optimista…
Demanda optimista…
Demanda optimista…
El auge de los cargamentos intermodales de vagones de ferrocarril que miden la demanda de la industria minorista también respaldan las ganancias de los fabricantes de envases y embalajes (panel intermedio, Gráfico 14). De forma similar, el índice CASS de fletes, que sigue la salud de diferentes industrias de transporte de EE. UU., está en auge y confirma que los beneficios relativos se recuperarán en la segunda mitad del año (panel inferior, Gráfico 14).
Más allá de la vigorosa recuperación en la fabricación de alimentos según la última publicación de IP de la Fed, que es una bendición para los productores de embalajes (panel inferior, Gráfico 15), las ramificaciones del COVID-19 también representan una fuente creciente de demanda para la industria. El COVID-19 ha servido como acelerante de la tendencia en curso de las ventas minoristas fuera de tienda, que capturan una porción cada vez mayor de las ventas minoristas totales. A medida que las ventas por internet se llevan una porción mayor del conjunto, la implicación es que la demanda de cajas y otros materiales de embalaje como el plástico de burbujas está aumentando a un ritmo saludable (segundo panel, Gráfico 15).
Gráfico 14
...En todas partes…
...En todas partes…
...En todas partes…
Gráfico 15
…Basta con mirar
…Uno mira
…Uno mira
Finalmente, desde una perspectiva global, los volúmenes de exportación mundiales han alcanzado nuevos máximos históricos (tercer panel, Gráfico 15) y las lecturas globales de PMIs manufactureros han alcanzado velocidad de escape. La conclusión es que, a medida que el comercio gane impulso y los cuellos de botella y las escaseces se resuelvan probablemente en la segunda mitad de 2021, los volúmenes de exportación permanecerán boyantes, impulsando aún más el atractivo de las acciones de envases y embalajes.
En resumen, la creciente demanda de materiales de embalaje, el aumento del poder de fijación de precios de la industria junto con valoraciones relativas atractivas señalan que las acciones descuidadas de envases y embalajes son una joya oculta dentro del sector materials de S&P.
Conclusión: Mantener sobreponderación en el índice S&P de envases y embalajes. Los símbolos de cotización de las acciones en este índice son: BLBG: S5CONP– WRK, SEE, IP, AVY, BLL, PKG, AMCR.
Ponga las bebidas sin alcohol en alerta de degradación
Las bebidas sin alcohol han sufrido recientemente y estamos atentos a un rebote por sobreventa antes de pasar a infraponderar este subgrupo de bienes de consumo, por lo que hoy activamos una alerta de degradación.
Aunque las ganancias de PEP fueron en el lado positivo, los indicadores macro adelantados señalan que a los inversores les irá mejor evitando este subíndice defensivo de bienes de consumo básicos.
Es importante destacar que las acciones refugio de bebidas sin alcohol, que tienden a ser generadores de flujo de caja muy estables tanto en tiempos buenos como malos, lo hacen peor durante las primeras etapas de una expansión económica. A medida que el crecimiento pasa de la escasez a la abundancia, los inversores comienzan a deshacer exposición a valores defensivos como las bebidas sin alcohol (ISM mostrado invertido, panel intermedio, Gráfico 16).
De forma similar en el frente operativo, nuestro Proxy de Actividad de la Industria de Bebidas ha tocado techo últimamente y advierte que las estimaciones relativas de crecimiento de beneficios que están cayendo probablemente resultarán precisas (panel inferior, Gráfico 16).
Es cierto que los analistas de venta parecen haber tirado la toalla con este subgrupo de bienes de consumo, con estimaciones de crecimiento de beneficios a 12 meses y a cinco años cayendo a mínimos de varios años (panel intermedio, Gráfico 17). Sin embargo, las valoraciones relativas han seguido la senda de este castigo del BPA, y la relación P/E forward relativa cotiza un 14% por debajo de la media histórica (panel inferior, Gráfico 17).
Gráfico 16
Algunas banderas amarillas
Algunas señales de advertencia
Algunas señales de advertencia
Gráfico 17
Blues de desvaloración
Los blues del derating
Los blues del derating
Los beneficios y los ingresos reales han cerrado el círculo debido al salto considerable durante el auge de quedarse en casa inducido por la pandemia; sin embargo, una repetición de ese crecimiento espectacular sigue siendo esquiva para 2021. Esto es especialmente cierto si la válvula de alivio en las exportaciones permanece firmemente cerrada para la industria. Ya existe una brecha considerable entre la inteligente recuperación del índice de divisas asiáticas, pero las exportaciones de la industria todavía están intentando lograr un impulso interanual positivo (Gráfico 18).
La ligera caída relativa en la producción industrial (IP) de bebidas sin alcohol, según la última publicación de IP de la Fed, corrobora nuestra visión de que existe un elemento de “robar demanda del futuro” debido al COVID-19, y el crecimiento de la cifra superior probablemente sorprenderá a la baja, especialmente dado el ascendente indicador ISM manufacturero (ISM mostrado invertido, panel inferior, Gráfico 19).
Gráfico 18
La válvula de exportación está bloqueada
La válvula de exportación está bloqueada
La válvula de exportación está bloqueada
Gráfico 19
La economía rugiente pesa sobre los defensivos
Economía en auge pesa sobre los valores defensivos
Economía en auge pesa sobre los valores defensivos
No obstante, somos pacientes antes de apretar el gatillo y degradar a una asignación por debajo del benchmark, ya que no solo los aspectos técnicos están exhaustos, sino que también tres indicadores adicionales nos mantienen en la banda lateral, al menos por ahora:
Primero, si hay incluso una leve recaída económica, el rendimiento a 10 años del Tesoro de EE. UU. será el primero en detectarlo y la reciente pausa en la venta en el mercado de bonos es motivo de ligera preocupación (panel superior, Gráfico 20). Segundo, los envíos de la industria, aunque son un indicador rezagado, siguen siendo resistentes (panel intermedio, Gráfico 20). Finalmente, el poder de fijación de precios de las bebidas sin alcohol también es robusto y hay evidencia tentativa de que los productores de bebidas han tenido éxito en traspasar al menos parte de sus crecientes costes de insumos – mayormente por la inflación de las materias primas (panel inferior, Gráfico 20).
En resumen, la debilitación de la actividad de la industria junto con la ausencia de una válvula de alivio en las exportaciones en un momento en que la economía está en camino de funcionar a plena capacidad, nos obliga a poner el índice de bebidas sin alcohol S&P en nuestra lista de vigilancia de degradación.
Conclusión: Active una alerta de degradación en el índice S&P de bebidas sin alcohol. Los símbolos de cotización de las acciones en este índice son: BLBG: S5SOFD – KO, PEP, MNST.
Gráfico 20
Pero hay algunos contrapesos sustanciales
Pero Hay Algunas Compensaciones Sustanciales
Pero Hay Algunas Compensaciones Sustanciales
Anastasios Avgeriou Estratega de renta variable de EE. UU. anastasios@bcaresearch.com
Recomendaciones actuales
Operaciones actuales
Recomendaciones estratégicas (10 años)
¿Sobredosis?
¿Sobredosis?
Vistas de tamaño y estilo
24 de febrero de 2021 Mantener neutro: cíclicos frente a defensivos
12 de enero de 2021 Mantener neutro: pequeñas frente a grandes capitalizaciones
11 de junio de 2018 Posición larga en la cesta BCA Millennial Los símbolos de cotización son: (AAPL, AMZN, UBER, HD, LEN, MSFT, NFLX, SPOT, ABNB, V).
22 de enero de 2018 Favorecer value sobre growth
S&P Hypermarkets (Overweight) Upgraded from Neutral S&P Soft Drinks (Neutral) Upgraded from Underweight As a follow up to our yesterday’s Insight where we outlined some of our reasons to go underweight the S&P technology sector, today we focus on two defensive sub-sectors that will benefit from the spreading cracks in the U.S. economy: S&P hypermarkets and S&P soft drinks. Both sub-sectors enjoy deteriorating macroeconomic conditions, which are currently reflected in the steep fall in U.S. economic data surprises, the drubbing of the 10-year U.S. treasury yield, melting inflation and rapidly contracting ISM PMI numbers (see chart) Bottom Line: Stick with defensive consumer stocks. For a more detailed discussion on S&P hypermarkets and S&P soft drinks, please see our July 15 Weekly Report and “Bubbling Up” Insights,1 respectively. For the complete list of our recent moves, please see our Monday’s Weekly Report. 1 Please see BCA U.S. Equity Strategy Insight Reports, “Bubbling Up (Part I)” and “Bubbling Up (Part II)”, dated July 24, 2019 available at uses.bcaresearch.com.

In the previous Insight we highlighted a number of firming beverage industry operating metrics, however, soft drinks industrial production itself is still waving a yellow flag. In fact, relative output is contracting at the steepest pace in two decades.…
As our U.S. Equity Strategy team continues to shift its portfolio away from cyclical and toward defensive exposure, it is upgrading the S&P soft drinks index from underweight to neutral. This defensive pure-play consumer goods sub-sector sparkles during…
Neutral While in the previous Insight we highlighted a number of firming beverage industry operating metrics, soft drinks industrial production is still waving a yellow flag. In fact, relative output is contracting at the steepest pace in two decades (middle panel). A quick inventory check explains part of this softness. Beverage inventories continue to expand and this supply overhang will continue to weigh on output until inventory clears all channels (not shown). Finally, soft drinks stocks are trading at a 37% premium to the broad market and near the top end of the historical range. While this frothy valuation backdrop is worrisome, should earnings continue to surprise to the upside as we expect in the coming quarters then soft drink equities will grow into their pricey valuations. Bottom Line: Upgrade the S&P soft drinks index from underweight to neutral and lock profits of 5.5% since inception. The ticker symbols for the stocks in this index are: BLBG: S5SOFD - PEP, KO, MNST.
Neutral As we continue shifting our portfolio away from cyclical and toward defensive exposure, we are upgrading the S&P soft drinks index from underweight to neutral, locking in a relative gain of 5.5% since inception. This defensive pure-play consumer goods sub-sector sparkles during economic slumps and heightened policy uncertainty (ISM shown inverted, second panel). Despite the broad-based slowing inflation data, both the soft drinks industry’s CPI and PPI measures continue growing at a healthy pace (bottom panel). PEP and KO results reflected this rising pricing power backdrop, as both companies had success in passing these price hikes down the supply chain. Moreover, relative beverage shipments have likely troughed, and similar to overall non-discretionary sales outshining discretionary retail sales (not shown), signal that a brighter demand backdrop looms. Importantly, our beverage industry activity proxy corroborates this message pointing to a recovery in relative profit growth (third panel). However, there are a couple of thorny issues that are still keeping us at bay and preventing us from lifting exposure all the way to overweight (please see the next Insight).
Underweight S&P soft drinks index heavyweight Coke reported its results last week and though it beat earnings estimates, the stock offered its worst performance in more than a decade. This is despite solid pricing gains for the industry as a whole (second panel) and for Coke in particular. The reason for the fall was weak guidance for the year ahead; Coke flagged weakening EM consumer trends and currency headwinds as the key culprits behind the softening results. This jives with the pain all consumer products exporters are feeling (third panel), perhaps more acutely by Coke given the majority of their revenues are derived overseas. Regardless of a supportive pricing environment, S&P soft drinks sector EPS growth has been trailing the broad market for the better part of the last ten years (fourth panel). Even with the recent drubbing the index has taken, it continues to sport a more than 20% premium to the broad market (bottom panel). Stay underweight. The ticker symbols for the stocks in this index are: BLBG: S5SOFD - PEP, KO, DPS, MNST.
Underweight The S&P soft drinks index popped in late October, driven by better than expected Q3 results, mostly at Coke. In truth, pricing power has been staging a fairly steady recovery since falling off a cliff in 2016, though it has recently rolled over (second panel). More important to the index is the structural underperformance in earnings growth (third panel). While pricing improvements seem to be helping close the gap, the industry has nearly a decade of uninterrupted earnings deficit relative to the broad market. As such, the recent recovery in the S&P soft drinks index without an accompanying EPS lift has driven sector valuations to a 40% premium to the S&P 500 (bottom panel). Considering the stalling pricing efforts, U.S. dollar strength and a generalized global trade slowdown, this seems overly optimistic. Stay underweight. The ticker symbols for the stocks in this index are: BLBG: S5SOFD - PEP, KO, MNST.