Inflación/Deflación

The October ISM Manufacturing missed expectations, decreasing to 46.5 from 47.2 in September. The Prices Paid component jumped, rising to 54.8 from 48.3 the month prior. New Orders showed a small upside surprise at 47.1, up 1 point on the month, pushing the…
Resumen ejecutivo
El informe de empleo de esta mañana estuvo distorsionado por los efectos del huracán, pero aún así contenía algunos indicios consistentes con un enfriamiento del mercado laboral.
En general, el conjunto de datos económicos apunta a una economía de EE. UU. que se está desacelerando gradualmente, aunque aún no está claro si esa desaceleración se estabilizará en un aterrizaje suave o se convertirá en recesión.
En cualquier caso, vemos poco valor en apostar a la baja contra el mercado de bonos de EE. UU. en un horizonte de inversión de 6-12 meses y creemos que la decisión clave para los inversionistas es optar por una postura de duración de cartera neutral o por encima del índice de referencia.
El resultado de las elecciones de la próxima semana es incierto. Prevemos una pequeña caída de los rendimientos si gana Kamala Harris y, potencialmente, un fuerte aumento de los rendimientos si gana Donald Trump. Pero en cualquier caso, los rendimientos tienen más probabilidades de caer que de subir en 2025.
Espere un recorte de 25 puntos básicos en la reunión del FOMC de la próxima semana con una orientación futura ligeramente más restrictiva en comparación con septiembre. En cualquier caso, la tasa de fondos federales sigue estando muy por encima de las estimaciones de neutralidad y la inflación permanece en una tendencia a la baja. Esto significa que la tasa de fondos federales se dirigirá a la baja durante los próximos 6-12 meses.
Conclusión: Los inversionistas en bonos de EE. UU. deberían mantener la duración de la cartera por encima del índice de referencia, mantener una asignación infraponderada a productos de spread y una posición en el steepener de la curva del Tesoro 2 años/10 años.
Hay mucho sucediendo en el mercado de bonos de EE. UU. en este momento. Durante la semana pasada el mercado tuvo que digerir una gran cantidad de publicaciones económicas, incluidos datos laborales vitales, y las elecciones de EE. UU. y la reunión del FOMC de noviembre están programadas para la próxima semana.
En momentos como este es fácil sentirse abrumado por el flujo de información entrante. Nuestro consejo es mantener el foco en la cuestión crítica de si la economía de EE. UU. caerá en recesión o se moderará hacia un aterrizaje suave. Esto determinará en última instancia la trayectoria de los rendimientos de los bonos en un horizonte de 6-12 meses, y deberíamos filtrar toda la información relacionada con el resultado electoral, la reunión de la Fed y la economía a través de esta lente.
En este Análisis de estrategia primero repasamos la reciente oleada de datos económicos, y luego adelantamos la elección y la reunión del FOMC de la próxima semana, todo ello manteniendo el foco en lo que estas cosas nos dicen sobre la cuestión crítica de recesión versus aterrizaje suave y, en última instancia, sobre los retornos de los bonos.
Resumen económico de EE. UU.
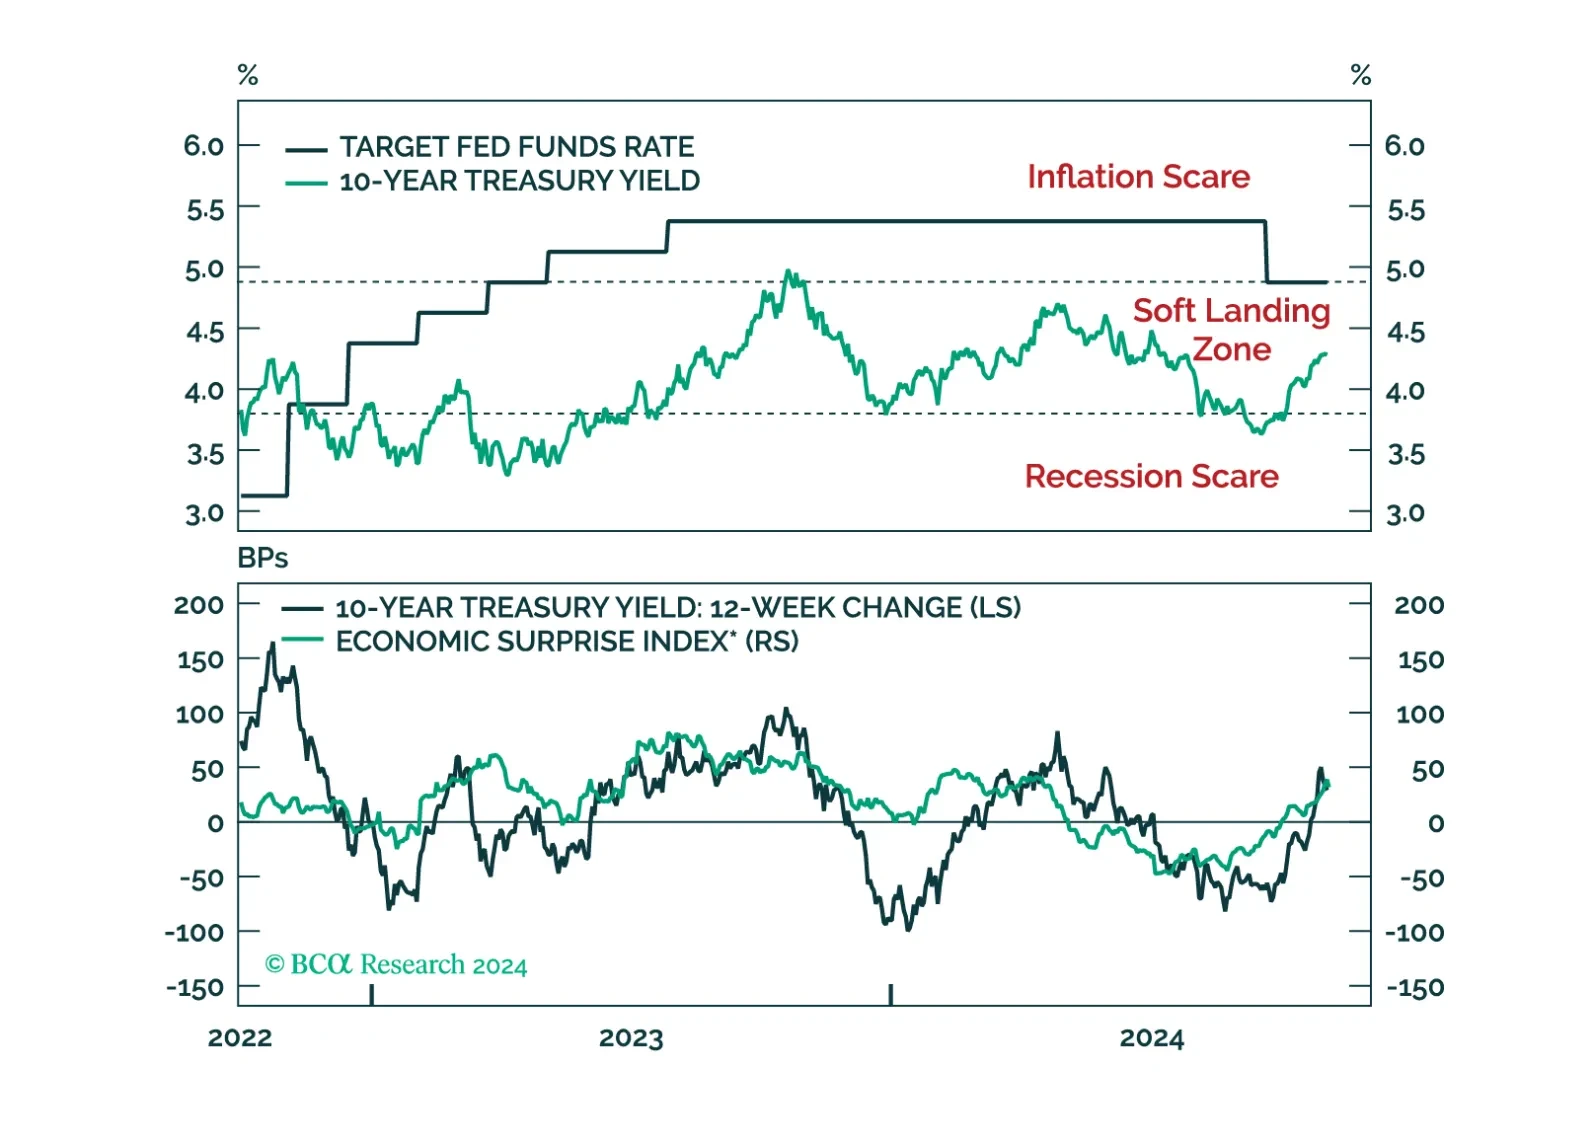
La percepción del mercado sobre el riesgo de recesión ha disminuido desde agosto. Los rendimientos del Tesoro han salido de nuestra "Zona de alarma por recesión" y han entrado en la "Zona de aterrizaje suave", y los datos entrantes en su mayoría han superado las expectativas (Gráfico 1).1
Gráfico 1
El riesgo de recesión se ha desvanecido
El riesgo de recesión se ha desvanecido
El riesgo de recesión se ha desvanecido
Gráfico 2
Solicitudes de seguro de desempleo
Solicitudes de prestaciones por desempleo
Solicitudes de prestaciones por desempleo
Gráfico 3
Contratación bruta
Contratación bruta
Contratación bruta
Coincidimos con la evaluación del mercado de que las probabilidades de un aterrizaje suave han aumentado en los últimos dos meses. En particular, señalamos mejoras en las solicitudes de seguro de desempleo (Gráfico 2) y el reciente repunte en la contratación bruta (Gráfico 3). También vale la pena señalar que el PIB real del 3T se situó en un saludable 2.8%, encabezado por la lectura trimestral de gasto del consumidor más fuerte desde el 1T de 2023.
Dicho esto, todavía vemos altas probabilidades de recesión dentro de los próximos 6-12 meses. Si bien han surgido algunos brotes verdes desde agosto, el balance de los datos del mercado laboral apunta a una desaceleración gradual continua y no a una reaceleración.
Gráfico 4
Las vacantes en exceso han desaparecido
Las vacantes excesivas han desaparecido
Las vacantes excesivas han desaparecido
Por ejemplo, la tasa de vacantes laborales se situó por debajo del 4.5% en septiembre y la tasa de renuncias sigue cayendo (Gráfico 4). El informe de empleo de esta mañana también mostró más evidencia de un enfriamiento gradual del mercado laboral una vez que se observa más allá del impacto de los huracanes Helene y Milton.
Los débiles aumentos mensuales de nóminas no agrícolas de octubre de +12k deben ser descartados porque la cifra estuvo fuertemente influenciada por los huracanes mencionados. El BLS señaló en su publicación que las tasas de respuesta para la encuesta de establecimientos fueron más bajas de lo habitual en octubre y los sectores que mostraron mayor debilidad —como los servicios de trabajo temporal— son los que tienen más probabilidades de verse afectados por el mal tiempo.
Gráfico 5
Crecimiento mensual del empleo
Crecimiento mensual del empleo
Crecimiento mensual del empleo
Dicho esto, el informe de esta mañana también mostró revisiones a la baja sustanciales en las cifras de nóminas de agosto y septiembre (Gráfico 5). La cifra de agosto fue revisada a la baja en 81k (de 159k a 78k) y la de septiembre fue revisada a la baja en 31k (de 254k a 223k).
Mientras tanto, los datos sobre desempleo procedentes de la encuesta de hogares deberían estar protegidos de los efectos del clima. El BLS indicó que las tasas de respuesta de la encuesta de hogares fueron normales en octubre, y las personas por lo general aún se consideran empleadas en la encuesta de hogares si simplemente no pudieron trabajar debido al mal tiempo.
En la encuesta de hogares vemos un pequeño aumento de la tasa de desempleo respecto al mes pasado (Gráfico 6). Pero, más interesante aún, observamos un gran incremento en el número de desempleados por pérdida permanente de empleo mientras que el número de nuevos participantes en la fuerza laboral que se encontraron desempleados se mantuvo relativamente estable (Gráfico 6, panel inferior). Este último punto es importante porque nos indica que la debilidad de la demanda laboral (como lo evidencian los desempleados por pérdida permanente de empleo) se está convirtiendo en un impulsor más importante del desempleo en relación con el aumento de la oferta laboral (como lo evidencian los nuevos ingresantes y reingresantes).
Finalmente, también recibimos datos de septiembre sobre ingresos y gastos de los hogares a principios de esta semana que mostraron un ritmo relativamente tibio del crecimiento del ingreso personal disponible real. Esto significa que el sólido gasto del consumidor en el 3T se financió mediante una caída en la tasa de ahorro (Gráfico 7). En un entorno de crecimiento de ingresos ya bajo y un debilitamiento del impulso del mercado laboral, seguimos siendo cautelosos respecto a las perspectivas del gasto del consumidor en el futuro.
Gráfico 6
Gran aumento de los desempleados por pérdida permanente de empleo
Gran aumento en las pérdidas permanentes de empleo
Gran aumento en las pérdidas permanentes de empleo
Gráfico 7
El crecimiento de los ingresos se desaceleró en el 3T
Crecimiento de los ingresos se desaceleró en el tercer trimestre
Crecimiento de los ingresos se desaceleró en el tercer trimestre
Conclusión: El conjunto de datos económicos apunta a una economía de EE. UU. que se está desacelerando gradualmente, aunque aún no está claro si esa desaceleración se estabilizará en un aterrizaje suave o se convertirá en recesión. En cualquier caso, vemos poco valor en apostar a la baja contra el mercado de bonos de EE. UU. y creemos que la decisión clave para los inversionistas es optar por una postura de duración de cartera neutral o por encima del índice de referencia.
Porque la historia nos dice que es probable una recesión una vez que vemos una ligera pérdida de impulso en el mercado laboral, ese sigue siendo nuestro caso base. Por lo tanto, seguimos recomendando mantener la duración de la cartera por encima del índice de referencia y mantener una posición en steepeners de la curva del Tesoro.
Perspectiva electoral
Nuestros estrategas políticos han identificado un cambio de impulso a favor de las probabilidades de Donald Trump durante el último mes. Pero, por todos los indicios, el resultado de la próxima semana sigue siendo incierto.2
Desde la perspectiva del mercado de bonos, creemos que una victoria de Kamala Harris provocaría una caída inmediata de 10-20 pb en el rendimiento del Tesoro a 10 años, mientras que una victoria de Trump empujaría los rendimientos al alza en el corto plazo. Cuánto más altos es una cuestión abierta.
Como señalamos en un reciente Análisis de estrategia, los inversores ven una victoria de Trump como negativa para los bonos porque la combinación de aranceles, restricciones a la inmigración y recortes de impuestos es inflacionaria.3
Nuestra sensación es que cualquier aumento en los rendimientos del Tesoro tras una victoria de Trump la próxima semana será una oportunidad para aumentar aún más la duración de la cartera en previsión de rendimientos de los bonos más bajos en 2025.
Nuestro razonamiento es que las partes estimulativas de la agenda de Trump (p. ej., recortes de impuestos) estarán limitadas por un Congreso que aún siente los efectos de déficits amplios y tres años de inflación altísima. Eso deja a los aranceles y las restricciones a la inmigración como los dos principales puntos de la agenda de Trump, y es más probable que estos perjudique el crecimiento y envíen los rendimientos de los bonos a la baja en 2025 que provoquen un pico inflacionario.
También sospechamos que si el aumento post-electoral en los rendimientos del Tesoro es lo suficientemente grande, solo alimentará aún más las preocupaciones de los políticos sobre déficits e inflación, haciendo menos probables las grandes políticas fiscales de estímulo.
Conclusión: El resultado de las elecciones de la próxima semana es incierto. Prevemos una pequeña caída de los rendimientos si gana Kamala Harris y, potencialmente, un fuerte aumento de los rendimientos si gana Donald Trump. Pero en cualquier caso, los rendimientos tienen más probabilidades de caer que de subir en 2025.
Perspectiva de la reunión del FOMC
En cuanto al otro gran evento de la próxima semana, el mercado ya descuenta por completo un recorte de 25 puntos básicos en la reunión del FOMC de noviembre y esperamos que la Fed cumpla con esa expectativa.
Sin embargo, las declaraciones posteriores a la reunión del presidente de la Fed, Jay Powell, podrían inclinarse algo hacia una postura más restrictiva en comparación con septiembre.
Las expectativas económicas medianas de la Fed en la reunión del FOMC de septiembre pronosticaban una tasa de desempleo del 4.4% para finales de este año. Con la tasa de desempleo en 4.1% y solo dos meses restantes en 2024, ese pronóstico parece un tanto pesimista.
Gráfico 8
Inflación subyacente mensual
Inflación subyacente mensual
Inflación subyacente mensual
Lo contrario ocurre con el pronóstico de inflación de la Fed, que sitúa la inflación subyacente PCE en 2.6% para finales de año. Calculamos que la inflación subyacente PCE mensual debe promediar 0.12% durante los próximos tres meses para alcanzar ese objetivo, lo que será una tarea difícil (Gráfico 8).
A la luz de estos datos económicos más fuertes de lo esperado, es probable que Powell ofrezca poca orientación futura sobre la probabilidad de otro recorte de tasas en diciembre. Por nuestra parte, aunque no podemos estar seguros sobre las probabilidades de un recorte en una reunión concreta, tenemos una gran convicción de que la Fed continuará bajando las tasas durante los próximos 6-12 meses.
Nuestra convicción se basa tanto en nuestra visión de que el mercado laboral y la inflación se están enfriando, como en el hecho de que existe un consenso generalizado entre los miembros del FOMC de que las condiciones monetarias son restrictivas. En la reunión del FOMC de septiembre, el rango de estimaciones de la tasa neutral abarcó desde 2.4% hasta 3.8%, lo que significa que incluso la estimación más alta de la tasa neutral está 100 puntos básicos por debajo de la tasa de fondos federales actual.
De hecho, seguimos viendo buen valor en apostar por más recortes de tasas que los 130 puntos básicos que actualmente están descontados para los próximos 12 meses. Incluso añadimos recientemente una posición larga en futuros de fondos federales de junio de 2025 que seguimos manteniendo.4
Conclusión: Espere un recorte de 25 puntos básicos la próxima semana con una orientación futura ligeramente más restrictiva en comparación con la reunión del FOMC de septiembre. En cualquier caso, la tasa de fondos federales sigue estando muy por encima de las estimaciones de neutralidad y la inflación permanece en una tendencia a la baja. Esto significa que la tasa de fondos federales se dirigirá a la baja durante los próximos 6-12 meses.
Ryan Swift Estratega de bonos de EE. UU. rswift@bcaresearch.com
Notas al pie
1 Para más información sobre cómo clasificamos las zonas de negociación para los rendimientos del Tesoro, por favor vea Análisis de estrategia sobre bonos de EE. UU., “Qué significaría un aterrizaje suave para el mercado de bonos del Tesoro de EE. UU.”, con fecha del 15 de octubre de 2024.
2 Para el análisis más actualizado de BCA sobre las elecciones de EE. UU., por favor vea Análisis de estrategia política de EE. UU., “Trump tiene la ventaja, pero Harris está subestimada”, con fecha del 30 de octubre de 2024.
3 Por favor vea Análisis de estrategia sobre bonos de EE. UU., “Contrarrestar la apuesta por Trump en los mercados de bonos de EE. UU.”, con fecha del 23 de octubre de 2024.
4 Por favor vea Análisis de estrategia sobre bonos de EE. UU., “Contrarrestar la apuesta por Trump en los mercados de bonos de EE. UU.”, con fecha del 23 de octubre de 2024.
Especificación de cartera recomendada
Otras recomendaciones
Retornos del índice del Tesoro
Retornos de productos de spread
The Fed’s preferred measure of inflation, core PCE, met expectations of a reacceleration to 0.3% month-on-month, and reached 2.7% year-over-year. The rest of the Personal Income and Outlays report showed solid consumption growth, although supported by a…
We recently pointed to the UK Budget announcement as a pivotal event for UK assets. Following an initially positive reception, the market has turned and priced in further fiscal premia in UK assets, with both gilts and the pound selling off. While the budget…
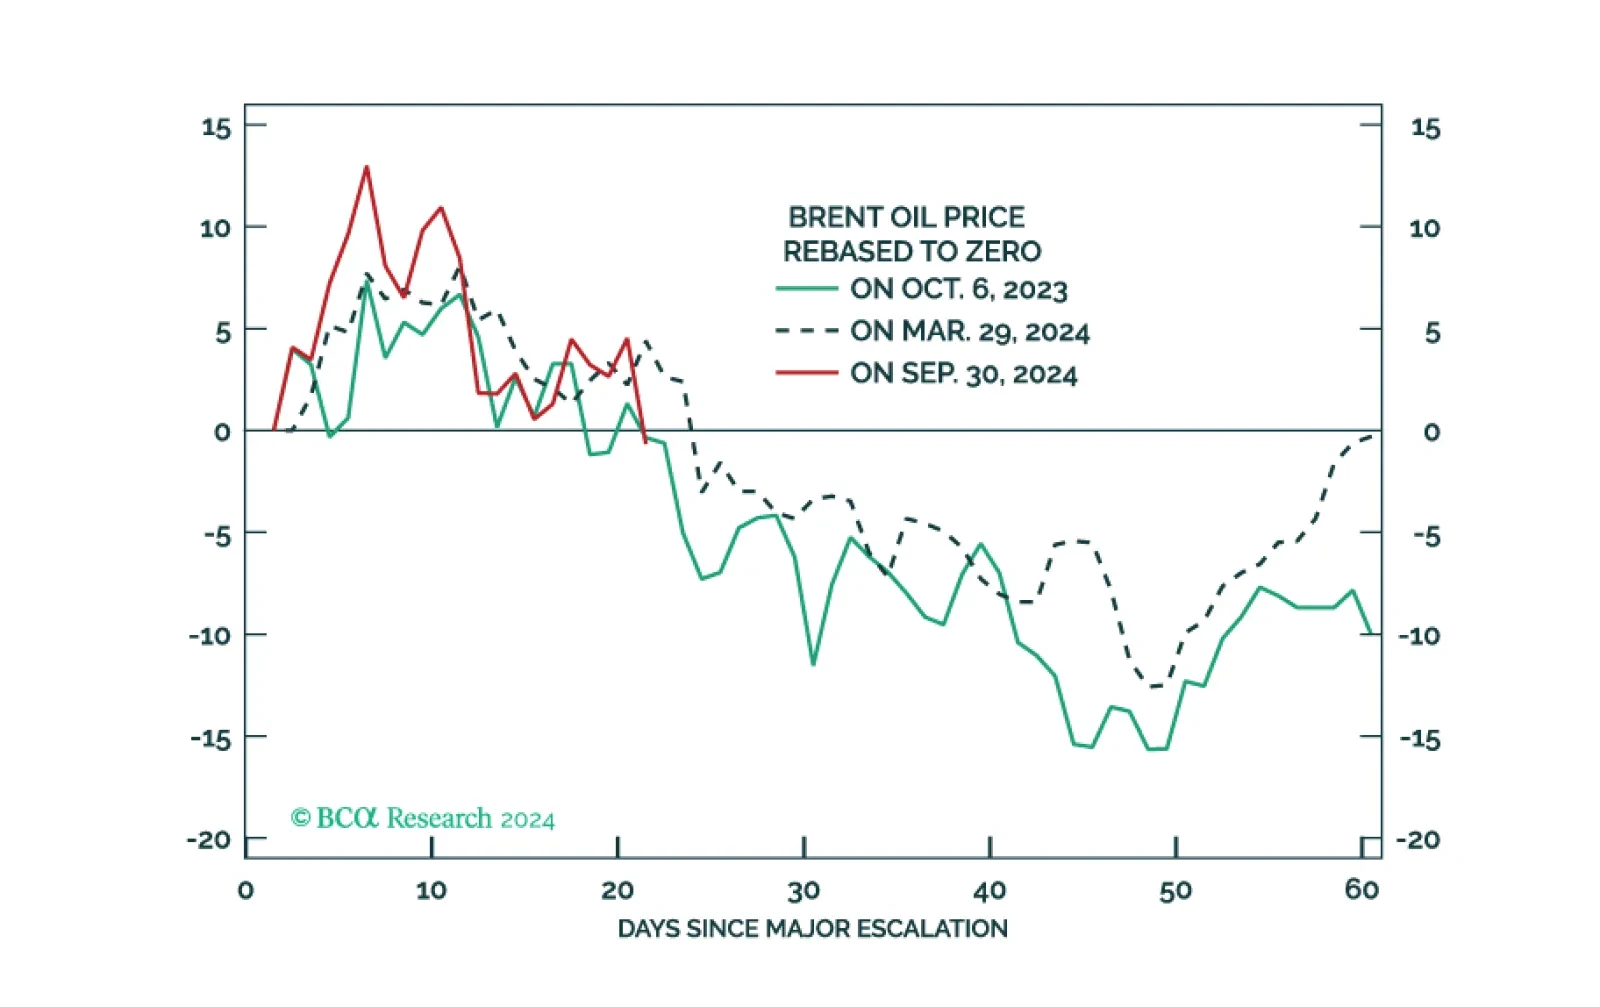
El sistema político mundial se está desestabilizando y Estados Unidos adoptará una postura más agresiva en política exterior, política comercial o en ambas, independientemente del resultado electoral. Tácticamente, apueste por el dólar.
While moving in the right direction, China’s latest stimulus measures are falling short of the mark to reflate the economy. The latest rumors extend this trend. News agencies reported discussions of a CNY 10 trillion bond issuance over three years. Six…
Our US Political Strategy colleagues now see 55% odds of a Trump victory, with odds of a Republican sweep at 47%. As odds of a contested election are rising, they built on their 2020 work to provide answers for next week’s election: Won’t the economy give…
The main driver of global consumer sentiment in the past few years has been high inflation. Nowhere has this been the case more than in the US, where measures of animal spirits were depressed despite a roaring economy. Today, inflation worries have eased, but…
The “core core” (ex. fresh food & energy) segment of the Tokyo CPI basket beat expectations in October, printing at 1.8% year-over-year and accelerating from 1.6% in September after troughing at 1.5% in July. The Tokyo CPI is a timely indicator of Japanese…