Elecciones

Our thoughts on the bond market’s reaction to the election and this afternoon’s FOMC meeting.
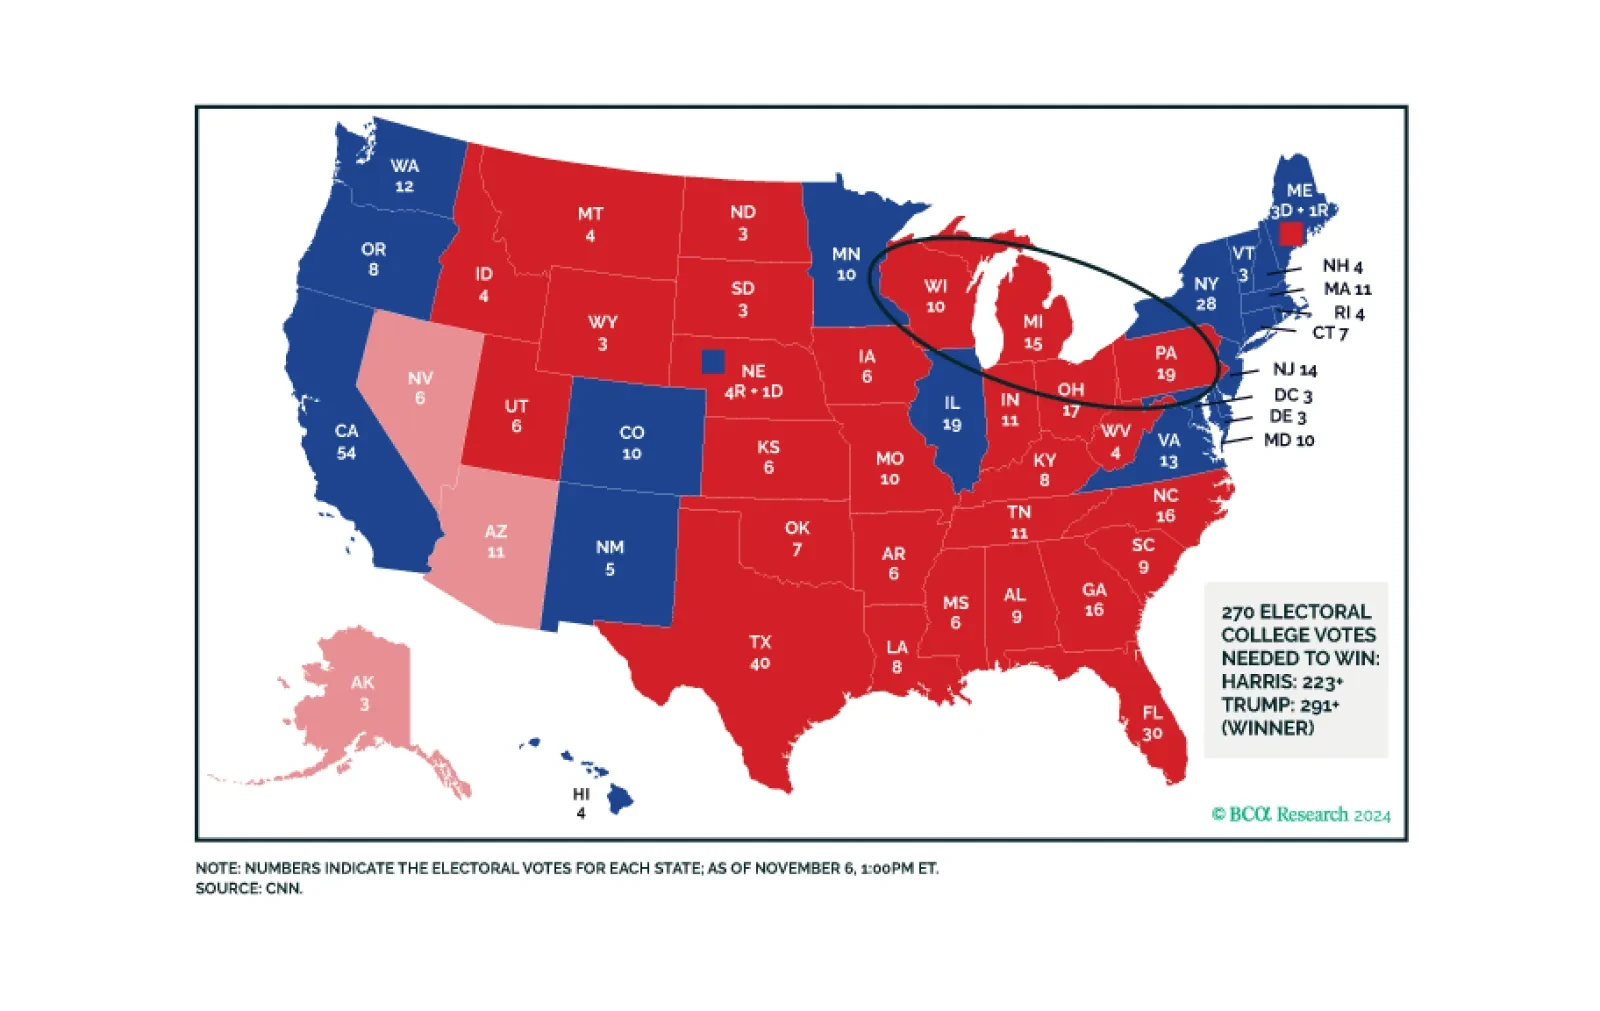
Trump’s resounding victory brings a popular mandate that ensures deregulation and higher trade tariffs. Higher budget deficit and immigration reform are also in the cards as the Republicans look like they may squeak a thin margin in the House of Representatives. Foreign policy will become more unilateral, with US assets outperforming initially.
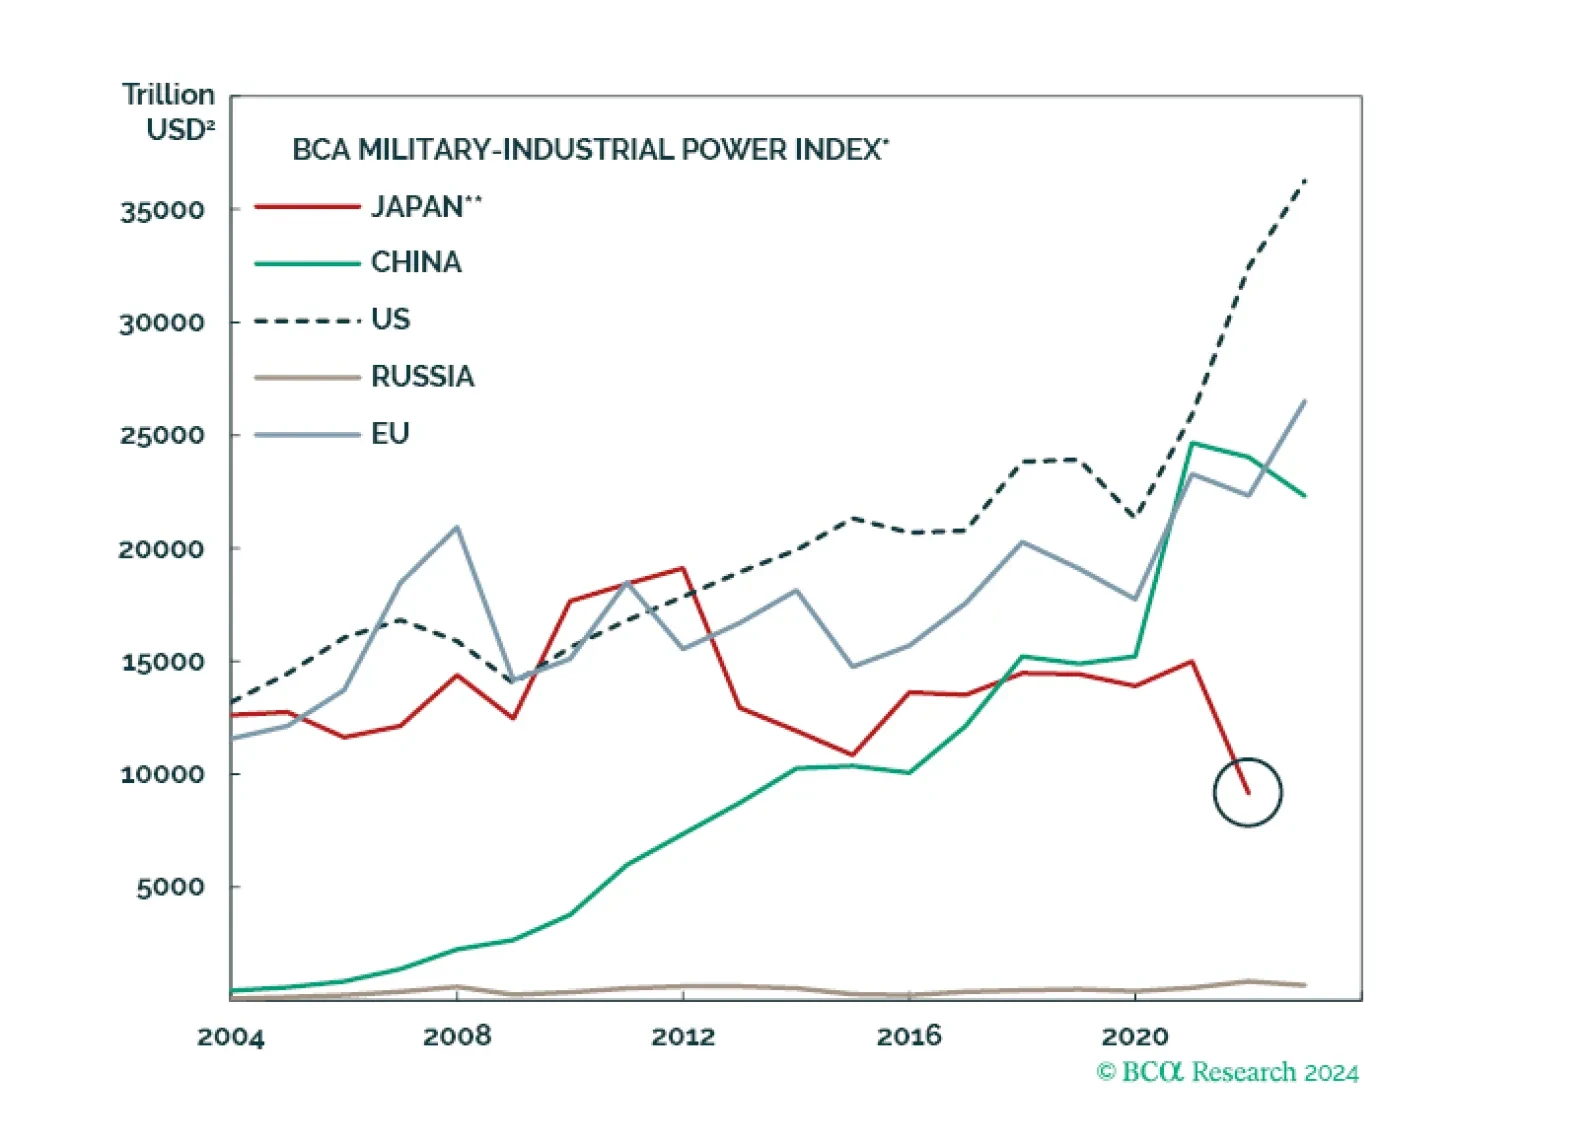
En los próximos meses, el nuevo gobierno de Japón relajará la política fiscal, lo que mejorará la demanda interna marginalmente. La política monetaria puede endurecerse más a corto plazo, pero no demasiado a largo plazo. El contexto geopolítico empuja a Japón hacia una política económica acomodaticia.
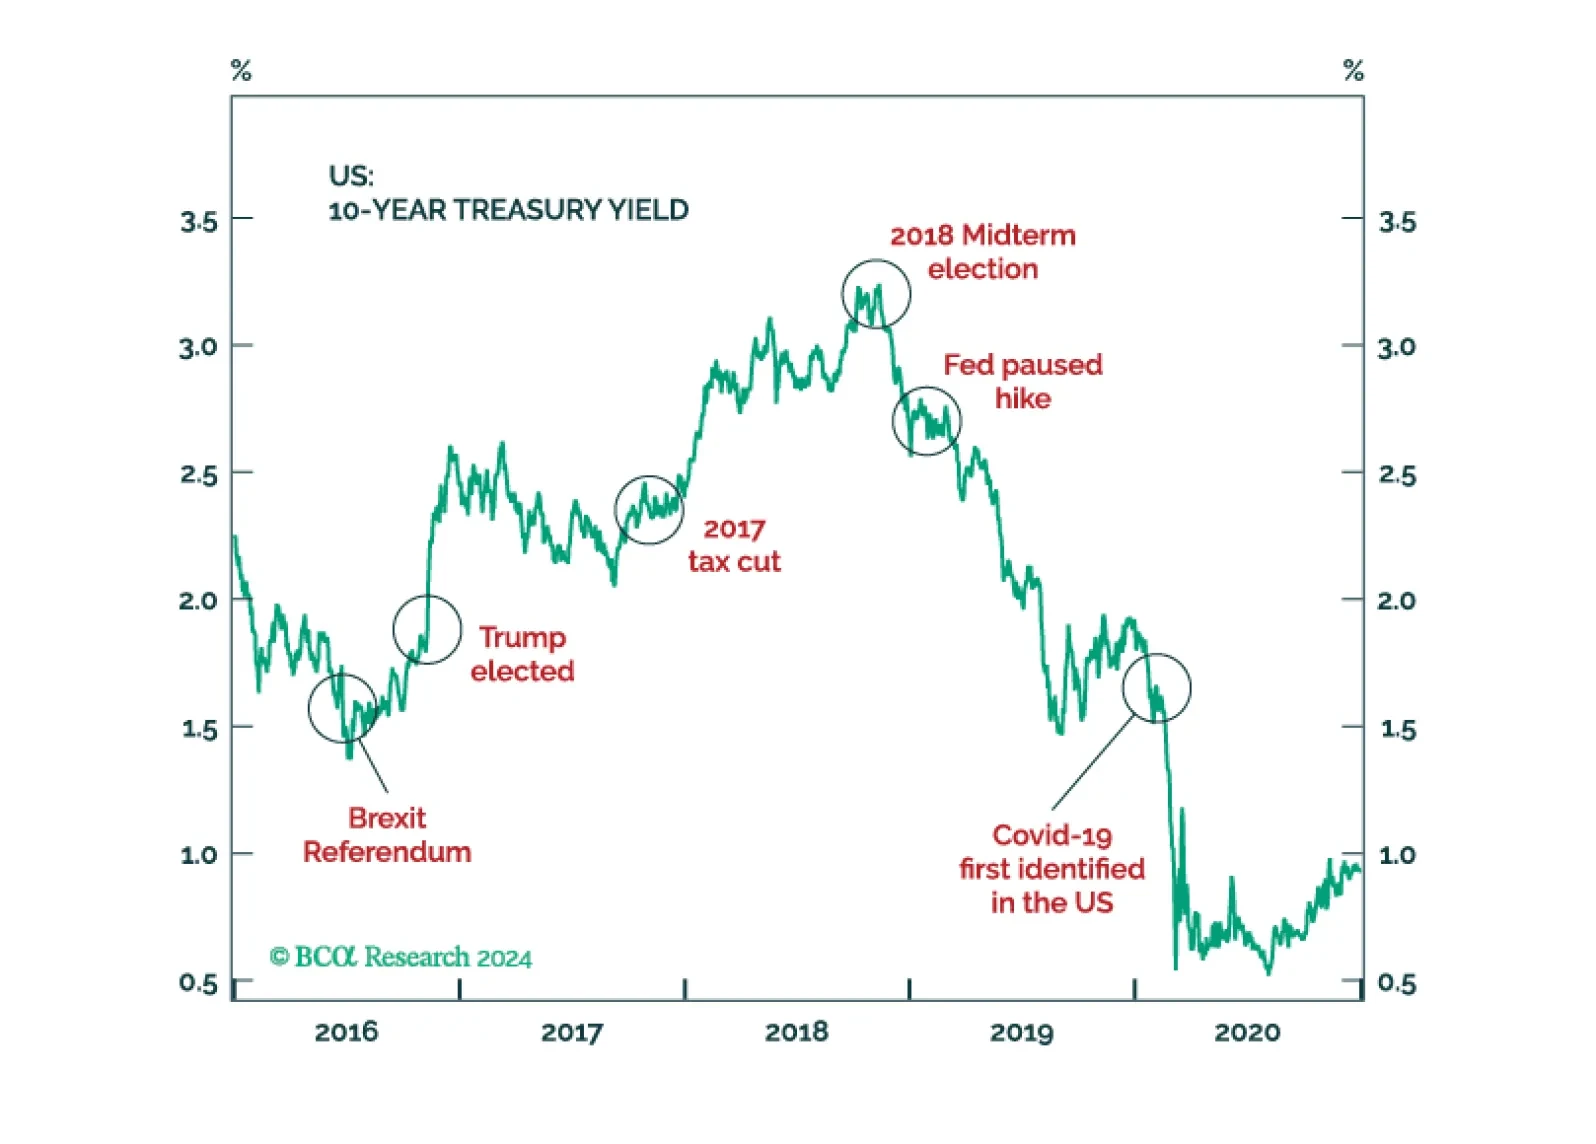
El día de las elecciones por fin ha llegado. No, este correo no contiene una previsión definitiva ni una "bala de plata". Solo nuestro pronóstico a largo plazo sobre cómo la elección, gane quien gane, afectará a los mercados.

As markets settle into waiting mode for the US election, we provide a concise but not exhaustive cheatsheet for what to expect as the results come out. Our US & Geopolitical strategists’ two most likely outcomes are a “Red Sweep” (GOP White House and…

The October ISM Manufacturing missed expectations, decreasing to 46.5 from 47.2 in September. The Prices Paid component jumped, rising to 54.8 from 48.3 the month prior. New Orders showed a small upside surprise at 47.1, up 1 point on the month, pushing the…
Resumen ejecutivo
El informe de empleo de esta mañana estuvo distorsionado por los efectos del huracán, pero aún así contenía algunos indicios consistentes con un enfriamiento del mercado laboral.
En general, el conjunto de datos económicos apunta a una economía de EE. UU. que se está desacelerando gradualmente, aunque aún no está claro si esa desaceleración se estabilizará en un aterrizaje suave o se convertirá en recesión.
En cualquier caso, vemos poco valor en apostar a la baja contra el mercado de bonos de EE. UU. en un horizonte de inversión de 6-12 meses y creemos que la decisión clave para los inversionistas es optar por una postura de duración de cartera neutral o por encima del índice de referencia.
El resultado de las elecciones de la próxima semana es incierto. Prevemos una pequeña caída de los rendimientos si gana Kamala Harris y, potencialmente, un fuerte aumento de los rendimientos si gana Donald Trump. Pero en cualquier caso, los rendimientos tienen más probabilidades de caer que de subir en 2025.
Espere un recorte de 25 puntos básicos en la reunión del FOMC de la próxima semana con una orientación futura ligeramente más restrictiva en comparación con septiembre. En cualquier caso, la tasa de fondos federales sigue estando muy por encima de las estimaciones de neutralidad y la inflación permanece en una tendencia a la baja. Esto significa que la tasa de fondos federales se dirigirá a la baja durante los próximos 6-12 meses.
Conclusión: Los inversionistas en bonos de EE. UU. deberían mantener la duración de la cartera por encima del índice de referencia, mantener una asignación infraponderada a productos de spread y una posición en el steepener de la curva del Tesoro 2 años/10 años.
Hay mucho sucediendo en el mercado de bonos de EE. UU. en este momento. Durante la semana pasada el mercado tuvo que digerir una gran cantidad de publicaciones económicas, incluidos datos laborales vitales, y las elecciones de EE. UU. y la reunión del FOMC de noviembre están programadas para la próxima semana.
En momentos como este es fácil sentirse abrumado por el flujo de información entrante. Nuestro consejo es mantener el foco en la cuestión crítica de si la economía de EE. UU. caerá en recesión o se moderará hacia un aterrizaje suave. Esto determinará en última instancia la trayectoria de los rendimientos de los bonos en un horizonte de 6-12 meses, y deberíamos filtrar toda la información relacionada con el resultado electoral, la reunión de la Fed y la economía a través de esta lente.
En este Análisis de estrategia primero repasamos la reciente oleada de datos económicos, y luego adelantamos la elección y la reunión del FOMC de la próxima semana, todo ello manteniendo el foco en lo que estas cosas nos dicen sobre la cuestión crítica de recesión versus aterrizaje suave y, en última instancia, sobre los retornos de los bonos.
Resumen económico de EE. UU.
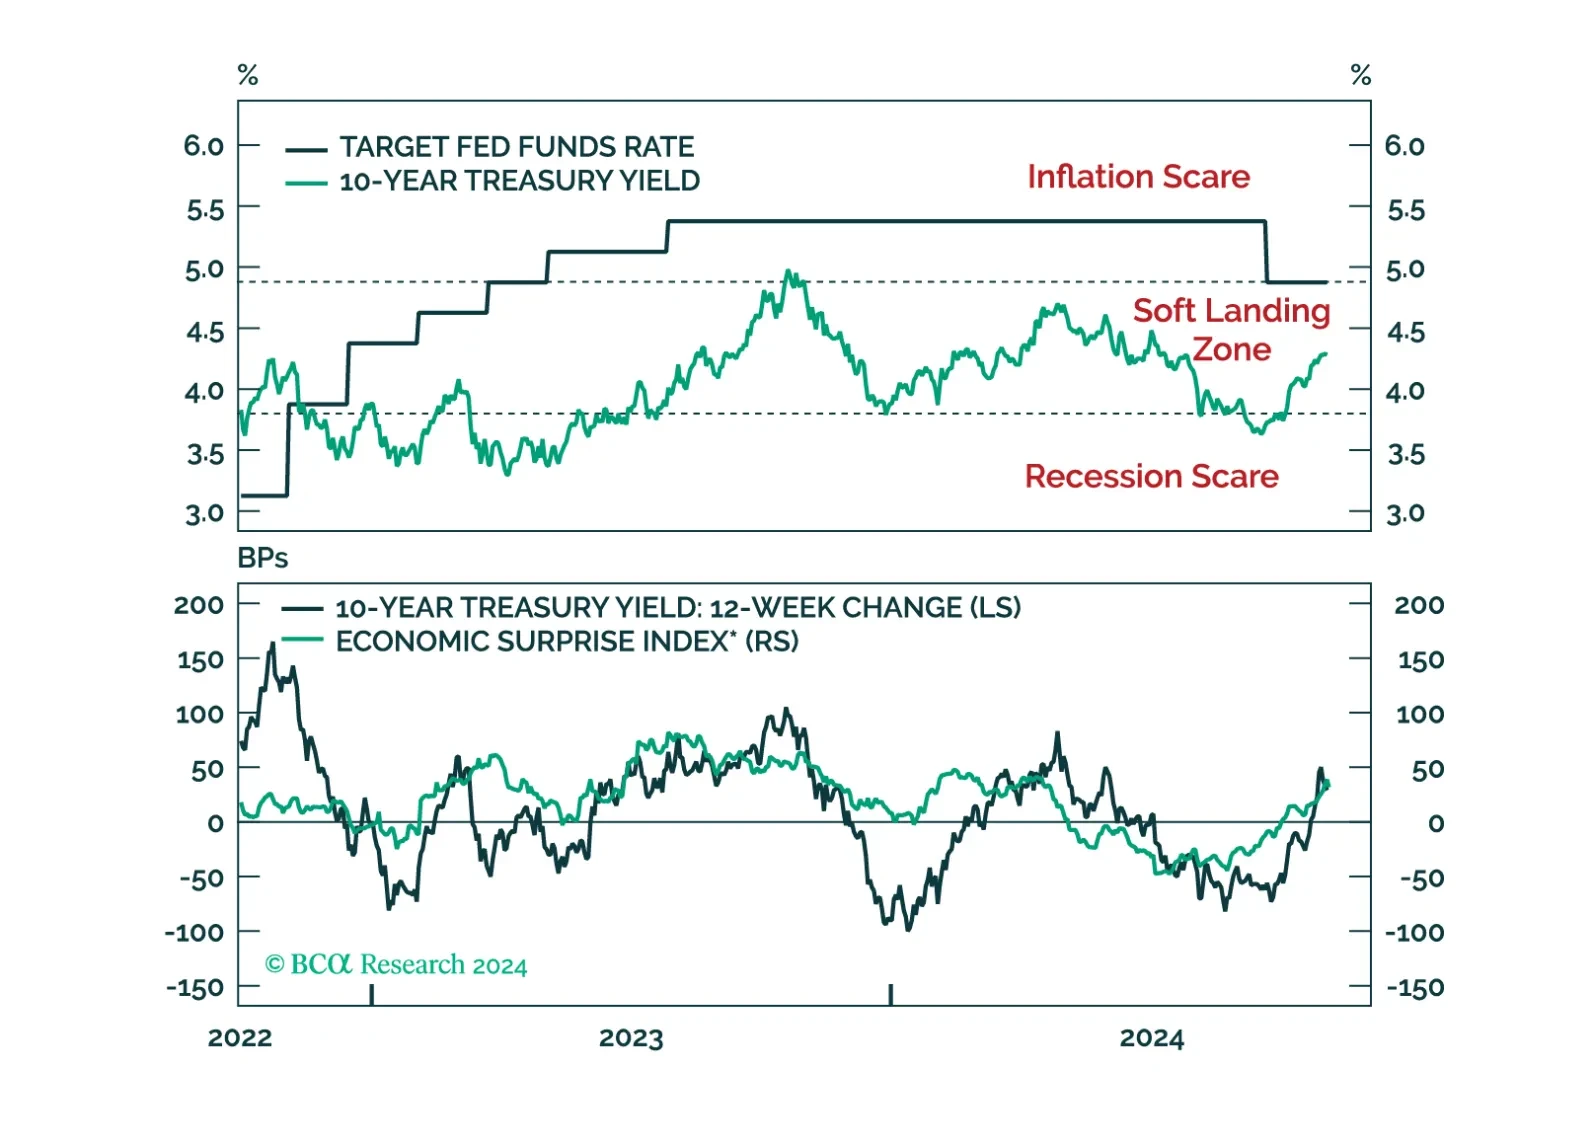
La percepción del mercado sobre el riesgo de recesión ha disminuido desde agosto. Los rendimientos del Tesoro han salido de nuestra "Zona de alarma por recesión" y han entrado en la "Zona de aterrizaje suave", y los datos entrantes en su mayoría han superado las expectativas (Gráfico 1).1
Gráfico 1
El riesgo de recesión se ha desvanecido
El riesgo de recesión se ha desvanecido
El riesgo de recesión se ha desvanecido
Gráfico 2
Solicitudes de seguro de desempleo
Solicitudes de prestaciones por desempleo
Solicitudes de prestaciones por desempleo
Gráfico 3
Contratación bruta
Contratación bruta
Contratación bruta
Coincidimos con la evaluación del mercado de que las probabilidades de un aterrizaje suave han aumentado en los últimos dos meses. En particular, señalamos mejoras en las solicitudes de seguro de desempleo (Gráfico 2) y el reciente repunte en la contratación bruta (Gráfico 3). También vale la pena señalar que el PIB real del 3T se situó en un saludable 2.8%, encabezado por la lectura trimestral de gasto del consumidor más fuerte desde el 1T de 2023.
Dicho esto, todavía vemos altas probabilidades de recesión dentro de los próximos 6-12 meses. Si bien han surgido algunos brotes verdes desde agosto, el balance de los datos del mercado laboral apunta a una desaceleración gradual continua y no a una reaceleración.
Gráfico 4
Las vacantes en exceso han desaparecido
Las vacantes excesivas han desaparecido
Las vacantes excesivas han desaparecido
Por ejemplo, la tasa de vacantes laborales se situó por debajo del 4.5% en septiembre y la tasa de renuncias sigue cayendo (Gráfico 4). El informe de empleo de esta mañana también mostró más evidencia de un enfriamiento gradual del mercado laboral una vez que se observa más allá del impacto de los huracanes Helene y Milton.
Los débiles aumentos mensuales de nóminas no agrícolas de octubre de +12k deben ser descartados porque la cifra estuvo fuertemente influenciada por los huracanes mencionados. El BLS señaló en su publicación que las tasas de respuesta para la encuesta de establecimientos fueron más bajas de lo habitual en octubre y los sectores que mostraron mayor debilidad —como los servicios de trabajo temporal— son los que tienen más probabilidades de verse afectados por el mal tiempo.
Gráfico 5
Crecimiento mensual del empleo
Crecimiento mensual del empleo
Crecimiento mensual del empleo
Dicho esto, el informe de esta mañana también mostró revisiones a la baja sustanciales en las cifras de nóminas de agosto y septiembre (Gráfico 5). La cifra de agosto fue revisada a la baja en 81k (de 159k a 78k) y la de septiembre fue revisada a la baja en 31k (de 254k a 223k).
Mientras tanto, los datos sobre desempleo procedentes de la encuesta de hogares deberían estar protegidos de los efectos del clima. El BLS indicó que las tasas de respuesta de la encuesta de hogares fueron normales en octubre, y las personas por lo general aún se consideran empleadas en la encuesta de hogares si simplemente no pudieron trabajar debido al mal tiempo.
En la encuesta de hogares vemos un pequeño aumento de la tasa de desempleo respecto al mes pasado (Gráfico 6). Pero, más interesante aún, observamos un gran incremento en el número de desempleados por pérdida permanente de empleo mientras que el número de nuevos participantes en la fuerza laboral que se encontraron desempleados se mantuvo relativamente estable (Gráfico 6, panel inferior). Este último punto es importante porque nos indica que la debilidad de la demanda laboral (como lo evidencian los desempleados por pérdida permanente de empleo) se está convirtiendo en un impulsor más importante del desempleo en relación con el aumento de la oferta laboral (como lo evidencian los nuevos ingresantes y reingresantes).
Finalmente, también recibimos datos de septiembre sobre ingresos y gastos de los hogares a principios de esta semana que mostraron un ritmo relativamente tibio del crecimiento del ingreso personal disponible real. Esto significa que el sólido gasto del consumidor en el 3T se financió mediante una caída en la tasa de ahorro (Gráfico 7). En un entorno de crecimiento de ingresos ya bajo y un debilitamiento del impulso del mercado laboral, seguimos siendo cautelosos respecto a las perspectivas del gasto del consumidor en el futuro.
Gráfico 6
Gran aumento de los desempleados por pérdida permanente de empleo
Gran aumento en las pérdidas permanentes de empleo
Gran aumento en las pérdidas permanentes de empleo
Gráfico 7
El crecimiento de los ingresos se desaceleró en el 3T
Crecimiento de los ingresos se desaceleró en el tercer trimestre
Crecimiento de los ingresos se desaceleró en el tercer trimestre
Conclusión: El conjunto de datos económicos apunta a una economía de EE. UU. que se está desacelerando gradualmente, aunque aún no está claro si esa desaceleración se estabilizará en un aterrizaje suave o se convertirá en recesión. En cualquier caso, vemos poco valor en apostar a la baja contra el mercado de bonos de EE. UU. y creemos que la decisión clave para los inversionistas es optar por una postura de duración de cartera neutral o por encima del índice de referencia.
Porque la historia nos dice que es probable una recesión una vez que vemos una ligera pérdida de impulso en el mercado laboral, ese sigue siendo nuestro caso base. Por lo tanto, seguimos recomendando mantener la duración de la cartera por encima del índice de referencia y mantener una posición en steepeners de la curva del Tesoro.
Perspectiva electoral
Nuestros estrategas políticos han identificado un cambio de impulso a favor de las probabilidades de Donald Trump durante el último mes. Pero, por todos los indicios, el resultado de la próxima semana sigue siendo incierto.2
Desde la perspectiva del mercado de bonos, creemos que una victoria de Kamala Harris provocaría una caída inmediata de 10-20 pb en el rendimiento del Tesoro a 10 años, mientras que una victoria de Trump empujaría los rendimientos al alza en el corto plazo. Cuánto más altos es una cuestión abierta.
Como señalamos en un reciente Análisis de estrategia, los inversores ven una victoria de Trump como negativa para los bonos porque la combinación de aranceles, restricciones a la inmigración y recortes de impuestos es inflacionaria.3
Nuestra sensación es que cualquier aumento en los rendimientos del Tesoro tras una victoria de Trump la próxima semana será una oportunidad para aumentar aún más la duración de la cartera en previsión de rendimientos de los bonos más bajos en 2025.
Nuestro razonamiento es que las partes estimulativas de la agenda de Trump (p. ej., recortes de impuestos) estarán limitadas por un Congreso que aún siente los efectos de déficits amplios y tres años de inflación altísima. Eso deja a los aranceles y las restricciones a la inmigración como los dos principales puntos de la agenda de Trump, y es más probable que estos perjudique el crecimiento y envíen los rendimientos de los bonos a la baja en 2025 que provoquen un pico inflacionario.
También sospechamos que si el aumento post-electoral en los rendimientos del Tesoro es lo suficientemente grande, solo alimentará aún más las preocupaciones de los políticos sobre déficits e inflación, haciendo menos probables las grandes políticas fiscales de estímulo.
Conclusión: El resultado de las elecciones de la próxima semana es incierto. Prevemos una pequeña caída de los rendimientos si gana Kamala Harris y, potencialmente, un fuerte aumento de los rendimientos si gana Donald Trump. Pero en cualquier caso, los rendimientos tienen más probabilidades de caer que de subir en 2025.
Perspectiva de la reunión del FOMC
En cuanto al otro gran evento de la próxima semana, el mercado ya descuenta por completo un recorte de 25 puntos básicos en la reunión del FOMC de noviembre y esperamos que la Fed cumpla con esa expectativa.
Sin embargo, las declaraciones posteriores a la reunión del presidente de la Fed, Jay Powell, podrían inclinarse algo hacia una postura más restrictiva en comparación con septiembre.
Las expectativas económicas medianas de la Fed en la reunión del FOMC de septiembre pronosticaban una tasa de desempleo del 4.4% para finales de este año. Con la tasa de desempleo en 4.1% y solo dos meses restantes en 2024, ese pronóstico parece un tanto pesimista.
Gráfico 8
Inflación subyacente mensual
Inflación subyacente mensual
Inflación subyacente mensual
Lo contrario ocurre con el pronóstico de inflación de la Fed, que sitúa la inflación subyacente PCE en 2.6% para finales de año. Calculamos que la inflación subyacente PCE mensual debe promediar 0.12% durante los próximos tres meses para alcanzar ese objetivo, lo que será una tarea difícil (Gráfico 8).
A la luz de estos datos económicos más fuertes de lo esperado, es probable que Powell ofrezca poca orientación futura sobre la probabilidad de otro recorte de tasas en diciembre. Por nuestra parte, aunque no podemos estar seguros sobre las probabilidades de un recorte en una reunión concreta, tenemos una gran convicción de que la Fed continuará bajando las tasas durante los próximos 6-12 meses.
Nuestra convicción se basa tanto en nuestra visión de que el mercado laboral y la inflación se están enfriando, como en el hecho de que existe un consenso generalizado entre los miembros del FOMC de que las condiciones monetarias son restrictivas. En la reunión del FOMC de septiembre, el rango de estimaciones de la tasa neutral abarcó desde 2.4% hasta 3.8%, lo que significa que incluso la estimación más alta de la tasa neutral está 100 puntos básicos por debajo de la tasa de fondos federales actual.
De hecho, seguimos viendo buen valor en apostar por más recortes de tasas que los 130 puntos básicos que actualmente están descontados para los próximos 12 meses. Incluso añadimos recientemente una posición larga en futuros de fondos federales de junio de 2025 que seguimos manteniendo.4
Conclusión: Espere un recorte de 25 puntos básicos la próxima semana con una orientación futura ligeramente más restrictiva en comparación con la reunión del FOMC de septiembre. En cualquier caso, la tasa de fondos federales sigue estando muy por encima de las estimaciones de neutralidad y la inflación permanece en una tendencia a la baja. Esto significa que la tasa de fondos federales se dirigirá a la baja durante los próximos 6-12 meses.
Ryan Swift Estratega de bonos de EE. UU. rswift@bcaresearch.com
Notas al pie
1 Para más información sobre cómo clasificamos las zonas de negociación para los rendimientos del Tesoro, por favor vea Análisis de estrategia sobre bonos de EE. UU., “Qué significaría un aterrizaje suave para el mercado de bonos del Tesoro de EE. UU.”, con fecha del 15 de octubre de 2024.
2 Para el análisis más actualizado de BCA sobre las elecciones de EE. UU., por favor vea Análisis de estrategia política de EE. UU., “Trump tiene la ventaja, pero Harris está subestimada”, con fecha del 30 de octubre de 2024.
3 Por favor vea Análisis de estrategia sobre bonos de EE. UU., “Contrarrestar la apuesta por Trump en los mercados de bonos de EE. UU.”, con fecha del 23 de octubre de 2024.
4 Por favor vea Análisis de estrategia sobre bonos de EE. UU., “Contrarrestar la apuesta por Trump en los mercados de bonos de EE. UU.”, con fecha del 23 de octubre de 2024.
Especificación de cartera recomendada
Otras recomendaciones
Retornos del índice del Tesoro
Retornos de productos de spread
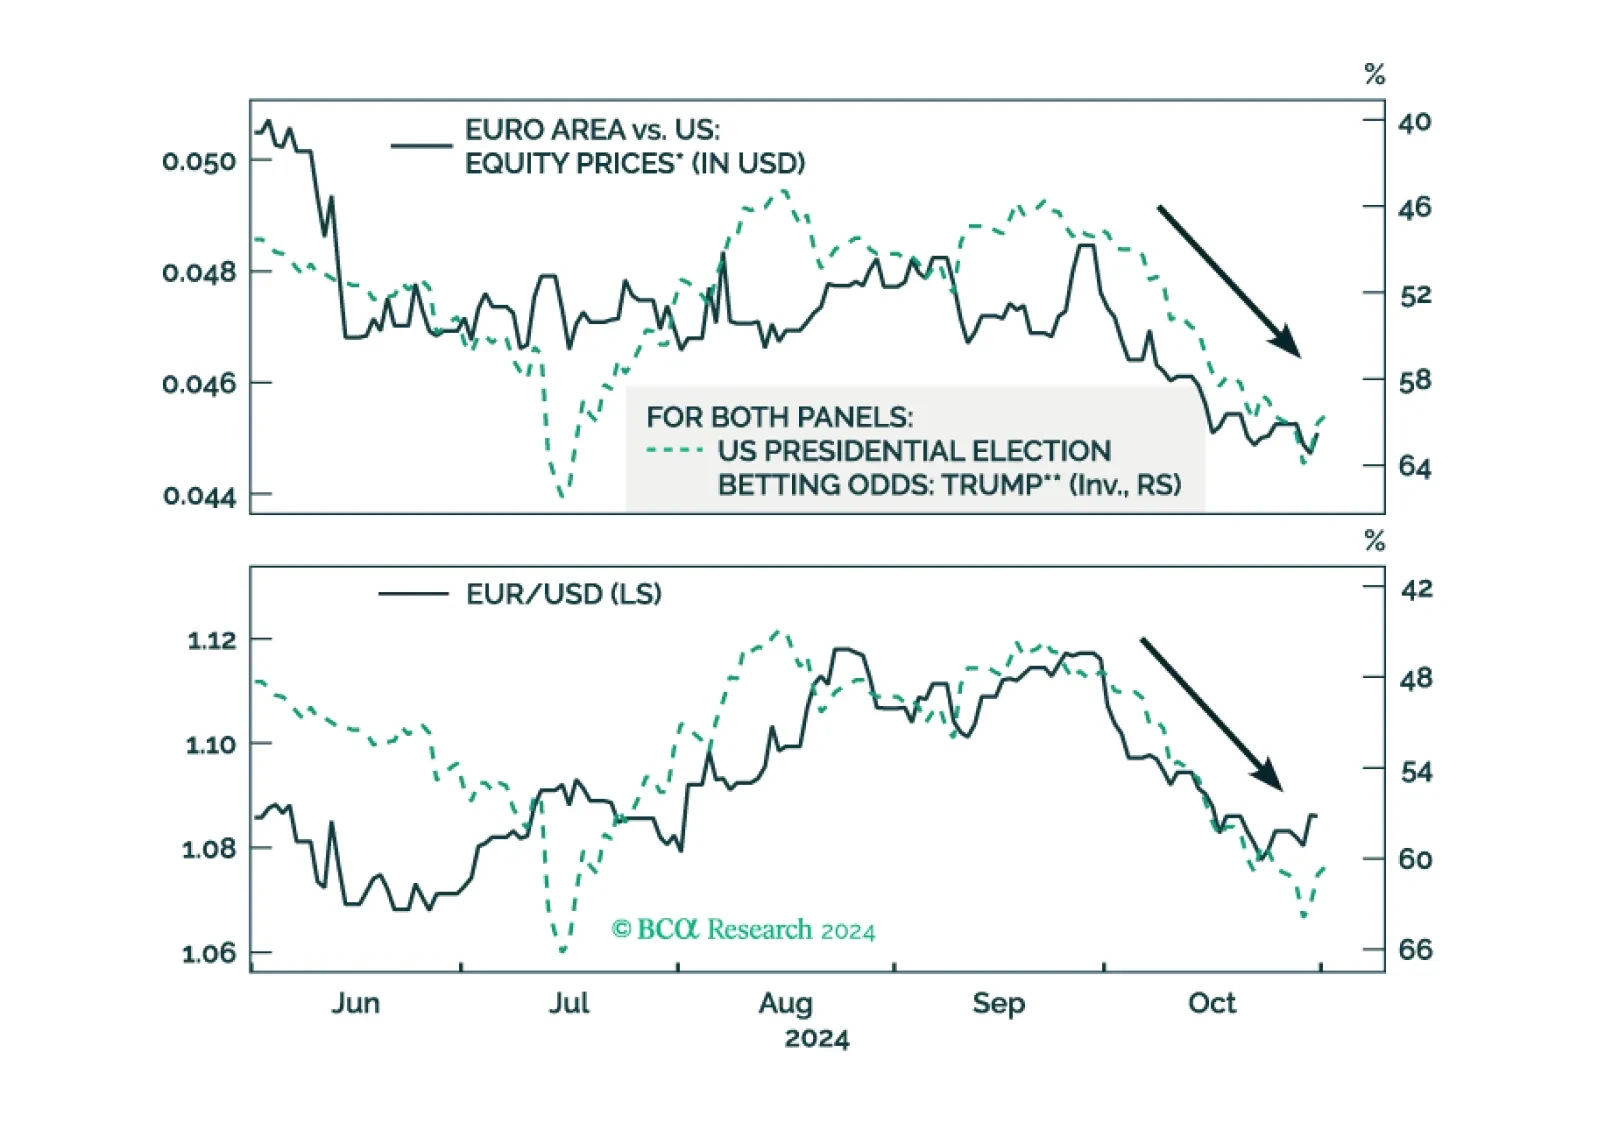
A medida que aumentan las probabilidades de una victoria de Trump, los activos europeos rinden menos que los estadounidenses. ¿Cuál sería el impacto inmediato de una victoria de Trump en las acciones europeas?
Perspectiva
Perspectiva: Trump puede ser el favorito, pero Harris ahora está subestimada. El Senado tiene una alta probabilidad de pasar a los republicanos – Harris quedaría bloqueada si lograra la victoria. Si Trump gana será una barrida total. Espere volatilidad a corto plazo.
Actualización del modelo de la elección presidencial
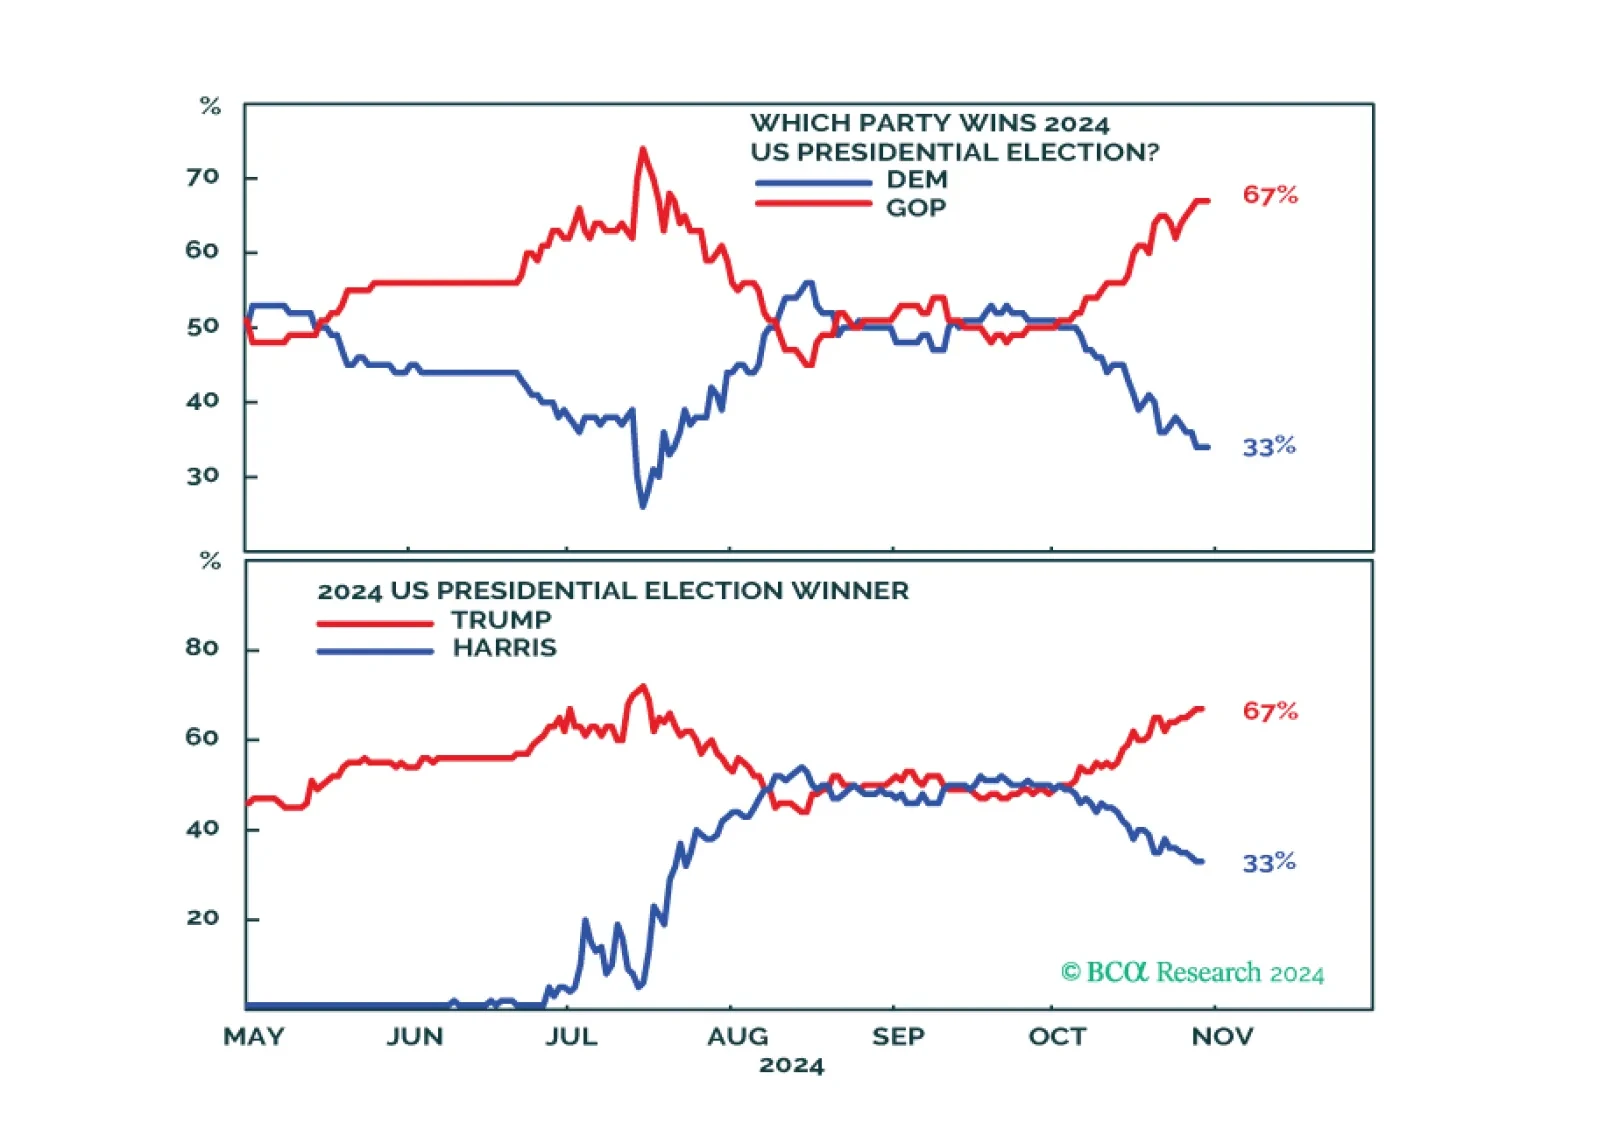
Gráfico 1
Trump tiene mayores probabilidades de ganar, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Si bien reconocemos que el presidente Trump es el favorito para la victoria en base a su reciente ascenso en las encuestas de los estados bisagra, no creemos que esté fuertemente favorecido. Si acaso, Harris ahora está subestimada, con los mercados de apuestas colocándola en un 33% de probabilidades, mientras que nosotros no la situaríamos por debajo del 45% (Gráfico 1).
Nuestro modelo cuantitativo de la elección presidencial de 2024 aún favorece ligeramente a los demócratas. El modelo predice que los demócratas retendrán el control de la Casa Blanca con 303 votos del Colegio Electoral (Gráfico 2). El modelo depende en gran medida de la actividad económica en cada estado, la cual se mantiene bien en la mayoría de los estados y por tanto implica una probabilidad razonable de que los demócratas reclamen varios estados clave.
Aunque el modelo todavía predice el mismo resultado que nuestra última actualización en septiembre, ha habido algunos desarrollos notables desde entonces.
Las probabilidades objetivas que otorga nuestro modelo a que los demócratas tomen la Casa Blanca cayeron ligeramente hasta el 55% ahora.
Gráfico 2
Nuestro modelo cuantitativo todavía inclina la balanza hacia los demócratas para la Casa Blanca
Trump Tiene la Ventaja, Pero Harris Está Subestimada
Trump Tiene la Ventaja, Pero Harris Está Subestimada
Gráfico 3
Las probabilidades de los demócratas cayeron en la mayoría de los estados
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Lo más importante es que, en el último mes, las probabilidades de que los demócratas ganen disminuyeron en 49 estados, y solo aumentaron en Connecticut (Gráfico 3). En 24 estados, el cambio mes a mes en las probabilidades de los demócratas fue mayor a 0.05 puntos porcentuales.
Los estados clave presenciaron la mayor caída en las probabilidades de los demócratas de ganar (Gráfico 4). Las probabilidades de los demócratas se redujeron más en Michigan entre todos los estados, disminuyendo en más de dos puntos porcentuales desde septiembre. La caída en las probabilidades fue superior a 0.8 puntos porcentuales en todos los estados bisagra excepto Arizona.
Aunque en esta actualización Wisconsin no “cambió” a los republicanos. Las probabilidades de los demócratas en este estado cayeron del 52% al 50.8%, justo por encima del umbral del 50% de ganador-se-lo-lleva-todo.
La caída de la aprobación de Biden y el deterioro de las economías de los estados bisagra fueron los dos factores más importantes detrás de la disminución de las probabilidades de los demócratas de ganar.
Tras tres meses de recuperación, la aprobación de Biden se inclinó a la baja en septiembre (Gráfico 5). Su índice de aprobación cayó del 42% en septiembre al 41% en octubre. Esto es un movimiento inusual. Históricamente, la aprobación pública de un presidente que se retiró de la contienda aumenta en los últimos meses de su mandato, como experimentaron Truman y Johnson. La caída en la aprobación de Biden provocó una pequeña reducción en las probabilidades de victoria de los demócratas. Esto también es una señal preocupante para la fórmula Harris y para el Partido Demócrata. Aunque Biden se retiró de la contienda, su índice de aprobación sigue reflejando en gran medida las opiniones de los votantes sobre el partido en el poder y el estado de la nación.
Gráfico 4
Las probabilidades de los demócratas cayeron en todos los estados clave
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Gráfico 5
La aprobación de Biden se inclina a la baja
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Gráfico 6
Los estados del "Rust Belt" continuaron deteriorándose
Los estados del "Rust Belt" continuaron perdiendo terreno
Los estados del "Rust Belt" continuaron perdiendo terreno
El índice coincidente estatal se desplomó en los estados clave en los últimos meses y en septiembre continuó cayendo (Gráfico 6). Arizona siguió siendo el único estado bisagra que crecía más rápido que el promedio nacional, lo que explica por qué las probabilidades de los demócratas disminuyeron menos en Arizona. Pero aun así, el índice coincidente estatal de Arizona estaba cayendo en septiembre.
El índice coincidente estatal de Michigan continuó contrayéndose, una señal muy preocupante para la campaña de Harris. La economía de Nevada también estaba cayendo rápidamente, acercándose a territorio negativo. Wisconsin, Georgia y Pensilvania crecían por debajo del nivel nacional de Estados Unidos.
La aprobación de Biden se redujo, reflejando el sentimiento público hacia el partido en el poder. Las condiciones económicas continuaron deteriorándose en los estados del "Rust Belt", que son la región esencial para esta elección.
Es importante señalar que nuestro modelo utiliza el Índice Coincidente Estatal publicado por la Fed de Filadelfia para el componente económico. La Fed de Filadelfia publicó los datos de septiembre el 25 de octubre. Esto significa que existe un retraso de un mes en los datos económicos a nivel estatal.
Conclusión: Aunque nuestro modelo favorece ligeramente a los demócratas, el cambio de impulso en los últimos meses es mala noticia para ellos. Combinado con la mejora de Trump en las encuestas nacionales y en los estados bisagra, hemos decidido de forma subjetiva apartarnos de nuestro modelo y sostener que los republicanos tienen una ligera ventaja para ganar la Casa Blanca. Pero no sobreestimamos las probabilidades de Trump. Seguiríamos asignando a Harris un 45%, lo que significa que está subestimada por el consenso de la industria financiera.
Actualización del modelo del Senado
Nuestro modelo para el Senado todavía predice un Senado republicano con una mayoría de 52-48 (Gráfico 7). Esto no ha cambiado en varios meses. Estamos de acuerdo con el modelo.
Gráfico 7
Nuestro modelo favorece al Partido Republicano para el Senado
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
La aprobación neta de Biden cayó de -13.5% en septiembre a -15.1% ahora, arrastrando a la baja las probabilidades de los demócratas de retener el Senado.
Otra mala noticia para los demócratas es que los republicanos están recuperando terreno rápidamente en la encuesta genérica para el Congreso (Gráfico 8).
Gráfico 8
Los republicanos se acercan a los demócratas
Republicanos se acercan a los demócratas
Republicanos se acercan a los demócratas
Los cambios mes a mes en el Senado tampoco parecieron favorables para los demócratas en octubre (Gráfico 9). Debido a los factores negativos discutidos más arriba, sus probabilidades cayeron en la mayoría de las contiendas senatoriales.
Gráfico 9
Las probabilidades de los demócratas cayeron en la mayoría de las contiendas al Senado
Trump Tiene La Ventaja, Pero Harris Subestimada
Trump Tiene La Ventaja, Pero Harris Subestimada
Gráfico 10
Las probabilidades de los demócratas de ganar en las contiendas clave al Senado cayeron
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Al igual que en el modelo presidencial, las probabilidades de los demócratas también cayeron en todas las contiendas senatoriales críticas (Gráfico 10).
Al comparar la predicción de nuestro modelo con las encuestas en tiempo real de las contiendas senatoriales, el resultado es consistente en todos los estados ahora (Gráfico 11). En Ohio, el senador titular Sherrod Brown (D) está ahora técnicamente empatado con el contendiente republicano Bernie Moreno. En las encuestas más recientes, Moreno (R) va ligeramente por delante de Brown (Gráfico 12).
Además, Trump también está por delante de Harris en Ohio y JD Vance es de Ohio. Si Trump gana la Casa Blanca, Moreno capturará el escaño del Senado de Ohio.
Gráfico 11
Las encuestas en tiempo real confirman la predicción de nuestro modelo para el Senado
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Gráfico 12
Probable victoria republicana en la contienda al Senado de Ohio
Trump tiene la ventaja, pero Harris está subestimada
Trump tiene la ventaja, pero Harris está subestimada
Dado que los republicanos tienen asegurada la victoria en Virginia Occidental, es muy probable que ganen en Montana, y las mismas tendencias refuerzan a los titulares republicanos en Florida y Texas, la implicación es al menos 52 escaños en el Senado. Es posible una mayoría mayor.
Conclusión: Es probable que los republicanos ganen el Senado, según tanto nuestro modelo como las encuestas en tiempo real. Habiendo rebajado las probabilidades de una Casa Blanca demócrata, aún es más difícil para los demócratas retener el control del Senado.
En otras palabras, si Harris gana la Casa Blanca estará bloqueada por el Senado, mientras que si Trump gana la Casa Blanca, los republicanos tienen aún más probabilidades de ganar el Senado y mantener la Cámara, resultando en una barrida total.
Actualización del modelo de la Cámara
Espera … nuestro modelo cuantitativo para la Cámara sugiere que los republicanos perderán 16 escaños y por tanto su mayoría (Tabla 1). ¿Por qué creemos que una victoria de Trump significa una barrida republicana?
Tabla 1
Nuestro modelo favorece a los demócratas, pero subjetivamente favorecemos a los republicanos para retener el control de la Cámara
Trump lleva la delantera, pero Harris está subestimada
Trump lleva la delantera, pero Harris está subestimada
Primero, nuestro modelo para la Cámara es diferente de nuestros modelos presidencial y del Senado: no incorpora datos económicos ni estima probabilidades. Por ejemplo, mientras que nuestro modelo presidencial aún favorece a los demócratas, lo hace solo ligeramente, y cada vez menos debido al deterioro de la aprobación presidencial y de la actividad económica en estados clave. Nuestro modelo para la Cámara no reacciona a estos cambios.
Muchos clientes con los que hablamos enfatizan que los republicanos podrían perder cinco escaños en California y dos o tres escaños en Nueva York, dejando a los demócratas solo a siete u ocho escaños de la mayoría en la Cámara.
Si Trump gana la Casa Blanca, la razón es porque se llevó los estados del Medio Oeste al demostrarse que los votantes estaban molestos por la inflación y la economía (así como por la inmigración y el comercio). Por ejemplo, tanto Trump como los candidatos republicanos al Senado están viendo un aumento de sus probabilidades de ganar en Ohio y Michigan, como se señaló arriba.
En este contexto, los republicanos mantendrán sus escaños del Congreso en el Medio Oeste y al menos algunas de sus ganancias en estados azules. Será más probable que ganen escaños disputados de los demócratas, o incluso que arrebat en algunos distritos que tienden a los demócratas. Para obtener la mayoría necesitan ganar 27 de los 41 escaños que son neutrales o inclinan a la derecha, según el Cook Political Report. Ganar algo más de la mitad es manejable si el país cree que necesita un cambio de rumbo y la economía está funcionando mal, que es lo que muestran las encuestas en los estados bisagra.
Las probabilidades de que los republicanos ganen la Casa Blanca y el Senado pero pierdan la Cámara se cotizan en 15% según sitios de apuestas en línea. Esa no es una probabilidad alta y subjetivamente la situaríamos más baja.
Conclusión: Es probable que los republicanos ganen la Cámara si ganan la Casa Blanca y el Senado. Nuestro modelo para la Cámara probablemente está sobreestimando las pérdidas republicanas.
Conclusiones de inversión
Tácticamente, en preparación para una victoria ajustada de Trump, recomendamos tomar posiciones largas en el DXY.
Sobreponderar acciones del sector Materiales, el sector con más probabilidades de beneficiarse de una barrida republicana (47% de probabilidades).
Sobreponderar acciones de valor respecto a las de crecimiento.
Sobreponderar las small caps estadounidenses frente a las small caps globales.
Sobreponderar TIPS frente a bonos del Tesoro con duración equivalente.
Yushu Ma Editor asociado yushu.ma@bcaresearch.com Matt Gertken Estratega político principal para EE. UU. mattg@bcaresearch.com Sígueme en LinkedIn & X