La croissance des DM ralentit encore en septembre
Des estimations préliminaires suggèrent que l’activité a continué de ralentir dans les économies des marchés réduits en septembre.
Les PMI manufacturiers se sont contractés plus rapidement aux États-Unis, dans la zone euro, en Allemagne, en France et en Australie, et ont augmenté plus lentement au Royaume-Uni. Les PMI des services ont continué d’augmenter dans la plupart des régions, bien que le rythme de croissance ait ralenti. Notamment, la hausse ponctuelle des PMI des services français aux Jeux olympiques en août s’est complètement estompée en septembre, avec une chute inattendue de 6,7 points pour atteindre 48,3.
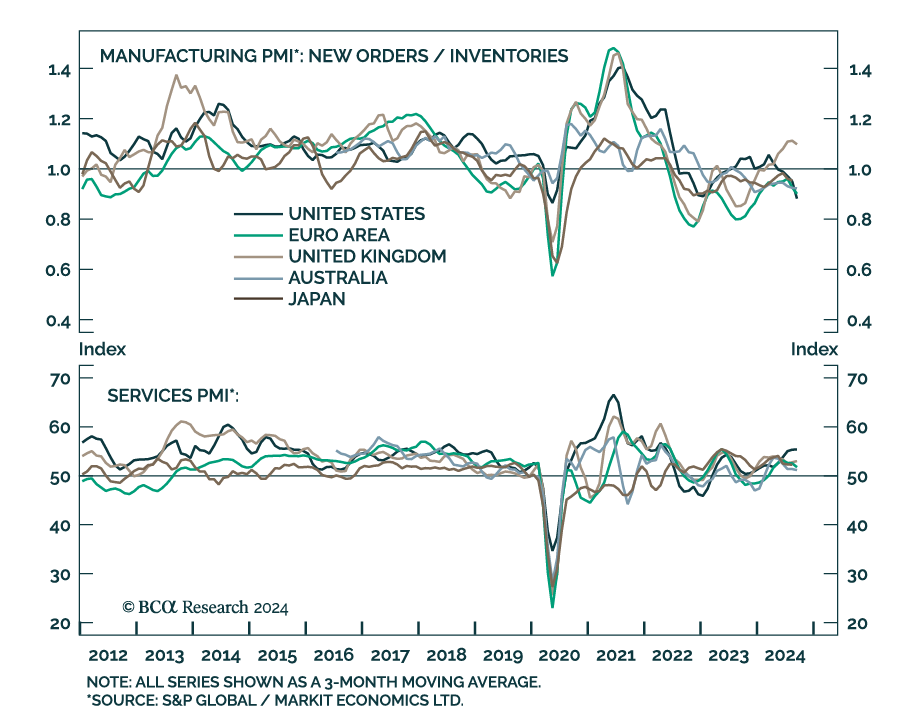
Un congé retarde la publication des PMI préliminaires du Japon pour septembre. En août, le PMI manufacturier du pays a prolongé un deuxième mois de baisse (après quelques brèves phases de stabilisation qui ont mis fin à une série de contractions de près de deux ans).
Les détails des PMI flash américains soulignent une nette détérioration des conditions de la demande intérieure et étrangère dans le secteur manufacturier procyclique, ainsi qu’une détérioration des composantes de l’emploi dans les deux secteurs.
Les États-Unis ont été une grande source de demande mondiale ce cycle, et une récession américaine se transformant en ralentissement mondial demeure notre cas de base. Les baisses de taux démesurées de la semaine dernière fonctionneront avec un retard et sont donc peu susceptibles de modifier le cours du ralentissement du marché du travail au cours des 6 à 12 prochains mois. Par ailleurs, la demande chinoise est peu susceptible de combler ce vide, étant donné que le plan de relance est timide et insuffisant.
Les investisseurs cycliques devraient sous-pondérer les actions et surpondérer les obligations, en évitant les actions pro-cycliques de la zone euro et des marchés émergents au profit des actions américaines.