Le crédit à la consommation augmente le plus en trois mois
Le crédit à la consommation total a augmenté de 11,4 milliards USD en mai (pour atteindre 5 065 milliards USD en circulation) contre une hausse légèrement révisée à la hausse de 6,5 milliards USD en avril, dépassant les attentes d’une augmentation plus modeste. Notamment, le crédit renouvelable (qui inclut les cartes de crédit) a représenté près des deux tiers de la hausse en mai et les avances de crédit en mai ont été les plus élevées en trois mois.
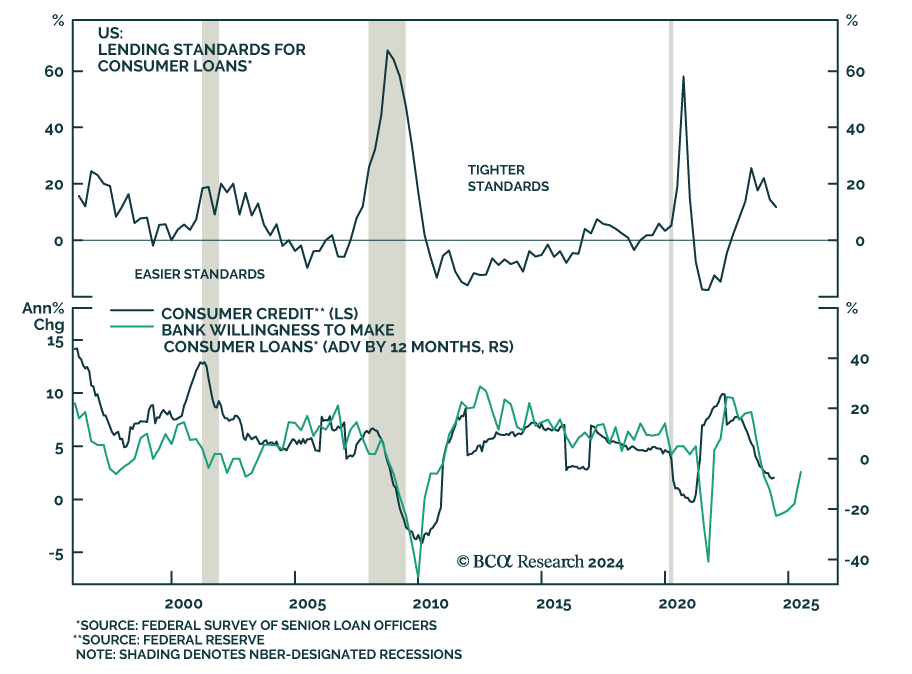
La plus récente série d’appels trimestriels sur les résultats des banques SIFI a également souligné que les prêts par carte de crédit continuaient de croître — bien que à un rythme modeste. Ils ont rapporté que leurs clients particuliers montraient autrement peu d’appétit pour le crédit.
Une hausse du crédit à la consommation est remarquable dans un contexte de ralentissement du marché du travail et de diminution de l’épargne excédentaire, étant donné qu’elle pourrait contribuer davantage à la croissance de la consommation que prévu. Cependant, nous continuons d’anticiper qu’une faible volonté de prêter plafonnera cette contribution.
Les normes de prêt répondent à la performance du crédit. Bien que les impayés de cartes de crédit demeurent faibles par rapport à l’histoire, ils augmentent régulièrement. Le discours d’atterrissage en douceur/non-atterrissage pourrait encore dominer la psyché des agents économiques et cet optimisme pourrait encore soutenir le prêt. Cependant, la croissance de la rémunération demeure le principal moteur de la performance des dépenses et du crédit. Les normes de prêt s’ajusteront donc à la détérioration continue du marché du travail.
Les éditions du deuxième trimestre de l’enquête sur les agents de prêt seniors et du rapport de la Fed de New York sur la dette et le crédit des ménages ne sont pas encore disponibles, mais une forte hausse de la transition vers une grave défaillance (ainsi qu’une demande plus faible de prêts et des normes de prêt bancaires plus strictes dans tous les domaines) a marqué le premier trimestre. Étant donné que les conditions économiques sont restées relativement stables depuis, nous ne prévoyons pas de changement significatif dans la performance du crédit au deuxième trimestre.