La fenêtre tactique de Warsh
Des données mixtes sur le travail et l’inflation devraient créer une fenêtre pour que la Warsh Fed maintienne les taux en attente. Nous avons récemment mis en lumière une nuance importante dans les changements de communication jusqu’à présent : les directives explicites ont été retirées, mais les directives implicites demeurent. La Warsh Fed cherchera également à suivre davantage d’orientations des marchés.
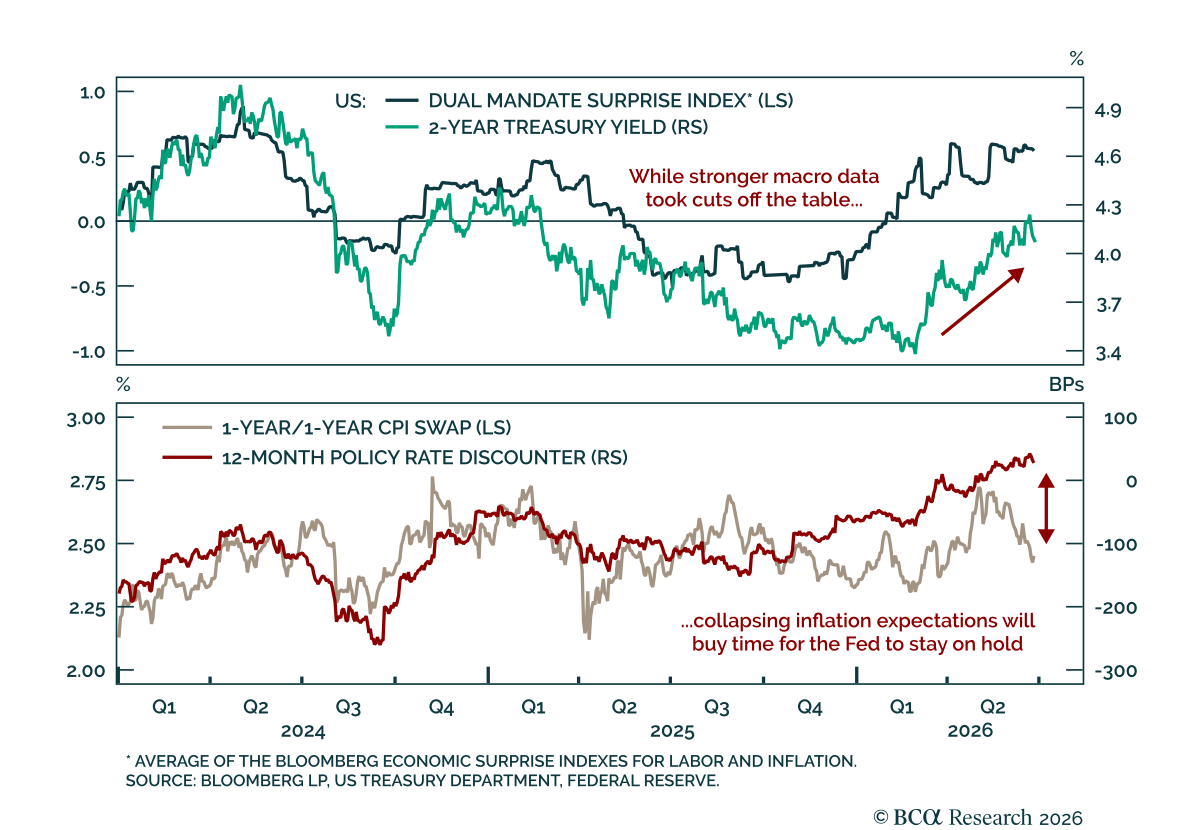
Les marchés sont un mécanisme d’actualisation efficace, mais ils n’ont pas une clairvoyance parfaite, ce qui explique pourquoi les surprises économiques jouent un rôle central dans l’action des prix. Nous avons construit un indicateur simple des surprises de données lié au double mandat de la Fed, emploi et inflation, qui a historiquement été un bon indicateur des rendements initiaux des bons du Trésor. Les surprises en matière de travail et d’inflation ont toutes deux augmenté depuis le début de l’année. Le marché du travail a montré une résilience face au choc énergétique. L’inflation a également augmenté, mais est restée à peu près conforme aux prévisions jusqu’à présent. Cette distinction est importante. Une inflation élevée peut éviter de secouer les marchés tant qu’elle continue d’afficher à la hauteur ou en dessous des attentes.
L’inflation est actuellement légèrement supérieure aux estimations de fin d’année de la Fed, mais elle devrait se refroidir à la suite de la baisse des prix de l’énergie. Ce qui est notable, c’est que les baisses ont été annulées et les hausses intégrées, tout comme les attentes d’inflation se sont effondrées en même temps que les prix du pétrole. À court terme, cela crée une fenêtre pour que la Fed reste sur place. Bien que les coupes soient exclues, l’argument pour un resserrement significatif ne sera pas facile à moins que le marché du travail ne reprenne de façon significative. Le rapport sur l’emploi américain de jeudi sera donc clé pour la direction des taux et des actifs à risque dans les semaines à venir. Pour l’instant, nos stratèges des obligations américaines recommandent de réduire la rigidité intégrée à la courbe. Ils ont clôturé leur recommandation de flatter du Trésor à 5 et 30 ans et entrent dans des ralentissements à 2 et 30 ans.