L’horizon d’investissement du capital-investissement est plus court que vous ne le pensez
Nos stratèges des marchés privés et des alternatives ont établi un cadre pour évaluer les investissements en capital-investissement. Bien que les véhicules de fonds durent souvent plus de dix ans, les actifs qu’ils contiennent sont détenus pour des périodes beaucoup plus courtes; et ce sont ces périodes plus courtes qui génèrent les rendements. Les fonds à capital fermé peuvent durer une décennie ou plus, mais la performance est largement visible dès la cinquième année, les premières années 2020 apportant maintenant cette leçon alors que les distributions de liquidités figurent parmi les plus faibles jamais enregistrées.
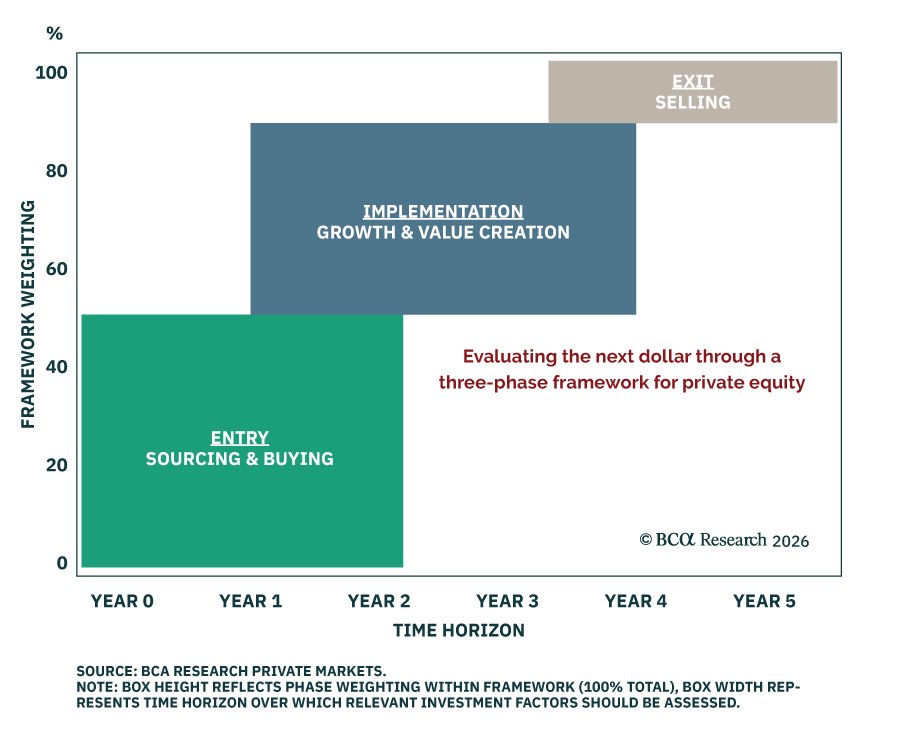
Pour les investisseurs qui déploient du capital aujourd’hui, nos collègues soutiennent que l’horizon de souscription pertinent est de cinq ans, et non de dix ou plus. Ancrer les décisions sur la durée de vie prolongée des fonds risque de mal évaluer où la création de valeur et le risque sont concentrés, ce qui tend à se produire plus tôt dans le cycle de vie de l’investissement. Les données au niveau des transactions de 2000 à 2025 le confirment, avec des entreprises détenues pendant trois à cinq ans qui ont obtenu les meilleurs résultats lors des rachats traditionnels.
Nos collègues proposent un cadre en trois phases. Premièrement, l’entrée a le poids le plus élevé en raison de son immédiateté et de sa prévisibilité, faisant des évaluations initiales, de la concurrence et du sentiment des investisseurs les variables les plus importantes à évaluer. Deuxièmement, la mise en œuvre reçoit moins d’importance en raison de sa durée plus longue et de sa sensibilité macroéconomique. Enfin, la sortie obtient le poids le plus faible compte tenu de sa visibilité limitée. La planification de liquidité, cependant, devrait toujours s’appuyer sur la durée de vie complète du fonds plutôt que sur la fenêtre d’évaluation de cinq ans.