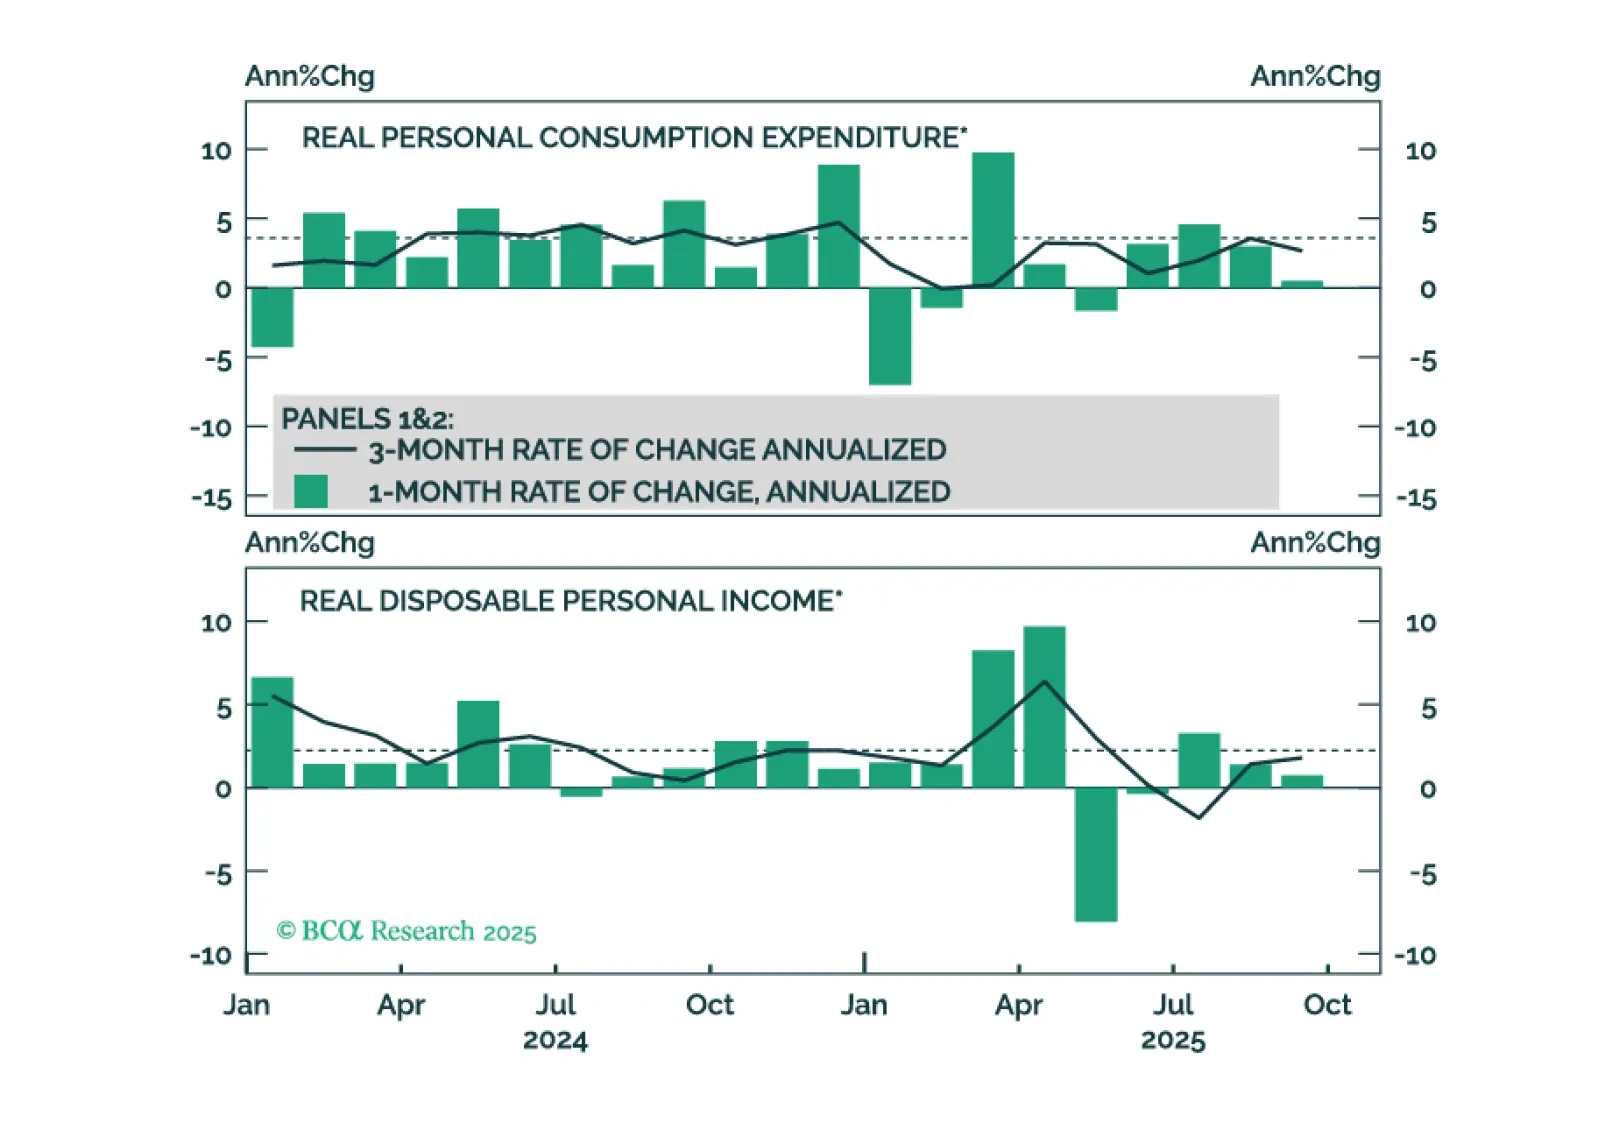
US Labor Market

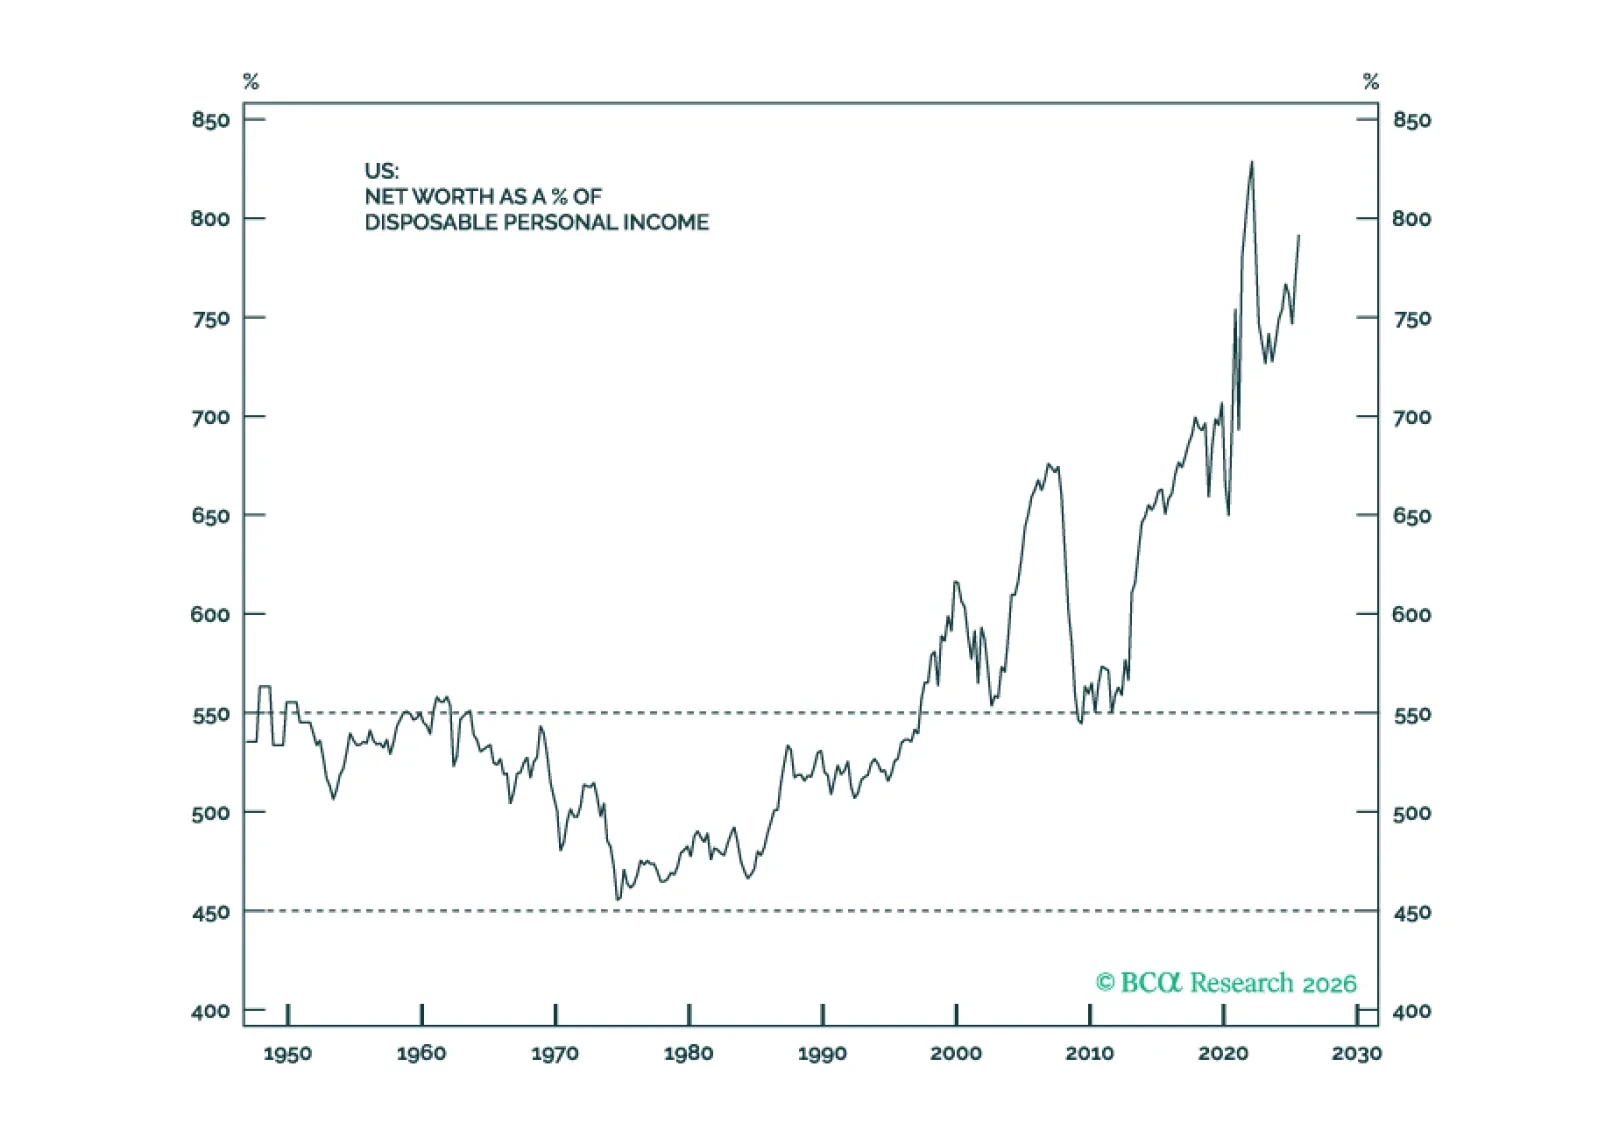
セクション Iでは、ダグは景気後退確率の低下により米国が安全資産への資本流入を呼び込む可能性が低くなったため、米国エクイティのエクスポージャーを縮小してヨーロッパを選好することを推奨しています。セクション IIでは、ジェシーが中堅経済国をハードパワーとソフトパワーの両面でランク付けし、それらの防衛および産業セクターへの投資を推奨しています。
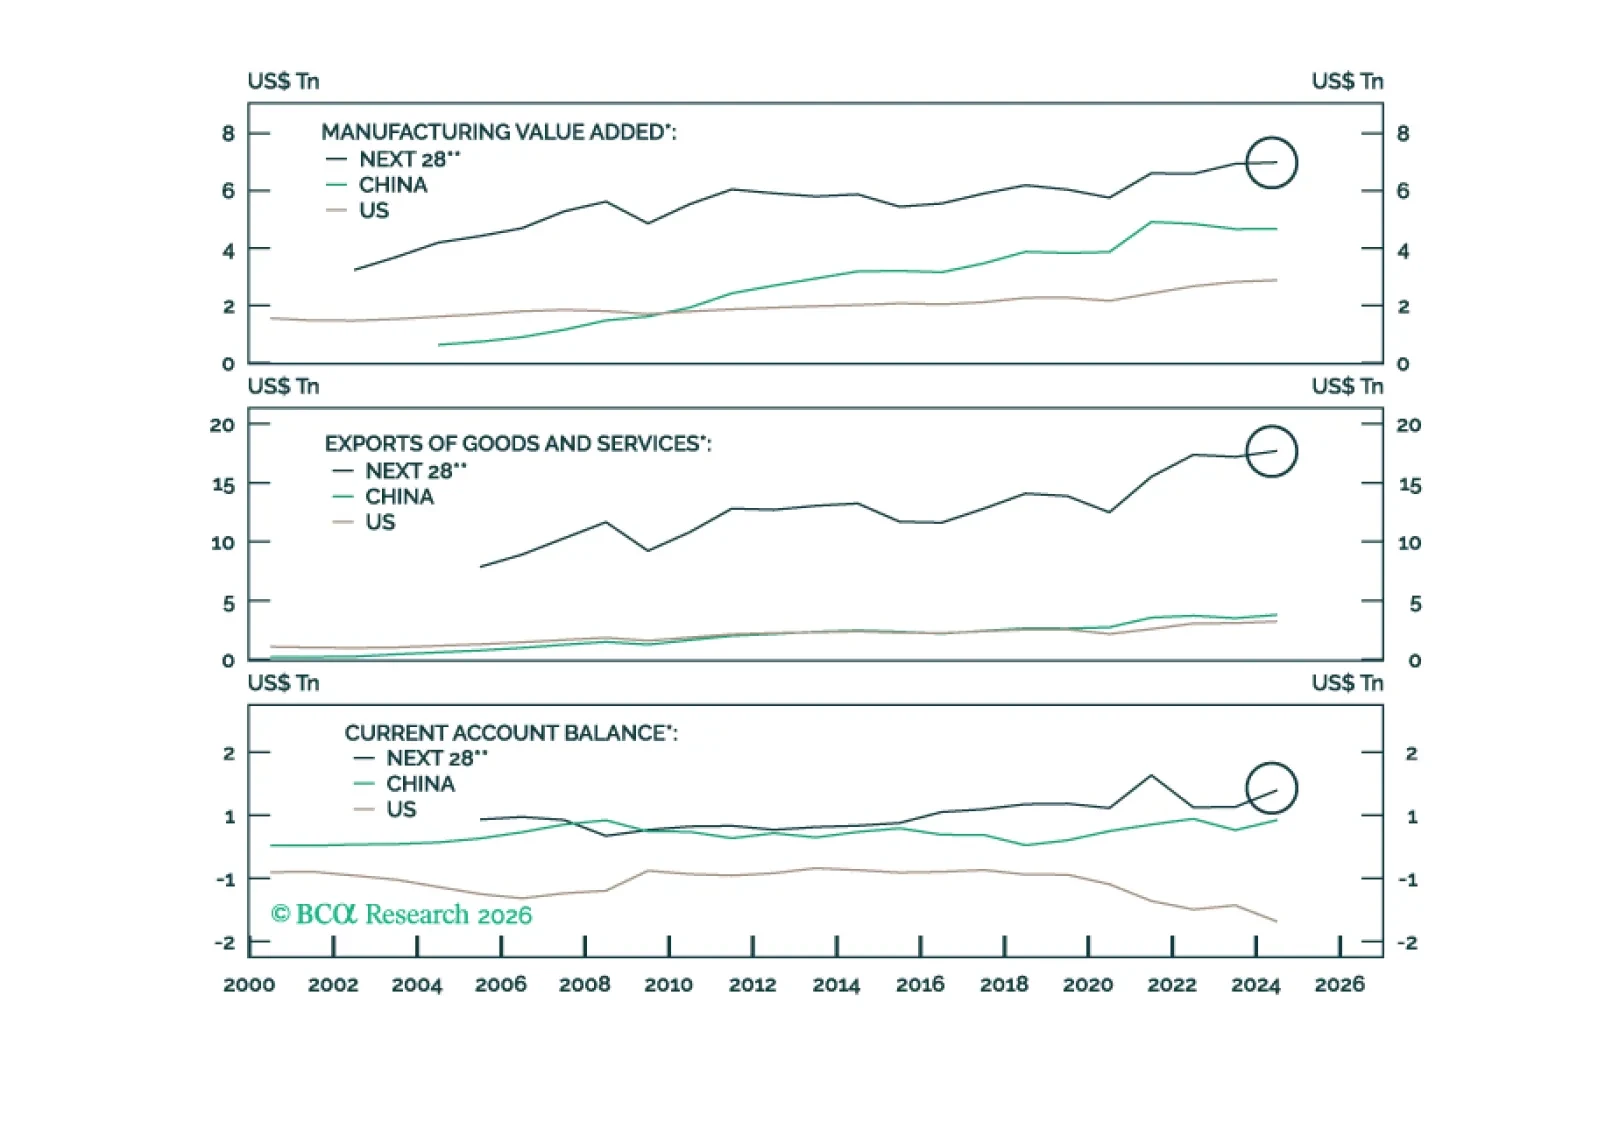
第II節でジェシーは、中堅経済国をハードパワーとソフトパワーの双方の観点から格付けし、これらの国の防衛および産業セクターへの投資を推奨している。
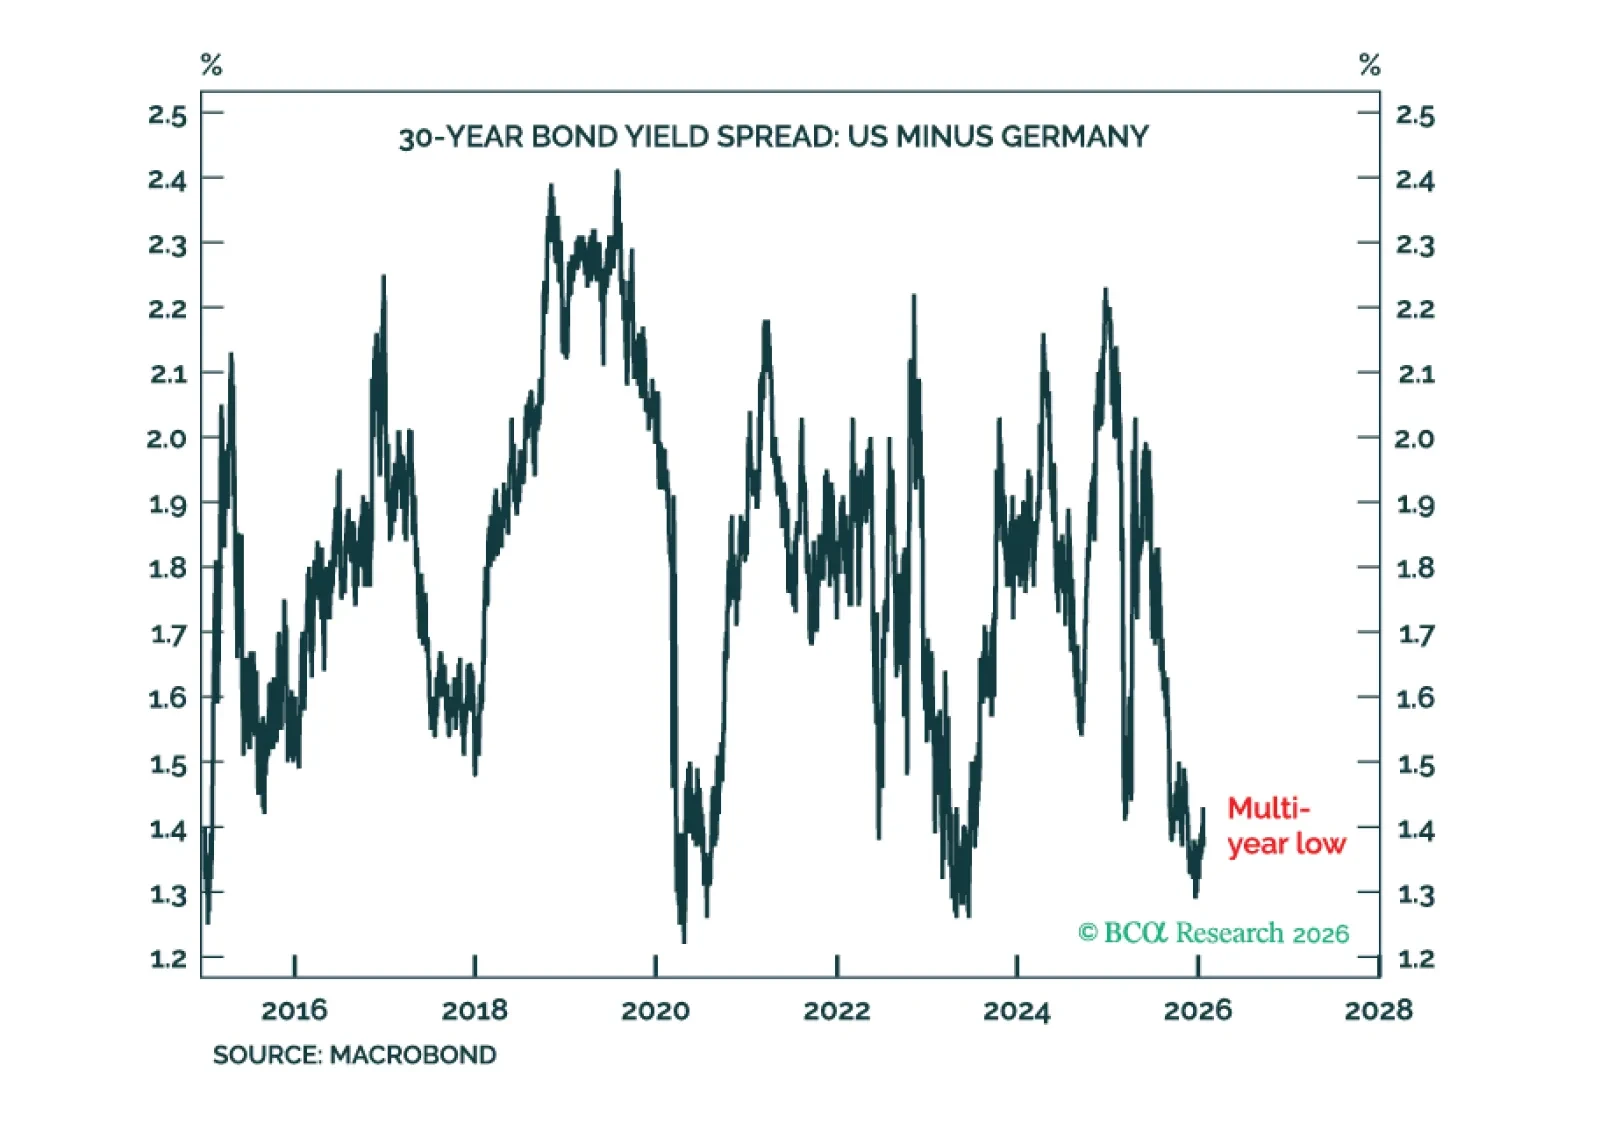
米国債利回りは地政学的リスクとインフレリスクの双方に対してより高いプレミアムを織り込んでいるが、債券利回りの上昇が必ずしも株式にとって悪いとは限らない。
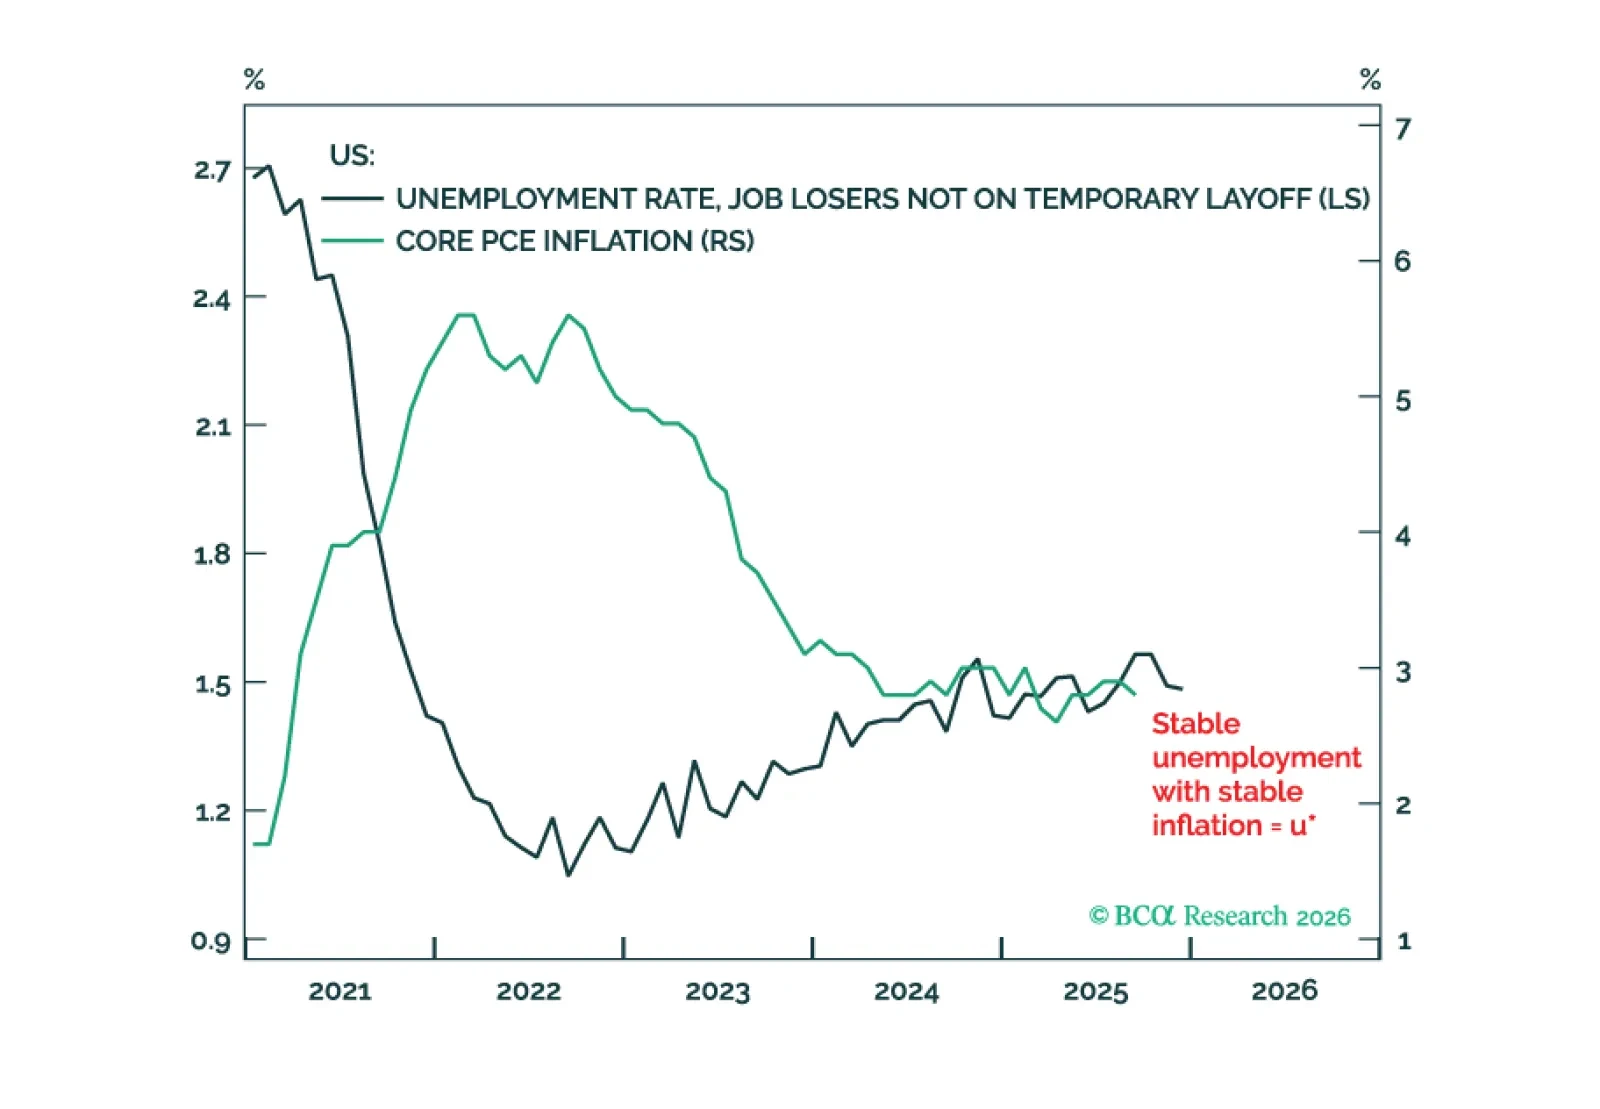
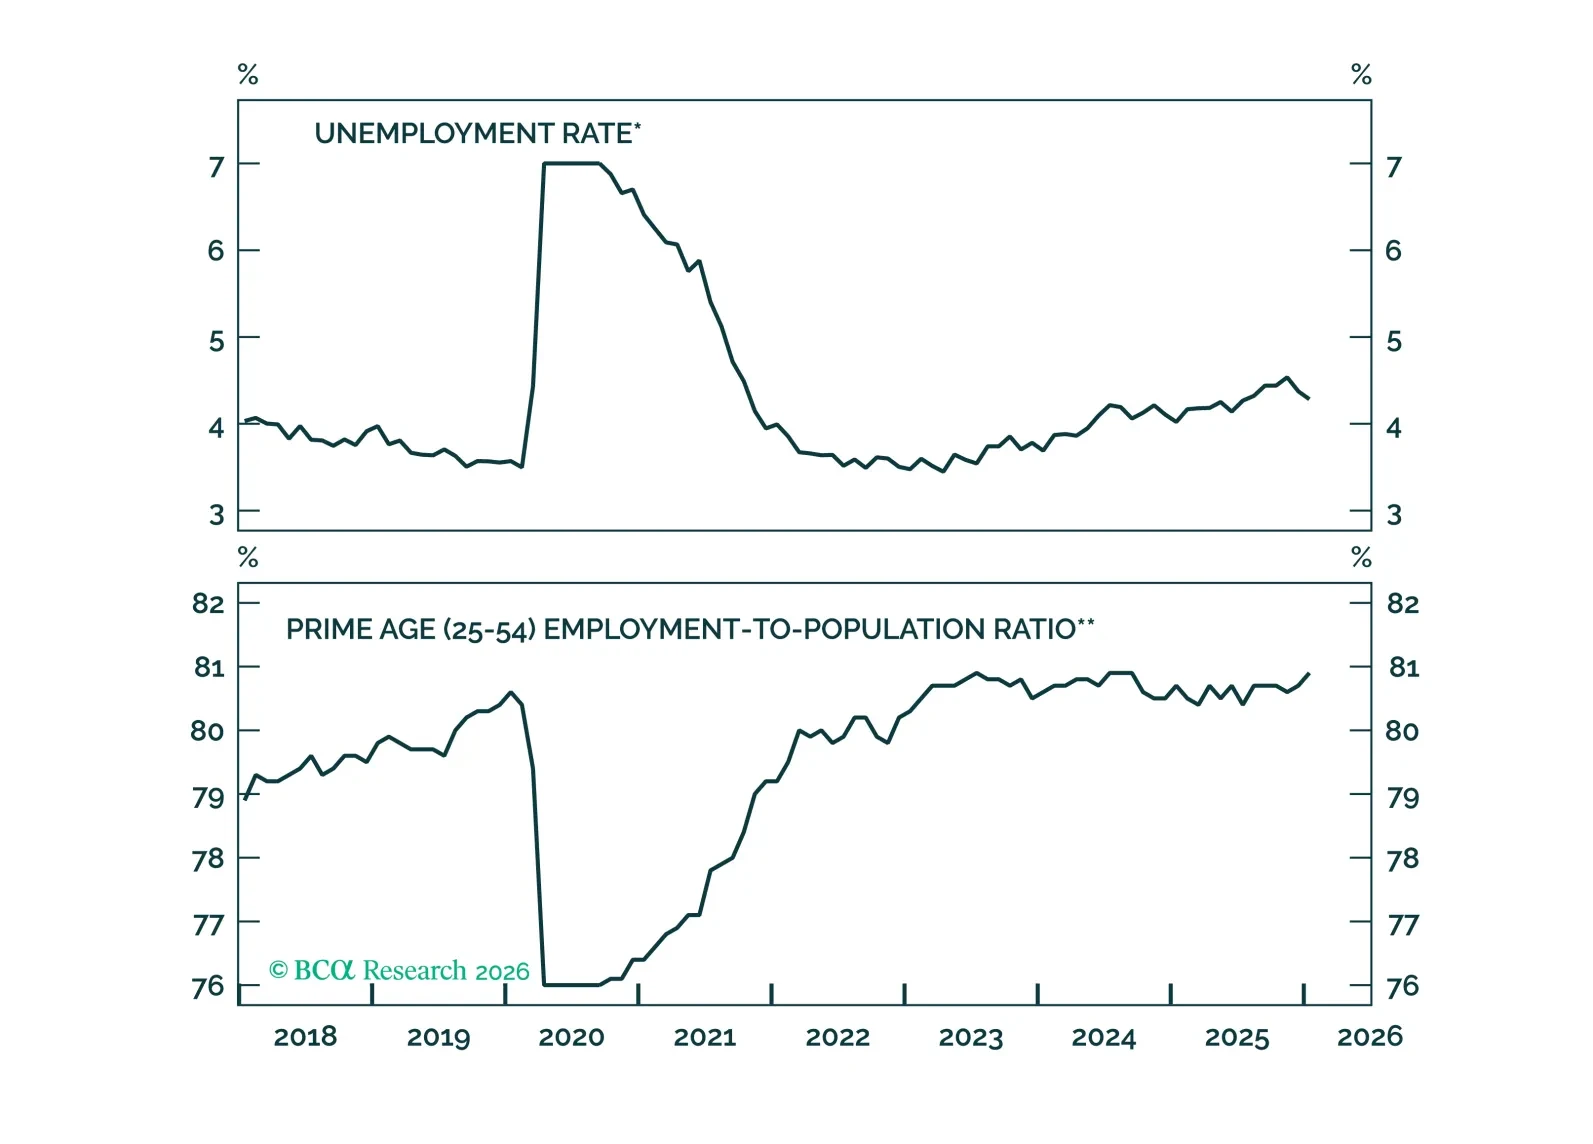
米国の失業率と金利がそれぞれ「中立的」なuスターおよびrスターの水準に近い状況では、追加のFRBによる利下げはインフレと長期インフレ期待を押し上げるリスクがある。これは債券にとっては悪いが、株式にとっては好ましい。さらに、2つの新しいトレードは、TOPIXをDAXに対してショートすることと、CATをSPXに対してショートすることだ。

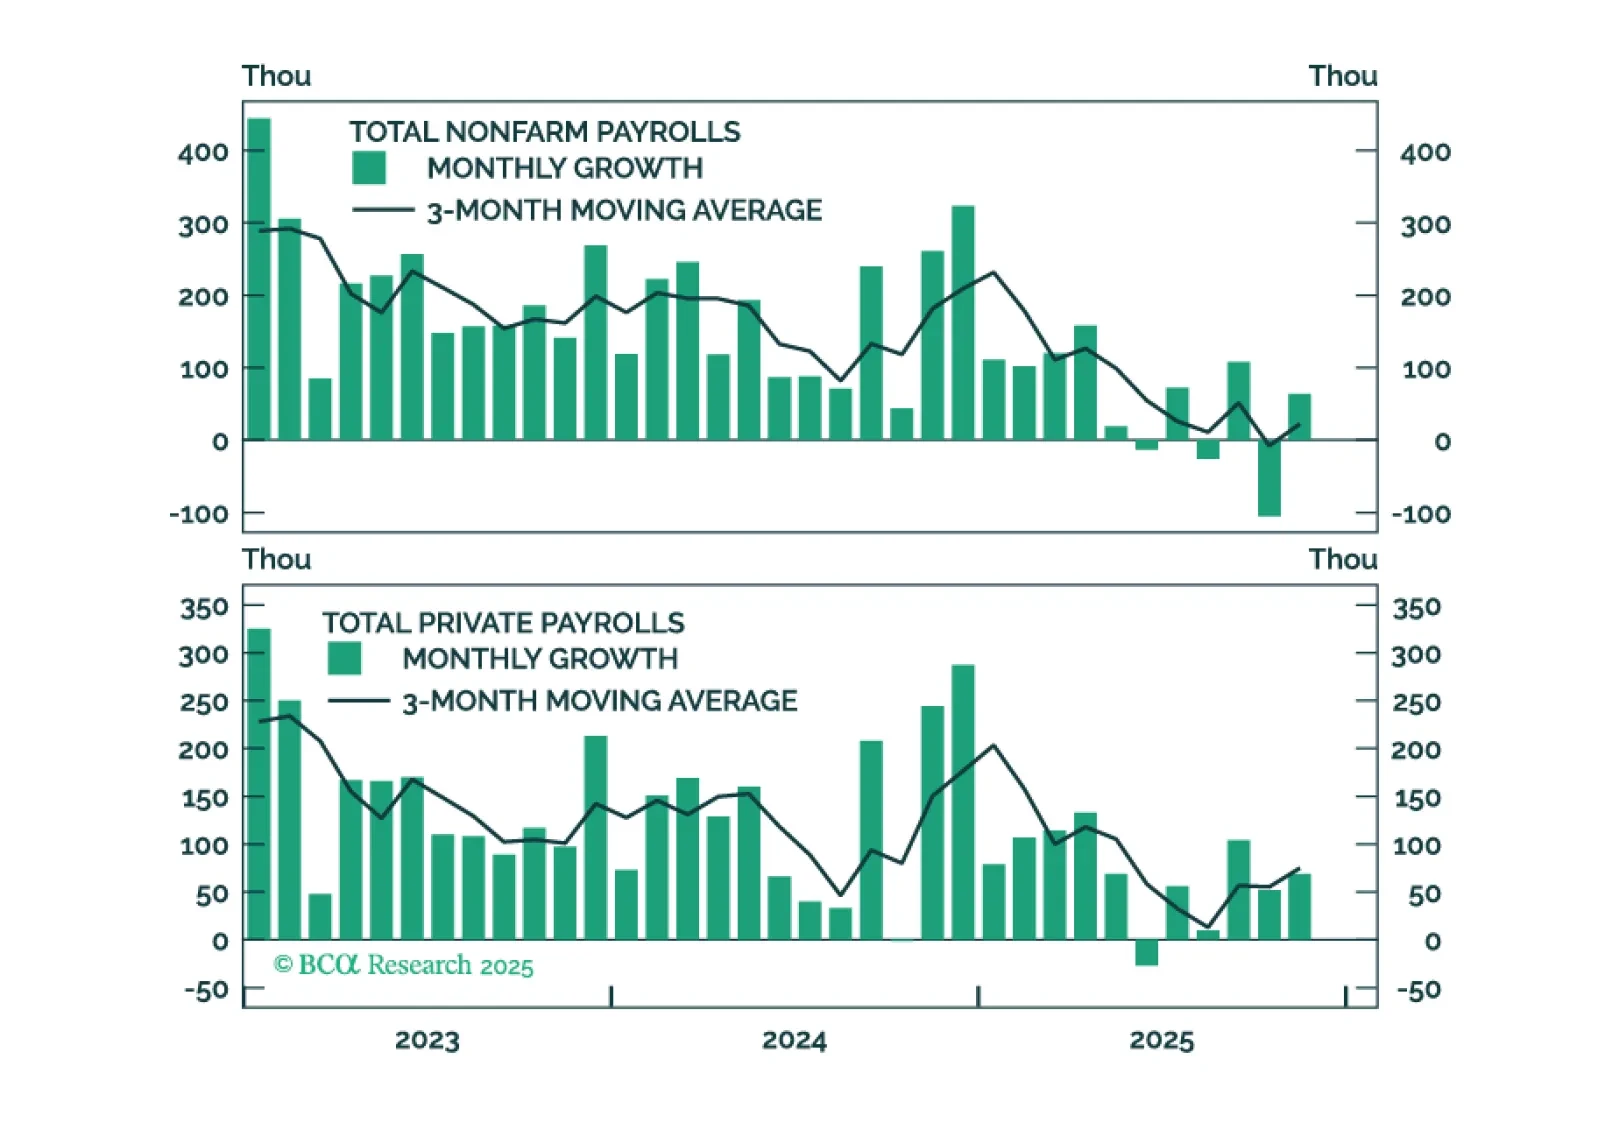
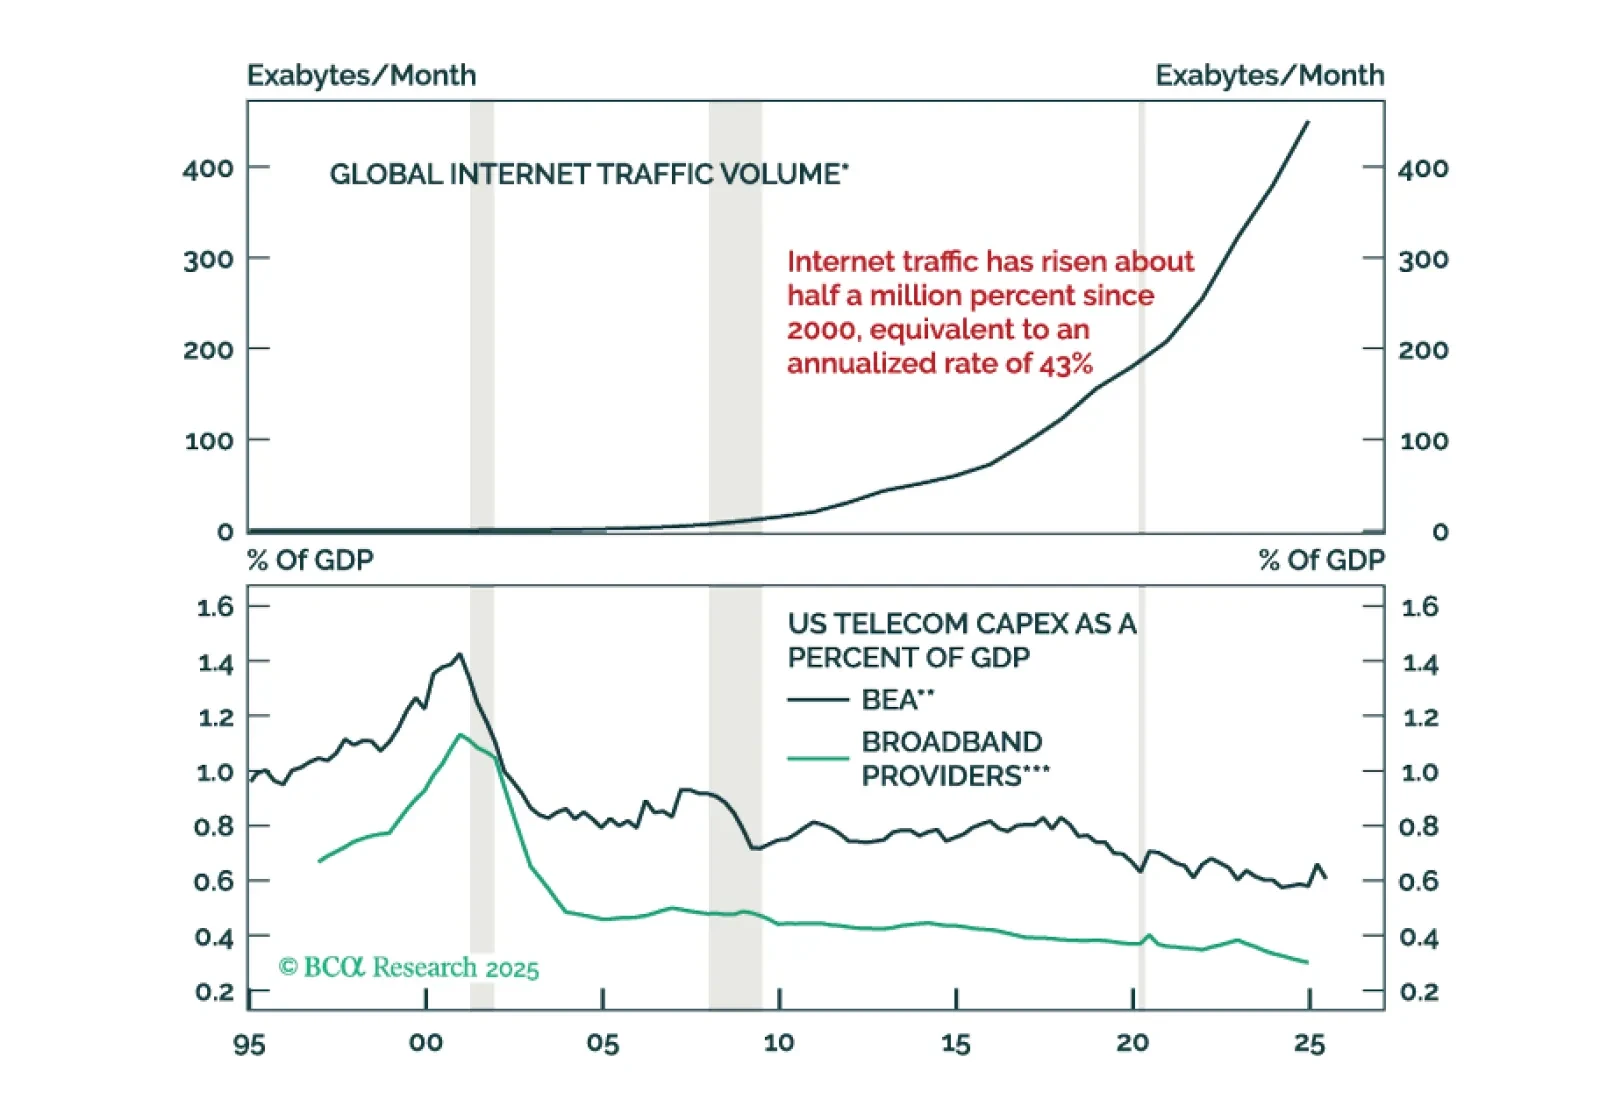
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。