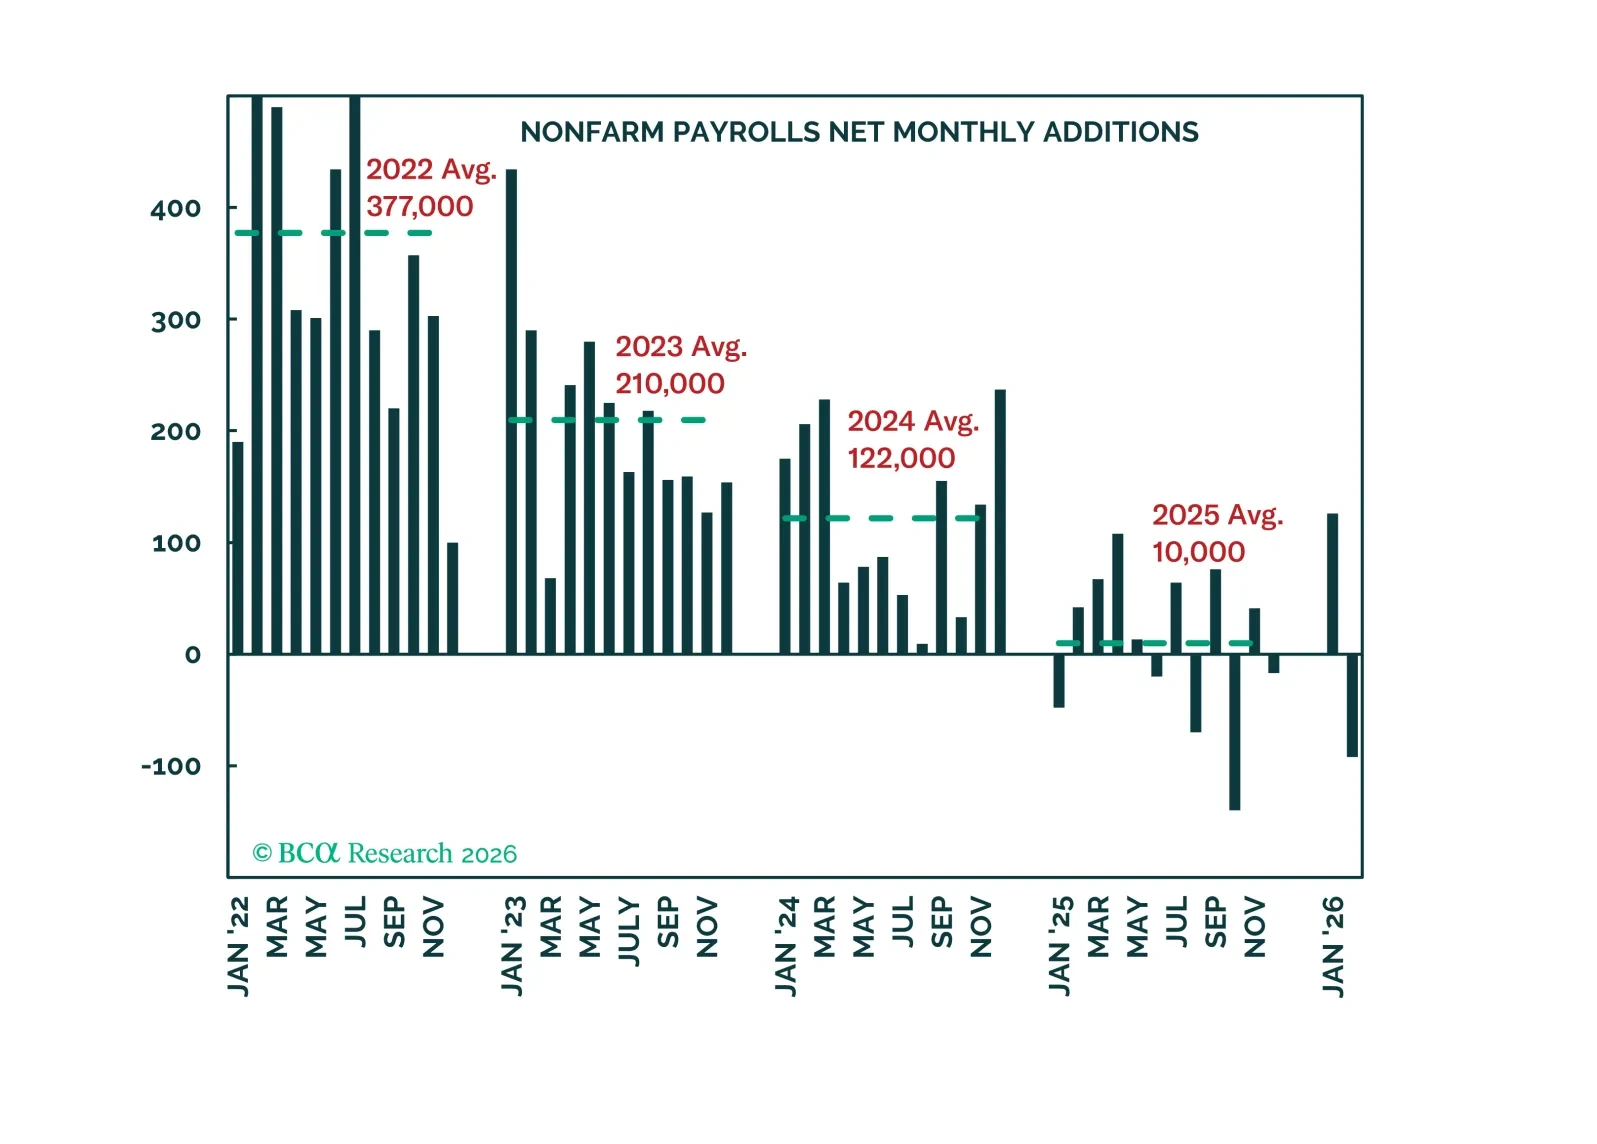
US Labor Market
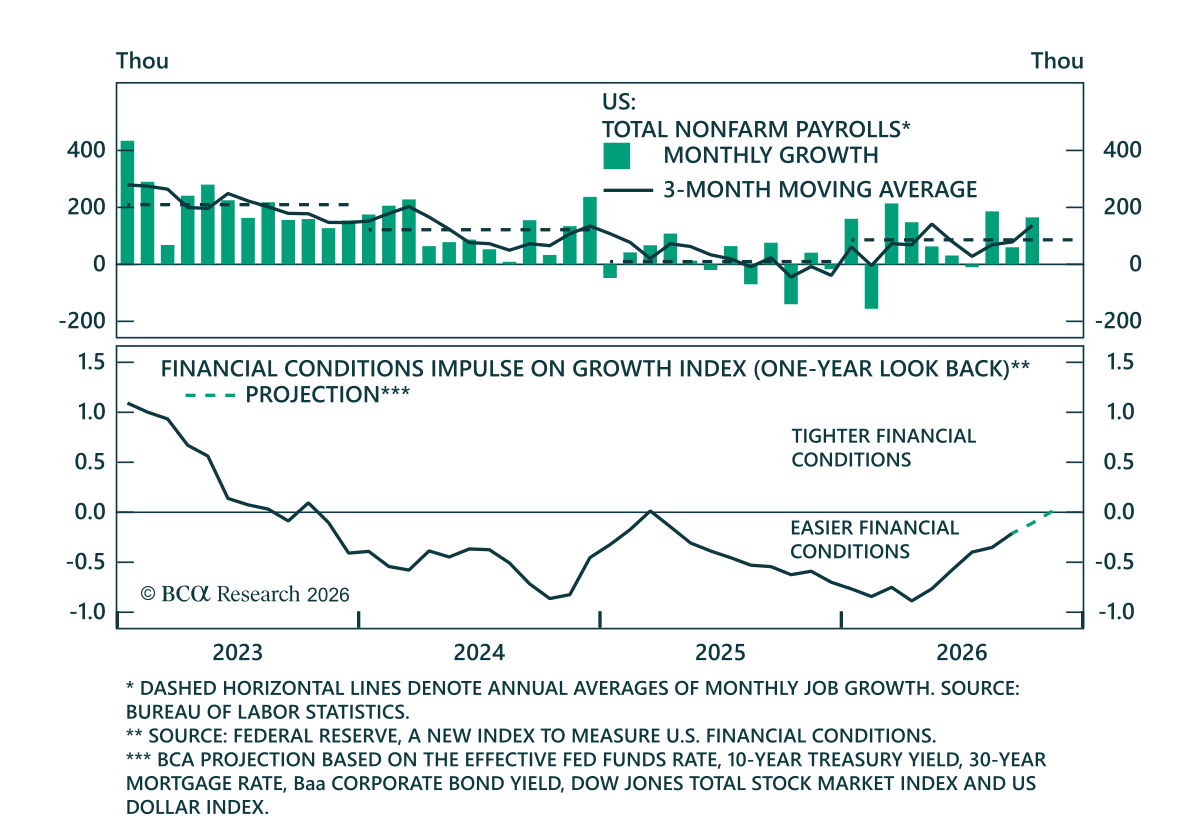
10月の強い雇用統計は、FRBが成長と引き締まる金融環境を天秤にかける中でも12月の利上げが最もあり得る結果であるという見方を強める。非農業部門雇用者数は16.5万人増加し、コンセンサスの5.9万人を大きく上回った。失業率は4.18%から4.14%へわずかに低下した一方、U-6失業率はパートタイム雇用の増加を受けて0.3ポイント上昇して7.9%となった。…
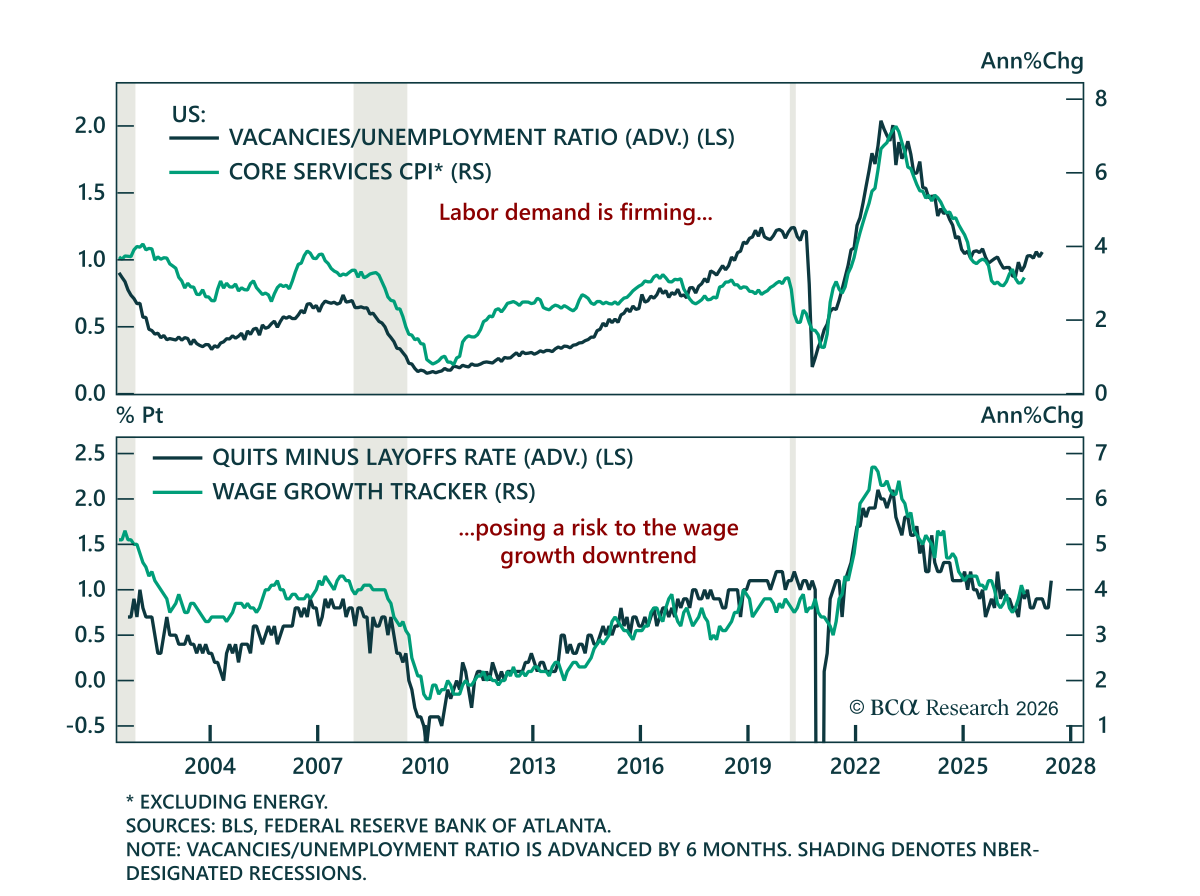
9月のJOLTS報告は、労働市場の需要が改善しているという証拠をさらに補強しており、賃金上昇率の下落トレンドに対するリスクが増大している。 求人件数は33.3万件増の752万件となり、コンセンサスの710万件を大きく上回ったことで、求人件数対失業者比率は8月の1.02から1.06に上昇した。退職件数も32.1万件増え、退職率は1.9%から2.1%に上昇し、解雇件数は12.7万件減の164万件となった。退職と解雇の差は2025年初め以来の高水準に達しており、労働者の自信が高まっていることを示している。…
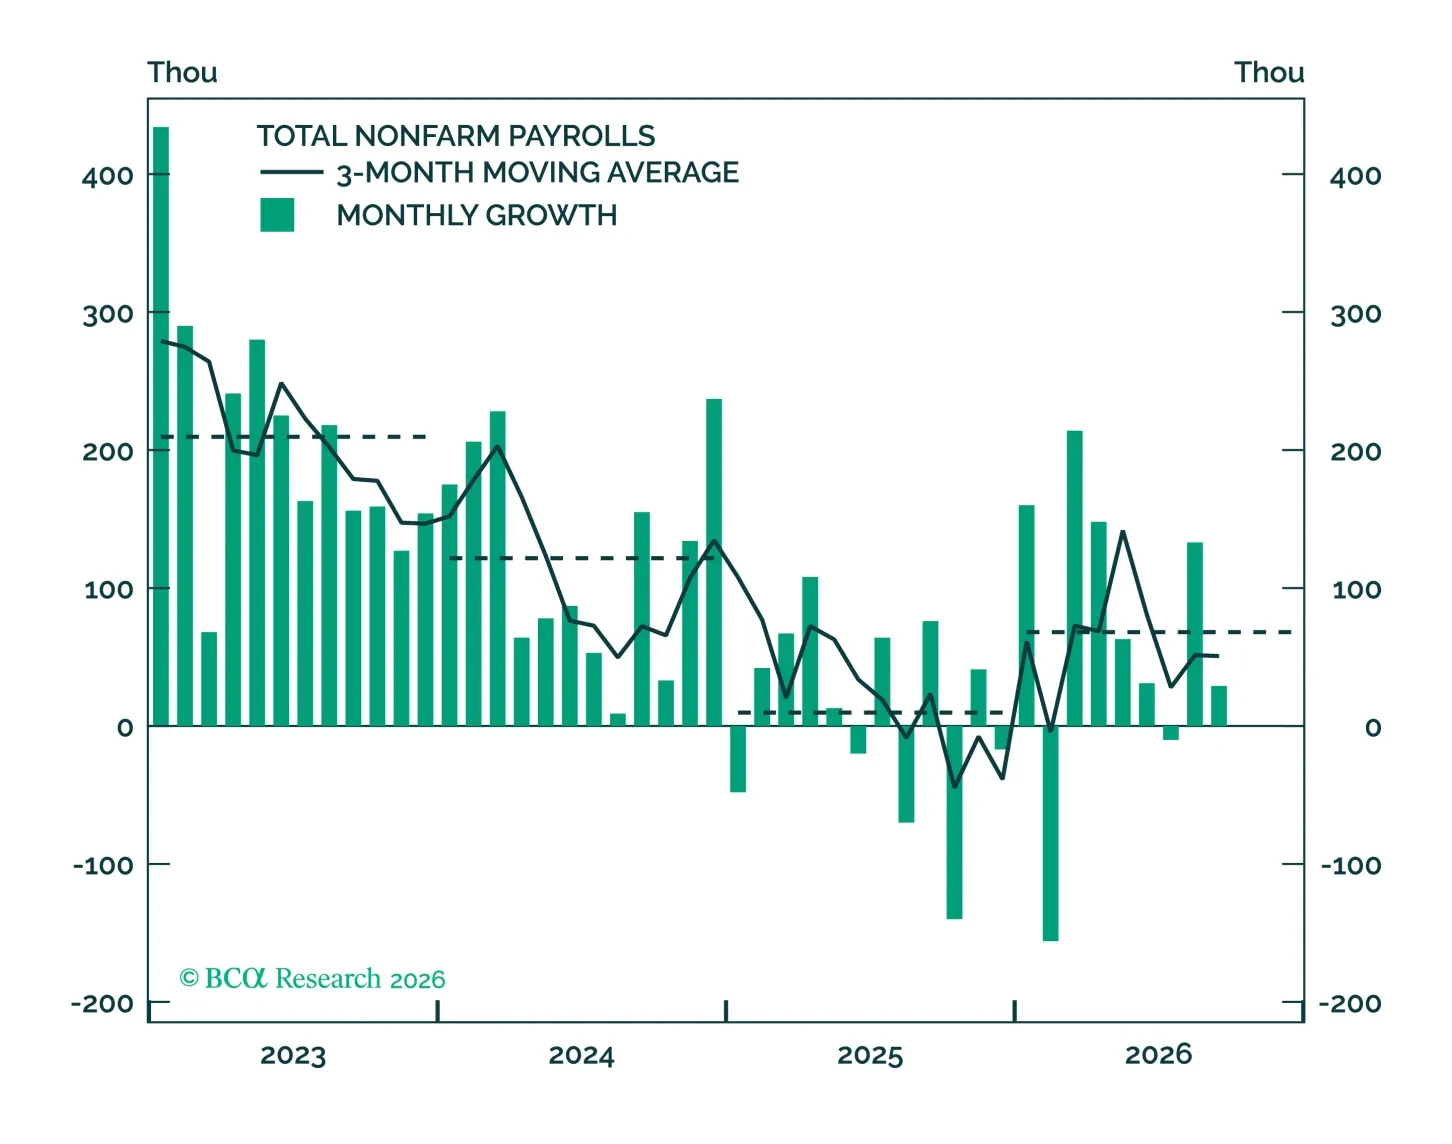
今朝の雇用統計は、労働市場がインフレ圧力の源ではないことを明確に示しており、したがって米連邦準備制度理事会(Fed)の短期的な意思決定においては二次的な重要性にとどまるのである。
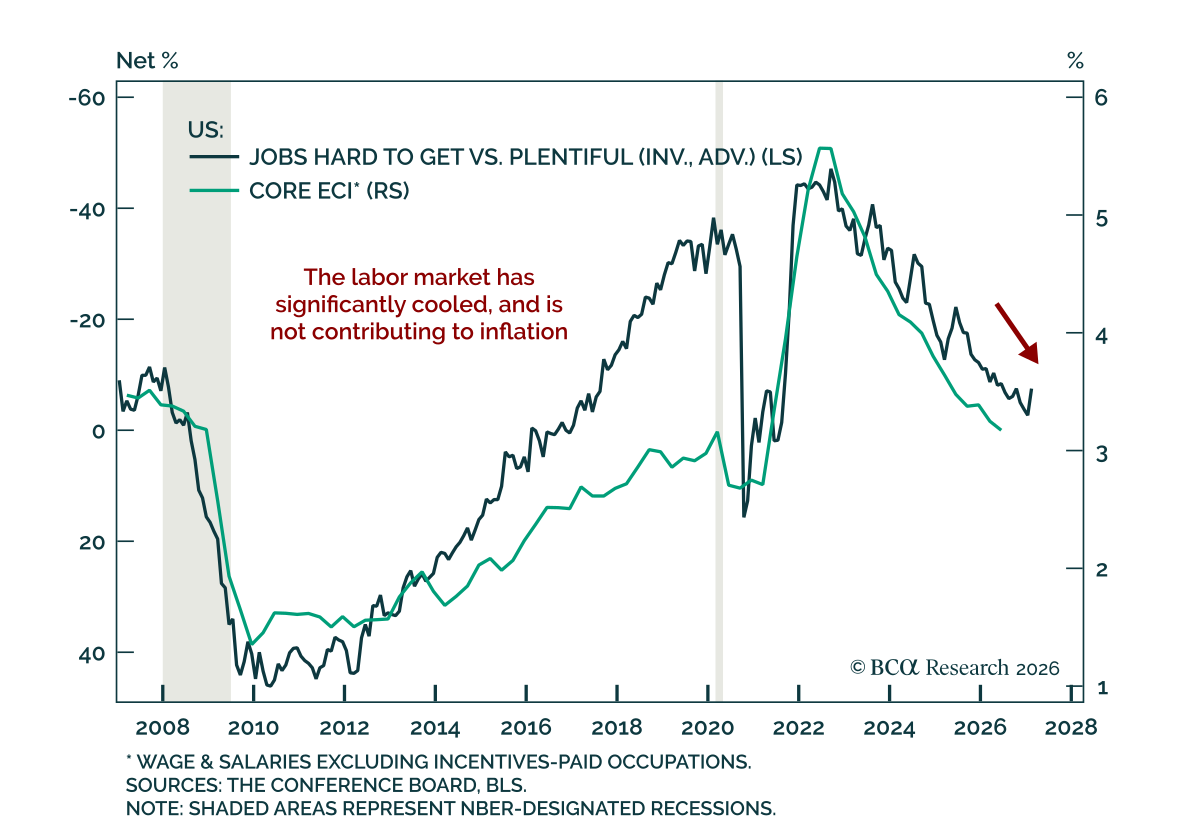
8月のConference Boardの調査は総じてまちまちであったが、雇用に関する認識の回復と現況判断の改善は消費者の底堅さが続くことを示している。 ヘッドライン指数は下方改訂された90.2から89.4に低下して予想を下回った。しかし現況判断は114.4から121.2に上昇し、期待は74.0から68.2に低下した。短期のインフレ期待はわずかに上昇した。…
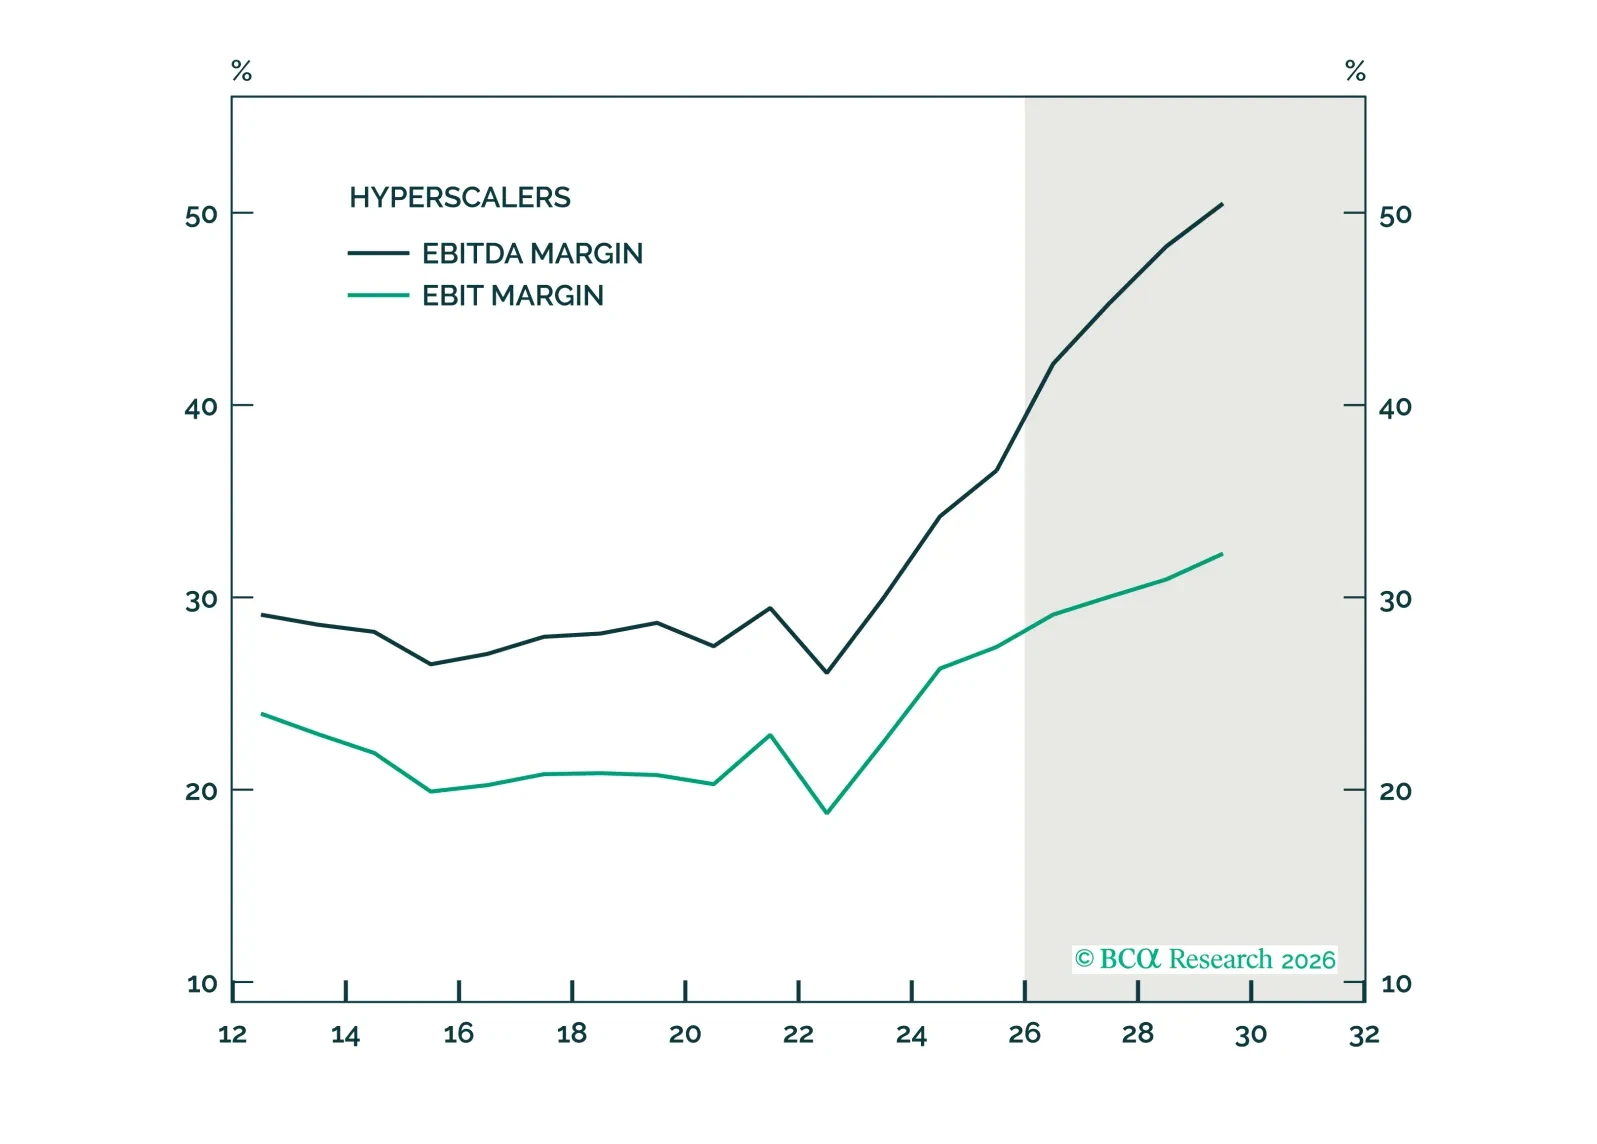
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
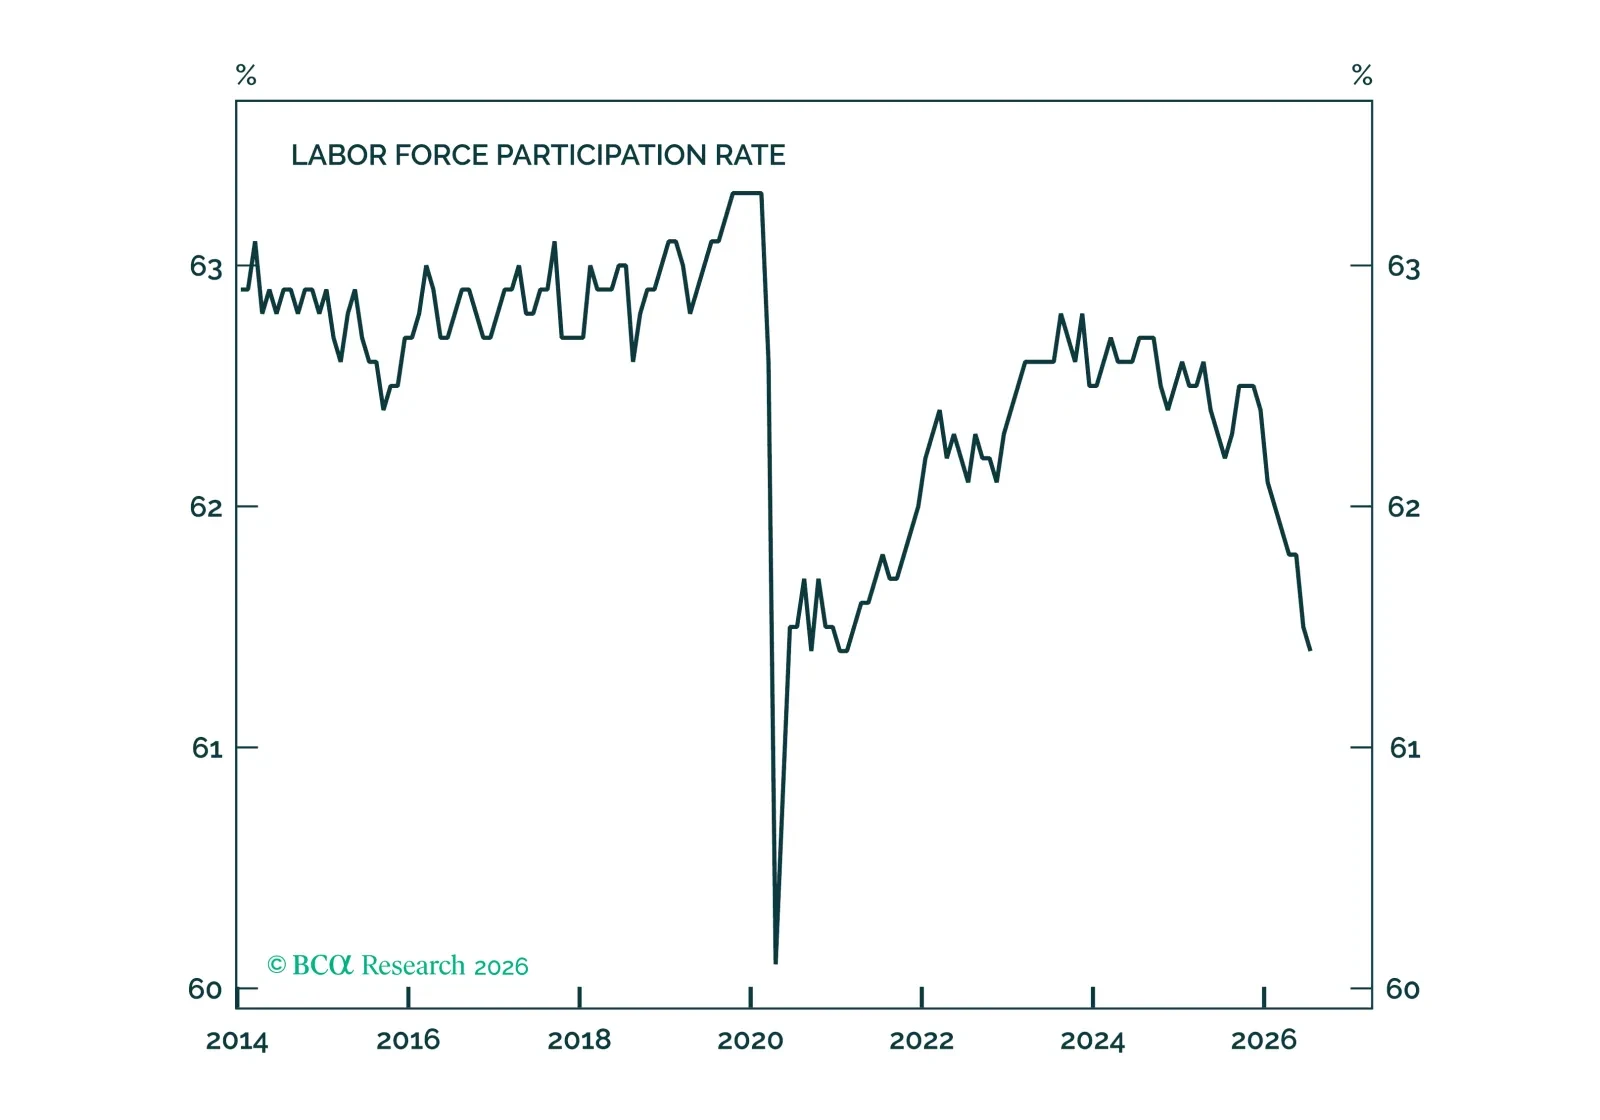
証拠はますます明確であり、過去2年間の非農業部門雇用者数の増加を主に牽引してきたのは、主として移民取締政策に関連する労働供給の変動である。
これは7月の報告でも当てはまり、非農業部門雇用者数が23,000人減少し、失業率が4.19%から4.09%へ低下した。両方の動きを生んだのは労働力人口の264,000人の減少である。
労働供給がこれほど変動的である場合、雇用の増減を示す指標を過度に重視せず、労働市場の利用状況を示す指標により注意を払うべきである。
労働市場の利用状況を示す指標は概ね安定している。失業率は低下傾向にあるが、主要年齢層(25-54歳)の就業者比率は弱含みであり、準失業者や非自発的パートタイム労働者の数は増加している。
我々は今朝の雇用統計が9月の利上げの可能性を低下させるとは考えていない。我々の見解では依然として確率は高い。短期的なFedの政策を左右するより重要な要因は、来週発表される7月のコアCPIである。
米国の雇用動向の詳細は、当社の US Labor Market Chartpack に記載している.
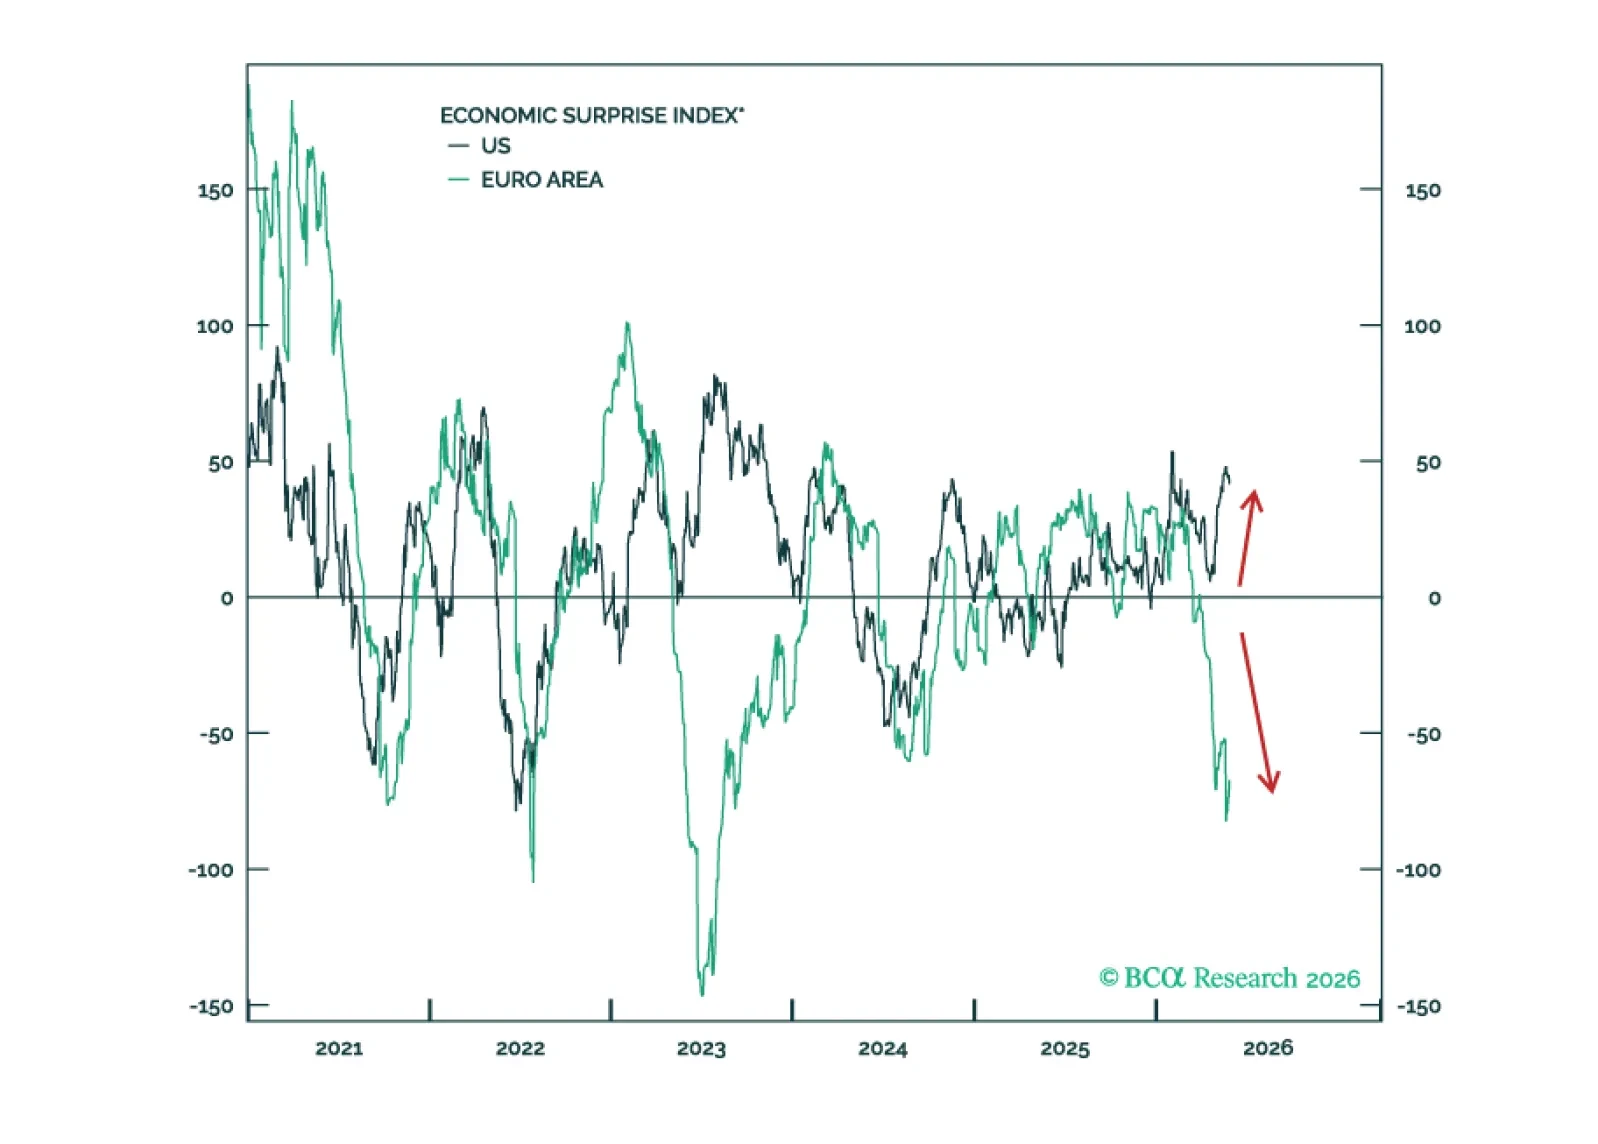
Section Iでは、ダグがホルムズ海峡の状況とそれが欧州および米国の成長に及ぼす影響を改めて論じます。Section IIでは、ジョナサンがケビン・ウォーシュのFRB議長就任がグリーンスパン時代のルールに基づく金融政策への回帰を示すかどうかを検討します。
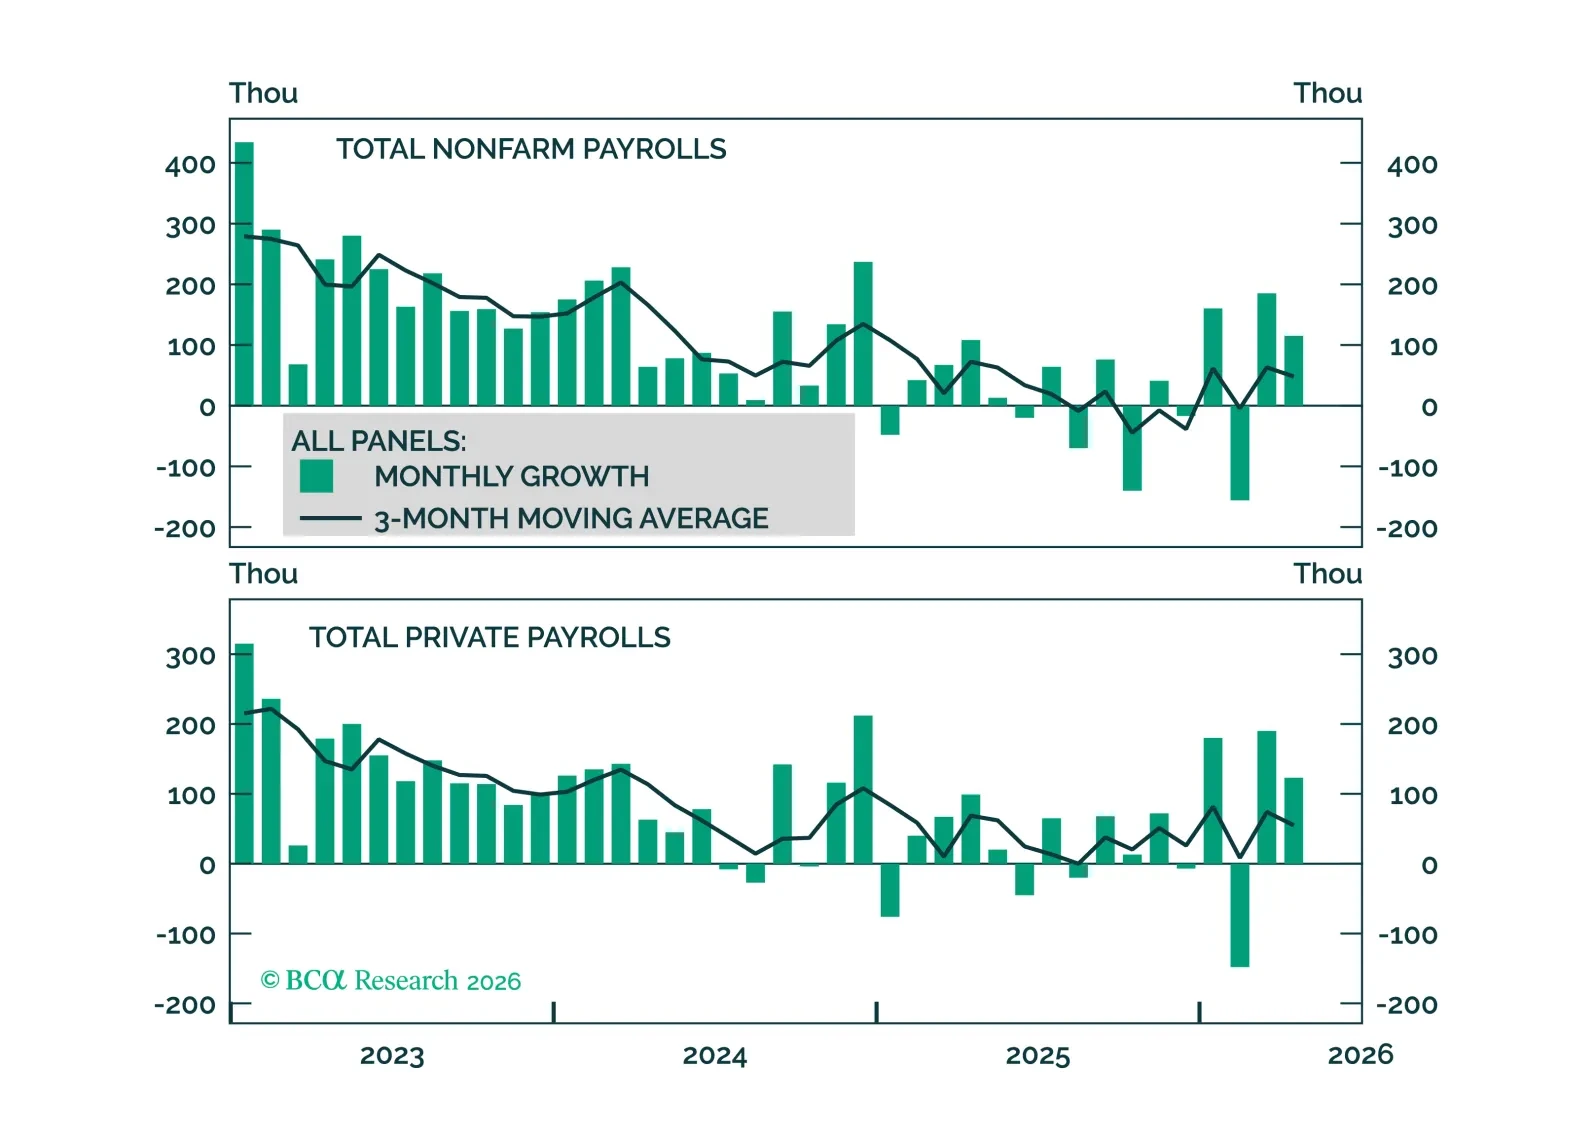
Improving job growth keeps Fed rate cuts off the table, but evidence of labor market tightening will be required before rate hikes become part of the discussion.
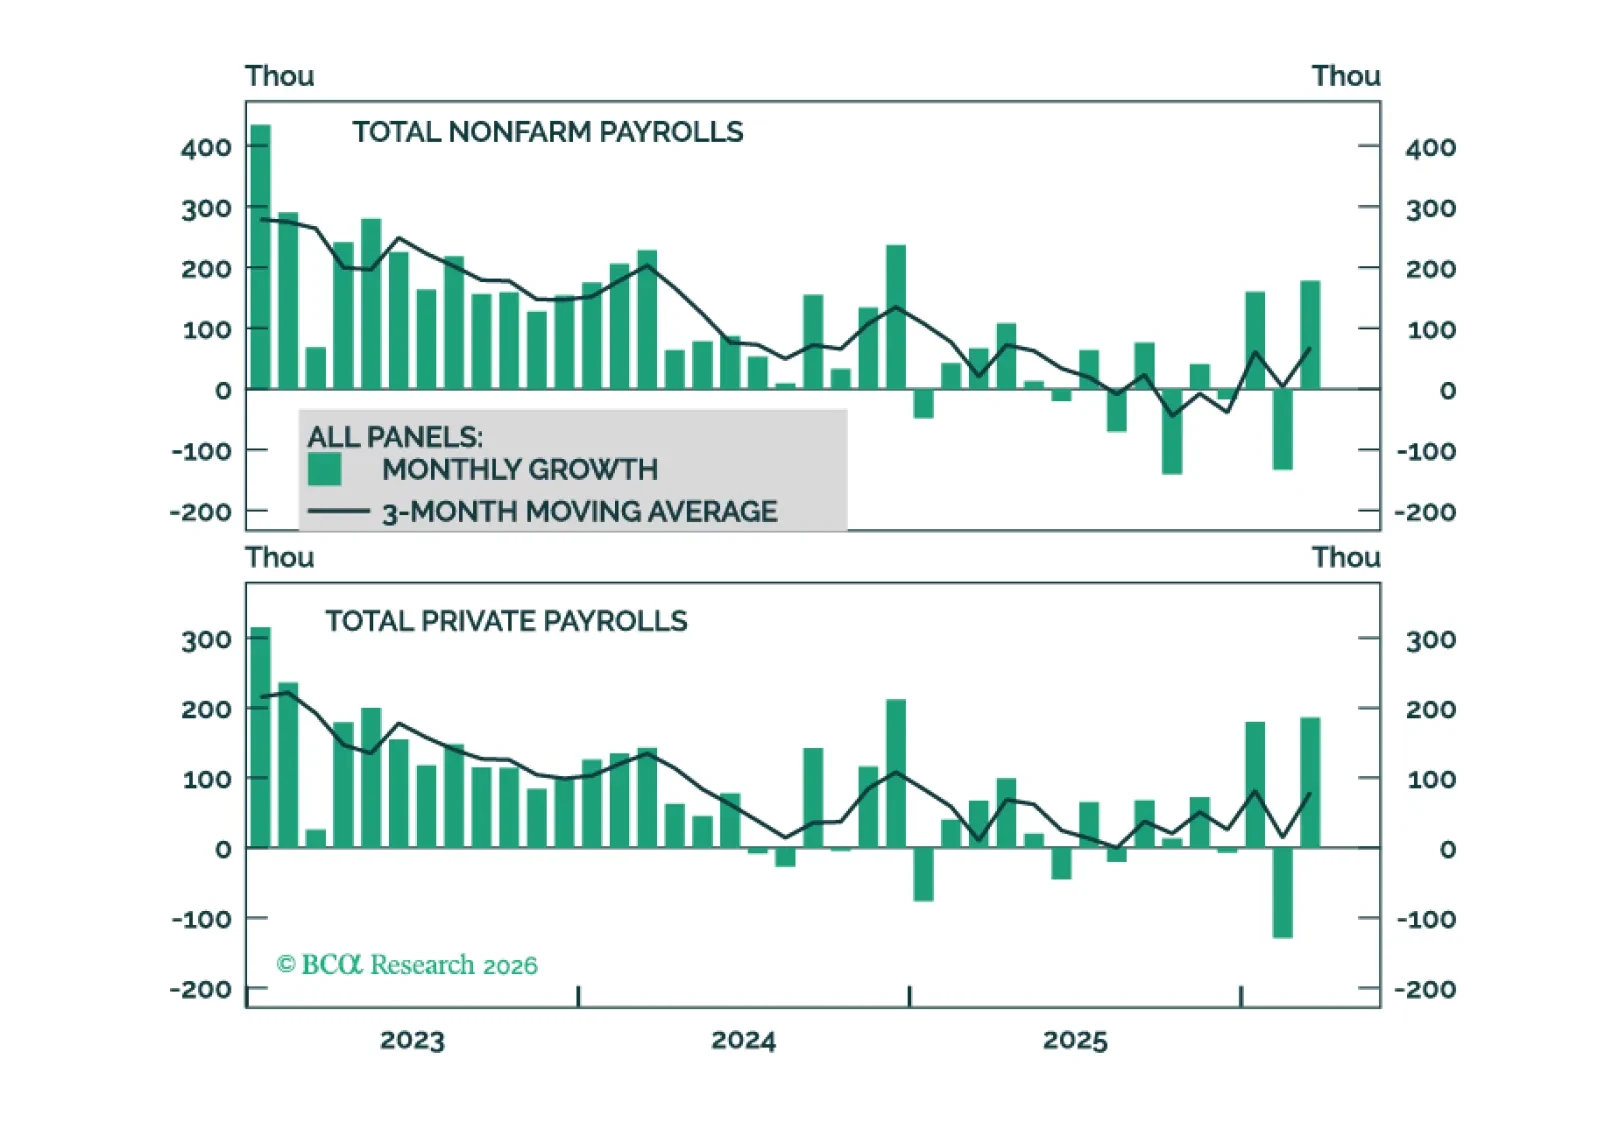
米国の雇用データには、雇用増加の加速と労働資源の稼働率が安定していることを示すいくつかの予備的な兆候が見られる。我々は、均衡的な月次雇用増加はゼロよりもむしろ月+3万人程度に近いと見ている。