Trade / BOP
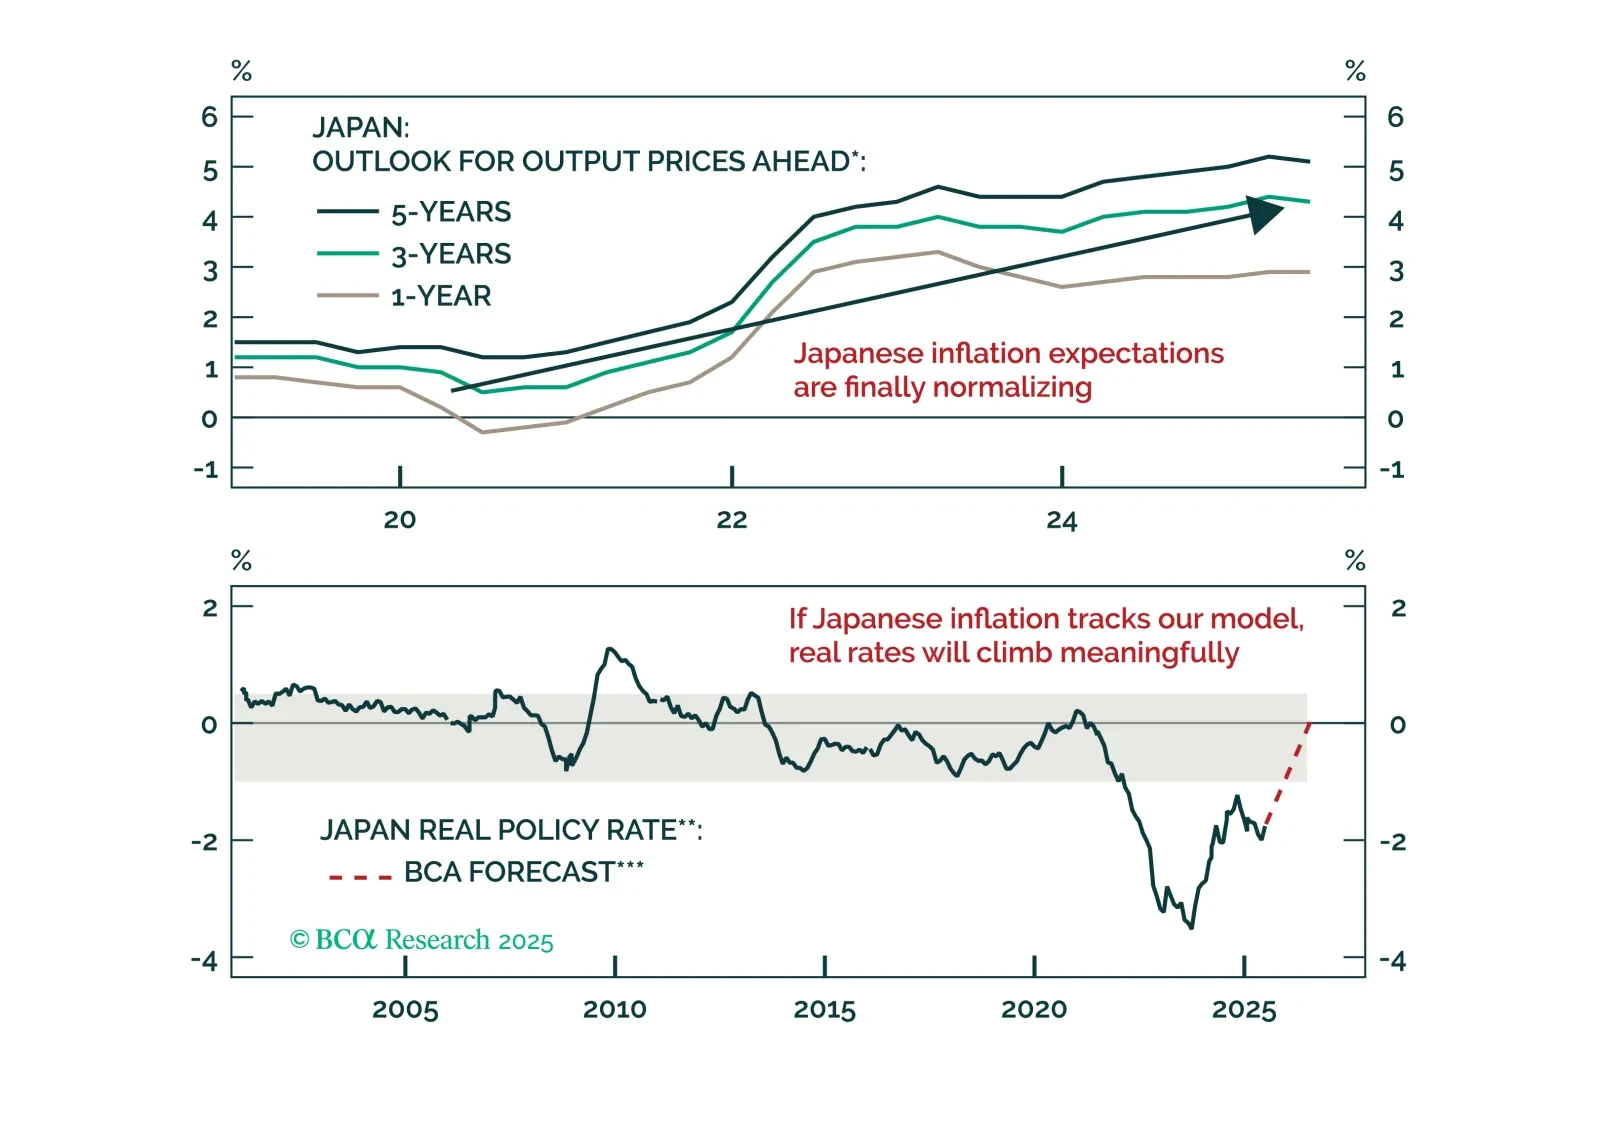
円の割安、余剰、そして実質金利の上昇が複数四半期にわたる急騰の要因に。EUR/JPYが最初のショートである理由とUSD/JPYが続くタイミングを確認してください。
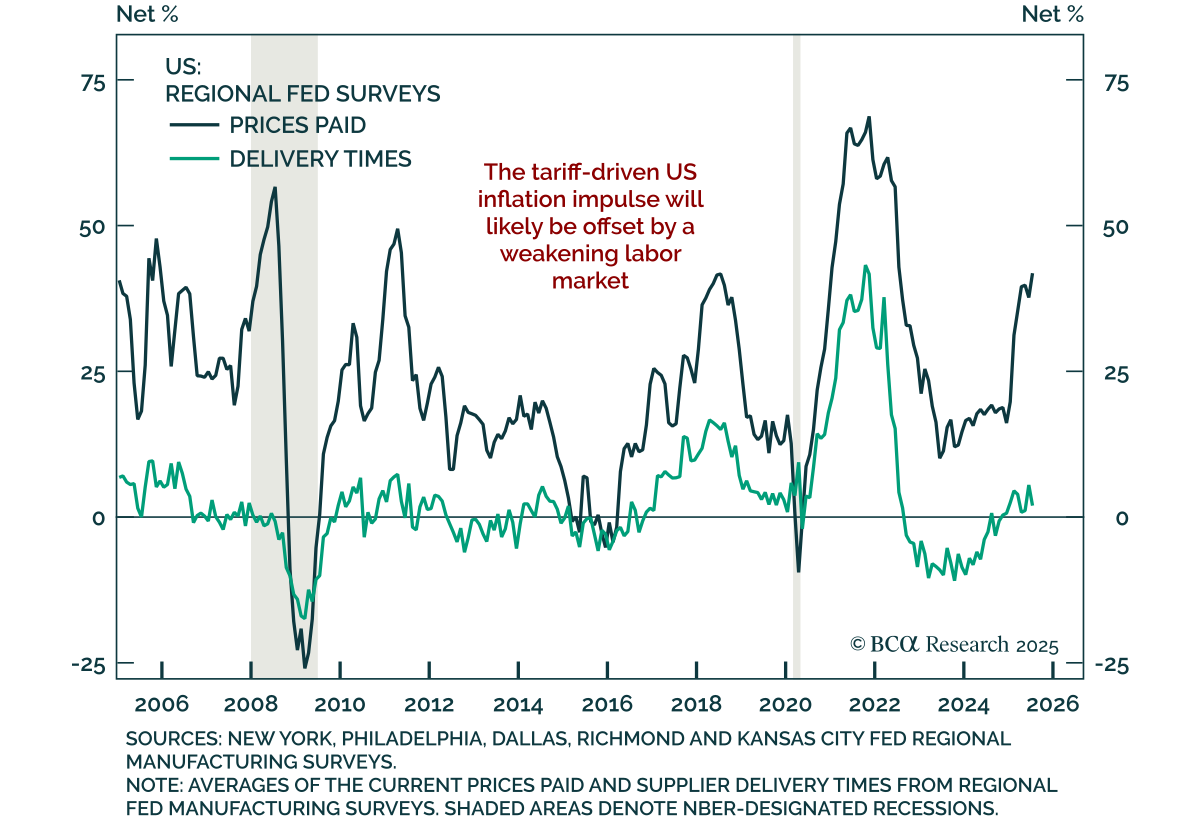
関税、投入コスト、そして変化する米国のインフレ構成 関税、投入コスト、そして変化する米国のインフレ構成 7月のダラス連邦準備銀行の調査結果は予想を上回り、現在の活動の回復を示唆しましたが、見通しは依然として控えめであり、慎重な資産配分を支持しています。 ヘッドライン指数は6月の-12.7から0.9に上昇し、生産は20ポイント跳ね上がり、3年以上ぶりの高水準に達しました。雇用と労働時間も回復し、改善が持続する可能性を示唆しています。新規受注は上昇しましたが、依然として縮小しています。…
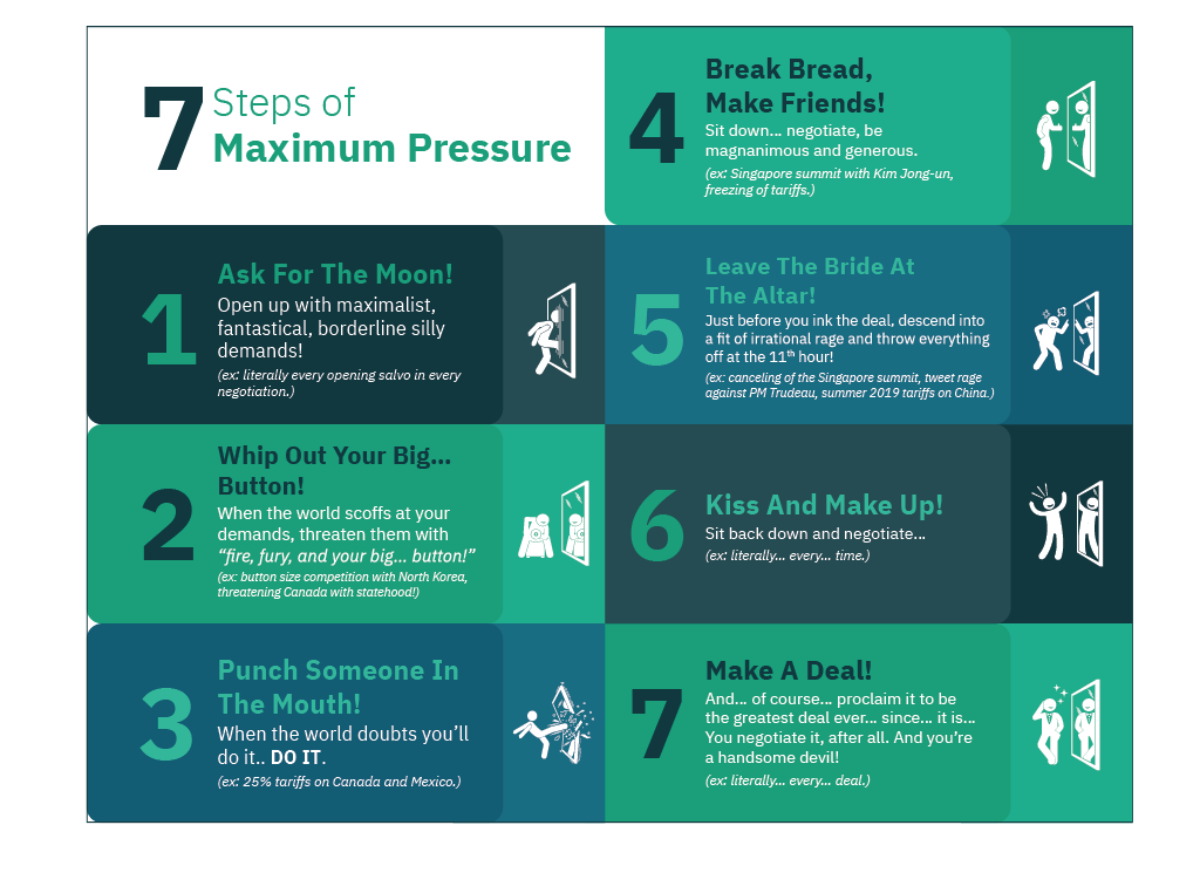
日本と米国の貿易協定における短期的な利益と長期的な代償 日本と米国の貿易協定における短期的な利益と長期的な代償 日米貿易協定は短期的な不確実性を取り除くが、高関税は残る。この協定では、日本の輸出品のほとんどに15%の関税を課すことが決定され、自動車にかかる25%の関税の脅威よりは低く抑えられた。また、日本側はボーイング航空機を購入し、5500億ドルの米国投資ファンドを設立することを約束している。EUの外交官たちは、同様に15%の関税を定めた取り決めが進行中であることを示唆している。…
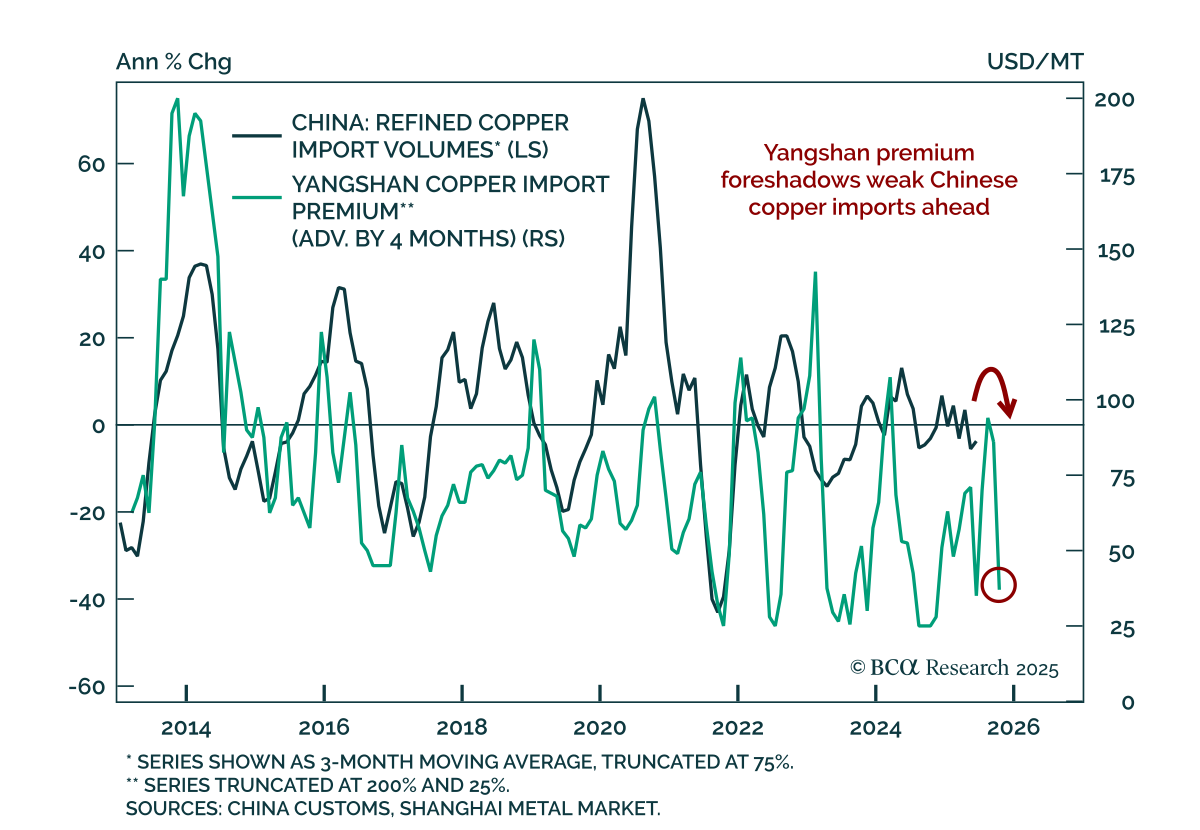
銅関税の波乱を乗り越える 銅関税の波乱を乗り越える BCAのコモディティ戦略部門は、金のロング/LME銅のショートを維持し、サイクル性のある取引としてLME銅のショートポジションを新たに開始しました。米国の銅関税は供給を米国外に転換させ、他の地域で枯渇した在庫を補充し、外国の銅価格に下押し圧力を与えるでしょう。今月初め、チームは金のロング/Comex銅のショートから金のロング/LME銅のショートにローテーションし、この予想される乖離を反映させました。…
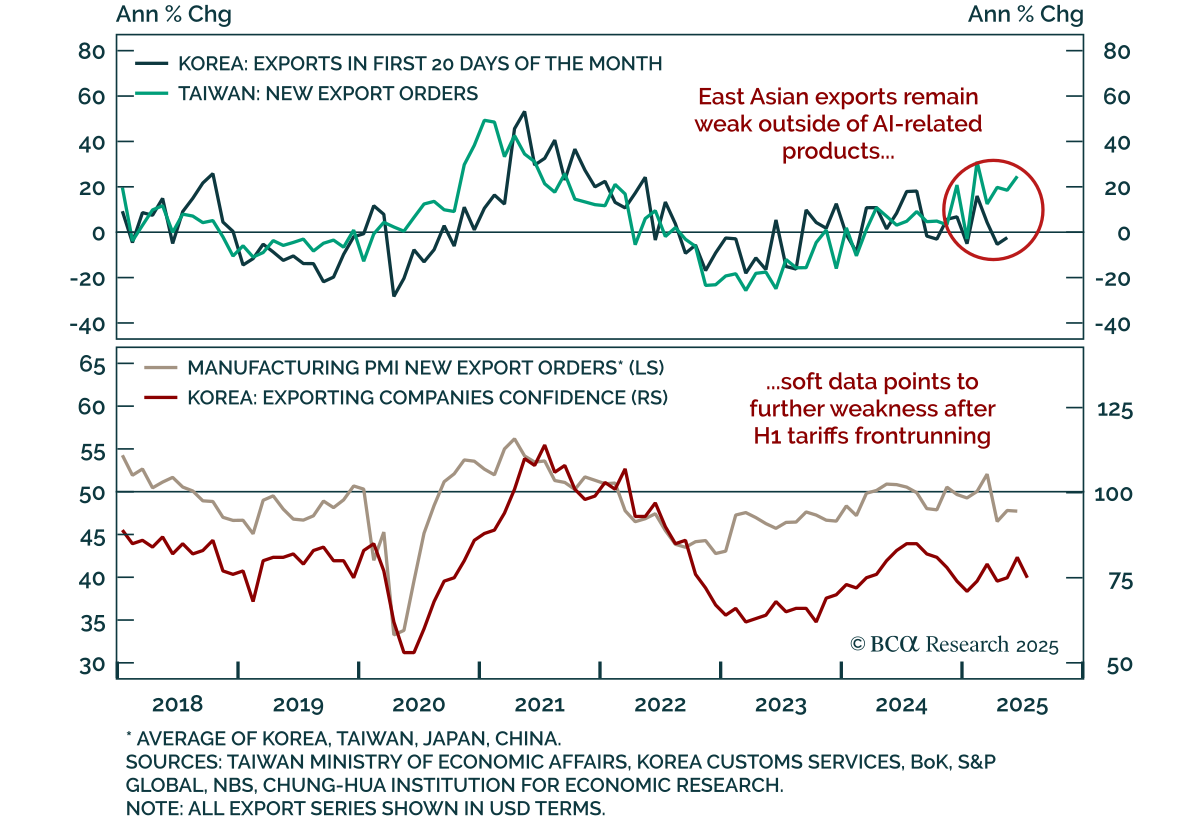
アジアの貿易回復、テクノロジー分野以外で停滞 アジアの貿易回復、テクノロジー分野以外で停滞 6月の台湾輸出受注は予想を上回る結果となりましたが、非ハイテク貿易や東アジア全体の輸出の弱さは、世界的な回復の範囲が限られていることを示しています。 受注は前年同月比24.6%増加し、5月の18.5%から加速しましたが、月次ベースでは、対米受注が本年初めて減少しました。世界的な状況は依然としてAI関連製品に大きく依存しており、一方で非ハイテク分野は依然として遅れをとっています。…
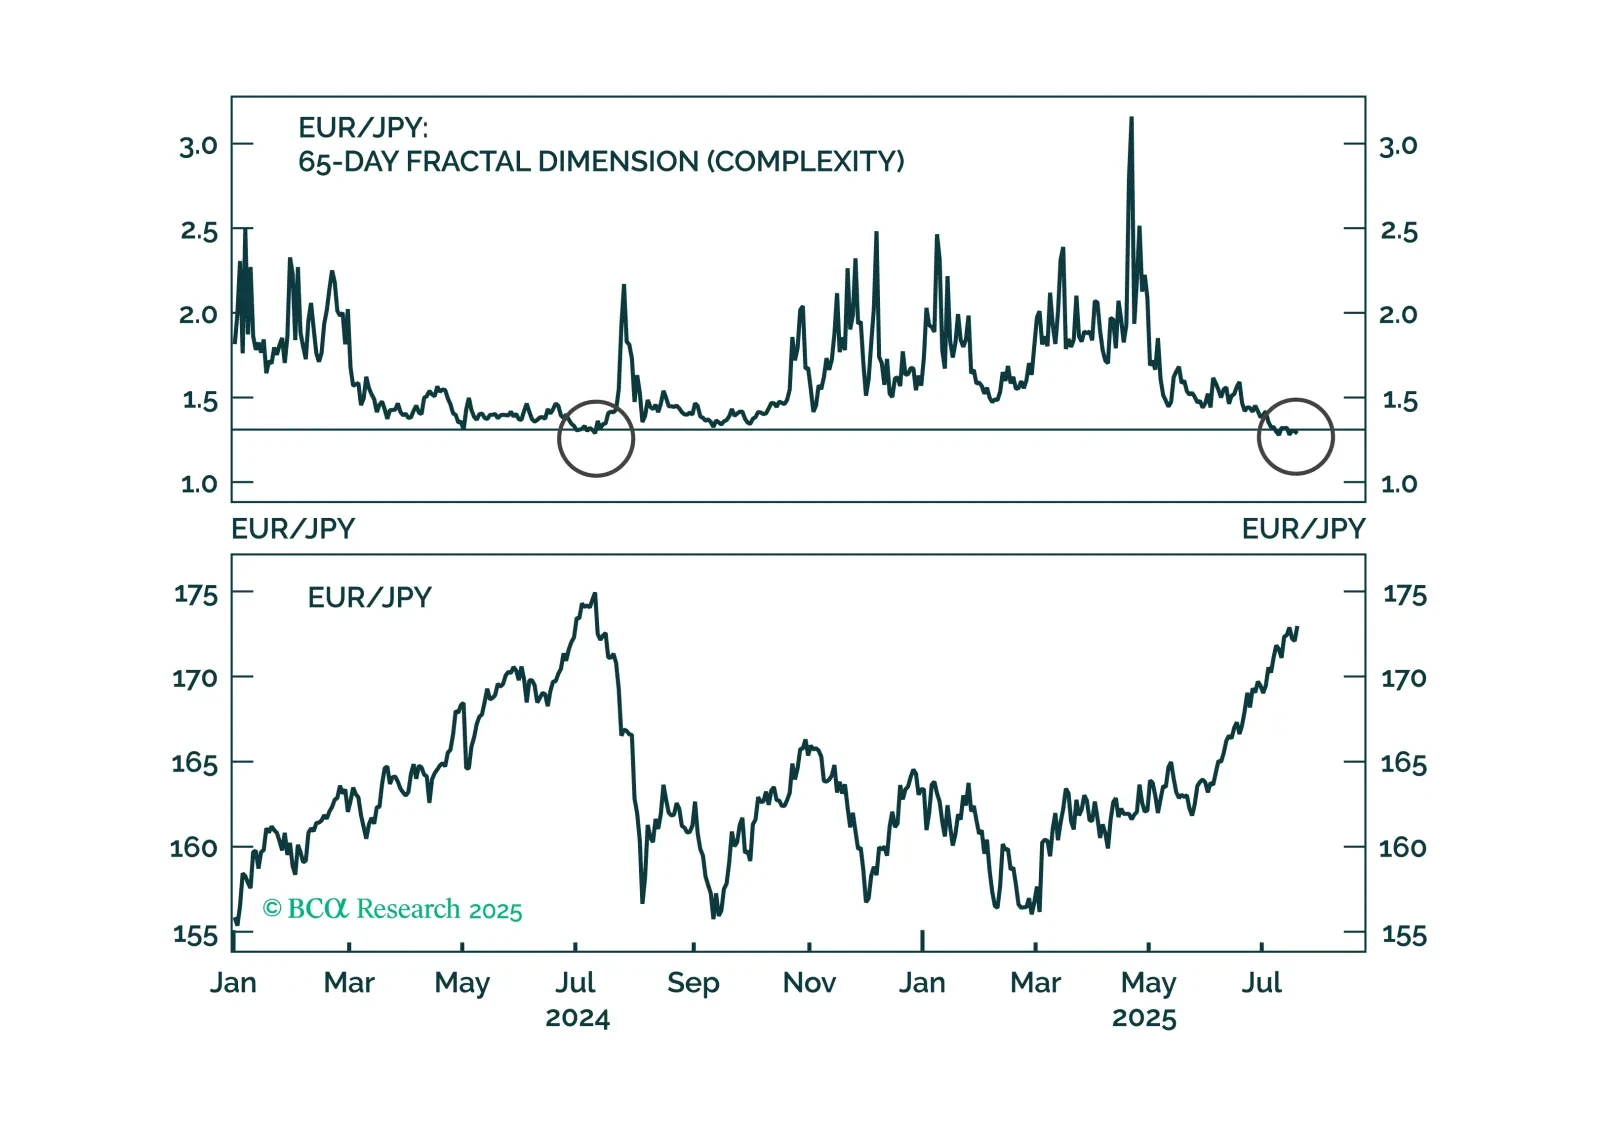
EUR/JPYは過大な水準に達しており、BCAストラテジー全体で新たなショートトレード推奨が出されています。この推奨は、説得力のあるバリュエーション、マクロ、テクニカルシグナルに裏付けられています。
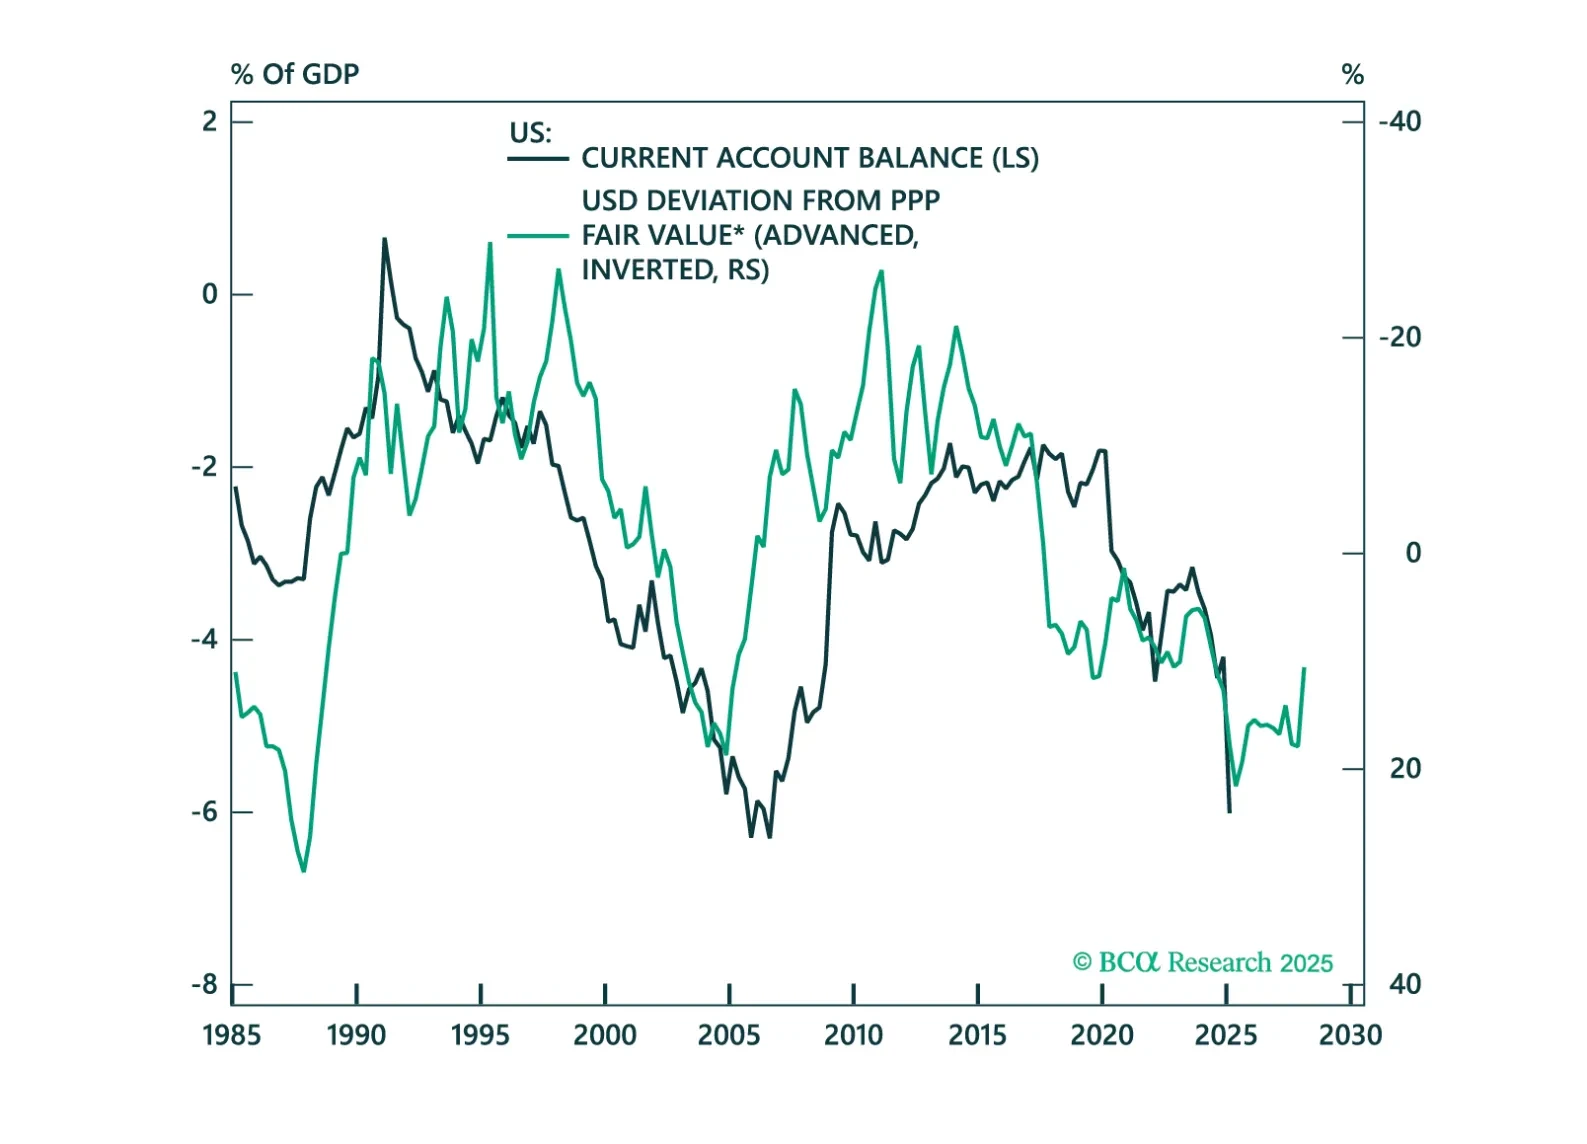
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。
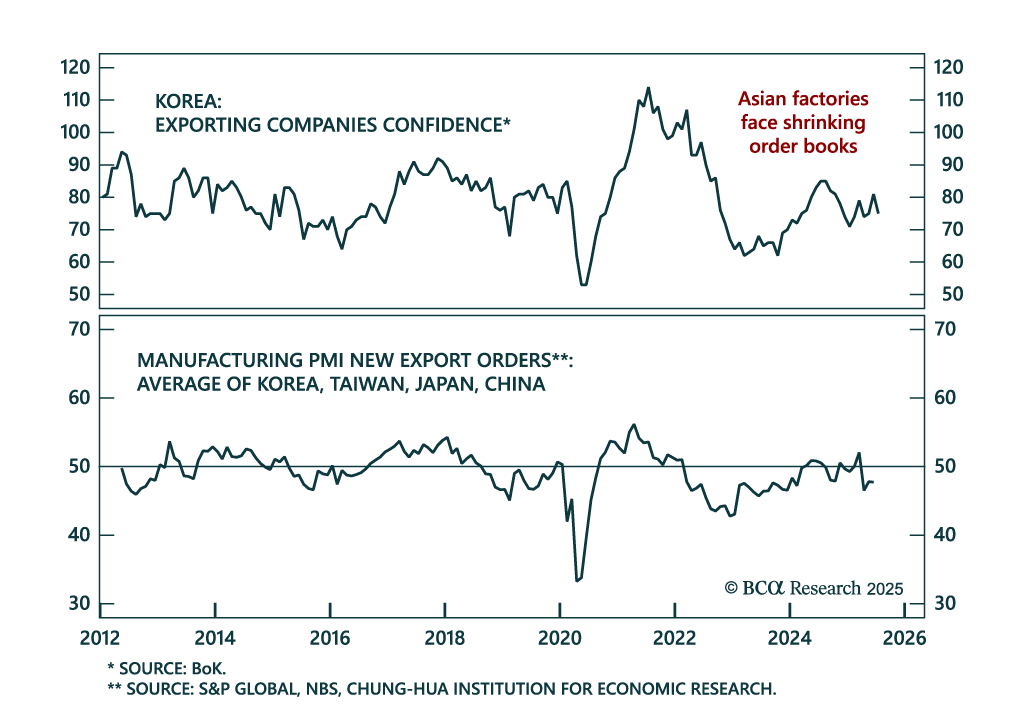
アジアの輸出見通しは依然として暗い アジアの輸出見通しは依然として暗い アジアの輸出と製造に関する最新データは、世界貿易の見通しが依然として厳しいことを示唆しています。韓国の輸出は、ドルベースで6月に前年比4.3%増加しました。3か月移動平均は2.2%です。第2四半期の輸出出荷が米国への輸出の前倒しによって押し上げられたと仮定すると、韓国の基礎的な輸出傾向はおそらく低いままです。今年の初めにわずかな回復が見られた後、韓国の輸出業者の報告された状況は悪化しました。…
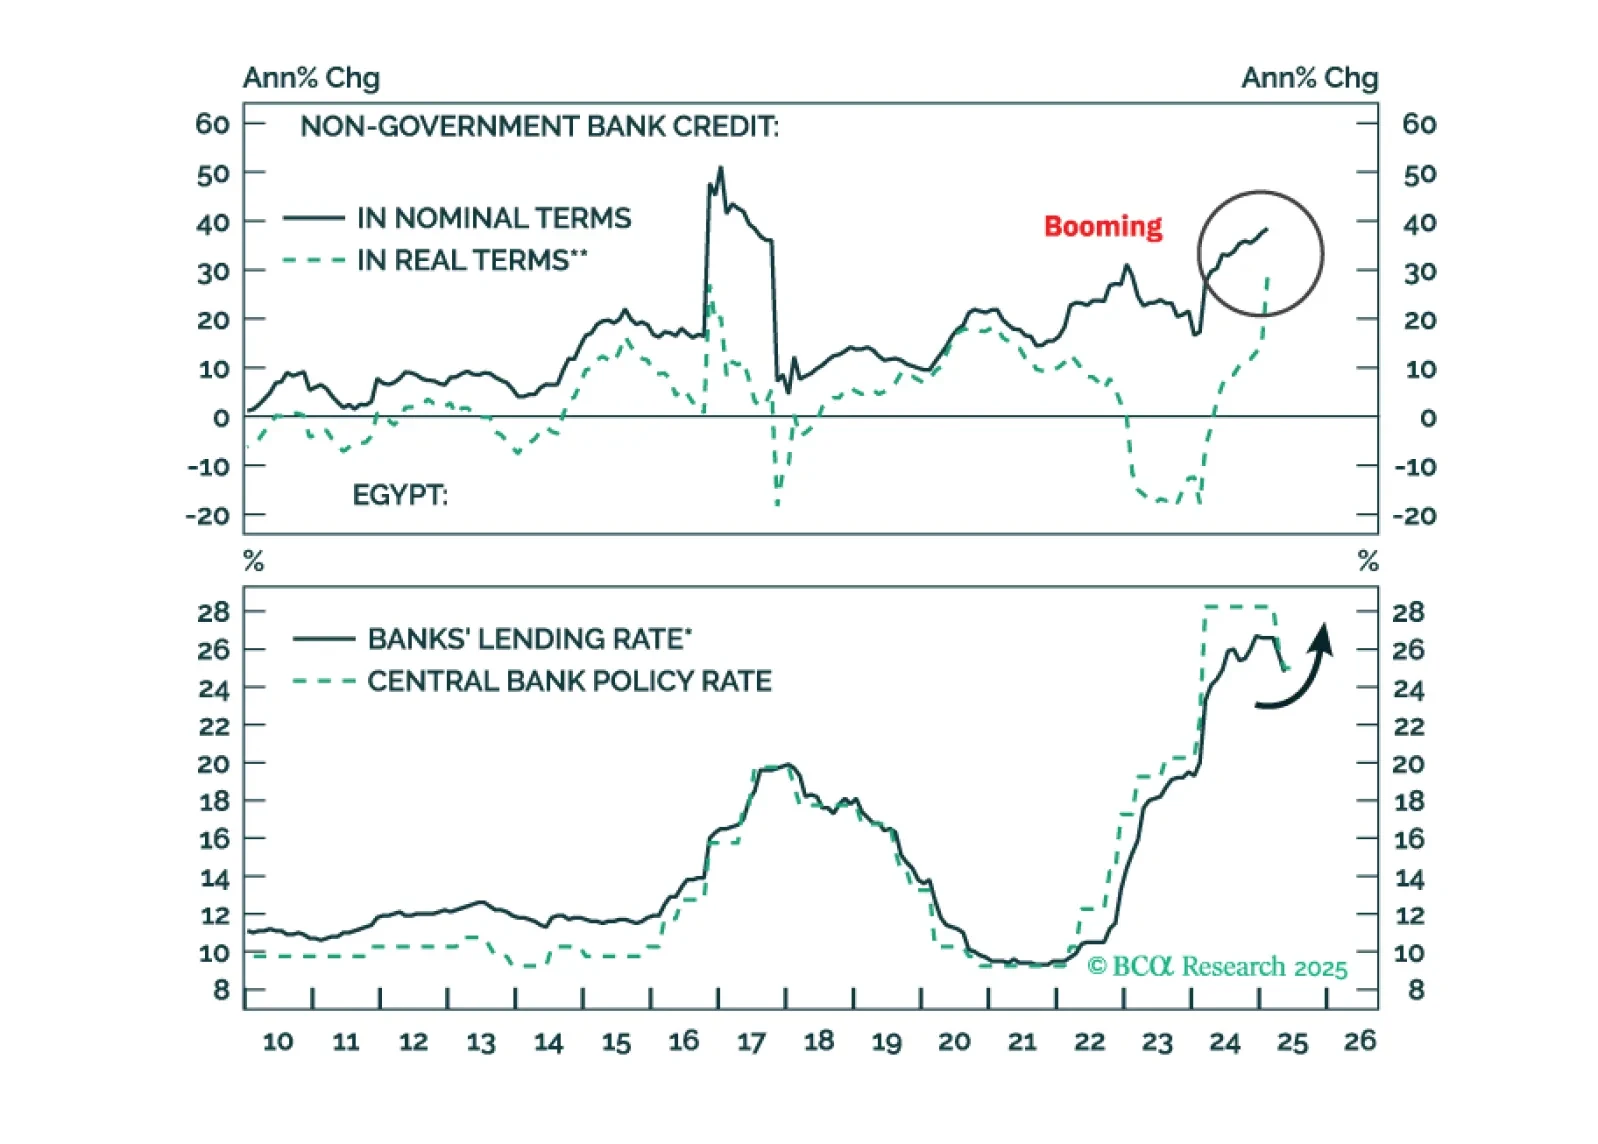
ポンドへの下落圧力は今後数ヶ月で高まるでしょう。インフレが上昇し、債券利回りも同様に上昇する見込みです。エジプト国内債券で利益を確定する時が来ました。
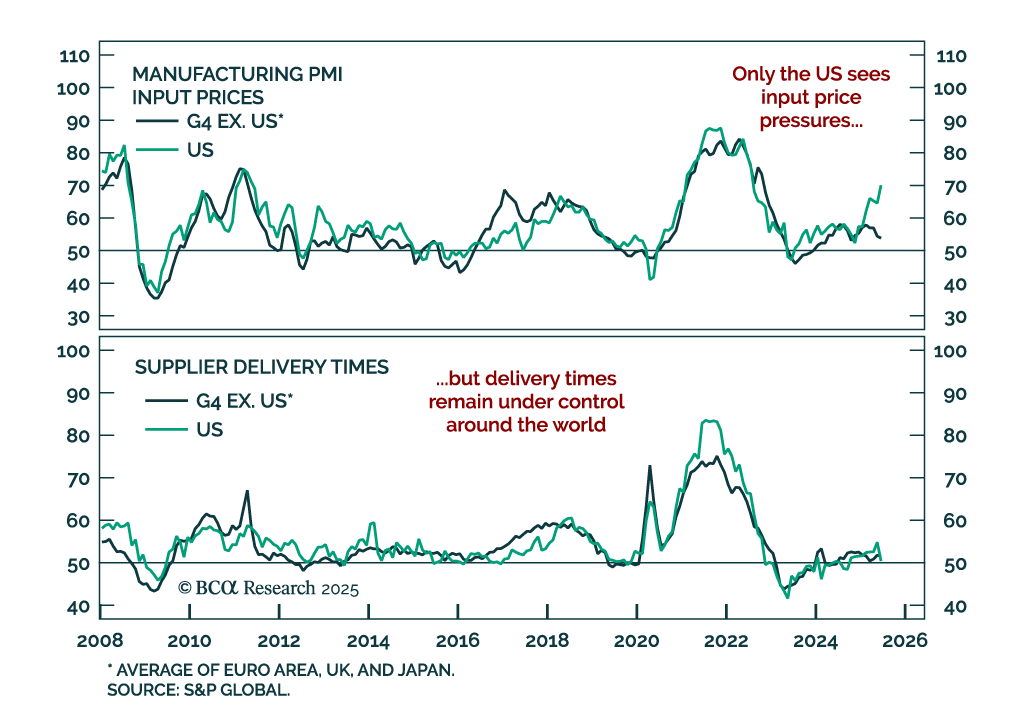
インフレが抑制される中で長期保有は依然として正当化される インフレが抑制される中で長期保有は依然として正当化される 世界的なインフレリスクは抑制されており、選ばれた先進国(DM)の国債において長期のポジションを強化しています。 私たちの 価格圧力指数は、米国以外での控えめな投入価格のインフレと、世界的に安定した納期を示しています。インフレーションは、ゆっくりと動く労働ダイナミクスと速く動く供給要因を組み合わせたものです。COVIDショックはこの両方の稀な融合でしたが、現在の状況は根本的に…