Tariffs

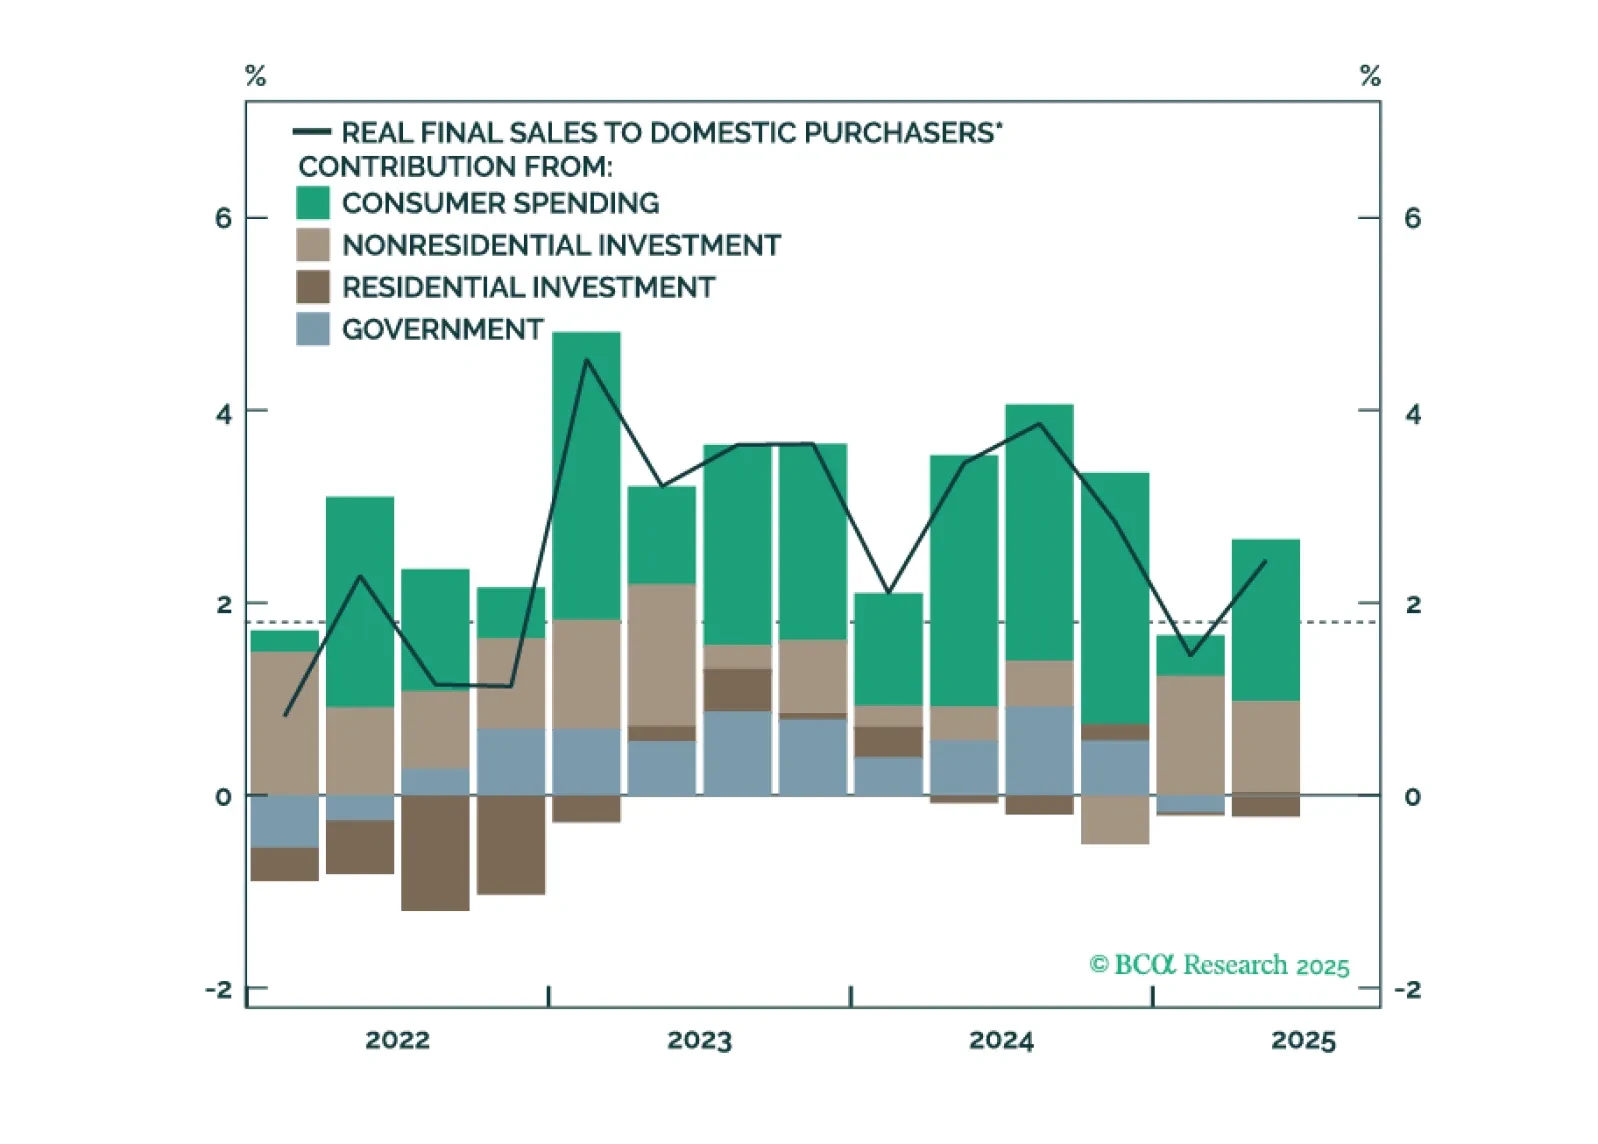
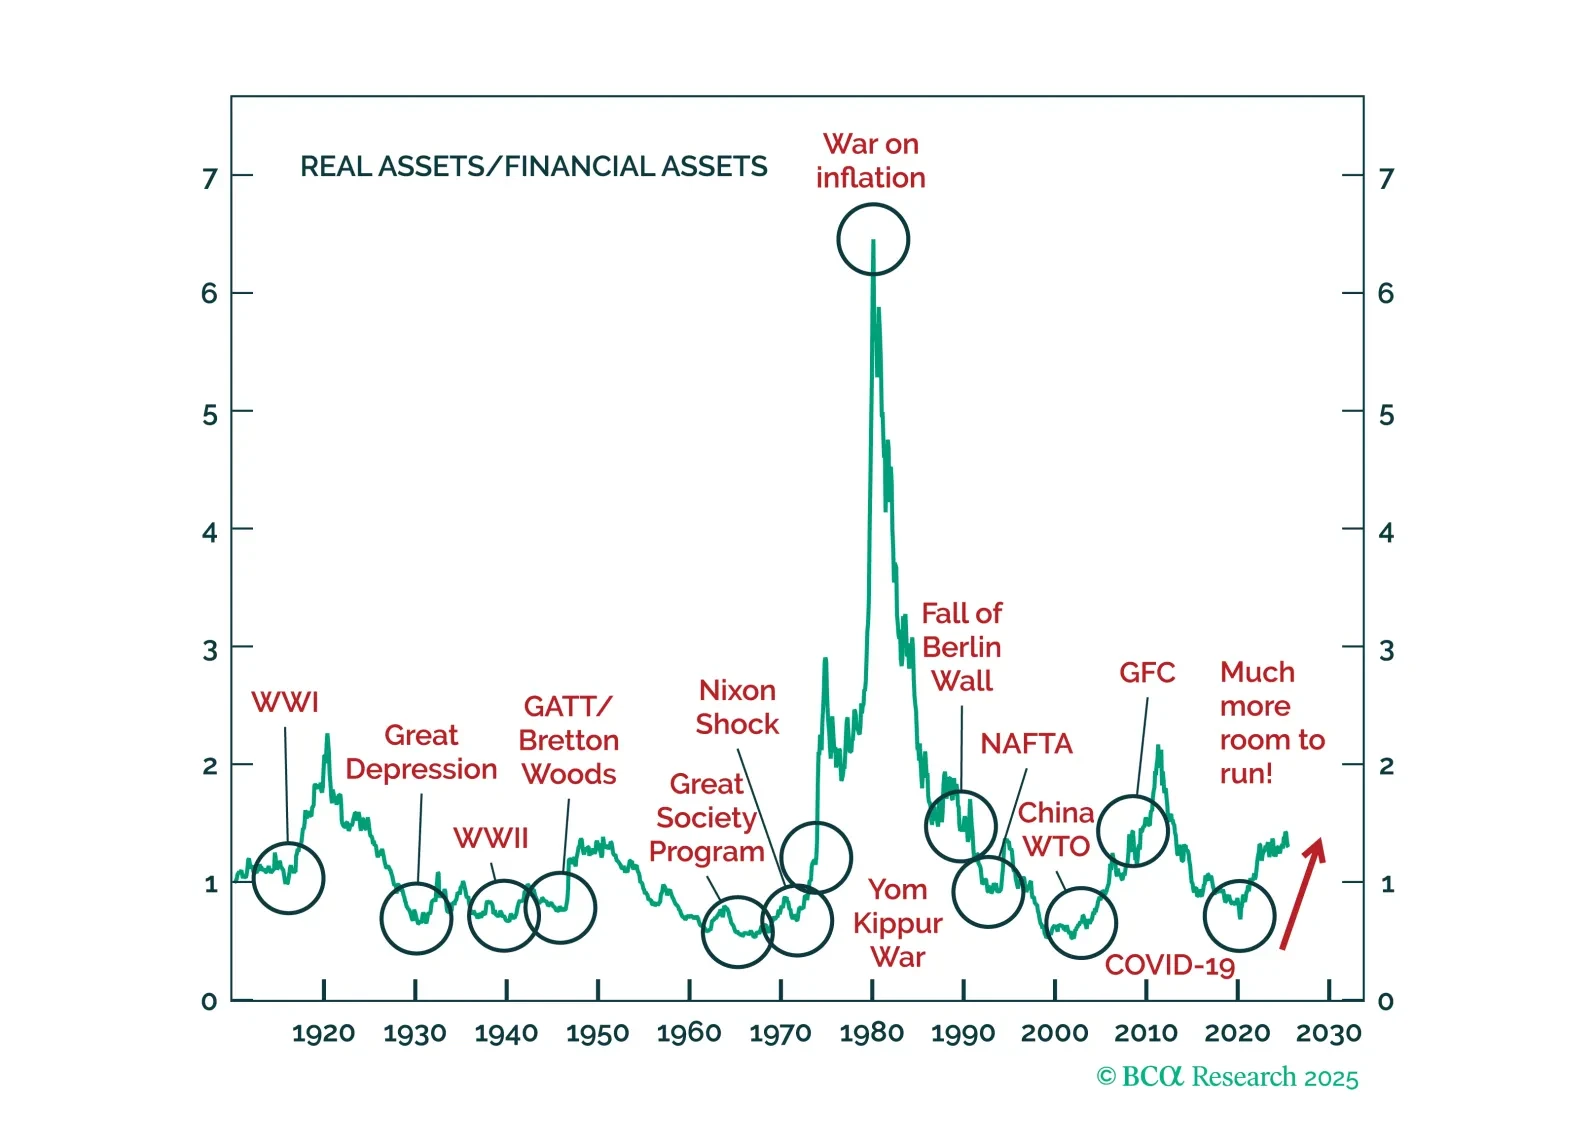
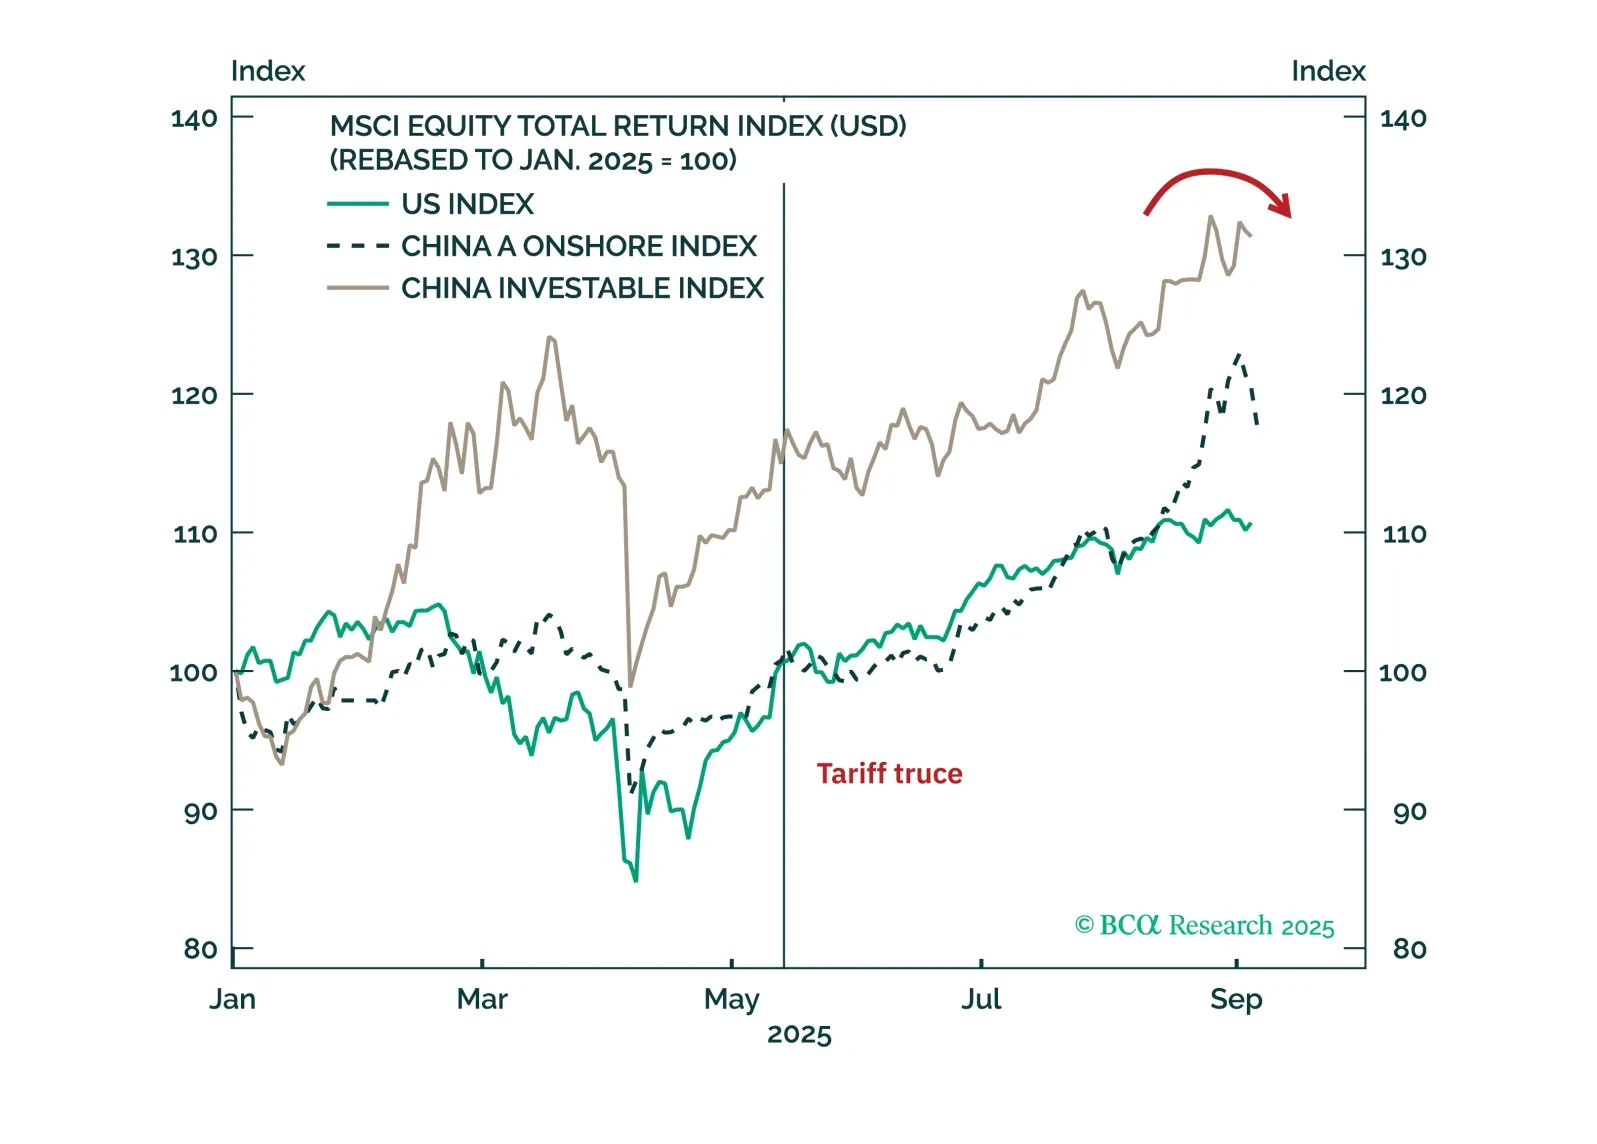
私たちは債券および株式の両方に強気の姿勢を維持していますが、確信は弱まっています。AIテーマに関しては、私たちは慎重な立場を取っていますが、それでも追随してきました。バブルはバブルであり、ショートするべきではありません。しかし、ヨーロッパの弱いAIリターンは2025年の本当の物語を明らかにします:キングドルの没落です。
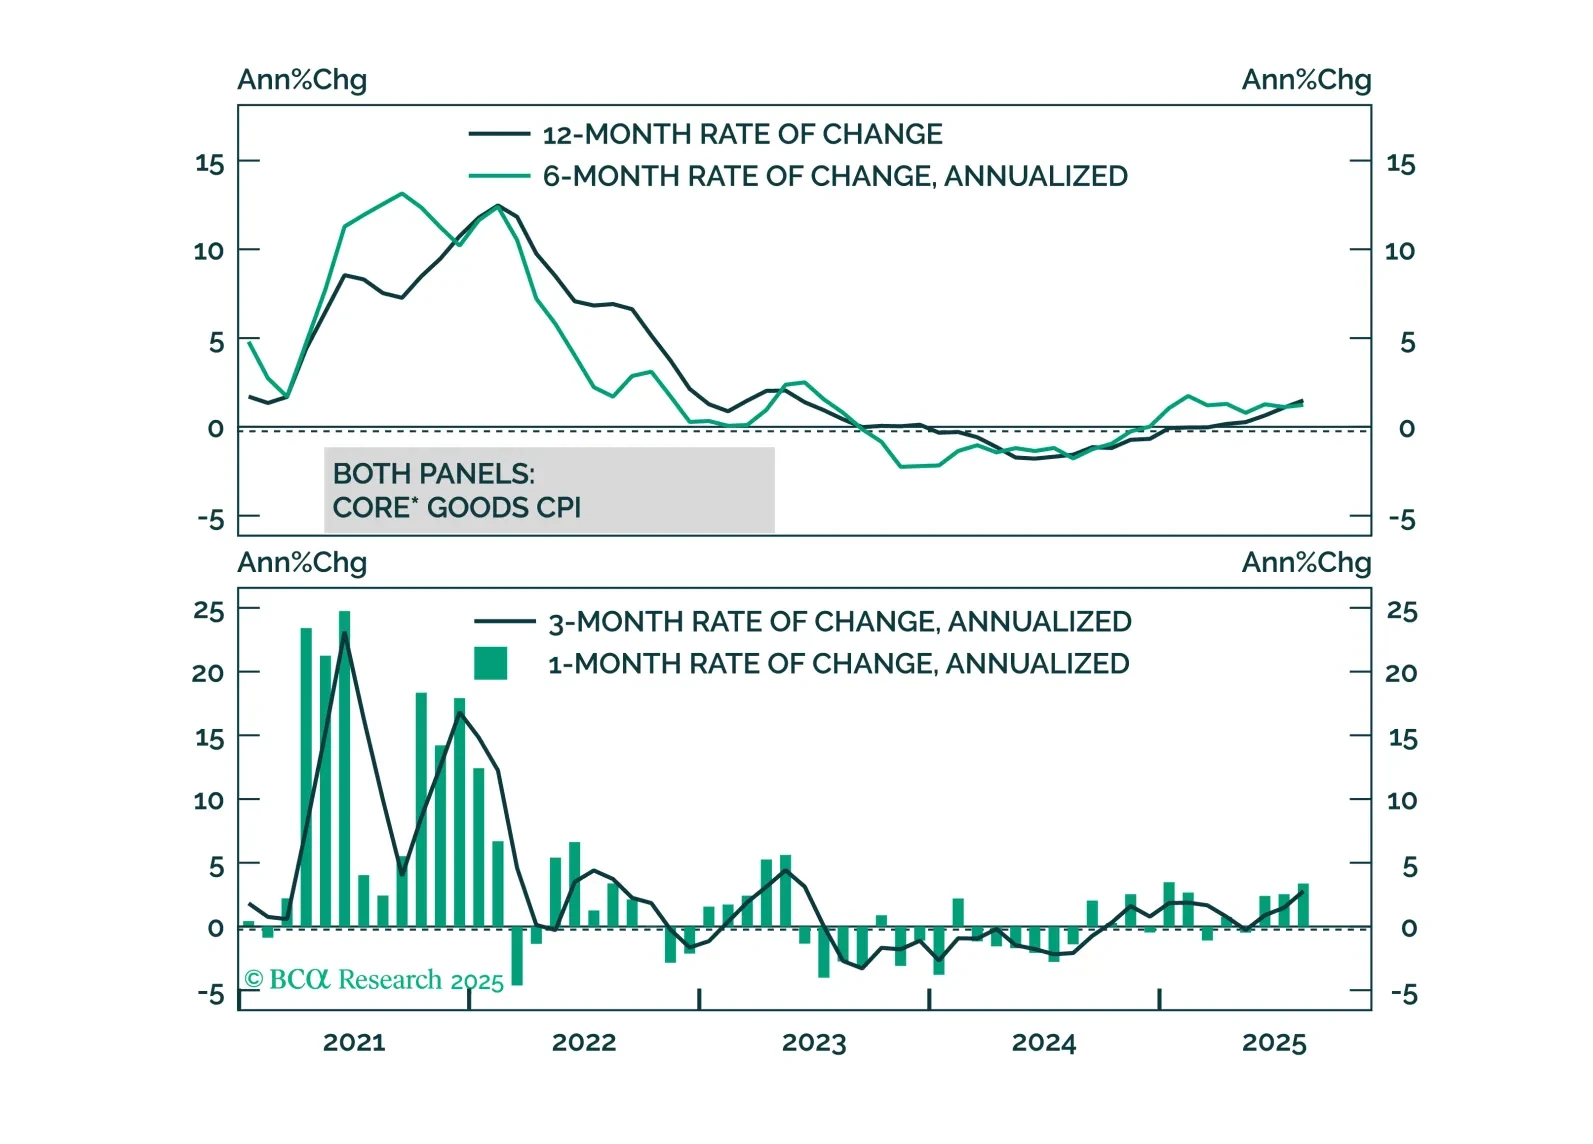
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。

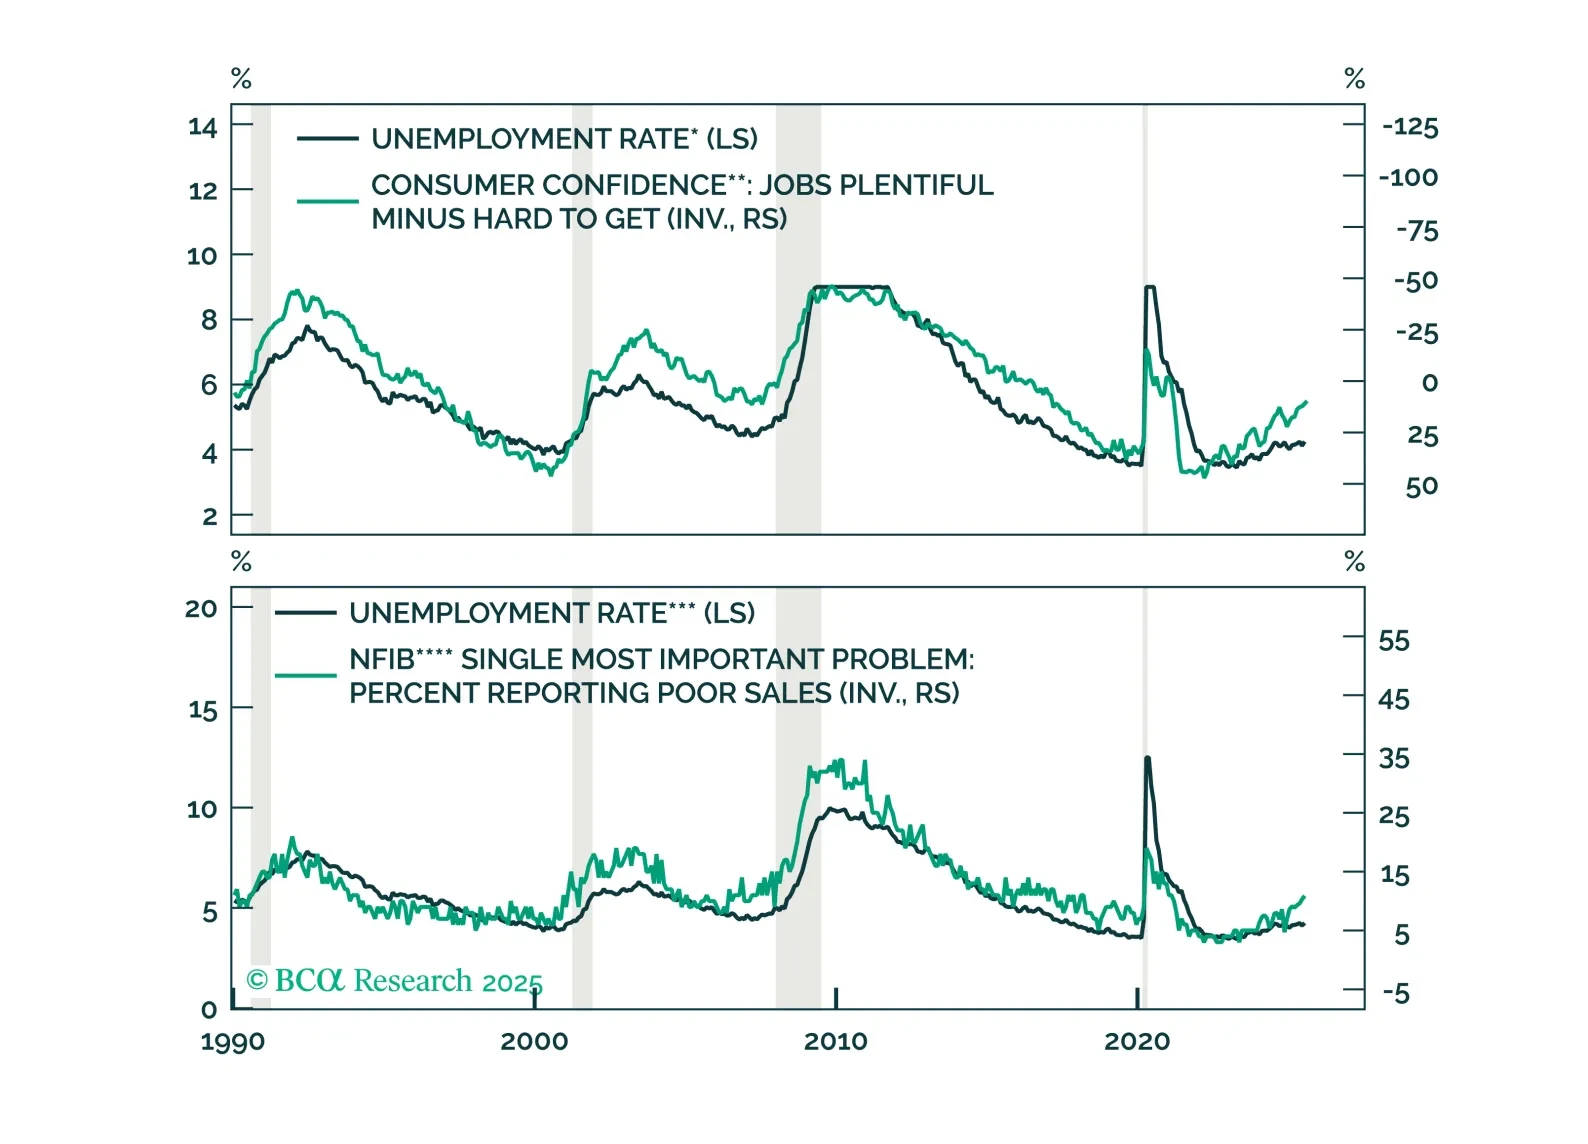
米国におけるインフレ期待は概ね安定しており、賃金価格スパイラルが進行中である兆候はほとんど見られません。そのため、短期的なリスクとしては、高いインフレのリスクよりも成長へのリスクの方が上回っています。しかしながら、1〜2年先を見据えると、スタグフレーションについて懸念しています。
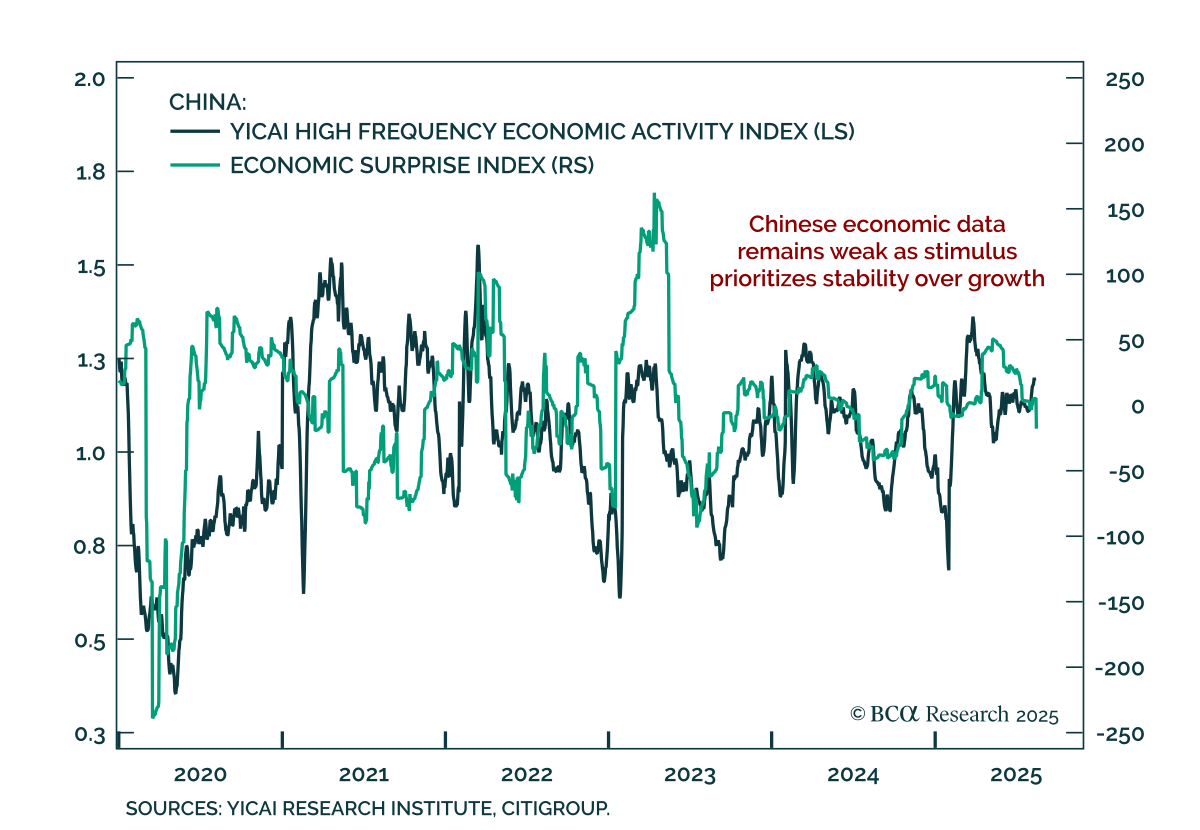
弱い中国経済データはまだ政策の転換を迫っていない 弱い中国経済データはまだ政策の転換を迫っていない 7月のデータは中国の弱い成長を確認し、近い将来に意味のある刺激策へのシフトは見られませんでした。…

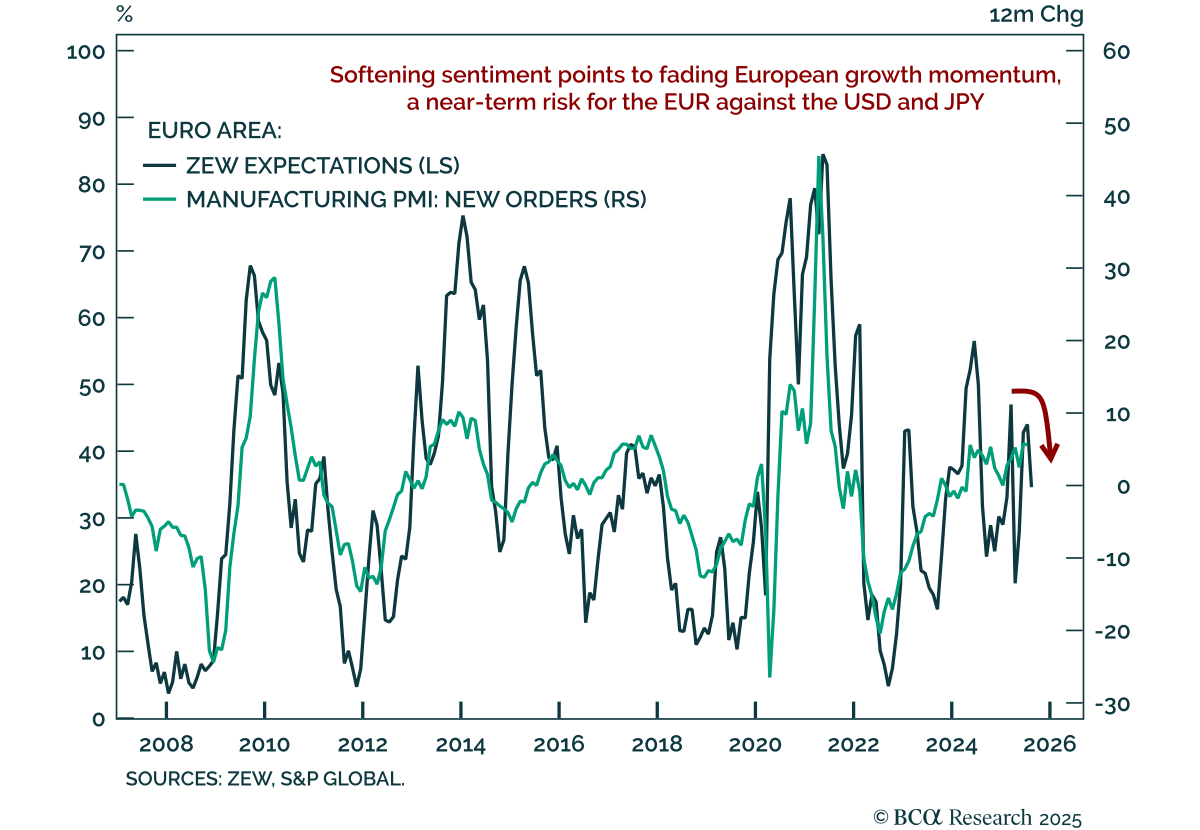
ZEWリバーサルは短期的なEURの弱さを示唆 ZEWリバーサルは短期的なEURの弱さを示唆 ヨーロッパのセンチメントは穏やかになり、技術的に伸び切ったユーロの短期的な下振れリスクを指摘しています。…