Private Credit
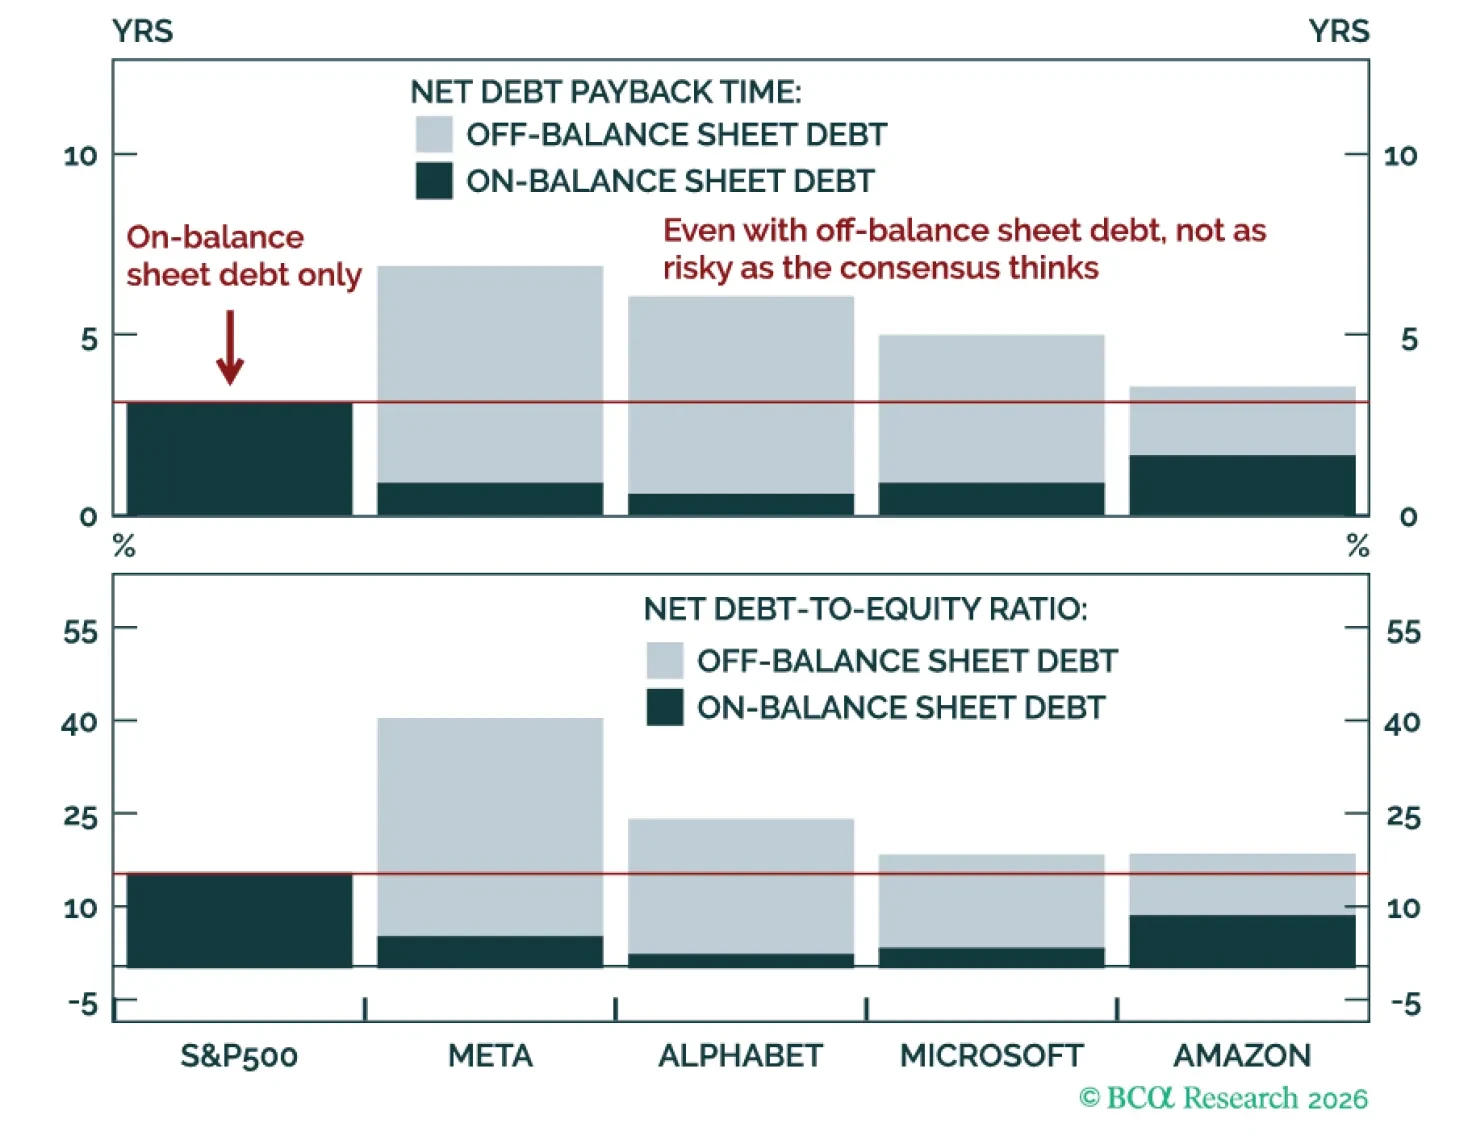
データセンター向け融資を巡る不安が高まっているが、その大半はGPU向け融資に起因するものである。GPUはデータセンターではないのだ。データセンターの担保価値は堅固で、テナントも同様に堅実なのである。

当社の Private Markets & Alternatives strategistsは、Private Credit が次の大金融危機(GFC)になるという見方に反論する. 評論家たちは何年もそのように予測してきたが、そのたびに誤りであることが証明されている。同行の三つの基準から成るフレームワークは、システミックリスクをレバレッジ、相互連結性、集中度の観点から検証する。安心できることに、現時点でPrivate Creditはそれらの基準のどれも満たしていない。…

今日のPrivate Creditに対する懸念は行き過ぎている。投資家がPrivate Creditの破滅的リスクを追跡するために使える、我々の3つの基準からなる枠組みを提示する。システミック危機は数年から数十年をかけて形成される。Private Creditでは、その形成が現在進行している。

誰もがプライベート・クレジットについて意見を持っていますが、データを持つ者は少なく、客観性を備えた者はさらに少ない。私たちはその両方を提供します。5分以内に、これまでの経緯と、より重要なこととしてここからどのように配分すべきかが理解できます。
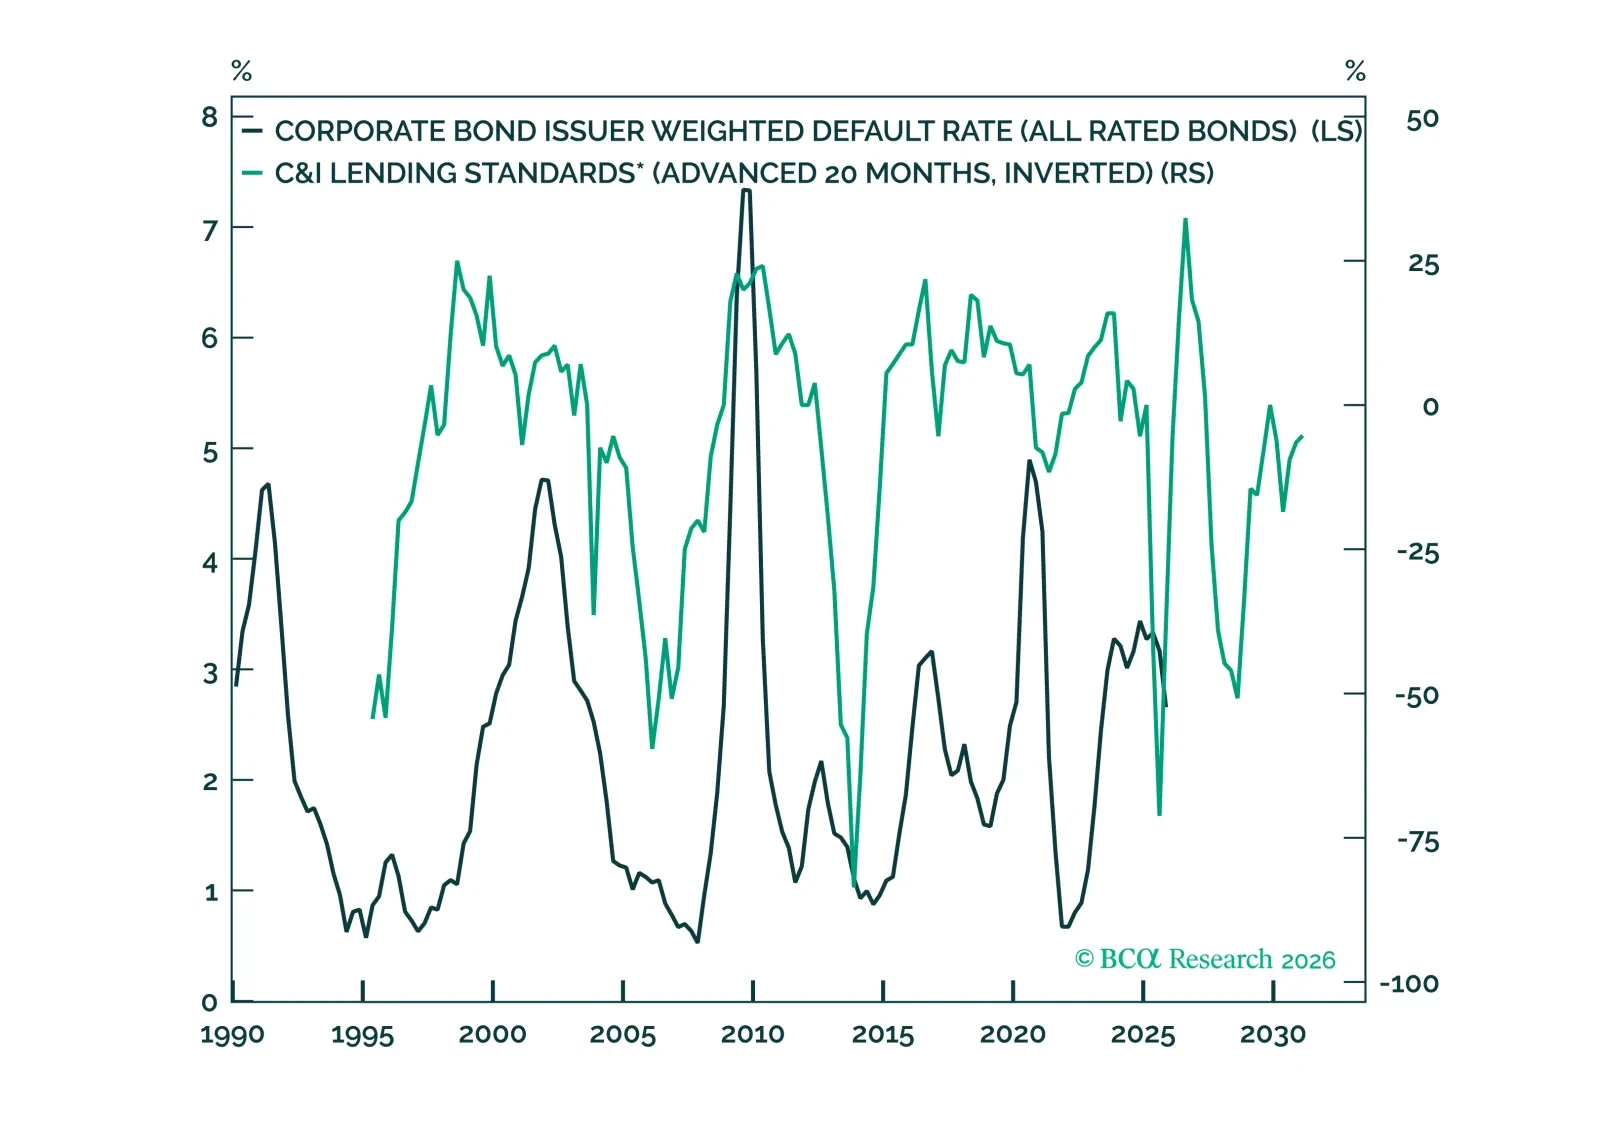
プライベートクレジットの混乱はワイルドカードだが、当社の従来のクレジットサイクル指標群は差し迫ったスプレッド拡大局面を示していない。トレジャリーズ、インベストメントグレードおよびハイイールドのコーポレートボンドに対する当社のベンチマーク配分を改めて維持する。


AIトレードはパブリック・マーケットの枠を超えて広がり、プライベート・クレジットをエコシステムの奥深くに引き込んでいる。投資家がパブリック・エクイティ、ベンチャー・キャピタル、データセンター、そして今やプライベート・クレジット間の重複エクスポージャーを把握するのはもっともだ。しかし、増加するベンチャー・キャピタル・デットやアセット・ベースド・レンディングに伴うリスクは見過ごされている。
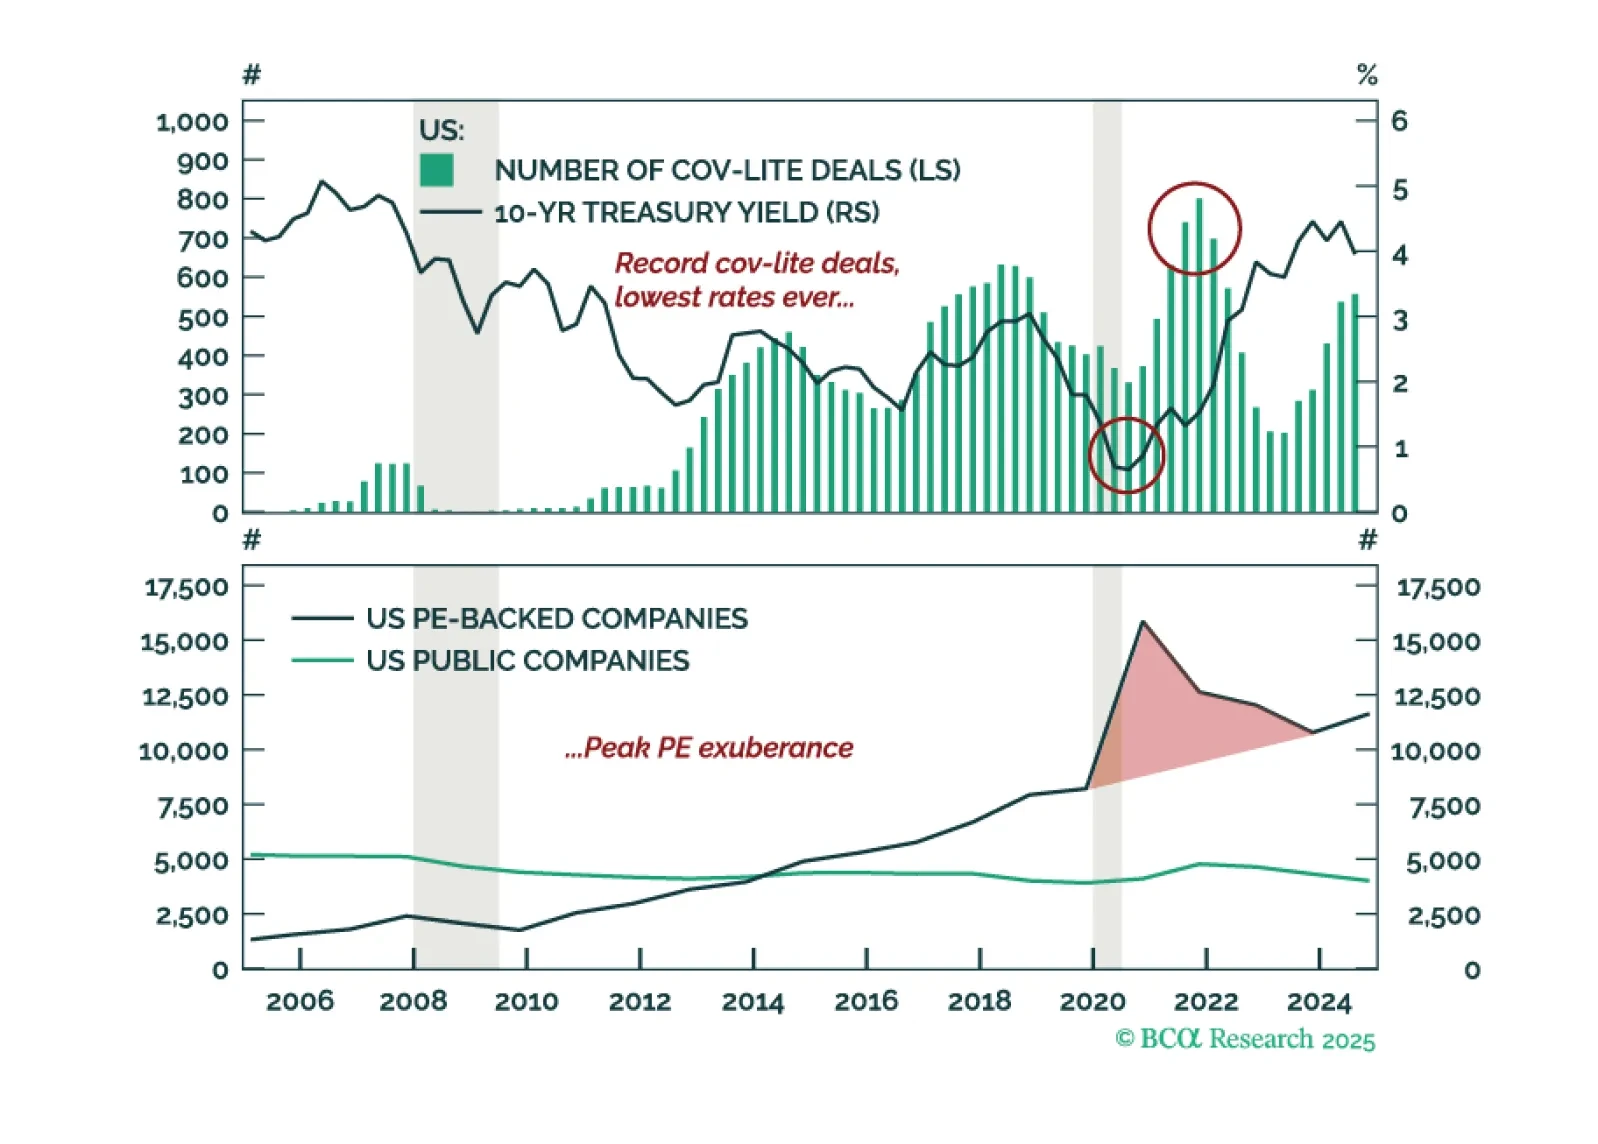
プライベート・クレジットの外部者は懐疑的であり、内部者は信奉者ですが、現在は神経質になっています。この四半期レポートのハイライトでは、プライベートおよびパブリック・クレジットの隠れた問題を掘り下げます。2020-2021年の貸付起源の幽霊が投資家に追いついてきています。

2020–21年の過熱状態が解消される中、フローティングレートの信用資産にストレスがかかり、弱い構造がより厳しい資金調達環境に直面しています。 私たちの今週のチャートは、ブライアン・ペイン(BCAリサーチのプライベートマーケット&オルタナティブ(PMA)サービスのチーフストラテジスト)からの提供です。 JPMorgan…
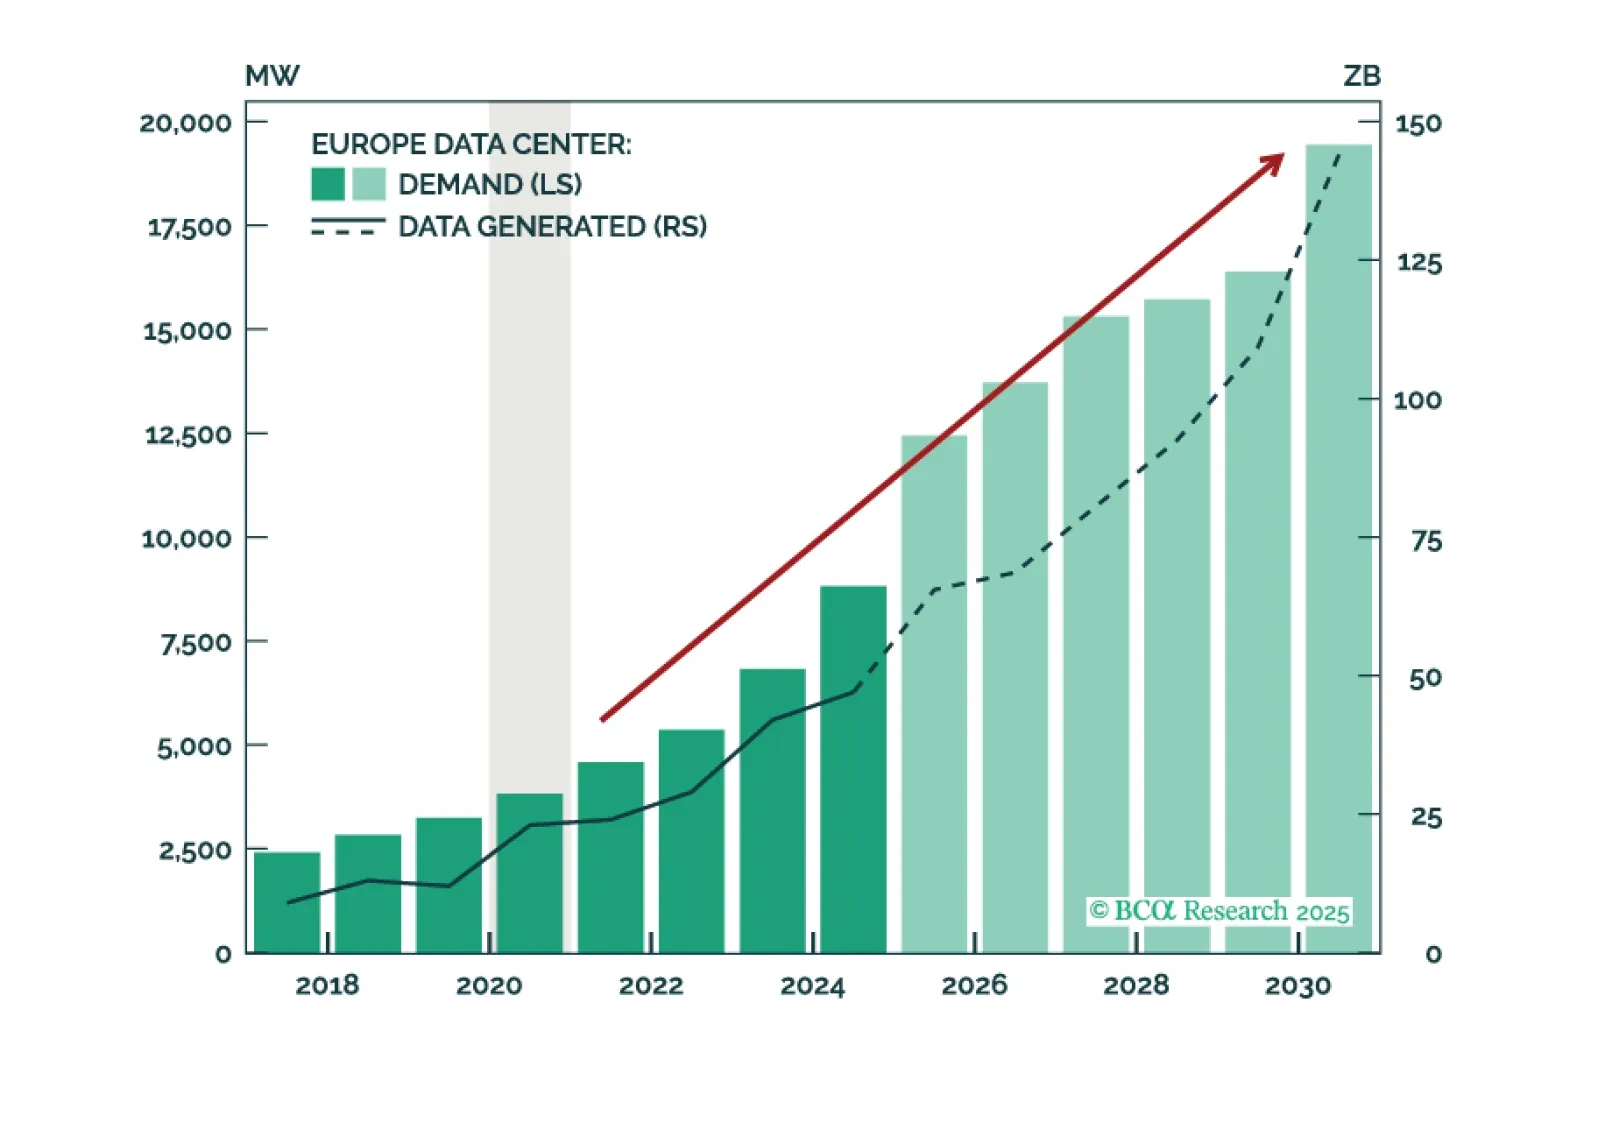
While the US is the pioneer, Europe will follow suit—more rapidly than expected. It is not a question of if GenAI will boom in Europe, but when. Europe’s Data Center growth is already strong today, but a US-style boom is just around the corner.