Latin America
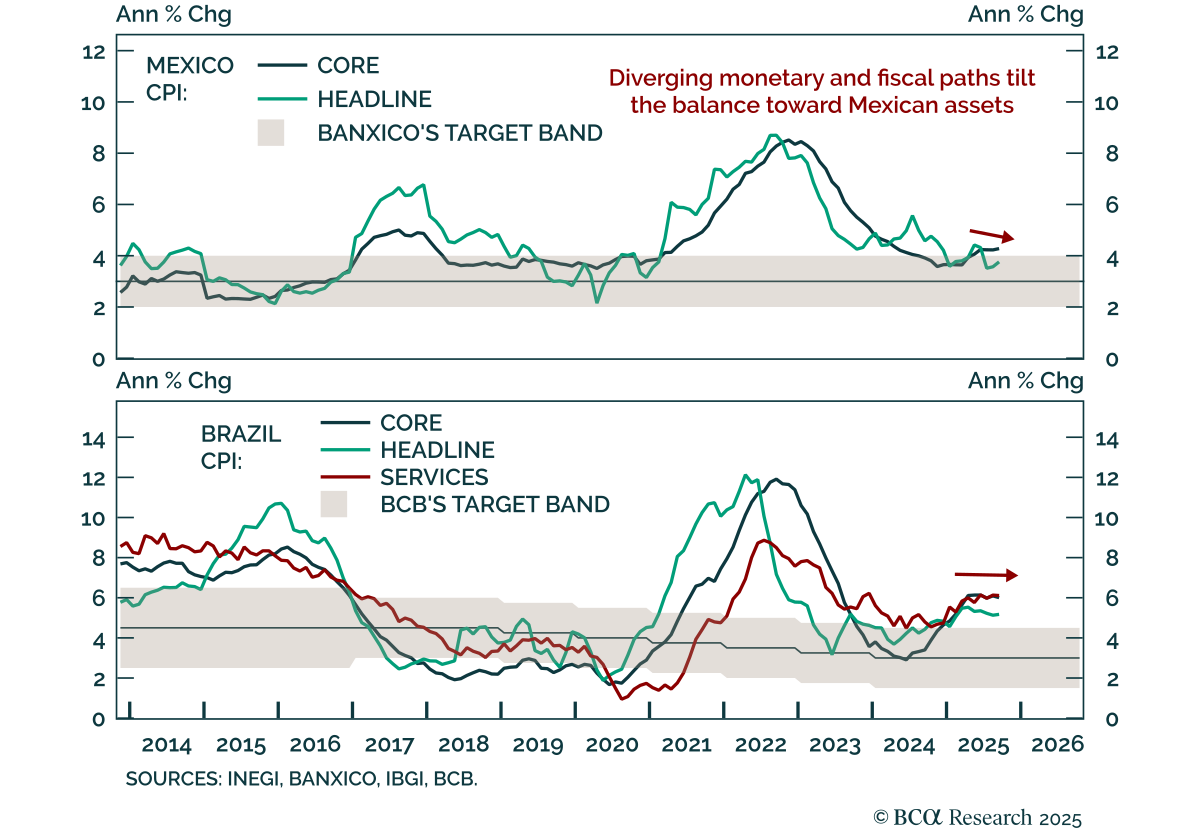
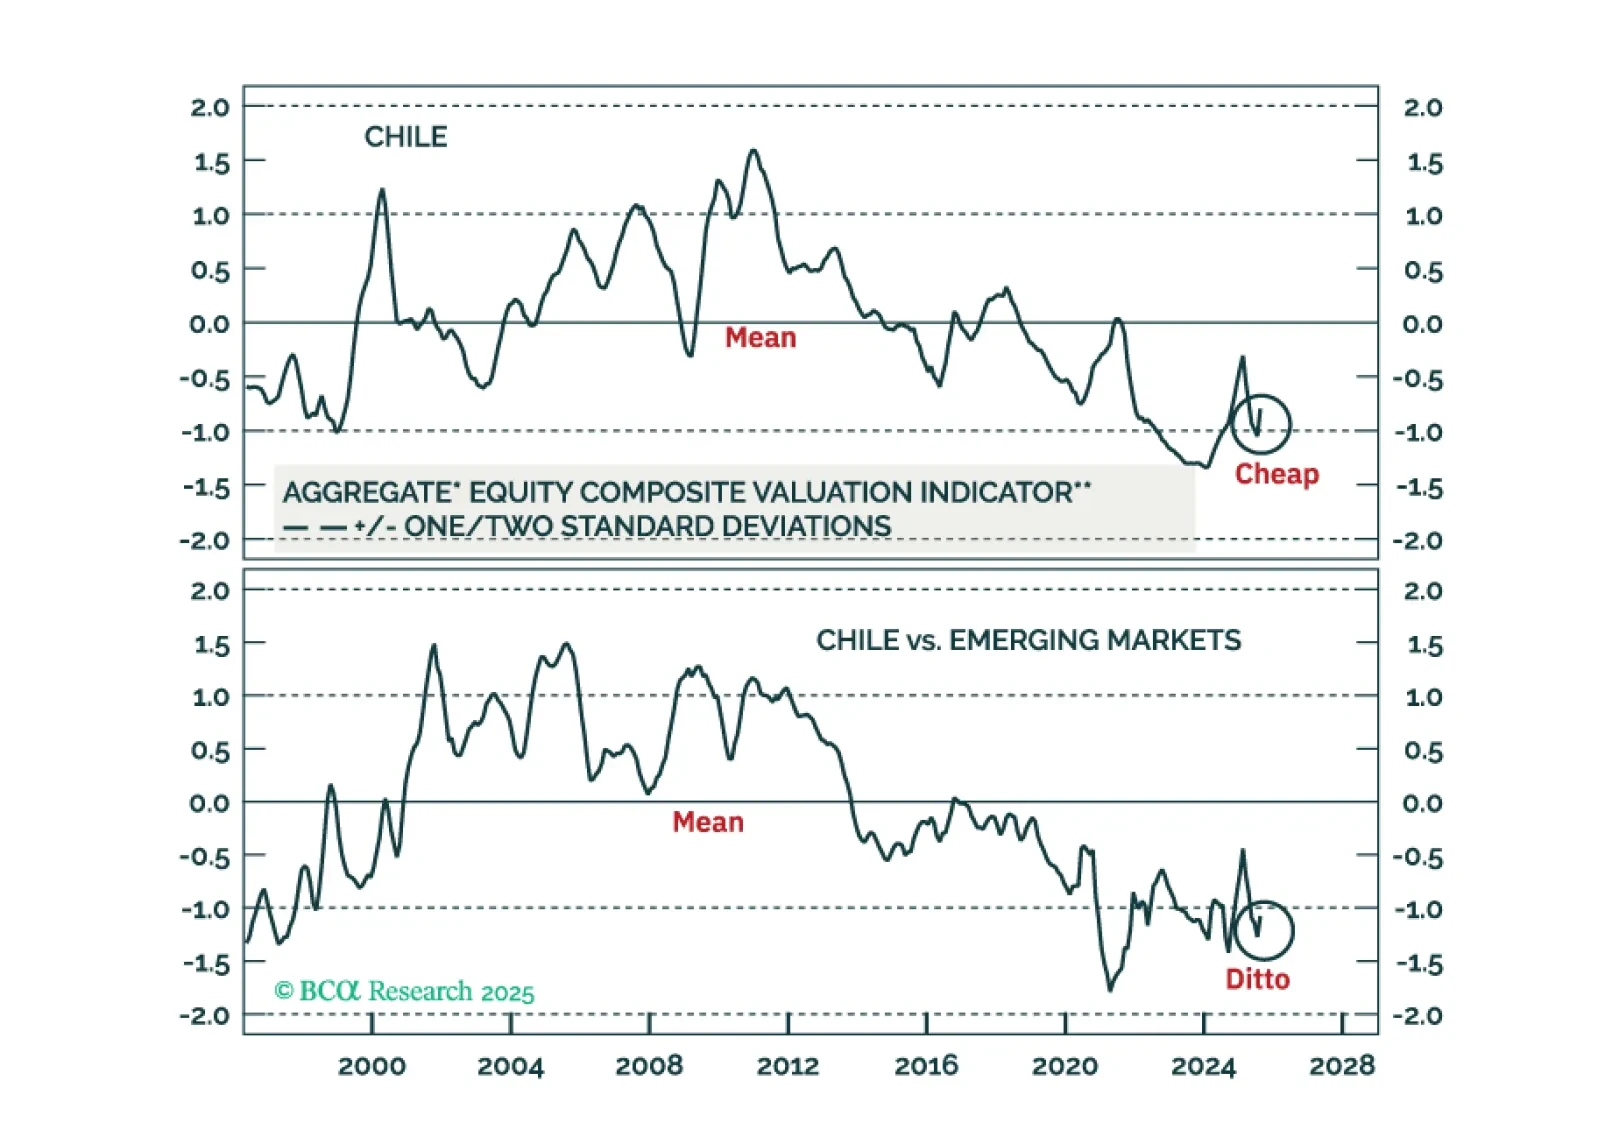
チリのエクイティは構造的な再評価が進行中です。ビジネス寄りの政権への政治的転換、穏やかなマクロ環境、および堅調な為替レートが、新興市場の同業他社に対するチリ市場のアウトパフォーマンスを促進するでしょう。
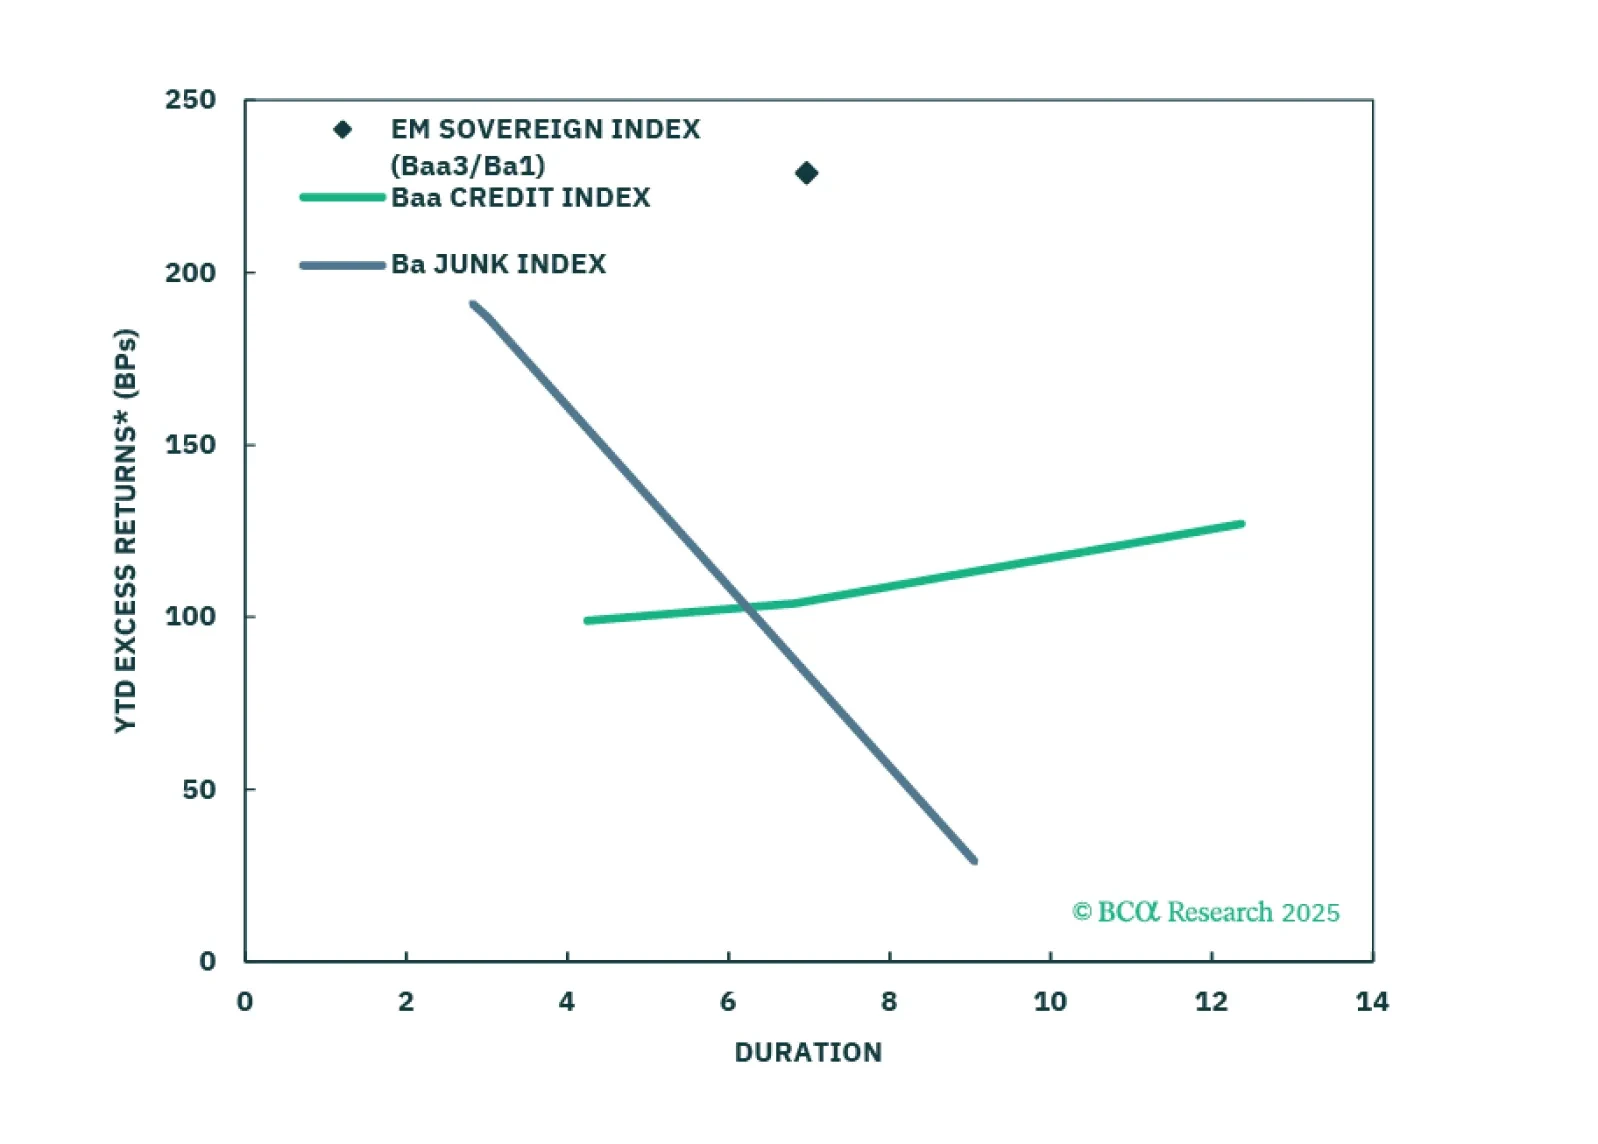
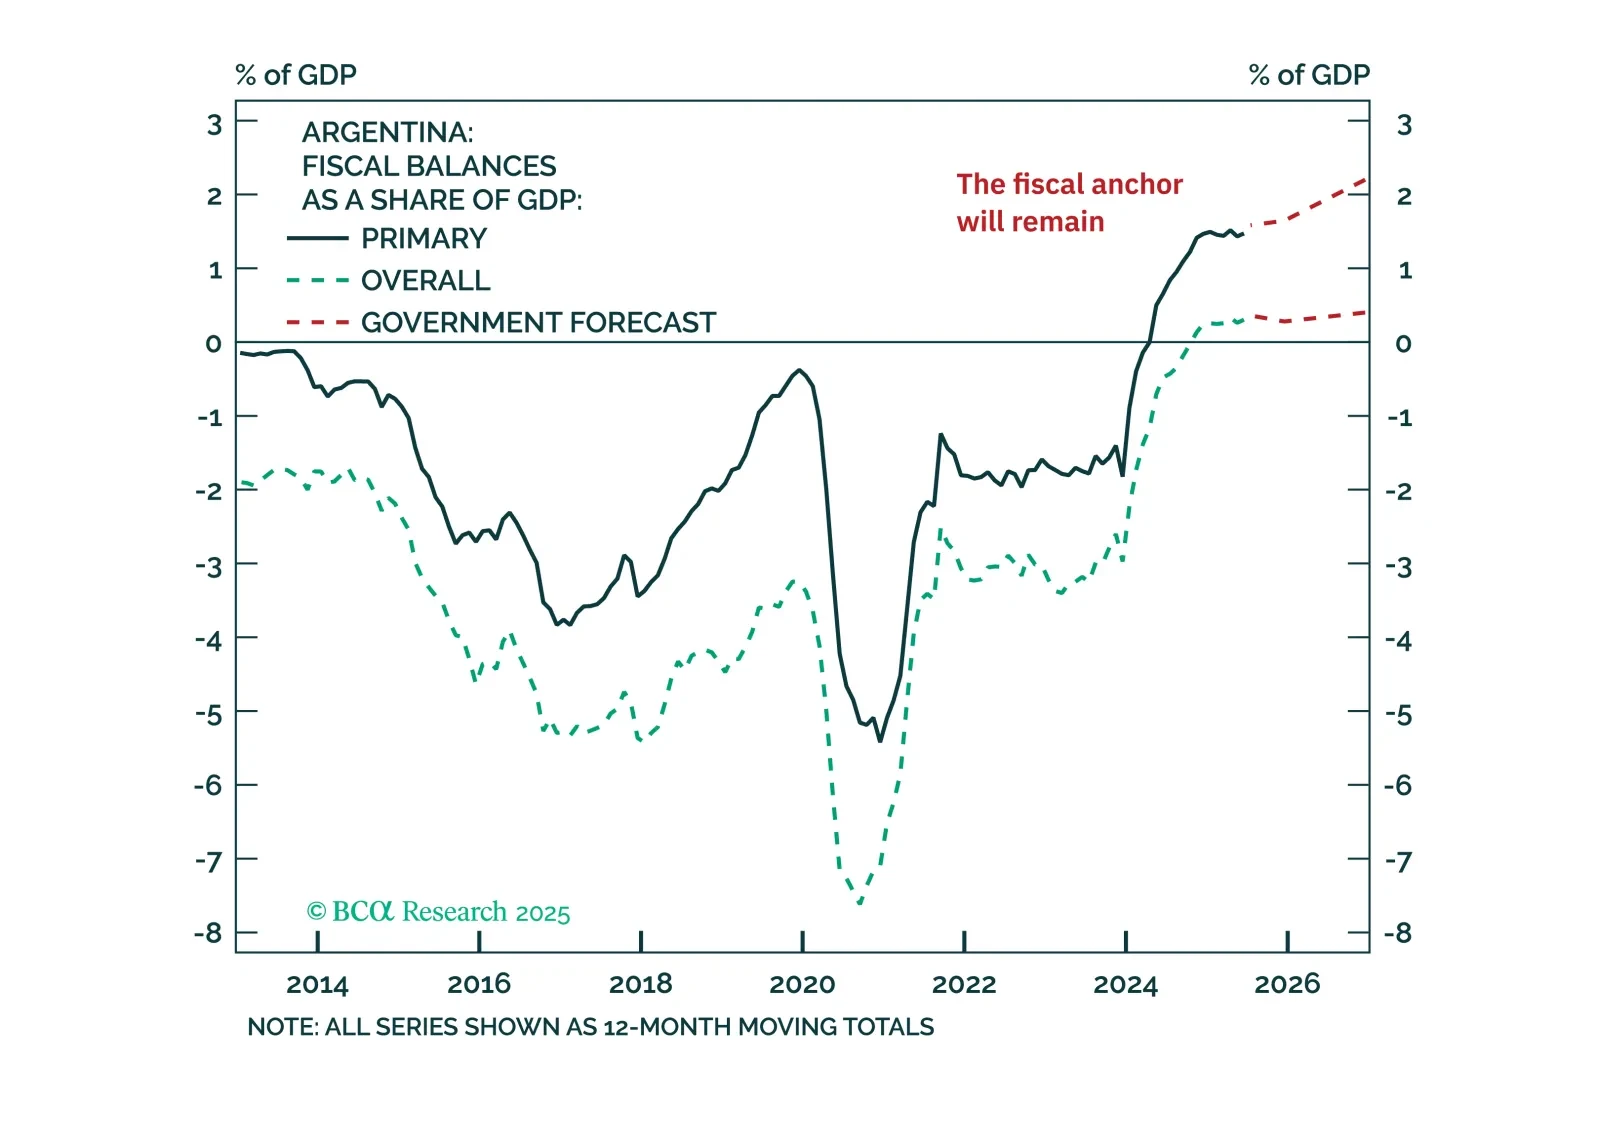
ブエノスアイレス選挙の結果は政府の政治的な勢いにとって後退を意味しますが、最終局面ではありません。私たちの長期的な強気の見方は依然として変わりありませんが、短期的には投資家は当面様子を見守るべきです。
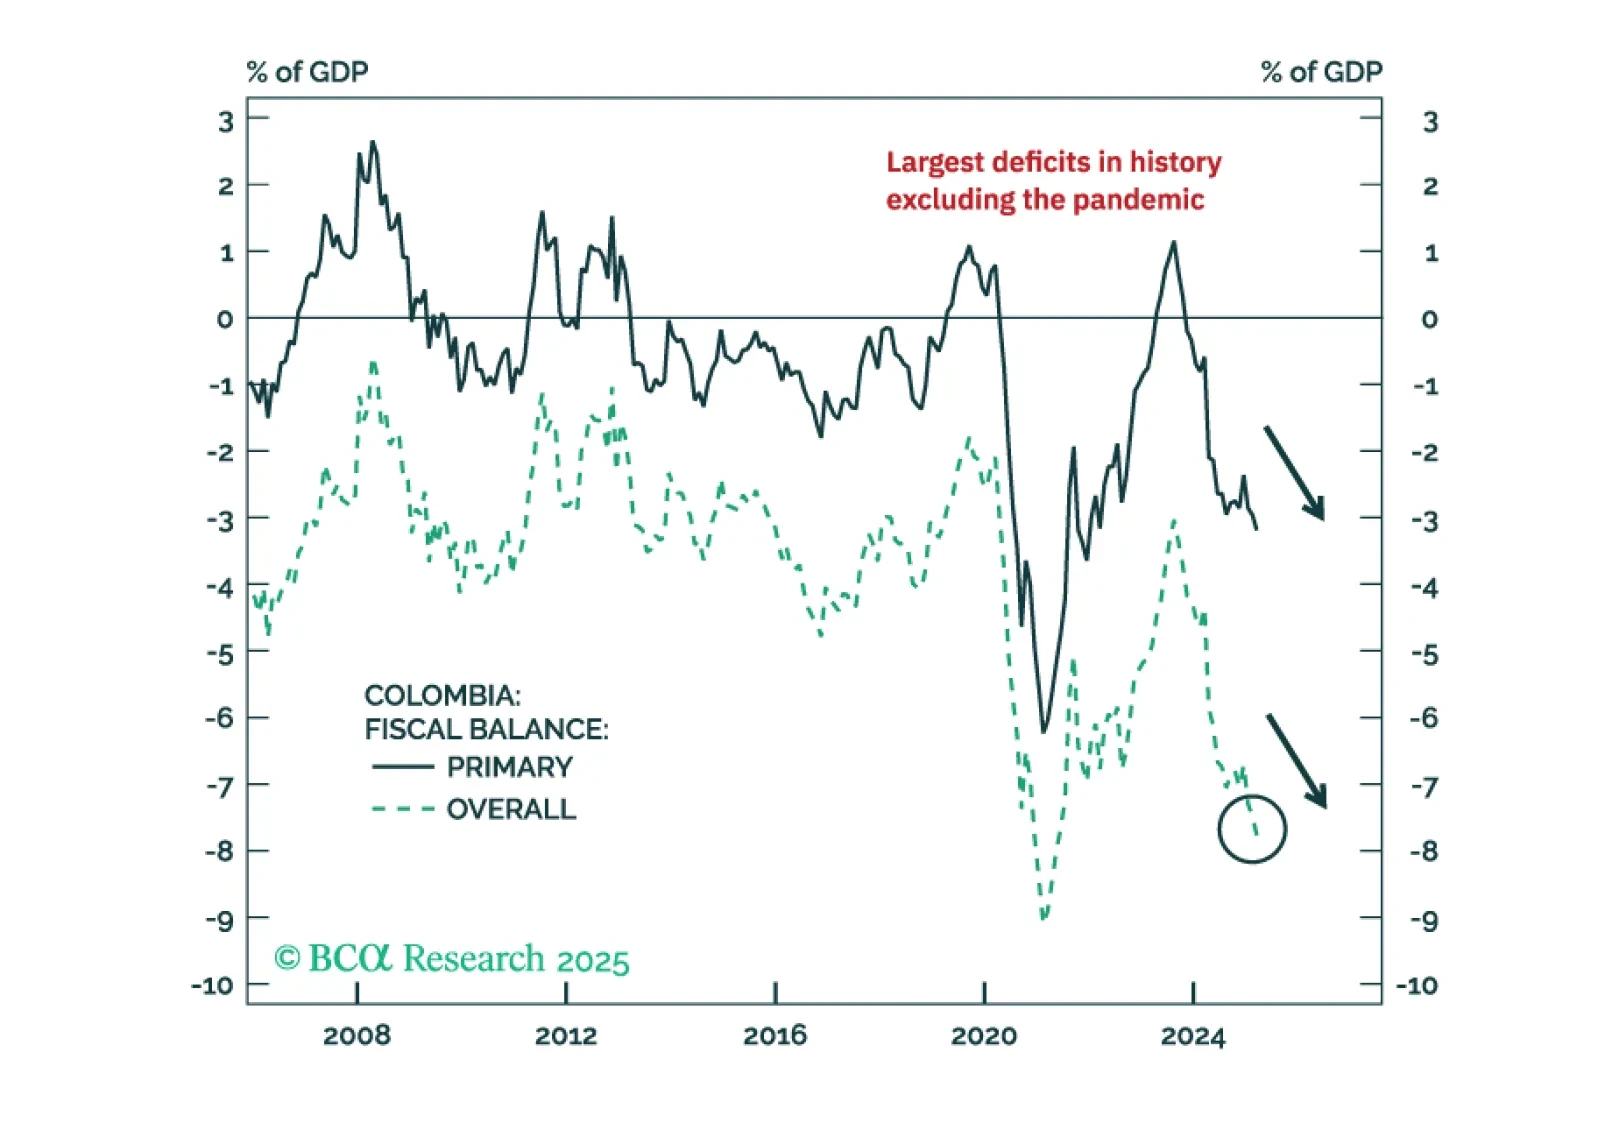
コロンビア市場は、今後12ヶ月で進行するマクロ環境の悪化という現実と、将来の正統派政策への期待の間で揺れることになるでしょう。リスクをバランスするために、コロンビアの株式、ローカル債券、及びソブリン債クレジットを、それぞれの新興国市場ベンチマークに対してアンダーウェイトからニュートラルに引き上げます。
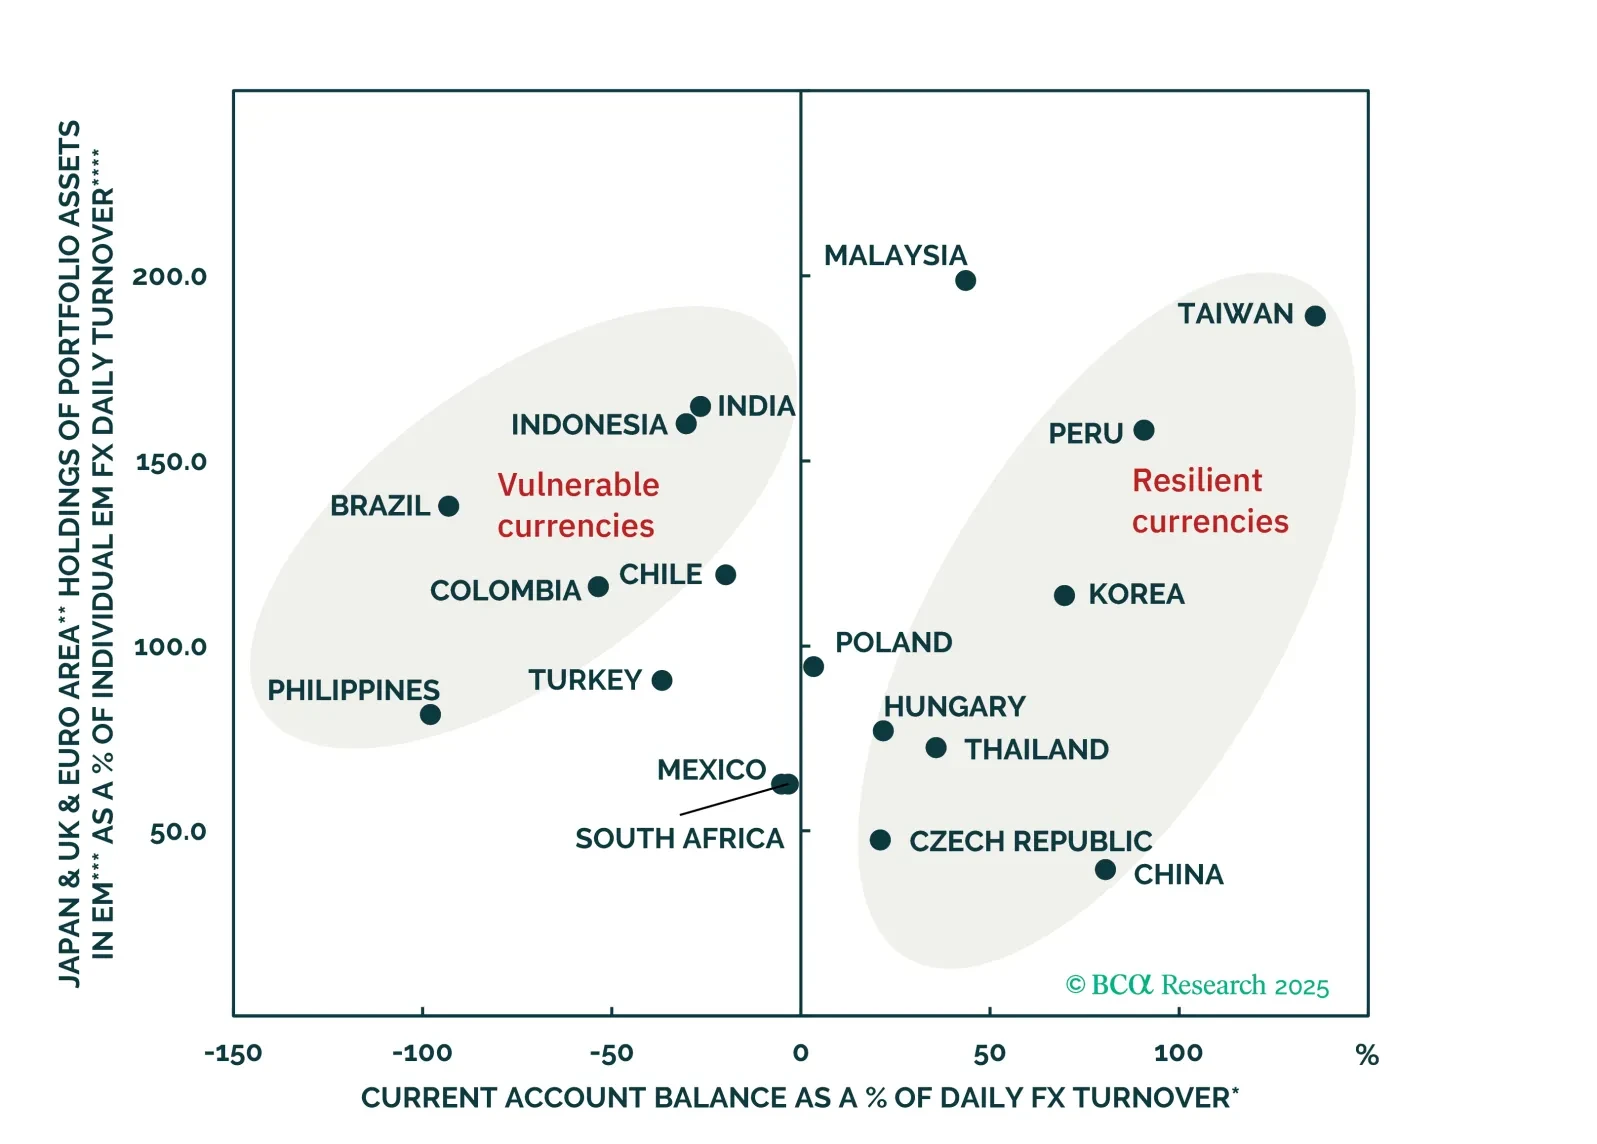
広範な投資家の楽観論にもかかわらず、ブラジルの通貨見通しは、外部要因、財政、マクロ経済の基盤が脆弱な有害な組み合わせによって困難に直面しています。BRLはほとんどの新興市場の通貨に対してパフォーマンスが劣ると予想されます。
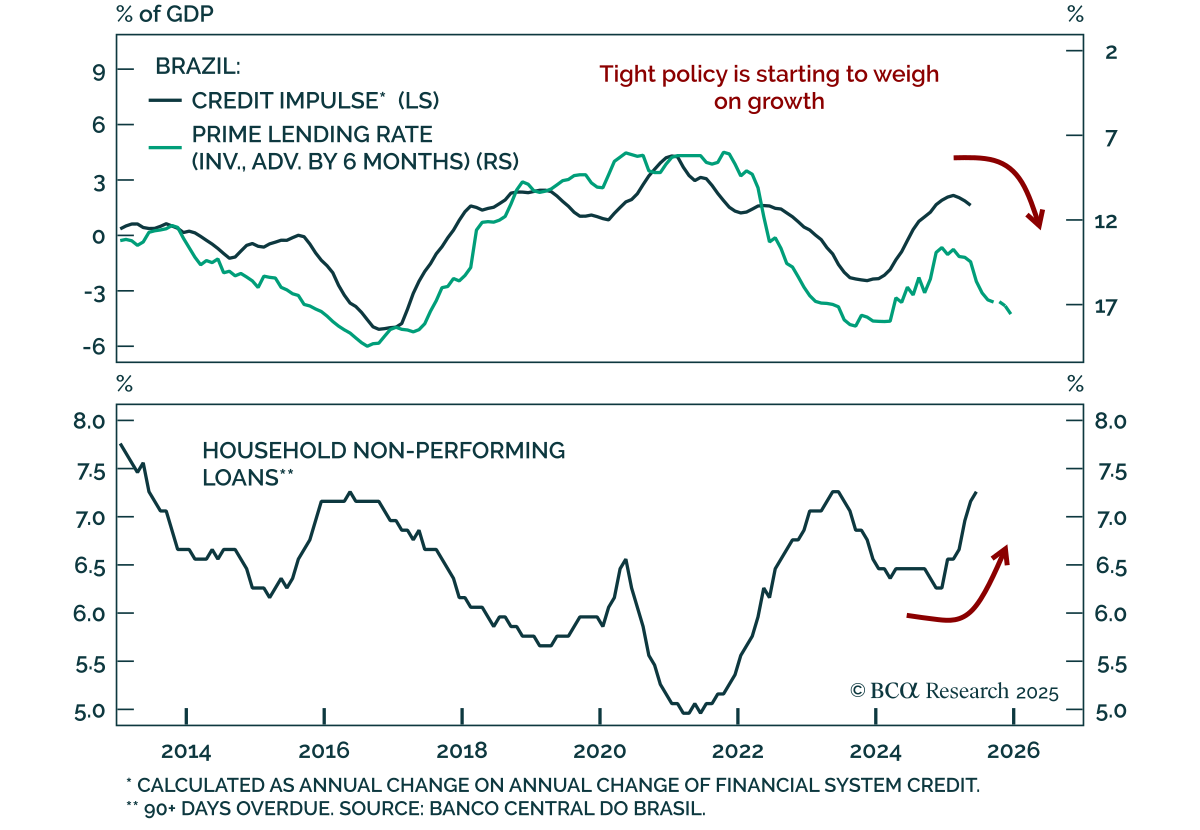
ブラジル: 鷹はまだ飛んでいる ブラジル: 鷹はまだ飛んでいる ブラジル中央銀行(BCB)は金利を15%に据え置き、大幅な成長鈍化を保証し、ブラジル株式に対するエマージングマーケット(EM)比での弱気スタンスを強化しました。 コポム委員会の全メンバーが、インフレ期待の不安定化と米国の関税リスクを理由に超タカ派的な政策の維持に投票しました。…
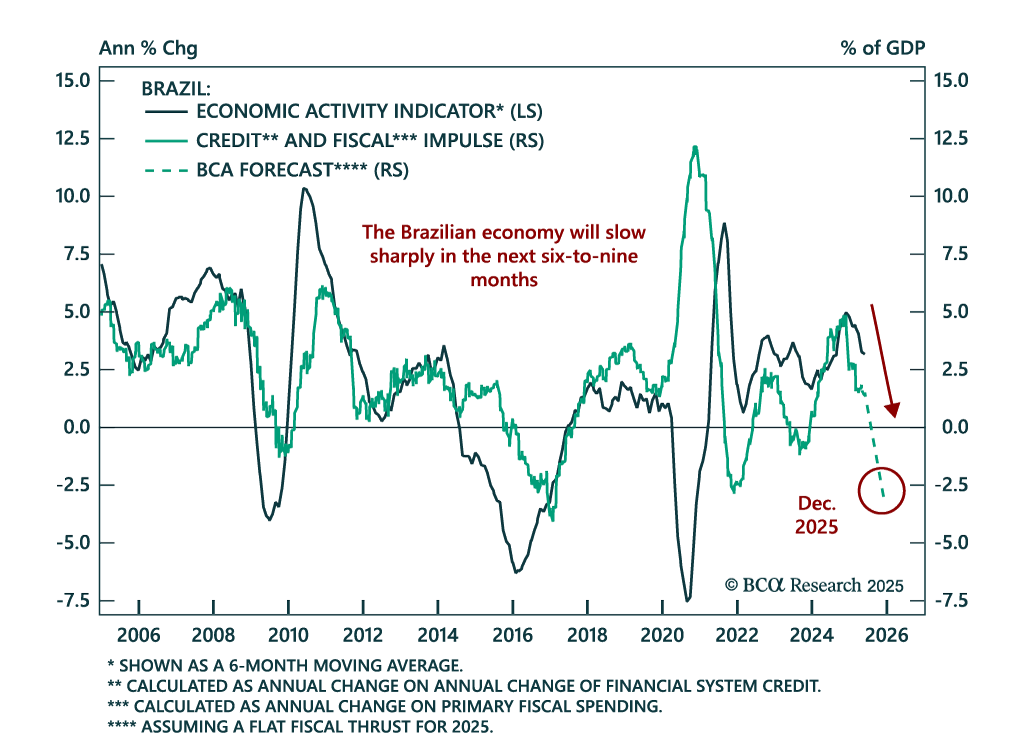
ブラジル: リスクに見合わない ブラジル: リスクに見合わない BCAの新興市場ストラテジストは、引き続きブラジルの株式、現地債券、政府信用格付けをアンダーウエイトとしており、2年物スワップ金利の受取ポジションを開始しました。ブラジルの公的債務は依然として持続不可能な軌道を辿っており、現在の政策交渉もしくは2027年の潜在的な右派政府のどちらもこの傾向を逆転させる可能性は低いと見られています。…
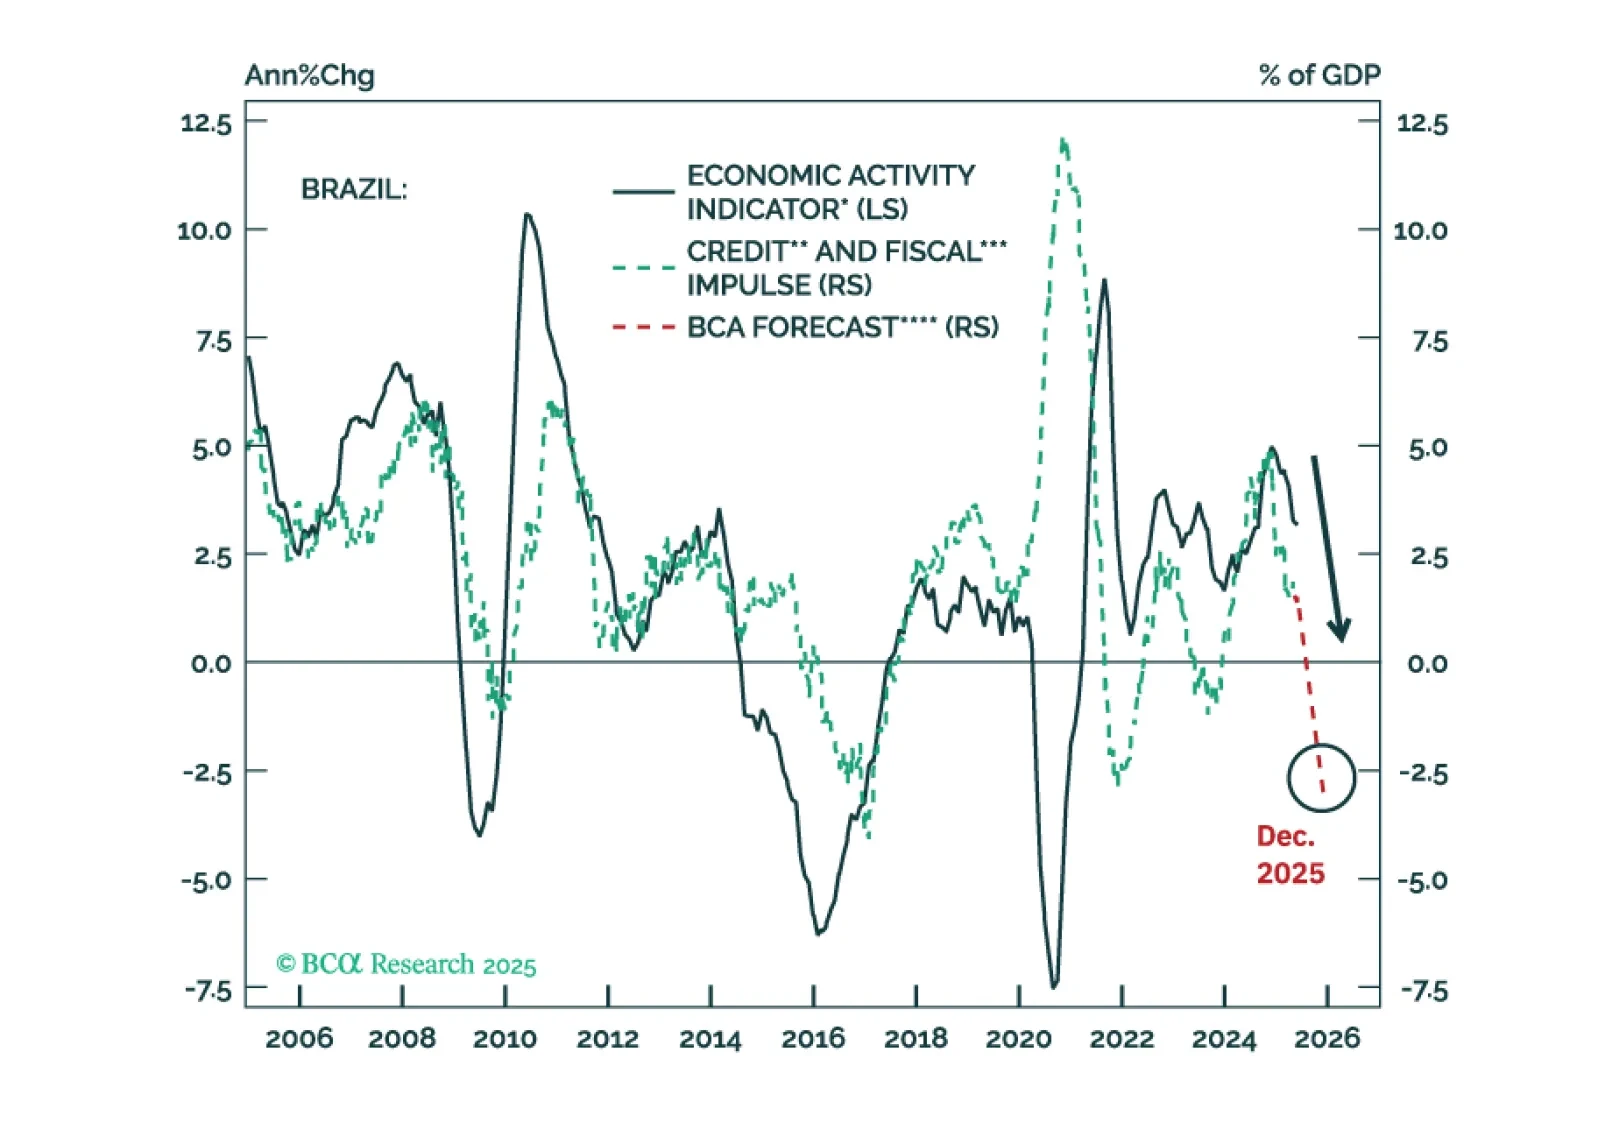
2027年における潜在的な右派政権では、政府債務対GDP比の軌道を安定させることはできません。持続不可能な政府債務、大幅な経常収支赤字、そして急激な成長鈍化により、ブラジル市場は新興市場(EM)をアンダーパフォームするでしょう。しかし、急速に減速する経済から利益を得るために、2年物スワップレートを受け取ることを推奨します。
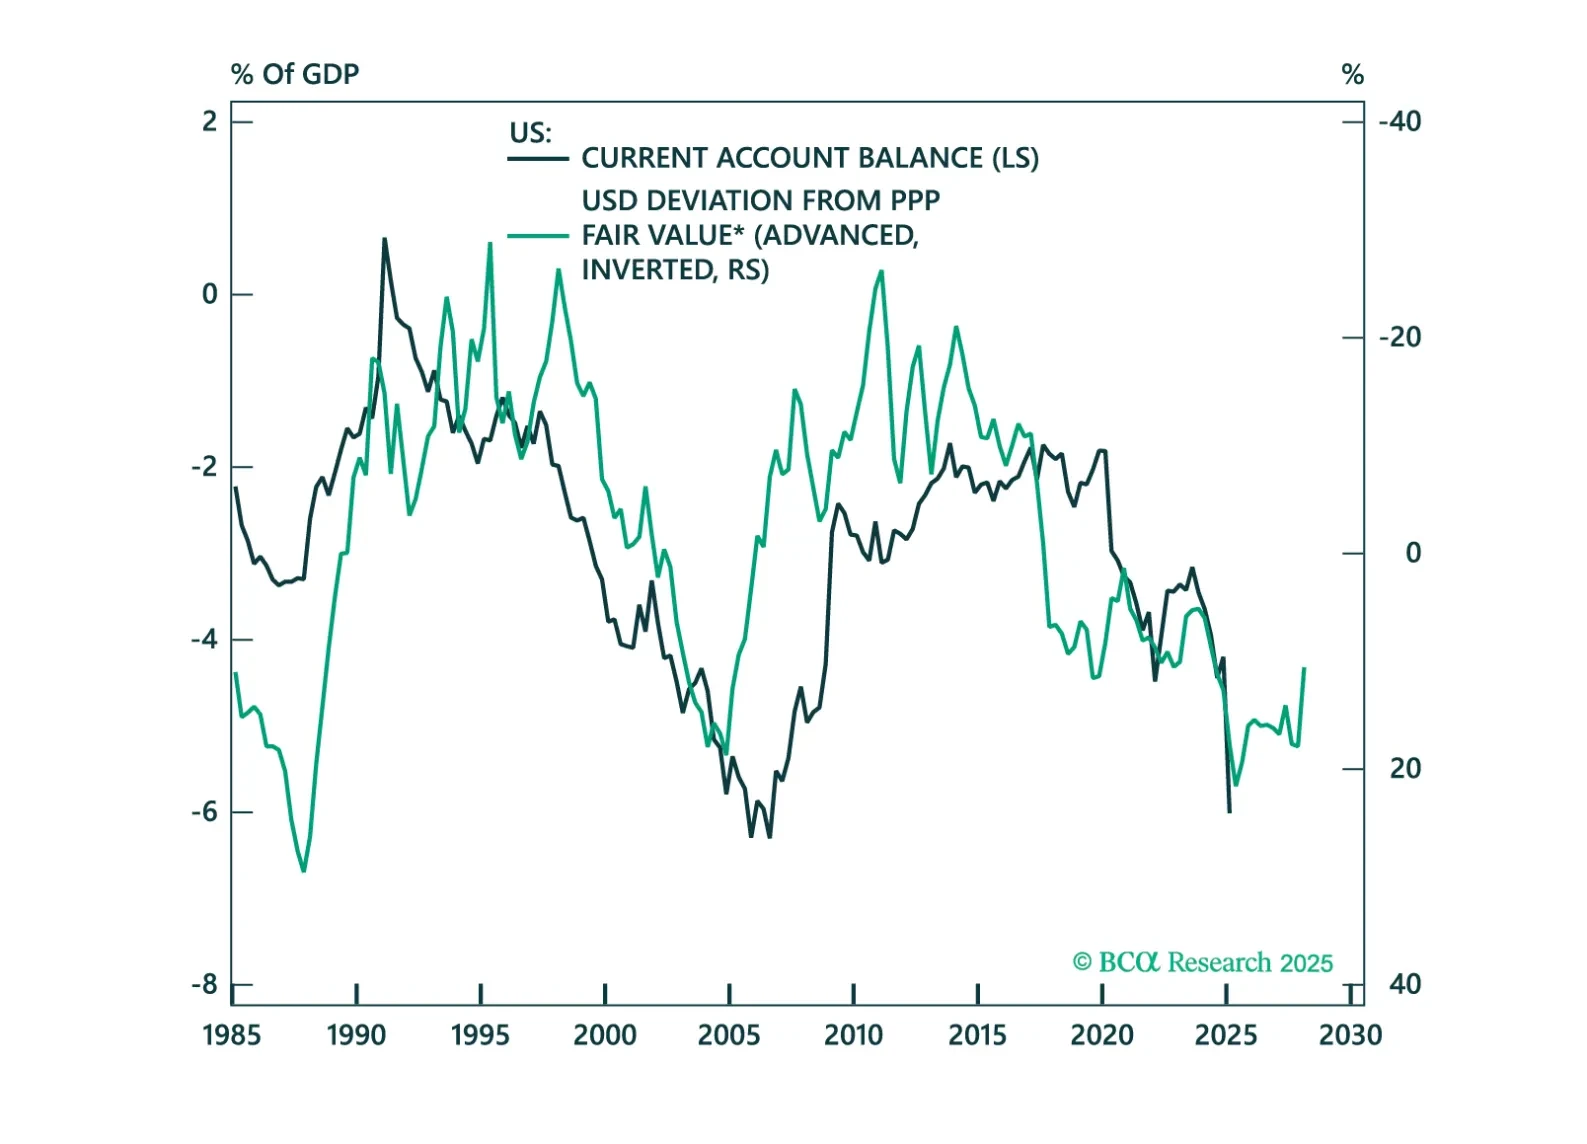
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。