Labor Market

FOMCの参加者は、フェデラルファンド金利がしばらく据え置かれるという考えでまとまりつつあり、その見通しは債券市場に既に十分織り込まれており、新たなFRB議長の下でも実質的に変わらないだろう。

原油ショックがインフレに持続的な影響を及ぼすとは考えていません。より先を見れば、財政政策、グローバリゼーション、人口動態、AIといった様々な構造的要因がインフレに影響を与えるでしょう。

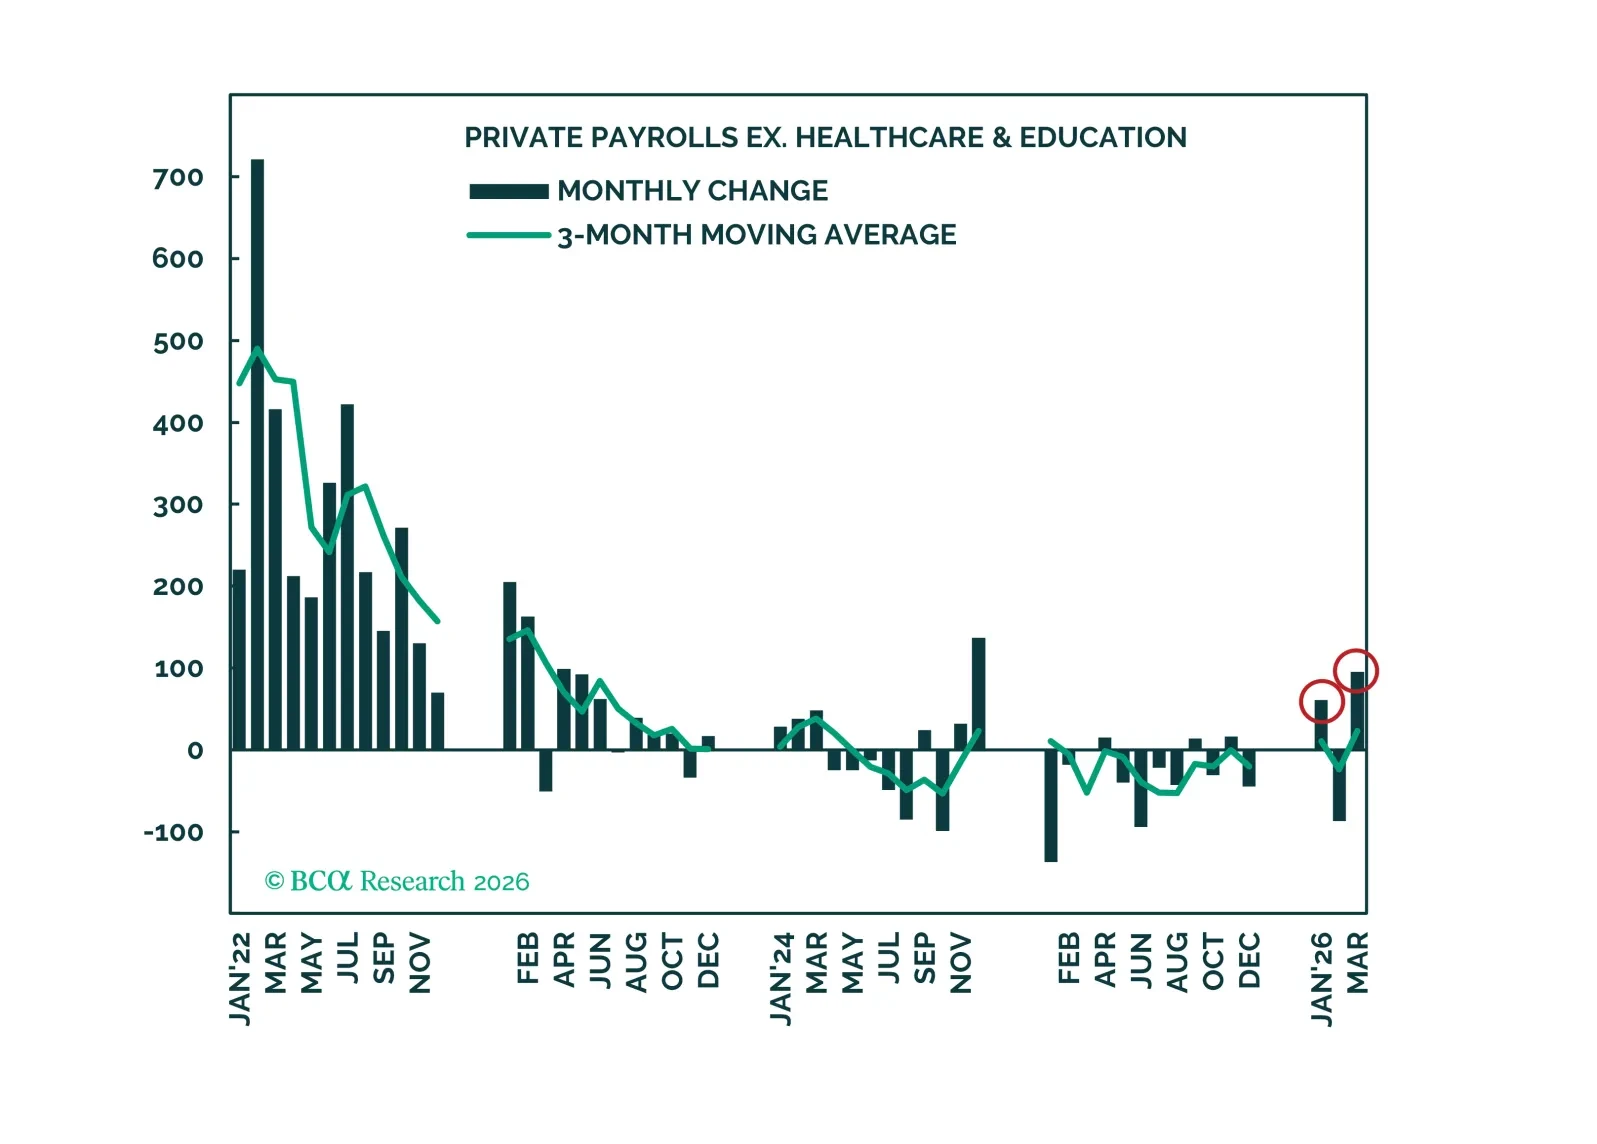
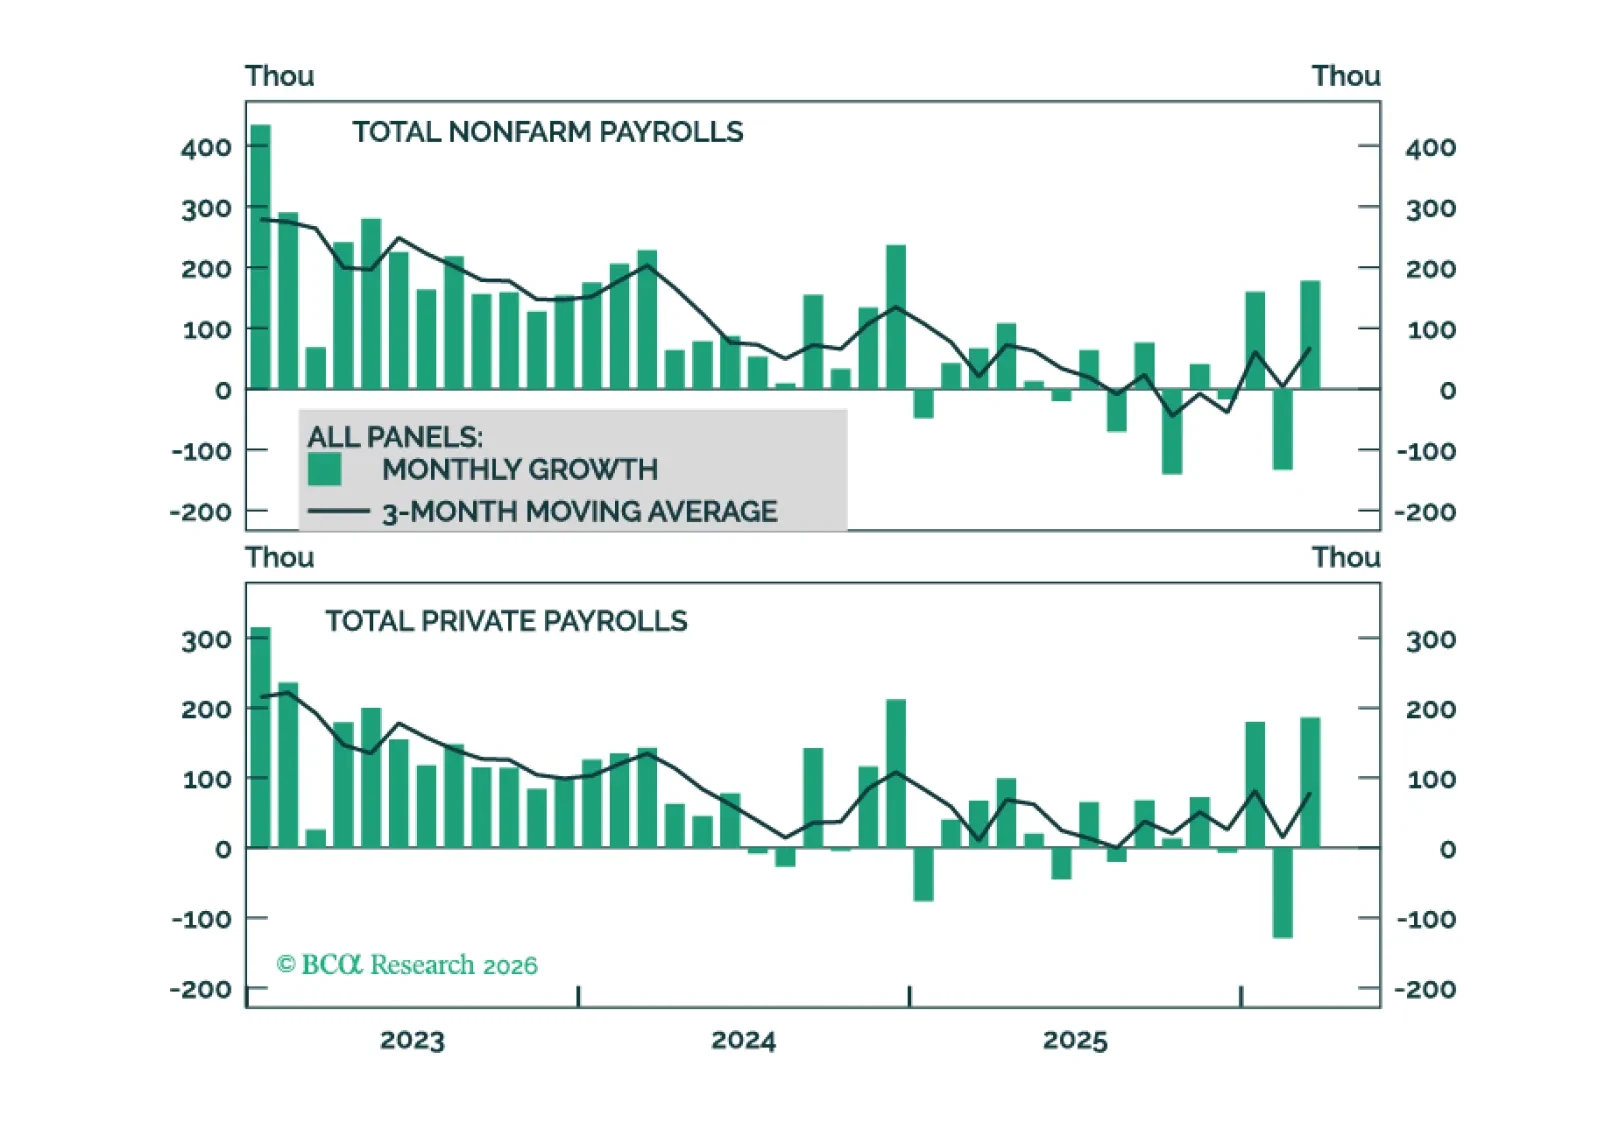
米国の雇用データには、雇用増加の加速と労働資源の稼働率が安定していることを示すいくつかの予備的な兆候が見られる。我々は、均衡的な月次雇用増加はゼロよりもむしろ月+3万人程度に近いと見ている。
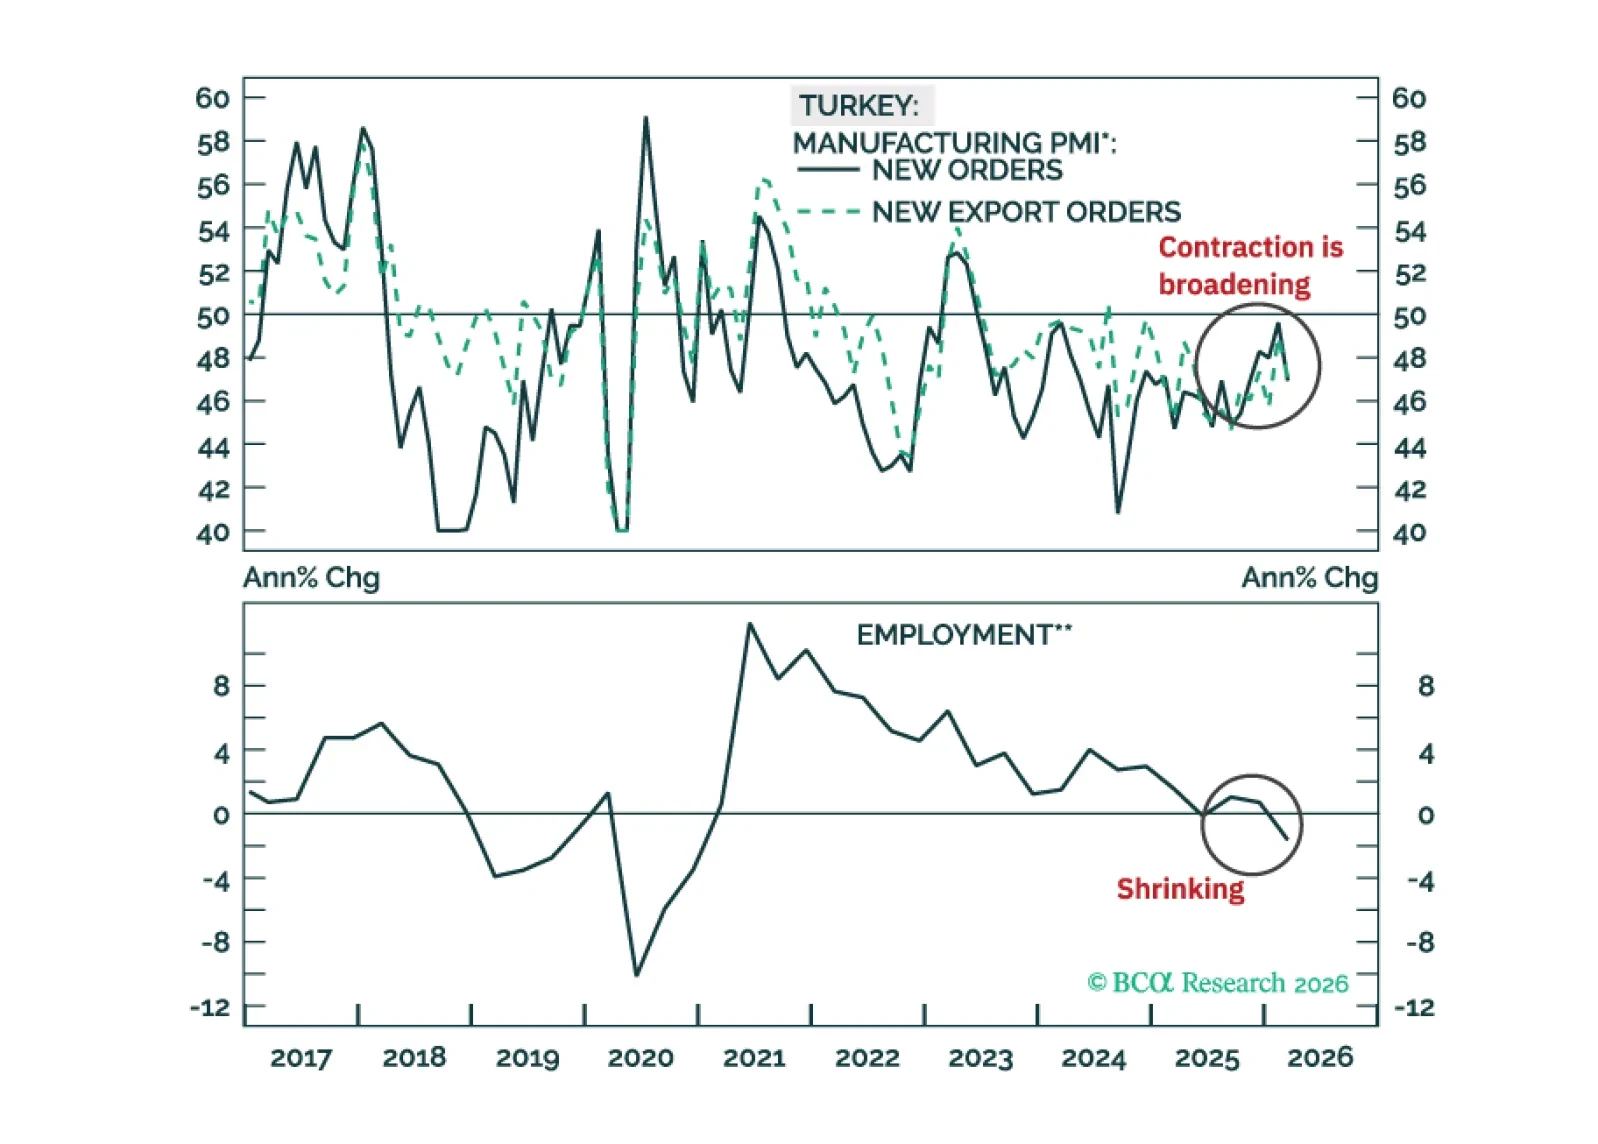
トルコの金融市場はごく短期的には苦戦するだろうが、その先では循環的なディスインフレーションが再開する。フィクスト・インカム投資家は、トルコのローカル通貨建て2年債を『買い』ウォッチリストに入れておくべきだ。
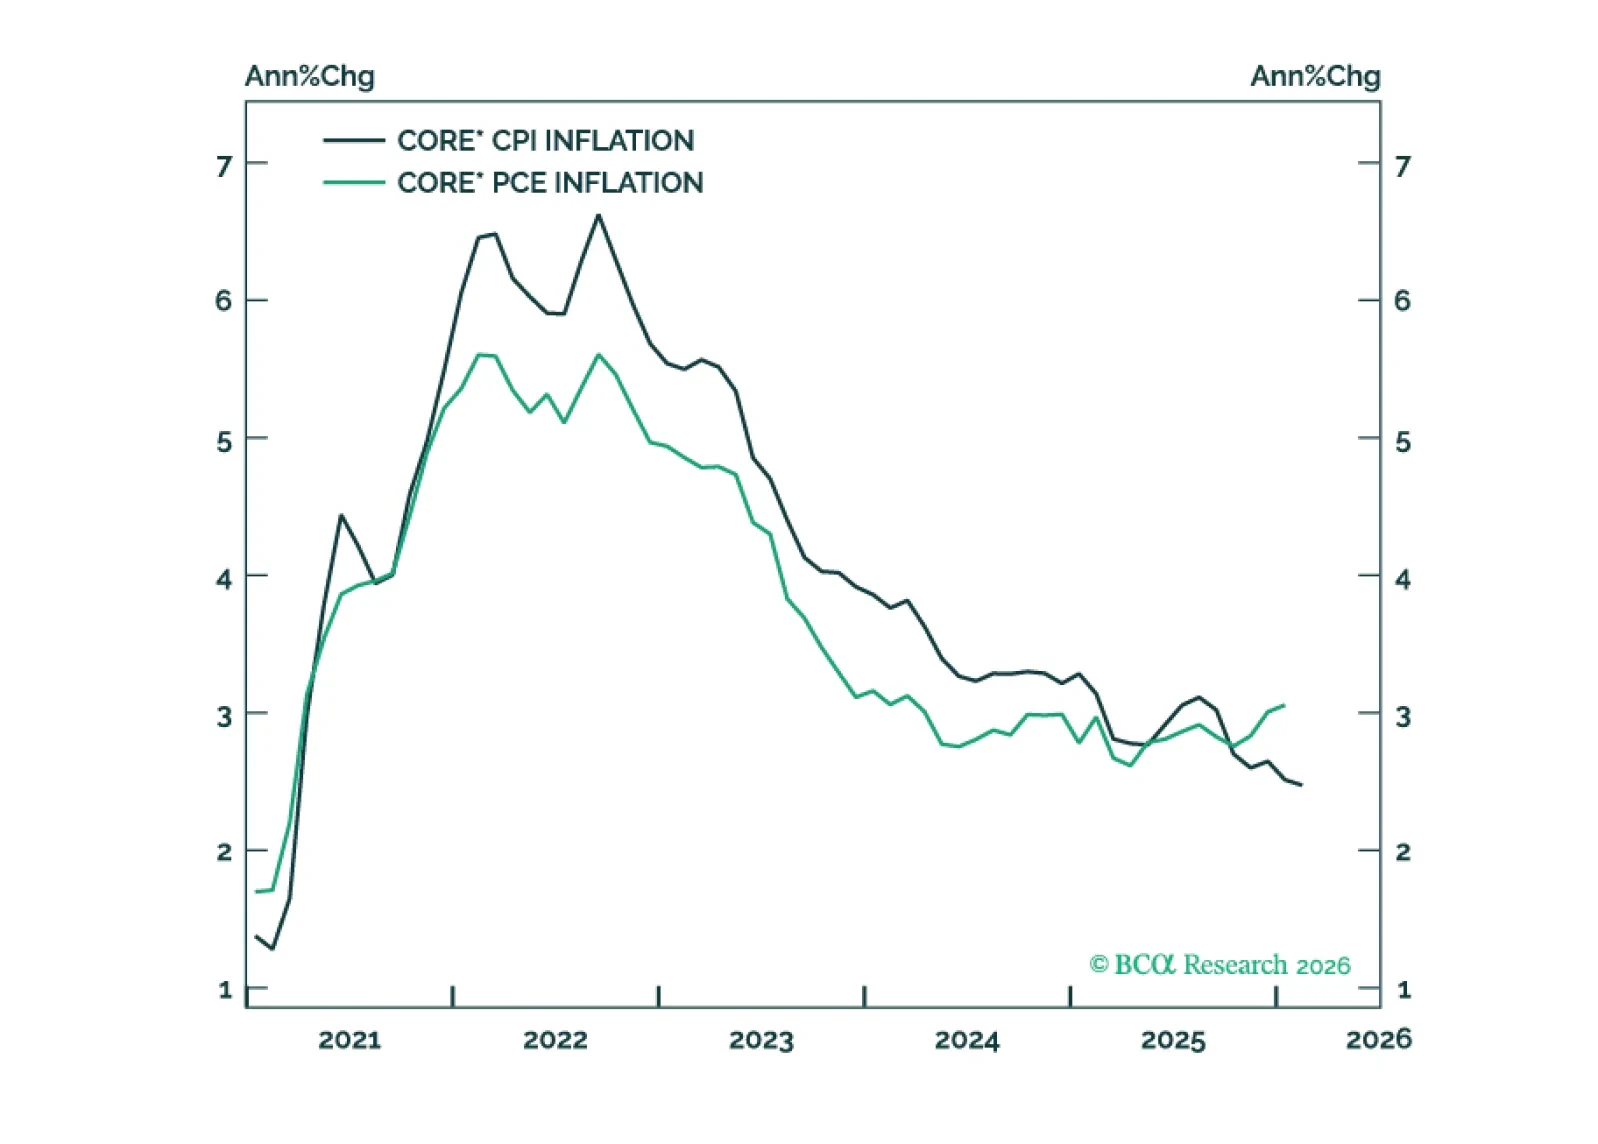
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。
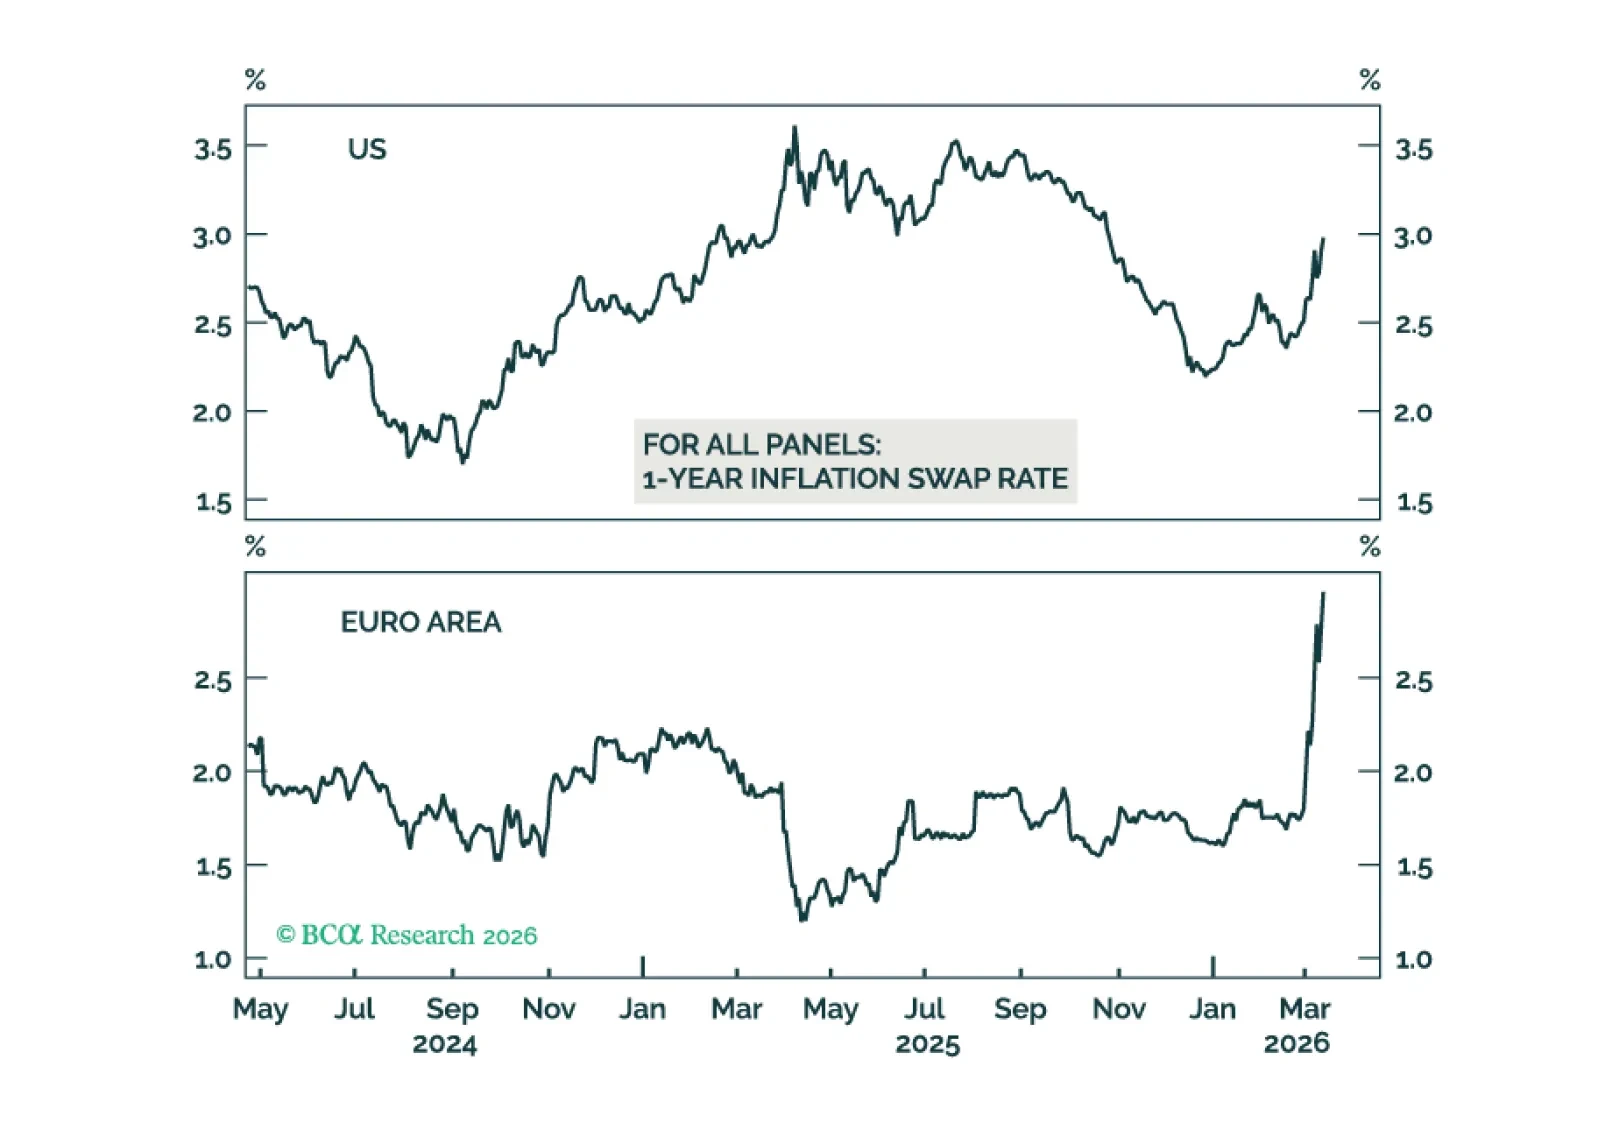
原油・天然ガス価格の急騰は、世界的な景気後退の可能性を高めている。当社のマクロクオンツ・モデルからのよりネガティブなシグナルと相まって、株式を戦術的にニュートラルからアンダーウェイトへ格下げすることが妥当だ。さらに先を見れば、イラン戦争は防衛予算の増大とエネルギー自給自足への一層の注力をもたらすだろう。

最近の原油価格ショックは、今後数か月間にインフレが上振れするという当社の見方を裏付ける一方で、2026年下半期には急速に低下すると見込んでいる。
