Inflation/Deflation
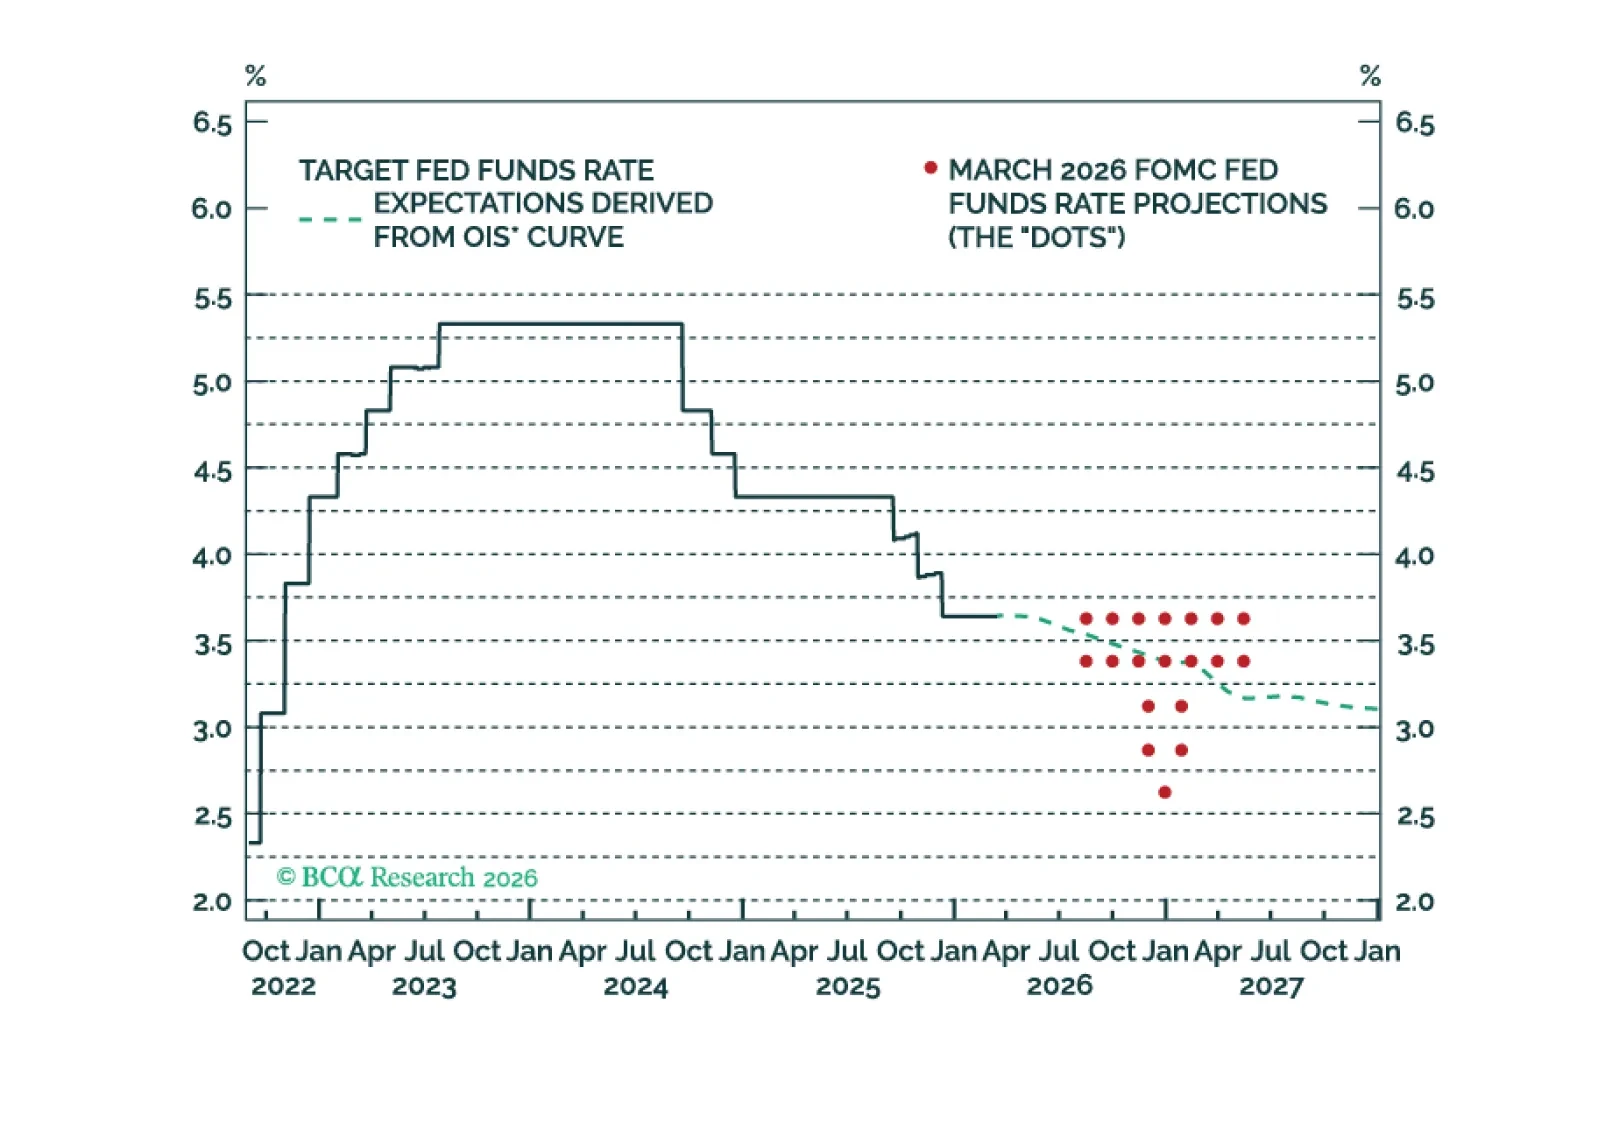
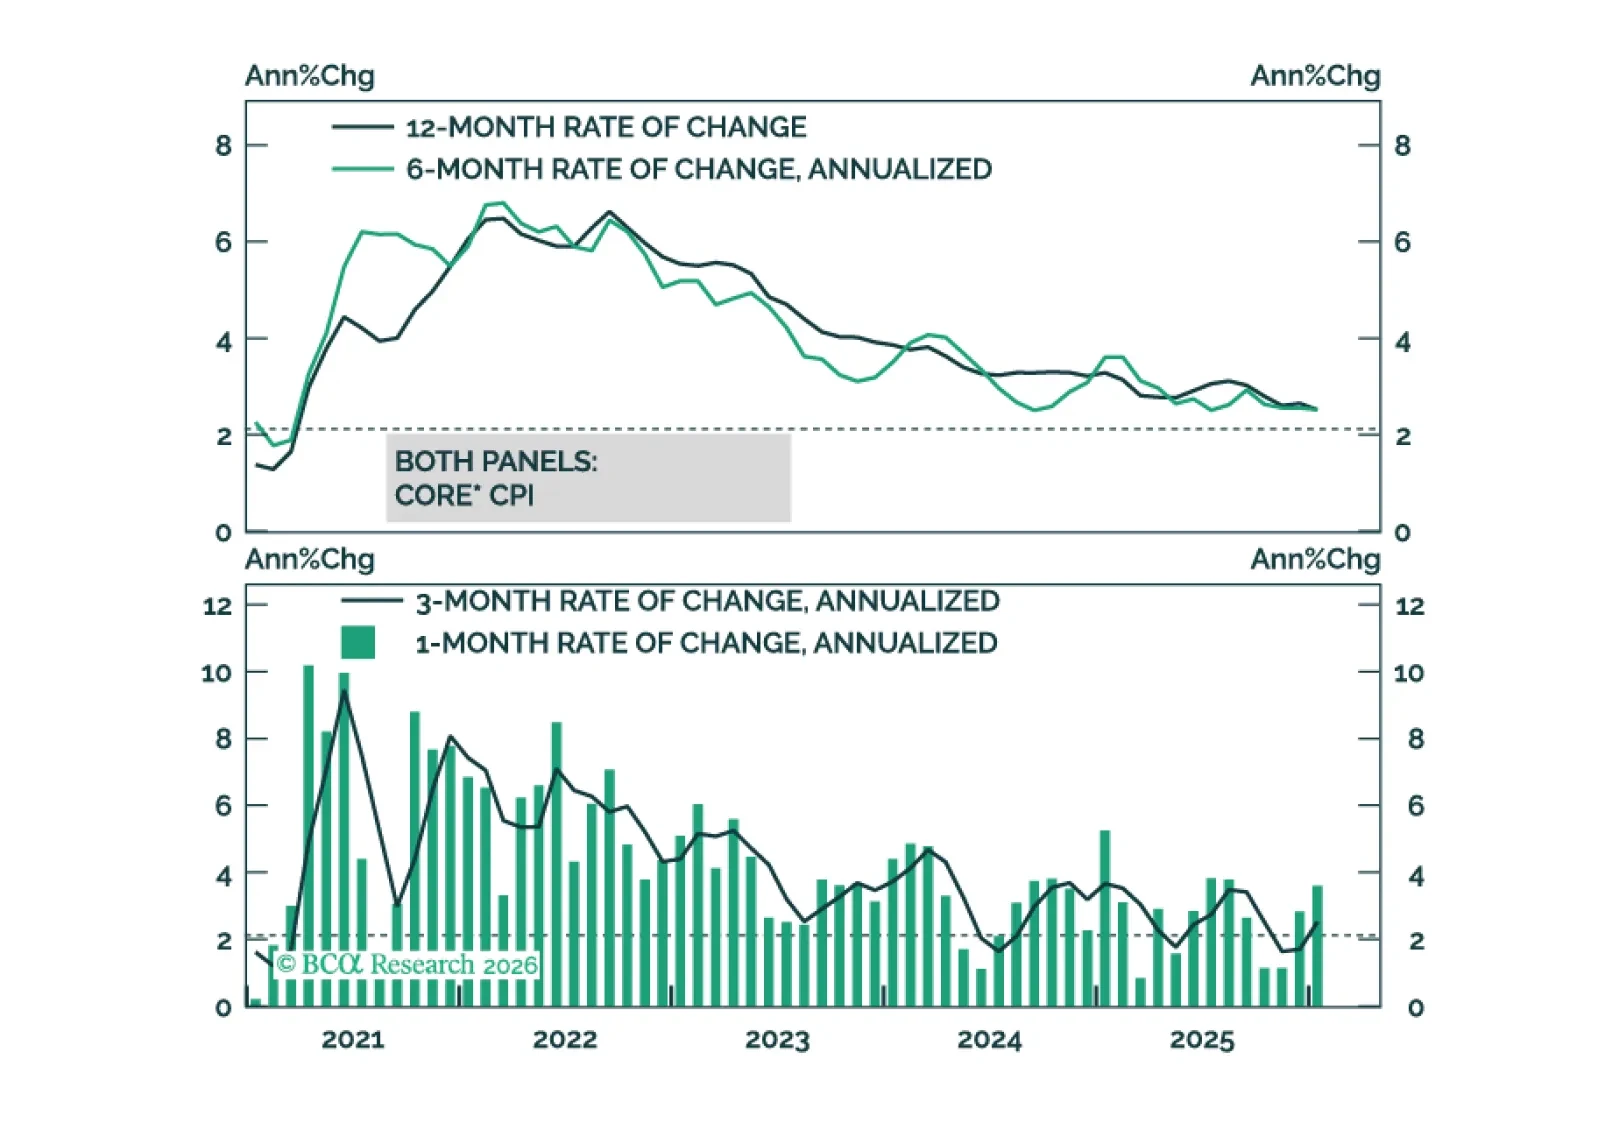
米連邦準備制度理事会(FRB)は、コアインフレが低下傾向を示すまでは再度利下げを行わないだろう。関税が財のインフレに与える影響が薄れるためこの見方は依然有力だが、最近のエネルギー価格ショックが実質的な下落を遅らせる可能性がある。
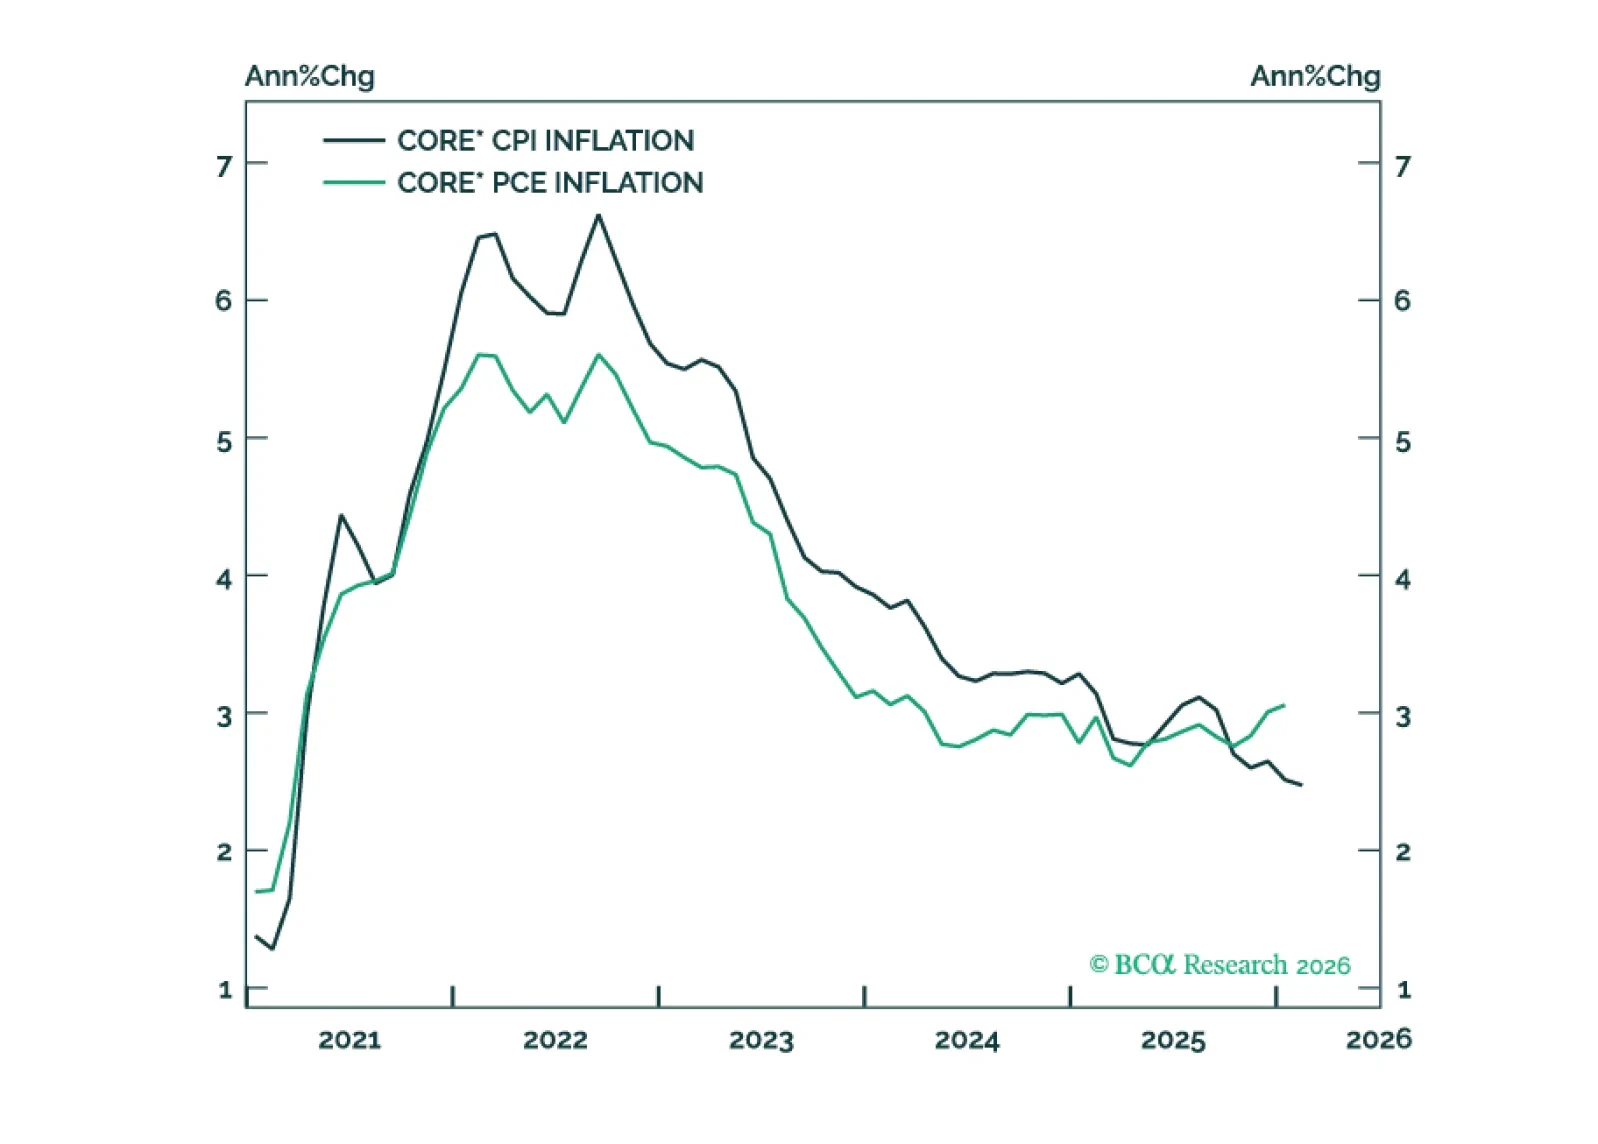
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。
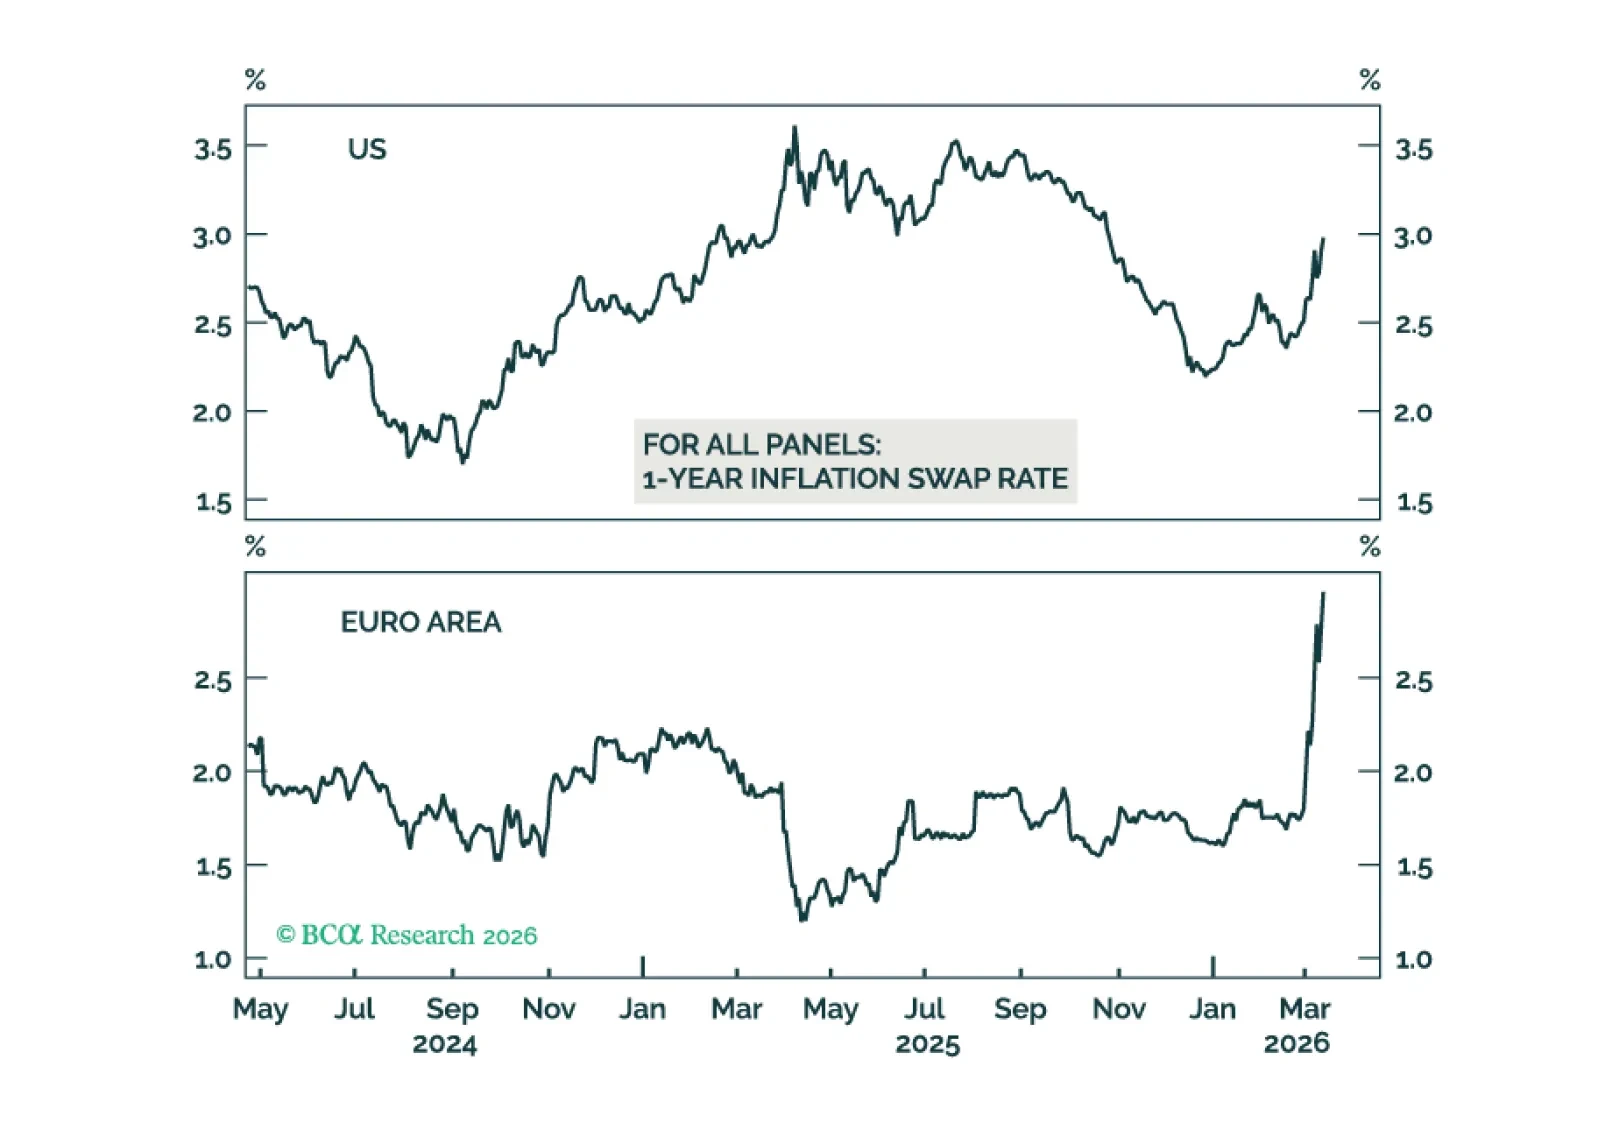
原油・天然ガス価格の急騰は、世界的な景気後退の可能性を高めている。当社のマクロクオンツ・モデルからのよりネガティブなシグナルと相まって、株式を戦術的にニュートラルからアンダーウェイトへ格下げすることが妥当だ。さらに先を見れば、イラン戦争は防衛予算の増大とエネルギー自給自足への一層の注力をもたらすだろう。

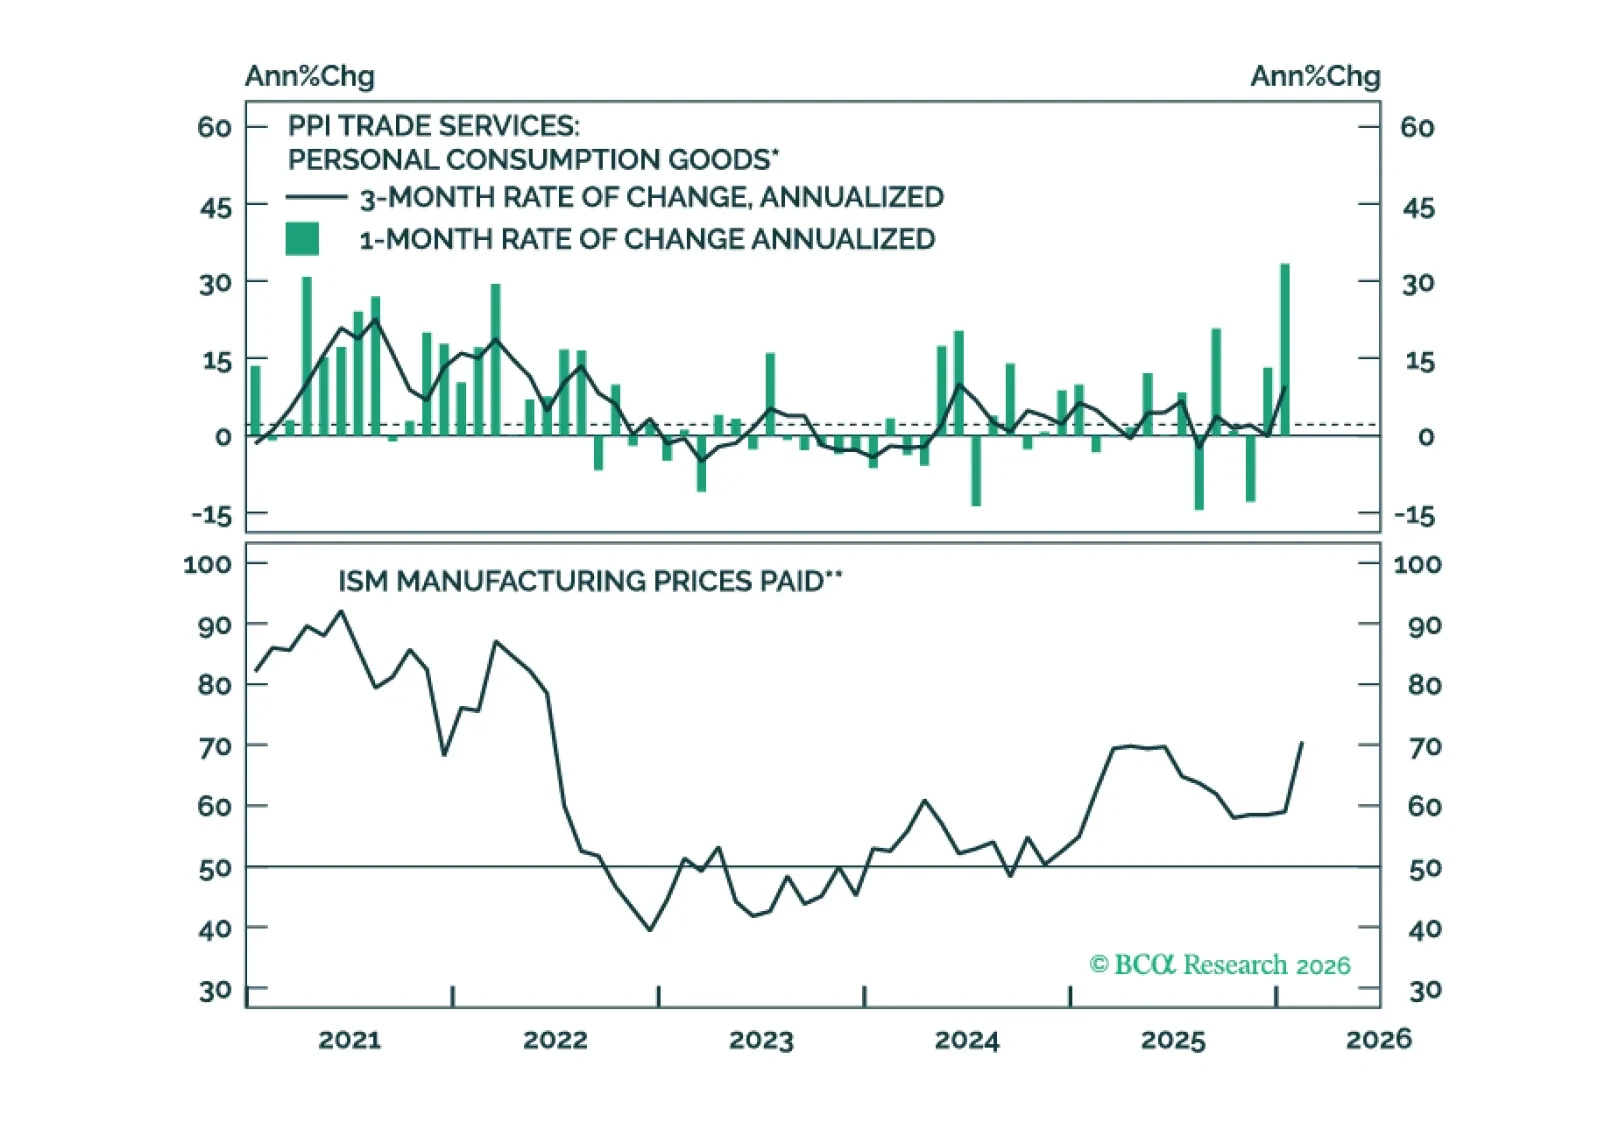
最近の原油価格ショックは、今後数か月間にインフレが上振れするという当社の見方を裏付ける一方で、2026年下半期には急速に低下すると見込んでいる。

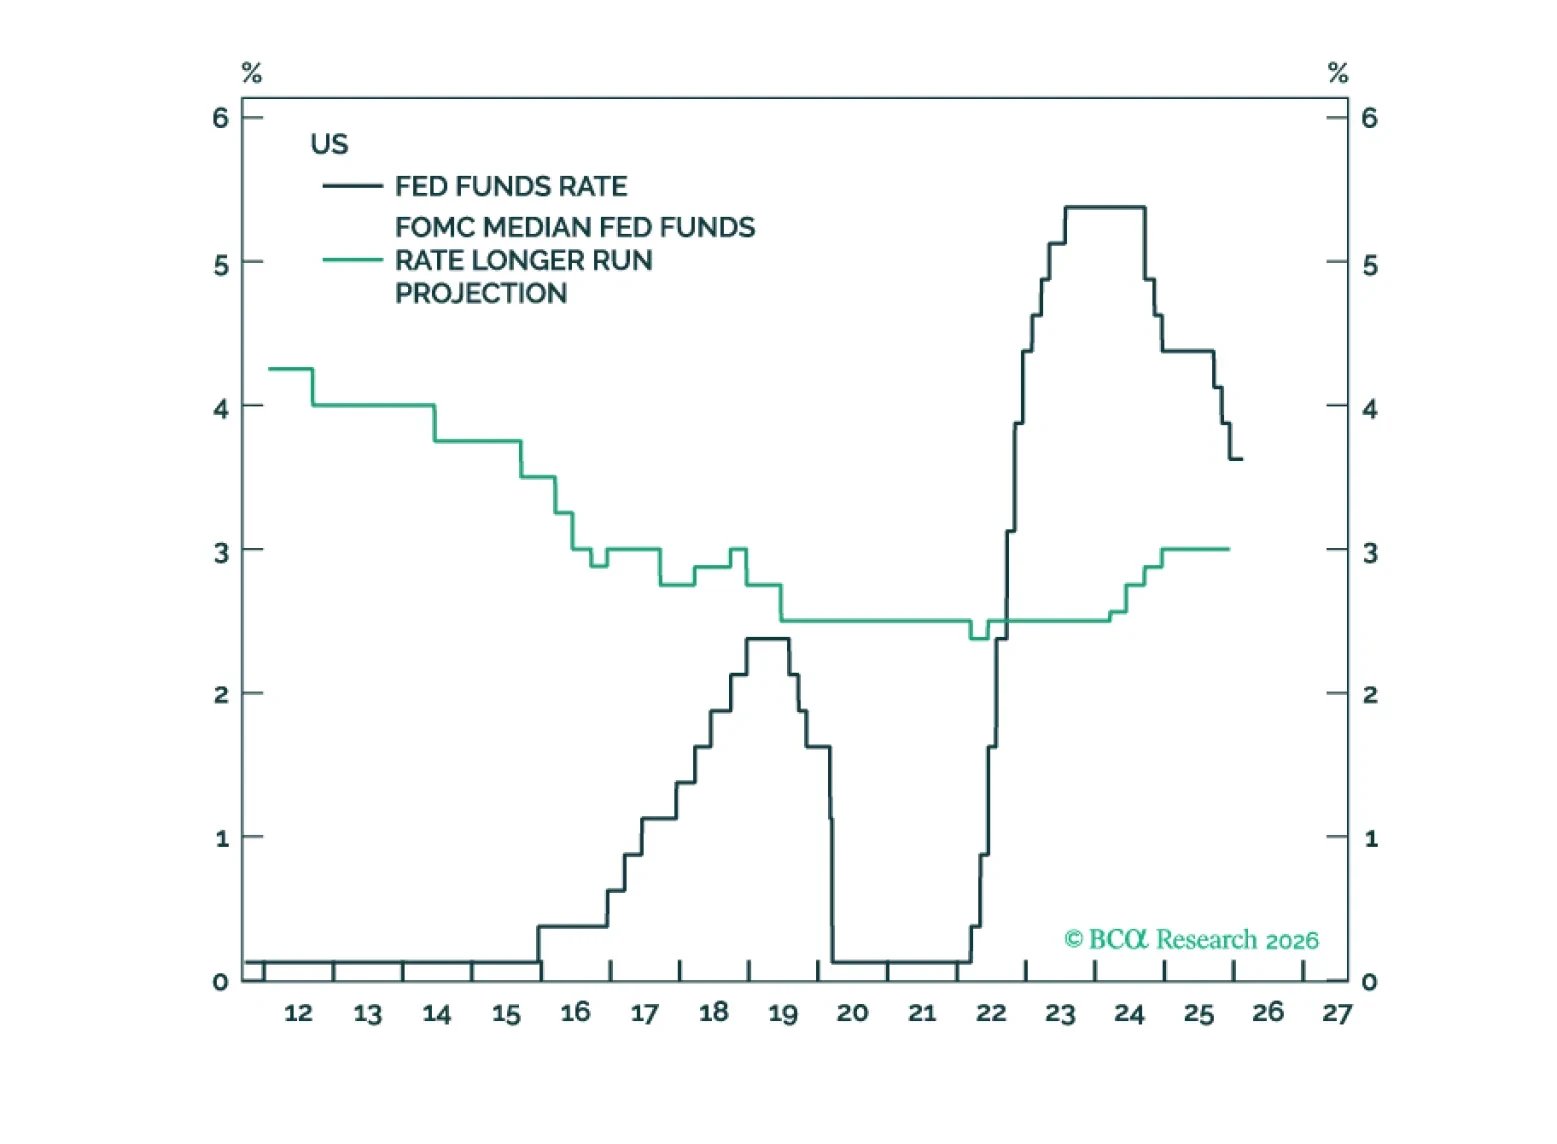
米国の中立金利は、反転のリスクがあるさまざまな要因によって下支えされている。これらにはAIの設備投資ブーム、大規模な財政赤字、そして極めて高い家計資産水準が含まれる。したがって、今後数年間で金利は下方に向けて予想外の動きをする可能性が高い。
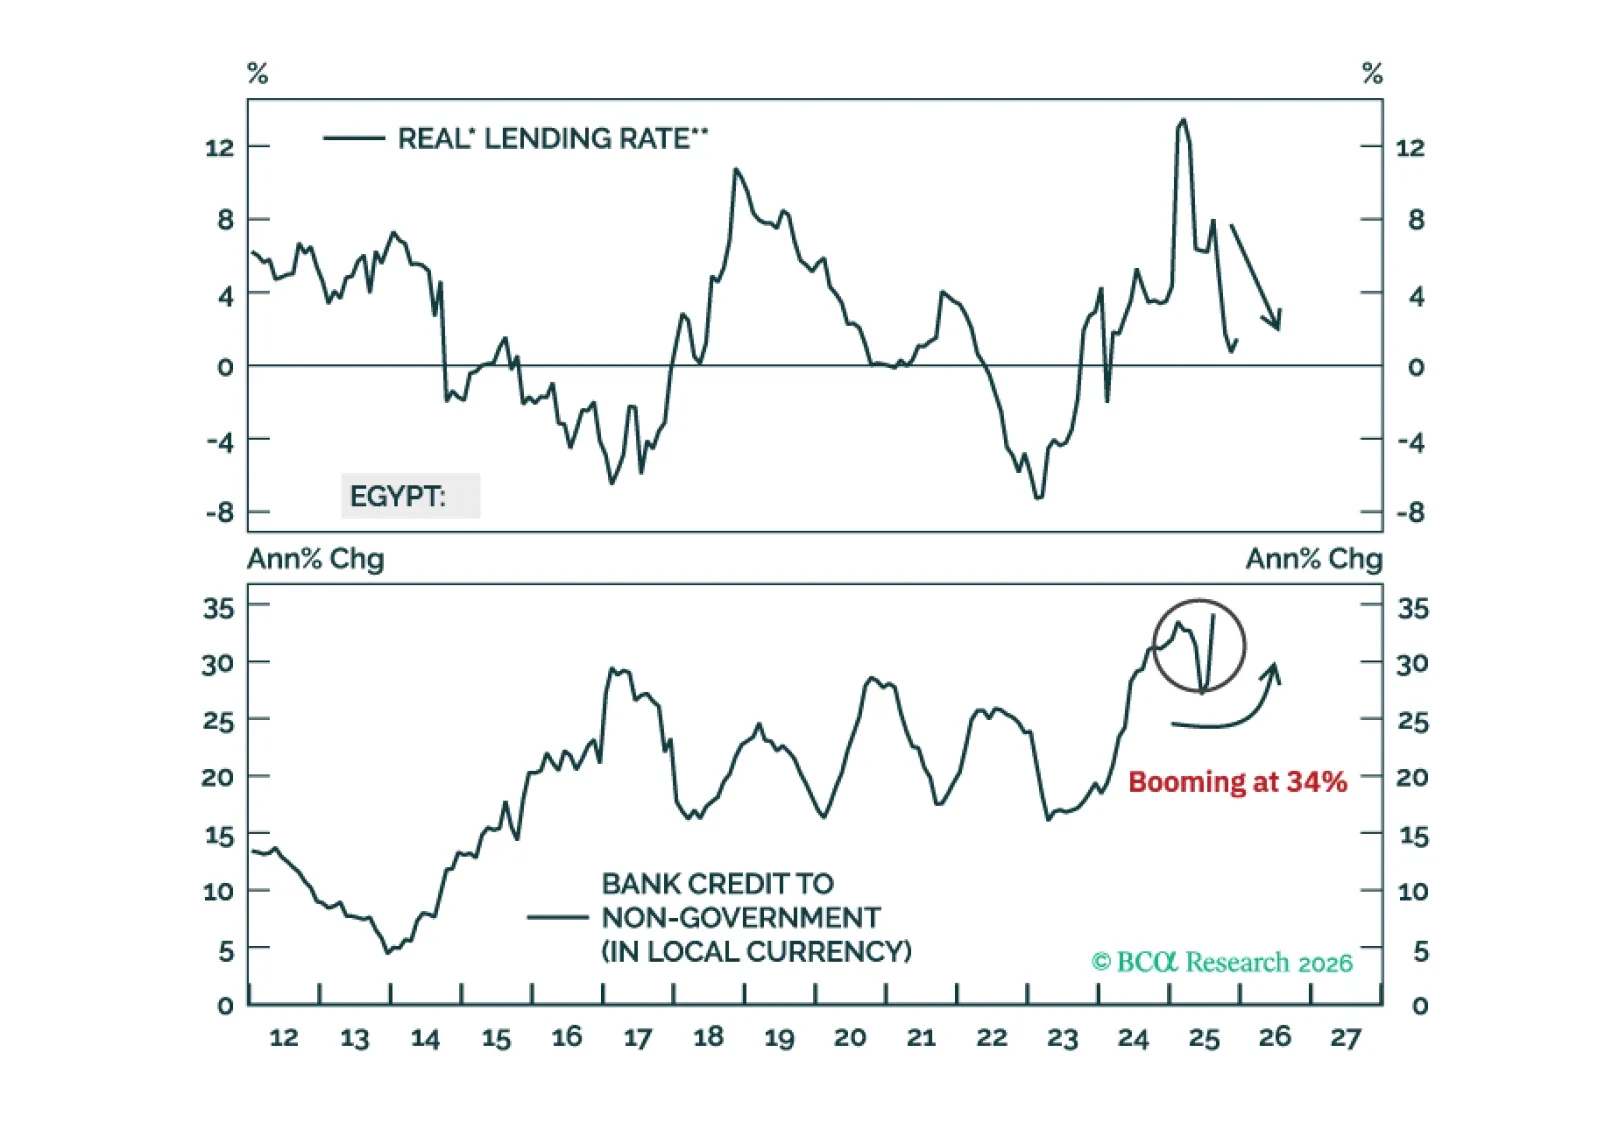
エジプトの基調的なインフレ圧力は、ヘッドラインのCPI数値が示すよりもはるかに高い。実質金利は急落している。そのため、国内債券利回りが高止まりしているのには理由がある。回避すべきだ。